投稿日:2026.11.19 最終更新日:2026.11.19
M&A仲介は非専任で複数社に頼むべき?非専任がダメな3つの理由と専任契約の落とし穴を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで会社を売るとき、仲介会社は非専任で複数社に頼んだほうが高く売れますか?
A. いいえ。M&Aでは、仲介・FAを非専任で複数社に頼むと、高く売れるどころか安くなるリスクのほうが高く、売れる会社も売れなくなるおそれがあります。理由は、①業者が時間をかけて本気で動かなくなる、②情報管理が崩壊する、③画一的な情報開示ができず入札が機能しない、の3つです。おすすめは、業者は1社に絞り、その業者に複数の買い手候補を連れてきてもらうことです。ただし専任契約にも「死蔵在庫」になるリスクがあるので、契約の解除条件とテール条項の対象範囲を、契約前に明確にしておくことが欠かせません。
「仲介会社を3社くらいに非専任で頼めば、仲介同士が競争して高く売ってくれるはず」。M&Aで会社の売却を考え始めた経営者から、とてもよく聞く考え方です。不動産の売却では複数の業者に頼むことも多いので、そう考えるのは自然なことです。しかし、M&Aに限っては、この方法は逆効果になるリスクがとても高いのです(00:50〜)。
この記事では、YouTube動画「M&A仲介を複数使うと失敗する!非専任がダメな理由と専任のリスクの防ぎ方」の内容に沿って、非専任の複数仲介をおすすめしない3つの理由と、専任契約の落とし穴と自衛策を解説します。仲介・FA選びの最初の一歩で、致命的なミスを避けるためにお役立てください。
非専任契約・複数仲介のデメリットの動画と内容
- 「非専任で3社に頼めば高く売れる」は、なぜ誤解なのか(00:11〜)
- 競わせるべきは仲介ではなく買い手(業者は1社、買い手候補は複数)(01:24〜)
- M&Aが不動産取引と違う2つの特徴:オーダーメイドの情報開示と秘密厳守(03:44〜)
- 非専任をおすすめしない理由①:仲介・FAが本気で動かなくなる(05:22〜)
- 非専任をおすすめしない理由②:情報管理が崩壊する(07:24〜)
- 非専任をおすすめしない理由③:画一的な情報開示ができず、入札が機能しない(10:38〜)
- 専任契約の最大のリスク「死蔵在庫」(13:55〜)
- 死蔵在庫を防ぐ自衛策①:契約の解除条件を明確にする(15:23〜)
- 死蔵在庫を防ぐ自衛策②:テール条項の対象範囲を明確にする(15:50〜)
非専任の業者が「とにかく手間をかけない」動き方をするとどうなるか。理由①(06:16〜)の場面は、業者の動きを図解したスライドで示していますので、ぜひ動画でご確認ください。
1.M&A仲介の非専任契約・複数仲介は、高く売れるどころか逆効果
▶ 動画の該当箇所:00:00〜
「非専任で仲介を3社に頼めば、競争で高く売れる」は誤解
▶ 動画の該当箇所:00:11〜
M&Aで会社を売ろうと考え始めた経営者には、「仲介会社は1社だけ選んで専任契約をするつもりはない。非専任で3社ぐらいに同時並行で頼めば、競争が起きて高く売れるはず」とお考えの方がとても多くいらっしゃいます(00:11〜)。
「仲介会社同士を競争させれば高く売れる」と考える経営者は多い
仲介・FAとの契約には、1社に絞ってそれ以外の業者には依頼しない「専任契約」と、複数の業者と同時に契約し、もっとも好条件の買い手を連れてきた業者にだけ成功報酬を払う「非専任契約」があります。1社に任せきりにするのは不安ですし、複数に頼めばそれぞれ頑張ってくれるだろうと考えるのは自然です。不動産の売却では実際に複数の不動産会社に頼むことも多いので、その経験がある方ならなおさらでしょう(00:27〜)。
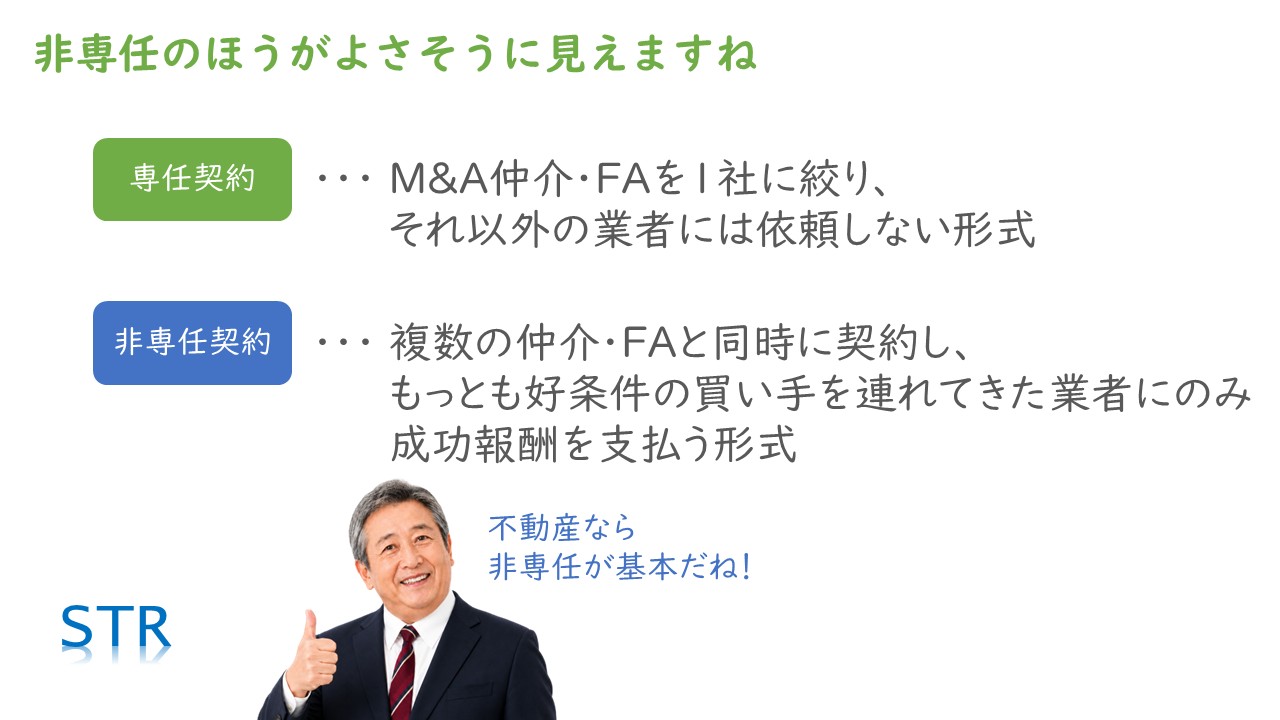
専任契約と非専任契約の違い。一見、非専任のほうがよさそうに見える
しかし、当社ではこの方法をまったくおすすめしていません。M&A仲介会社を非専任で使うと、高く売れるどころか、むしろ安くなるリスクのほうがずっと高いからです。それどころか、収拾が付かなくなり、売れる会社も売れなくなる可能性も無視できないほど高いのです(00:50〜)。
非専任の複数仲介には、価格が安くなるリスクと、売れなくなる可能性がある
競わせるべきは「仲介」ではなく「買い手」
▶ 動画の該当箇所:01:11〜
「仲介を複数使えば競争が起きる」という発想は、このチャンネルでお伝えしてきた「入札」の話を誤解された方に多い傾向があります。当社が言いたいのは、間に立つ仲介・FA業者は1社に絞ったうえで、その業者に複数の買い手候補を連れてきてもらいましょう、ということです(01:11〜)。
「入札」の話を、仲介同士の競争と誤解されることが多い
それでも、「複数の買い手を集めるなら、仲介会社も複数のルートで集めたほうが幅広く集まるし、仲介会社間の競争も起きて効率的では?」と思われる方も多いでしょう。普通に考えればそうですし、不動産なら非専任で業者を使うのがよい結果になる可能性も高いです。ですが、ことM&Aに限っては、そう単純な話ではなく、逆効果になるリスクがとても高いのです(01:48〜)。
競争させるのは「買い手」同士
M&Aでは、非専任の複数仲介はむしろ逆効果
ただし、専任なら何でもよいというわけでもありません。専任契約には専任契約独特のリスクがあるので、そのリスクを回避したうえで専任契約を結ぶのが、一番メリットが大きい方法です。専任契約のリスクと自衛策は、5章・6章で解説します(02:20〜)。
専任契約にも、専任契約独特のリスクがある
2.M&Aが不動産売買と違う2つの特徴:非専任が通用しない理由の大前提
▶ 動画の該当箇所:03:44〜
非専任の複数仲介がなぜM&Aでは逆効果になるのか。それを理解するには、M&Aが不動産取引とどう違うのかを押さえておく必要があります。違いを挙げればきりがありませんが、ここでは2つの特徴を押さえておきましょう(03:44〜)。
M&A取引は、非専任契約が当たり前の不動産売買とは全然違う
M&Aの特徴①:「生き物」のような事業・組織を売買するので、オーダーメイドの情報開示が必要
▶ 動画の該当箇所:03:55〜
1つめは、M&Aは目に見える不動産ほど単純なものではなく、まるで生き物のような事業や組織の売買であるということです(03:55〜)。
M&Aで売買するのは、「生き物」のような事業・組織そのもの
不動産であれば、定型的な情報さえ開示すれば、プロの買い手ならだいたいの価値判断ができます。これに対してM&Aでは、定型的な情報だけでなく、その会社がどんなビジネスをしていて、業界内でどんなポジションにいて、お客様に何が評価されていて、その強みがどんな経営資源に支えられているのかといった、会社ごとにポイントとなる情報をオーダーメイドで買い手に届ける必要があります。買い手に伝えるべき情報の量と密度が、不動産とは何十倍も違うのです(04:12〜)。
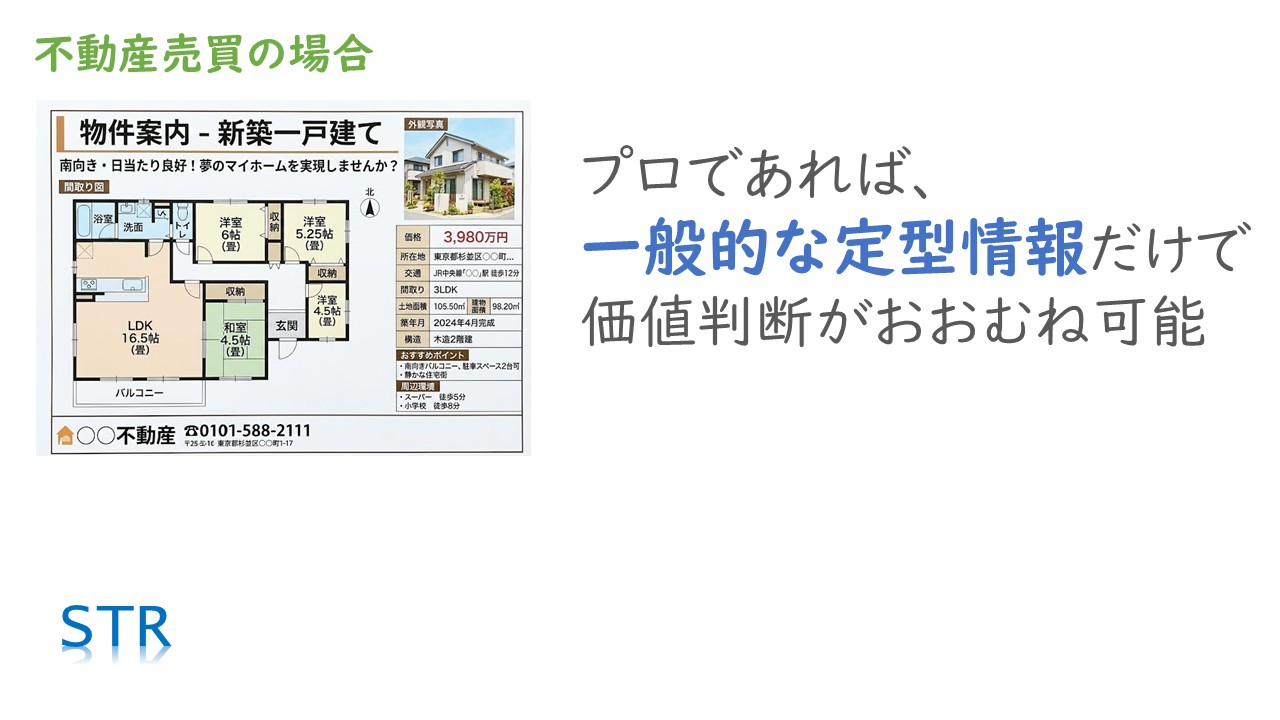
不動産は、定型的な情報だけで価値判断がおおむね可能
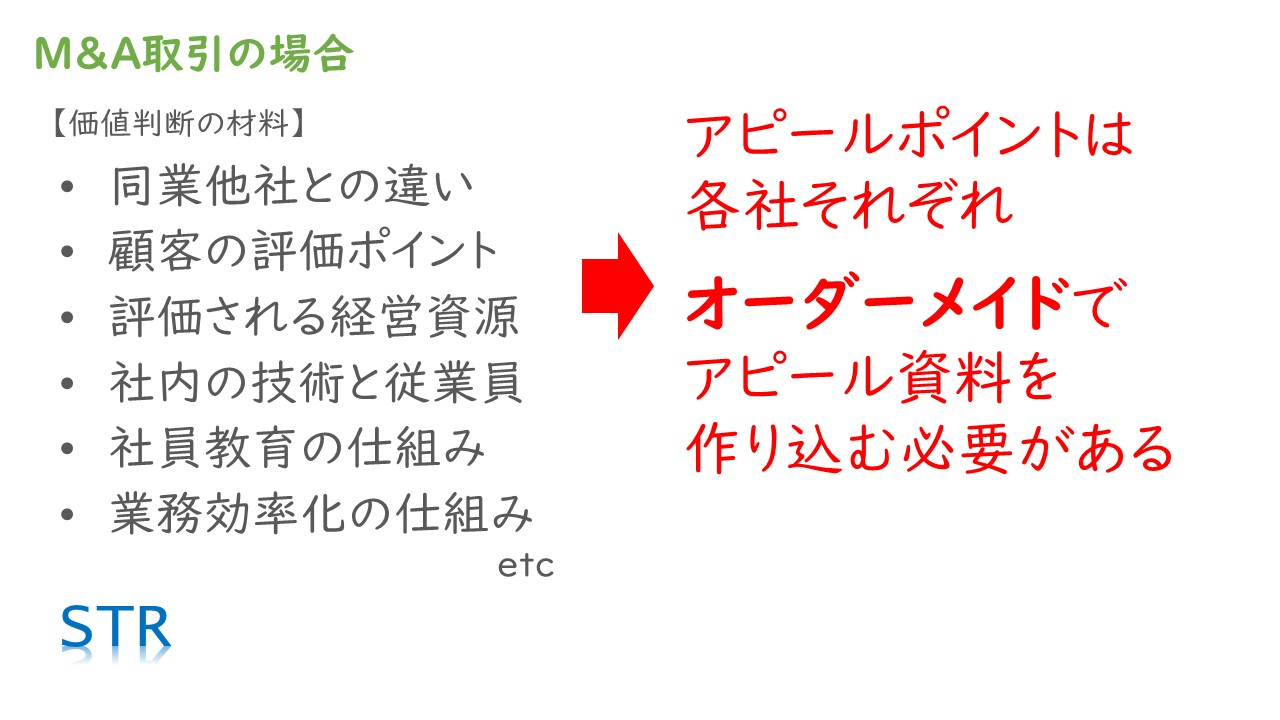
M&Aでは、オーダーメイドでアピール資料を作り込む必要がある
M&Aの特徴②:情報の秘匿性が高く、秘密厳守が鉄則
▶ 動画の該当箇所:04:48〜
2つめは、情報の秘匿性です。不動産は、レインズのようなプラットフォームで物件名などの情報をオープンにして買い手を探すことが多いですよね。これに対してM&Aは、従業員や取引先に知られてはいけないのが普通なので、秘密厳守が原則であり鉄則です。不動産に比べて、オープンにできる情報の範囲が極めて小さいのです(04:48〜)。
不動産取引は、最初からオープンに買い手を探す
M&Aは、従業員にも取引先にも絶対に内緒で進める
3.M&A仲介を非専任で複数使うことをおすすめしない3つの理由
▶ 動画の該当箇所:05:14〜
この2つの特徴を踏まえて、M&Aで仲介・FAとの非専任契約を避けたほうがよい理由を3つご紹介します(05:14〜)。
非専任をおすすめしない理由①:仲介・FAが、時間をかけて本気で動かなくなる
▶ 動画の該当箇所:05:22〜
仲介会社にとって、非専任の案件は「頑張ったところで他社に持っていかれるかもしれない案件」です。売り手が満足する買い手を何社集めてきても、他の仲介が連れてきた買い手が選ばれてしまえば、自分には1円も入ってきません(05:31〜)。
業者にとって非専任は「リスキーな案件」
M&Aのマッチングは、頑張れば頑張るほど、成約しなかったときの損失が大きくなります。そんな危ない橋は渡らず、確実性の高い案件に注力しようと考えるのは、仲介・FAとして合理的な経営判断です。限られたリソースを、非専任の案件に全力で投入できる仲介会社はほとんどないでしょう(05:59〜)。
非専任の案件には、全力投球はしてくれなくなる
その結果、ごく短い時間で雑に作ったノンネームシートや説明資料を、担当者の頭にパッと浮かんだ買い手候補にメールし、反応がなければ早々に諦める、という動き方になりがちです。とにかく手間をかけずに、当たればラッキー、損切りは速やかに、というスタンスです(06:16〜)。
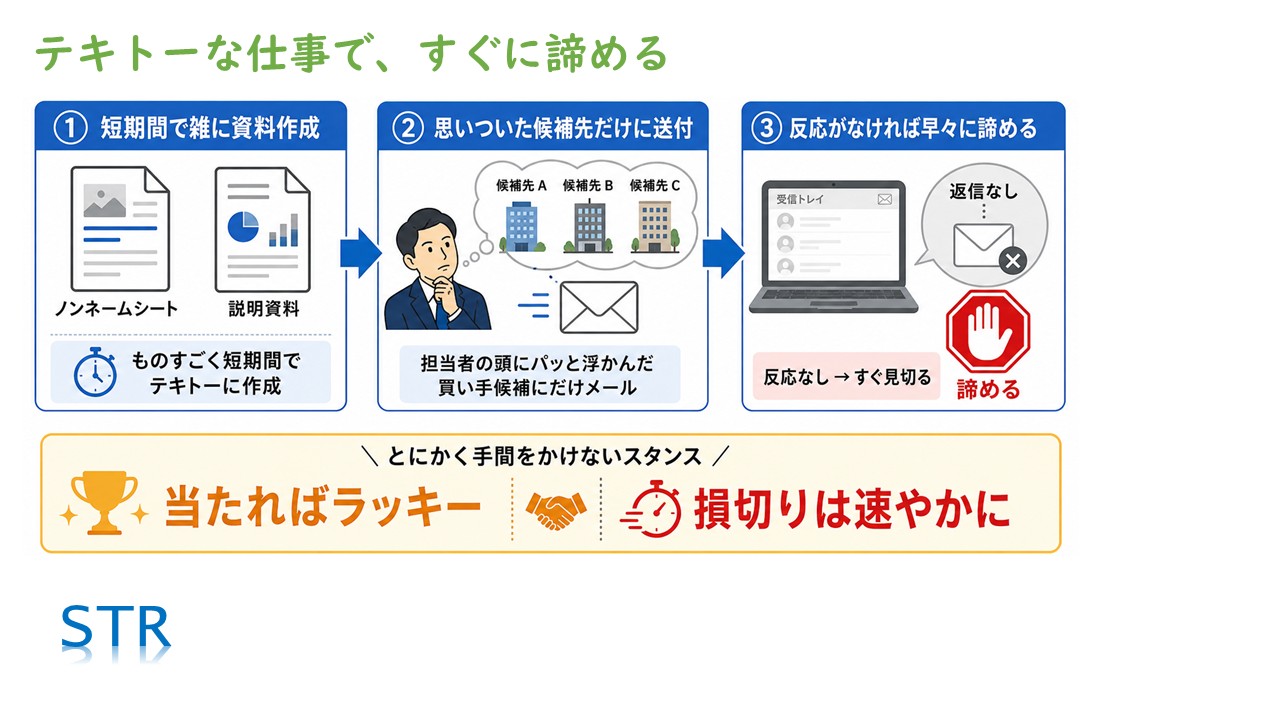
非専任の業者は、手間をかけずに当たればラッキー、損切りは速やかに
M&Aを成功させるには、本来、入念な準備と粘り腰が欠かせません。ただ、準備をすればするほど、粘れば粘るほど業者にはコストがかかり、他の案件や新規営業に割ける時間も削られていきます。非専任とは、マッチングの命である準備と粘り腰を、そもそも放棄してしまう仕組みなのです(06:39〜)。
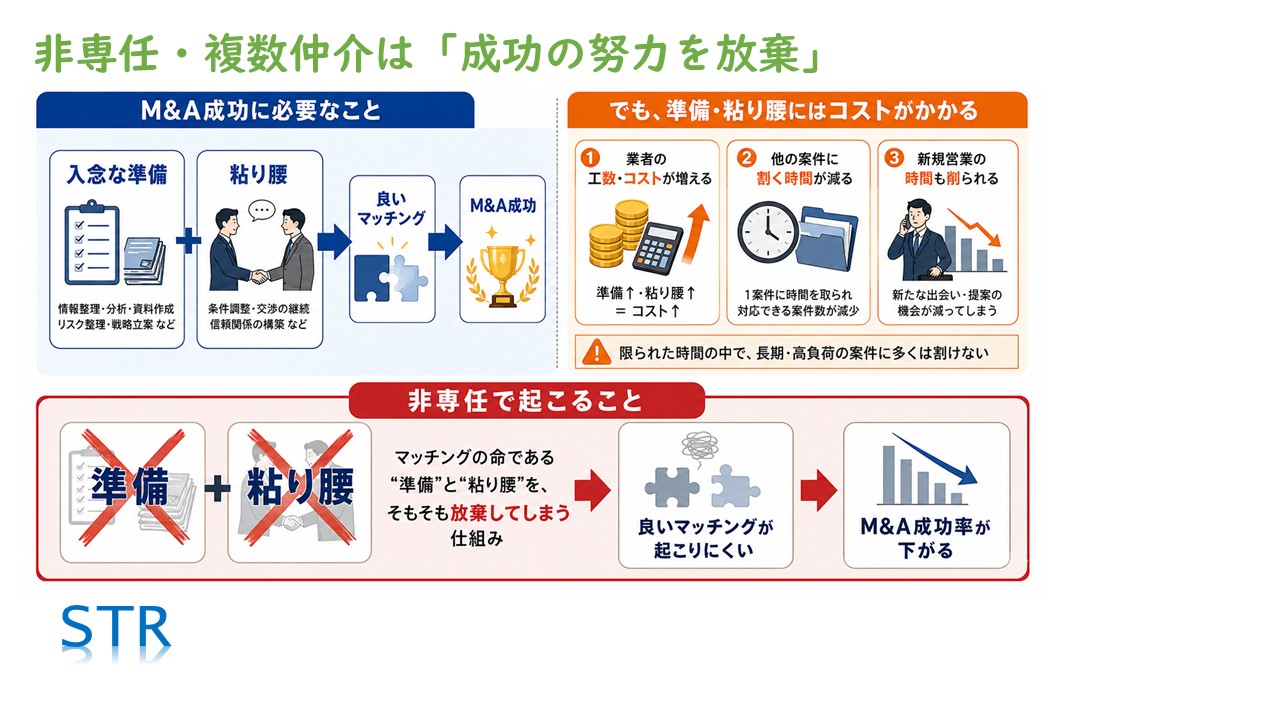
非専任・複数仲介は、「成功の努力を放棄」する仕組み
非専任をおすすめしない理由②:情報管理が崩壊する
▶ 動画の該当箇所:07:24〜
2章でお伝えしたとおり、M&A取引は、不動産とは段違いに情報管理が求められます。情報が無秩序に広がることは、絶対に避けなければなりません(07:38〜)。
M&Aは、検討中であることも知られてはいけない
非専任契約でも、もちろん守秘義務契約を結んだ相手にしか情報は出しません。ただ、守秘義務契約を過信するのは禁物です。秘密はうっかり漏れてしまうこともありますし、漏れたときに誰が漏らしたのかを特定するのは簡単ではありません(07:49〜)。
守秘義務契約があっても、情報が漏れることはある
秘密を守るもっとも効果的な方法は、その秘密を知る人の数をなるべく少なくすること、そして誰が秘密を知っているのかを常に把握することです。紙の上の契約で秘密を守る約束を取るのも大事ですが、それ以上にこの2つが大事なのです。専任でも完璧に守れるとは限りませんが、仲介を非専任にすることは、その努力を放棄するに等しいと言えます(08:07〜)。
秘密を守るには、秘密を知る人数を最小限にし、誰が知っているかを管理する
たとえば非専任で3社の仲介が同時に動くと、それぞれが我先にと、思いつく限りの別々の買い手候補にアプローチを始めます。秘密を知る人の範囲を管理することは、ほとんど不可能になります(08:37〜)。
非専任・複数仲介では、秘密は守れない
さらに気を付けたいのが、仲介・FA業者のモラルの問題です。非専任で競争している業者の担当者は、何としても他社より先に、自分のところで成約させたいと考えます。その気持ちが先走ると、対象会社の価値を実際よりずっと大きく見せる、誇大広告気味の営業トークをする業者が出てきます(08:51〜)。
非専任で競争する業者は、誇大広告気味の営業トークをしやすい
その場では買い手の食いつきがよくなるかもしれませんが、膨らみすぎた期待は、後のデュー・ディリジェンスで必ず剥がれます。値下げや破談のリスクを高めるだけで、売り手には何のメリットもありません(09:20〜)。
「誇大広告」は、デュー・ディリジェンスで必ずバレる
もう1つ怖いのが、打診先の選定での暴走です。売り手が絶対に知られたくない相手といえば、同業他社や主要な取引先が筆頭です。ところが、早い者勝ちの競争に放り込まれた非専任の業者は、時間を優先して打診を進めるので、そうした「声をかけてほしくない相手」の確認もそこそこに、手当たり次第に声をかけてしまうリスクが高まります(09:34〜)。
非専任の業者は、打診先の選定でも暴走しやすい
もちろん、こうしたことは専任契約でも起こり得ます。ただ、専任の業者なら、腰を据えて、売り手と相談しながら打診先を広げていく時間的な余裕があります。それが非専任になった途端にスピード勝負になるので、越えてはならない一線を踏み外す業者がぐっと増えると考えてください(10:01〜)。
専任のほうがリスクは少ない。スピード勝負でないので、慎重さが期待できる
非専任をおすすめしない理由③:画一的な情報開示ができず、入札が十分に機能しない
▶ 動画の該当箇所:10:38〜
3つめの理由は、「高く売る」という目的のど真ん中に関わる話です。会社を高く売るための最強の方法は、複数の買い手に同じ土俵で競ってもらう「競争入札」です。買い手は、競争相手がいなければ、自分の限界の価格を出してくることはありません。安く買えるなら安く買いたいので、必ず余力を残した価格を提示してきます(10:49〜)。
買い手は、1対1の交渉では余力を残した価格を出す
これは買い手が意地悪だという話ではなく、当たり前の経営努力です。逆に言えば、他社に取られるかもしれない状況に置かれて初めて、買い手は自分が出せる最大限の価格を真剣に考えてくれるのです(11:16〜)。
この入札を成立させるための大前提が、すべての買い手候補に、同じ情報を、同じスケジュールで開示することです。各社が同じ条件で検討するからこそ、「他社より高い札を入れないと買えない」という競争のプレッシャーが生まれます(11:33〜)。
入札を成立させるには、各社の条件を揃えることが重要
ところが、非専任で複数の仲介がばらばらに動くと、これが絶対にできません。2章でお伝えしたとおり、M&Aで買い手に届けるべき情報は、会社ごとのオーダーメイドで、量も密度も膨大です。それを仲介A社、B社、C社がそれぞれ勝手に資料を作り、勝手なタイミングで、勝手な相手に届けていくので、買い手ごとに、認識している会社の強みも経営資源も事業上のリスクも、てんでばらばらになります。情報が均一に出回っていない状況では、各社から入札された価格を比べる意味自体がなくなってしまいます(11:50〜)。
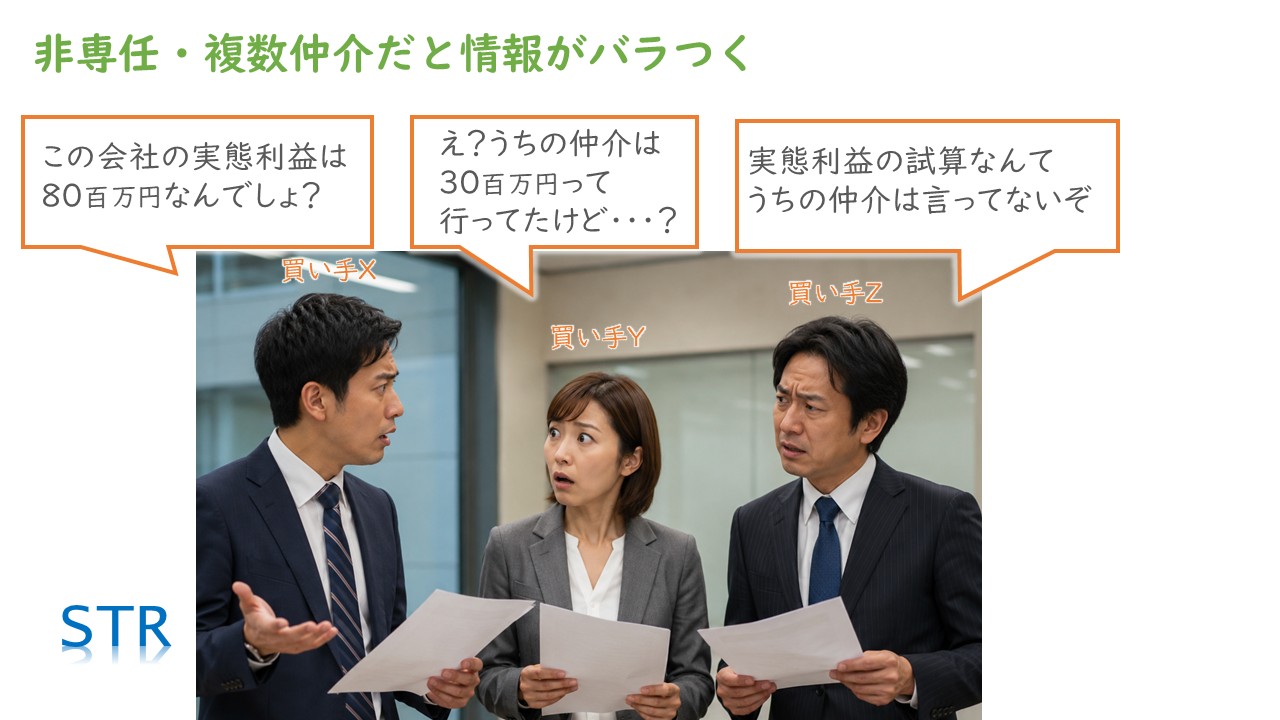
非専任・複数仲介では、買い手ごとに伝わる情報がばらばらになる
結果として、3社に頼んだつもりが、買い手と1対1の「相対交渉」が、ばらばらのタイミングで動くだけになってしまうのです(12:33〜)。
4.M&A仲介の非専任・複数仲介に関するよくある誤解
誤解①「3社に頼めば、3社が全力で動いてくれる」
▶ 動画の該当箇所:07:05〜
3社に頼んだから、それぞれが全力で動いてくれて3倍の力になる、というのは幻想です。3章の理由①のとおり、非専任の案件には業者が全力投球しないので、実際には3社とも2割の力しか出してくれず、トータルで見ても、1社に全力で任せたときより成果が低いことのほうが多いのです(07:05〜)。
3社に頼んでも、単純な足し算にはならない
誤解②「仲介会社同士を競わせれば、売却価格が上がる」
▶ 動画の該当箇所:12:46〜
仲介を3社並べたときに競争してくれるのは、仲介同士だけです。買い手同士の競争はほとんど起こらず、起こったとしてもその効果はかなり限られます。高く売るために必要なのは買い手同士の競争であって、仲介同士の競争には、価格を上げる力はないのです(12:46〜)。
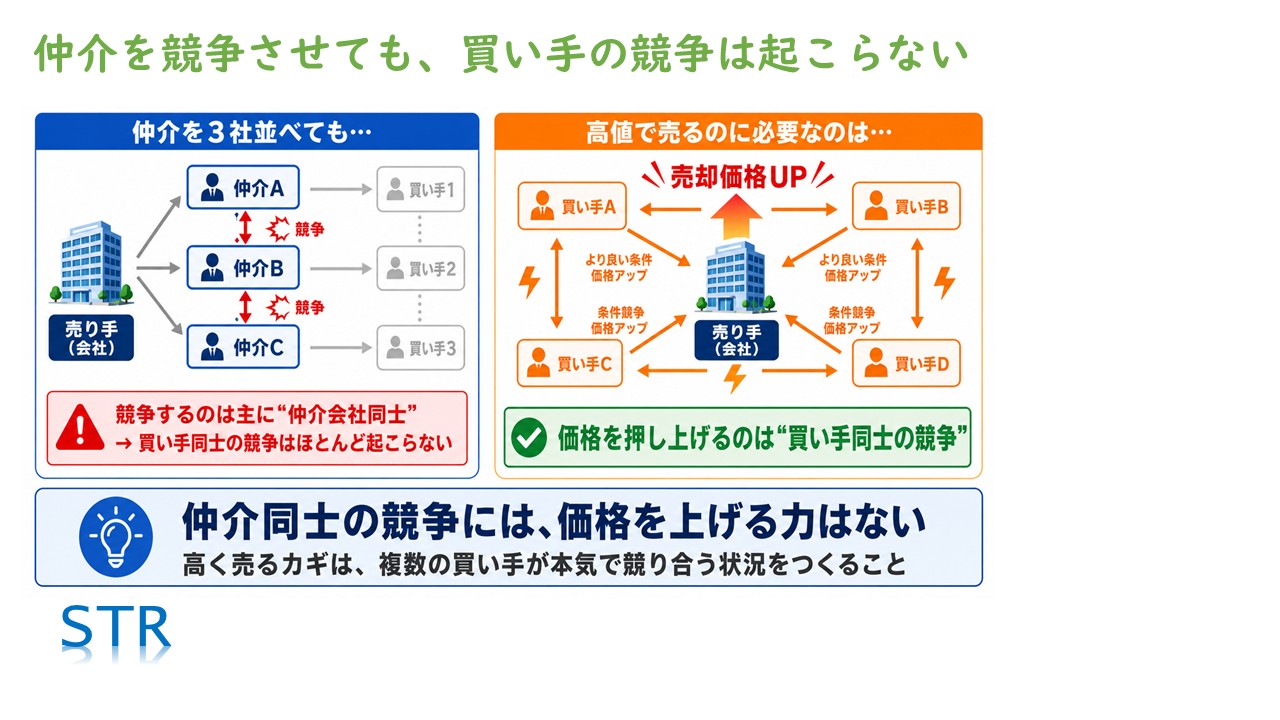
仲介同士の競争には、価格を上げる力はない
誤解③「専任契約にすれば、あとは業者に任せて安心」
▶ 動画の該当箇所:13:39〜
ここまでの話を聞くと、「では1社に絞って専任で任せれば安心なのか」と思われるかもしれません。これは半分正解で、半分不正解です。任せ方を間違えると、専任には専任の、なかなかシビアな落とし穴があります。次の5章で、その落とし穴と防ぎ方を見ていきましょう(13:39〜)。
5.M&A仲介との専任契約の落とし穴「死蔵在庫」
▶ 動画の該当箇所:13:55〜
専任契約の最大のリスクは、会社が「死蔵在庫」になること
▶ 動画の該当箇所:13:55〜
専任契約の最大のリスクは、あなたの会社が「死蔵在庫」になることです。死蔵在庫とは、業者が案件として抱えたまま、実質的には何もしていない、ほったらかしの状態のことです。たまたま買い手が向こうからやってくれば売れますが、積極的に買い手を探すことはしなくなっています(13:55〜)。
専任契約の最大のリスクは「死蔵在庫」
死蔵在庫とは、M&A業者が積極的に動かない状態
専任でも、業者は「売れない」と判断すると急速に手を抜く
▶ 動画の該当箇所:14:20〜
3章でお伝えしたとおり、M&Aのマッチングは、不成立に終わった場合、時間をかけて努力していればいるほど損失が大きくなります。これは専任でも非専任でも同じ構図です。ですから業者は、専任であっても「この案件はもう買い手が見つからないな」と思った瞬間に、急速に手を抜きます。買い手を探しているフリだけはしますが、実際にはほとんど何もしません(14:20〜)。
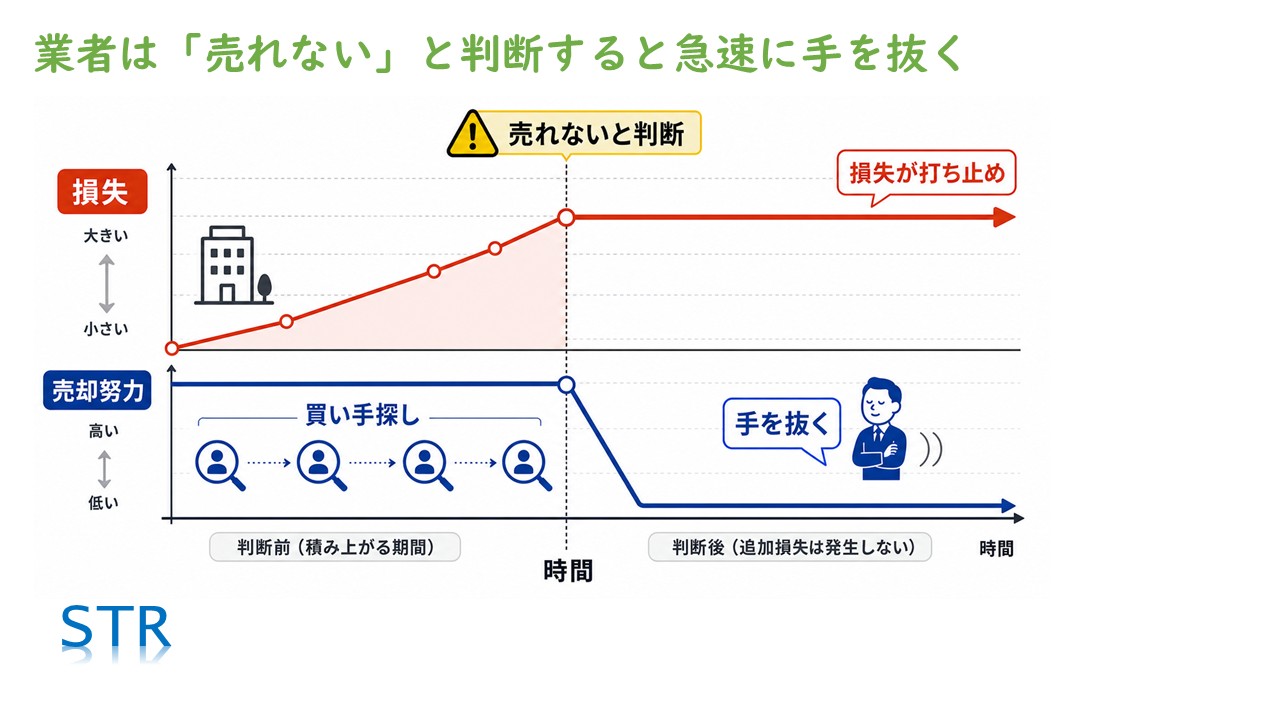
業者は「売れない」と判断すると、急速に手を抜く
売り手にとって、M&Aの時間はそれ自体が大事な資産
▶ 動画の該当箇所:14:50〜
こうなっても、売り手は専任契約で縛られているので、他の業者に頼むこともできないまま、半年、ひどいときは1年以上、ただ時間だけが過ぎていきます。中小企業の売り手には60歳前後の方が多いので、この1年は本当に重いものです。M&Aにおいて、時間はそれ自体が大事な資産なのです(14:50〜)。
死蔵在庫のまま、1年以上放置されることもある
6.専任契約で死蔵在庫を防ぐ2つの自衛策:契約前に「出口」を設計する
▶ 動画の該当箇所:15:11〜
だからこそ、専任契約を結ぶときは、必ず「出口」を設計してから契約してください。自衛策は2つあります(15:11〜)。
自衛策①:契約の解除条件を明確にし、定期報告を約束してもらう
▶ 動画の該当箇所:15:23〜
1つめは、契約の解除条件を明確にしておくことです。たとえば「契約から3カ月後であれば一方的に解除できる」といった条項を入れておくのが有力です。あわせて、1〜2週間に1回は定期報告をしてもらいましょう。業者がサボり始めたことを早く察知できますし、売り手がいつでも解除できる状態であること自体が、業者へのいい意味でのプレッシャーになります(15:23〜)。
自衛策②:テール条項の対象となる買い手の範囲を明確にする
▶ 動画の該当箇所:15:50〜
2つめは、テール条項の交渉です。テール条項とは、業者との契約が終わった後でも、一定期間内にM&Aが成立したら手数料を払ってください、という取り決めです。業者からすれば、苦労して紹介した買い手と、契約解除後にこっそり直接取引されたら報酬を取りっぱぐれるので、条項の存在自体は合理的なものです(15:50〜)。
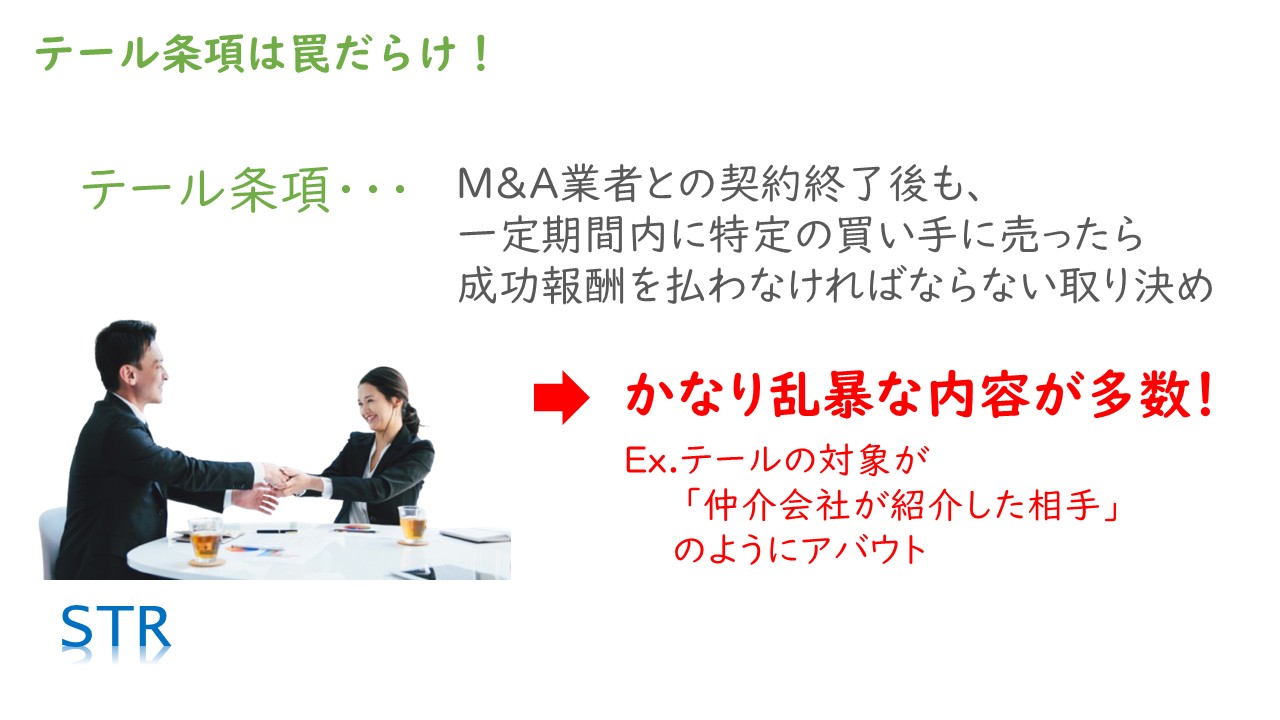
テール条項は、対象がアバウトなど乱暴な内容になっていることが多い
問題はその中身です。放っておくとかなり乱暴な内容になっていることがあり、特に多いのが、テールの対象が「仲介会社が紹介した相手」のような、とてもあいまいな内容になっているケースです。契約を解除するときに、どこまで進んだ相手が「紹介」の定義を満たすのかで、よく揉めるのです(16:20〜)。
ひどい担当者になると、「打合せ資料に社名が書かれていた、または口頭で社名が出た買い手候補は、すべてテールの対象だ」と主張してくることもあります。相手に連絡もしていないなら紹介でも何でもないと思いますが、大手仲介会社でも本気で言ってくる人がいるのです(16:42〜)。
「紹介」の定義で揉めるケースは多い
さすがに無理筋の主張だと思いますが、「もしかしたらトラブルになるかもしれない」と思うだけで、売り手は仲介会社を変えることにためらいを覚えます。それではあまりに理不尽です(17:03〜)。
テール条項が曖昧だと、売り手は業者を変えることをためらってしまう
だから、テール条項は、契約書にサインする前に必ず中身を詰めておいてください。一番のポイントは、テールの対象になる買い手の範囲を、誰が読んでも誤解しようのない形で明確にしておくことです。たとえば、トップ面談を行った相手や、実名付きの説明資料を開示し、その旨を速やかに売り手に開示した相手など、誰が見ても明確な契約内容にすべきです(17:16〜)。
テール条項の対象となる範囲を、契約書に明確に記載する
テール条項で起きやすいトラブルは、記事テール条項とは?M&A仲介・FAとの契約で売り手が不利益を被るトラブル事例3選で詳しく解説しています。
専任契約の条件交渉は「普通」であり「当然」
▶ 動画の該当箇所:17:48〜
この契約解除条件とテール条項の2つは、専任契約のデメリットを和らげる肝となる契約条件です。業者の中には「こんなところで交渉する人はいませんよ」と平気で言う人もいますが、決してそんなことはありません。絶対に手を抜かないようにしてください(17:48〜)。
業者のハッタリに騙されない。契約条件を詰めるのは、普通であり当然のこと
仲介・FA業界には、残念ながら問題のある業者も少なくありません。ただ、今回お伝えした非専任の問題は、業者の善し悪し以前の、ビジネスの構造の問題です。その構造を理解したうえで、出口を設計した専任契約を結び、業者の力を最大限に引き出してください(18:15〜)。
専任契約を結ぶかどうか迷ったときの考え方は、動画M&A仲介の「専任契約」は拒否すべき?契約解除した事例も紹介【M&A相談FAQ】もあわせてご覧ください。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
M&A仲介の非専任契約・専任契約の要点まとめ
- M&A仲介・FAを非専任で複数社に頼むと、高く売れるどころか安くなるリスクのほうが高く、売れる会社も売れなくなるおそれがある
- M&Aは不動産と違い、会社ごとにオーダーメイドの情報開示が必要で、しかも秘密厳守が鉄則
- 非専任をおすすめしない3つの理由は、①仲介・FAが本気で動かなくなる、②情報管理が崩壊する、③画一的な情報開示ができず入札が機能しない
- 高く売るために必要なのは買い手同士の競争。業者は1社に絞り、その業者に複数の買い手候補を連れてきてもらう
- 専任契約の最大のリスクは「死蔵在庫」。契約前に、解除条件(定期報告を含む)とテール条項の対象範囲を明確にして「出口」を設計する
非専任の業者の動き方や、テール条項で揉める場面は、スライドを使いながら説明している動画で見ると、より分かりやすいです。
▶ 動画を見る:M&A仲介を複数使うと失敗する!非専任がダメな理由と専任のリスクの防ぎ方(19分24秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、M&Aで会社を高く売るには、仲介・FA業者を1社に絞ったうえで、会社の魅力が伝わる説明資料(IM)を用意し、複数の買い手に同じ条件で競ってもらうことが大切です。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。