投稿日:2026.11.11 最終更新日:2026.11.11
テール条項とは?M&A仲介・FAとの契約で売り手が不利益を被るトラブル事例3選を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&A仲介・FAとの契約にある「テール条項」とは何ですか?売り手はどんな点に注意すべきですか?
A. テール条項は、M&A仲介会社やFAとの契約が終わった後でも、その業者が紹介した相手とM&Aが成立した場合には、業者に成功報酬を支払うという約束です。売り手と買い手がグルになって業者を外す、といった不正から業者を守るためのもので、それ自体には一定の合理性があります。しかし、「業者が関与・接触し、売り手に紹介した買い手」というテール条項の対象の範囲があいまいなため、業者を乗り換えた売り手が次の買い手探しで萎縮したり、契約を切られたくない業者の脅しに使われたり、まだ契約していない売り手が買い手側のテール条項に縛られたりするトラブルが実際に起きています。仲介・FAと契約する前に、テール条項の対象がどこまでなのかをよく確認することが大切です。
テール条項は、M&A仲介やFAといったマッチングの業者と契約すると、ほぼ必ず入ってくる契約条項です。そして、このテール条項によって思わぬ不利益を被る売り手さんがとても多い、やっかいな約束事でもあります。
中小企業の売り手さんが、仲介会社と契約するときに、わざわざ弁護士を雇って契約内容をチェックしてもらうことは少ないと思います。ただ、業者が出してくる契約書のファーストドラフトは、業者にとって都合のいい内容になっていることが多いものです。中身をよく確認しないまま押印してしまうのは、非常に危険です。
この記事では、YouTube動画「【初心者は見落としがち】M&A業者の『テール条項』悪用トラブル3選」の内容に沿って、テール条項の意味と目的、中小M&Aガイドラインが求めている限定、そして当社に寄せられたご相談から見えてきたテール条項のトラブル事例3つを解説します。
テール条項の動画と内容
- テール条項とは何か。なぜM&A業者との契約に入っているのか(04:17〜)
- 中小M&Aガイドラインが求めるテール条項の2つの限定(09:09〜)
- テール条項のトラブル①:対象となる買い手の範囲があいまいすぎる(13:06〜)
- テール条項のトラブル②:あいまいな範囲が、契約を切られないための脅しに使われる(19:24〜)
- テール条項のトラブル③:売り手の気づかないところで、売り手自身がテール条項の対象になっている(20:53〜)
- テール条項はこうすべき:中小M&Aガイドラインへの4つの提言(24:01〜)
M&Aの買い手探しがどんな順番で進み、どの段階からテール条項の対象になりうるのかは、図を順番に動かしながら説明している動画の14:15〜で見ると、いちばん分かりやすいです。
1.テール条項とは?M&A業者との契約が終わった後にも成功報酬が発生する約束
▶ 動画の該当箇所:04:17〜
テール条項の意味:契約終了後に業者抜きでM&Aが成立しても、成功報酬を払う
▶ 動画の該当箇所:04:23〜
テール条項は、M&A仲介会社やFAといったM&A業者を使って買い手を探したものの、その業者との契約期間中にM&Aが成立しなかった場合に問題になる、契約上の約束です。
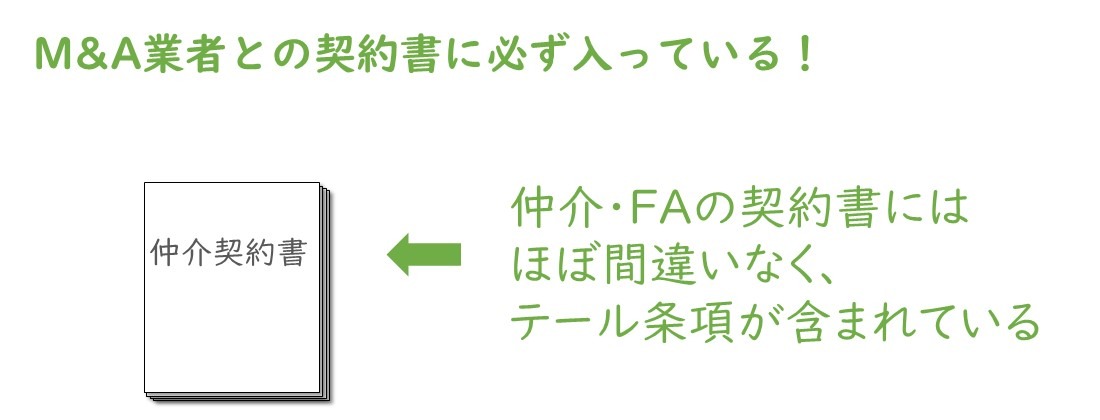
仲介・FAの契約書には、ほぼ必ずテール条項が入っている
具体的には、M&A業者との契約が終了した後に、その業者が紹介した相手先とM&Aの交渉が復活し、結果的にその業者抜きでM&Aが成立した場合に、もう契約が切れたはずの業者にも成功報酬を支払わなければならない、という約束です。このとき、もし別のM&A業者を使っていたら、2つの業者に二重に手数料を払わなければならないことになります(04:39〜)。
契約が切れた後でも、元の業者から成功報酬を請求される
テール条項は、まっとうなM&A業者を「見せかけの破談」から守るための約束
▶ 動画の該当箇所:05:17〜
「契約が切れた後にまで、なぜM&A業者にお金を払わなければいけないのか」と思われる方も多いでしょう。ただ、これはM&A業者の正当な利益を守るために必要な契約内容だと言われています。まっとうなM&A業者が、悪質な売り手や買い手にだまされることを防ぐための約束なのです(05:26〜)。
たとえば、あるM&A仲介会社の仲介で売り手と買い手が交渉をしていて、M&Aが成立間近だったとします。このときに売り手と買い手が示し合わせて、仲介会社には交渉が破談したかのように見せかけ、いったんM&Aをストップさせます。そして、それぞれ仲介会社との契約を解除してから交渉を復活させ、もともとの仲介会社抜きでM&Aを成立させてしまう。もしテール条項がなかったら、仲介会社はこんなとき、成功報酬を一切もらえなくなってしまいます(05:47〜)。
売り手と買い手をマッチングして、交渉のお膳立てをした以上、仮にM&A成立の直前に契約が切れていたとしても「当社の貢献は明らかなのだから、それに見合う対価を払ってください」というのは、いたってフェアな発想だと思います(06:35〜)。
中小M&Aガイドラインも、テール条項に一定の合理性を認めている
▶ 動画の該当箇所:06:57〜
テール条項の必要性は、国が作った中小M&Aガイドラインでも理解されています。動画を収録した2024年6月当時の中小M&Aガイドライン(第2版)には、次のように書かれています。
これは、M&A専門業者が人的・物的コストを費やして譲り渡し側のM&A成立直前にまで達した際に、譲り渡し側が当該M&A専門業者の手数料の発生を防ぐため、あえて当該M&A専門業者との契約を終了させ、その後に当該M&Aを実行しようとするようなケース等を念頭に置かれる規定であり、それ自体は一定の合理性が認められる。
(出典:中小企業庁「中小M&Aガイドライン(第2版)」74頁)
テール条項そのものがフェアな約束事であることは、国も認めているところだと思います(07:43〜)。
2.中小M&Aガイドラインが求めるテール条項の2つの限定:期間と相手
▶ 動画の該当箇所:07:52〜
業者側に問題があって契約を切っても、テール条項は発動しうる
▶ 動画の該当箇所:07:52〜
一定の正当性があるテール条項ですが、この約束事がM&A業者とのトラブルのもとになっていたり、トラブルを恐れて売り手さんが萎縮してしまったりするケースがよく見られます。
たとえば、仲介会社A社を使ってM&Aを目指していた売り手さんが、A社の担当者があまりに経験不足で「この担当者では、決まるものも決まらない」と見切りをつけ、A社との契約を解除して別の仲介会社に乗り換えようとした場合です(08:08〜)。
このように、売り手にはまったく悪意がなく、仲介会社側の問題で契約が切れた場合でも、テール条項が発動することはありえます。売り手はテール条項に引っかかるかもしれない行動が取れなくなるので、M&Aをスムーズに進めることがとても難しくなってしまいます。これは、本来のテール条項の趣旨から外れた、売り手に対する不当な制限と言ってもいいと思います。そこで中小M&Aガイドラインの第2版では、テール条項は限定的に運用されるべきだとしています(09:09〜)。
業者側の問題で契約を切っても、テール条項は発動しうる
中小M&Aガイドラインは、テール条項の限定的な運用を求めている
中小M&Aガイドラインの改訂の動きは、動画「M&A仲介に国もお怒り?中小M&Aガイドラインが強烈改訂!」でも解説しています。
限定①:テール期間は、最長でも2年〜3年以内が目安
▶ 動画の該当箇所:09:16〜
テール条項のあるべき限定の1つめは、適用される期間の限定です。ガイドラインには、次のように書かれています。
しかしながら、テール期間が不当に長期にわたる場合には、その後の譲り渡し側の自由な経営判断を損なうおそれがある。したがって、テール期間は最長でも2年~3年以内を目安とすることが望ましい。
(出典:中小企業庁「中小M&Aガイドライン(第2版)」74頁)
要するに、一定期間待てば、テール条項を気にせず自由に買い手探しができるようにしましょう、ということです。テール条項は、M&A業者との契約が終わった後の売り手の行動を縛る条項なので、無期限ではなく必ず期間を設定し、少なくとも2年か3年待てば自由に動けるようにしましょう、ということです(09:45〜)。
テール期間が過ぎれば、自由に買い手探しができる
限定②:テール条項の対象は、業者が関与・接触し、売り手に紹介した買い手のみ
▶ 動画の該当箇所:10:14〜
2つめは、テール条項の対象となる相手の限定です。ガイドラインには、次のように書かれています。
また、テール条項の対象となる事業者を、当該M&A専門業者が関与・接触した譲り受け側だけでなく、無限定とする場合には、譲り渡し側が当該M&A専門業者の手数料の発生(場合によってはこれに関する紛争リスク)を懸念し、新しくM&Aを実行すること自体を断念せざるを得なくなってしまうおそれがある。したがって、テール条項の対象は、あくまで当該M&A専門業者が関与・接触し、譲り渡し側に対して紹介した譲り受け側のみに限定すべきである。
(出典:中小企業庁「中小M&Aガイドライン(第2版)」74頁)
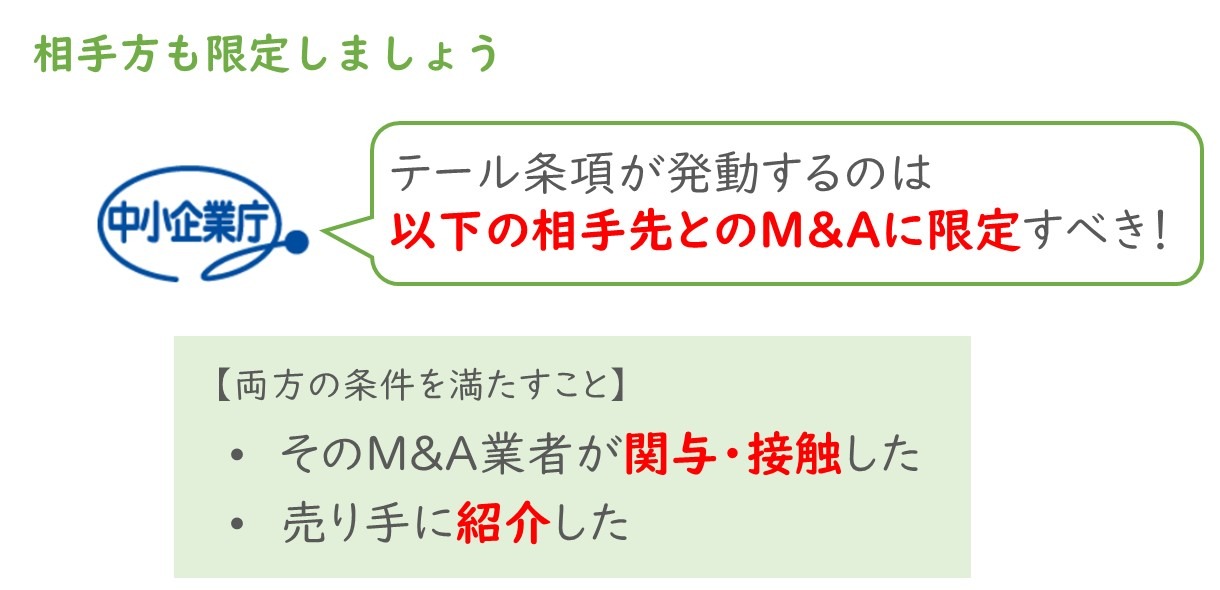
テール条項の対象は「関与・接触」と「紹介」の両方を満たす相手に限る
これも当然のことで、仲介会社との契約期間中に紹介されることもなかった、まったく新しい買い手に売るのであれば、それはどう考えても前の仲介会社の成果ではありません。テール条項の対象はあくまで、その業者が関与・接触し、売り手に紹介した買い手だけに限るべきだ、ということです(10:54〜)。
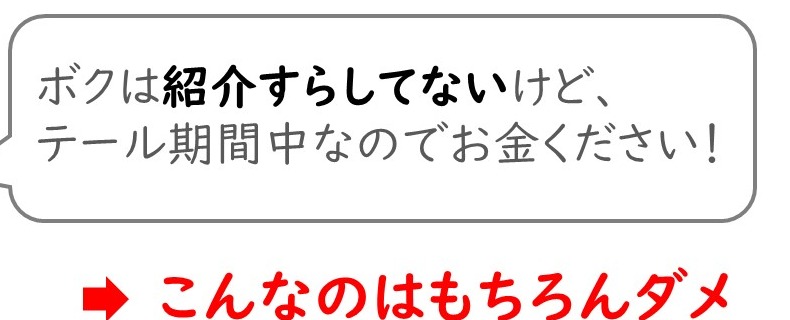
紹介もしていない相手まで対象にするのは認められない
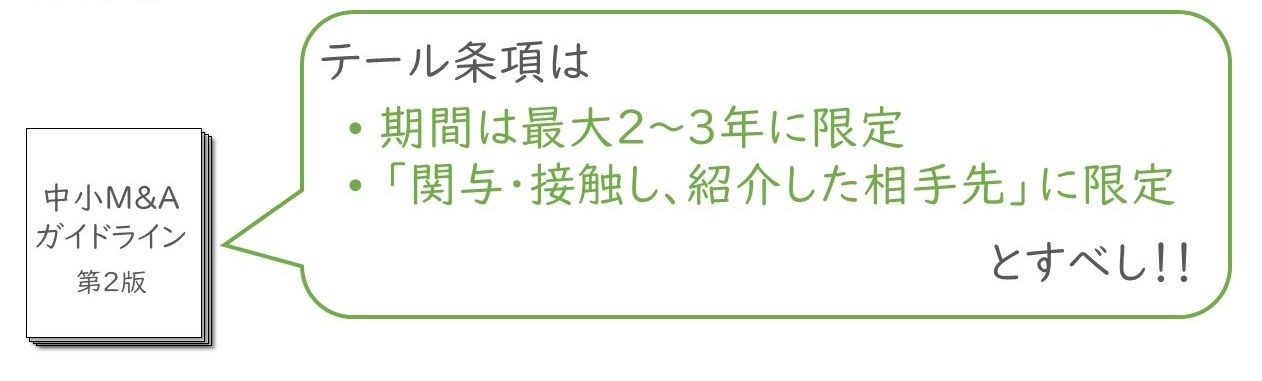
中小M&Aガイドライン(第2版)が求めるテール条項の2つの限定
テール条項の趣旨から考えれば、この2つは当然なされるべき限定です。実際、多くのM&A仲介会社などは、ガイドラインが求めるテール条項の限定を一応守っていると思います(11:55〜)。
3.テール条項のトラブル①:対象となる買い手の範囲が、まだまだあいまいすぎる
▶ 動画の該当箇所:12:37〜
ここからは、テール条項によって現実にどんな問題が起きているのかを、当社にご相談にいらっしゃる売り手の方がよく抱えているトラブルや懸念から、3つご紹介します。
1つめは、最初に契約したM&A仲介会社の能力が足りなかったので契約を終了し、別の仲介会社と契約して、今度こそいい買い手を見つけようとしたときに発生する問題です。テール条項の対象者が、まだまだあいまいすぎるのです(12:51〜)。
「関与・接触」して「紹介した」買い手とは、どこまでなのか
▶ 動画の該当箇所:13:14〜
多くのM&A仲介会社の契約書には、ガイドラインのとおり「当社が関与・接触して紹介した買い手にだけ、テール条項が適用されます」と書いてあります。つまり、「関与・接触した」と「売り手に紹介した」の両方を満たす買い手候補だけが、テール条項の対象になるということです。
M&Aをしたことのない方なら、これでテール条項の対象者が明確になっていると思うかもしれません。ただ、実際の中小企業M&Aの現場を見ると、この限定の仕方では、テール条項に引っかかるのかどうか判別できない買い手候補が、かなり大量に出てきてしまいます。
テール条項の対象かどうか判別できない買い手候補が、大量に出てくる
M&Aの買い手探しは、打合せ→匿名情報→詳細情報→トップ面談→条件提示の順に進む
▶ 動画の該当箇所:14:15〜
M&A仲介会社は、何もないところからいきなり買い手を連れてくるわけではありません。まず、どんな買い手に声をかけていくかのリストを売り手と一緒に作成し、その中から優先順位を決めて打診していきます(14:24〜)。
このとき、いきなり社名を出して「この会社を買いませんか」と言うのではなく、ノンネームシートという、どの会社が売りに出ているのか分からないようにぼかした匿名情報だけを見せて、「まだ名前は言えませんが、このエリアでこんな事業をしている、このくらいの規模の会社の買収に興味はありませんか」と、幅広く打診して回ります(14:38〜)。
その中で「どんな会社なのか見てみたい」と言ってくれた買い手候補に、社名やビジネスの内容、決算の内容などの詳しい情報を見せていきます。それでもなお「買収したい」と言ってくれた買い手と、トップ面談をしたり、入札で希望する買収額を提示してもらったりしながら、M&Aの交渉が進んでいきます(15:05〜)。
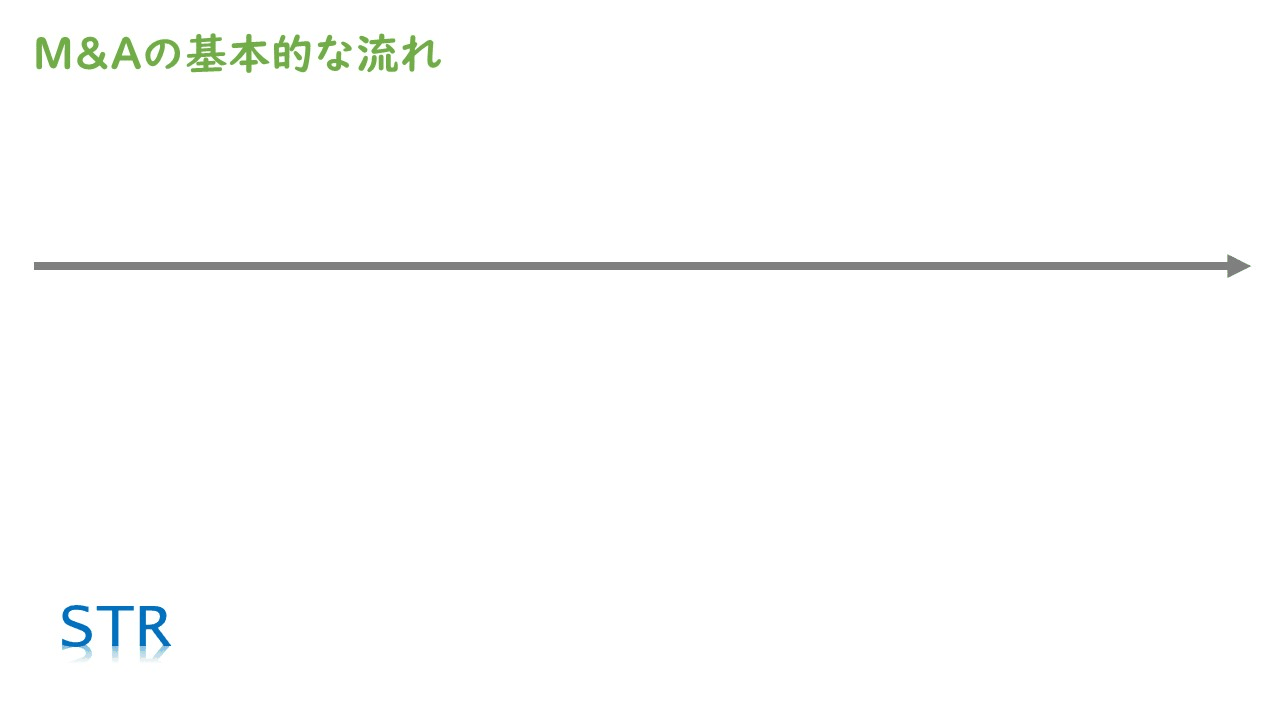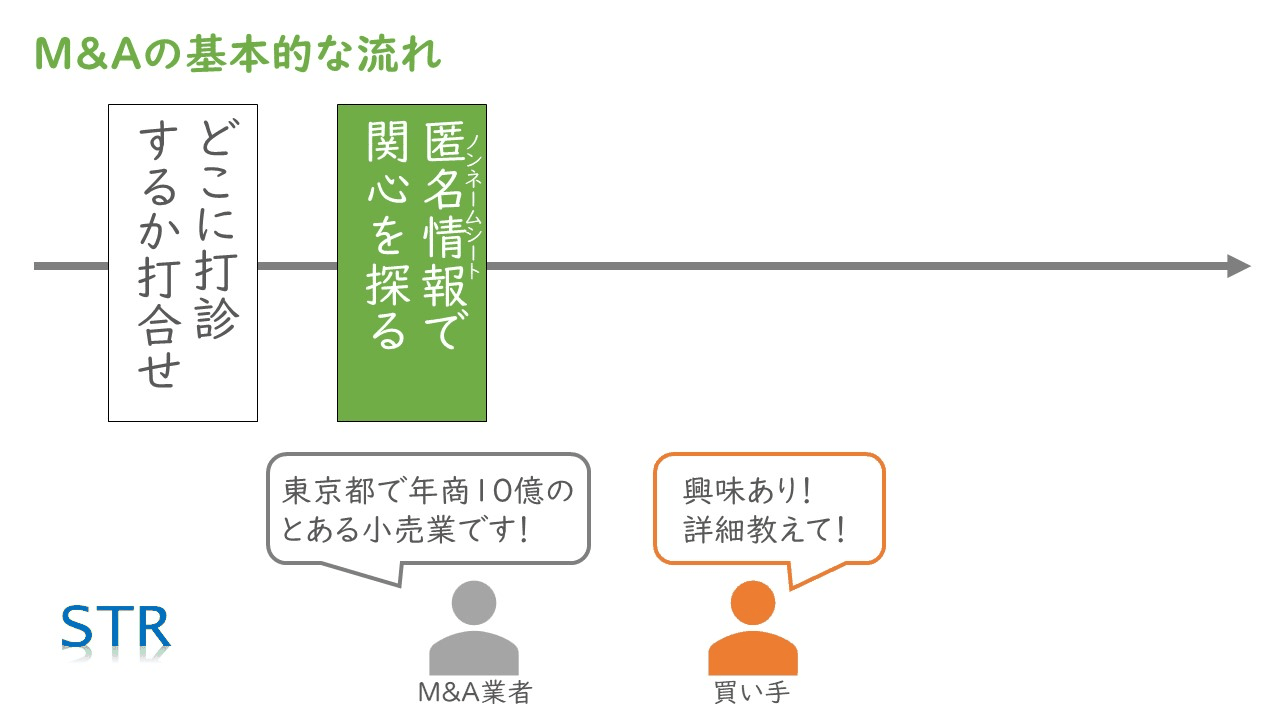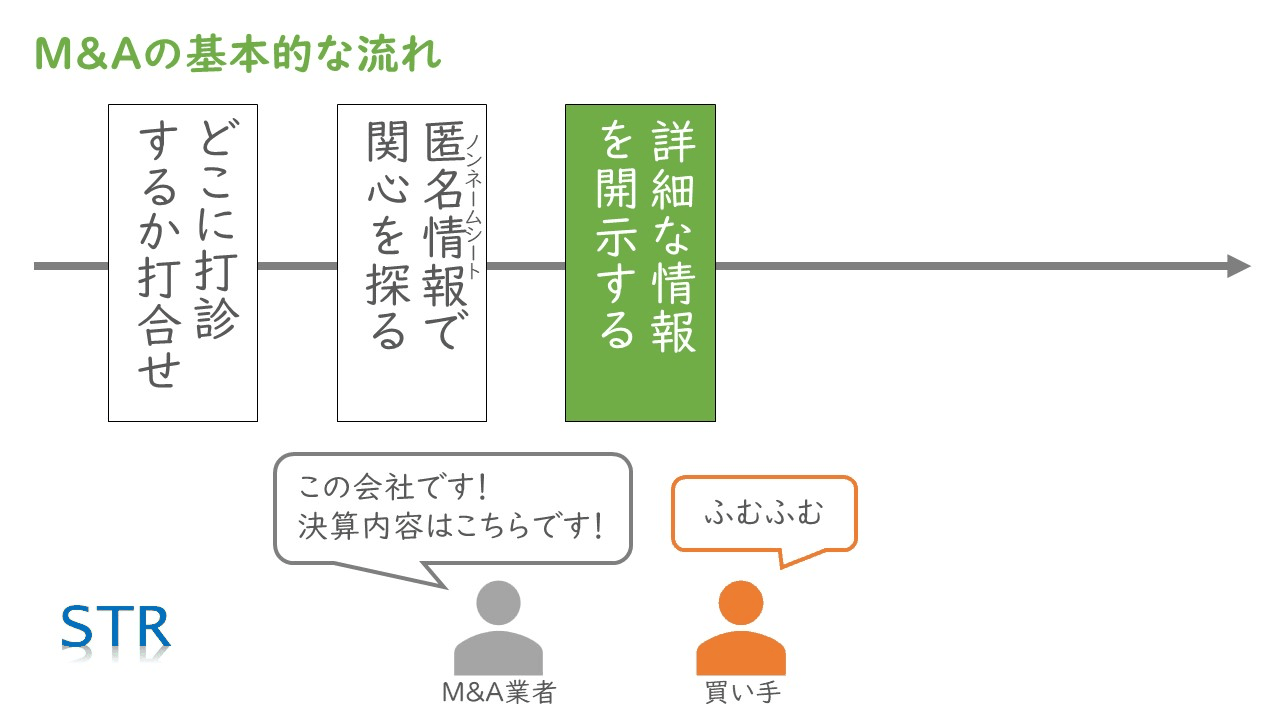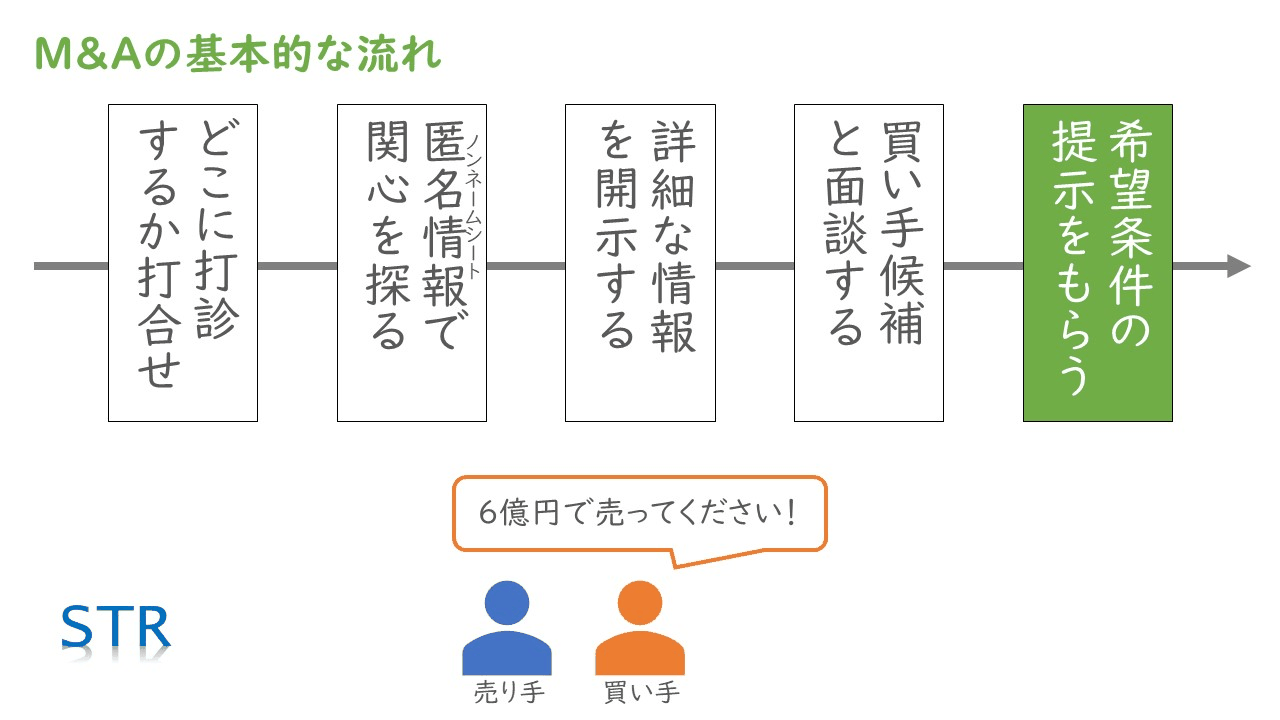
M&Aの買い手探しの基本的な流れ
トップ面談までなら「紹介」。では匿名情報を見せただけの相手は?
▶ 動画の該当箇所:15:20〜
では、ガイドラインの「関与・接触し、売り手に紹介した」とは、どこまで行ったら「紹介」になるのでしょうか。
トップ面談まで行った相手なら、それは「紹介」でいいと思います。そこまで行けば、仲介会社として一定の成果を認めていいでしょう(15:43〜)。
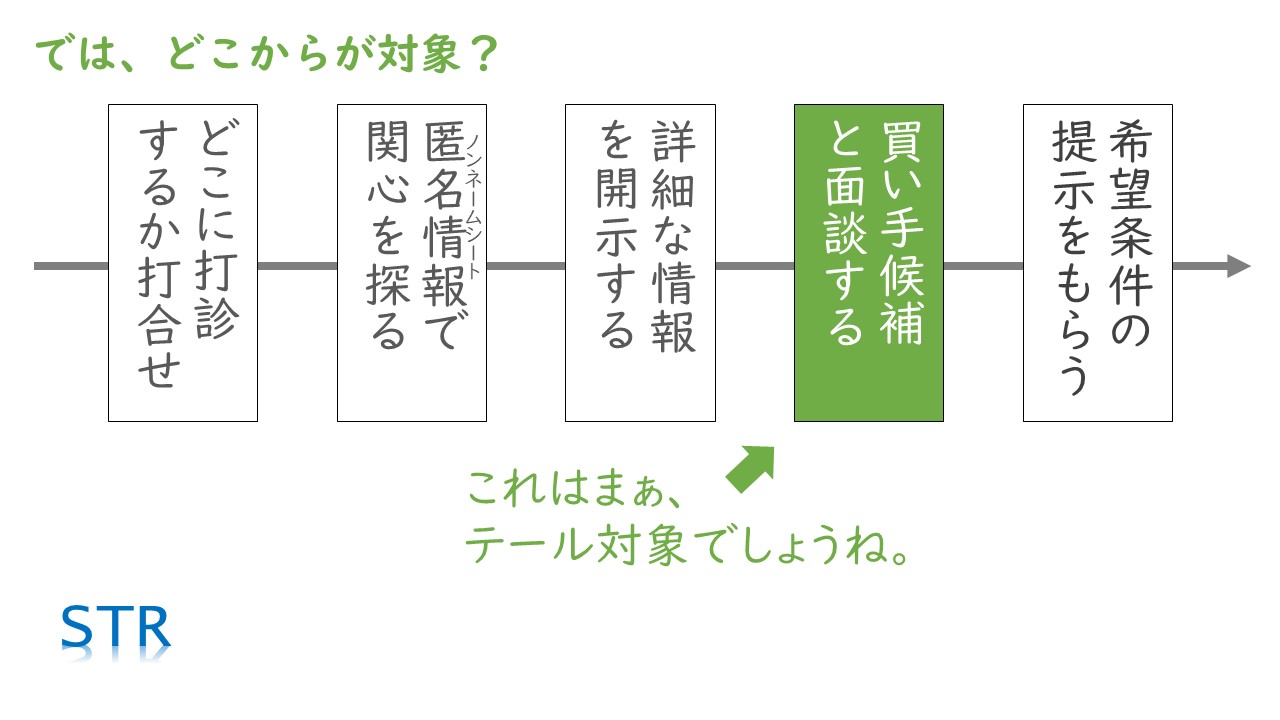
トップ面談まで進んだ相手は、テール条項の対象と考えてよい
でも、たとえば1枚の紙に書いた匿名の情報を見せただけで「当社は今、こういう会社の買収には興味がない」と断られた買い手候補であっても、テール条項に引っかかるのではないか、という懸念が出てきます。匿名とはいえ資料を見せている段階で、その買い手候補に、仲介会社は一応関与・接触しているからです(15:51〜)。
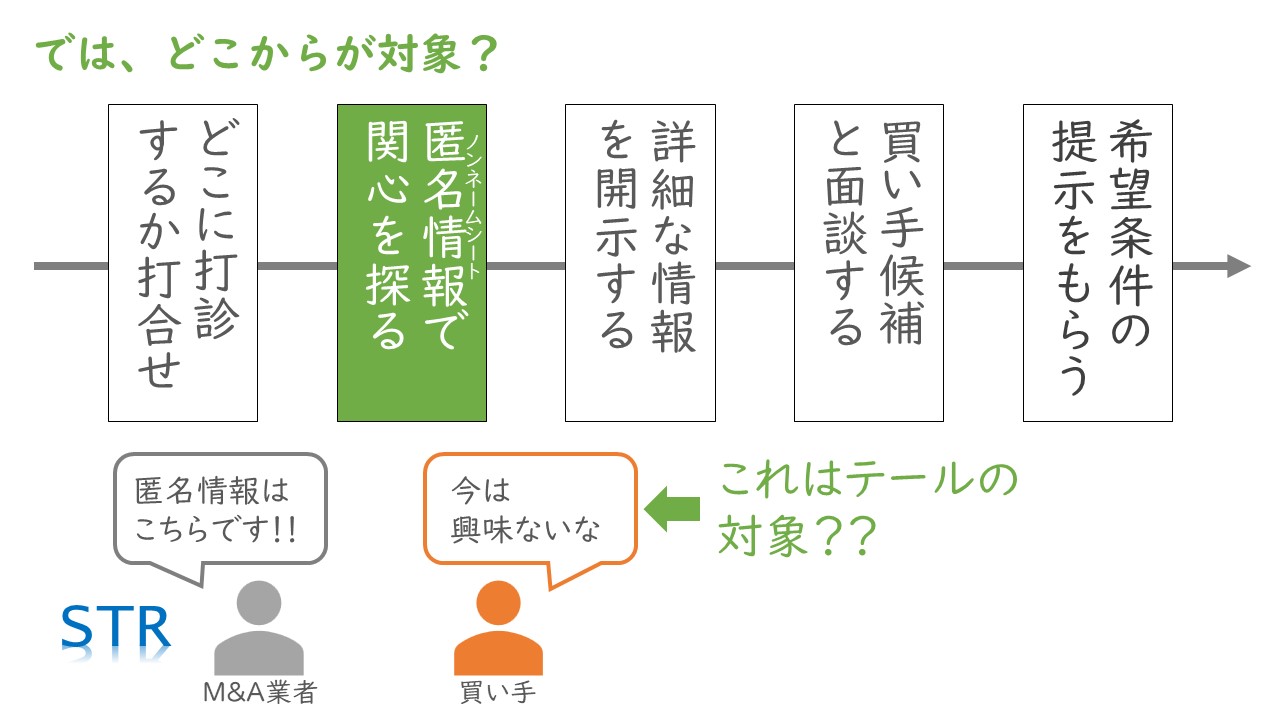
匿名情報を見せただけで断られた相手も、テール条項の対象?
実際に裁判で争ったときに、匿名の紙を1枚見せただけで手数料が発生するという主張が認められるのかどうかは分かりません。ただ、売り手からすれば、多額の成功報酬を請求されるかもしれない時点で、再び声をかけるのが非常に難しい候補先になってしまいます(16:17〜)。
代表電話への電話や、一方的なメールでも「関与・接触」になるのか
▶ 動画の該当箇所:16:42〜
これを心配し出すと、資料を持っていくどころか、代表電話に電話をしただけ、一方的にメールを送りつけただけでも、関与・接触したことになるのではないかと思えてきます。
そのため、新しい仲介会社なら「この買い手候補の社長に直接売り込みができます」という有望なケースでも、前の仲介会社が匿名の資料をその買い手候補の総務にメールで一方的に送っていたというだけで、怖くなって候補先から外してしまうことがあるのです(17:04〜)。
打合せ資料に名前が載っただけで「すべてテール条項の対象」と主張する業者もいる
▶ 動画の該当箇所:17:27〜
さらにその前の段階、どこにノンネームシートを持っていくかを打ち合わせている段階で「こういう相手に持っていってもいいのではないですか」と提案することも、一応、買い手を売り手に紹介したことになりえます(17:34〜)。
それを言い出せば、打合せで見せた資料の片隅に名前が書いてある買い手候補は、すべて紹介したことになる、とまで言えてしまいます。もう1つの条件である「関与・接触」についても、仲介会社は幅広い買い手と「何か良い案件が出てきたら紹介します」という包括的な仲介契約を結んでいることがあるので、その売り案件とはまったく関係のないところで関与・接触していることもあるでしょう(17:50〜)。
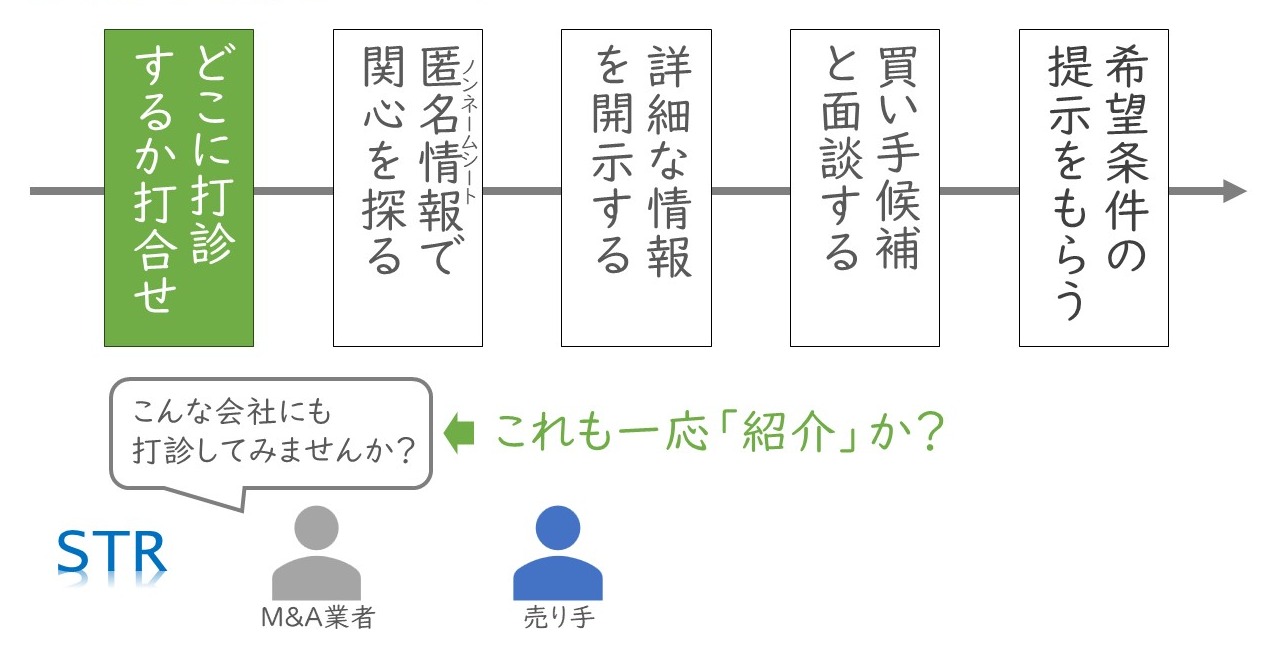
打診先を相談する打合せの段階も「紹介」になるのか
これは少しこじつけっぽい解釈だと、自分でも思います。でも本当の話として、「打合せのときに配布した資料に名前が書いてあった買い手候補は、すべてテール条項の対象になります」と主張している仲介会社が、実際にあります(18:28〜)。
打合せ資料に名前があれば「すべてテールの対象」と主張する仲介会社もある
請求を恐れた売り手は萎縮し、次の買い手探しの選択肢が狭まる
▶ 動画の該当箇所:18:53〜
さすがにここまで来ると仲介会社の主張も無理があり、実際に裁判になったら認められない可能性も高いと思います。ただ、多くの売り手さんは、何千万円という請求がかかるトラブル自体を避けようとします。どうしても萎縮してしまい、次の買い手探しの選択肢が大幅に狭められてしまう、ということが実際に起きているのです(19:00〜)。
4.テール条項のトラブル②:あいまいな範囲が、契約を切られないための「脅し」に使われる
▶ 動画の該当箇所:19:24〜
2つめは、1つめの続きです。テール条項のあいまいな範囲を悪用して、M&A業者が、契約を切られないための脅しに使っているというものです。
仲介会社の能力が低いので契約を打ち切ろうとしている売り手に対して、契約を切られたくない業者が「当社と契約を切っても、ほとんどの有力な買い手はテール条項の対象になっていますから、実質的に3年間はM&Aができなくなりますよ」といった脅しをかけているケースです(19:39〜)。
契約を切られたくない業者が、テール条項を脅しに使う
仲介会社の担当者にとっては、自分の力不足を理由に契約を切られるのは、何としても避けたいことでしょう。そのため、こうしたはったりで無理やり契約を維持しようとする担当者もいるのでしょう(20:00〜)。
売り手さんからすれば、仮に仲介会社が、お客様でも何でもない、ただ名前を知っているだけの会社を書いておいて「これは当社のクライアントで、御社に強い興味を持っているんですよ」とはったりをかけていても、それを見抜くことはできません(20:19〜)。
このように、M&A業者の悪質な脅しに利用されていることは、テール条項が抱えている大きな問題だと思います(20:37〜)。
5.テール条項のトラブル③:仲介契約をしていない売り手が、買い手側のテール条項に縛られる
▶ 動画の該当箇所:20:53〜
仲介会社は買い手とも契約しており、買い手側にもテール条項のような取り決めがある
▶ 動画の該当箇所:20:53〜
3つめは、売り手が気づかないところで、売り手自身がテール条項の対象になっているというものです。最近、多くなってきたと感じています。
M&A仲介会社の場合は、買い手とも契約を結びます。当然そちらにも、テール条項のような取り決めが含まれています。だから、売り手はまだM&A仲介会社と契約していないけれど、買い手はすでに契約を結んでいるという状況だと、売り手はテール条項に縛られていなくても、買い手はテール条項に縛られている、ということが起こりえます(21:07〜)。
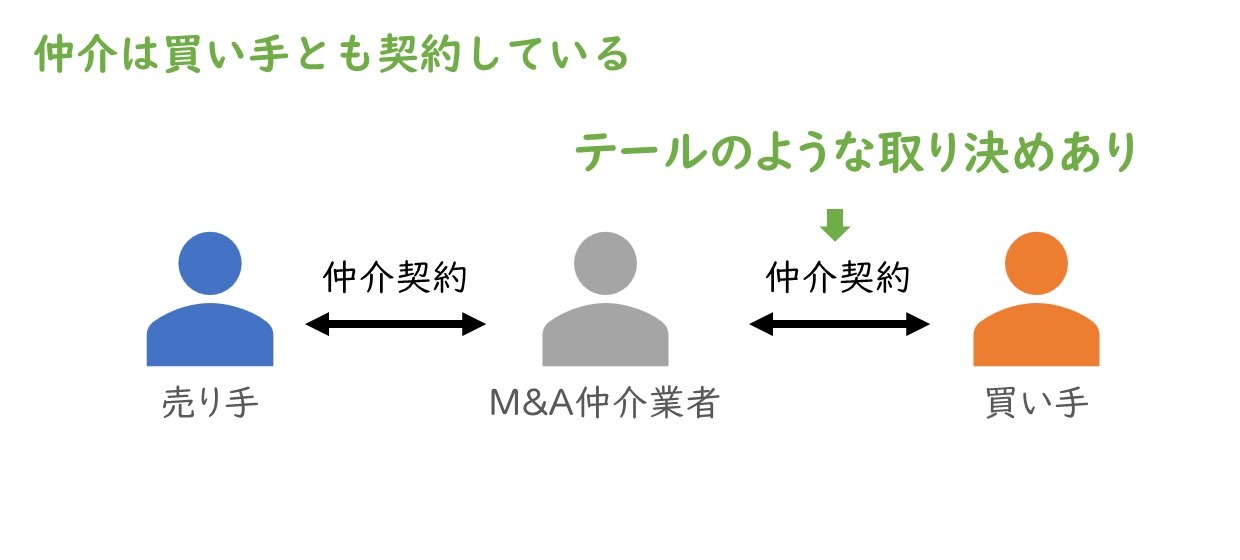
仲介会社は買い手とも契約しており、買い手側にもテールのような取り決めがある
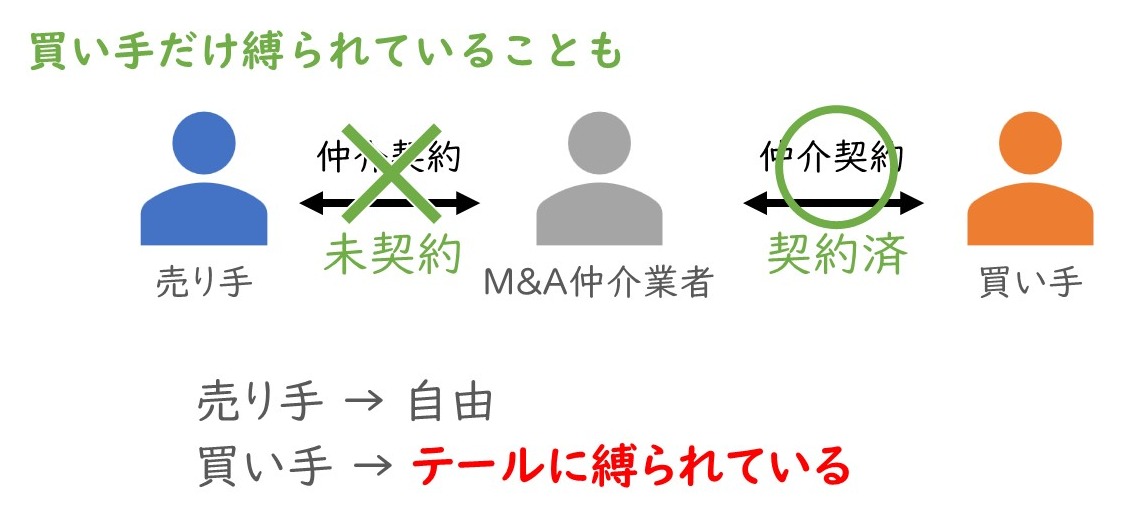
売り手は未契約でも、買い手だけがテール条項に縛られていることがある
「仲介契約はまだ結構です。先に買い手候補と会ってみませんか」に注意
▶ 動画の該当箇所:21:35〜
この構造でトラブルになりやすいのが、M&A仲介会社が売り手に強引に営業を仕掛けているケースです。最近よく「まだ仲介契約は結ばなくてもいいですから、有力な買い手候補と一度面談してみませんか」と言われることがあります(21:45〜)。
契約前に買い手候補との面談を勧める営業に注意
売り手さんが「自分はまだ契約していないから問題ないだろう」と気楽な気分で、その話に乗って買い手と会ってしまうと、かなり大変なことになります(22:00〜)。
有力な買い手ほど、その仲介会社を通さないとM&Aを進められなくなる
▶ 動画の該当箇所:22:14〜
その買い手候補が、まったく検討に値しない相手であれば問題ありません。大変なのは、それなりに良い相手で、有力な譲渡先の候補になってしまった場合です。売り手は縛られていなくても、買い手はその仲介会社に縛り付けられているので、実質的に、その仲介会社を通さずにその相手とM&Aを進めることができなくなってしまいます(22:14〜)。
有力な買い手ほど、その仲介会社を通さないと話が進まない
話を進めたい段階になって、超高額な手数料体系を示されることも
▶ 動画の該当箇所:22:38〜
M&A仲介会社も、それを狙っているのでしょう。売り手がその買い手候補と話を進めたいと思った段階で初めて、超高額な手数料体系を売り手に提示する仲介会社もあるようです。「当社と仲介契約をしない限り、あの買い手とは話を進められませんよ」と言って、仲介契約の締結を迫るようです(22:45〜)。
このように、本来はまじめなM&A業者の正当な利益を守り、フェアな取引を保証するはずのテール条項が、実際には売り手の行動を不当に制限したり、業者の強引な営業手法に悪用されたりしている面も、よく見かけます。これからM&A業者との契約を考えている方は、十分注意してください(23:05〜)。
6.テール条項に関するよくある誤解
誤解①「中小M&Aガイドラインどおりの契約なら、テール条項のトラブルは起きない」
▶ 動画の該当箇所:11:55〜
多くのM&A仲介会社などは、ガイドラインが求めるテール条項の限定を一応守っていると思います。それ自体は良いことです。ただ、ガイドラインどおりに限定された契約にしたから、テール条項をめぐる問題が起きていないかと言うと、実はたくさん起きています。そしてその多くは、売り手が将来の選択肢を奪われるという形でです(12:05〜)。
3章〜5章で見たとおり、「関与・接触し、売り手に紹介した買い手」という限定の仕方では、どこまでがテール条項の対象なのかがはっきりせず、それがトラブルのもとになっています。
誤解②「テール条項は、M&A業者が手数料を取るための不当な条項だ」
▶ 動画の該当箇所:05:17〜
テール条項そのものは、不当な条項ではありません。売り手と買い手が示し合わせて、成立間近のM&Aを見せかけで破談にし、業者との契約を切ってから業者抜きでM&Aを成立させる、といった不正からまっとうなM&A業者を守るための約束で、中小M&Aガイドラインも一定の合理性を認めています(06:57〜)。問題は、テール条項があることではなく、その期間や対象の範囲が、売り手の自由な判断を不当に縛るものになっていないかです。
誤解③「まだ仲介契約を結んでいないから、仲介会社が紹介する買い手候補と会っても問題ない」
▶ 動画の該当箇所:21:45〜
売り手がまだ仲介契約を結んでいなくても、買い手がすでにその仲介会社と契約していれば、買い手はテール条項のような取り決めに縛られています。その買い手が有力な譲渡先の候補になった場合、実質的に、その仲介会社を通さずにM&Aを進めることはできません。「契約は後でいいので、まず会ってみませんか」という誘いには、注意が必要です(22:00〜)。
7.テール条項はこうすべき:中小M&Aガイドラインへの4つの提言と、契約前に確認すること
▶ 動画の該当箇所:24:01〜
最後に、日々お客様のご相談を受ける中で、私が個人的に「テール条項はこうしたほうがいいのではないか」と考えていることを、中小M&Aガイドラインへの提言という形で4つご紹介します。売り手の皆さんは、仲介会社などと個別に契約を結ぶときの参考にしていただければと思います(03:12〜)。
提言①:テール条項の対象を「トップ面談まで進んだ相手」などと具体的に定める
▶ 動画の該当箇所:24:16〜
1つめは、テール条項の対象をもっと具体的に明記することを義務づけることです。「関与・接触し売り手に紹介した買い手」というおおまかな表現ではなく、「トップ面談まで進んだ相手に限る」「詳細な説明資料を提供し、そのことを売り手に報告した相手に限る」といった具体的な取り決めを、契約書で明確にすべきだとしてほしいと考えています(24:24〜)。
問題の根源は、テール条項に引っかかる相手の範囲が分かりづらいことです。よく分からないからこそ、請求を過剰に恐れて萎縮してしまう売り手さんがいます。テール条項の範囲は、誰が見ても「この相手」と分かるようになっているべきだと思います(24:46〜)。
また、テール条項の対象となる相手の範囲は、売り手が事前に検証できる必要があるとも考えています。M&A業者が「接触しました」と言っていても、本当にしかるべき役職の方に直接売り込んだのか、代表電話に一度かけてみただけなのか、あるいは実は接触などしておらず虚偽の報告をしているのかは、売り手には確認のしようがありません。トップ面談のように売り手本人が相手とコンタクトできたという決め方がいちばんフェアだと思いますし、少なくとも、誰にどう接触したかをタイムリーに報告した場合に限るとすべきだと思います(25:11〜)。
提言②:本来あるべきテール条項の範囲を、ガイドラインに例として示す
▶ 動画の該当箇所:25:53〜
2つめは、国が本来あるべきと考えるテール条項の範囲を、ガイドラインに明記することです。
テール条項の範囲は、本来は当事者同士で決めることなので、国が関与すべきではないのかもしれません。ただ、M&Aの売り手は初心者で、これからどんな流れで買い手候補が紹介されるのかを十分理解できていない人が多いものです。M&A業者から「皆さんこの条件で納得されていますよ」と言いくるめられてしまうことも少なくありません(26:03〜)。
だから国のほうで「強制ではないが、普通はこうあるべきだと思う」というテール条項の範囲の例を示してほしいと思います。それだけで、テール条項の悪用は激減すると思います(26:32〜)。
国が「普通はこうあるべき」というテール条項の範囲を例示する
提言③:業者との契約終了時に、テール条項の対象となる買い手を社名で通知させる
▶ 動画の該当箇所:26:53〜
3つめは、M&A業者との契約が終了する際に、業者から売り手に対して、テール条項の対象となる買い手の社名を具体的に通知しなければならない、というルールを設けることです。
テール条項の対象になるのは具体的にこことこことここです、と社名で通知させ、それ以外ならテール条項の対象にはならないので自由にアプローチしてよい、という範囲を明確にすべきだと思います。もしその通知から漏れていたり、一定期間内に通知をしなかったりした場合は、一切テール条項の対象にならないというルールにするとよいのではないでしょうか(27:10〜)。
契約終了時に、テール条項の対象となる買い手を社名で通知させる
通知のときに、納得のいかない買い手候補までテール条項の対象に含まれていたら、買い手探しを始める前に中小企業庁の窓口に相談できる仕組みにすれば、トラブルの火種も小さいうちに消し止められると思います(27:45〜)。
提言④:仲介契約では、相手方とも仲介契約が成立している場合に限る
▶ 動画の該当箇所:28:08〜
4つめは、仲介を前提とする契約の場合、テール条項は相手方との仲介契約が成立している場合に限る、ということです。
これは、買い手が不当にテール条項に縛られることのないようにするためです。まだ仲介契約もしていない売り手を強引に連れてきて「この会社はテール条項の対象です」と言うことのないようにすべきだと思います。そもそも相手方とも契約を結ぶことを前提にしている仲介契約であれば、相手方が契約を結ばない限り、マッチングの成果とは言えないはずです。だから、売り手と買い手の双方が仲介会社と契約を結んで初めてテール条項が発動する仕組みにしてはどうかと思います(28:16〜)。
未契約の売り手をテール条項で縛る営業は防ぐべき
仲介・FAと契約する前に、テール条項の対象範囲を必ず確認する
▶ 動画の該当箇所:03:37〜
繰り返しになりますが、業者が出してくる契約書のファーストドラフトは、当然、業者にとって都合がいいように作られています。リスクをきちんと理解した上で押印するのであれば構いませんが、どんなリスクがあるのかも分からないまま受け入れてしまうのは非常に危険です。
これからM&A仲介会社やFAと契約を結ぶ方は、テール条項について、少なくとも次の点をよく確認してください。
- テール期間は何年か(ガイドライン第2版の目安は最長でも2年〜3年以内)
- テール条項の対象となる買い手は、具体的にどの段階まで進んだ相手か(匿名情報を見せただけの相手や、打合せ資料に名前が載っただけの相手まで含まれていないか)
- 契約していない段階で、仲介会社から紹介された買い手候補と会っていないか
上の4つの提言は、個別の契約で業者と条件を話し合うときの目安にもなります。M&A業者の選び方は、動画「M&A業者はコレ見て選べ!国が推奨する選び方と失敗事例を解説」でも解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
テール条項の要点まとめ
- テール条項は、M&A仲介・FAとの契約が終わった後でも、その業者が紹介した相手とM&Aが成立したら成功報酬を支払う約束。見せかけの破談で業者を外す不正から、まっとうな業者を守るためのもので、一定の合理性がある
- 中小M&Aガイドライン(第2版)は、テール期間を最長でも2年〜3年以内を目安とし、対象を「業者が関与・接触し、売り手に紹介した買い手」に限定すべきとしている
- それでも「関与・接触」「紹介」の範囲があいまいなため、匿名情報を見せただけの相手や打合せ資料に名前が載っただけの相手まで対象だと主張され、売り手が次の買い手探しで萎縮するトラブルが起きている
- あいまいな範囲が、契約を切られたくない業者の「脅し」に使われたり、未契約の売り手が買い手側のテール条項に縛られたりすることもある
- 仲介・FAと契約する前に、テール期間と、テール条項の対象となる買い手の範囲を具体的に確認する
M&Aの買い手探しの流れのどの段階からテール条項の対象になりうるのかは、図を順番に動かしながら説明している動画で見ると、いちばん分かりやすいです。
▶ 動画を見る:【初心者は見落としがち】M&A業者の「テール条項」悪用トラブル3選(30分5秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、テール条項のトラブルの多くは、仲介・FA業者との契約内容をよく確認しないまま進めてしまうことから生まれます。業者に振り回されないためには、業者を選ぶ前の準備が大切です。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。