投稿日:2026.11.18 最終更新日:2026.11.18
年買法(純資産+営業権法)とは?M&A価格の計算方法と、理論的に間違っていても使われる理由を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aでよく聞く「年買法(純資産+営業利益の何年分)」で、会社の値段は決まるのですか?
A. 年買法は、会社の時価純資産に、営業利益の何年分かを「のれん代(営業権)」として上乗せして株式の価値を計算する方法です。企業価値評価の理論からは明らかに間違った方法で、何年分か、どの利益を使うかにも統一ルールがありません。それでも中小企業M&Aでは、買い手が投資を覚悟しやすいシンプルな計算式として実際によく使われています。売り手は計算のロジックを議論するのではなく、複数の買い手から価格提示を受け、買い手が高値を覚悟できるだけの説明を尽くすことが大切です。
会社の売却を考えている経営者にとって、自分の会社がいくらぐらいで売れるのかは、とても気になるところです。M&A仲介業者に聞いたり自分で調べたりする中で、「会社の価値は、だいたい純資産+営業利益の何年分です」という説明を目にした方も多いのではないでしょうか。
この計算の仕組みは、年買法(年倍法)や純資産+営業権法と呼ばれています。ところが、企業価値評価をきちんと学んだ人からは、この方法はとても批判の多い、理論的な裏付けのない方法です。一方で、「M&Aではこういう計算で価格が決まることが多い」という説明も、実は嘘ではありません。中小企業M&Aの現場では、年買法は本当によく使われているのです。
この記事では、YouTube動画「M&A価格を決める年買法(純資産+営業権)のウソと実用性を公認会計士が徹底解説」の内容に沿って、年買法の考え方と計算方法、理論的に間違っている理由、それでも実際に使われる理由、そして売り手が意識すべき3つの心得を解説します。間違っている理論を買い手が使いこなしているところに、M&Aという取引の本質が垣間見えます。
年買法(純資産+営業権法)の動画と内容
- 年買法(純資産+営業権法)とは何か、なぜ批判が多いのに使われているのか(00:00〜)
- 年買法の考え方と計算方法(05:57〜)
- 年買法が理論的に間違いである理由(12:05〜)
- 年買法が中小企業M&Aで実際に使われているワケ(16:31〜)
- 年買法の普及から見える、売り手の心得3選(21:53〜)
同じ「純資産+利益の何年分」でも、使う利益や時点によって計算結果がどれだけバラバラになるのかは、計算例を並べて見せている動画の10:25〜で見ると、イメージしやすいです。
1.年買法(純資産+営業権法)とは?「純資産+利益の何年分」で株式の価値を計算する方法
▶ 動画の該当箇所:00:23〜
年買法・純資産+営業権法など、呼び名はいろいろある
▶ 動画の該当箇所:00:38〜
会社の純資産の額に、利益の何年分かを上乗せして会社の値段を計算する仕組みは、年買法(年倍法とも書きます)や、純資産+営業権法と呼ばれています。日本M&Aセンターが広めた方法とされることから、「日本M&Aセンター方式」と呼ぶ人もいます(00:50〜)。
「会社の価値は純資産+営業利益の●年分」という説明は、M&Aの現場でよく聞かれる
年買法のベースは、資産と負債を時価に直した「時価純資産」
▶ 動画の該当箇所:06:08〜
年買法では、まず貸借対照表の時価の純資産の金額を使います。資産と負債を全部時価に換算したときの純資産額で、言ってみればその会社の保有財産です。これを株価のベースにします。
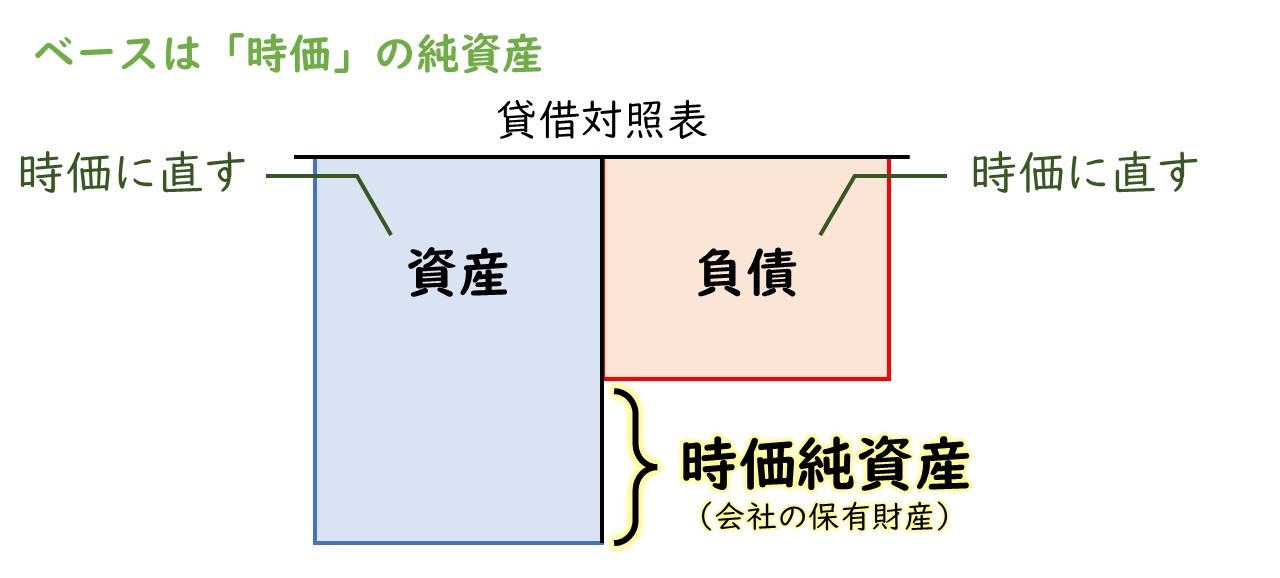
年買法のベースは、資産と負債を時価に直した時価純資産(会社の保有財産)
保有資産を上回る価値が「のれん代(営業権)」
▶ 動画の該当箇所:06:30〜
ただ、生きている会社は年々利益を生み出していきますから、今の保有資産だけでなく、それ以上の価値があるはずです。この保有資産を上回る価値のことを「のれん代」といい、古い言葉では「営業権」と呼んでいました(06:37〜)。
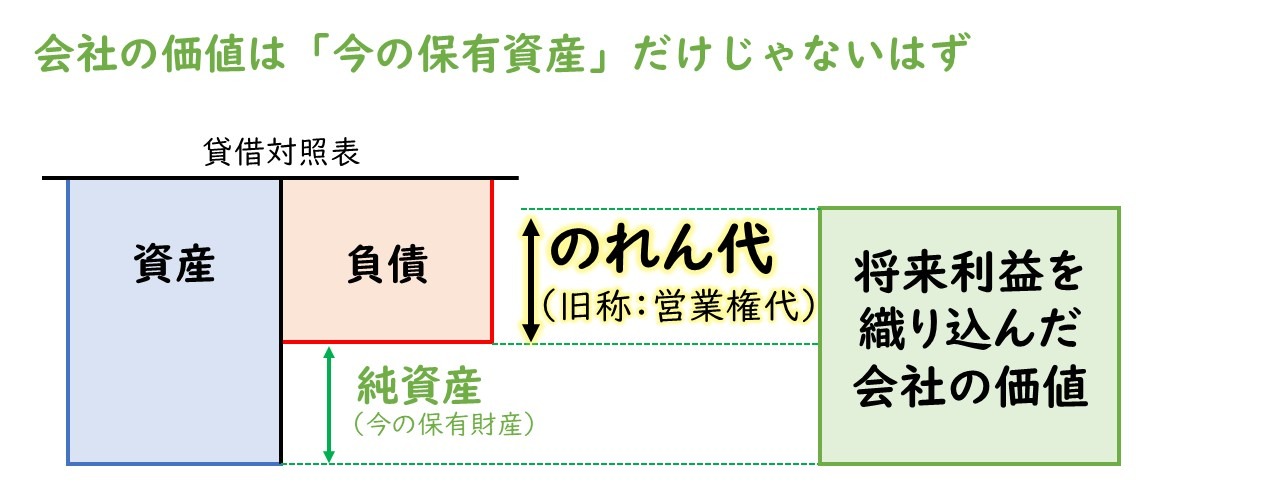
将来の利益を織り込んだ会社の価値と純資産との差が、のれん代(営業権)
のれん代を「営業利益の何年分」とざっくり決めてしまうのが年買法のポイント
▶ 動画の該当箇所:06:59〜
のれん代は、土地や建物のような実体のある有形資産ではなく、貸借対照表には載らない無形の財産なので、価値の評価が難しいものです。たとえば従業員のスキルやノウハウに値段を付けろと言われても、かなり主観的で感覚的な値付けになります(07:14〜)。
そこで、のれん代は営業利益の何年分とみなす、とざっくり決めてしまうのが年買法のポイントです。こう決めてしまえば、「純資産の額+ざっくり決めたのれん代=株式の価値」という計算式で、会社に値段を付けられるようになります(07:30〜)。
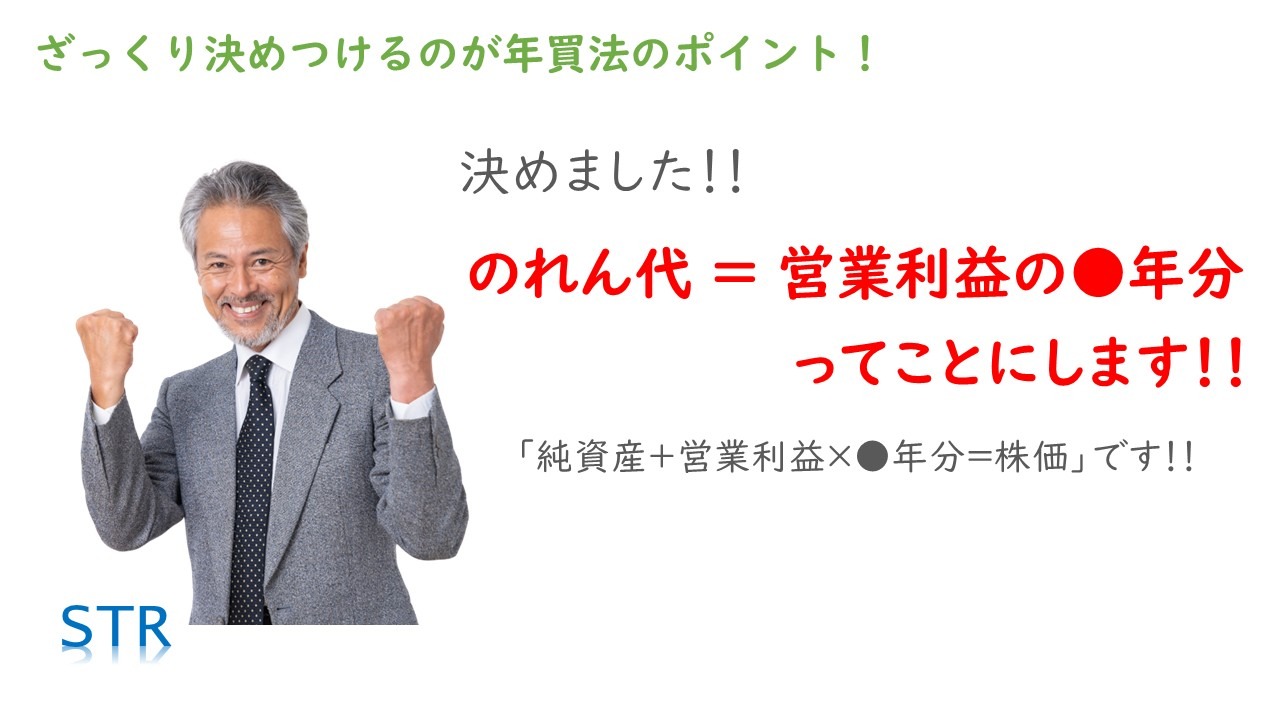
のれん代を「営業利益の●年分」と決めてしまうのが、年買法の計算の仕組み
2.年買法の計算方法はバラバラ:「何年分」「どの利益」「どの時点」にも統一ルールがない
▶ 動画の該当箇所:07:54〜
年買法は、学術的に認められた企業価値評価の方法ではない
▶ 動画の該当箇所:07:54〜
以上が年買法の計算方法の大枠ですが、年買法は、学術的な市民権を得た企業価値評価の方法ではありません。学者や金融の専門家がロジカルに編み出したものではなく、仲介業者が作った理論的な裏付けのない方法です。だから実際の年買法の運用には、統一感のないバラバラなアレンジが施されています(08:20〜)。
のれん代を「何年分」とみるかに根拠はない
▶ 動画の該当箇所:08:28〜
分かりやすいのは、何年分の営業利益をのれん代とみなすのかという数字です。1〜3年と言ってみたり、5〜7年と言ってみたり、あるいは10年と言ってみたりと、本当にバラバラな数字が、根拠もなしに「これが相場です」という顔をして語られています(08:35〜)。
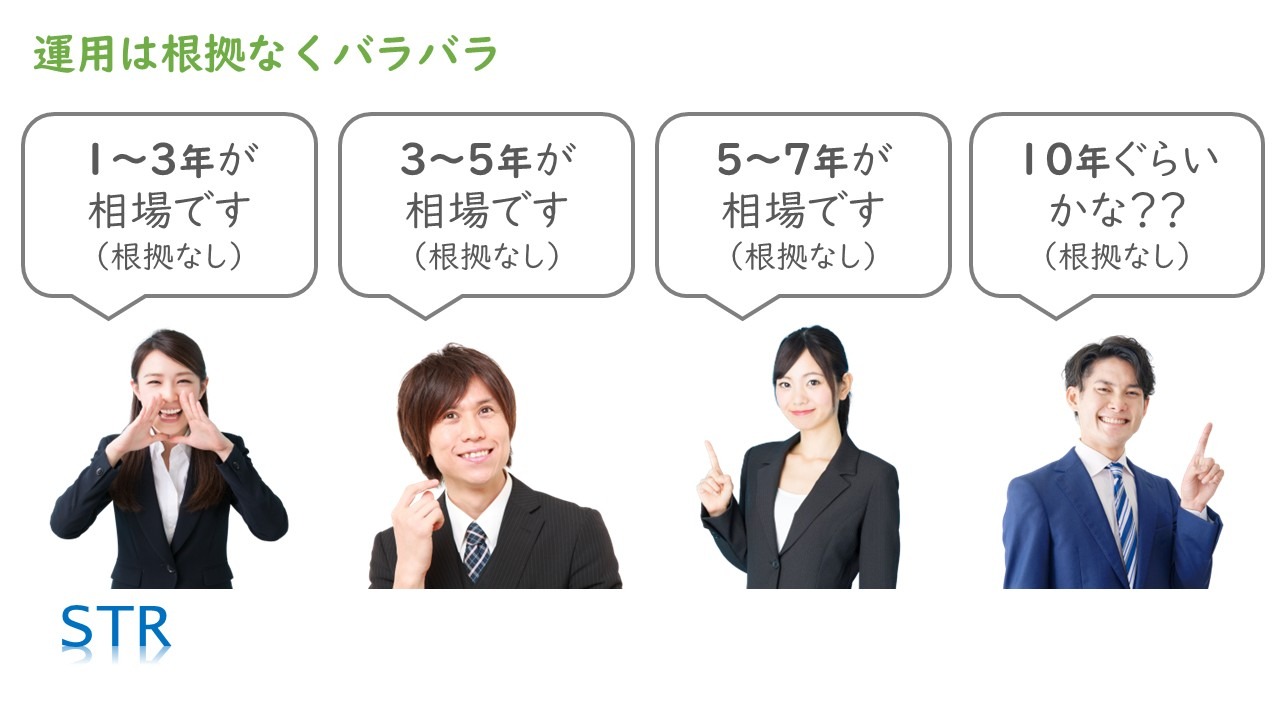
何年分を「相場」とするかは、人によってバラバラで根拠がない
計算に使う利益も、営業利益・経常利益・税引後利益などとバラバラ
▶ 動画の該当箇所:08:50〜
それ以上に、計算の根幹である、のれん代の計算に使う利益の数字が、使う人と場面によってバラバラです。営業利益ではなく経常利益を使ったり、営業利益に0.7をかけて概算の税額を差し引いた税引後利益を使ったり、割引計算で小さくした数字を使ったりと、人によってさまざまです(09:13〜)。
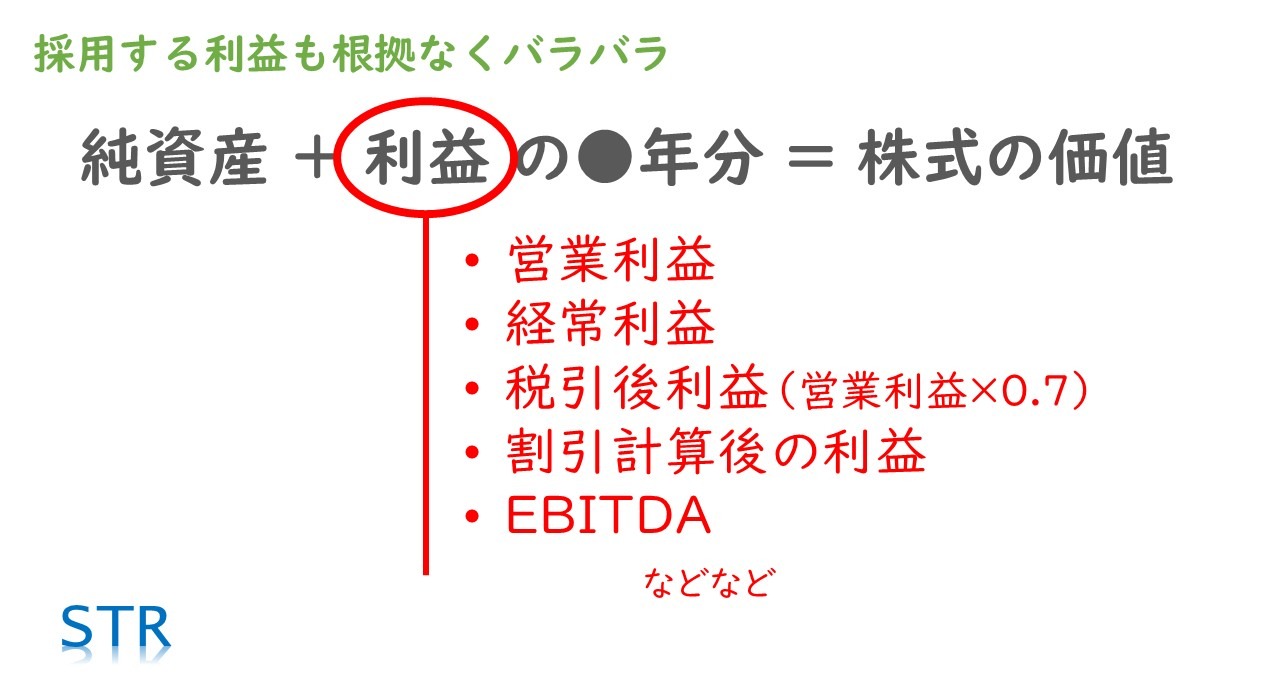
年買法で使う「利益」には、営業利益・経常利益・税引後利益などいろいろある
過去の平均か、将来の予測か。利益の「時点」もバラバラ
▶ 動画の該当箇所:09:37〜
採用する利益の時点も、好き勝手にアレンジされています。仲介業者がよく持ち出すのは過去の利益で、過去3年の平均値や、2対3対5で加重平均した金額などで計算しています。将来の利益を売買するM&Aで、過去の数字を使ってもあまり意味はないのですが(09:43〜)。
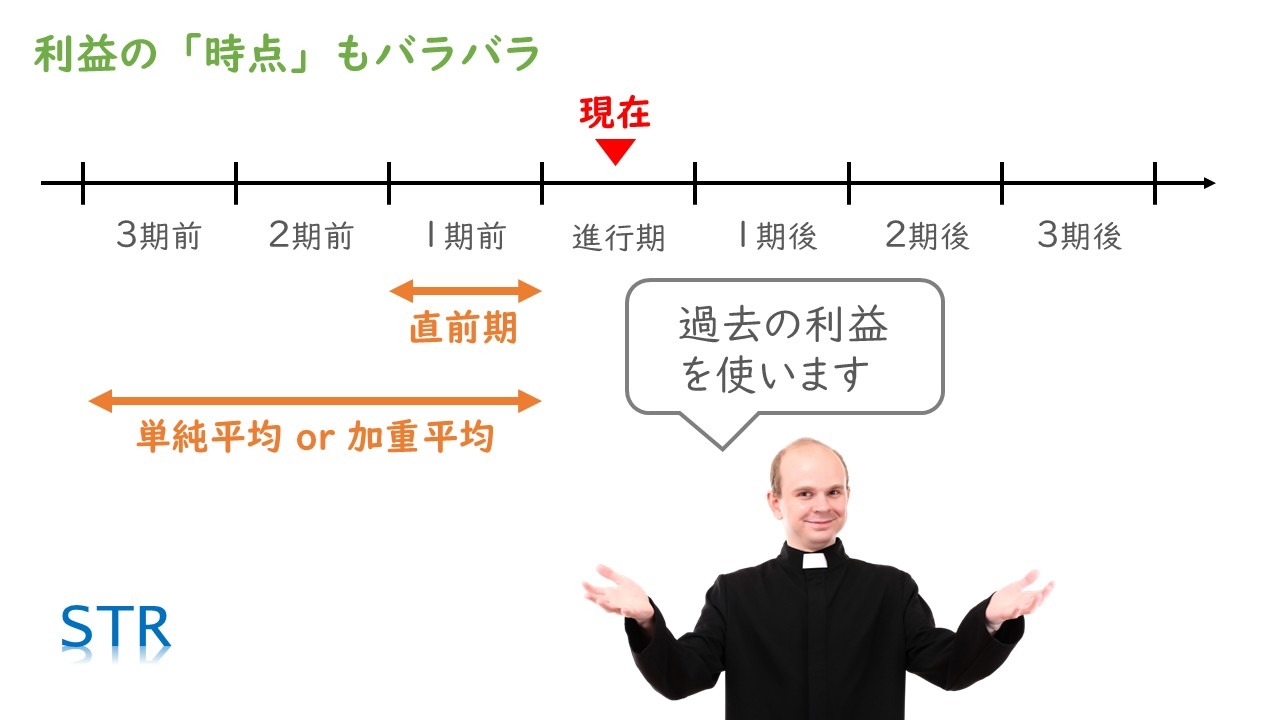
仲介業者がよく使うのは、直前期や過去の平均といった「過去の利益」
買い手が使うときは、現在進行期の着地見込みや来期の予測値、あるいは3年分の事業計画を作ってその営業利益を合計するなど、思い思いのアレンジで使われています(10:06〜)。
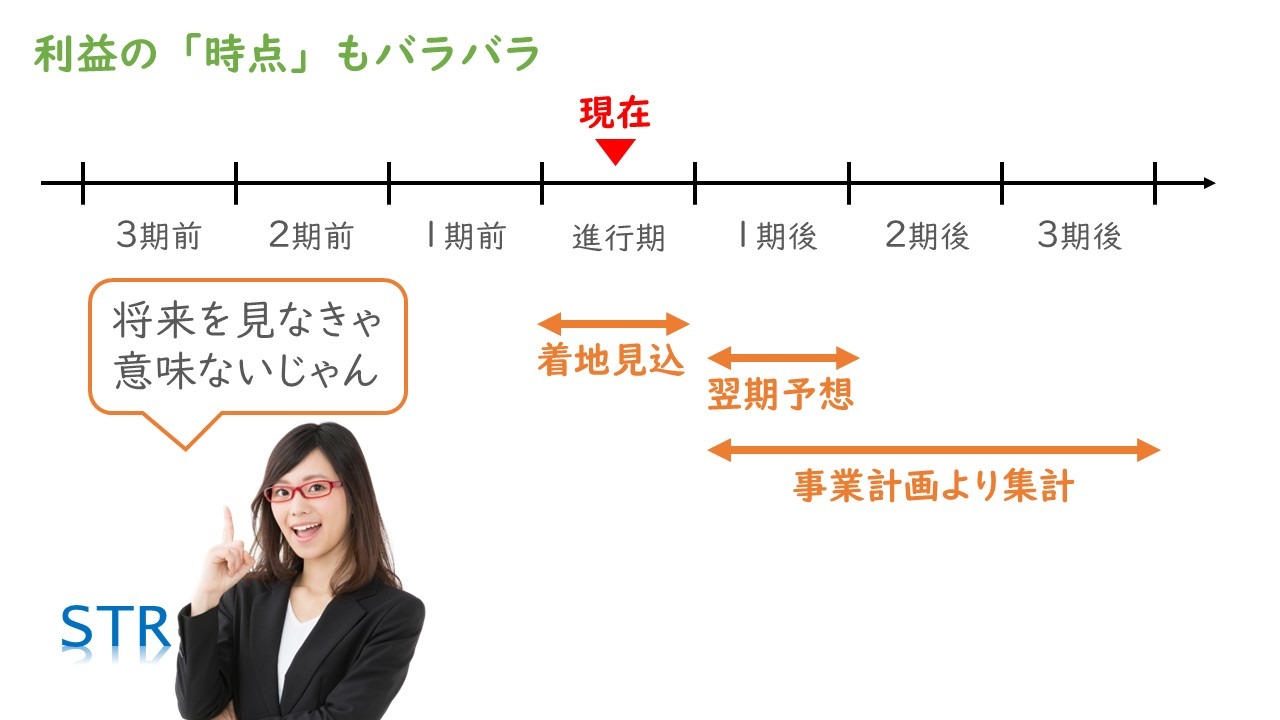
過去の利益を使うか、将来の利益を使うか。利益の「時点」も人によってバラバラ
仲介業者が、売り手によって計算式を使い分けることもある
▶ 動画の該当箇所:10:24〜
年買法は、「純資産+利益の何年分」という大枠には共通点があっても、肝心の中身には統一ルールがまるでありません。過去の利益の平均値を使うような、企業価値評価の発想からは明らかに間違った計算もあれば、事業計画から持ってくるような、それなりに意図を感じる計算もあります。
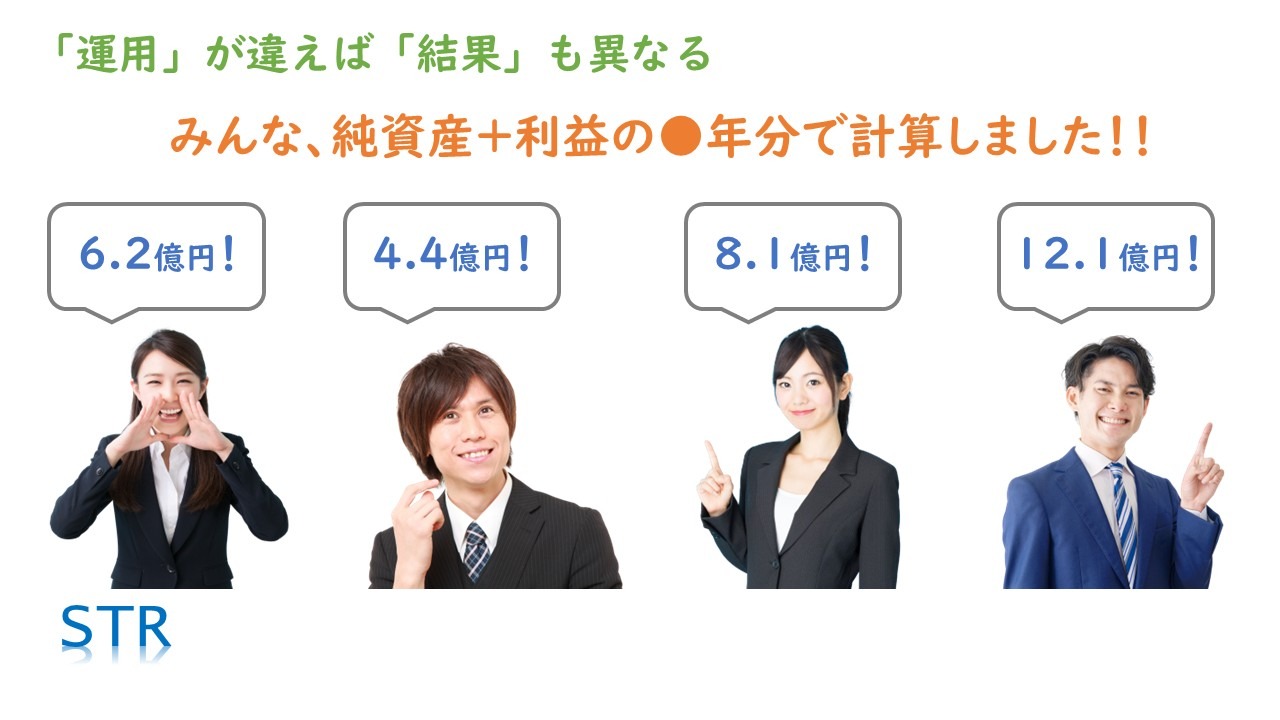
同じ「純資産+利益の●年分」でも、運用が違えば計算結果はバラバラになる(スライドの例)
仲介業者の中には、ある売り手にはわざと価値が出ない計算式を使い、別の売り手にはわざと価値が高く出る計算式を使っているところもあります。売り手の期待値を下げたり、高値を見せてM&Aに興味を持ってもらったりするためでしょうが、正解とされるルールがないために、やりたい放題になっているのです(10:55〜)。
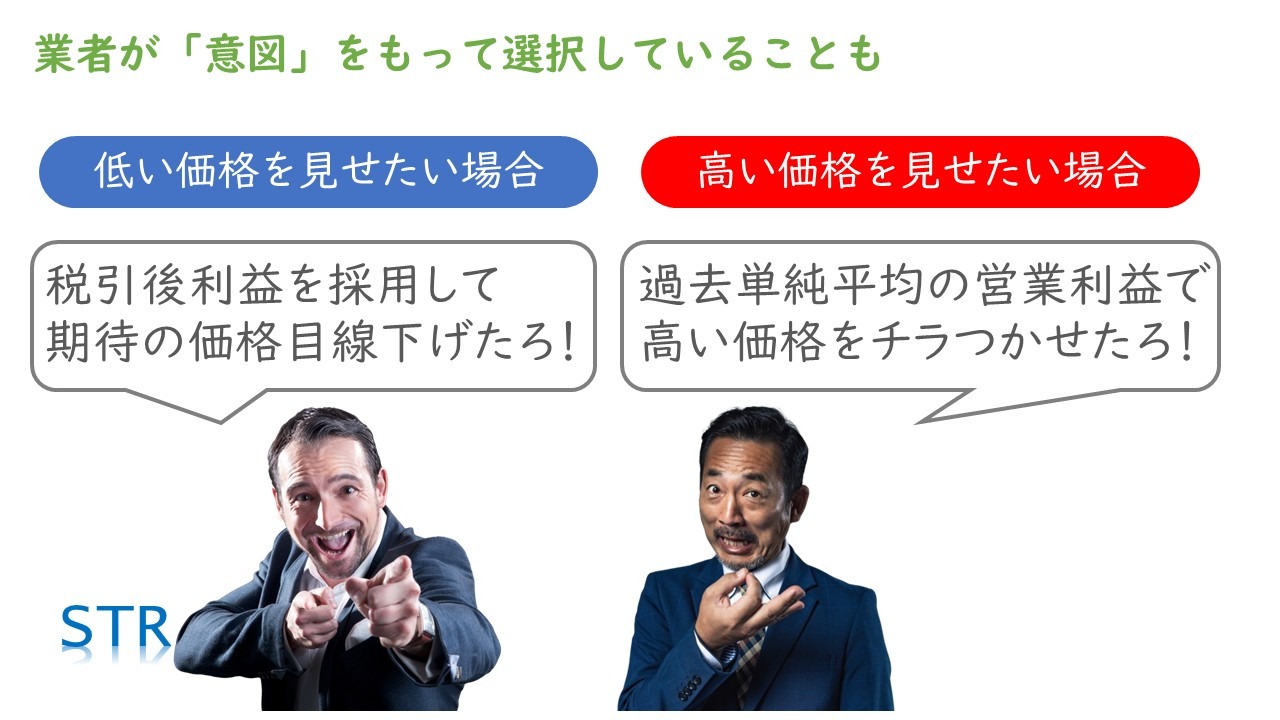
見せたい価格に合わせて、計算方法を意図的に選ぶ業者もいる
そして残念ながら、ファイナンスの意味で「適正」と呼べる年買法は、ただの1つもありません。年買法は、そもそもの考え方がファイナンス理論から根本的に外れているからです(11:30〜)。
3.年買法が理論的に間違っている理由:事業の価値は「足し算」では計算できない
▶ 動画の該当箇所:12:07〜
事業の価値は、構成要素の足し算ではなく、全体で1つの価値を持つ
▶ 動画の該当箇所:12:16〜
年買法が根本的に間違いだと言える理由は、事業の価値は、足し算では計算できないからです。
これは企業価値評価理論の基本中の基本ですが、生きている事業は、その細かい構成要素の足し算ではなく、全体で1つの価値を持つものと考えます(12:25〜)。
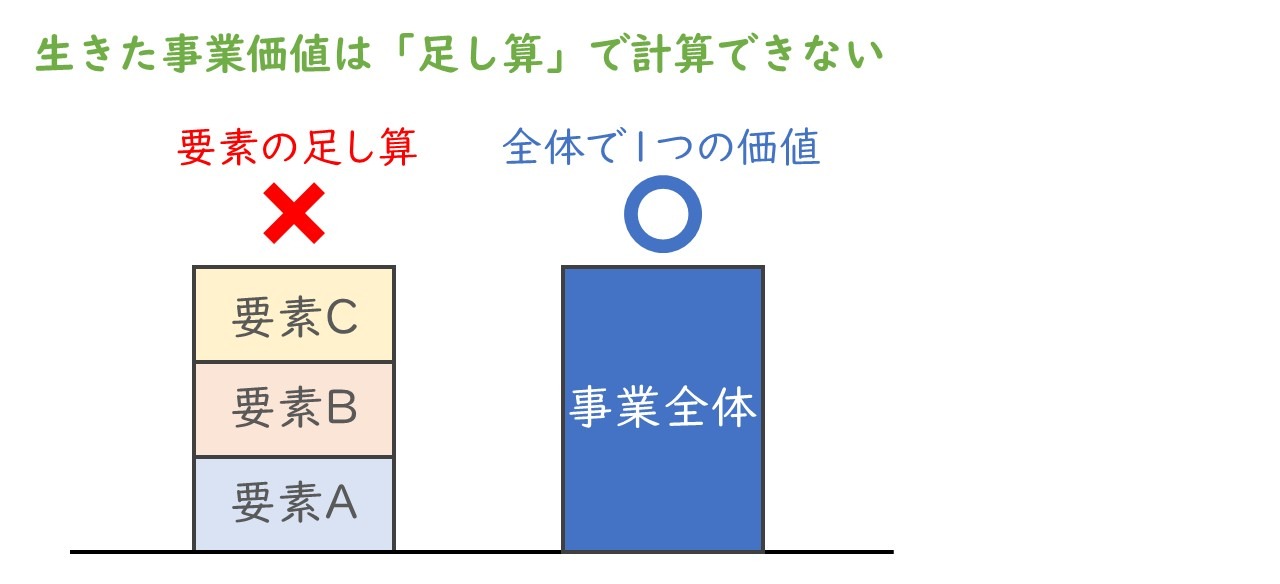
事業の価値は、要素の足し算ではなく、全体で1つの価値として考える
事業の価値は、将来生み出すキャッシュフローの大きさで評価する
▶ 動画の該当箇所:12:41〜
なぜなら、事業とは、将来において利益(キャッシュフロー)を生み出すための仕組みだからです。事業の価値は、将来生み出されるキャッシュフローの大きさでこそ評価されるべきものです(12:48〜)。
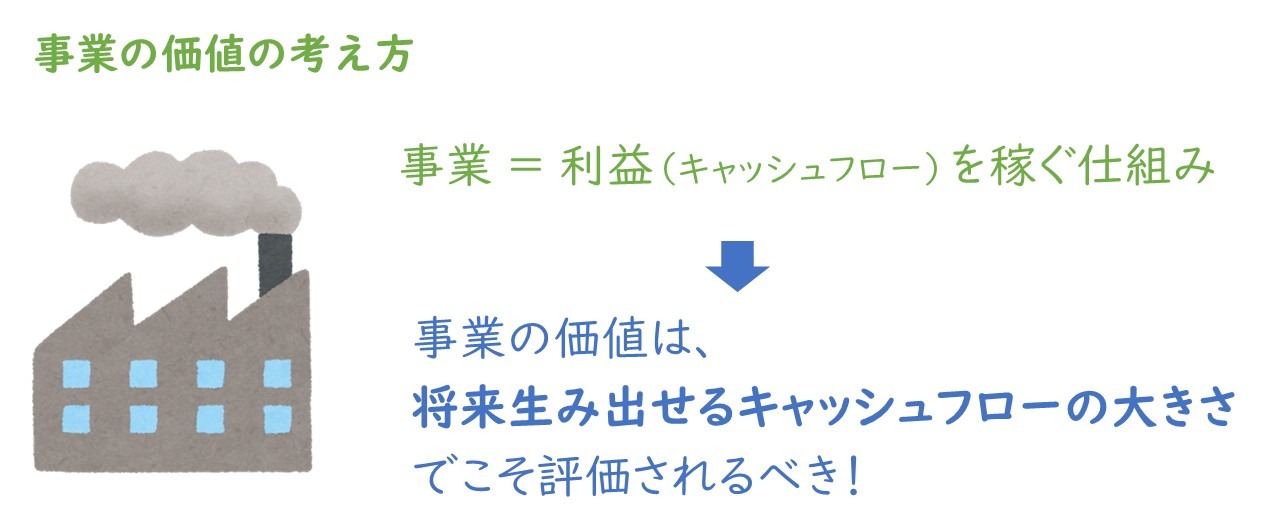
事業の価値は、将来生み出せるキャッシュフローの大きさで評価する
経営資源は一体となって利益を生むので、部品ごとに切り離して評価できない
▶ 動画の該当箇所:12:54〜
その事業が生み出すキャッシュフローは、土地や建物、従業員のスキルやノウハウといった個々の資産が、それぞれ別々に生み出すものではありません。これらの経営資源が1つの塊となって、1つの利益(キャッシュフロー)を生み出していくのです(12:54〜)。
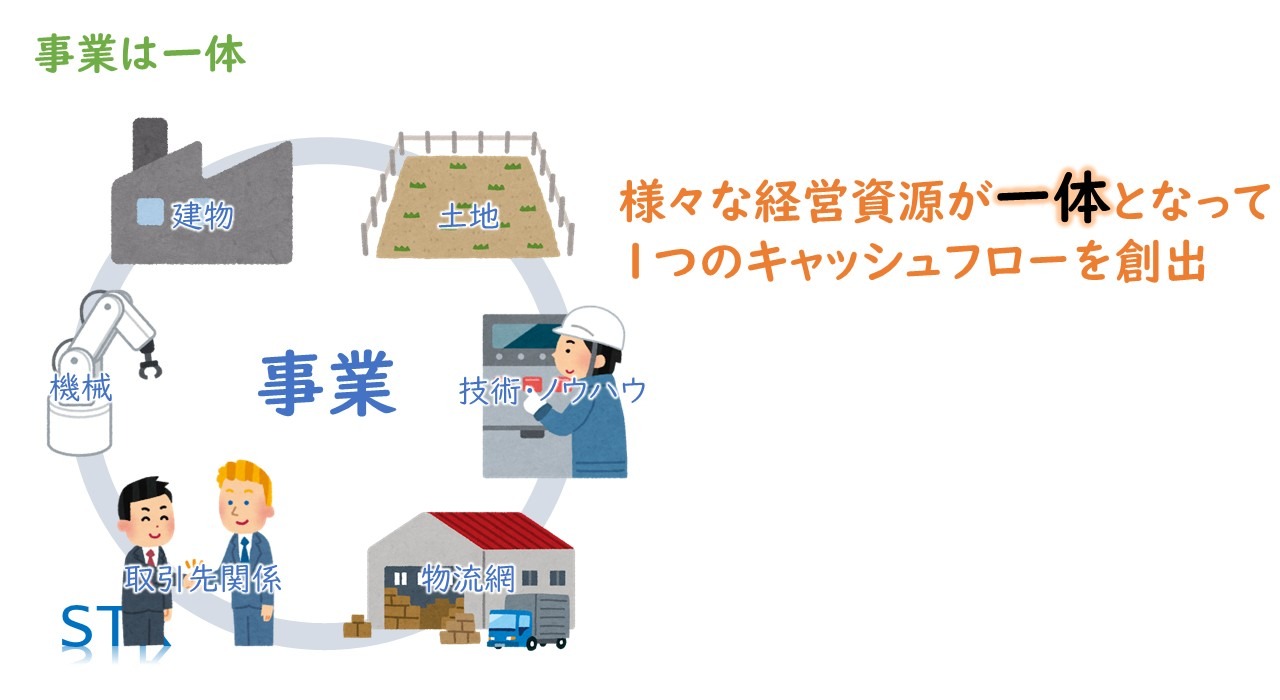
さまざまな経営資源が一体となって、1つのキャッシュフローを生み出す
いわば、貸借対照表に載っている1つ1つの事業用資産は、事業が続く限り、それぞれに単独の価値はありません。同じように、貸借対照表に載っていないのれん代も、貸借対照表上の資産から切り離して評価できるものではありません(13:19〜)。
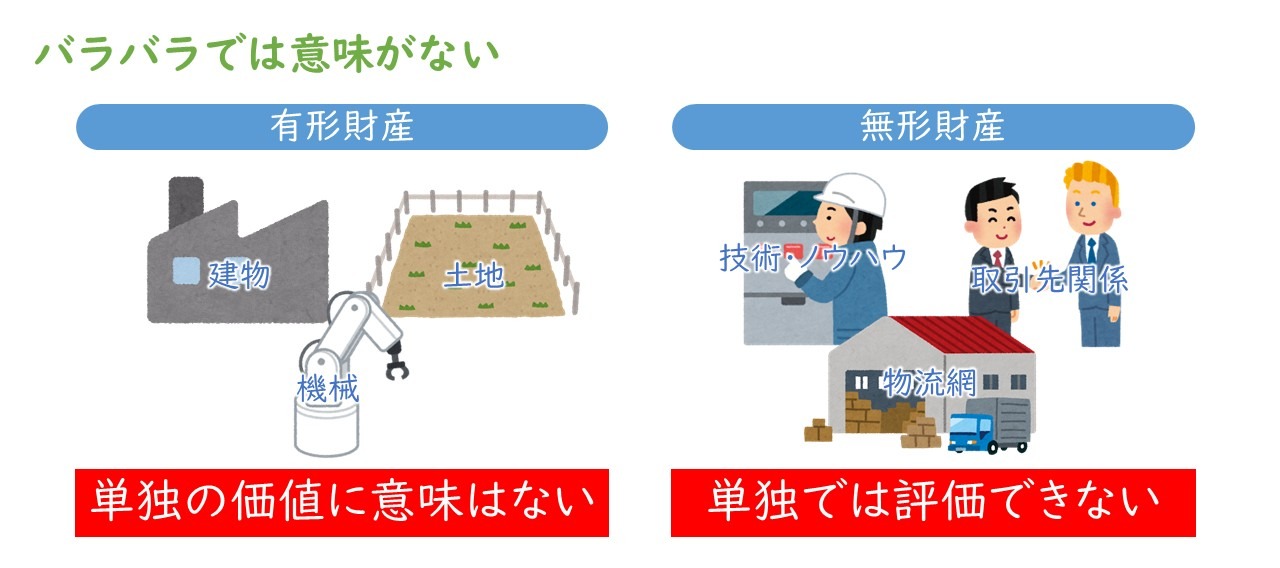
有形財産も無形財産も、事業から切り離して単独で評価することはできない
事業に使われるすべての経営資源は、事業という1つの塊の部品にすぎません。工業製品の価値が部品の価値の合計ではないように、それぞれの資産やのれん代を足し算しても、事業の価値とは一致しない、というのが企業財務の基本的な考え方です(13:42〜)。
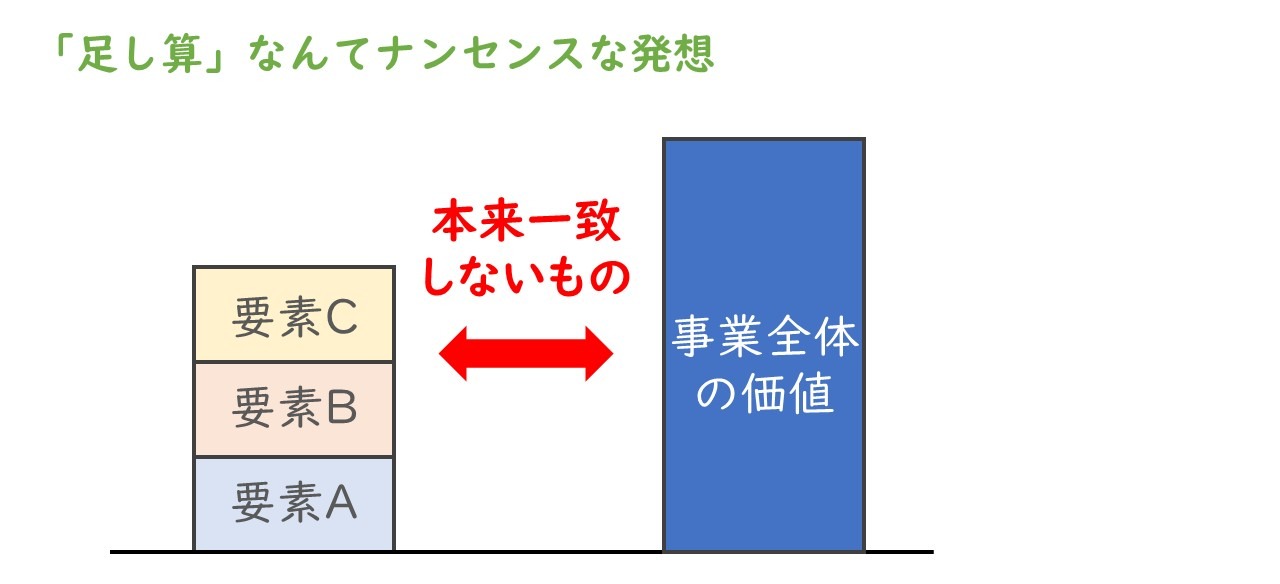
資産やのれん代を足し算しても、事業全体の価値とは一致しない
だから、事業の部品にすぎない資産・負債の合計である純資産の額に、本来単独で計算できるはずのないのれん代を足し算しようという発想そのものが、ナンセンスなのです。
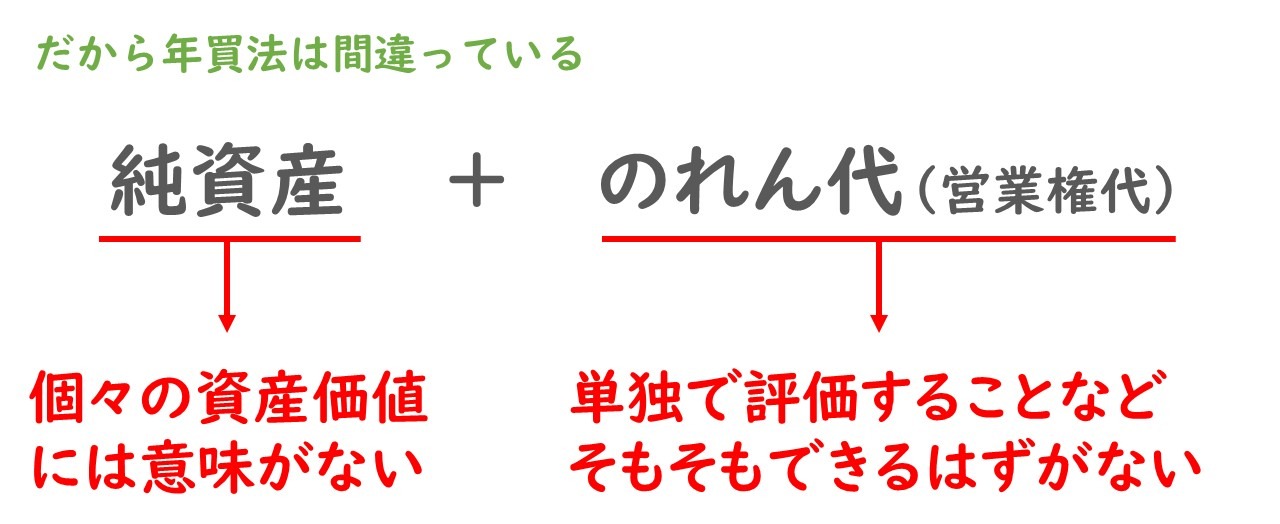
純資産にも、のれん代単独の評価にも意味がないので、年買法の足し算は成り立たない
事業がうまくいっていない会社なら、のれん代ゼロの資産評価に意味がある
▶ 動画の該当箇所:14:22〜
例外的に、利益がまったく出ておらず、事業全体の価値よりも個々の部品の合計額のほうが大きくなってしまう場合は、事業として売るよりもバラして部品で売ったほうが価値があります。このように、のれん価値がゼロの場合は、のれん代ゼロで資産価値だけで計算することが合理的です(14:36〜)。
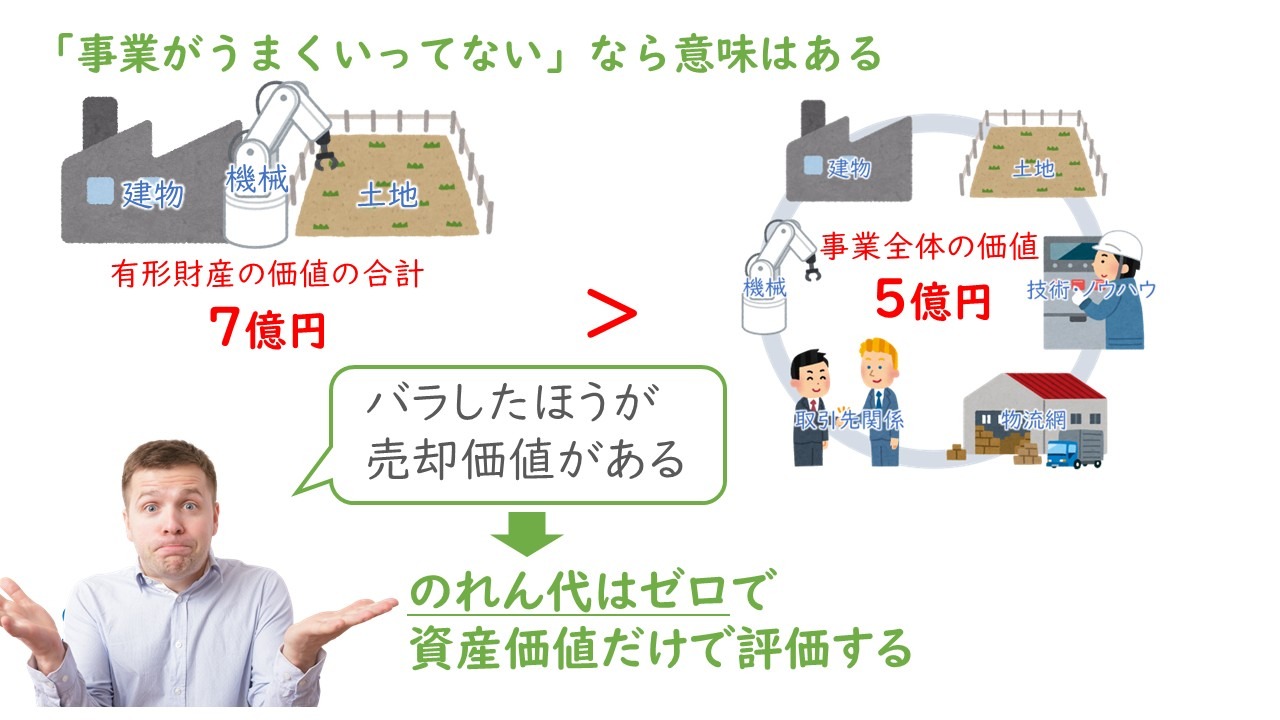
有形財産の合計が事業全体の価値を上回るなら、のれん代ゼロで資産価値だけで評価する
しかし、事業が生きていて利益も出ている、明らかに部品代を上回る価値を持っている事業であれば、足し算で計算するのはナンセンスです。年買法のような積み上げ式の計算は、明らかに間違っていることになります(14:50〜)。
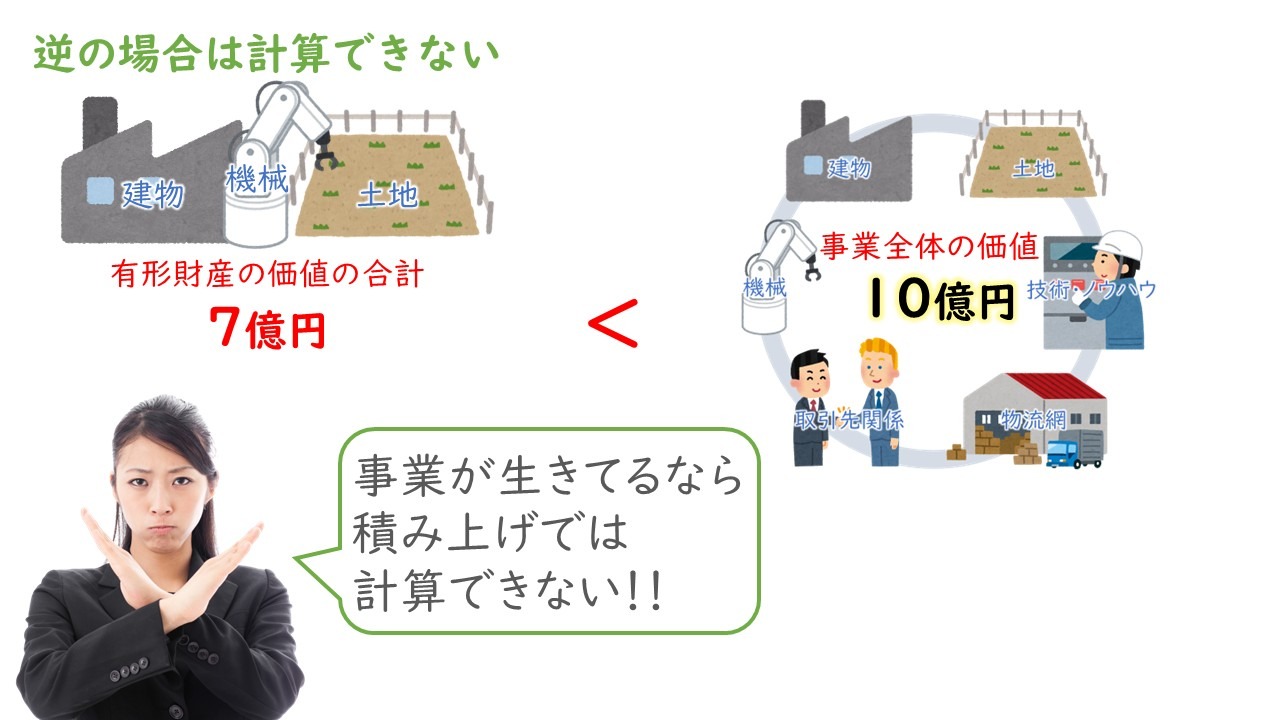
事業が生きているなら、資産の積み上げでは事業の価値を計算できない
本来の「コストアプローチ」は、のれん価値をゼロとみる
▶ 動画の該当箇所:15:13〜
足し算で積み上げる企業価値評価の方法を、コストアプローチといいます。本来のコストアプローチは、のれん価値を考慮の対象外、つまりゼロと評価します。あえて部品の価値しか見ないのがコストアプローチの考え方なので、普通の生きている事業に使ってはいけない評価方法です(15:20〜)。
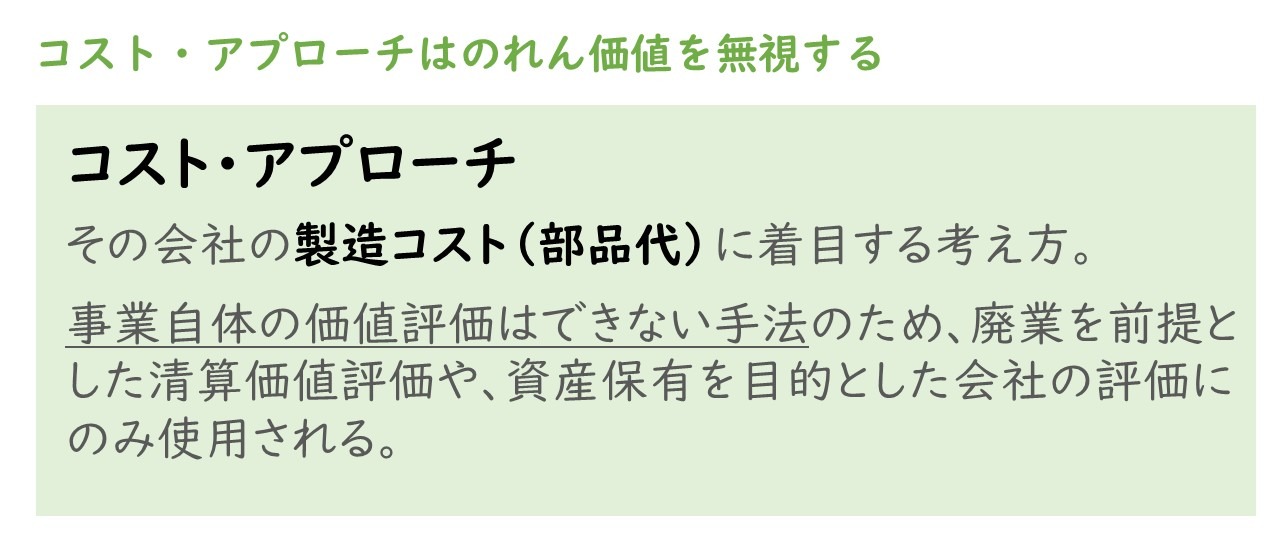
本来のコスト・アプローチは、のれん価値を無視し、部品代だけを見る
年買法は、そんな本来使うべきではないコストアプローチを、その大事な部分をねじ曲げて、無理やり生きた事業に使う方法です。だから年買法はコストアプローチでもなく、企業価値評価でもありません。論理的に正しいか正しくないかと言えば、明らかに正しくないのです(15:41〜)。
年買法を「コスト・アプローチの一種」と説明するのは誤り
4.年買法が中小企業M&Aで実際に使われる理由:値決めに必要なのは「買い手の覚悟」
▶ 動画の該当箇所:16:32〜
年買法の誤りを知りながら、使いこなしている買い手もいる
▶ 動画の該当箇所:16:41〜
本来は間違った考え方である年買法ですが、中小企業M&Aでは、実際にかなり幅広く使われています。その理由の1つは、M&A仲介会社がもっともらしく宣伝し、それをうのみにする売り手や買い手がいることです。しかし、それだけではありません。年買法が間違っていることを知りながら、うまく使いこなしている買い手もいるのです(16:49〜)。
中小企業M&Aで年買法が使われる理由。それは、M&Aの値決めでは「買い手の覚悟」こそ必要不可欠だからです(17:02〜)。
将来は完璧には予測できないから、計算式の論理的な正しさはそれほど重要ではない
▶ 動画の該当箇所:17:18〜
事業というお金を稼ぐ仕組みの価値は、将来どのぐらいお金を稼げるか、つまり将来の利益(キャッシュフロー)で決まります。だから買い手は、将来のキャッシュフローを予測して、それに見合う価格を付ける必要があります。将来のキャッシュフローを完璧に予測できるのであれば、計算方法がロジカルであるほど、完璧な値付けができるでしょう(17:41〜)。
事業の価値は、将来どれだけ稼げるかで決まる
しかし実際には、未来のことは誰にも分かりません。儲かると思った事業が、まったく儲からないこともあります。そうなれば、企業価値評価に使った計算式がどんなにロジカルで完璧なものでも、その金額で買っていたら買い手は大損をすることになります(17:56〜)。
どんなに完璧な計算をしても、未来のことは誰にも分からない
だから、将来の利益を完璧に予測することはできない、という前提に立てば、値付けの計算式の論理的な適正性は、実はそれほど重要なことではないのです(18:18〜)。
大事なのは、買い手経営者がリスクを理解したうえで投資を覚悟できるか
▶ 動画の該当箇所:18:39〜
それよりも、買い手の経営者が、失敗のリスクを理解したうえで、その買収額でのM&A投資を覚悟できるかどうか。こちらのほうが、M&Aの値決めではるかに重要です。
計算の論理的な正しさより、買い手経営者が投資を覚悟できるかどうかが重要
シンプルで直感的に分かる計算式ほど、覚悟を決めやすい
▶ 動画の該当箇所:18:56〜
その点で言うと、値決めの目安に使う計算式は、買い手が覚悟を持てるだけの合理性さえあればよく、あとはシンプルであるほどよいことになります。むしろDCF法のように、理論的な合理性が高くても、何をやっているのかが直感的によく分からない計算方法は、かえって買い手経営者の覚悟を妨げることもあります(19:10〜)。
直感的に理解できるシンプルな計算式ほど、買い手は腹をくくりやすい
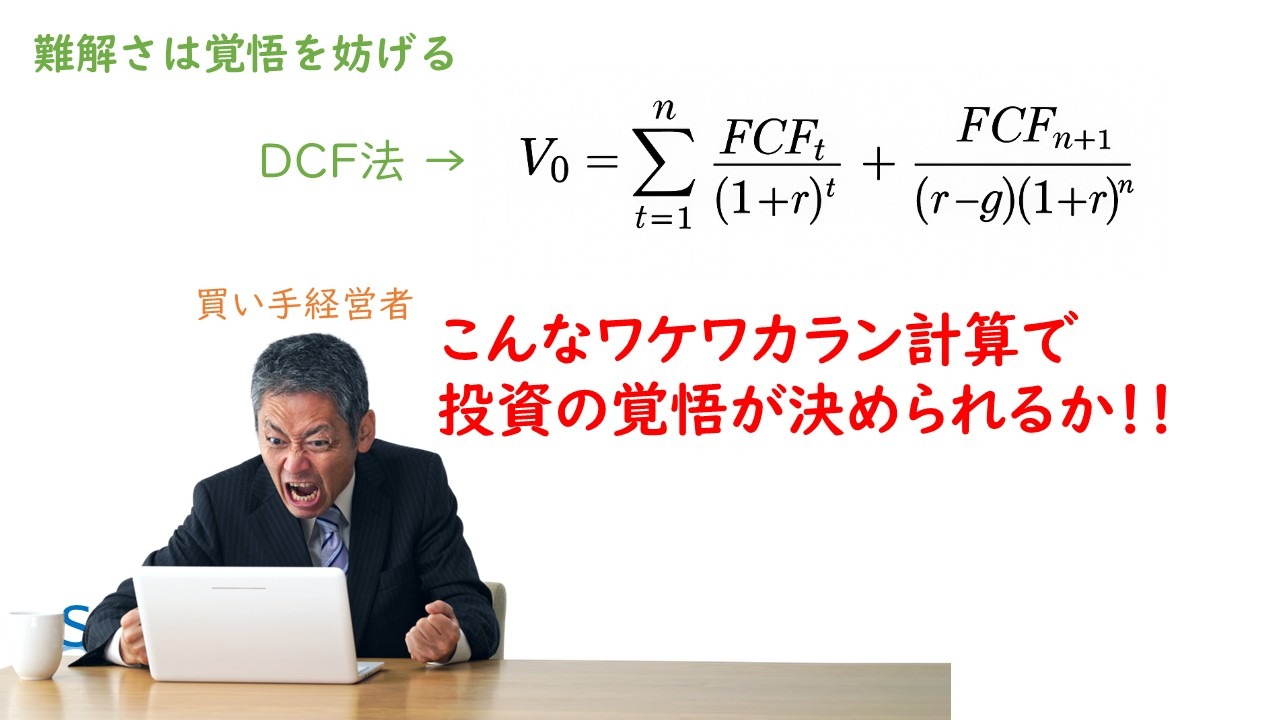
DCF法のように直感的に分かりにくい計算式は、かえって買い手の覚悟を妨げる
もちろん、年買法は根本的に間違っているから、こんな方法では覚悟が固まらないという買い手もいます。そういう買い手は、別の値決め方法を採用すればよいでしょう。一方で、感覚的になんとなく意味が分かるし、シンプルで使いやすいから年買法がいい、という買い手もいます(19:25〜)。
これは、投資のリスクを背負うそれぞれの買い手が、自己責任で判断することです。M&Aが失敗しても責任を負わない第三者が、おかしいと言えることではありません。買い手がそれでよければ、それでよいのです(19:50〜)。
どの計算方法を使うかは、投資のリスクを背負う買い手が自己責任で選べばよい
大型案件では使いにくく、社長の一存で決まる中小企業M&Aでは重宝される
▶ 動画の該当箇所:20:10〜
ただし、M&Aの規模が大きくなると、銀行や取締役会、株主への説明で、よりロジカルな説明が欠かせなくなり、経営者の一存だけでは値決めができなくなっていきます。こういう場合、年買法は不向きで、もっとロジカルな方法で値決めをしたことにしなければならないこともあります。だから大型の案件では、年買法は少なくとも表向きは使われていません(20:17〜)。
大型のM&Aでは、株主や銀行などへの説明のため、年買法は使いづらい
一方、中小企業M&Aは比較的投資額が小さいので、社長の一存、鶴の一声で話が進んでいきます。そうなると、意思決定者が腹を決めやすいシンプルな計算式こそ、求められる値決め基準になることが多いのです。その意味で、年買法はとてもシンプルで分かりやすいので、中小企業M&Aの現場では重宝されています(20:50〜)。
社長の一存で決められる中小企業M&Aでは、腹落ちしやすい年買法が使いやすい
何の責任も負わない仲介業者が、年買法の上っ面だけをまねして「あなたの会社はこの金額で売れますよ」と言うのは、いかがなものかと思います。しかし、買い手の経営者が「あなたの会社にこれだけ投資します」というロジックとして使う分には、まったく問題ないのです(21:20〜)。
5.年買法に関するよくある誤解
誤解①「年買法で計算した金額が、うちの会社の相場であり適正な価格だ」
▶ 動画の該当箇所:08:28〜
年買法では、何年分か、どの利益を使うか、どの時点の利益を使うかに、統一されたルールも根拠もありません。1〜3年、5〜7年、10年と、バラバラな数字が「相場」として語られており、計算方法によって結果は何倍も変わります。ファイナンスの意味で「適正」と呼べる年買法は、ただの1つもありません(11:30〜)。仲介業者が示す年買法の金額は、適正な価格の目安ではないと考えてください。
誤解②「年買法は理論的に間違いなのだから、買い手の計算方法に反論すれば価格は上がる」
▶ 動画の該当箇所:22:11〜
年買法が理論的に間違っているのは事実です。しかし、値決めをするのは投資のリスクを背負う買い手です。将来利益が出なくても損をしない売り手が、計算方法に文句をつけても、買い手を説得することはできません。6章で説明するとおり、売り手が見るべきなのは計算のロジックではなく、提示された金額そのものです。
誤解③「年買法を使う買い手は、企業価値評価をよく知らないだけだ」
▶ 動画の該当箇所:16:41〜
年買法をうのみにしている売り手や買い手がいるのは事実ですが、それだけではありません。年買法が間違っていることを承知のうえで、他の方法より使いやすいと判断し、アレンジして使いこなしている買い手も多くいます。将来を完璧に予測できない以上、買い手にとって大切なのは、計算式の正しさよりも、その金額で投資を覚悟できるかどうかだからです。
6.年買法が広く使われる中で、売り手が意識すべき3つの心得
▶ 動画の該当箇所:21:55〜
理論的には間違った年買法が広く使われている、という現実を踏まえて、売り手が値付けに対して意識すべき3つの心得をご紹介します。
心得①:買い手と値決めのロジックを議論しない
▶ 動画の該当箇所:22:11〜
1つめの心得は、買い手とロジックを議論すべからずです。議論してはいけない、ということではなく、議論しても意味がない、という話です。
売り手やFAの中には、「年買法はおかしい」「税引後利益ではなく営業利益を使うべきだ」などと、買い手の値決めの計算に文句をつける方がいます。お気持ちはよく分かりますが、それを言っても意味はありません(22:26〜)。
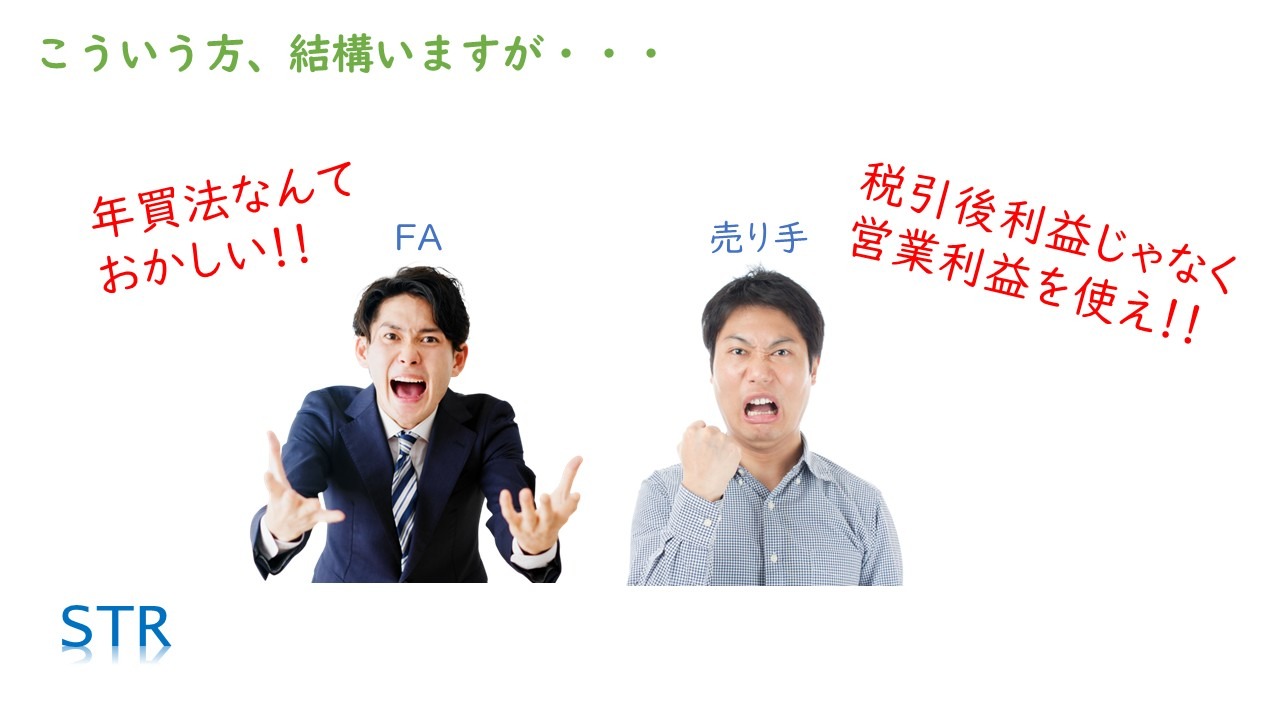
買い手の計算方法に文句をつける売り手やFAは少なくない
値決めをするのは、投資のリスクを背負っている買い手です。将来利益が出なくても何の損もしない売り手が何を言っても、買い手を説得することはできません(22:50〜)。
だから、買い手から価格提示を受けたときは、その金額の計算ロジックではなく、金額そのものに注目しましょう。計算ロジックはいくらでも後付けできるので、結果の数字だけで買い手の評価を比べればよいのです(23:10〜)。
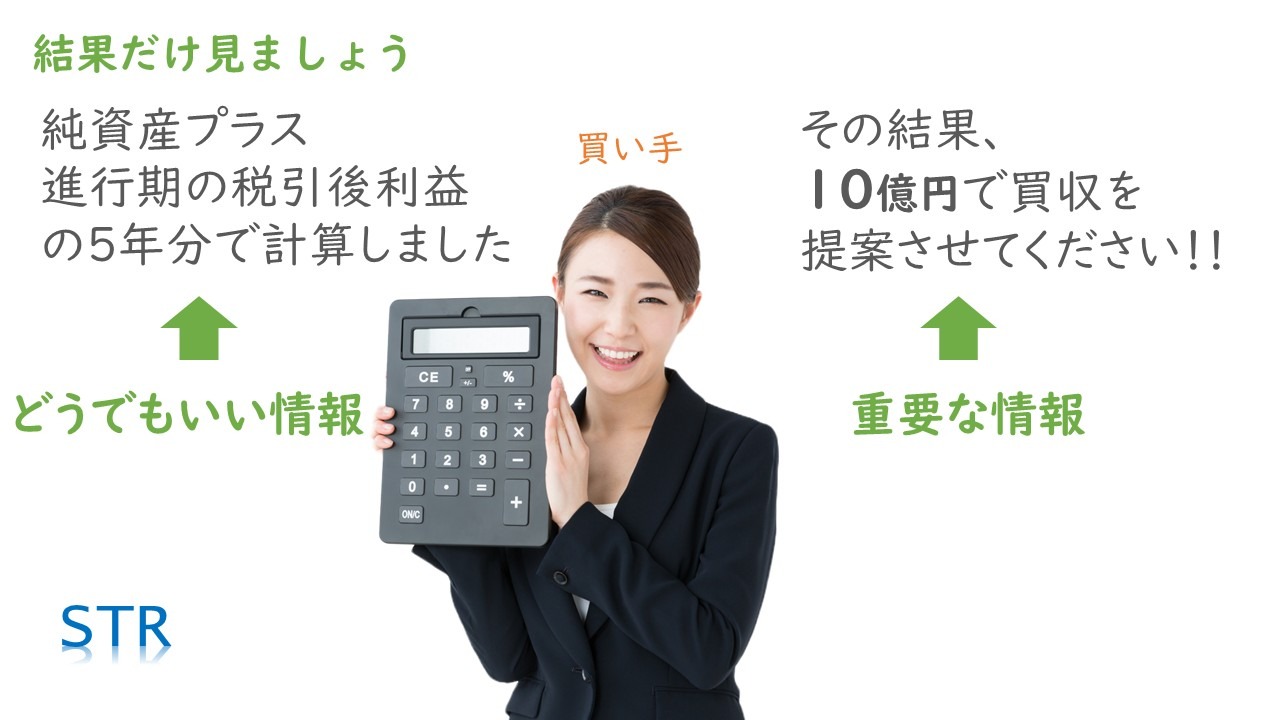
買い手の計算ロジックではなく、提示された金額(結果)だけを見る(スライドの例)
心得②:多様な買い手から、多様な計算で評価してもらう
▶ 動画の該当箇所:23:27〜
2つめの心得は、多様な買い手から多様な計算で評価してもらうべしです。
M&Aの値決めは、それぞれの買い手が主観的に将来予測と投資リスクを考え、さらに思い思いの計算方法で行うものです。だから当然、買い手ごとにバラバラな値付けになります(23:41〜)。
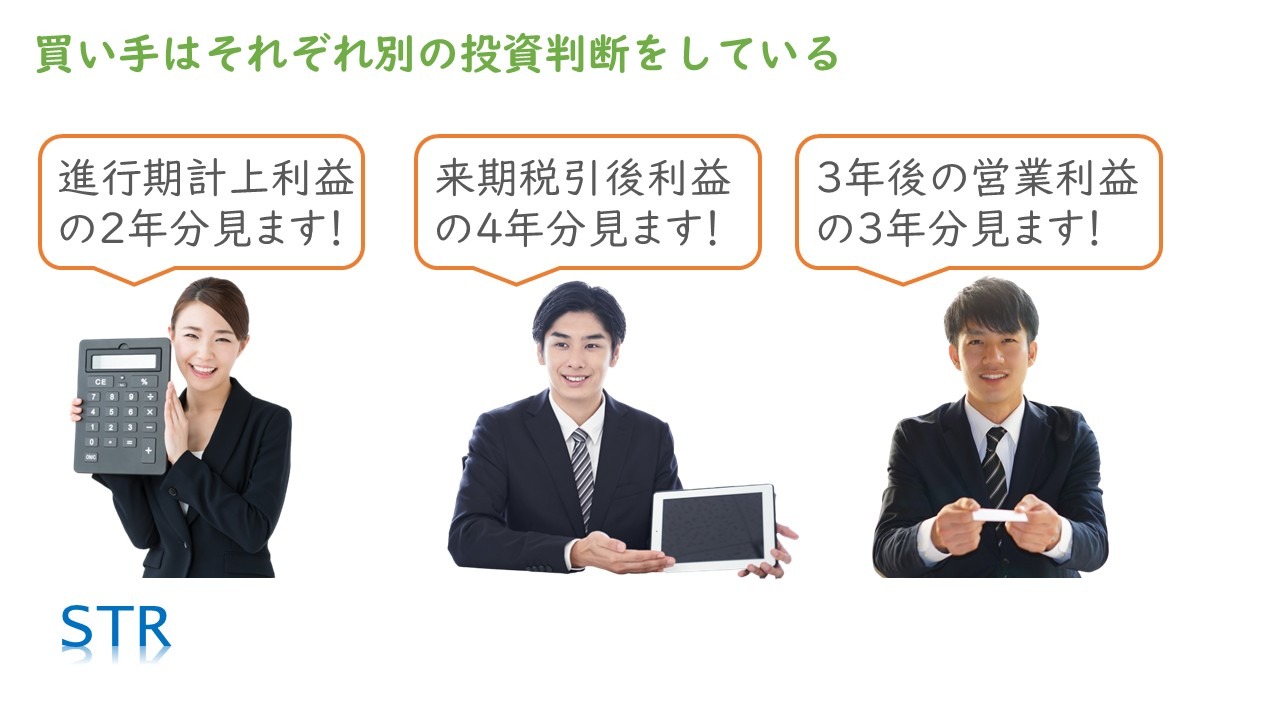
買い手ごとに、使う利益も何年分かも違う(スライドの例)
より高い値付けをしてくれる買い手に売りたいなら、なるべく多くの買い手に値付けをしてもらってください。買い手の値付けの方法に文句をつけることはできませんが、いちばん自分に都合のよい値付けをしてくれる買い手を選ぶことはできます(23:57〜)。
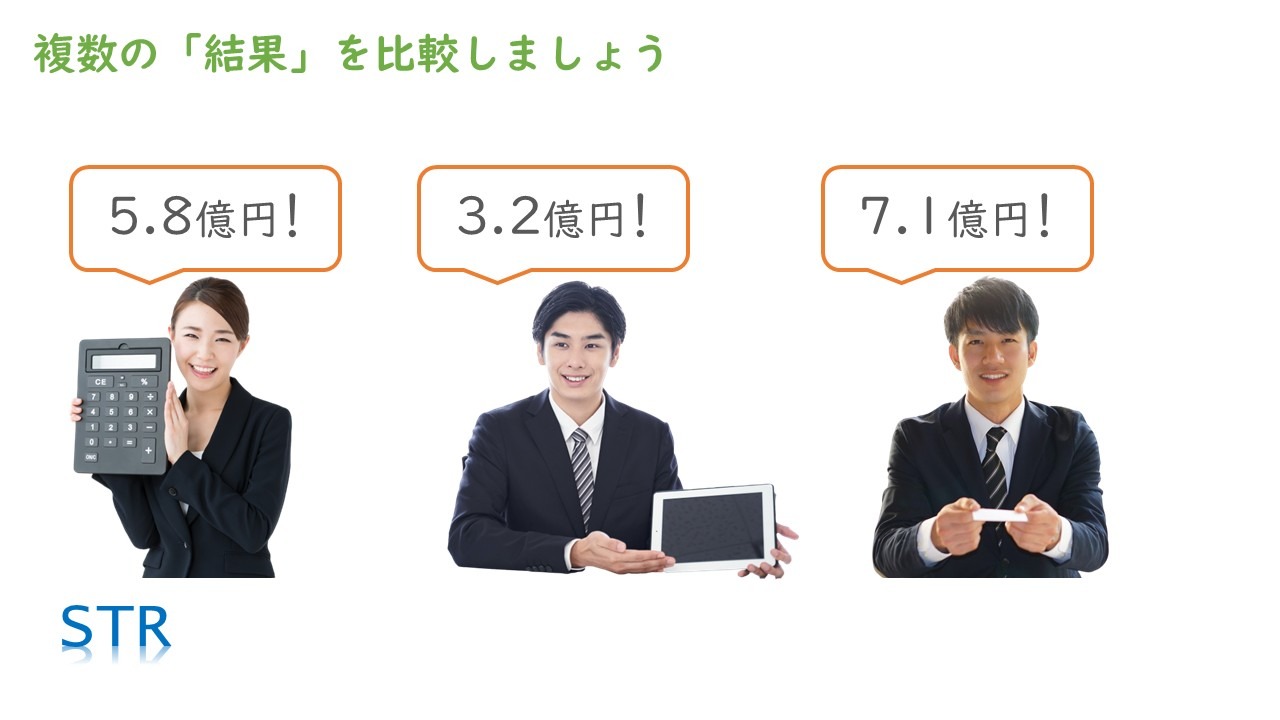
計算方法ではなく、買い手ごとの提示額(結果)を比較する(スライドの例)
お金だけを基準に買い手を選ぶものではありませんが、大事な事業の後継者の選択肢は多いほうがよいので、できる限り複数の買い手から価格提示を受けるようにしてください(24:15〜)。
心得③:買い手が高値を覚悟しやすいよう、説明を尽くす
▶ 動画の該当箇所:24:24〜
3つめの心得は、買い手が覚悟しやすいように説明を尽くすべしです。
M&Aの値決めは数字のお遊びではなく、失敗したら大損をするリスク投資の判断です。単なる計算式ではなく、買い手が直感的に覚悟を決められなければ成り立ちません。高く評価してほしいのであれば、高値を覚悟できるだけの事業の説明を、売り手から買い手に対して行いましょう(24:41〜)。
何億円ものリスク投資は、数値計算だけでは決断できない
たとえば、その会社にはどんな強みがあるから儲かっていて、それはどれだけ盤石なものなのか。過去に利益が増えたときは何が起こっていて、減ったときは何が起こっていたのか。そうしたビジネスや財務の説明を、しっかり行いましょう(25:04〜)。
会社の強みや、利益が増えた・減った要因を、売り手から説明する
買い手は、計算式で大きな数字が出ても、直感的によく分からないものには高い投資判断を下せません。買い手が安心して強気の計算式を採用し、その計算結果に投資の覚悟を固められるように、売り手の側から説明を尽くしてほしいと思います(25:25〜)。
会社の価値を直感的に理解できてはじめて、買い手は高値を覚悟できる
M&Aの売買金額の考え方や、利益倍率が何で決まるのかは、動画「M&A売買金額の計算方法とは?超シンプルな「正解」を公認会計士が解説」と「M&A価格の「利益倍率」は買い手の●●で決まる!高く売るコツも解説」でも解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
年買法(純資産+営業権法)の要点まとめ
- 年買法(純資産+営業権法)は、時価純資産に、営業利益の何年分かを「のれん代(営業権)」として上乗せして株式の価値を計算する方法
- 何年分か、どの利益を使うか、どの時点の利益を使うかに統一ルールはなく、計算結果はバラバラになる
- 事業の価値は、経営資源が一体となって生み出す将来のキャッシュフローで決まり、足し算では計算できない。だから年買法は理論的に間違っている
- それでも中小企業M&Aで使われるのは、値決めに必要なのが計算式の正しさよりも「買い手の覚悟」だから。シンプルな年買法は、社長の一存で決まる中小企業M&Aで重宝される
- 売り手は、買い手とロジックを議論せず、多様な買い手から価格提示を受け、買い手が高値を覚悟できるように会社の説明を尽くす
計算する利益や時点によって年買法の結果がどれだけ変わるのか、計算例を並べて説明している場面は、動画で見ると分かりやすいです。
▶ 動画を見る:M&A価格を決める年買法(純資産+営業権)のウソと実用性を公認会計士が徹底解説(26分41秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、買い手に高値を覚悟してもらうには、会社の強みや利益の増減の理由といったビジネスと財務の説明を、売り手からしっかり行うことが欠かせません。その説明をまとめた資料が、IM(企業概要書)です。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。