投稿日:2026.11.19 最終更新日:2026.11.19
過去の利益実績はM&A価格にどう影響する?将来予測の材料としての役割と、高値を引き出す損益の説明方法を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aの売却価格は、過去の利益実績で決まるのですか?
A. M&Aの価格に影響するのは、過去ではなく将来の利益です。買い手が手に入れるのは将来の利益だからです。ただし、将来の利益を正確に予測するのはとても難しいため、買い手は過去の損益実績を将来予測の材料にします。だからこそ過去の損益実績はM&A価格に大きく影響します。高く売るには、損益計算書の数字をそのまま見せるのではなく、数字の裏側にある事業実態を説明し、損益の変化を事業の変化と結びつけて、データの裏付けとともに資料にまとめることが大切です。
M&Aでは、対象会社の利益の大きさが売買価格に大きな影響を与えます。では、その「利益」とは、すでに終わった過去の決算書に載っている実績数値のことでしょうか。それとも、まだ確定していない将来の予測数値のことでしょうか(00:21〜)。
この記事では、YouTube動画「過去の利益はM&A価格にどう影響する?適切な見せ方を公認会計士が解説!」の内容に沿って、M&Aにおける過去の損益実績の役割と、高値を引き出すための過去の損益の説明方法、説明資料づくりのコツを解説します。
過去の損益実績とM&A価格の動画と内容
- 仲介業者の「簡易株価算定書」は、過去の実績しか見ていない(00:39〜)
- M&A価格に影響するのは、過去ではなく将来の利益(01:34〜)
- それでも、過去の損益実績は価格にめちゃくちゃ影響している(03:48〜)
- 過去の損益実績の役割:将来の利益予測の重要な材料(06:51〜)
- 過去の損益以外の材料がないと、価格は過去利益の2〜3倍止まりになりやすい(09:42〜)
- 将来予測をするのは買い手。売り手の事業計画は参考情報にすぎない(10:34〜)
- 高値を引き出す説明方法:数字の裏側にある事業実態を伝える(12:14〜)
- 説明資料のコツ:損益数値の変化を整理して、事業の変化と結びつける(16:32〜)
- 具体例:粗利率の低下の裏側にあった、現場発案の販売戦略(18:00〜)
- 記憶頼みにせず、データで裏付けて説明する(21:29〜)
「粗利率が下がった」という一見マイナスの数字が、分析によって会社のアピールに変わる具体例(18:00〜)は、架空の損益データのスライドを使って順を追って説明していますので、ぜひ動画でご確認ください。
1.M&A価格に影響するのは、過去の利益実績ではなく将来の利益
▶ 動画の該当箇所:00:39〜
買い手は、過去の利益だけを見て価格を決めたりしない
▶ 動画の該当箇所:01:34〜
買い手の身になって考えてみてください。去年まで3期連続で大きな利益を上げていた会社が、今年に入って主力店舗が賃貸借契約の終了で閉店になり、当分は大幅な減益になりそうだとします。このとき、過去の利益だけを見て価格を決める買い手がいるでしょうか(01:34〜)。
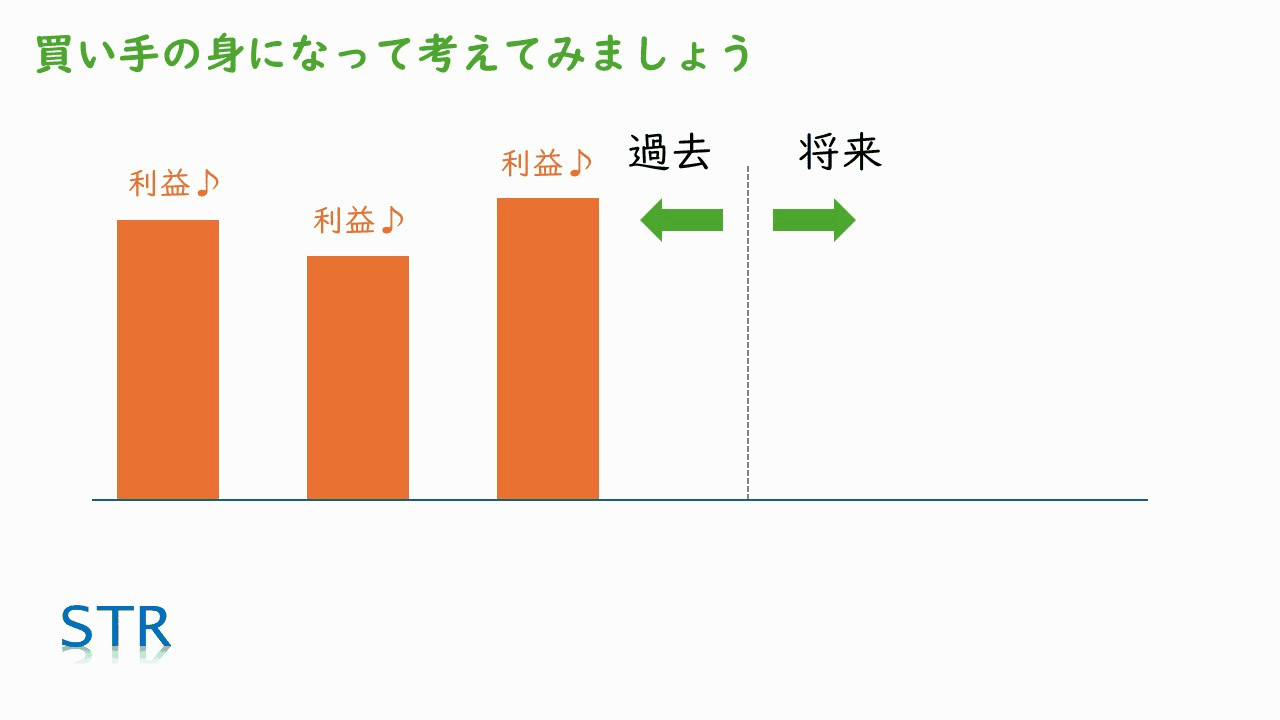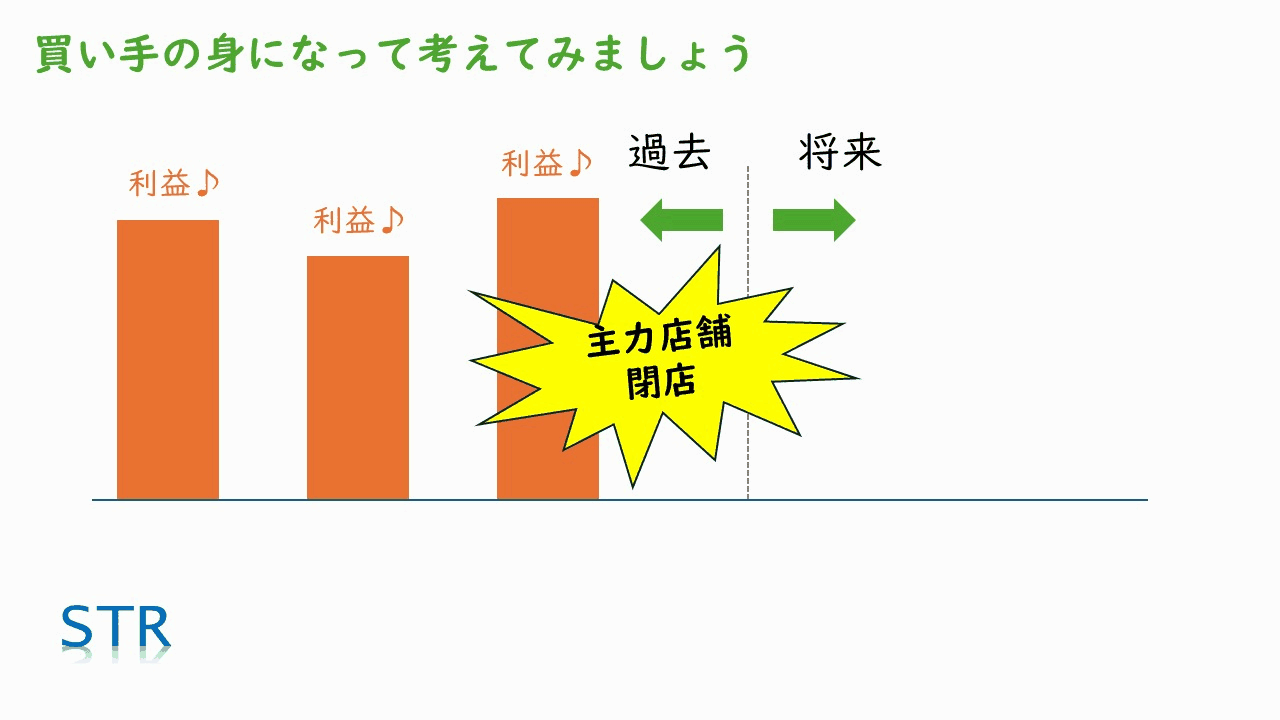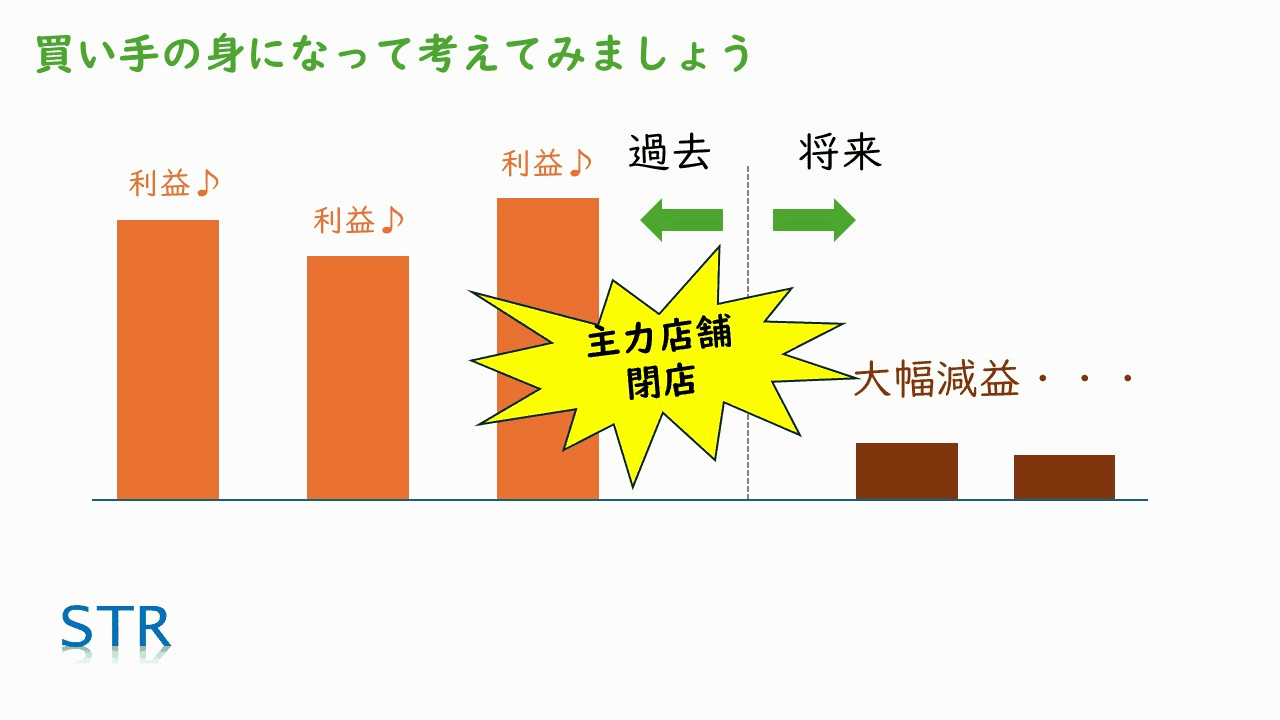
過去が好調でも、将来が大幅減益なら価格は下がる
当然そんなことはありません。Excelで将来の損益計画まで作るかどうかはともかく、買い手は必ず、将来どのくらい利益が減るのかを考えます。買い手がM&Aで手に入れるのは過去ではなく将来の利益ですから、将来の利益をまったく考えずに価格を決める買い手はいないのです(02:02〜)。
買い手が気にするのは、買った後にどれだけ稼げるか
過去が赤字でも、将来が明るければ高く売れる
▶ 動画の該当箇所:02:20〜
逆に、去年までは赤字だったけれど、今後は大きな利益が間違いなく得られそうだという場合はどうでしょうか。その将来利益をどこまで信じられるかにもよりますが、買い手は少なくとも、過去の赤字より将来の利益のほうを意識するはずです。儲かりそうなのに過去が赤字だから値段を付けられないと言っていたら、せっかくの投資のチャンスを逃してしまいます(02:20〜)。
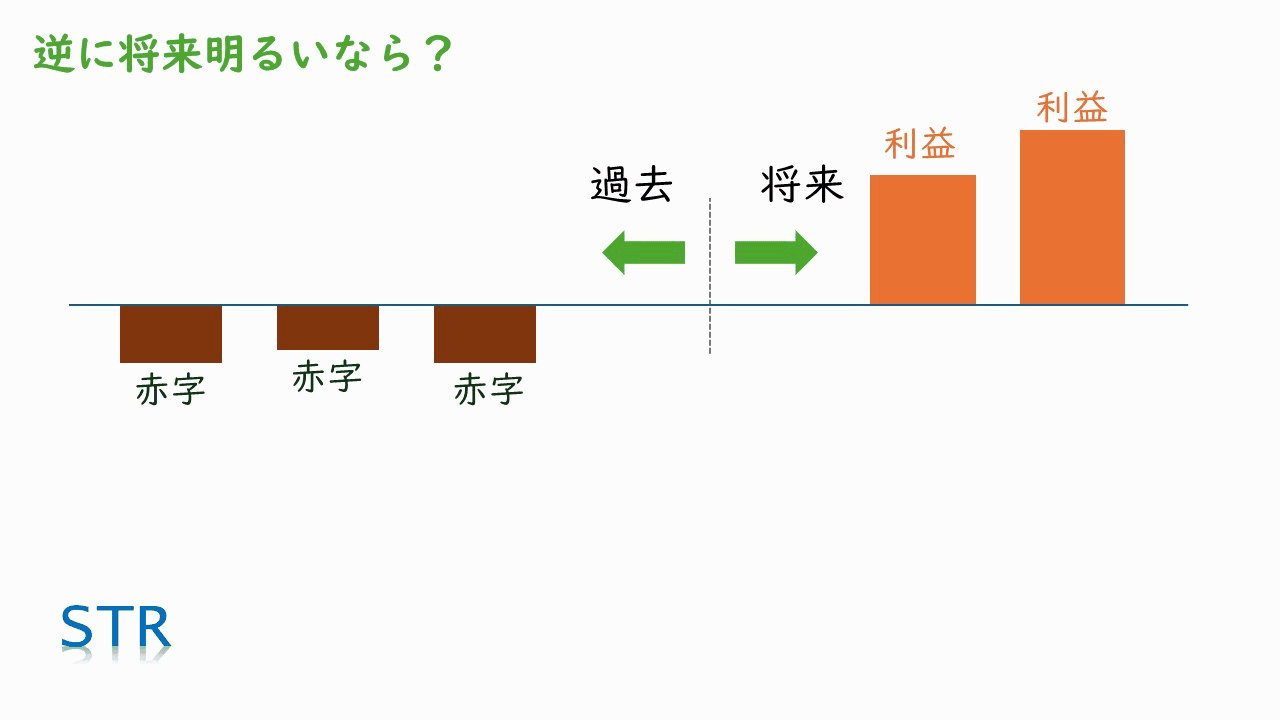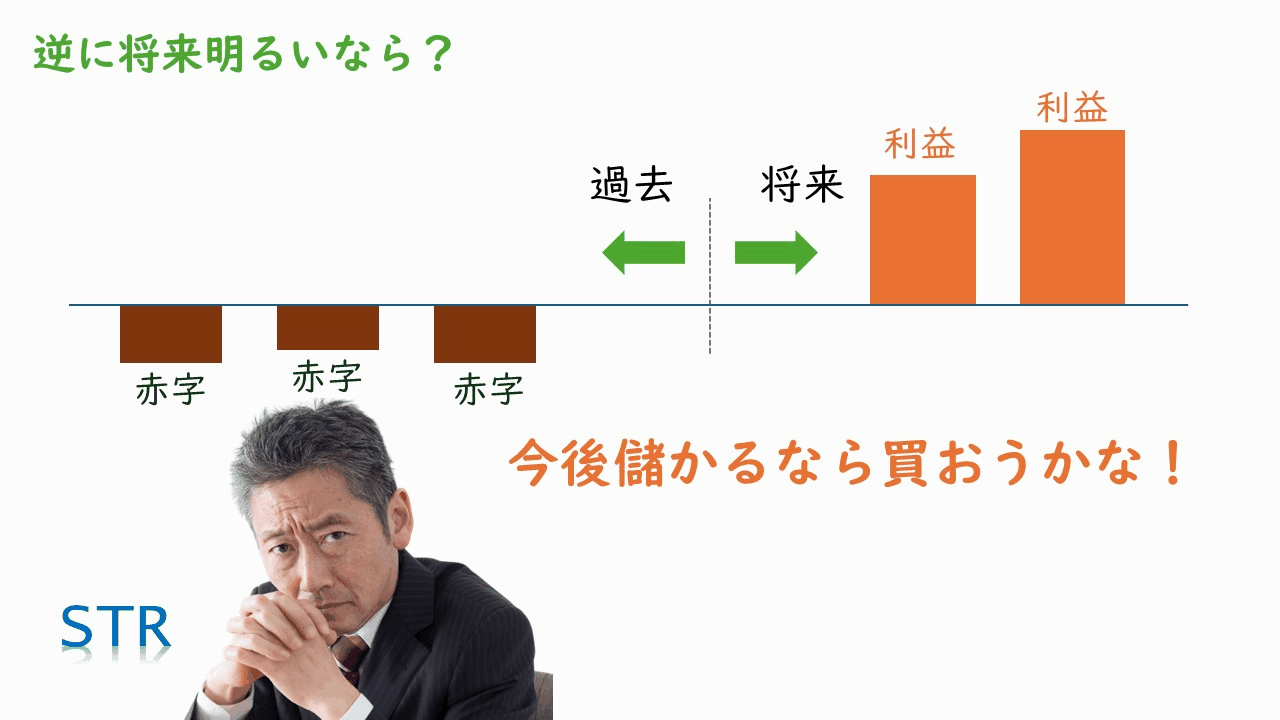
将来が明るければ、過去が赤字でも買い手は買う
将来の利益が明確であれば、究極的には過去の損益実績はまったく関係ありません。だから、過去が大赤字でも高く売れることがありますし、逆に過去が儲かっていても全然売れないこともあります(03:30〜)。
M&Aで大事なのは、過去ではなく将来の利益
それでも、過去の損益実績はM&A価格に大きく影響する
▶ 動画の該当箇所:03:48〜
では、M&Aでは本当に過去の損益実績が価格に影響していないのかというと、現実はまったく逆で、めちゃくちゃ影響しています(03:48〜)。
過去の損益実績は、M&A価格にめちゃくちゃ影響している
これは、買い手のリテラシーが低くて過去の利益しか見てくれない、という話ではありません。実際には、リテラシーの高い買い手ほど過去の損益実績をじっくり分析しています。過去は赤字の会社を将来に期待して高い価格で買うような買い手こそ、過去の数値を踏まえたうえで決断しているのです(04:01〜)。
リテラシーの高い買い手ほど、過去の実績を重視する
将来の利益が重要だからこそ、過去の損益実績が超大事になる。一見わかりにくい話ですが、考えてみればとてもシンプルで当たり前のことです。そして、これを理解しておけば、買い手に過去の利益をどう説明すればよいかが分かります(04:34〜)。
2.過去の損益実績は、買い手が将来の利益を予測するための材料
▶ 動画の該当箇所:06:51〜
将来の利益予測は、経営者でも難しい
▶ 動画の該当箇所:07:10〜
M&Aは将来の利益を売買するようなものであり、買い手が気にするのは常に将来の利益です。ただ、ここに1つ大きな問題があります。将来の利益予測は、本当に難しいということです(06:58〜)。
売上高はお客様の気まぐれのようなものですし、粗利率も相場の変化でけっこう変わります。人件費も、人が辞めたり採用できたりして変動します。一部に予測しやすい事業はありますが、ほとんどの事業では、普段現場を見ている経営者でも予測が難しいと感じることが多いはずです(07:22〜)。
経営者自身でも、将来の利益は予測しにくい
ましてや、M&Aの話が来て初めてその会社を知った買い手に、いきなり精度の高い将来予測ができるはずがありません。過去より将来の利益が大事だと分かっていても、予測ができなければ意味がないのです(07:47〜)。
将来が大事でも、予測ができなければ意味がない
過去の損益実績は、将来予測の「発射台」になる
▶ 動画の該当箇所:08:07〜
だからこそ、買い手は将来予測の重要なヒントの1つとして、過去の損益を参考にします。将来の利益が最重要だからこそ過去の損益実績が重要になるのは、それが予測のための大きな材料になるからです(08:07〜)。
ただし、過去の損益実績はあくまで将来の利益予測の材料の1つにすぎず、将来の数値そのものではありません。買い手は、過去の損益情報を思考の発射台にして、そこにほかの情報を加味して将来を予測していきます(08:25〜)。
過去の損益実績に、他の情報を加味して将来を予測する
たとえば、前期までは5店舗の体制で年商13億円だったけれど、その後1店舗増えたから今後は15億円くらいまで伸びるだろう、という予測です(08:48〜)。
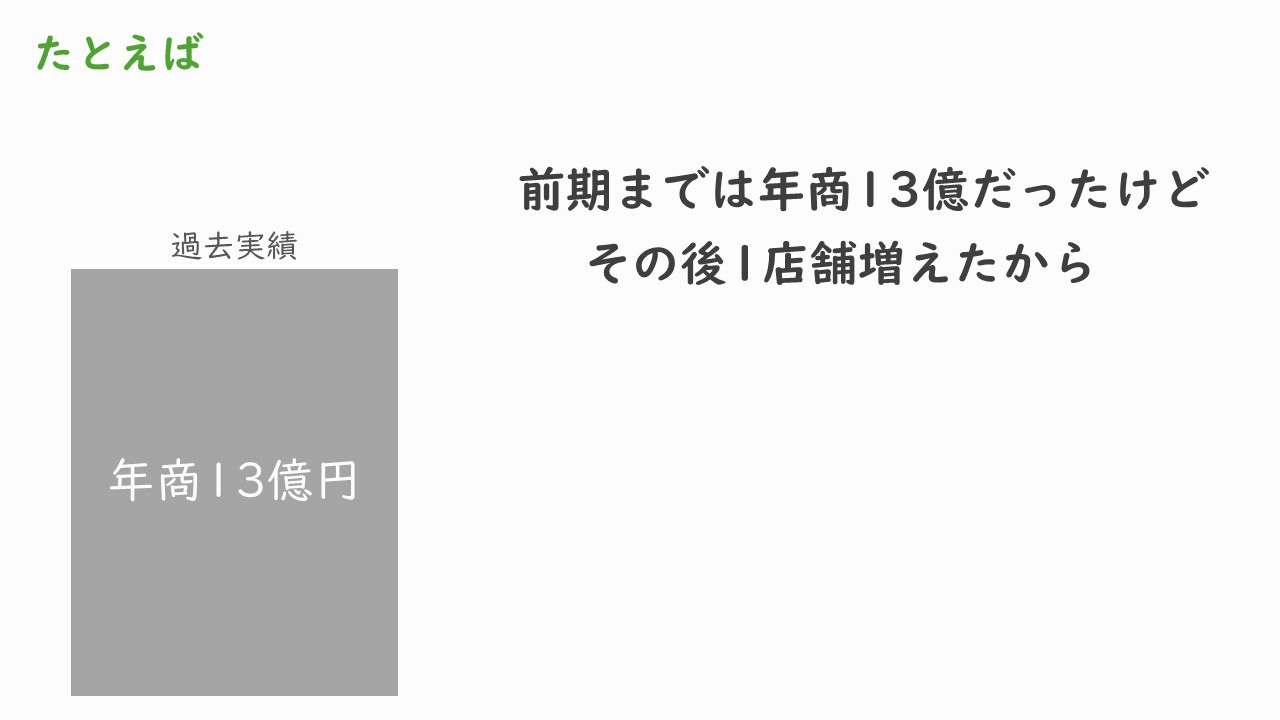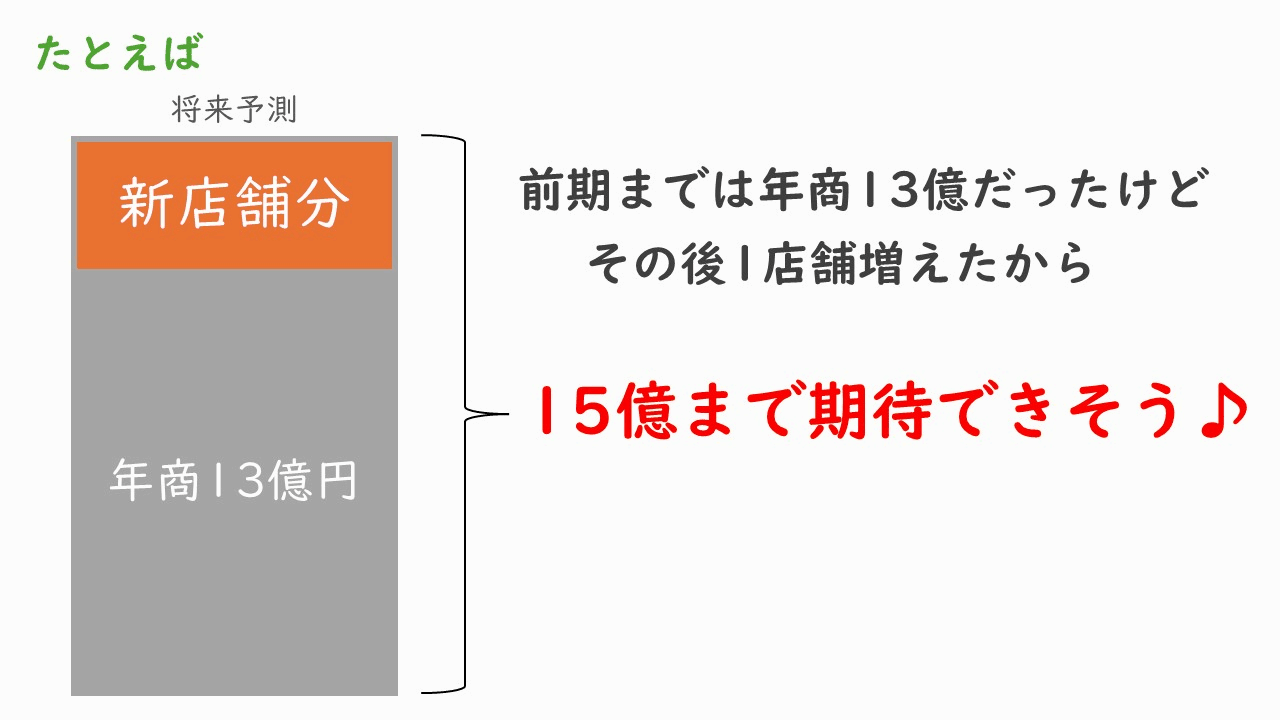
例:店舗が増えたから、年商は15億円まで期待できそう
あるいは、去年は大規模な修繕工事をしたから修繕費が大幅に増えたけれど、今後はもうそうした修繕は必要ないから平年並みで済むだろう、という予測もあります(09:01〜)。
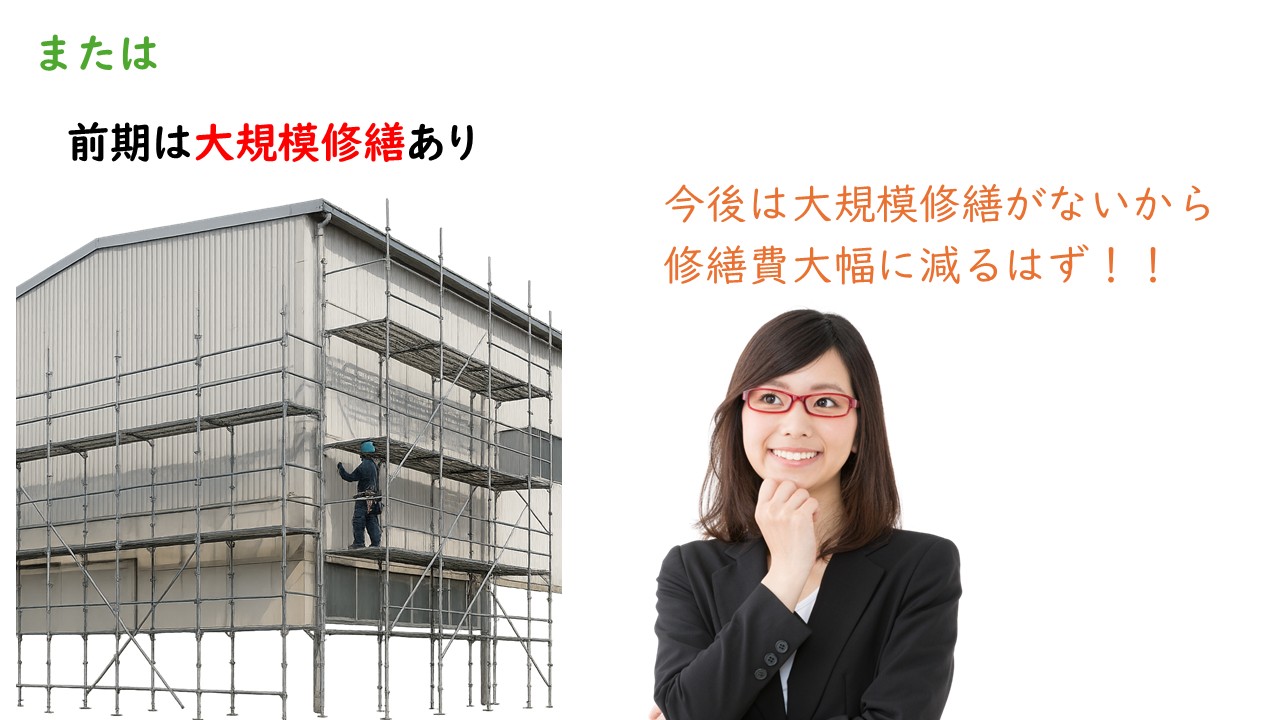
例:大規模修繕が終わったから、修繕費は減るはず
このように、過去からの事業状況の変化に合わせて、「事業にこういう変化が起きそうだから、過去の損益からこう変化する」という形で将来の数字を予測していきます。つまり、買い手が将来予測をするには、過去の損益実績に加えて、さまざまな情報が必要になるのです(09:11〜)。
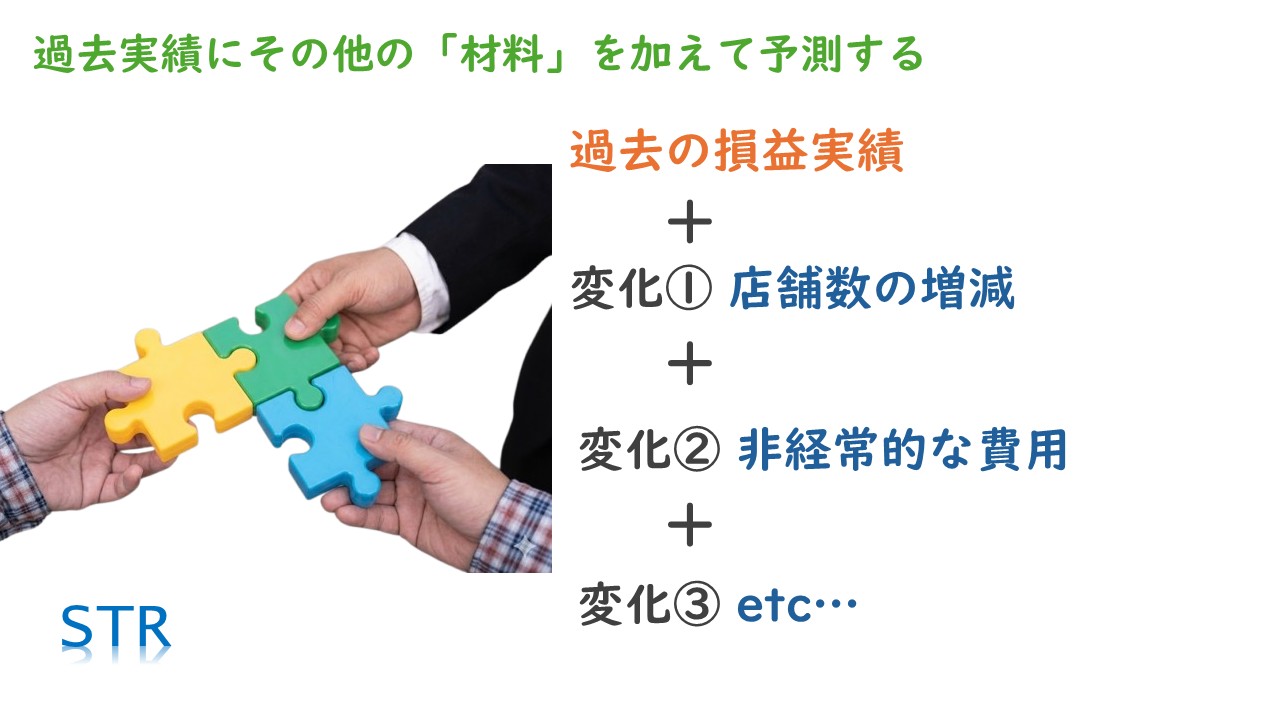
過去の損益実績に、その他の「材料」を加えて予測する
予測の材料が足りないと、価格は過去利益の2〜3倍止まりになる
▶ 動画の該当箇所:09:42〜
もし売り手が過去の損益計算書しか出さず、それ以外の将来予測の材料をまったく出さなかったら、買い手は自信をもって将来を予測できません。よくて過去と同じくらいの利益水準を前提にし、それでも自信がないので、短い投資回収期間の金額までしか出せないという値決めになるでしょう(09:42〜)。
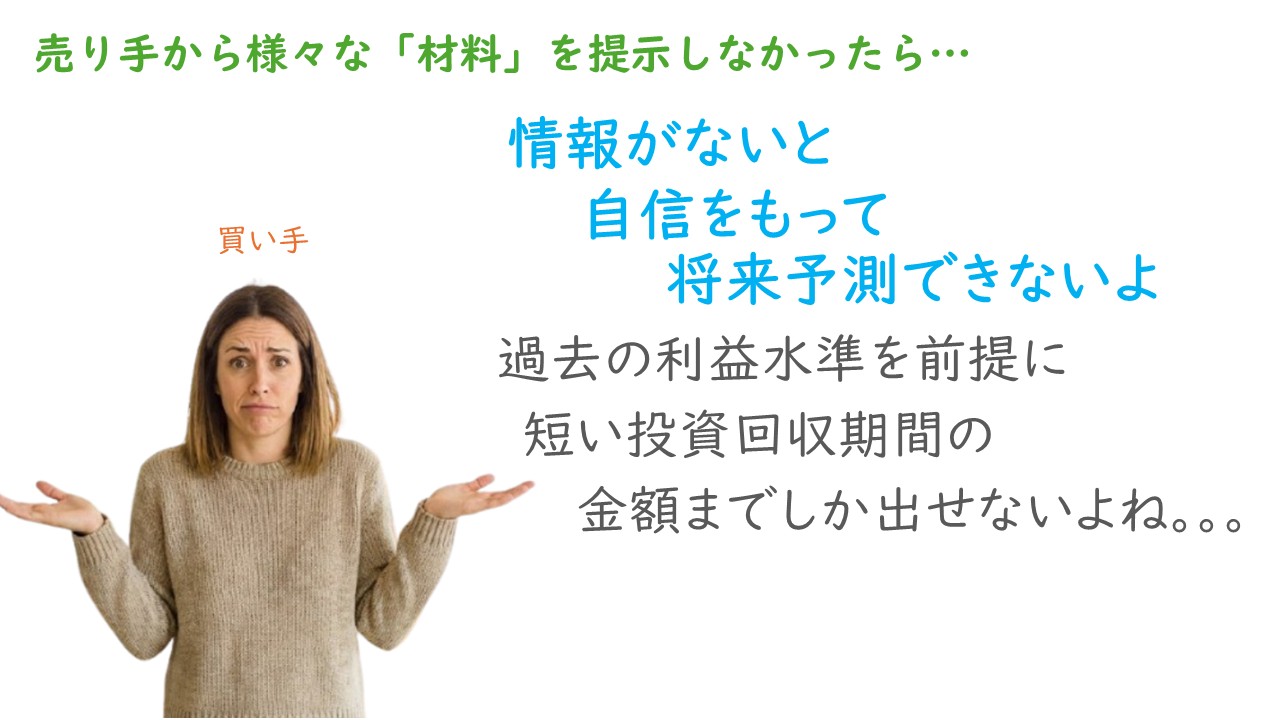
材料がなければ、買い手は短い回収期間の金額しか出せない
「シビアな買い手ばかりで、いい会社なのに直近の利益の2〜3倍までしか値段が付かなかった」という話をよく聞きます。しかしそれは、買い手が渋いのではなく、売り手側が過去の損益以外の将来予測の材料を、買い手に全然提供できていないだけということが多いように思います(10:11〜)。
価格が伸びないのは、予測の材料の提供が不十分だから
3.高値を引き出すには、過去の損益の数字の裏側にある事業実態を説明する
▶ 動画の該当箇所:12:14〜
損益計算書の数字ではなく、その裏側の事業活動が重要
▶ 動画の該当箇所:12:23〜
過去の損益実績を説明するときに最も強く意識していただきたいのは、損益計算書の数字そのものが重要なのではなく、その数字の裏側にある事業実態こそが重要だということです(12:23〜)。
損益計算書の数字は、流れていったお金(正確には経済価値)の大きさと性質を表しています。なぜお金が流れているのかといえば、そこに事業活動があるからです。売上高は販売活動の結果ですし、人件費は従業員に働いてもらった結果です。数字の裏側には、必ずその数字を生み出した原因となる事業活動があります(12:38〜)。
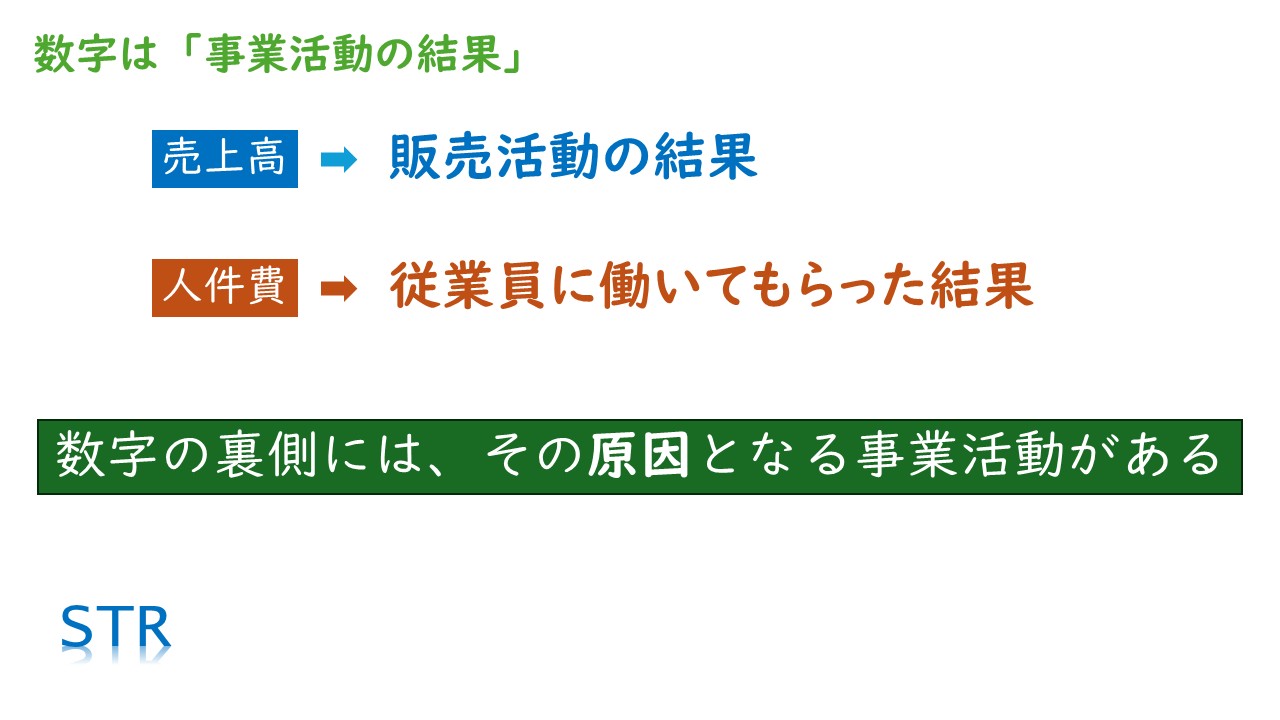
損益計算書の数字は「事業活動の結果」
事業活動が分かれば、過去の損益から将来を予測できる
▶ 動画の該当箇所:13:09〜
この事業活動の内容次第で、将来の数値を予測できます。たとえば直近で売上高が増えていたとしましょう。その原因が「新しい店舗ができたから」なら、将来もその店舗分の売上が続くと予測できます。一方、「30周年記念セールで大安売りしたから」なら、今後の売上は平年並みに戻ると予測できます(13:09〜)。
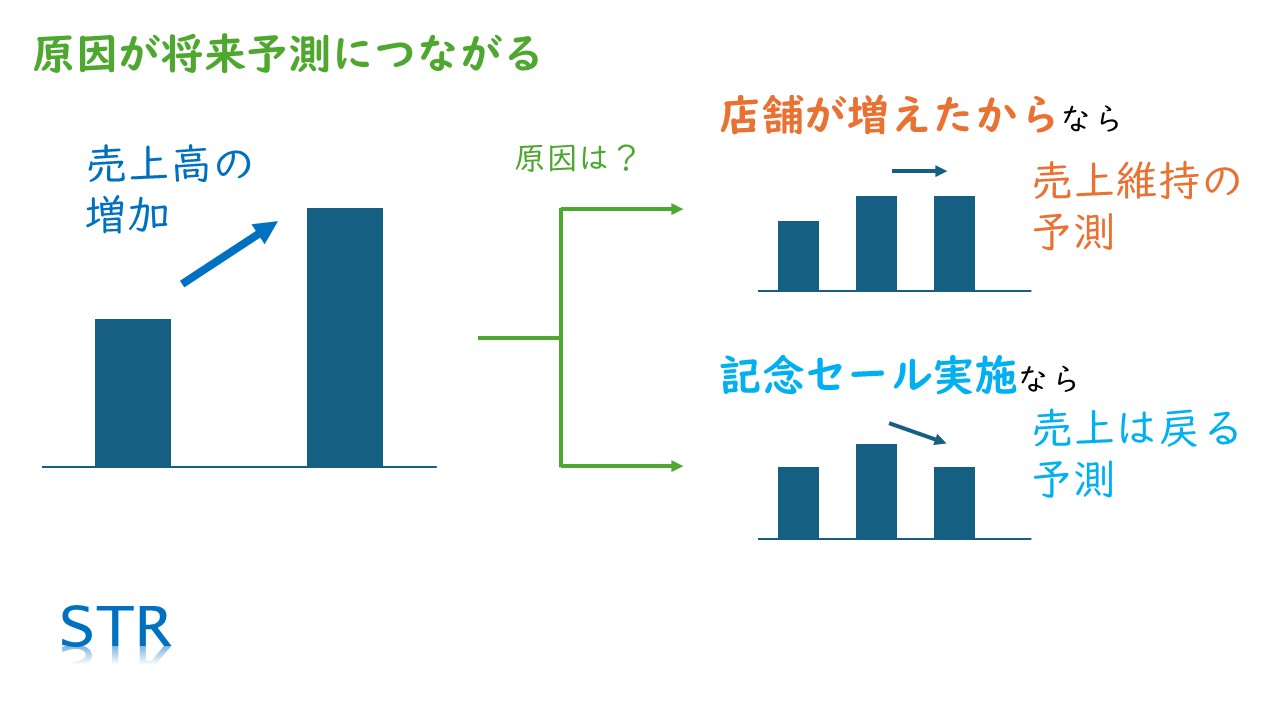
同じ売上の増加でも、原因によって将来予測は変わる
損益計算書の数字だけを見せられても、誰も将来を予測できません。数字の裏側にある事業実態を知って初めて、将来予測の有力な材料として活用できるのです。だから過去の損益実績を説明するときは、お金の流れと事業活動を関連させて、「この事業活動の結果として、この数字になりました」という説明を心がけてください(13:37〜)。
数字と事業活動を関連付けて説明する
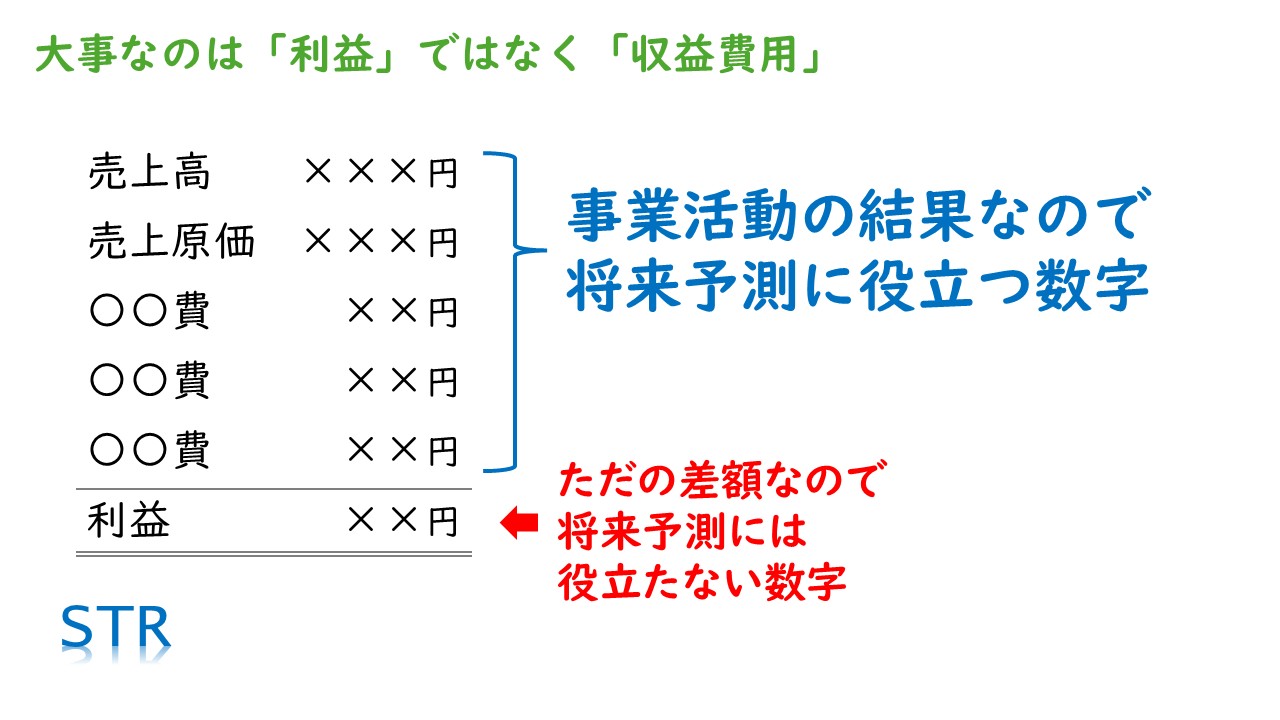
なお、過去の損益実績で本当に重要なのは、利益の数字ではなく、売上や個々の費用のほうです。利益は一本のお金の流れがあるわけではなく、ただの差額だからです。損益を事業実態に結びつけるという観点からは、利益の数字には実は意味がありません。売上や費用のそれぞれに目を向けて説明していきましょう(14:08〜)。
説明すべきは「利益」ではなく「収益・費用」
過去の損益は、口頭ではなく説明資料(IM)で伝える
▶ 動画の該当箇所:14:38〜
とはいえ、数字の話は細かいうえ、損益計算書にはさまざまな事業活動の結果が複雑に盛り込まれています。口頭で説明しても、買い手にはまったく伝わりません。過去の損益実績を裏側まで理解してもらうには、さまざまなデータをきれいに整理した説明資料に落とし込んで説明することが絶対に必要です(14:38〜)。
損益の説明は、口頭ではなく資料で
M&Aの対象会社のことを買い手に説明するこの資料を、インフォメーションメモランダム(企業概要書)といいます。買い手に自信をもって将来の利益を予測してもらい、その結果として高値で会社を売るために、最も重要な資料です(15:04〜)。
インフォメーションメモランダムは、高値で売るための最重要資料
「買い手が将来の利益を全然見てくれず、過去の利益の数年分しか値付けしてくれない」というケースでは、たいていこの説明資料の中身がスカスカです。将来予測の材料をもらえなければ、買い手は過去の利益の短い回収期間で値付けするしかありません。インフォメーションメモランダムの出来の良し悪しは、M&Aの価格や成否に直結するのです(15:25〜)。
4.過去の利益実績とM&A価格に関するよくある誤解
▶ 動画の該当箇所:00:39〜
誤解①「仲介業者の簡易株価算定書(過去3期の平均利益×倍率)が、会社の相場だ」
▶ 動画の該当箇所:00:39〜
M&A仲介業者がよく無料で作ってくれる「簡易株価算定書」には、過去の数字しか書かれておらず、将来予測はまったく無視されています。過去3年分の利益実績から無駄な経費などを修正し、なぜか3年分の平均値を計算して、その何倍かをのれん代とする、といった計算です(00:39〜)。
仲介業者の簡易株価算定書は「過去」だけ
しかし実際には、M&Aの価格に将来予測がまったく反映されないことはあり得ません。それでも、売り手が将来の利益を無視した安い株価を鵜呑みにしていれば、買い手はわざわざ高く買う義理はないので、その安い価格で買います。初めての売り手が仲介業者の言うことを真に受けて安く売っている例は、実際のところ山ほどあると思います(02:54〜)。
売り手が安い株価を信じれば、買い手は安く買う
誤解②「将来の利益が大事なら、過去の損益実績は価格に関係ない」
▶ 動画の該当箇所:03:48〜
将来の利益が大事だからといって、過去の損益実績が価格に関係ないわけではありません。リテラシーの高い買い手ほど過去の損益実績をじっくり分析し、過去の数値を踏まえて将来を判断しています。過去の損益実績は、将来予測の最も重要な材料の1つなのです(04:13〜)。
リテラシーの高い買い手ほど、過去の実績を重視する
誤解③「売り手が事業計画を作れば、将来の利益を価格に反映してもらえる」
▶ 動画の該当箇所:10:34〜
将来予測をするのは、あくまで売り手ではなく買い手です。売り手が事業計画を作っても、それは買い手にとって将来予測の答えではなく、参考情報の1つにすぎません(10:34〜)。
売り手の事業計画は「参考情報」にしかならない
しかも買い手は、売り手が見せてくる将来予測を鵜呑みにはせず、かなり疑ってかかります。普段事業計画を作っていない売り手がM&Aのためだけに作った計画は、普通は価格に反映されません。反映されるとすれば、買い手が数値の裏側を十分に理解し、そのとおりだと心から納得したときだけです(10:52〜)。
売り手の将来予測は、まず信用されない
買い手はあくまで、自分たちの頭でさまざまな情報を整理し、自分たちが納得できる将来予測でM&Aの投資判断をします。投資は自己責任ですから当然です。その予測の重要な材料の1つが過去の損益実績であり、それ以上でもそれ以下でもありません(11:22〜)。
将来予測は、買い手が自己責任で行う
5.過去の損益の説明資料は、損益の「変化」を事業の変化と結びつけて作る
▶ 動画の該当箇所:16:07〜
損益計算書を5期分並べて、数字の「変化」を探す
▶ 動画の該当箇所:16:32〜
買い手に損益実績を伝える説明資料づくりで一番重要なコツは、損益数値の変化を整理して、事業の変化と結びつけて説明することです。この「変化」に注目しましょう(16:32〜)。
損益計算書の数字を5期分、横に並べてみてください。3期ではなく5期です。5期並べると、必ずと言ってよいほど、どこかの科目で数字が変化しているところが見つかります(16:45〜)。
損益数値は事業活動の結果の数字ですから、数値の変化の裏側には、必ず何らかの事業の変化があるはずです。たとえば、ある小売業のお客様では、売上高が伸びている一方で、粗利率が下落傾向にありました。こうした数値の変化を探して、その裏側を説明していきましょう(17:02〜)。
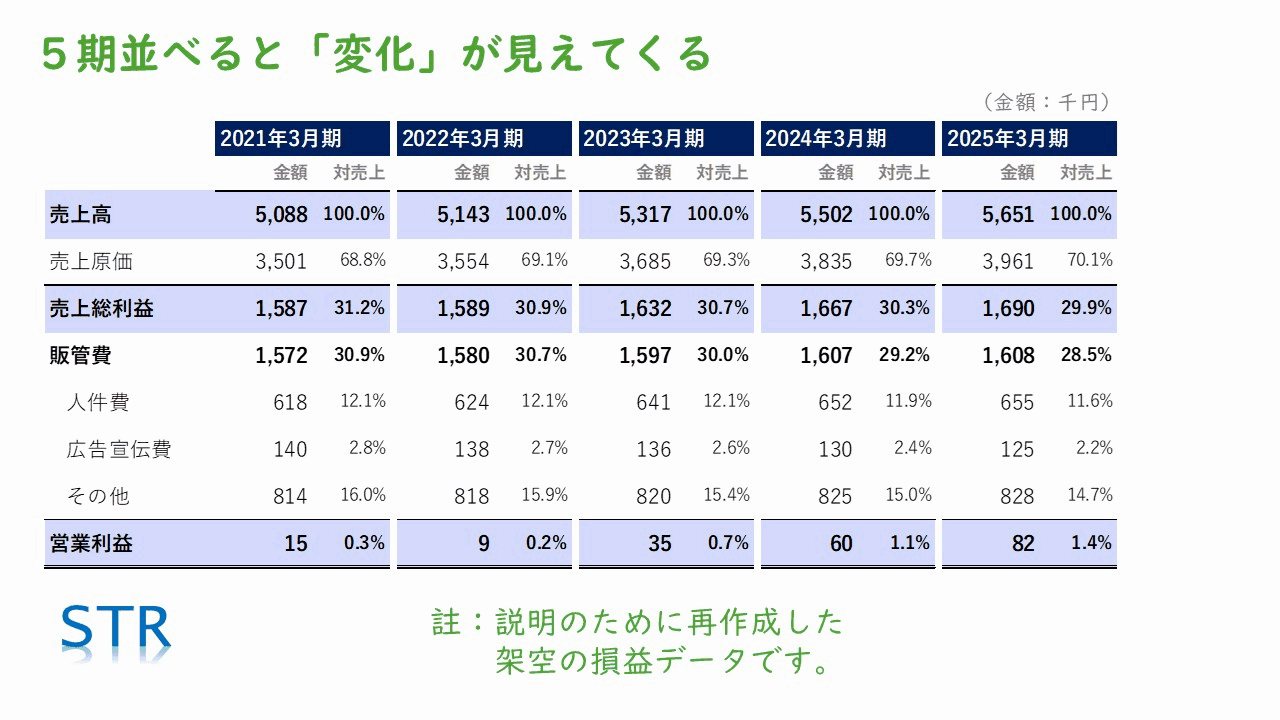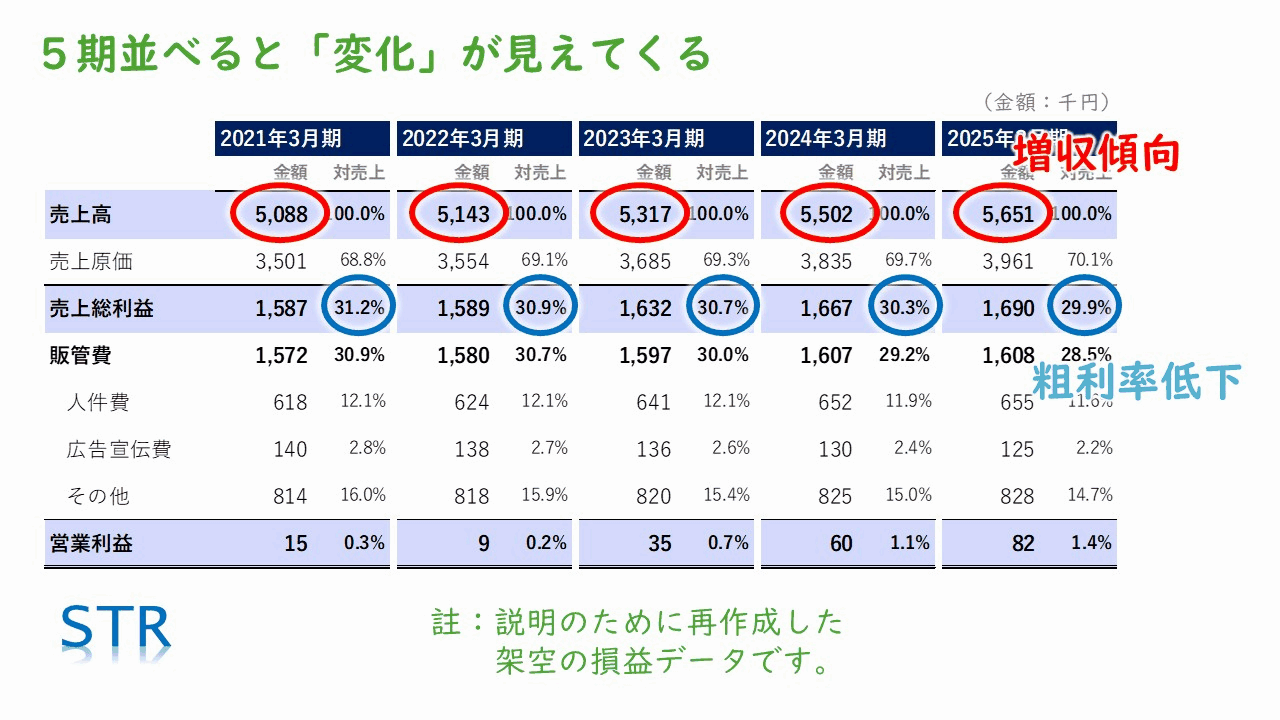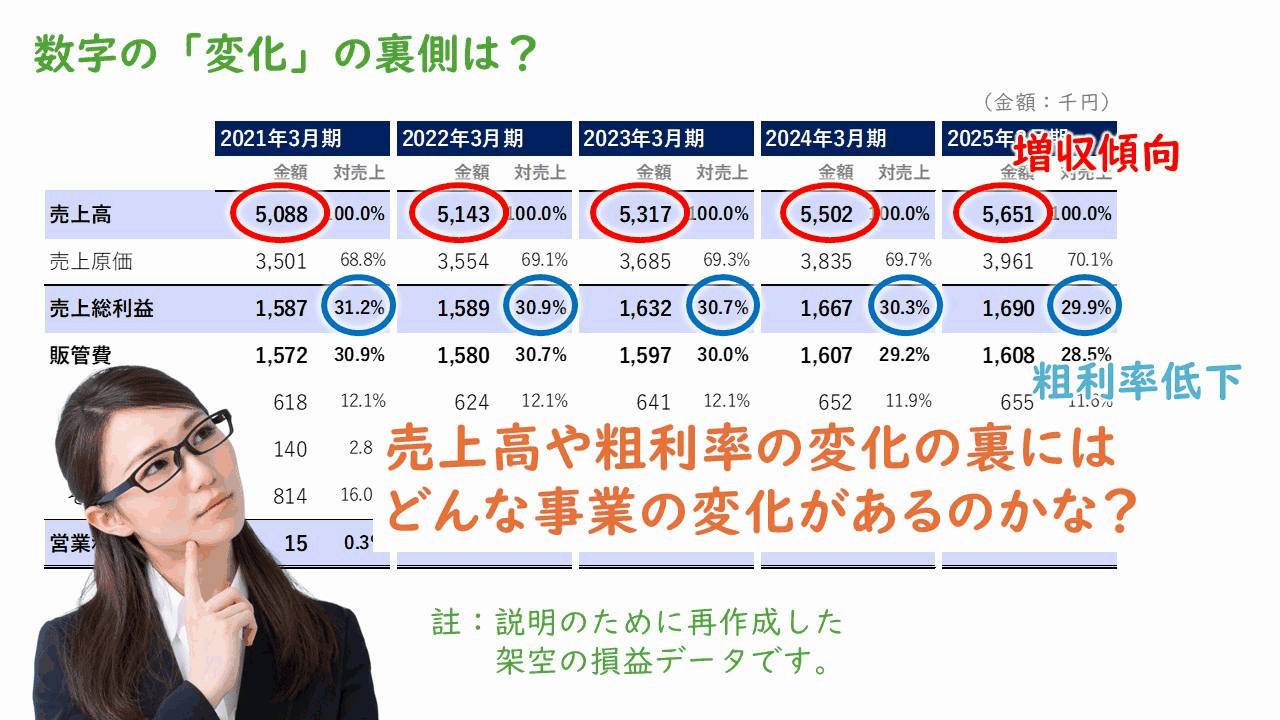
5期並べると「変化」が見えてくる(架空のデータ)
数字の変化の理由は、記憶頼みにせずデータで裏付ける
▶ 動画の該当箇所:17:27〜
ここで気を付けていただきたいのは、記憶で「たぶんこれが原因かな」と決めてしまうと失敗するということです。私たちも経営者に「この数字の動きの理由は何ですか」と伺いますが、その回答を鵜呑みにせず、必ずほかのデータで裏付けをとります。人間の記憶はとても曖昧で、間違った理由を挙げてしまったり、合っていてもほかの要因と複合的に起きていたりすることが、とても多いからです(17:27〜)。
この小売業のケースでも、経営者は最初、粗利率の低いA商品部門の売上が増えたからだと説明されていました。ところが販売データを確認すると、A商品部門の売上は確かに増加傾向でしたが、全体の売上高に対する販売構成比はかなり小さく、本当にこれが原因なのか疑問が残りました(18:00〜)。
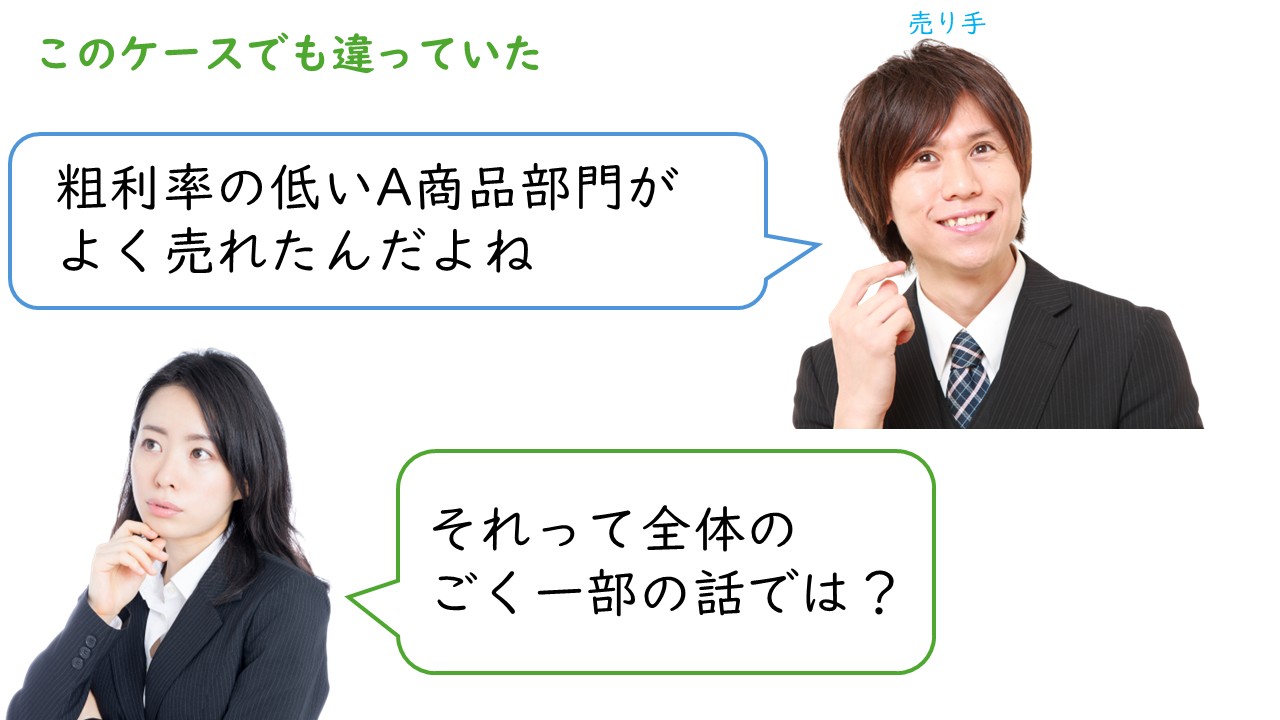
経営者の説明は、全体のごく一部の話だった
そこで商品部門ごとに粗利率を期間比較したところ、よく売れているB商品部門の粗利率が下がっていました。全体の粗利率が下がった原因としては、Aの販売増加より、Bの粗利率低下のほうがインパクトが大きいのではないか、と見えてきたのです(18:28〜)。
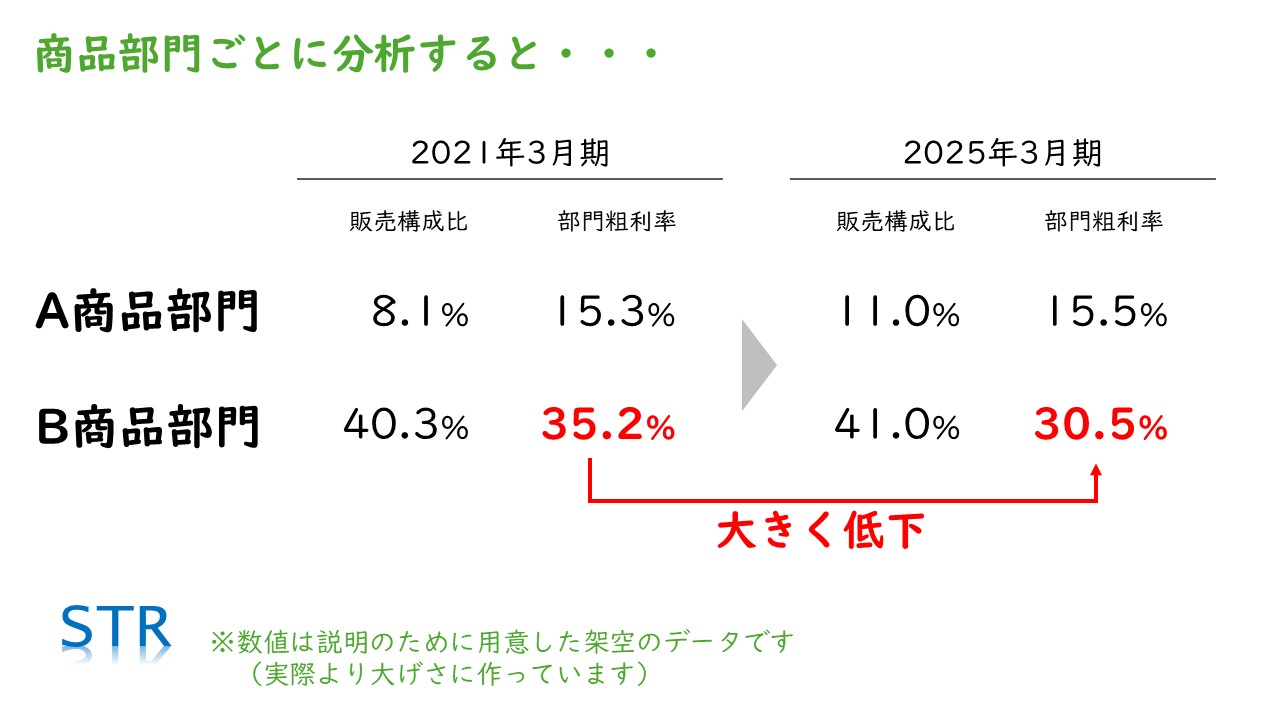
部門ごとに分析すると、B商品部門の粗利率が大きく低下していた
そこで、小売業でよく使われる「粗利貢献度」という指標で、AとBが全体の粗利率に与えた影響の度合いを比較しました。すると明らかにBのほうがインパクトが大きく、主な要因はB商品部門の粗利率の低下だという分析結果になりました(18:53〜)。
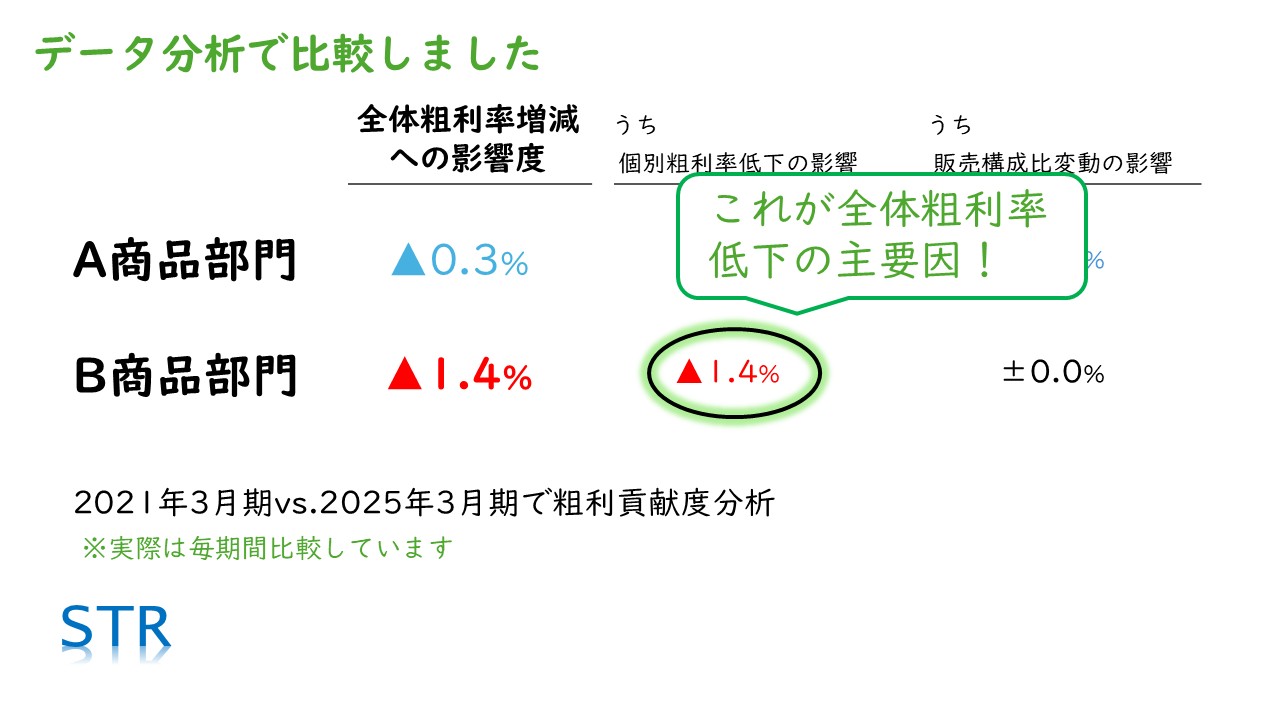
粗利貢献度分析で、全体の粗利率低下の主要因を特定
数字の変化の理由ではなく、その裏側の事業の変化まで説明する
▶ 動画の該当箇所:19:19〜
ただし、インフォメーションメモランダムに「粗利率低下の理由は、B商品部門の粗利率が低下したからです」と書いたのでは0点です。これではマイナスの印象にしかなりませんし、粗利率が低下した裏側にどんな事業上の変化があったのかまで説明しなければ、意味がありません(19:19〜)。
数字の説明で終わったのでは0点
このケースでは裏側まで分析した結果、人気のB商品群で格安の目玉商品を作り、その安さを目当てに来店されたお客様に、粗利率の高い商品も一緒に買っていただくという販売戦略をとった結果だと分かりました(19:42〜)。
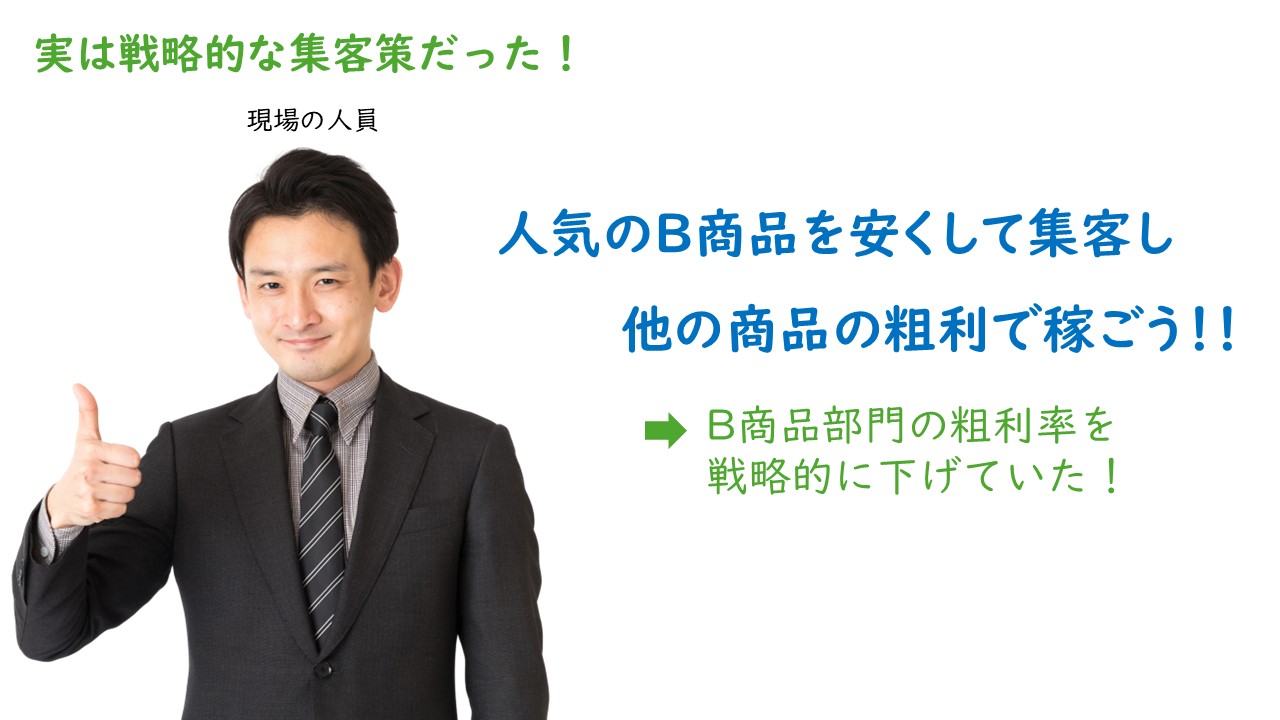
粗利率の低下は、戦略的な集客策の結果だった
粗利率だけを見ればマイナスでしたが、実はこの戦略はうまくいっていました。全体の売上高が増えたことで売上総利益の金額は増えていましたし、目玉商品による効率的な集客につながり、広告宣伝費も減らせていたのです。「粗利率が低下しています」とだけ言えば、買い手は将来をネガティブに捉えるでしょう。しかし、全体として営業利益を増やすための事業活動の一環だと説明できれば、買い手の将来予測はまったく違ってくるはずです(20:03〜)。
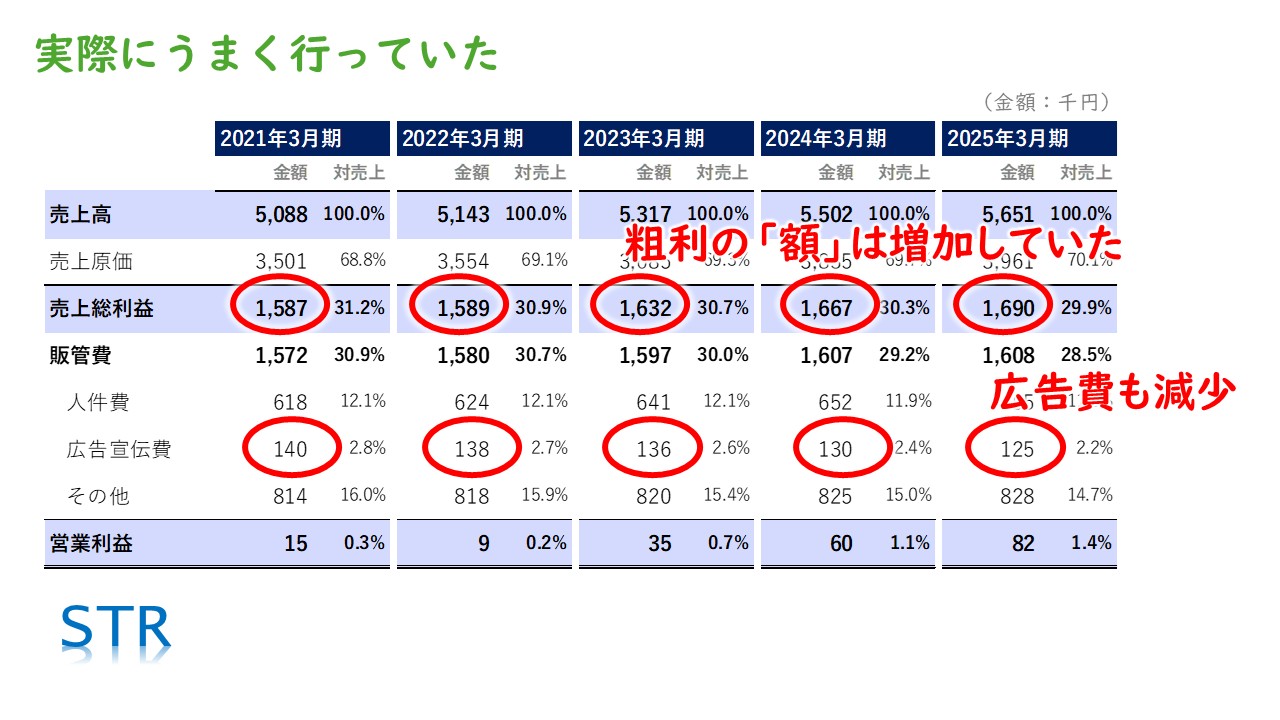
戦略はうまくいき、粗利の額は増え、広告費も減っていた(架空のデータ)
データの裏付けは、組織力のアピールにもつながる
▶ 動画の該当箇所:20:39〜
面白いのは、なぜ経営者が最初にこの戦略をアピールできなかったかです。実はこれは現場から発案された販売戦略で、社長は承認しただけだったので、すぐには思い出せなかったのです(20:39〜)。
社長は「承認だけ」だったので忘れていた
しかし、発案したのが社長ではなく現場だという点は、M&Aではかなり重要です。この会社には、全体の利益を自律的に考えられる人材がいるという、経営資源のアピールにつながるからです。社長の記憶に頼らず販売データで裏付けをとったことで、組織力の高さのアピールにもつながりました(20:58〜)。
現場発案の戦略は、組織力のアピールになる
このように、記憶頼みではなくデータに基づいて丁寧に分析することで、過去の損益実績の裏側にある本当の事業活動が見えてきます。その事業活動が会社の将来の利益予測につながりますので、大変ではありますが、しっかり財務分析をしたうえで、過去の損益を買い手に説明していきましょう(21:29〜)。
説明資料は、データや根拠という「事実」を中心に作る
▶ 動画の該当箇所:21:53〜
説明するときは、必ず裏付けとなるデータや根拠を開示しましょう。根拠が書かれていなければ、買い手はまったく信用できません。むしろ説明資料はデータや根拠を中心に説明し、そこから読み取れる解釈を補足解説で伝える形が、一番説得力があって理想的だと思います(21:53〜)。
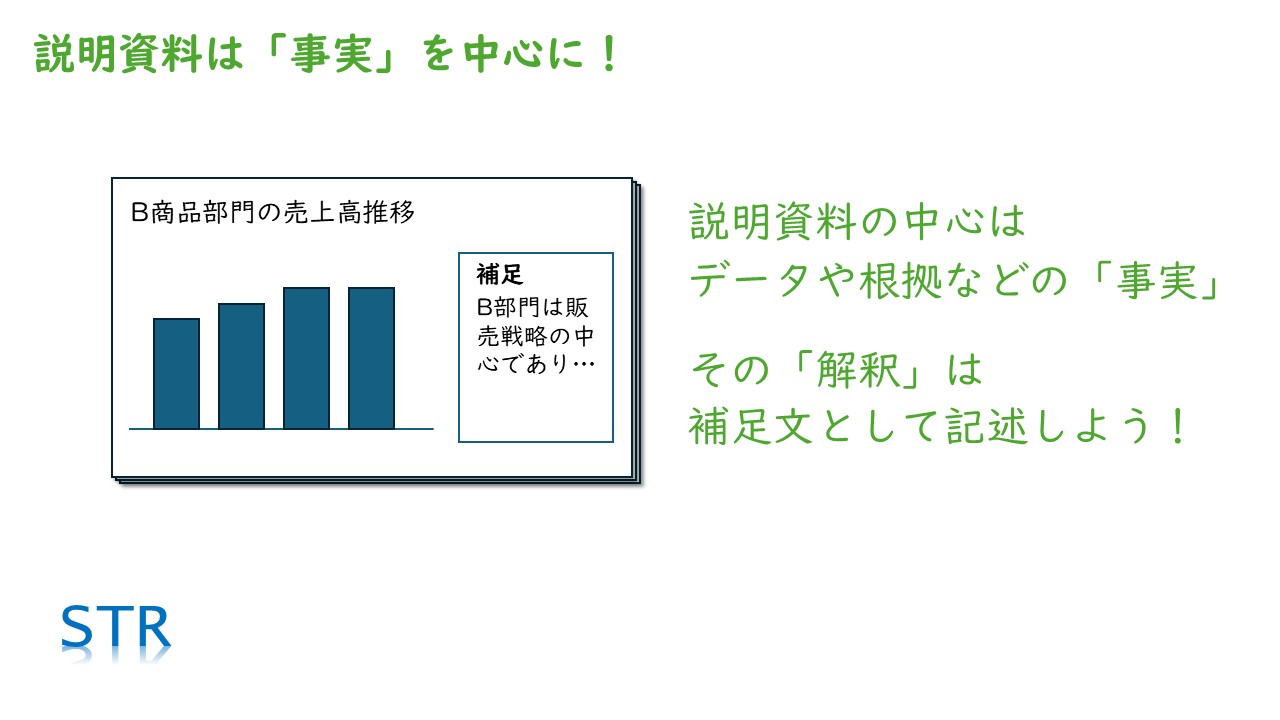
説明資料は「事実」を中心に、「解釈」は補足で
過去の損益実績は、ただ数字を並べて見せるだけでは何の意味もありません。必ずその裏側の事業実態が伝わるように、説明資料を作り込んでいきましょう(22:17〜)。
決算の説明の進め方は、動画マネするだけでM&A価格が上がる「決算の説明」でやること3選や、M&A向け財務分析のノウハウ3選を公認会計士が解説|高く売るM&A体系講座#10もあわせてご覧ください。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
過去の利益実績とM&A価格の要点まとめ
- M&A価格に影響するのは、過去ではなく将来の利益。仲介業者の簡易株価算定書のように、過去の平均利益だけで価格は決まらない
- ただし将来予測は難しいため、買い手は過去の損益実績を将来予測の重要な材料にする。だから過去の損益実績は価格に大きく影響する
- 過去の損益以外の予測の材料がなければ、買い手は短い投資回収期間の金額、つまり過去利益の2〜3倍程度しか出せない
- 将来予測をするのは買い手。売り手の事業計画は参考情報にすぎない
- 説明すべきは損益計算書の数字ではなく、数字の裏側にある事業実態。利益ではなく売上や費用に目を向け、説明資料(IM)で伝える
- 損益計算書を5期並べて「変化」を探し、記憶頼みにせずデータで裏付けて、事業の変化と結びつけて説明する
粗利率の低下の裏側を、架空の損益データで分析していく流れは、スライドを順に見られる動画のほうが分かりやすいです。
▶ 動画を見る:過去の利益はM&A価格にどう影響する?適切な見せ方を公認会計士が解説!(23分11秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、過去の損益実績は、数字をただ見せるだけでは買い手の将来予測の材料になりません。数字の裏側にある事業実態を分析し、データの裏付けとともに買い手に伝わる資料(IM)にまとめることが大切です。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。