投稿日:2026.11.18 最終更新日:2026.11.18
M&Aで貸借対照表はどう説明する?買い手が見る5つのポイントと、業者任せが危険な理由を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで会社を売るとき、貸借対照表は買い手にどう説明すればよいですか?
A. 貸借対照表は、ただ見せるだけでは買い手に会社の財産の価値が伝わりません。貸借対照表には、①現在ではなく過去の価格が載っている、②資産負債の種類は分かるが中身は分からない、③M&Aで本当に重要な無形の経営資源は載っていない、という3つのクセがあるからです。買い手に説明するときは、全体の合計より個々の中身を説明する、すべての資産負債の中身と内容をイメージできるようにする、非事業用の資産負債と借金の残高を示す、出せる時価情報は全部出す、経営者の目線で将来のお金の流れが抜けていないかを確認する、の5つがポイントです。
貸借対照表は、M&Aで最も重要な資料の1つです。対象会社がどんな資産を持ち、どんな負債を背負っているのかを知らずに買収する買い手はいないからです。ところが、M&Aの仲介業者・FA業者の多くは、買い手が本当に見る貸借対照表の読み方ができていません。業者に丸投げすると、安く買われるだけでなく、M&A後のトラブルにつながるおそれもあります(01:07〜)。
この記事では、YouTube動画「【公認会計士が解説】M&Aトラブルを防ぐ貸借対照表の説明ポイント|業者任せだと大損します!」の内容に沿って、貸借対照表を読むときの3つのクセと、買い手に説明するときの5つのポイントを解説します。業者が作った説明資料をチェックするときの目安としてお使いください。
貸借対照表の説明ポイントの動画と内容
- 貸借対照表の説明を、M&A業者に丸投げしてはいけない理由(01:36〜)
- 説明不足だと安く買われ、M&A後のトラブルにもつながる(02:45〜)
- 貸借対照表のクセ①:現在ではなく過去の価格が載っている(07:26〜)
- 貸借対照表のクセ②:資産負債の種類は分かるが、中身は分からない(08:59〜)
- 貸借対照表のクセ③:M&Aで本当に重要な財産は載っていない(11:17〜)
- 説明のポイント①:全体感より個々の中身を説明する(13:56〜)
- 説明のポイント②:すべての資産負債の中身や内容がイメージできるか(17:16〜)
- 説明のポイント③:非事業用の資産負債と借金の残高が読み取れるか(19:18〜)
- 説明のポイント④:出せる時価情報は全部出す(21:13〜)
- 説明のポイント⑤:経営者目線で将来のお金の流れが抜けていないか(22:30〜)
「負債が4億円」とだけ書かれた貸借対照表を、買い手の立場で見るとどう感じるか。説明のポイント①(15:50〜)の場面は、スライドで具体的に示していますので、ぜひ動画でご確認ください。
1.貸借対照表の説明をM&A業者に丸投げすると、安く買われ、トラブルにもつながる
▶ 動画の該当箇所:00:14〜
貸借対照表は、そのままでは買い手が知りたい情報が読み取れない
▶ 動画の該当箇所:00:33〜
中小企業の経営者の方には、会計自体が苦手で、損益計算書もよく分からない、貸借対照表は年に1回くらいしか見ていない、という方も少なくありません(00:14〜)。
貸借対照表は、多くの経営者にとって分かりにくい資料
貸借対照表は、その会社の一時点の「所有財産目録」のようなものだとよく言われます。ただ、その表現方法にはクセがあります。このクセは、利点があるからそうなっているものの、世間一般の経営者の感覚とは少し違いますし、M&Aで買い手が知りたい情報がストレートに読み取れるものでもありません。このクセを理解していないと、貸借対照表は役に立たないうえ、説明もできません(00:33〜)。
貸借対照表の表現方法には「クセ」がある
それでも、対象会社がどんな資産を持ち、どんな負債を背負っているのかを知らずに買収する買い手はいません。だからこそ売り手は、貸借対照表をただ見せるのではなく、買い手が会社の資産や負債を適切に理解できるように、説明していかなければならないのです(01:07〜)。
資産と負債の説明なしに、会社を売るのは難しい
多くのM&A仲介業者・FA業者は、買い手目線で貸借対照表を読めない
▶ 動画の該当箇所:01:36〜
そう聞くと、「自分には向いていないから業者に丸投げしよう」と考える売り手もいらっしゃると思います。しかし、それはとても危険な発想です。M&Aの仲介業者・FA業者の多くは、M&Aで買い手が本当に見る貸借対照表の読み方ができていないからです(01:36〜)。
M&A仲介業者・FA業者の多くは、買い手目線で貸借対照表を読めない
もちろん中にはできる人もいますが、机の上で簿記やビジネス会計を勉強した程度の業者も多く、経営者と同じように損益計算書のほうに目が行きがちです。相当の経験がなければ、買い手に貸借対照表を丁寧に説明できるレベルにはなりません(02:00〜)。
説明不足の貸借対照表では、売れても高くは売れない
▶ 動画の該当箇所:02:21〜
説明抜きで貸借対照表をそのまま買い手に渡しても、事業内容に魅力があり、利益も出ていれば、M&Aは一応「成立」します。説明が不足していても、買い手が欲しいと思えばM&Aは成立するからです(02:21〜)。
説明が不足していても、M&Aは「成立」することがある
ただ、よく分からないものを高い値段で買える人はいません。財産面の魅力が伝わらなければ、買い手は本来の価値に気付けませんし、資産や負債の中身がよく分からない会社を買うのは気持ちが悪いものです。そのため買い手は、相当程度の想定外があっても損をしない金額で買おうとします。売れはしても、高くは売れないのです(02:45〜)。
中身の分からない会社には、想定外でも損しない価格しか付かない
怖いのは、M&A後に損害賠償を求められるトラブル
▶ 動画の該当箇所:03:34〜
もっと怖いのは、後でトラブルになることです。デュー・ディリジェンスで問題が見つかって大幅な減額を求められたり、破談になったりするならまだましなほうです。買い手がよく理解しないままM&Aが成立し、M&A後に損害賠償を請求されるのが一番怖いケースで、場合によっては刑事告発を受けることもあります。貸借対照表をきちんと説明できないと、大きなトラブルに発展するリスクが高いのです(03:34〜)。
説明不足は、M&A後のトラブルにつながる
2.貸借対照表を読むときに注意したい3つのクセ
▶ 動画の該当箇所:07:04〜
貸借対照表は重要な財産情報ですが、独特のルールで書かれています。このクセを踏まえて説明しないと、M&Aで役に立つ情報が買い手にうまく伝わりません。まずは3つのクセを押さえましょう(07:04〜)。
貸借対照表のクセ①:現在ではなく、過去の価格が載っている
▶ 動画の該当箇所:07:26〜
貸借対照表は客観的な数値情報を重視しているため、原則として、実際に動いた金額や、動くことが確定した金額をベースに記載されます。たとえば土地の金額は、過去に実際に買ったときに支払った金額で計上されていて、特殊な会計処理をしない限り、時価の相場変動は無視して、今も同じ金額で計上されています(07:34〜)。
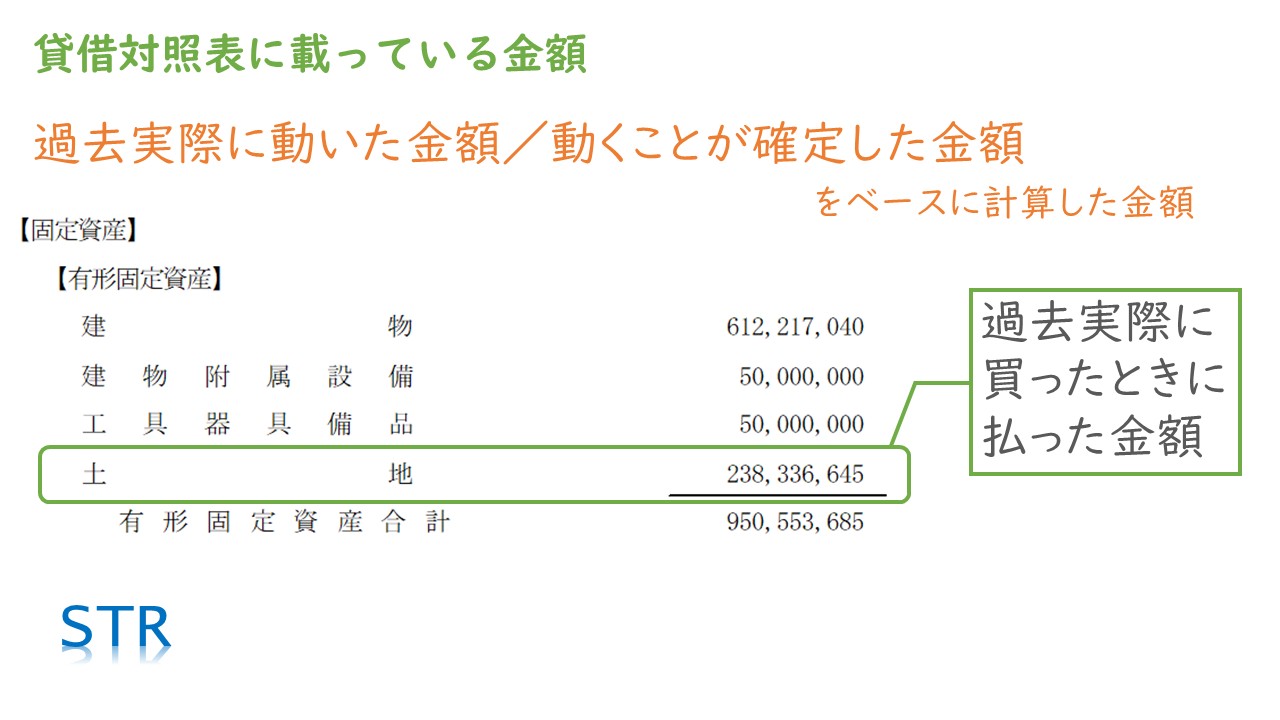
貸借対照表の土地は、過去に実際に買ったときの金額で載っている
これはこれで、客観的で信ぴょう性が高いという意味があります。土地の時価は簡単には分かりませんし、そもそも買い手が付くかどうかも、売りに出してみないと分からないからです(08:04〜)。
ただ、これからお金を出して買収する買い手が知りたいのは、過去ではなく今の価値です。売り手が積極的に現在の時価情報を出さなければ、本来の価値で買収してもらえないのです(08:25〜)。
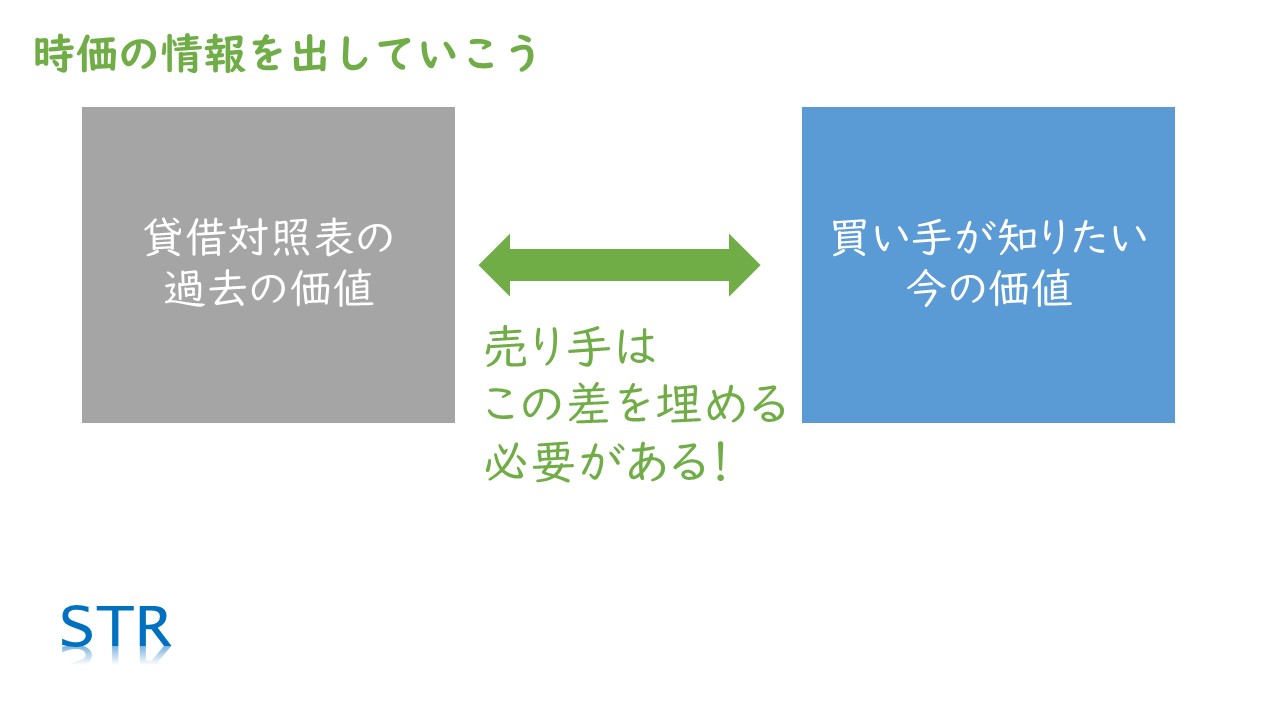
貸借対照表の「過去の価値」と買い手が知りたい「今の価値」の差は、売り手が埋める
貸借対照表のクセ②:資産負債の種類は分かるけれど、中身は分からない
▶ 動画の該当箇所:08:59〜
貸借対照表には「簿価いくら分の土地」というように書かれているだけです。これで土地を持っていることは伝わりますが、それだけで買い手が買収を判断できるわけがありません。どの地域にある、どの程度の広さの土地で、今何に使っているのか。そうした中身次第で、買い手の投資判断はまったく変わります(09:12〜)。
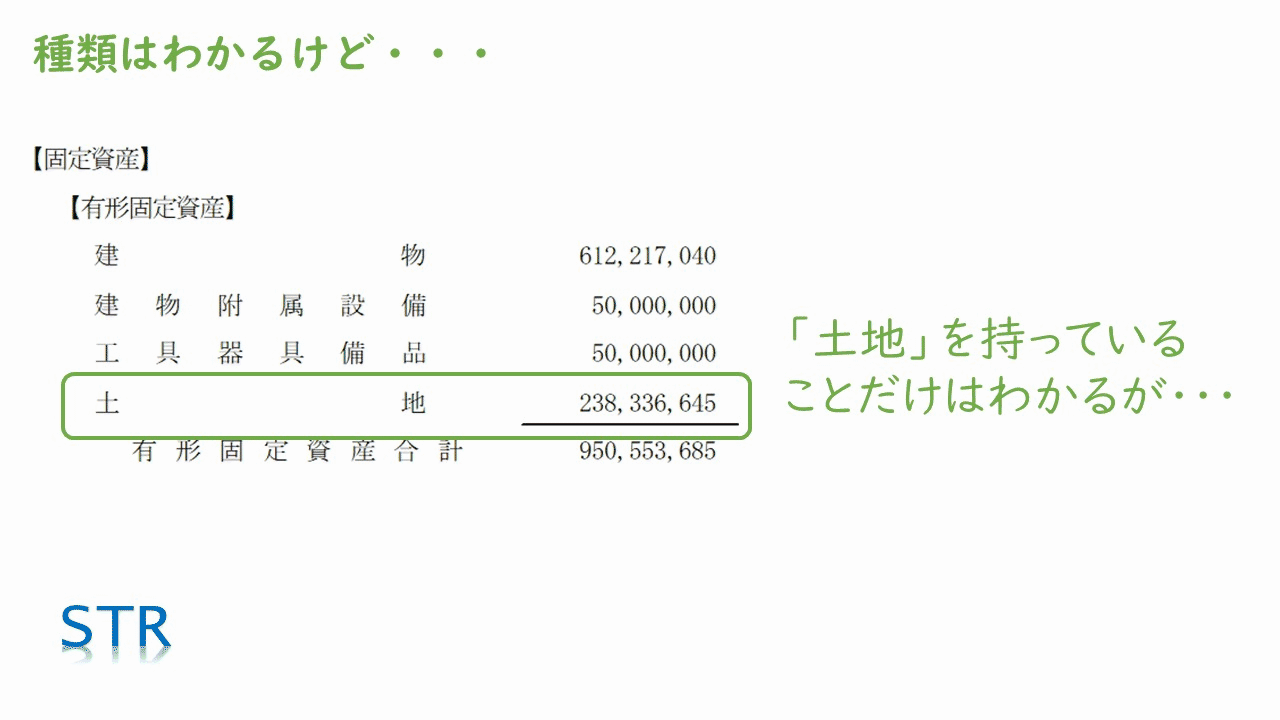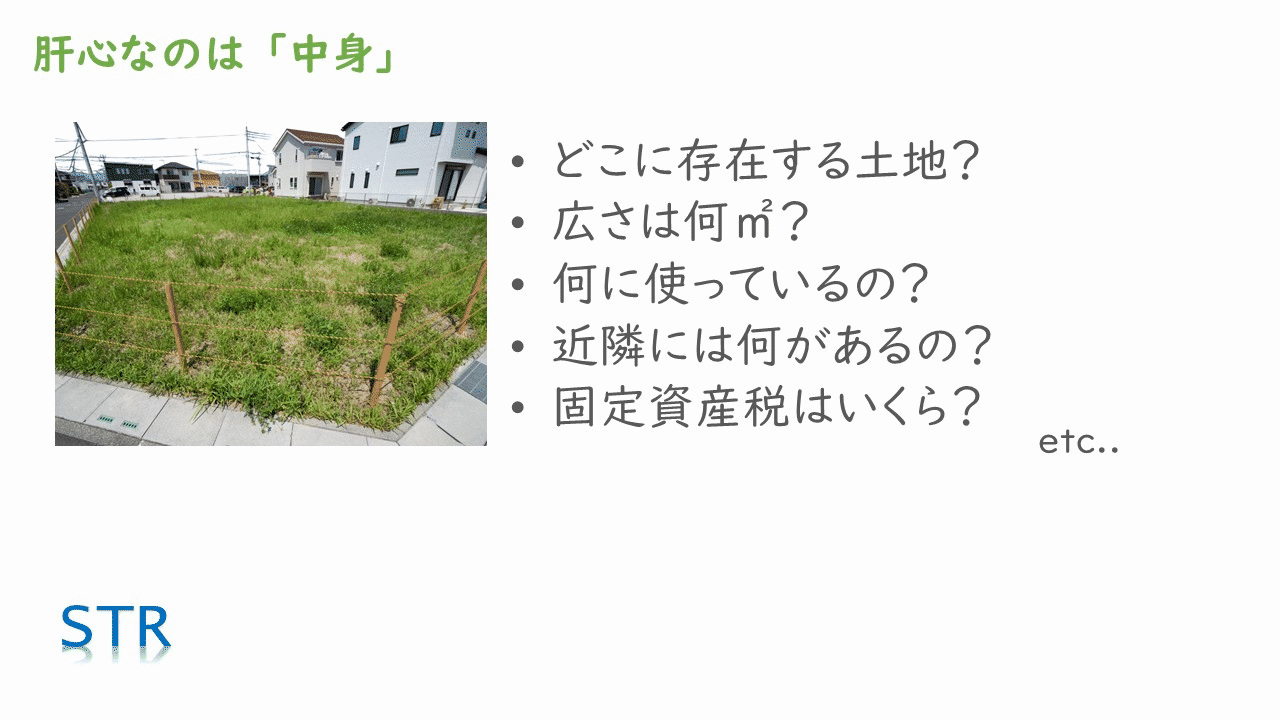
貸借対照表で分かるのは土地を持っていることだけ。肝心なのは「中身」
これは価値の判断にも直結します。投資用の土地であれば、買い手は買収後にすぐ売ればよいので時価で評価できますが、上に工場が立っている土地であれば、売るわけにはいかないので、時価では評価できないという判断になるかもしれません(09:42〜)。
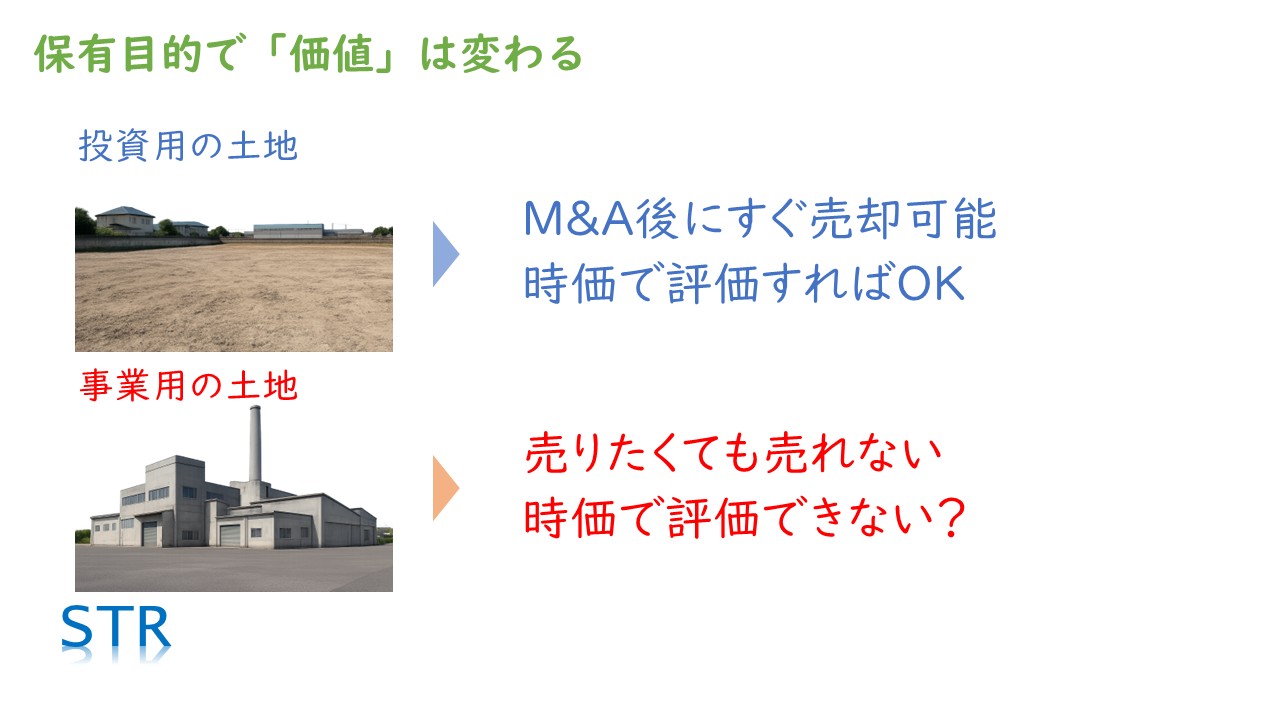
同じ土地でも、保有目的で「価値」は変わる
企業ファイナンスの理論では、事業で使っている土地は事業の部品の1つなので、個別の時価は参考にしないのが正しい企業価値評価とされています。事業は、いろいろな資産負債が一塊になって1つのキャッシュフローを生み出すので、その部品である個々の資産負債の時価は評価しないという考え方です。一般のビジネス感覚とは違うので、必ずしも時価が評価されないとも限りませんが、すぐ売れる土地と売れない土地で価値が違うという感覚はイメージできると思います(10:06〜)。
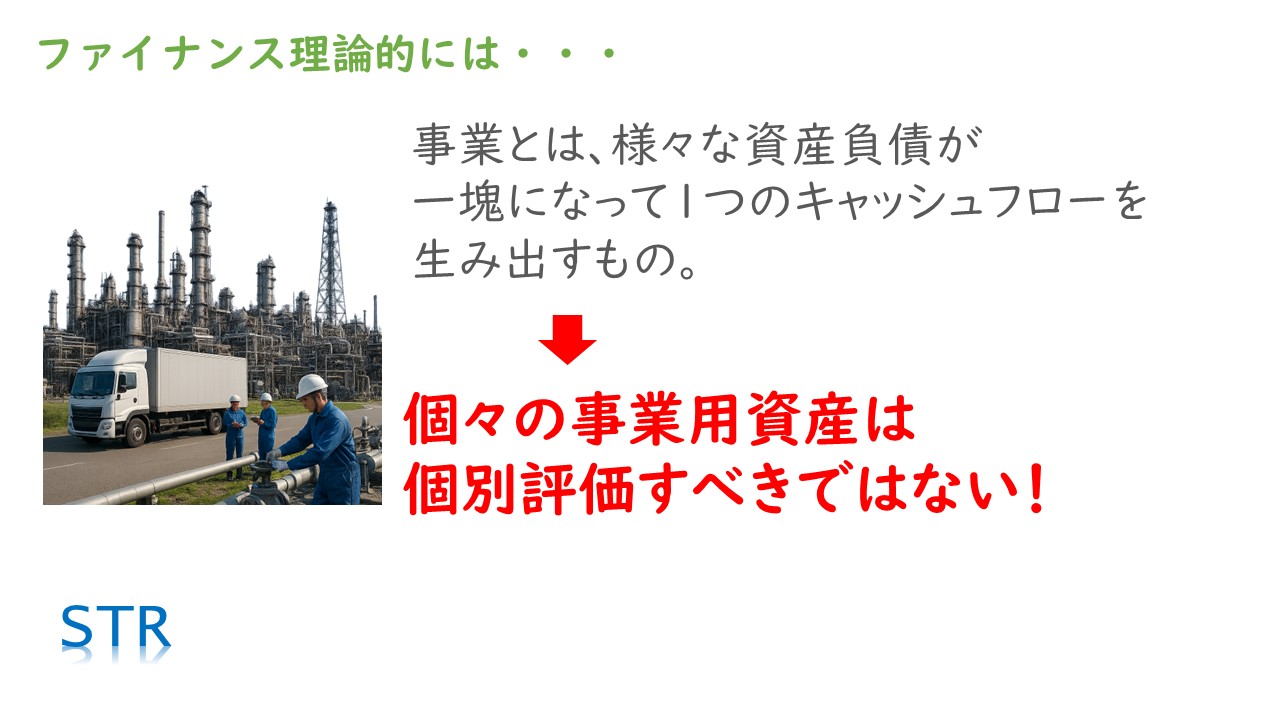
ファイナンス理論では、事業用資産は個別に評価しない
すぐ売れる資産と売れない資産で、価値が違うという感覚
このように、貸借対照表に載っているのはあくまで集計結果で、それだけで会社の財産内容を理解することはできません。決算書と一緒に税務署に提出する勘定科目内訳書とセットで見れば、もう少し詳しい情報は手に入りますが、それでも売り手からの説明がなければ、買い手が適切に投資を検討できるだけの情報とは言えません(10:47〜)。
貸借対照表のクセ③:M&Aで本当に重要な財産は、貸借対照表に載っていない
▶ 動画の該当箇所:11:17〜
M&Aで本当に重要な財産とは、人材のスキル、技術力、重要なお客様との信頼関係など、目に見えないけれど確かに存在していて、会社の収益性の源泉になっている経営資源のことです(11:31〜)。
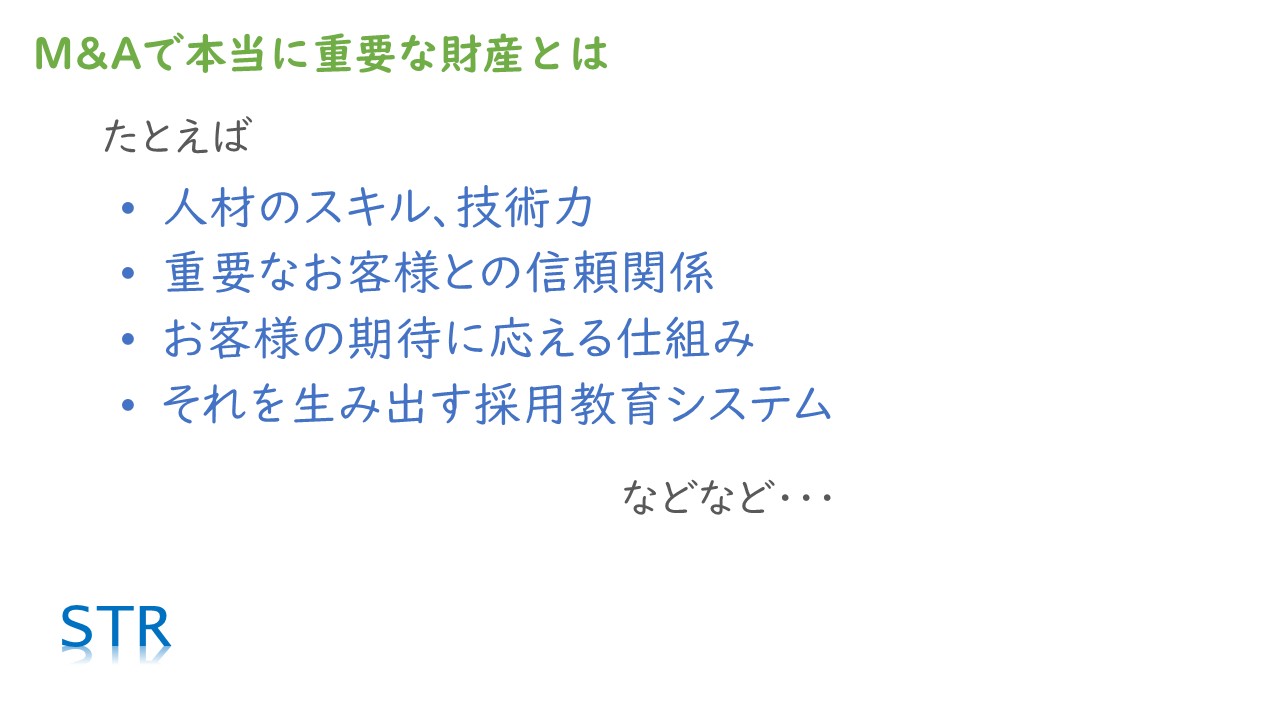
M&Aで本当に重要なのは、目に見えない経営資源
M&Aは、まさにこの無形の経営資源にこそ価値があります。こうしたものはM&A以外の手段では簡単に手に入りませんし、自社で作り上げるには時間と労力がかかるうえ、うまくいくかも分かりません。だからこそ買い手は、M&Aで会社を丸ごと手に入れようとするのです(11:53〜)。
「無形資産」こそ企業買収の目的
ところが、買い手が本当に欲しいこうした経営資源は、貸借対照表には載せることができません。ですから、貸借対照表だけで会社の価値をすべて表すことは不可能で、事業の仕組みや強み・弱みを丁寧に説明したり、損益計算書で稼ぐ力を説明したりする必要があります(12:20〜)。
自社で作り上げた無形資産は、貸借対照表に載せられない
このクセは、貸借対照表の限界と言ってもよいでしょう。会計は数値の集計でしかなく、経営の世界でできることはごく一部です。ただ、そこには会計でしか表せない、とても役立つ定量的な情報があります。それを会計に詳しくない買い手の経営者にも分かりやすく伝え、定性的な評価を補う判断材料にしてもらうことが、貸借対照表の説明で一番大事なことです(12:55〜)。
3.貸借対照表を買い手に説明するときの5つのポイント
▶ 動画の該当箇所:13:39〜
仲介業者やFA業者に、買い手に見せる説明資料を作ってもらうときは、次の5つのポイントを満たしているかを必ずチェックしましょう(13:39〜)。
貸借対照表説明のポイント①:全体感より、個々の中身を説明する
▶ 動画の該当箇所:13:56〜
これが一番大事なポイントです。貸借対照表には、資産の部・負債の部・純資産の部の合計や、流動・固定の小計が載っていますが、こうした合計や小計には、M&Aではあまり意味がありません(13:56〜)。
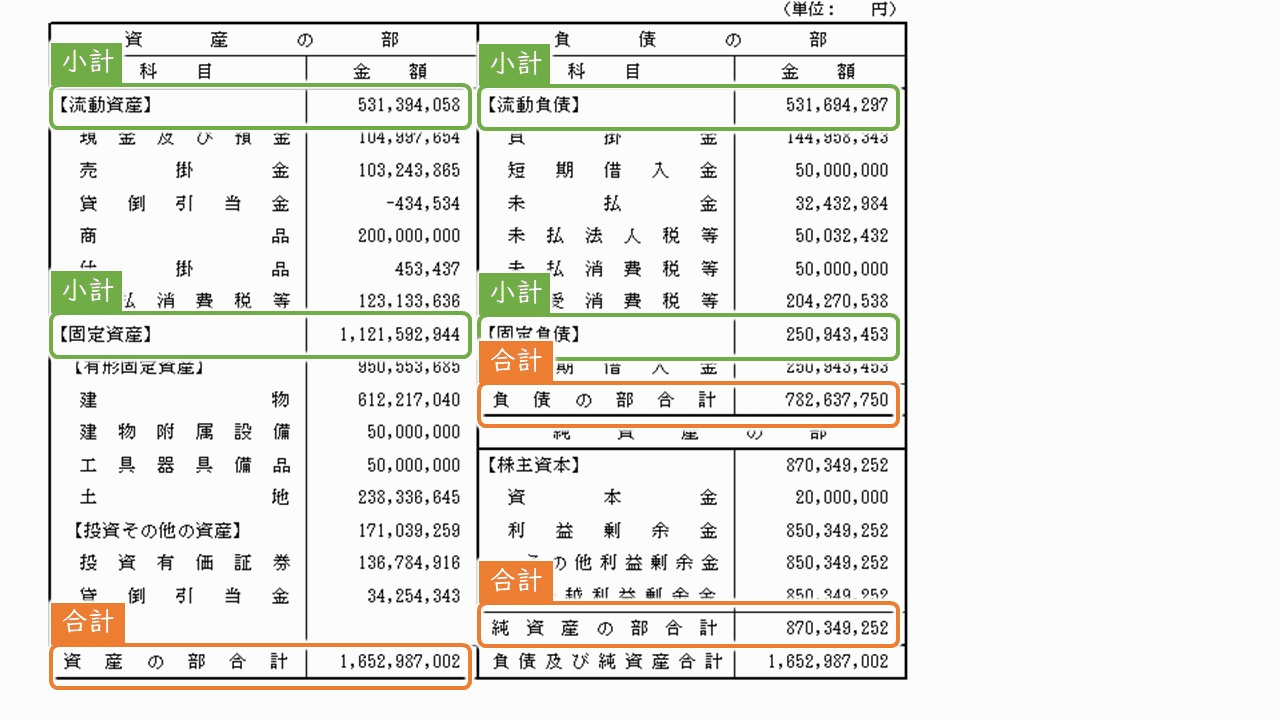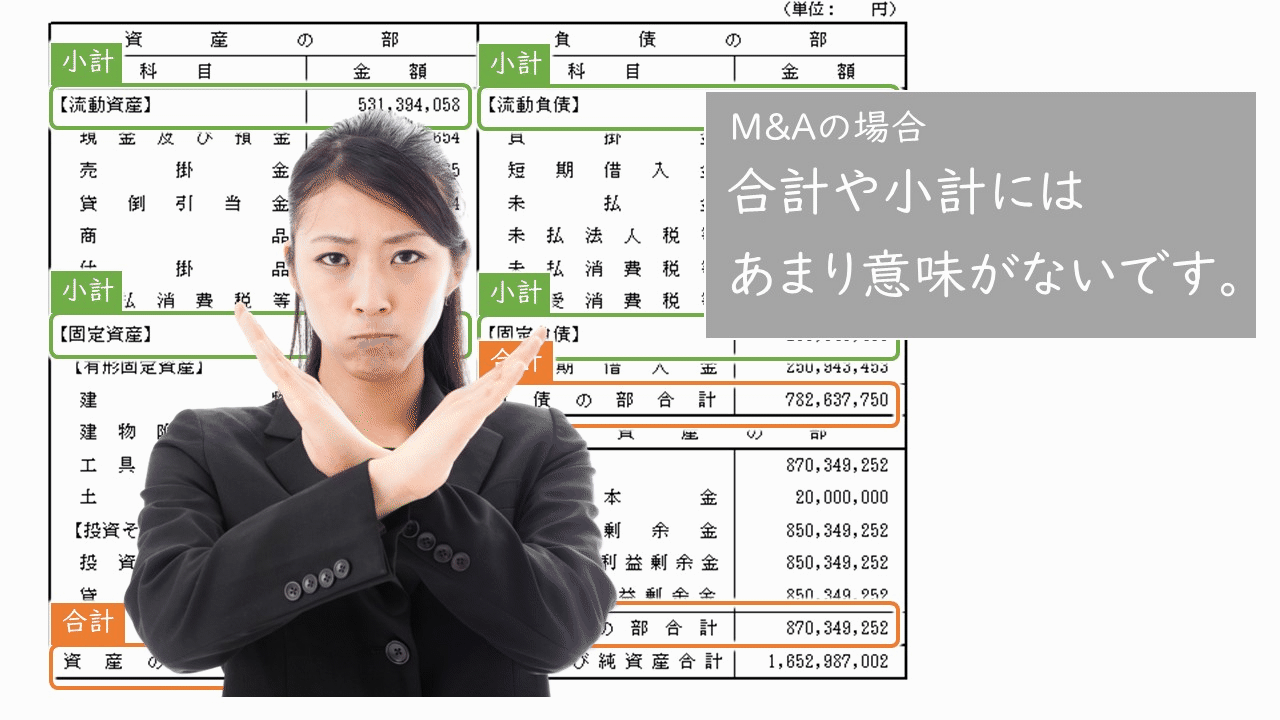
M&Aでは、貸借対照表の合計や小計にはあまり意味がない
M&Aの買い手は、会社にお金を出すだけでなく、その後、自分でその会社を経営していかなければなりません。だから、より具体的な情報がなければ、適切な投資判断ができないのです(15:30〜)。
買い手の身になって考えてみてください。たとえば「負債が4億円あります」という情報だけで、その中身が通常の仕入れの買掛金なのか、売上の前受金なのか、借金なのか税金なのかも分からなかったらどうでしょうか。その負債は買い手が背負っていくものですが、そんなよく分からない負債を引き受けられるでしょうか(15:50〜)。
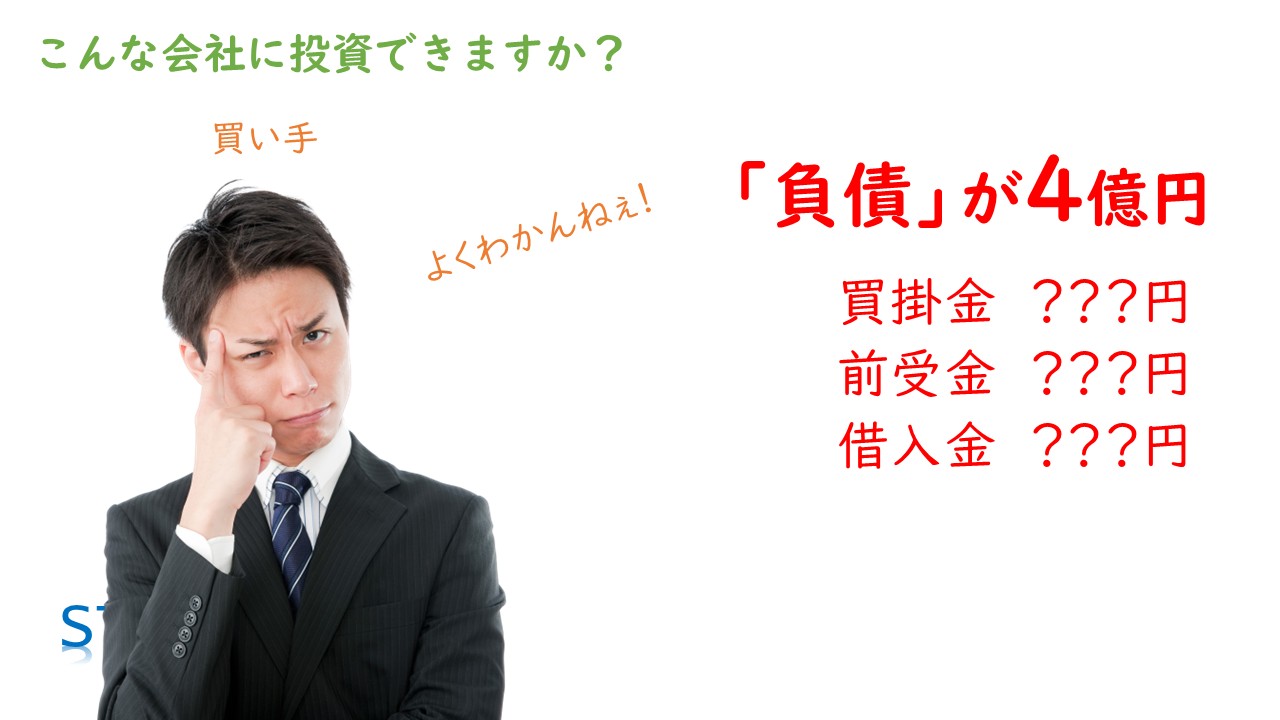
「負債4億円」だけでは、買い手は引き受けられない
普通の経営者なら、その4億円の中身こそが重要だと考えるはずです。中身をすべて理解し、その性格に応じて分類して、初めてその分類別の金額に意味が出てきます(16:20〜)。
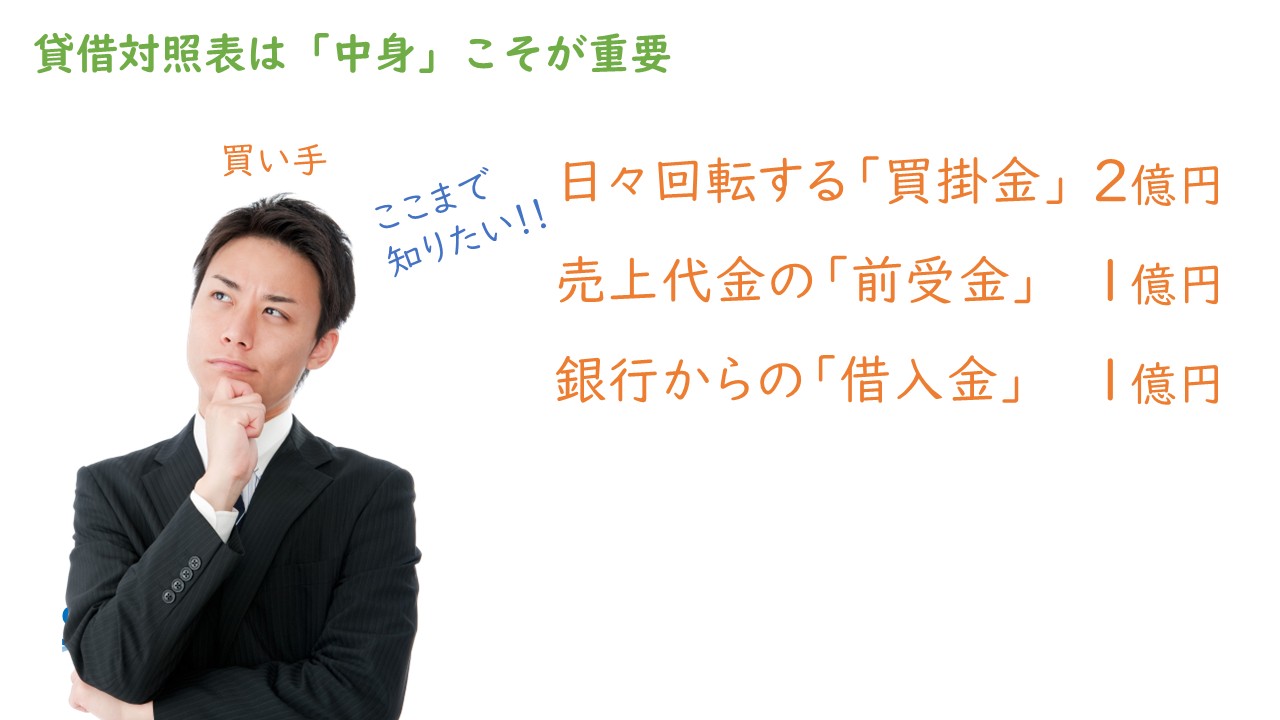
貸借対照表は「中身」こそが重要
ただし、資産負債を時価に修正したうえでの「純資産」の合計にだけは、大きな意味があります。純資産は資産から負債を差し引いた残りで、純粋に株主に帰属する財産価値と言えるからです。むしろ純資産は、資本金や利益剰余金といった内訳にはほとんど意味がなく、差し引きの総額にこそ意味があります(M&Aという目的に限れば、ですが)(16:36〜)。
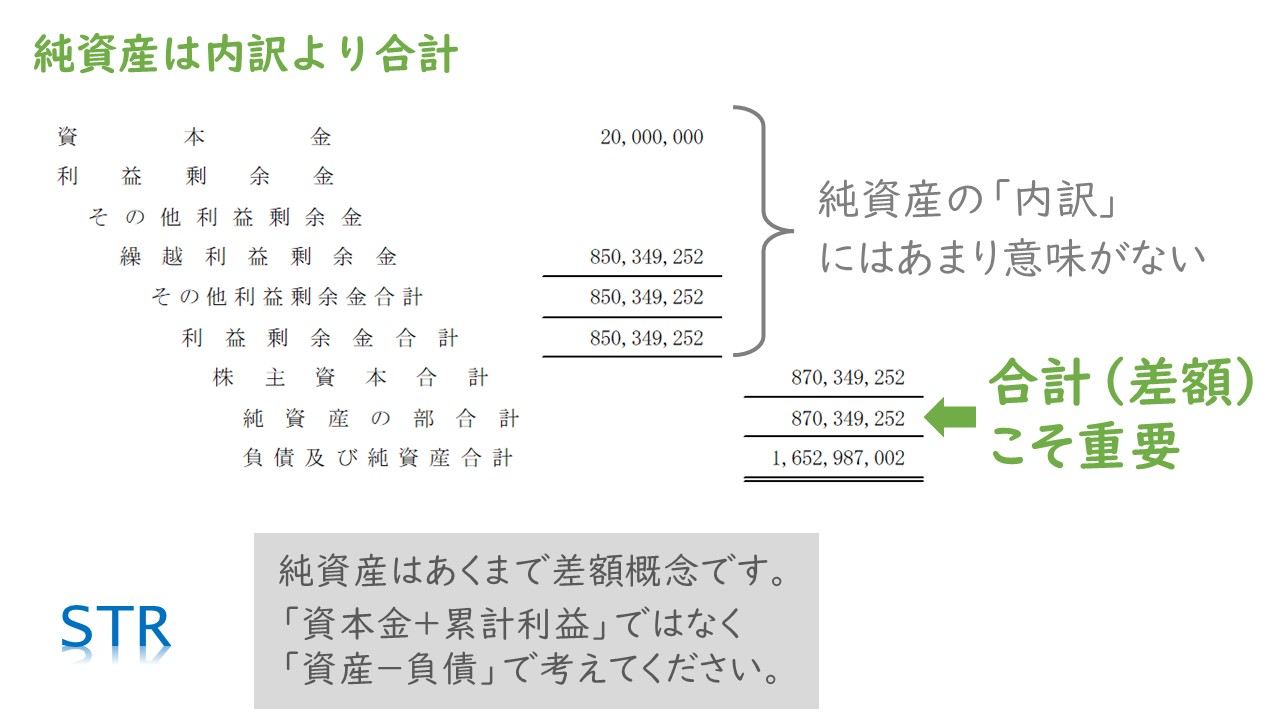
純資産は、内訳より合計(差額)が重要
貸借対照表説明のポイント②:すべての資産負債の「中身や内容」がイメージできるか
▶ 動画の該当箇所:17:16〜
貸借対照表に載っているのは、勘定科目ごとの集計値でしかありません。買い手が知りたいのは、その集計値の中身と、その資産負債が経営の中でどのような役割を果たしているかという内容です(17:29〜)。
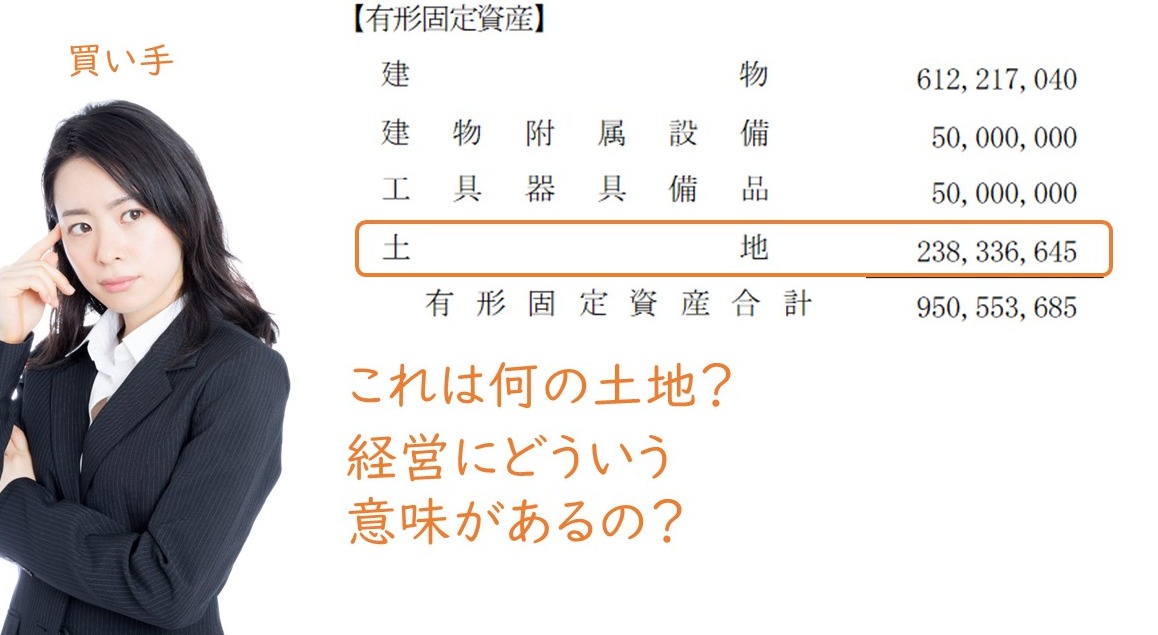
「集計結果」だけでは、買い手には不十分
たとえば長期借入金であれば、総額はもちろん重要ですが、買い手はその借金を背負っていくのですから、総額だけでは足りません。何を買うために借りたのか、毎月いくら返済するのか、利率はいくらか、担保や連帯保証は付いているのか。こうした中身や内容まで分かって初めて、その借金の面倒を見られるかどうかが判断できます(17:48〜)。
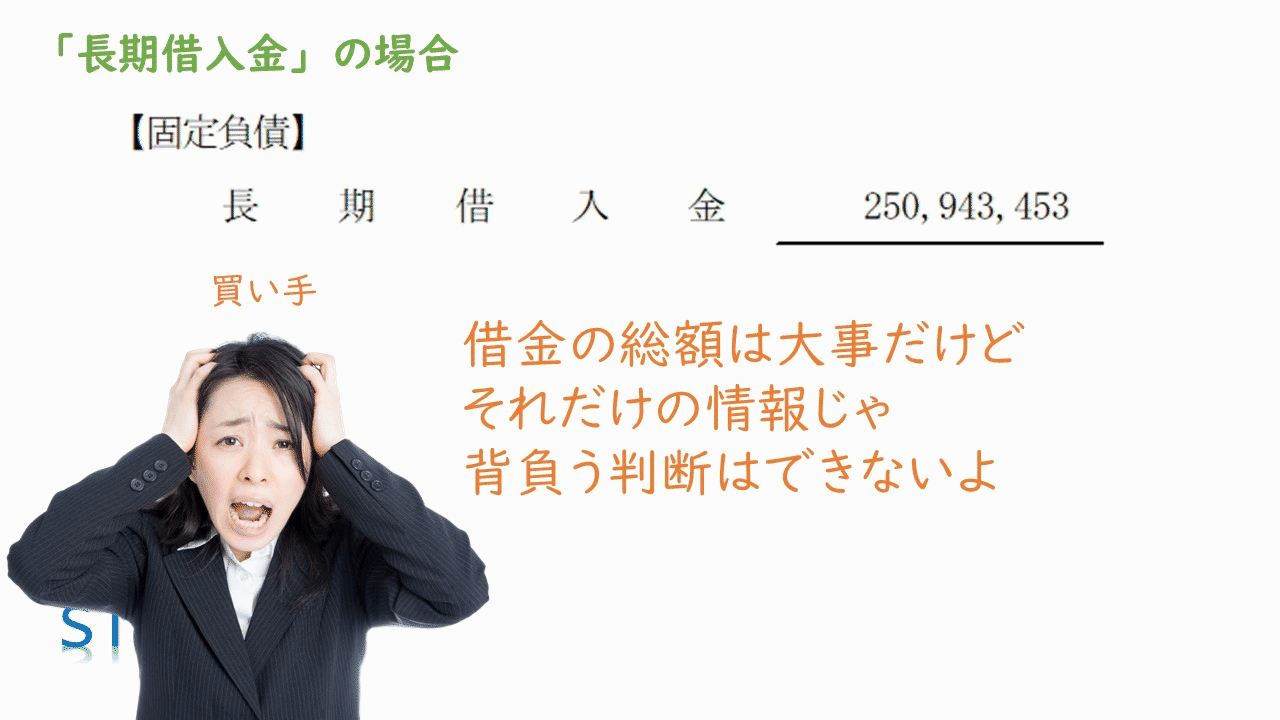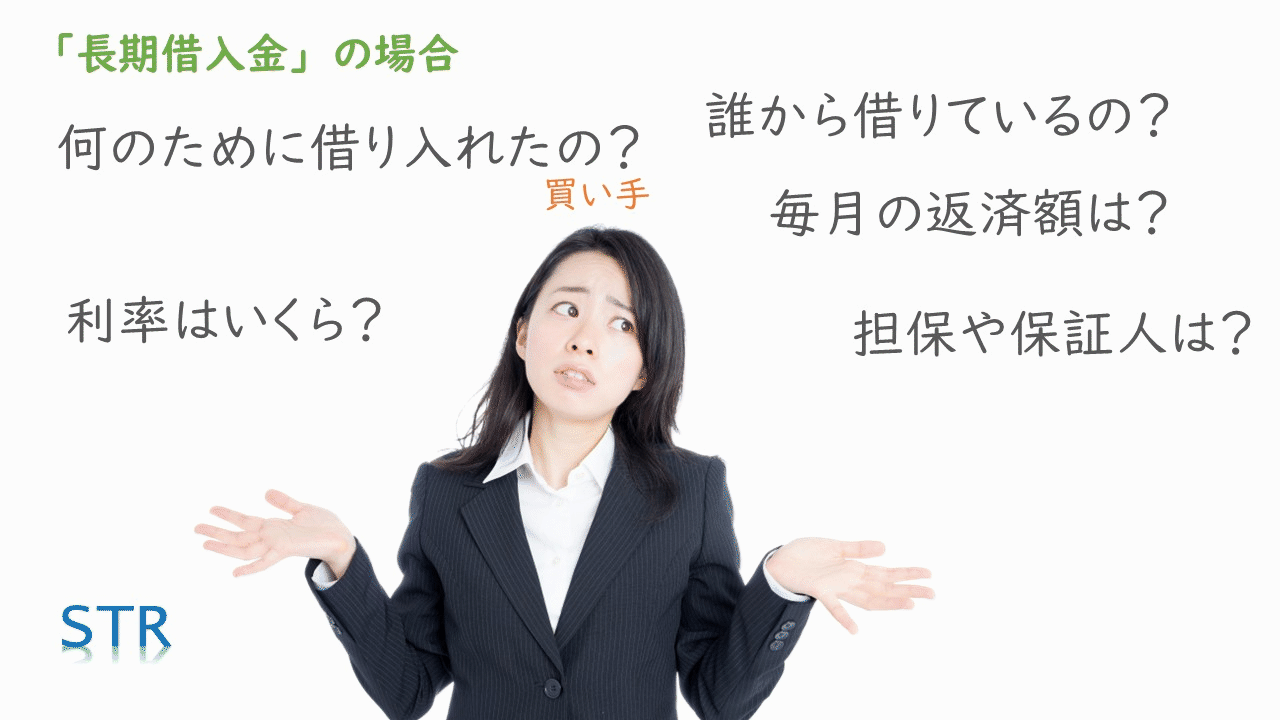
長期借入金なら、借りた目的・返済額・利率・担保や保証まで説明する
特に、銀行から新しくお金を借りて買収資金を賄う買い手は、銀行に将来のキャッシュフロー計画を見せなければなりません。そのために、各資産負債がどのようなキャッシュフローを生み出すかを理解する必要があるのです(18:24〜)。
ローンを組む買い手には、将来のお金の動きが特に重要
買い手に貸借対照表を見せるときは、すべての科目について、どういう資産負債で、内訳はどうなっているのか、何のために発生したもので、いつどんなキャッシュフローが生まれるのかなど、これからその会社を経営する経営者なら当然知りたい情報を伝えましょう。買い手が「この資産負債はいったい何だろう」と思わないよう、先回りで網羅的に説明していく必要があります(18:42〜)。
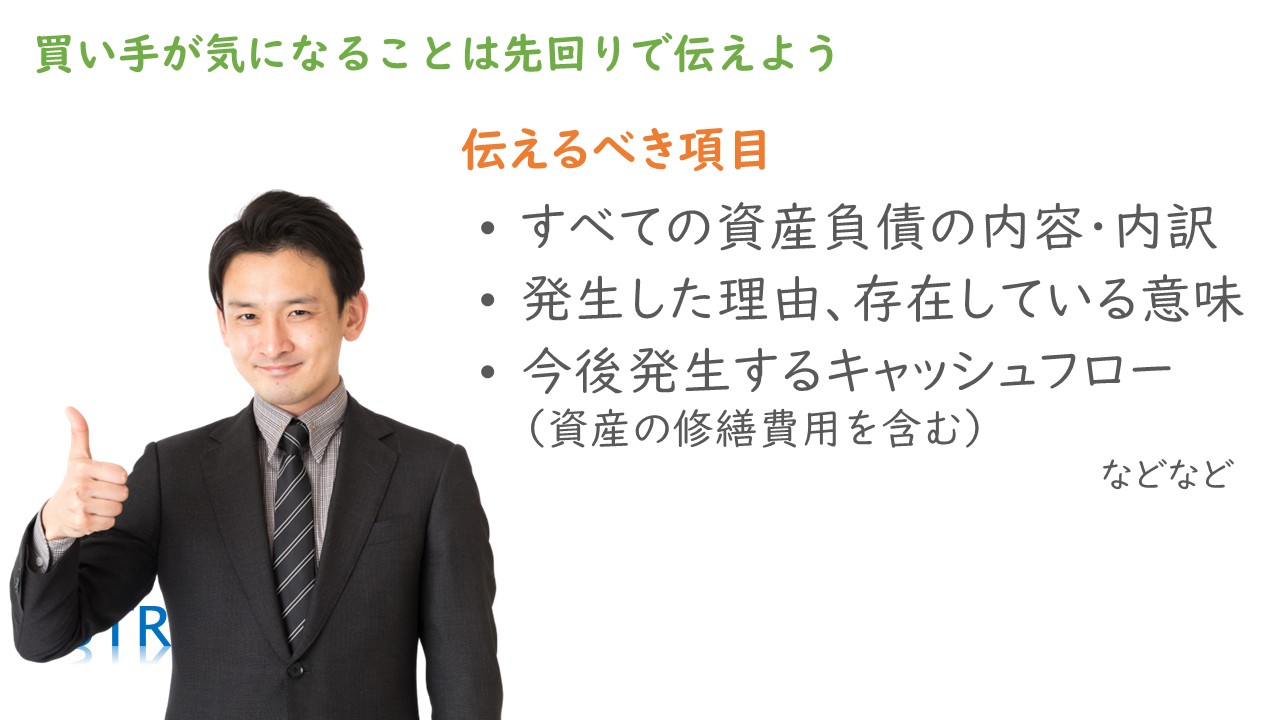
買い手が気になることは、先回りで伝える
貸借対照表説明のポイント③:非事業用の資産負債と借金の残高が読み取れるか
▶ 動画の該当箇所:19:18〜
非事業用の資産負債とは、本業の事業活動に直接関係しない資産負債のことです。たとえば、運転資金を超えて貯め込まれた余剰資金や、その運用としての投資株式、事業と関係のない人に貸している賃貸不動産、社長の社宅などです。あってもなくても本業の収益性が変わらない資産負債とイメージしてください(19:32〜)。
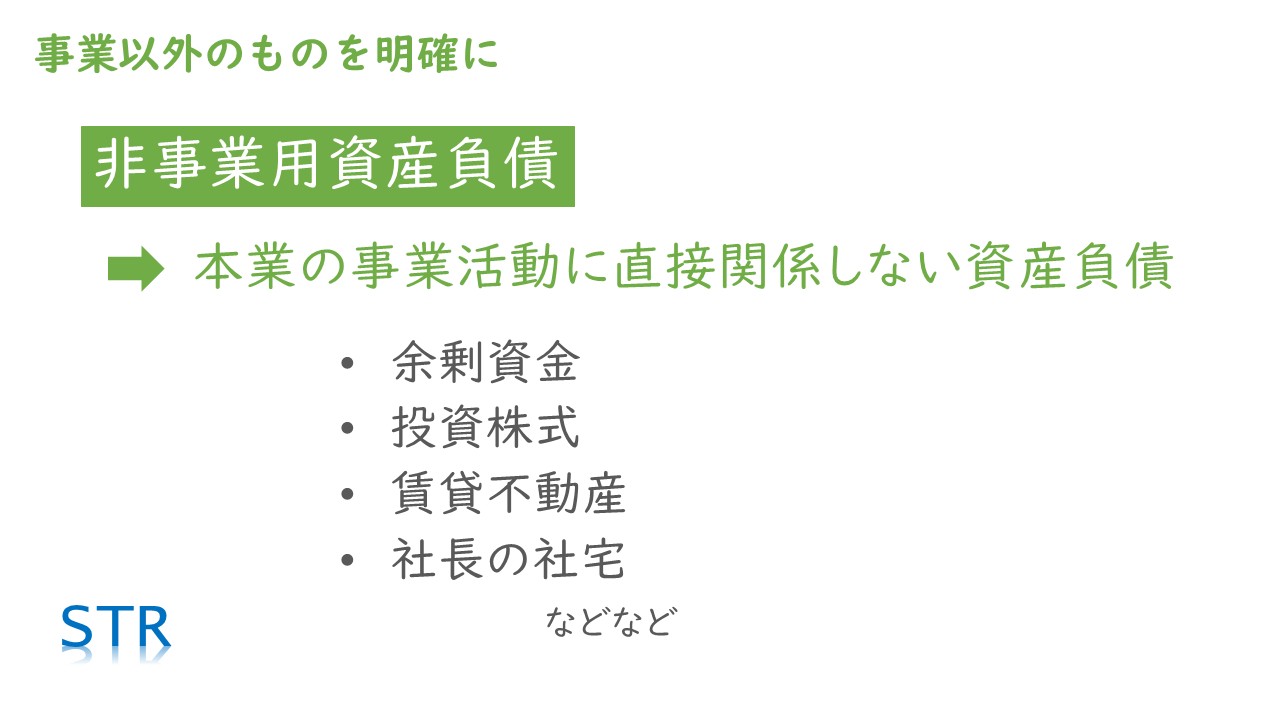
非事業用資産負債とは、本業の事業活動に直接関係しない資産負債
これらは事業の価値の一部ではなく、事業とは別に会社が持っている価値と考えられるので、事業の価値に足し算する形で株式の価値が評価されます。また、借金の残高は企業価値評価の分野で「有利子負債」と呼ばれ、事業のために借りた借入金やリース債務であっても、事業の価値とは別に引き算する形で株式の価値に織り込まれます(20:01〜)。
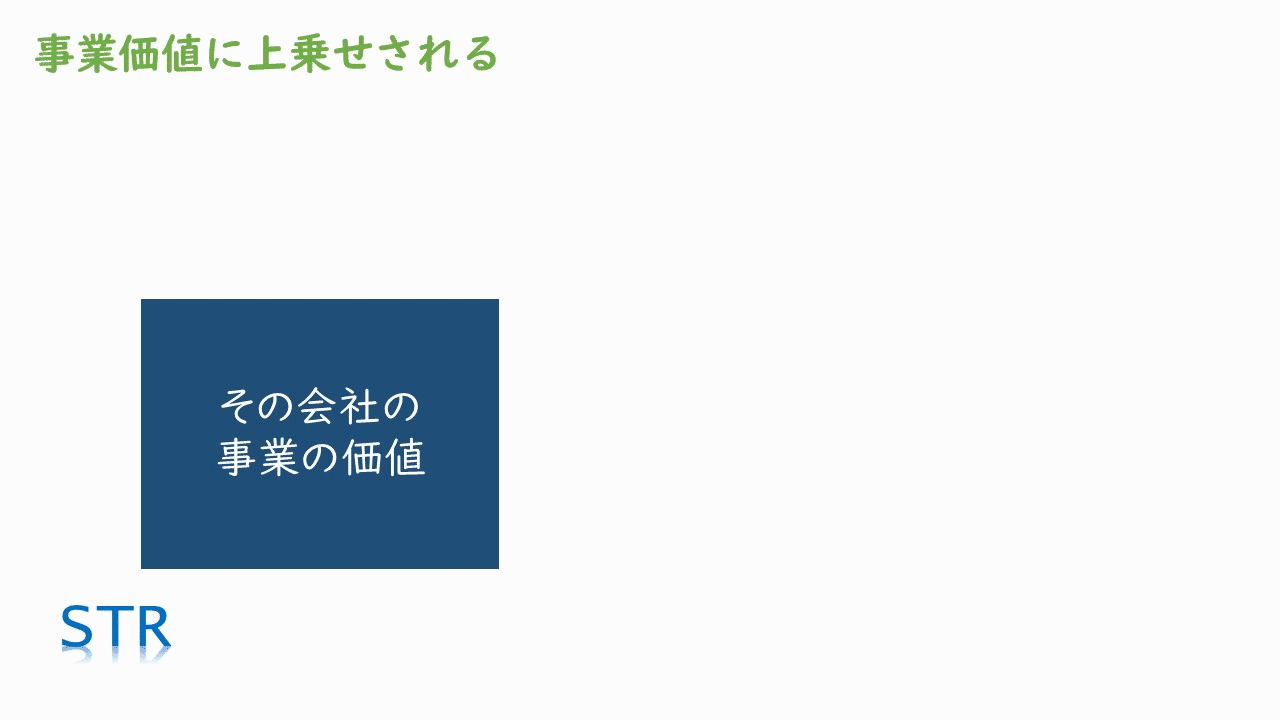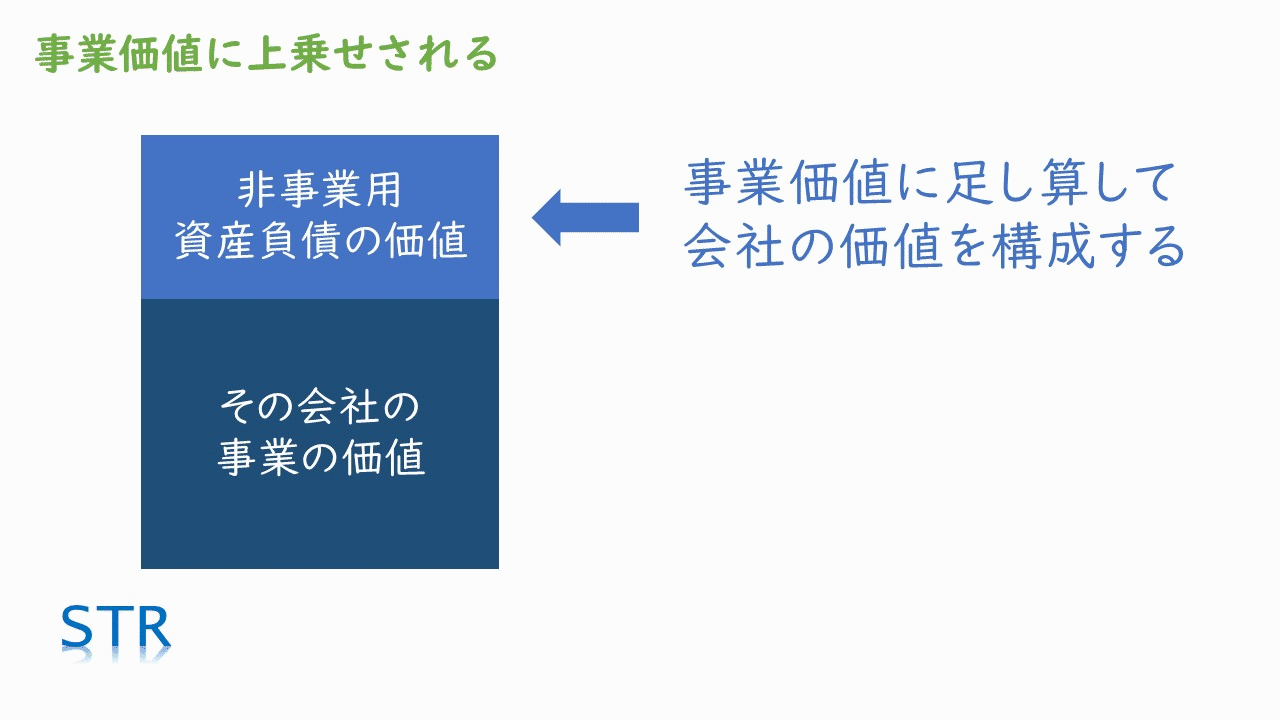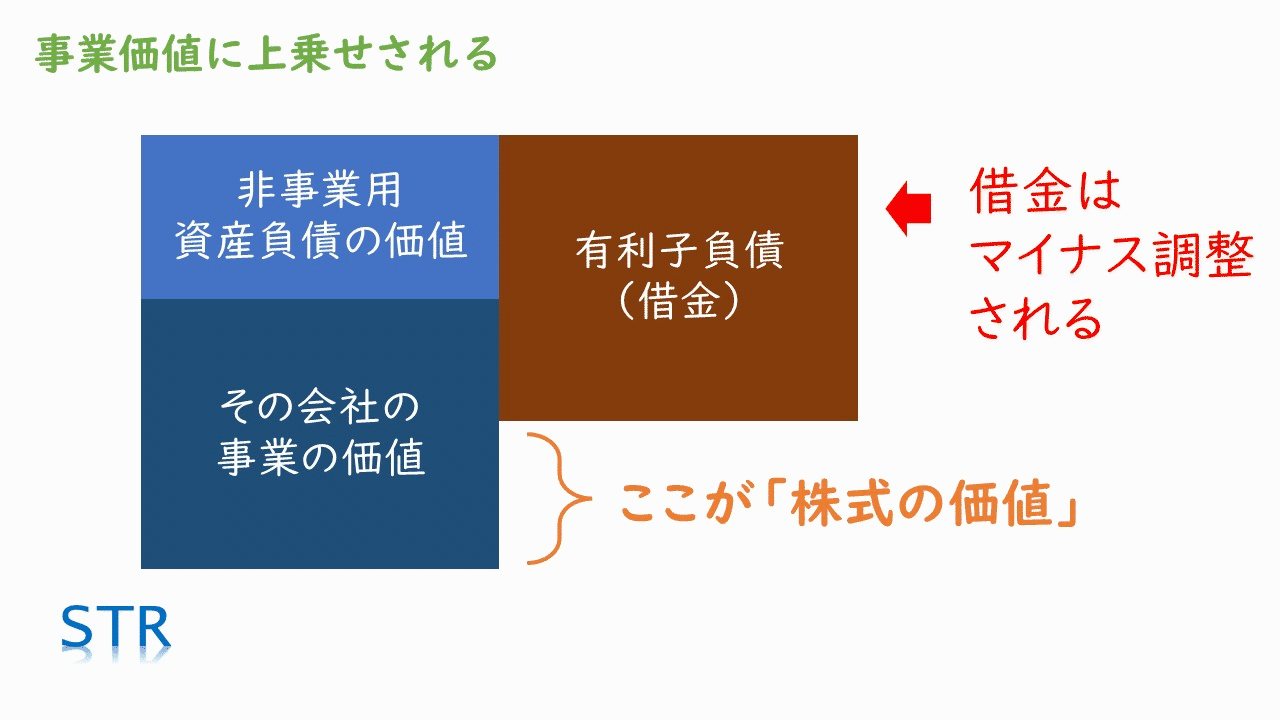
株式の価値は、事業の価値+非事業用資産負債-有利子負債
つまり、正式な企業価値評価の理論で株式の価値を計算するには、貸借対照表を「事業用の資産負債」「非事業用の資産負債」「有利子負債」の3つに分解する必要があります。こうした理論で評価する買い手にきちんと会社の価値を計算してもらうには、売り手の側から、どれが事業用で、どれが非事業用なのかを示してあげる必要があるのです(20:31〜)。
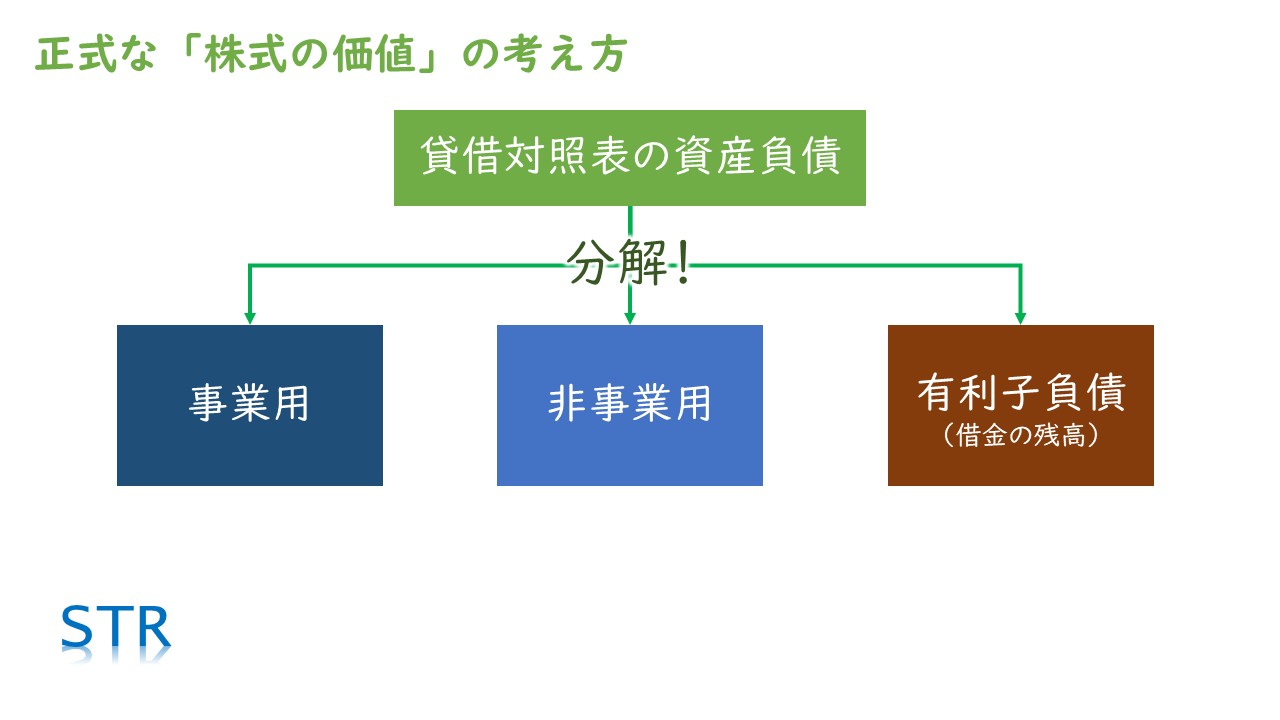
正式な「株式の価値」の考え方では、貸借対照表を3つに分解する
非事業用の資産負債を抜き出して計算する方法は、動画M&Aでは貸借対照表からネットデット/ネットキャッシュを炙り出せ!で詳しく解説しています(21:03〜)。
貸借対照表説明のポイント④:出せる時価情報は全部出す
▶ 動画の該当箇所:21:13〜
M&Aの買い手が知りたいのは、過去の価値である簿価ではなく、現在の価値である時価のほうです。ですから、ある程度の時価評価ができるものは、すべて時価を示していきましょう(21:24〜)。
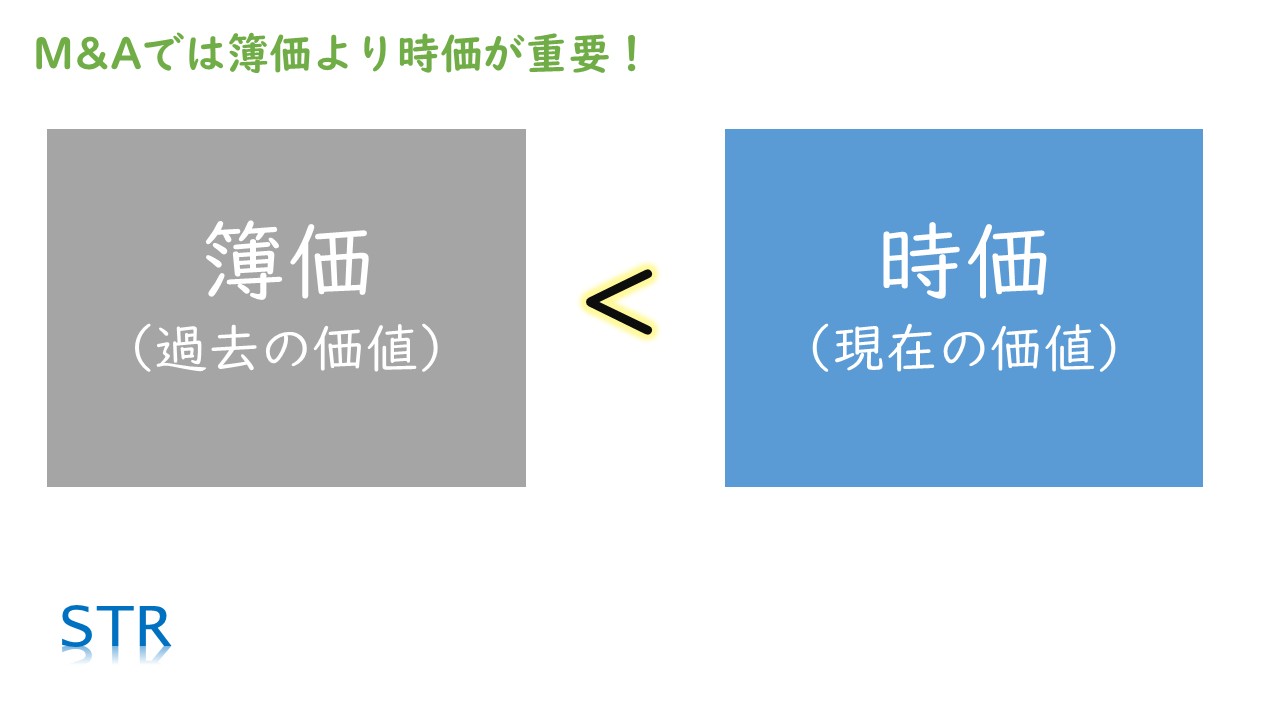
M&Aでは、簿価より時価が重要
たとえば土地なら、固定資産税評価額から逆算して、ある程度の相場観を計算できます。場合によっては、不動産鑑定士にお金を払って鑑定してもらってもよいでしょう(21:40〜)。
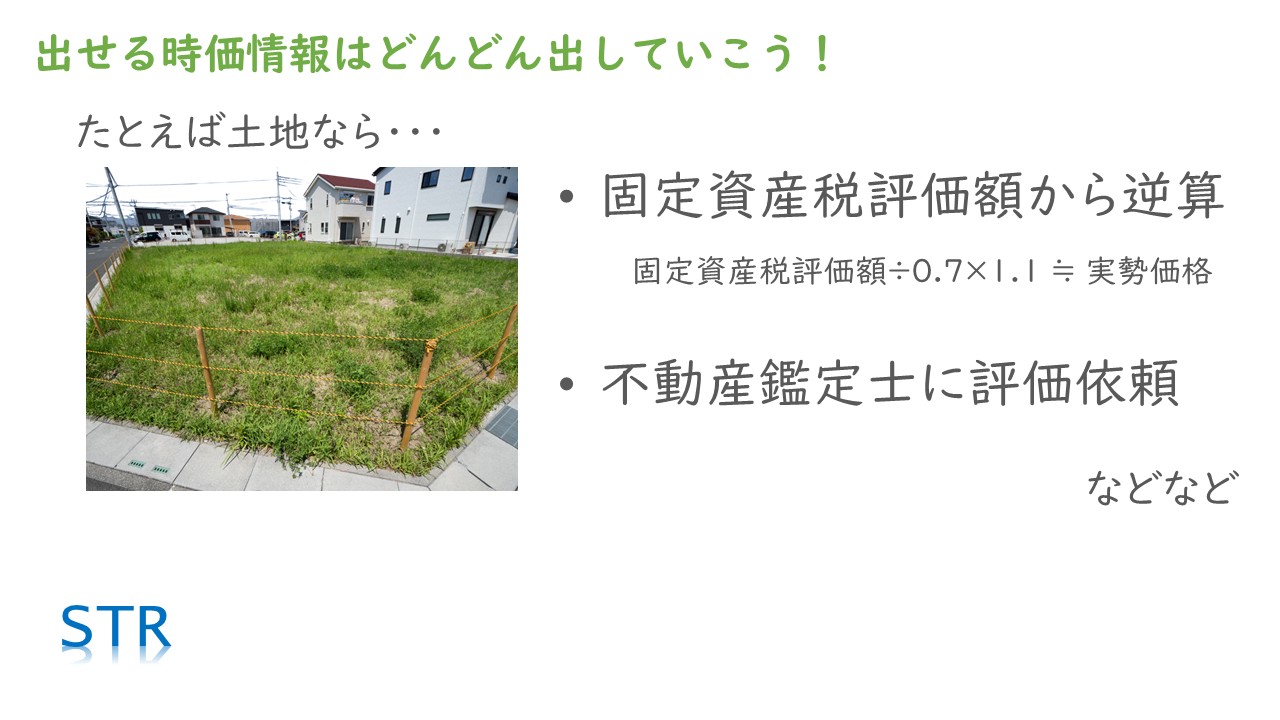
土地なら、固定資産税評価額からの逆算や不動産鑑定で時価を示せる
貸借対照表説明のポイント⑤:経営者目線で、将来のお金の流れが抜けていないか
▶ 動画の該当箇所:22:30〜
貸借対照表の資産や負債は、過去または将来のお金の動きを表しています。たとえば負債のうち、買掛金や借入金は将来払うお金で、前受金は過去に入ってきたお金です(22:45〜)。
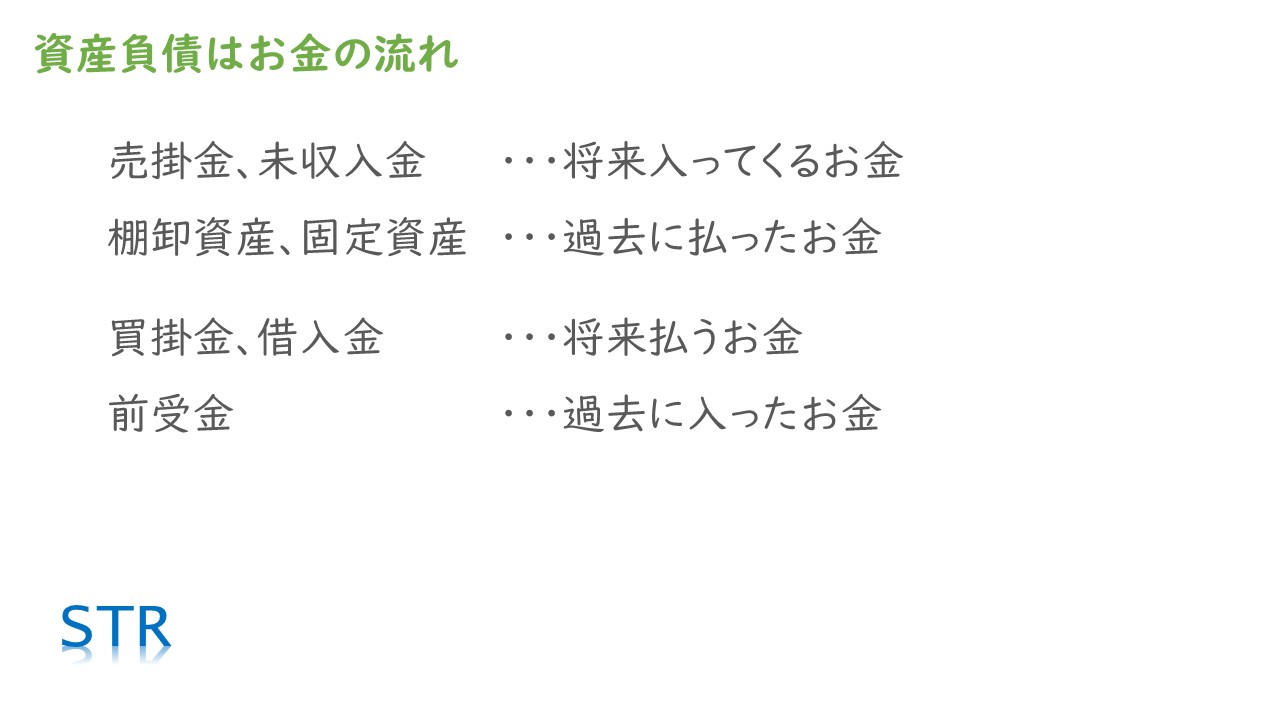
資産負債は、過去または将来のお金の流れを表している
このうち、説明から漏れやすいのは将来のお金のほうです。これは第三者の目ではなかなか気付けず、日ごろ経営をしている経営者本人にしか分からないことでもあります(23:02〜)。
将来のお金の動きは、説明から漏れやすい
当社が説明資料を作るときは、アンテナを張りながら、いろいろな角度から売り手に質問を繰り返して見つけていきますが、時間も経験も必要な作業なので、見落としのリスクは常にあります。大事な将来の支払いを見落としたまま買い手に説明して、デュー・ディリジェンスで問題になったり、M&A後のトラブルになったりしてはいけません。経営者の目線で、大事な将来の支払いや受け取りが漏れていないかを確認しましょう(23:15〜)。
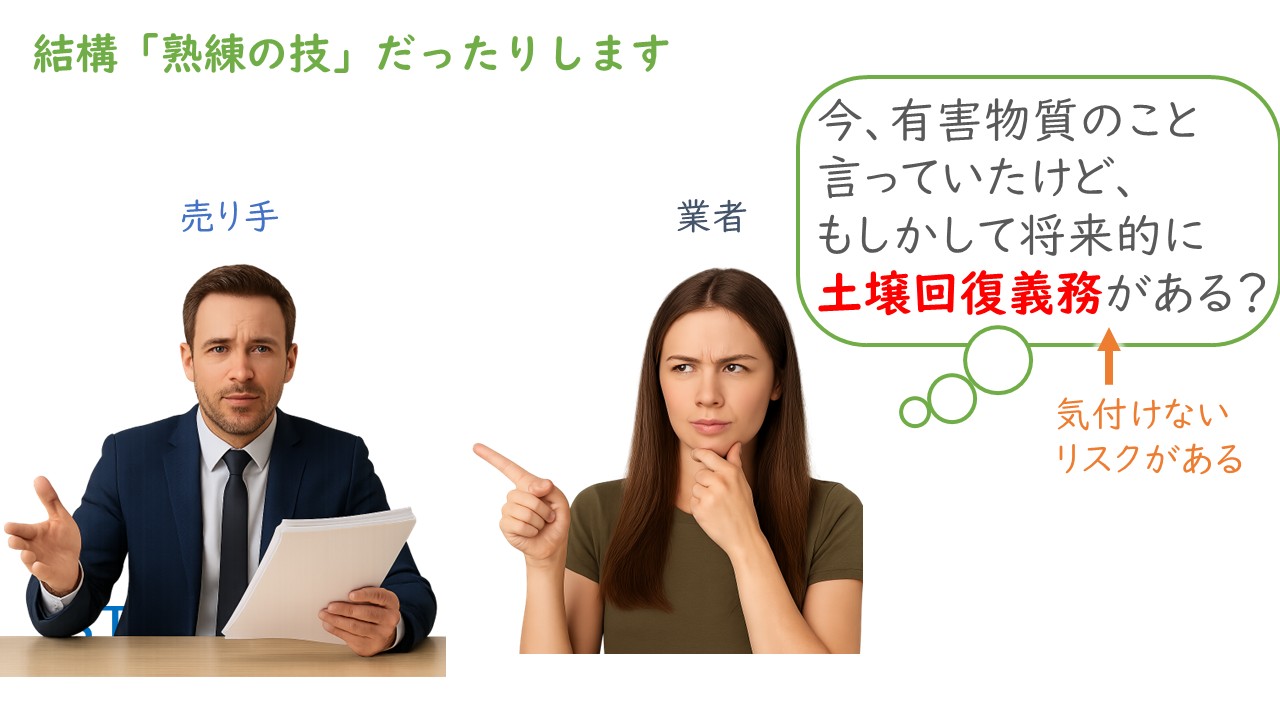
将来の支払いを見つけるのは「熟練の技」
4.M&Aの貸借対照表の説明に関するよくある誤解
誤解①「貸借対照表の説明は、M&A業者に任せておけば大丈夫」
▶ 動画の該当箇所:01:36〜
1章のとおり、M&Aの仲介業者・FA業者の多くは、買い手が本当に見る貸借対照表の読み方ができていません。業者任せの説明資料のまま進めると、安く買われるだけでなく、M&A後のトラブルにつながるリスクもあります。こうした業者を使ってしまった場合は、売り手自身が彼らの知識不足を補うしかありません(04:25〜)。
誤解②「流動比率や自己資本比率など、合計や比率で説明すれば十分」
▶ 動画の該当箇所:14:28〜
貸借対照表の合計や小計、それを割り算した流動比率や自己資本比率なども、M&Aではほとんど意味がありません(14:28〜)。
合計や小計、比率は、M&Aではほとんど意味がない
上場株式への投資や、会社にお金を貸す立場であれば、合計や比率には大きな意味があります。決算書分析の教科書に書かれている内容は、M&A以外の場面では使えます。ただ、それは今の経営者の手腕を評価したり、今の経営が続くことを前提に返済能力を考えたりするときの視点です。今の経営者が経営を続けるのであれば、細かいことは経営者に任せて、全体感を見ればよいという話になります(14:49〜)。
M&Aでは、細かい中身こそ把握が必要
M&Aでは、この前提がまったく違います。買い手は自分で会社を経営していくのですから、中身こそが重要です。中身を考えずに、本で読みかじった知識で流動比率や自己資本比率を語る仲介業者も少なくありませんが、買い手がどれだけの覚悟でM&Aを検討しているのかを理解できていないと言わざるを得ません(16:26〜)。
誤解③「事業用資産の時価は理論上評価されないので、出さなくてよい」
▶ 動画の該当箇所:21:52〜
理論的には、売却できない工場の敷地などの事業用資産の時価は、株式の価格に織り込むべきではない、ということはあります。しかし、中小企業M&Aの実務には、年買法のように事業用資産の時価も評価する値決め方法が現実に存在します(21:52〜)。
理論より実践が重要。実務では、事業用資産の時価を評価する買い手もいる
時価を参考にするかどうかは、それぞれの買い手が自己責任の投資判断で選ぶことです。ある程度の確率で現れる、時価を考慮してくれる買い手のために、すべての時価情報を網羅的に開示していきましょう(22:13〜)。年買法については、記事年買法(純資産+営業権法)とは?で解説しています。
5.貸借対照表の説明資料は、業者任せにせず経営者がチェックする
▶ 動画の該当箇所:04:41〜
貸借対照表の説明が十分かどうかの判断までなら、対象会社のビジネスに精通している経営者にとって、それほど大変なことではありません。第三者が分析して資料にまとめるのはとても大変ですが、その資料に大事なポイントが漏れていないかをチェックすることは、経営者なら比較的簡単にできます(04:41〜)。
業者の作業の監督なら、経営者にもできる
買い手に見せる貸借対照表の説明資料から大事な論点が抜けていると思えば、M&A業者に伝えて書き加えてもらえばよいですし、まったく駄目だと思えば、その時点で契約を切ってもよいでしょう。業者に作ってもらった資料が十分かどうかを判断できるポイントさえ理解していれば十分です(05:10〜)。
ある程度の専門能力が必要な作業ですが、これをやっておかないと高くは売れませんし、M&A後に大きなトラブルを抱えるリスクもあります。作業は専門家に任せるとしても、その結果をチェックすることは経営者ならできますので、この記事の5つのポイントを必ず確認してください(24:00〜)。
決算書を読めない業者の見分け方は、動画決算書も読めないM&A仲介業者の見抜き方!コレやってたら素人ですもあわせてご覧ください。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
M&Aでの貸借対照表の説明ポイントの要点まとめ
- 貸借対照表は、ただ見せるだけでは買い手に財産の価値が伝わらない。業者に丸投げすると、安く買われるうえ、M&A後のトラブルにつながるおそれもある
- 貸借対照表の3つのクセは、①過去の価格が載っている、②種類は分かるが中身は分からない、③M&Aで本当に重要な無形の経営資源は載っていない
- 説明の5つのポイントは、①全体感より個々の中身、②すべての資産負債の中身や内容、③非事業用の資産負債と借金の残高、④出せる時価情報は全部出す、⑤経営者目線で将来のお金の流れをチェック
- 合計や小計、流動比率・自己資本比率は、M&Aではほとんど意味がない。ただし、時価に修正したうえでの純資産の合計には大きな意味がある
- 説明資料づくりは専門家に任せても、漏れがないかのチェックは経営者が行う
貸借対照表の3つのクセと5つのポイントは、実際の貸借対照表のスライドを使いながら説明している動画で見ると、より分かりやすいです。
▶ 動画を見る:【公認会計士が解説】M&Aトラブルを防ぐ貸借対照表の説明ポイント|業者任せだと大損します!(24分59秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、貸借対照表は、ただ見せるだけでは会社の財産の価値が買い手に伝わりません。資産負債の中身や時価、将来のお金の流れまで整理し、買い手に伝わる資料(IM)にまとめることが大切です。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。