投稿日:2026.11.09 最終更新日:2026.11.09
「のれん償却」とは?日本で償却が維持される理由と、M&Aの買い手・価格への影響を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで出てくる「のれん償却」とは何ですか?日本では償却が維持されることになったそうですが、M&Aにどう関係するのでしょうか?
A. のれんとは、M&Aの買収金額が、買った会社の資産・負債の価値の合計を上回る差額のことで、買い手が買った「事業の稼ぐ力」を表します。のれん償却とは、こののれんの金額を、減価償却のように毎期の費用として計上していくことです。日本の会計基準づくりを担う財務会計基準機構(FASF)は、約1年の議論を経て、これまでどおりのれんを償却するルールを維持する方針を固めました。償却しない国際会計基準(IFRS)や米国基準とは、一線を画すことになります。
のれん償却は、M&Aの価格や買い手の行動にも直結するルールです。償却費の負担で買収後の利益が減って見える「のれん負け」が起きるため、日本基準の上場企業は高値を出しづらいという現実があります。一方で償却費には、買収の投資回収が進んでいるかを毎期チェックする、「投資回収のノルマ」としての大事な役割もあります。
この記事では、YouTube動画「『のれん償却』が維持される理由をM&Aの公認会計士がわかりやすく解説!」の内容に沿って、のれん償却の基本、償却すべき理論的な理由、「のれん負け」の現実、そして私が償却維持に賛成する理由を解説します。
のれん償却の動画と内容
- のれん償却の維持で決着した日経報道の概要と、会計士としての結論(00:00〜)
- のれんとは何か、なぜ理論上は償却すべきなのか(03:20〜)
- 「のれん負け」が上場企業の買収の足かせになっている現実と、監査の現場の実態(08:19〜)
- 償却費の「投資回収のノルマ」としての役割と、買収を繰り返して経営破綻した非上場会社の実例(13:32〜)
のれん負けの計算例や、買収を繰り返した会社の実例は、動画で見ていただくとより分かりやすいと思います。
1.のれん償却とは?日本基準で償却の維持が決まった経緯
▶ 動画の該当箇所:00:00〜
のれん償却は維持へ。日本は海外と一線を画す独自路線
2026年7月22日の日本経済新聞の朝刊に、「『のれん』償却維持で決着 M&A、海外と一線」という記事が出ました(電子版:M&A「のれん」償却維持で決着、会計基準機構 財務リスクを軽減)。日本の会計基準づくりを担う財務会計基準機構(FASF)が、企業のM&Aで発生する「のれん」の償却について、これまでどおり定期的に償却する今のルールを維持する方針を固めた、というニュースです。
のれん償却とは、のれんを毎期の費用にしていくこと
▶ 動画の該当箇所:00:34〜
のれん償却とは、簡単に言えば、のれんというM&Aで発生する資産の金額を、減価償却するように毎期の費用として計上していくことです。基本的には、販売費及び一般管理費に計上されます。
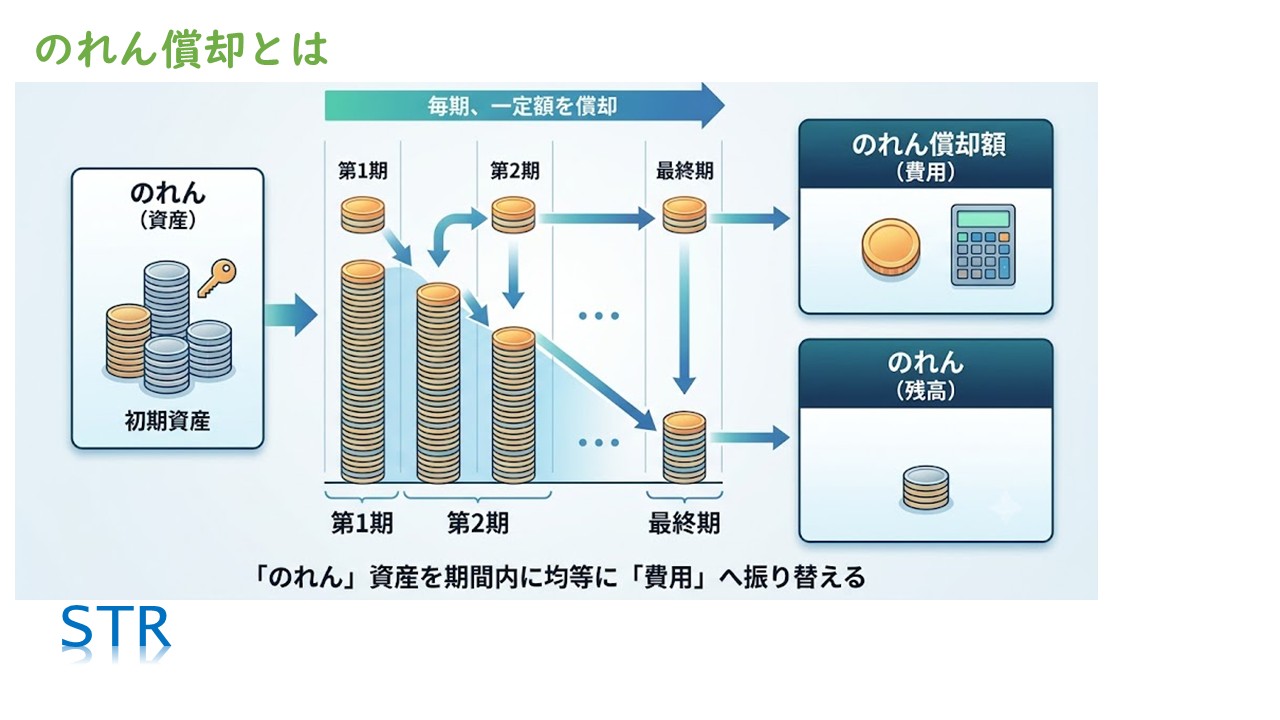
のれん償却は、のれんという資産を期間内に均等に費用へ振り替えていくこと
のれんを償却するかどうかで、世界の会計基準は真っ二つ
▶ 動画の該当箇所:01:00〜
実はこののれんの償却は、世界の会計業界で何十年も論争が続いている大テーマです。国際会計基準(IFRS)や米国会計基準は償却しない、日本基準は償却すると、対応が真っ二つに分かれています。今回、日本は約1年かけて議論した結果、これまでどおり償却を続け、海外とは一線を画して独自路線を行く、という決着になりました。
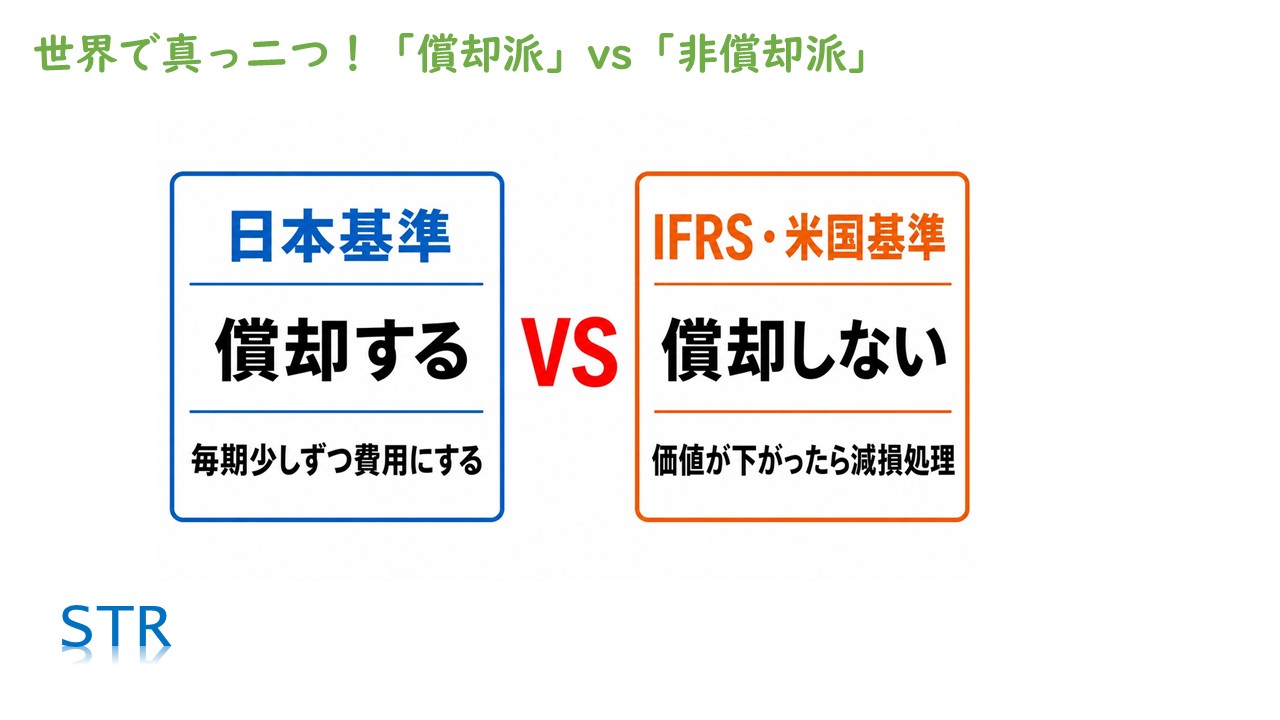
日本基準は「償却する」、IFRS・米国基準は「償却しない」
経済界の批判と、会計士としての結論
▶ 動画の該当箇所:01:27〜
この決定には、経済界から批判もあります。経済団体の一つである経済同友会は、のれんの償却は「M&Aの障害になる」として、償却をやめるように主張してきたようです。のれんを償却すると、M&Aに積極的な会社ほど利益が減って見えてしまうので、日本企業の買収の足かせになっている、という批判です。
中小企業M&A専門の公認会計士として、先に結論を申し上げると、私はこの償却維持の決定に賛成です。会計理論として、のれんは償却するのが合理的だと考えているからです(01:57〜)。
ただ一方で、「償却が日本企業の買収の足かせになっている」という経済界の言い分も、実はそのとおりだと思っています。それでもなお償却を続けるべきだと考える理由を、以下で順にご説明します(02:17〜)。
2.のれんとは?のれんを償却すべき理論的な理由
▶ 動画の該当箇所:03:20〜
のれんは、事業全体の価値と「部品の足し算」の差額
▶ 動画の該当箇所:03:37〜
そもそも事業というのは、さまざまな資産や負債が一体となって、一つの利益、キャッシュフローを生み出すものです。だから事業は、それ全体で一つの価値を持っています。そして、事業の部品である資産や負債の一つ一つの価値を足した金額よりも、事業全体の価値のほうが高くなることが多いのです。優れた事業には、設備や在庫といった目に見える部品だけでは説明できない、「事業の稼ぐ力」があるからです。
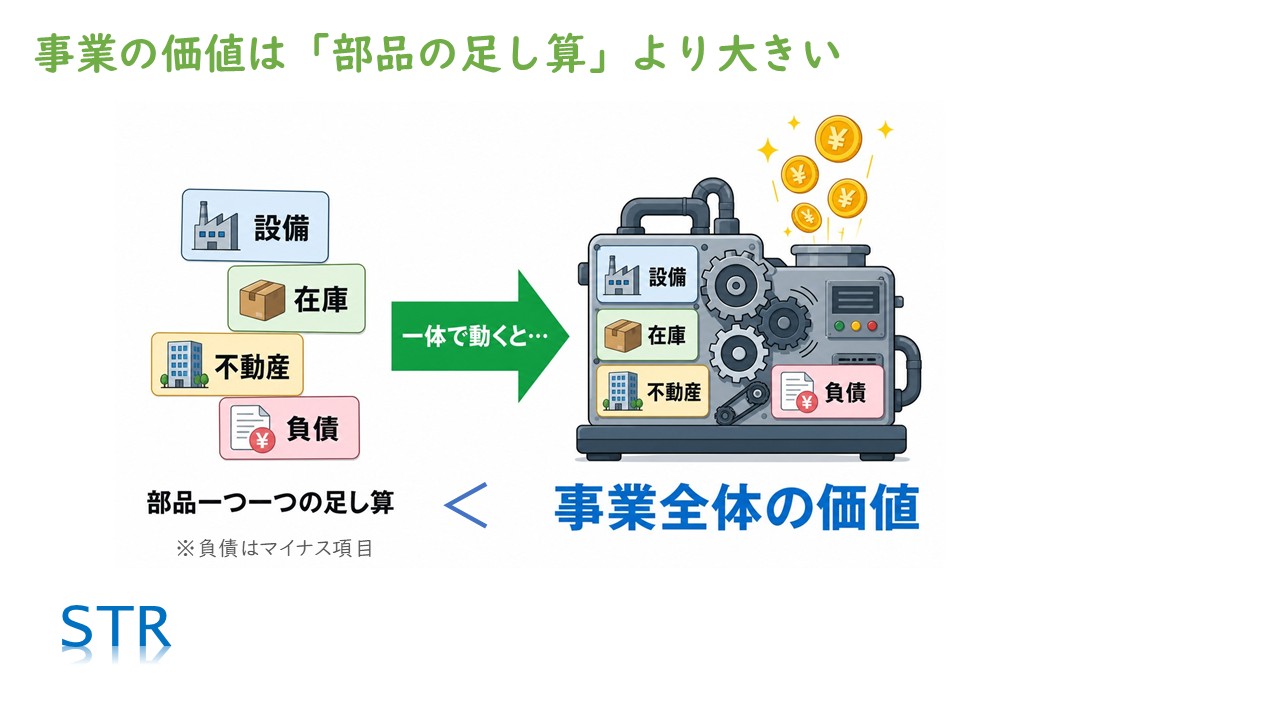
事業の価値は「部品の足し算」より大きい
M&Aの買い手さんは、この稼ぐ力も含めて事業全体を評価して、お金を払います。その結果、買収金額が、部品である資産・負債の一つ一つの価値の足し算を上回ることが多くなります。この差額こそが、のれん代です。のれんの基本は、のれん代の解説動画で詳しくご紹介しています。
純資産2億円の会社を10億円で買うと、のれんは8億円
▶ 動画の該当箇所:04:28〜
たとえば、純資産2億円の会社を10億円で買収したら、差額の8億円がのれんとして買い手の決算書に資産計上されます。買い手は、8億円分の「事業の稼ぐ力」を買った、ということです。
日本基準では、こののれんを20年以内のその効果の及ぶ期間で、毎期規則的に費用にしていきます。これがのれんの償却です。仮に8億円を10年で償却するなら、毎年8,000万円ずつ費用が発生して、利益が減っていくわけです。
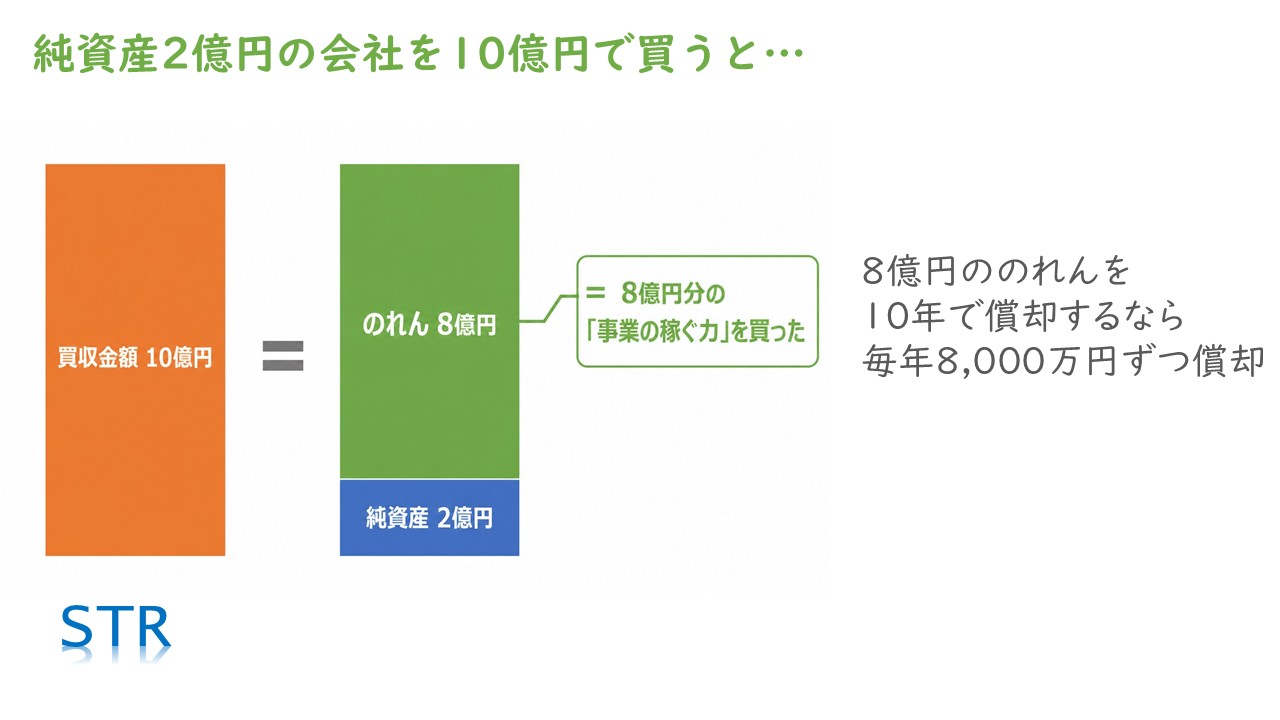
純資産2億円の会社を10億円で買うと、のれんは8億円。10年償却なら毎年8,000万円
買った時点の「稼ぐ力」は、時間とともにすり減る
▶ 動画の該当箇所:05:03〜
では、なぜのれんを償却するのか。それは、買った時点の「事業の稼ぐ力」は、時間の経過とともに失われていくと考えられるからです。
買収した瞬間に存在していた強み、たとえば優良な顧客との関係や技術の優位性は、放っておいてそのまま維持できるものではありません。顧客はいつか離れるかもしれませんし、技術は陳腐化しますし、競合他社はどんどん追いついてきます。買った日に持っていた稼ぐ力は、時間とともに少しずつすり減っていくものだと思います。
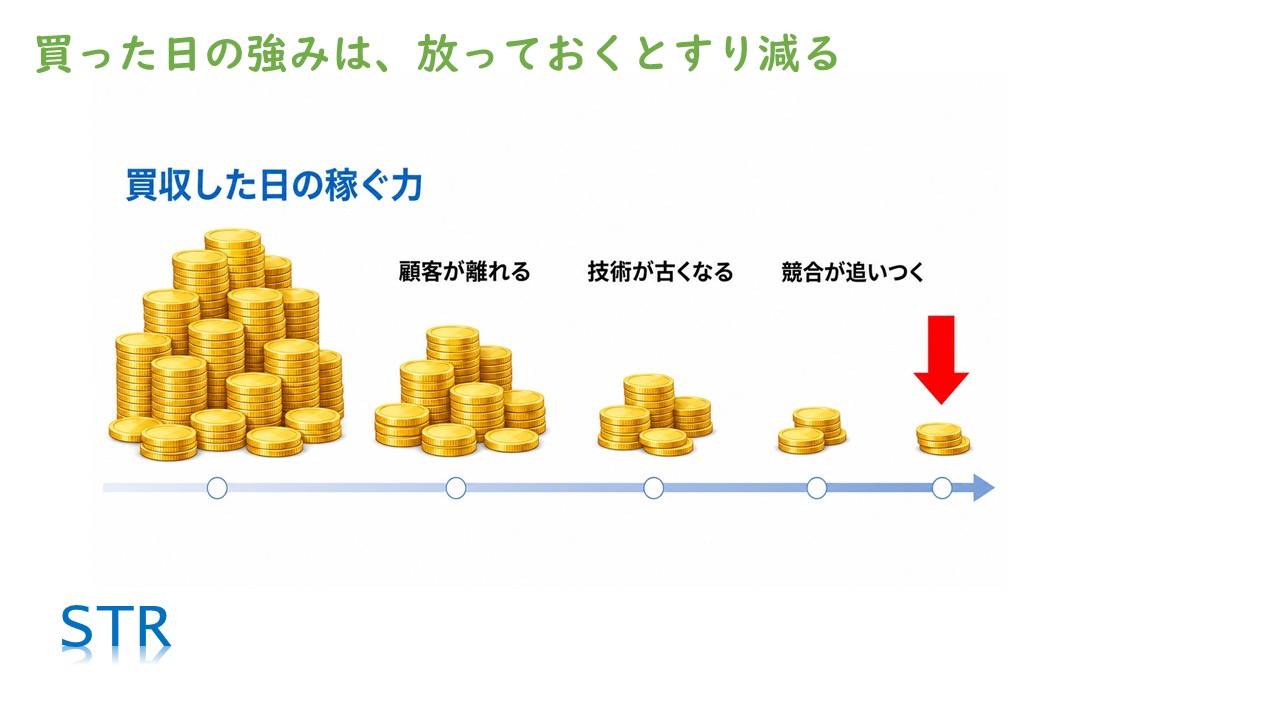
買った日の強みは、放っておくとすり減る
償却しない国際会計基準(IFRS)の考え方
▶ 動画の該当箇所:07:27〜
ちなみに、非償却派の国際会計基準は、「のれんの価値は必ずしも衰えるとは限らないから、毎年減損テストというチェックをして、価値が下がったと認められたときに損失処理すればいい」という立場です。実際、日本基準より厳しく減損判定されやすいという面はあります。
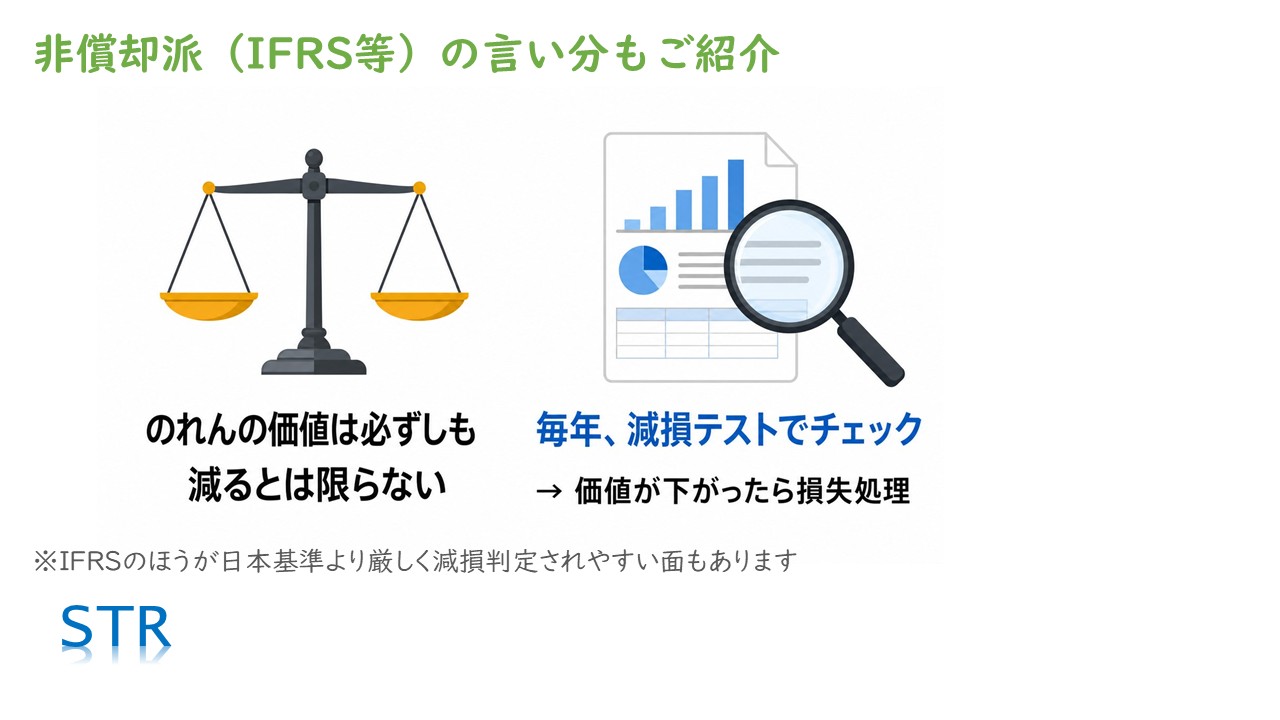
非償却派(IFRS等)は、毎年の減損テストで価値の下落をチェックする
ただ、価値が維持されているように見えても、その中身が「買った価値」から「自分たちで作った価値」に入れ替わっているのだとしたら、定期的に償却していくほうが実態に合っていると私は考えています(07:49〜)。この「入れ替わり」については、5章の誤解①で詳しくご説明します。
3.のれん償却が買収の足かせになる「のれん負け」の現実
▶ 動画の該当箇所:08:19〜
のれん負けとは、買収した会社が稼いでも減益に見える現象
▶ 動画の該当箇所:08:39〜
ここまでは理屈の話です。償却に反対する経済界の言い分にも、無視できない現実があります。それが、いわゆる「のれん負け」の問題です。
のれん負けとは、買収した会社がちゃんと利益を出しているのに、のれんの償却費が重くて、買い手の連結決算、つまり買った会社と合算したグループ全体の決算では、利益が減って見えてしまう現象のことです。
先ほどの例でいえば、のれん8億円を10年で償却すると、毎年8,000万円の償却費です。買った会社が毎年1億円の利益を稼いでくれても、連結決算に乗ってくる利益は2,000万円だけです(08:58〜)。
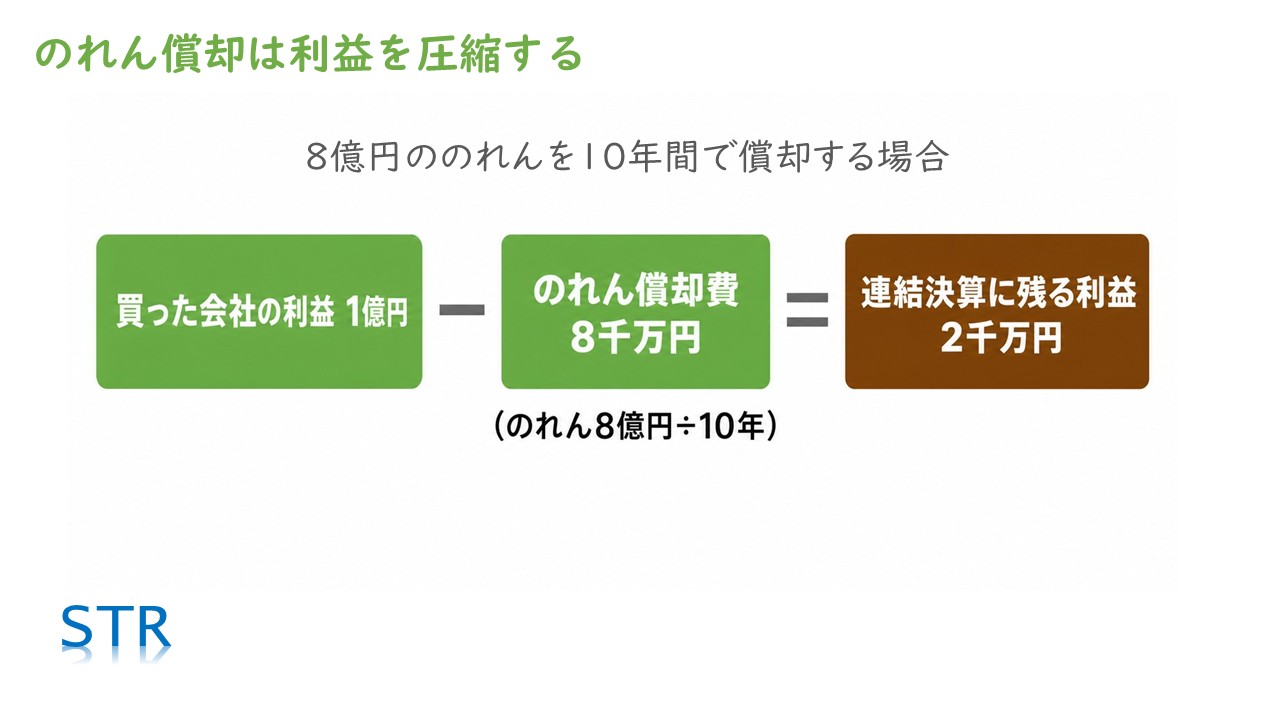
のれん償却は、連結決算の利益を圧縮する
もしこれが5年償却なら、償却費は毎年1億6,000万円ですから、1億円稼いでも6,000万円の赤字になります。買収した事業は絶好調なのに、決算書の上では減益になってしまうのです(09:17〜)。
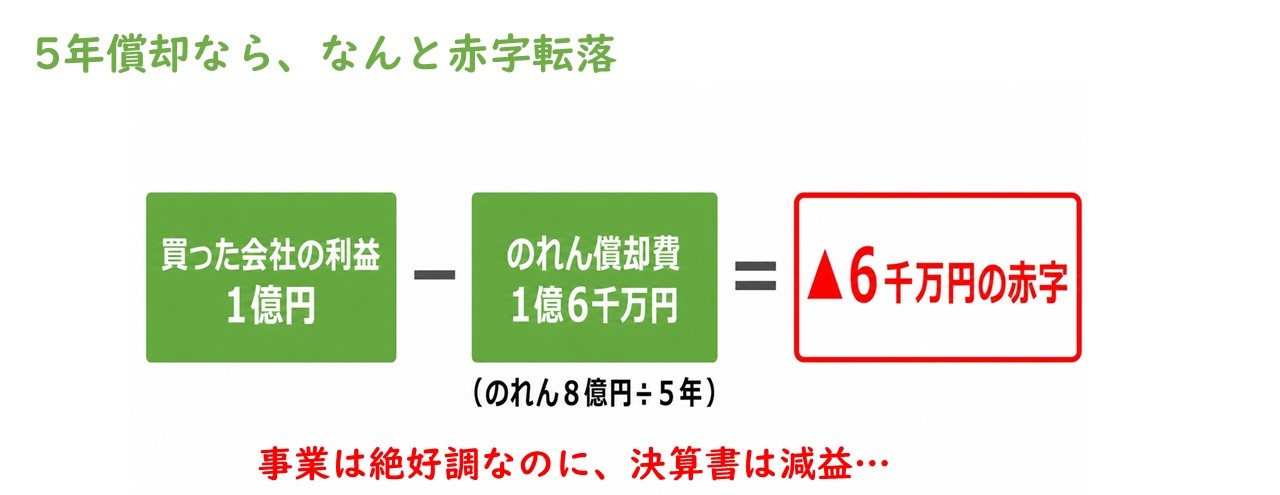
5年償却なら、買った会社が黒字でも連結では赤字になる
日本基準の上場企業は、買収で高値を出しづらい
▶ 動画の該当箇所:09:34〜
上場企業の経営者からすれば、これはたまらないことです。株主からは毎年の利益で評価されるのに、よい会社を高く買えば買うほど、目先の利益は削られていく。それなら買収額を抑えよう、いっそ買収自体を見送ろう、という判断になりやすいのです。
一方で、国際会計基準を使う海外の競合は、償却ゼロの前提で買収額を提示してきます。同じ会社の競争入札になったとき、日本企業は競り負けやすくなります(09:59〜)。
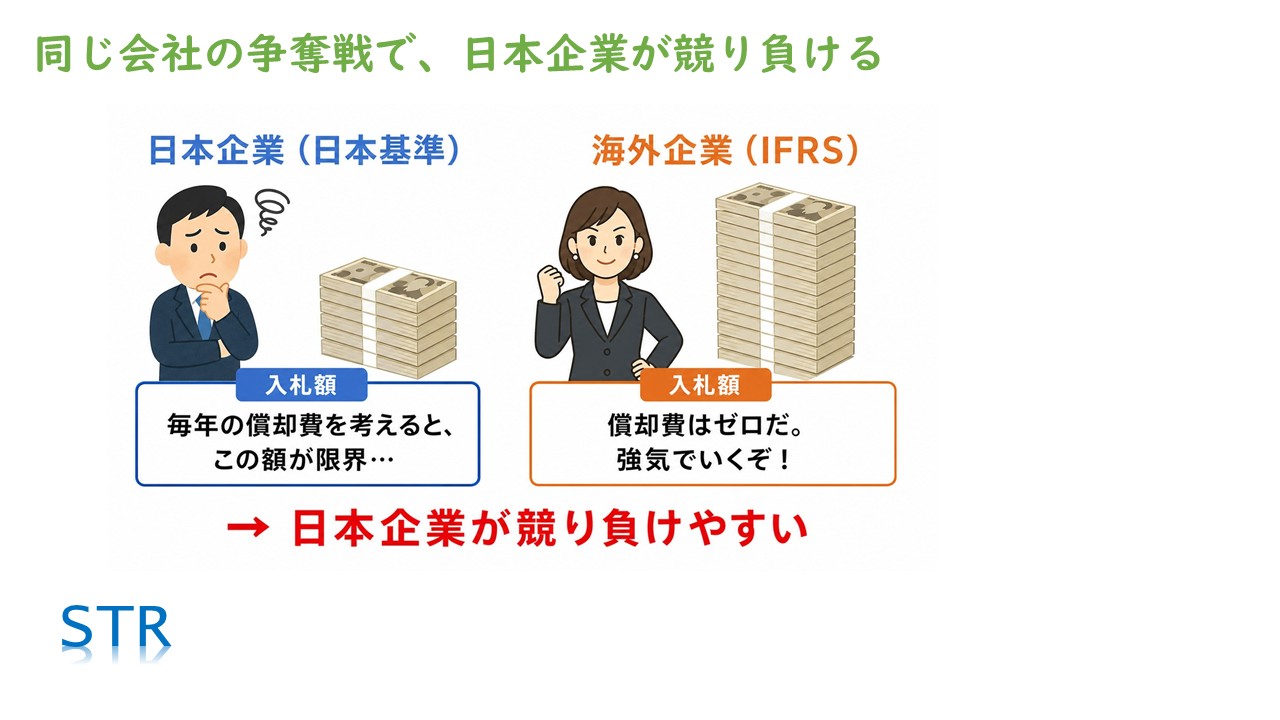
同じ会社の争奪戦で、日本企業が競り負けやすい
これは日本企業対外国企業の話だけではありません。日本の会計基準を厳密に守らなければならない上場企業は、国際会計基準を選択している上場企業や、非上場企業に比べて、高値を出しづらいという現実もあると思います。採用している会計基準や、上場しているかどうかの違いで購買力に差が出るのは、本来あるべきではないと思いますが、現実にあることです(10:20〜)。
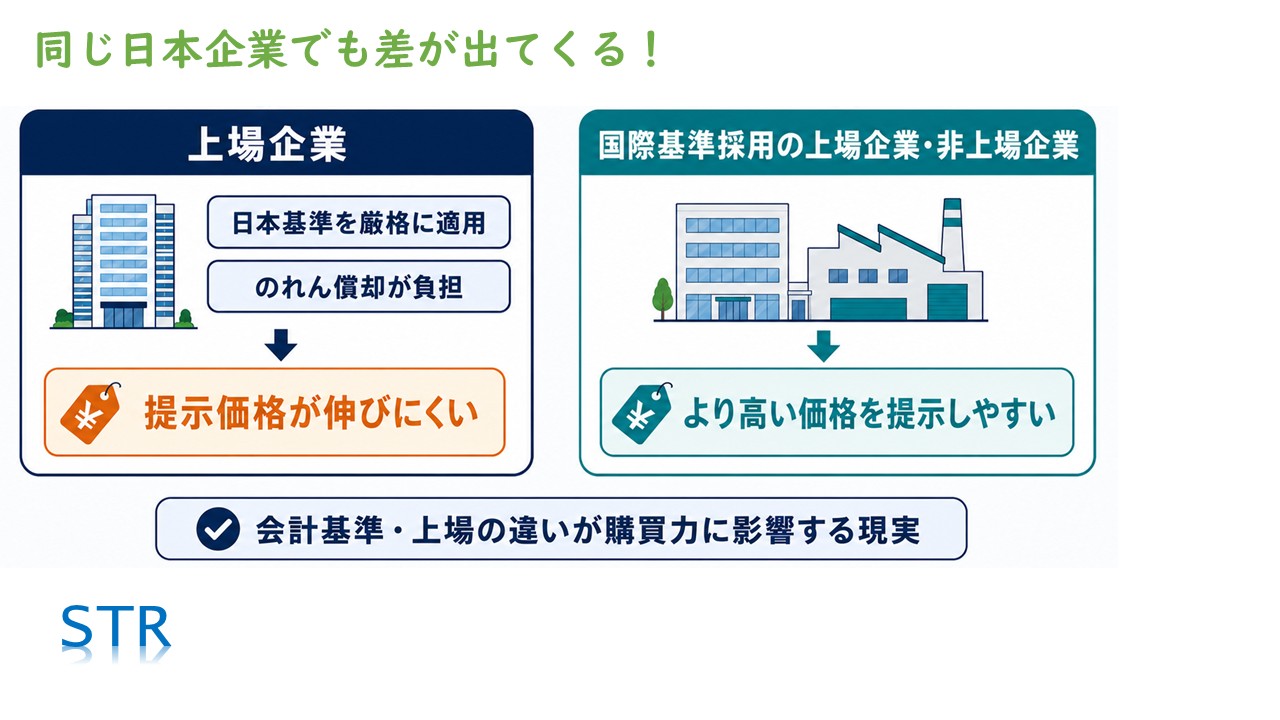
会計基準や上場の有無の違いが、買い手の購買力に影響する
償却期間は監査法人との協議で決まり、短くなりがち
▶ 動画の該当箇所:10:59〜
しかも、この問題を現場でさらに深刻にしている実務の事情があります。それは、償却期間の決め方です。
ルール上、のれんは「20年以内のその効果の及ぶ期間」で償却することになっていますが、実際に20年で償却しようと思っても、なかなか監査法人に認めてもらえません。償却期間は監査法人と話し合って決めていくのが実務で、なるべく短く償却させたい監査法人と、なるべく長くしたい会社側とで、意見が対立することが少なくありません。結果として、3年や5年という短い期間で償却せざるを得ないケースもあります。
本当に買収の効果が3年や5年で消えてしまうのかというと、疑問の残るところです。ただ、誰もはっきりしたことは言えないため、とてもファジーな実務になっているのが現実です。
シナジーはゆっくり、償却費は初年度から満額
▶ 動画の該当箇所:12:01〜
もう一つの事情は、時間のズレです。買収のシナジー効果は、1年目からいきなりフルに出るものではなく、統合を進めながら何年もかけてじわじわ生まれてくることのほうが多いでしょう。ところがのれんの償却費は、買収した初年度から定額で発生します。効果はゆっくり、費用は最初から満額。この時間のズレのせいで、買収直後ほどのれん負けしやすい構造になっているのです。
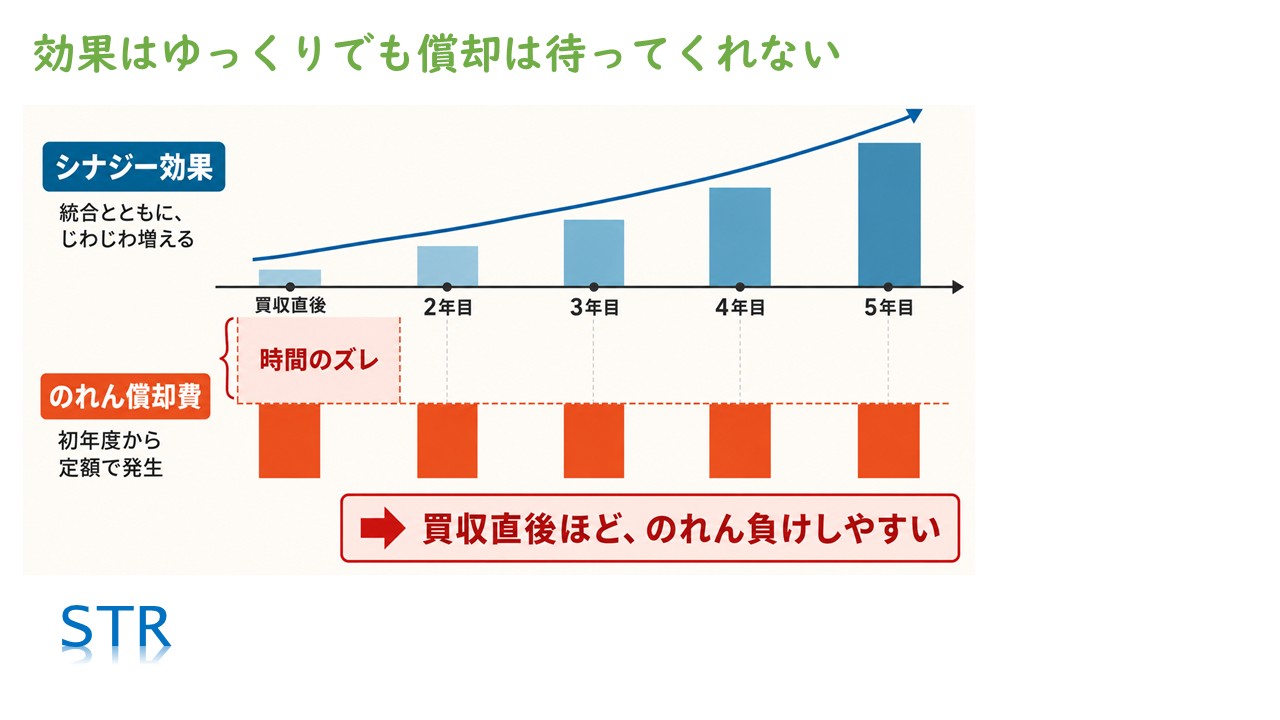
効果はゆっくりでも償却費は初年度から。買収直後ほど「のれん負け」しやすい
こうした実態を見てきていますので、「のれん償却がM&Aの障害になる」という主張には、確かにそのとおりの面があると、私も認めざるを得ません(12:29〜)。
4.のれん償却費は「投資回収のノルマ」。買収の暴走を止める歯止め
▶ 動画の該当箇所:13:32〜
償却費は「今年はこれだけ回収すべき」という金額
▶ 動画の該当箇所:13:46〜
それでも私がのれん償却を支持する、もう一つの理由が、償却費が持つ「投資回収のノルマ」としての役割です。
大金を投じて工場を建てたり、会社を買収したりするのは、将来、その投資を上回る利益を回収するためです。であれば、毎年の決算で「投資額のうち、今年はこれだけ回収すべき」という金額を費用として突きつけて、それを上回る利益をあげているかをチェックする。それが償却費という費用の、とても重要な役割です。償却費の考え方は、EBITDAの解説動画でもご紹介しています。
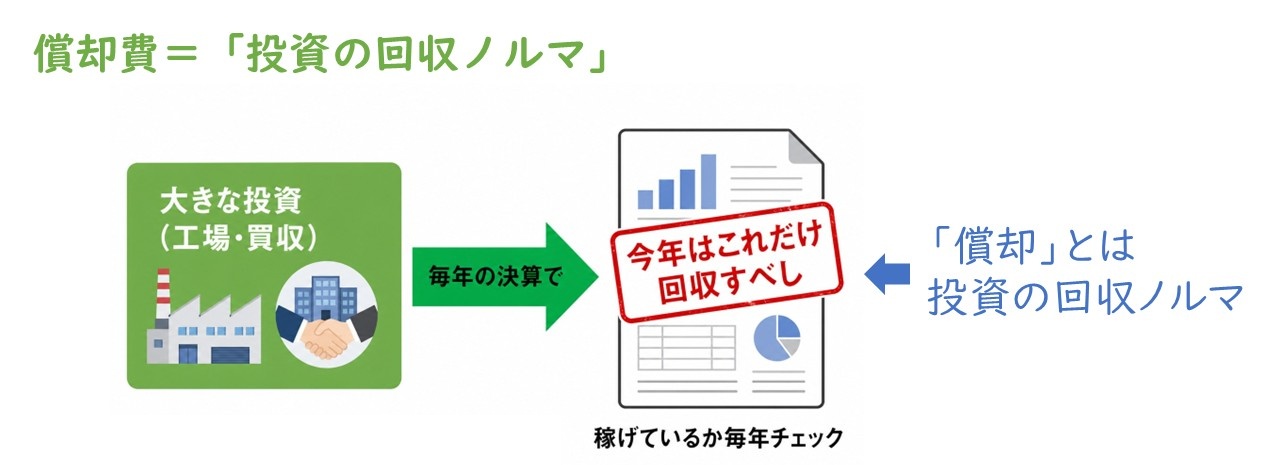
「償却」とは、投資の回収ノルマ。稼げているかを毎年チェックできる
のれん負けは、決算書が発してくれる警告
▶ 動画の該当箇所:14:18〜
この見方をすると、のれん負けの意味も変わってきます。のれん償却で利益が消えている、つまりその年に回収すべき金額を稼げていないというのは、裏を返せば、その買収がまだ投資回収の軌道に乗っていない、というシグナルです。のれん負けは、決算書が発してくれている警告なのです。
この警告がどれだけ大事なものかは、5章の誤解②でご紹介する実例をご覧いただくとよく分かります。
5.のれん償却に関するよくある誤解
誤解①「10年経っても稼ぐ力が衰えていないなら、のれんの価値は減っていない」
▶ 動画の該当箇所:05:48〜
「うちが買収した会社は、10年経った今でも稼ぐ力がまったく衰えていない」という買い手さんもいらっしゃると思います。それ自体は素晴らしいことですが、その10年後の稼ぐ力は、買収した日にお金を出して買った稼ぐ力と、同じものでしょうか。
多くの場合、違うものだと思います。買収後にシナジーを実現して、人を育てて、新たに顧客を開拓して、稼ぐ力を維持し強化してきた、買い手自身の企業努力の成果が多分にあるはずです。つまりそれは、お金を出して買ってきた価値ではなく、自分たちで作り出した事業の価値です。
そして会計のルールでは、自分たちが作り出した事業の価値は、資産として計上できないことになっています。これはのれんに限らない大原則で、たとえばトヨタ自動車のブランドには何兆円もの価値があると思いますが、決算書に「ブランド」という資産は載っていません。自分で築き上げてきた価値は、客観的な金額で測れないから資産にしない。それが会計の考え方です(06:35〜)。
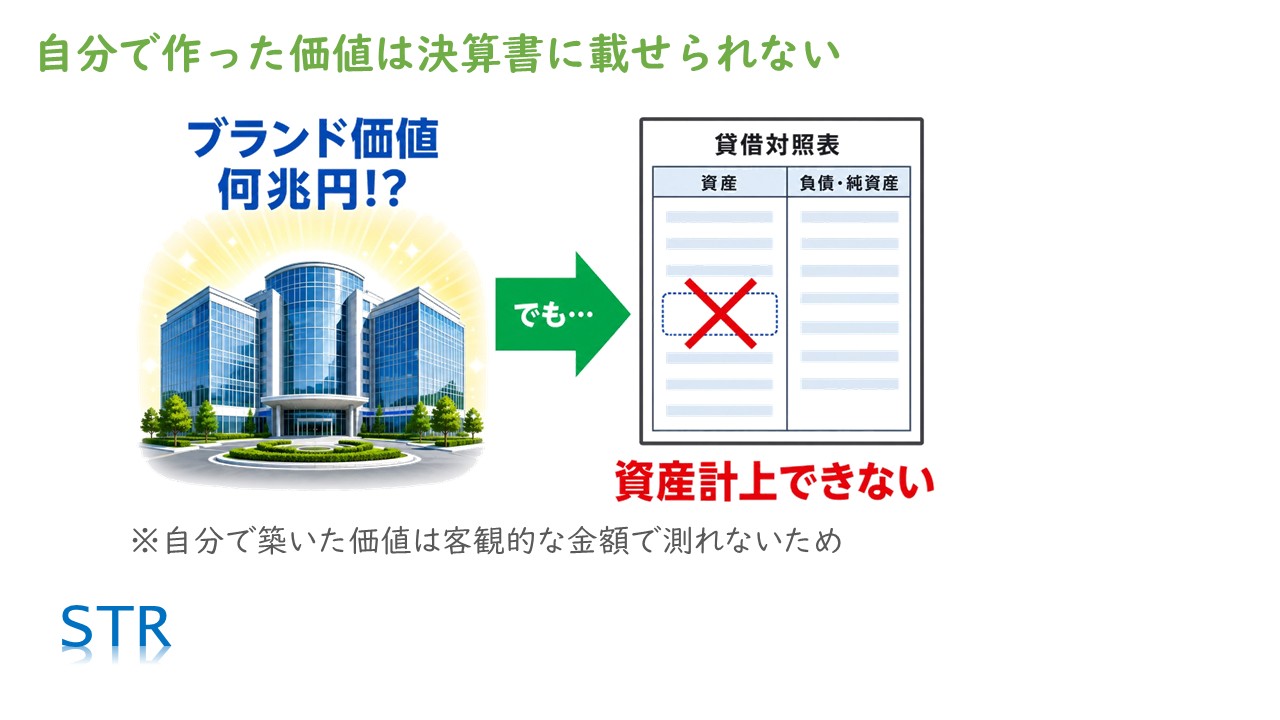
自分で作った価値は、決算書に資産として載せられない
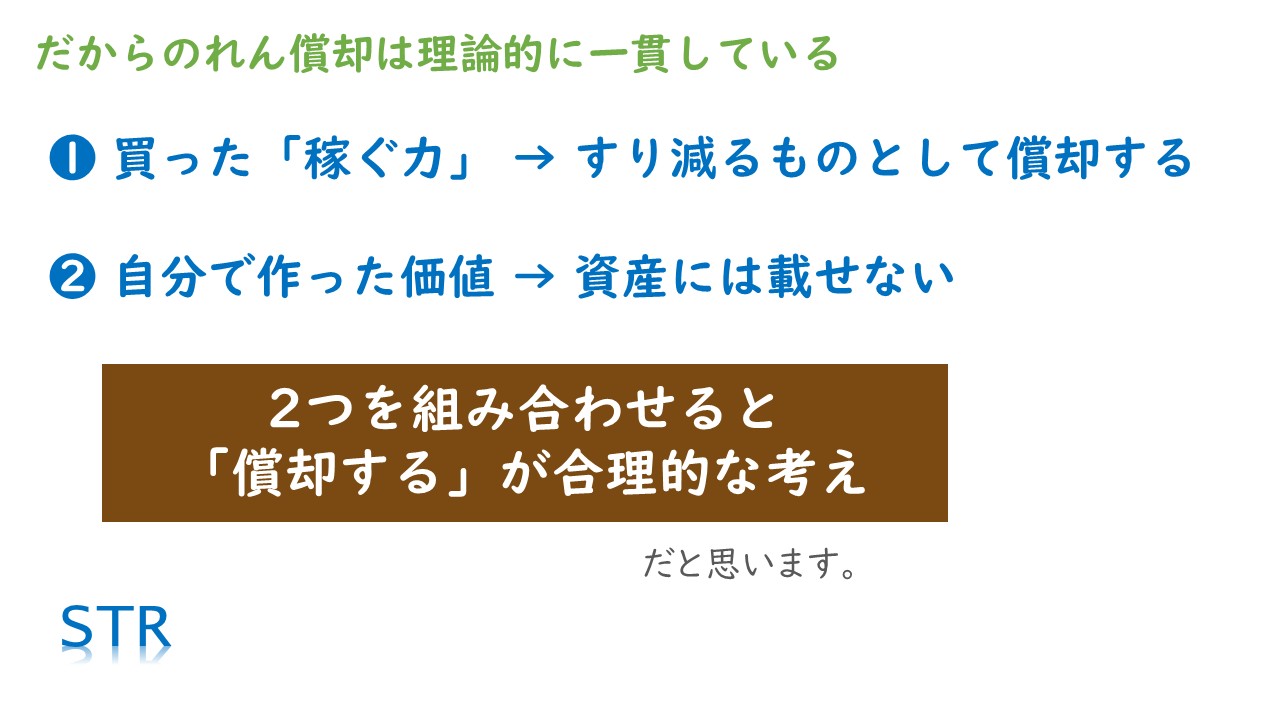
お金を出して買った稼ぐ力は、すり減っていくものとして償却する。買収後に自分たちで作り出した価値は、資産には載せない。この2つを組み合わせると、のれんは償却するのが理論的に一貫していると思います(07:08〜)。
2つを組み合わせると、「償却する」が合理的な考え
誤解②「非上場の会社なら、のれん償却が出ないぶん、買収を続けても安心」
▶ 動画の該当箇所:14:42〜
以前、調剤薬局の会社をどんどん買収して急拡大していた、ある非上場の会社がありました。
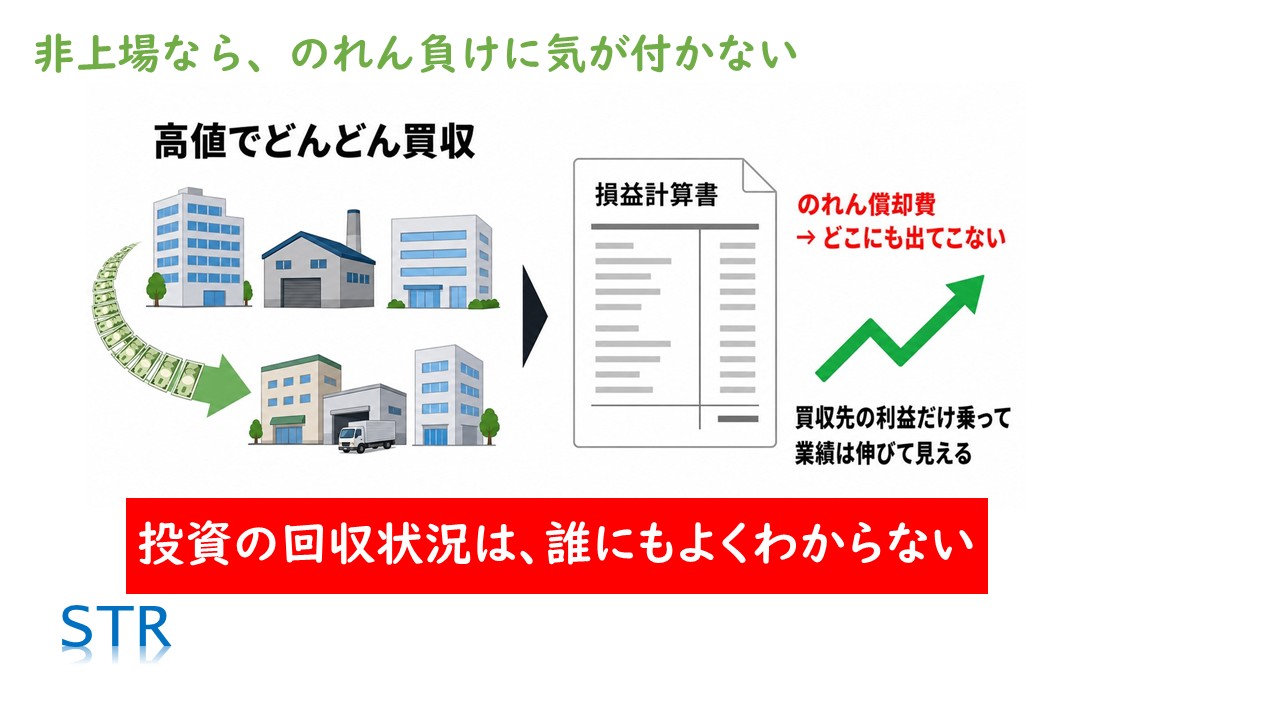
非上場の会社には、基本的に連結決算を作る義務がありません。ですので、株式を買収しても、のれんの償却費は損益計算書には出てきません。高い値段で買収を繰り返しても、決算書の利益は痛くもかゆくもありません。むしろ買収した会社の利益が乗ってくる分、グループ全体の業績はどんどん伸びて見えます。投資が回収できているのかどうかよく分からないまま、この会社は借入を膨らませて、次々と高額の買収を続けていました。
非上場なら、のれん負けに気が付かない。投資の回収状況が見えない
その結果、買収した事業の利益では投資を回収しきれず、資金繰りが行き詰まって、経営破綻してしまいました(15:31〜)。
もしこの会社が、上場企業と同じようにのれんを償却していたら、買収のたびに大きな償却費が計上されて、決算書はおそらく大赤字だったでしょう。この買収ペースはおかしい、投資回収がまったく追いついていない、ということが、金融機関の目にも、そして何より経営者自身の目にも、数字ではっきり見えていたはずです。毎期の償却費というノルマが見えていれば、もっと早く歯止めがかかっていたのではないかと思います(15:42〜)。
誤解③「のれん償却をやめれば、日本のM&Aにとってよいことばかり」
▶ 動画の該当箇所:12:52〜
確かに、のれんの償却がなくなれば、日本の上場企業が提示できる買収額は大きくなるでしょうし、M&Aの成立件数も増えると思います。売り手さんからすれば、買い手の懐が深くなるのは歓迎すべき話です。
ただ、のれん償却が経営者を縛る足かせになっているという批判は、確かにそのとおりですが、その足かせは、投資回収を置き去りにした買収の暴走を止めるための、意味のある足かせだと思います。飛行機の計器と同じで、見たくない数字が表示されるからといって計器を外してしまったら、墜落するまで異常に気づけません。のれん償却は、買収の失敗を悲劇になる前に察知するための、とても有用な会計情報です(16:20〜)。
お金を出して買った稼ぐ力は時間とともに失われていくものである以上、会計理論としても、のれんは償却するほうが合理的です。理論的に筋が通っていて、実務においても危機察知の計器として機能する。だから私は、今回の償却維持の決定に賛成です(16:56〜)。
6.のれん償却を、買い手が価格を決める事情として理解する
会計基準の話はマニアックに聞こえるかもしれませんが、のれん償却は、M&Aの価格や買い手の行動にも直結するルールです(03:06〜)。
日本基準の上場企業は、のれん償却による「のれん負け」を避けるために、買収額を抑えたり、買収を見送ったりしやすい。一方で、国際会計基準を採用している企業や非上場企業は、より高い価格を提示しやすい。会社を売る側にとっては、買い手がどんな事情で価格を決めているのかを知る材料になります。
M&Aを成功させるために必要な考え方やノウハウは、当社が無料で配布しているe-bookでもまとめています。
のれん償却の要点まとめ
- のれんとは、買収金額が資産・負債の価値の合計を上回る差額で、買い手が買った「事業の稼ぐ力」を表す
- のれん償却とは、のれんを毎期の費用にしていくこと。日本は約1年の議論を経て、償却を維持する方針を固め、償却しないIFRS・米国基準とは一線を画す
- 買った稼ぐ力は時間とともにすり減り、買収後に自分たちで作った価値は資産計上できない。だから、のれんは償却するのが理論的に一貫している
- 一方で、償却費の負担で減益に見える「のれん負け」により、日本基準の上場企業は高値を出しづらく、買収の足かせになっているのも事実
- 償却費は「投資回収のノルマ」。のれん負けは、その買収がまだ投資回収の軌道に乗っていないという決算書からの警告で、買収の暴走を止める歯止めになる
のれん負けの計算例や、買収を繰り返して経営破綻した会社の実例は、ぜひ動画でご確認ください。
▶ 動画を見る:「のれん償却」が維持される理由をM&Aの公認会計士がわかりやすく解説!(17分49秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、M&Aの価格は、会計のルールや買い手の事情にも左右されます。だからこそ売り手は、自社の事業の稼ぐ力を正しく分析し、IM(企業概要書)で買い手に伝える準備が欠かせません。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。