投稿日:2026.11.16 最終更新日:2026.11.16
M&Aの売却価格はどう決まる?価格決定の7ステップと高く売るための一番の勘所を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで会社を売るとき、売却価格はどんな流れで決まり、高く売るためにはどこが一番大事ですか?
A. M&Aの価格は、①買い手候補の選定・接触 → ②会社の情報の提供 → ③買い手からの価格提示 → ④仮合意 → ⑤買い手による本格調査 → ⑥価格の修正交渉 → ⑦契約書で価格を確定という7つのステップで決まります。高く売るために一番大事なのは、ステップ3の「買い手からの価格提示」です。仮合意の後は、価格が下がることはあっても上がることはほとんどないからです。また、価格を具体的に決めるのは投資のリスクを負う買い手で、売り手が持っているのは買い手を選ぶ権利です。この立場の違いを踏まえて立ち回ることが、高く売るための大前提になります。
M&Aは、人生をかけて育ててきた会社を売る、1回だけのチャンスです。売った後のご自身とご家族の人生もありますから、絶対に安くは売りたくない、なるべく高く売りたいと考えるのは当然です。
しかし、ほとんどの売り手にとってM&Aは最初で最後の経験です。M&Aの価格がどんな流れで決まるのか、どこが勝負所なのかが分からないまま進めてしまい、失敗するケースがとても多くあります。スポーツでルールを知らずに勝てないように、価格が決まる流れやポイントを知らずに高く売ることはできません。
この記事では、YouTube動画「高く売るM&A体系講座#1 価格が決まる流れと駆け引きの勘所を公認会計士が解説」の内容に沿って、M&Aで価格が決まるまでの7つのステップ、高く売るための一番の勘所、そして価格決定における売り手と買い手の立場の違いを解説します。この動画は、M&Aで高く売るための知識を基礎から体系的にお伝えするシリーズの第1回で、すべての基礎になる前提知識をまとめたものです。
M&A価格が決まる流れの動画と内容
- M&Aで価格が決まるまでの7つのステップ(05:49〜)
- 高く売るための一番大事な勘所は「ステップ3:買い手からの価格提示」(12:54〜)
- 売り手の希望売却価格が、最終的な価格に直結しない理由(14:16〜)
- 価格を決めるのは買い手、買い手を選ぶのは売り手という立場の違い(17:11〜)
売り手が希望売却価格を伝えると、なぜ「本当はもっと高く売れたはず」になってしまうのかは、売り手と買い手のやりとりを再現している動画の15:32〜で見ると、イメージしやすいです。
1.M&Aで価格が決まるまでの7つのステップ
▶ 動画の該当箇所:05:49〜
売り手が仲介会社などを使ってM&Aを進めるとき、価格が決まるまでの流れは、ほとんどの場合、次の7つのステップで進みます(06:03〜)。M&Aのプロセスには細かい手続きがたくさんありますが、ここでは価格に影響を与える骨組みのイベントだけを取り出しています(04:24〜)。
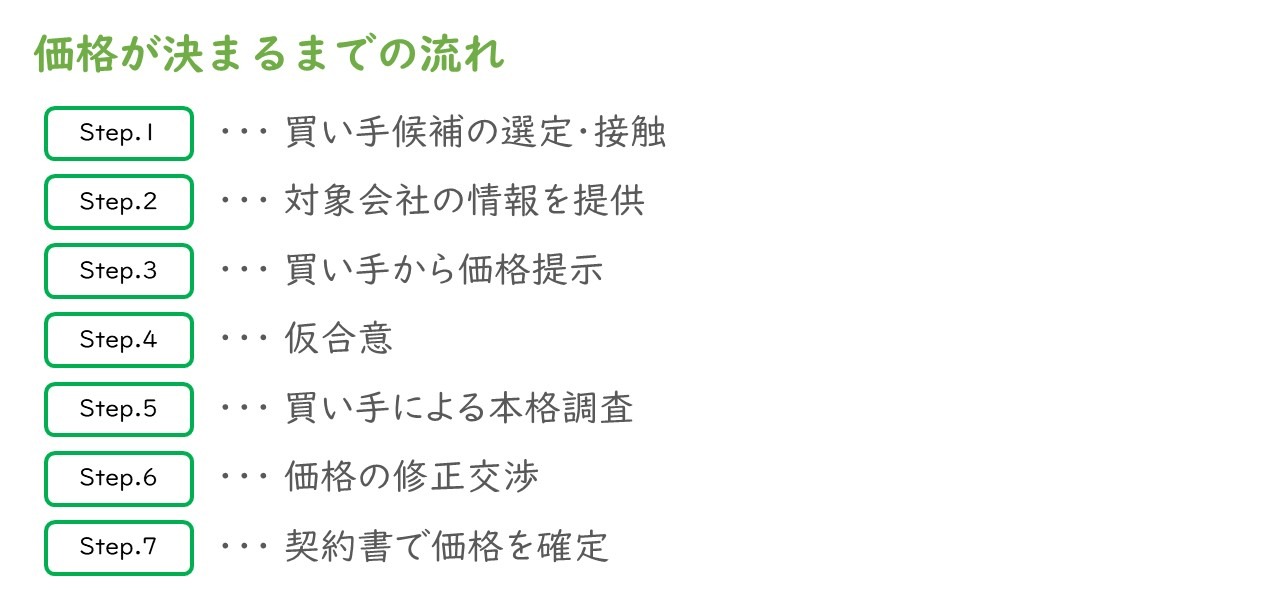
M&Aで価格が決まるまでの7つのステップ
ステップ1:売り手が買い手候補を選び、接触する
▶ 動画の該当箇所:06:13〜
M&Aは、買い手が見つからなければできません。最初のステップは、買い手候補を選んで接触することです。仲介業者と「どんな相手に、どう売り込むか」を打ち合わせながら、具体的な売り込み先をリストアップしていきます。実際の買い手候補への接触は、仲介業者が行います(06:29〜)。
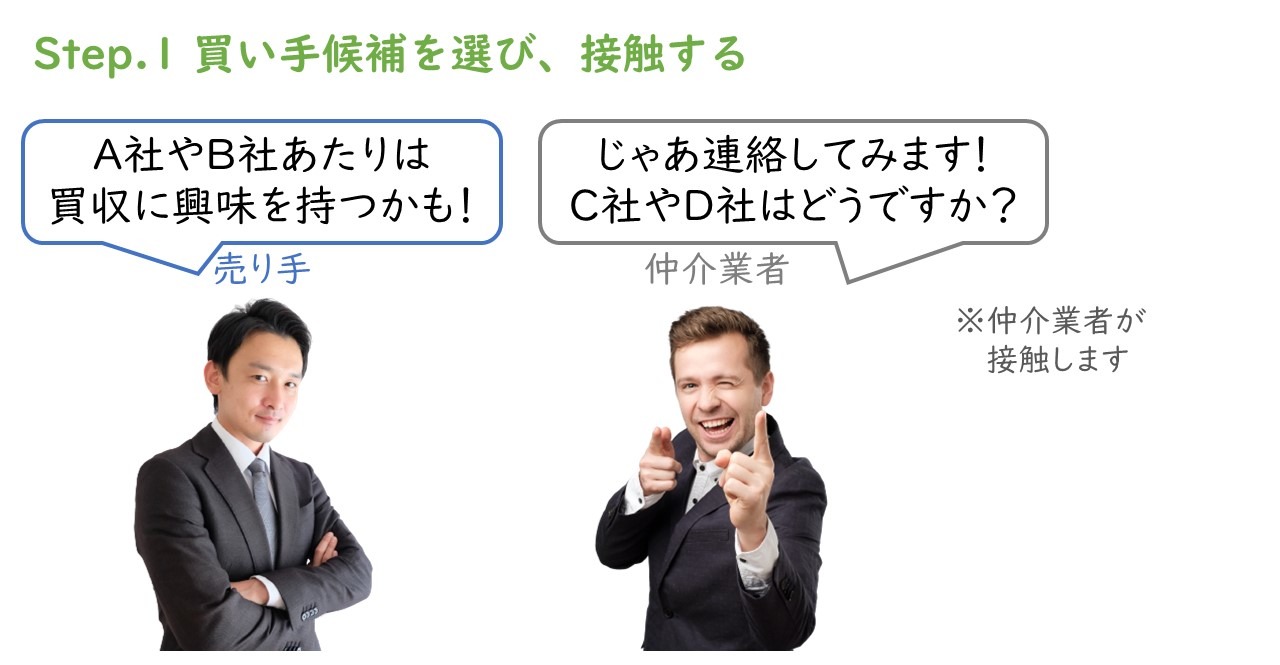
売り込み先を仲介業者と相談し、接触は仲介業者が行う
ステップ2:買い手候補に会社の情報を提供する(IM・企業概要書)
▶ 動画の該当箇所:06:49〜
買収に興味を持ってくれる買い手候補が見つかったら、売り手側から会社の情報を提供します。買い手は対象会社のことをほとんど知らないので、そのままでは買収を判断できません。真剣に検討してもらうために、守秘義務契約を結んだうえで情報を開示します(06:58〜)。
具体的には、会社の説明資料を作って買い手に渡します。この説明資料を、インフォメーション・メモランダム(IM)、企業概要書と呼びます(07:17〜)。
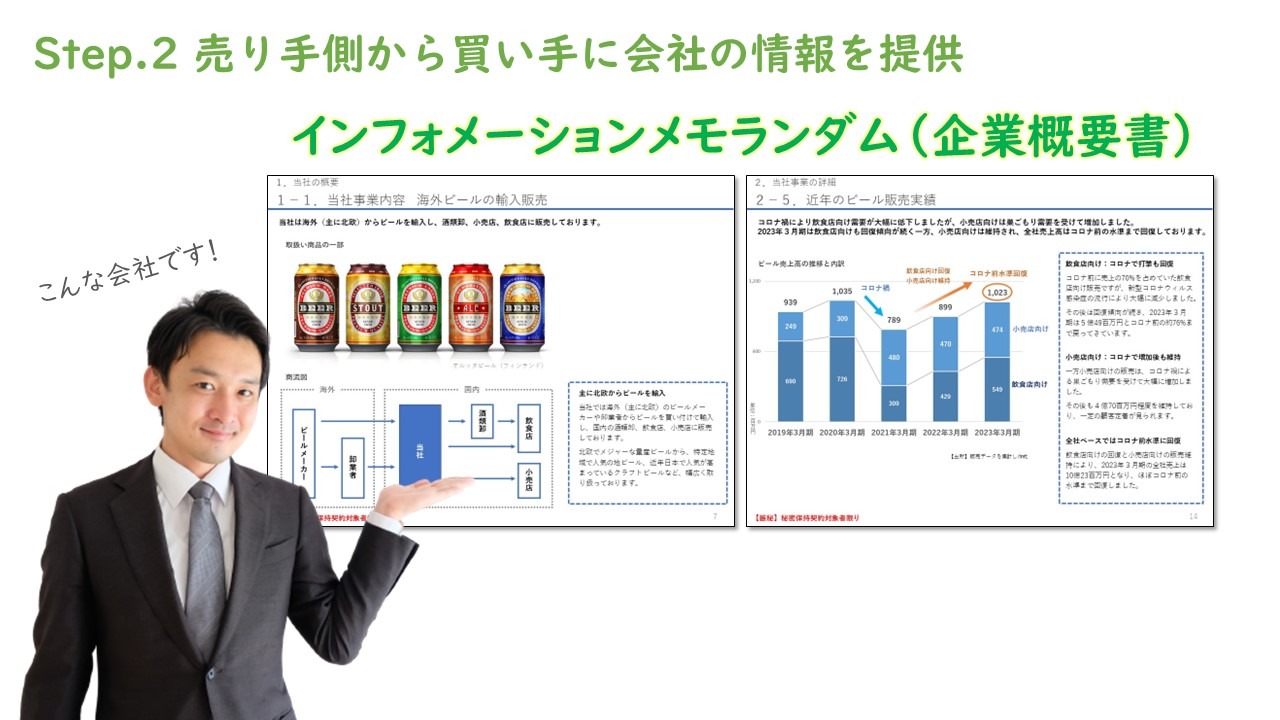
会社の説明資料(IM・企業概要書)を買い手に渡す
なお、このステップ2で、売り手の希望売却価格を買い手に伝えることがあります。この希望売却価格がどんな意味を持つのかは、3章で説明します(07:32〜)。
ステップ3:買い手から価格提示を受ける
▶ 動画の該当箇所:07:47〜
買い手は、開示された情報をもとに、買い手としての価格を売り手に提示します。要するに「この金額で良ければ買いますが、どうでしょうか」という値付けです。売り手の希望売却価格とは別に、買い手の希望買収価格が伝えられる、ということです(07:59〜)。
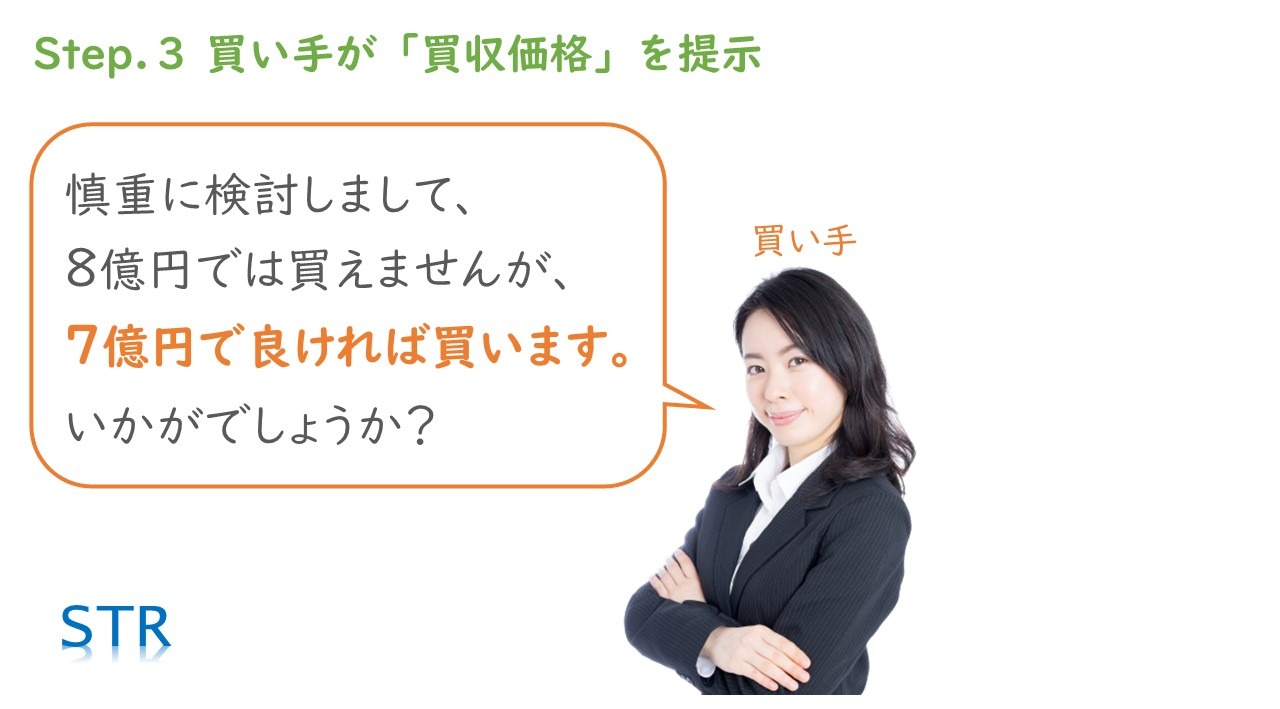
買い手が「この金額なら買う」という価格を提示する
ステップ4:価格の仮合意(基本合意)と、買い手の1社への絞り込み
▶ 動画の該当箇所:08:23〜
売り手が提示された価格に満足できれば、価格の仮合意をします。この仮合意を基本合意といいます。提示額に満足できなければ、仮合意せずにこの段階でお断りします(08:34〜)。
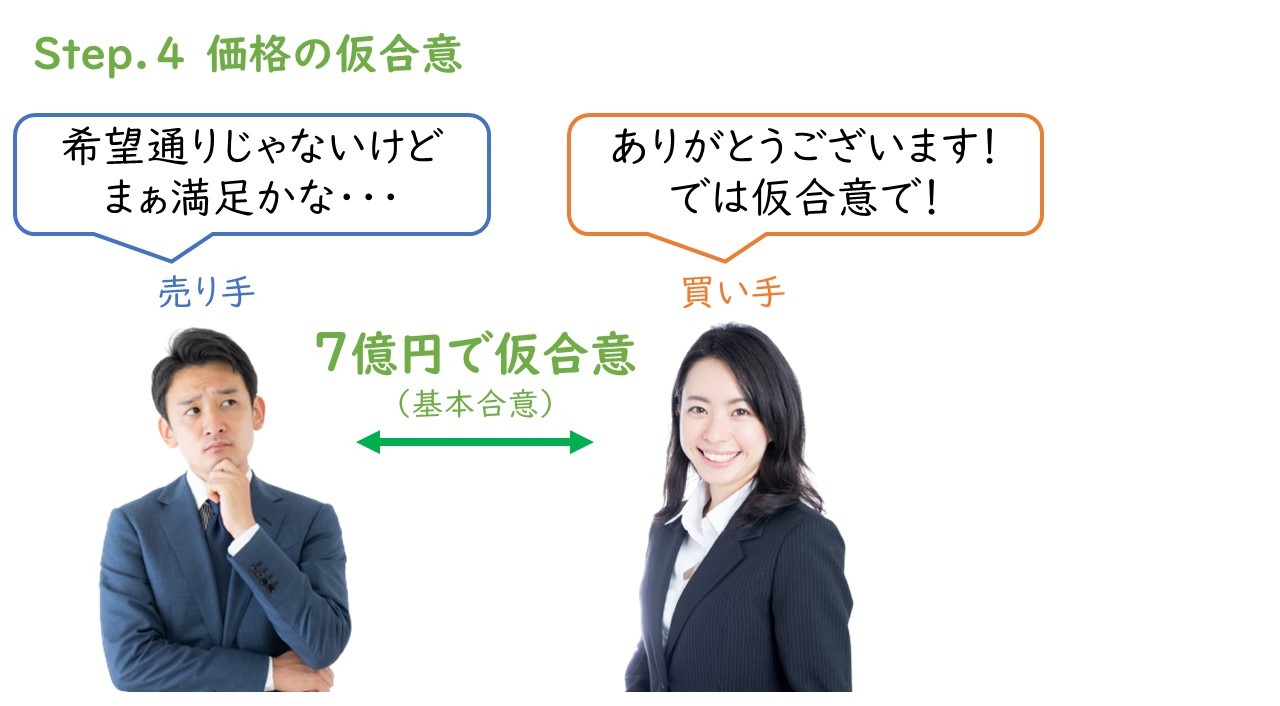
提示額に納得できれば、仮合意(基本合意)する
複数の買い手候補から同時に価格提示をもらった場合は、基本的にこの時点で買い手を1社に絞り込みます。大きな案件では例外もありますが、ここから先は買い手もお金をかけて検討を進めるので、1対1でなければ検討できないという買い手がほとんどです。それまで複数の買い手に声をかけていた場合でも、いったん1社に絞り込むことになります(08:48〜)。
仮合意の時点で、買い手を1社に絞り込む
ステップ5:買い手による本格調査(デューデリジェンス)
▶ 動画の該当箇所:09:20〜
価格の仮合意が終わると、買い手による対象会社の本格調査が始まります。この本格調査をデューデリジェンスといいます。
価格交渉の面から言えば、デューデリジェンスは、仮合意した価格で買収して本当に問題ないのかを買い手が確かめるためのものです。買い手はそれまで、売り手側から一方的に開示された情報だけを見て価格を決めています。もしその情報に誤りがあったり、重大な情報が抜け落ちていたりすれば、価格決定の前提が間違っていたことになり、仮合意した価格では買えません。だから買い手は、自分の目で事業・財務・法務などを調査して、本当に仮合意の価格で買って問題ないのかを確認するのです(09:35〜)。
買い手は、仮合意の価格で買って大丈夫かを調査で確かめる
ステップ6:価格の修正交渉(ほとんどは減額の交渉)
▶ 動画の該当箇所:10:24〜
デューデリジェンスで、価格の修正が必要になる事実が見つかった場合、買い手は仮合意の価格では買えないので、「もっと安くしてください」と売り手に求めます。これが価格の修正交渉です。
この修正交渉は、ほとんどの場合、価格が下がる方向です。上がることはめったにありません。対象会社を調査するのは買い手なので、仮に値上げの材料を見つけても、わざわざ値上げを申し出ることはないからです(10:47〜)。
値上げの材料が見つかっても、買い手は申し出ない
ステップ7:最終契約書で価格を確定する
▶ 動画の該当箇所:11:06〜
修正交渉を踏まえて、売り手と買い手の双方が納得できる落としどころが見つかったら、それを最終契約書に明記して価格を確定させます。売り手が納得できなければ、破談となります(11:16〜)。
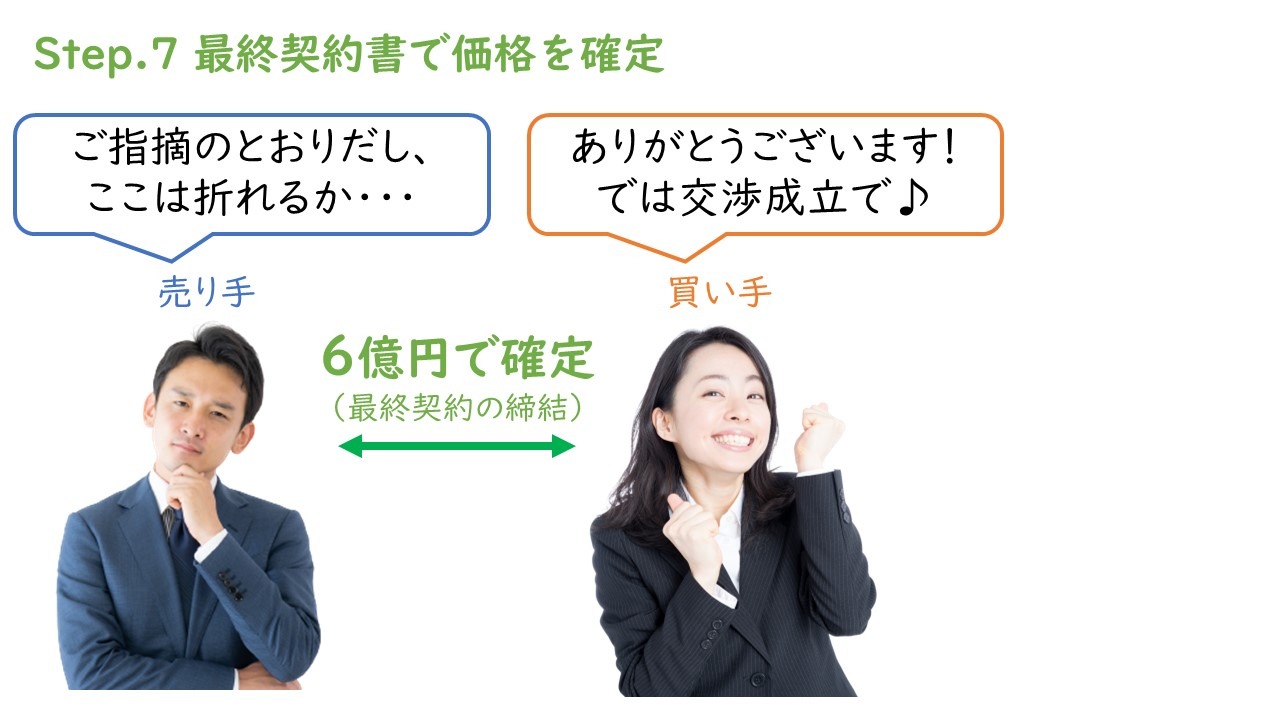
修正交渉の落としどころを最終契約書に明記して、価格が確定する
2.M&Aで高く売るための一番の勘所は「ステップ3:買い手からの価格提示」
▶ 動画の該当箇所:12:54〜
仮合意の後、M&A価格は下がることはあっても上がることはほとんどない
▶ 動画の該当箇所:13:06〜
7つのステップの中で、高く売るために一番重要なのは、ステップ3の「買い手から価格提示を受ける」場面です。ここでより高い価格提示をしてもらうことが、高く売るための一番大事なポイントです。
なぜなら、価格が仮合意された後は、下がることはあっても、上がることはほとんどないからです。だから、ステップ3でしっかりした価格提示をもらわなければなりません(13:21〜)。
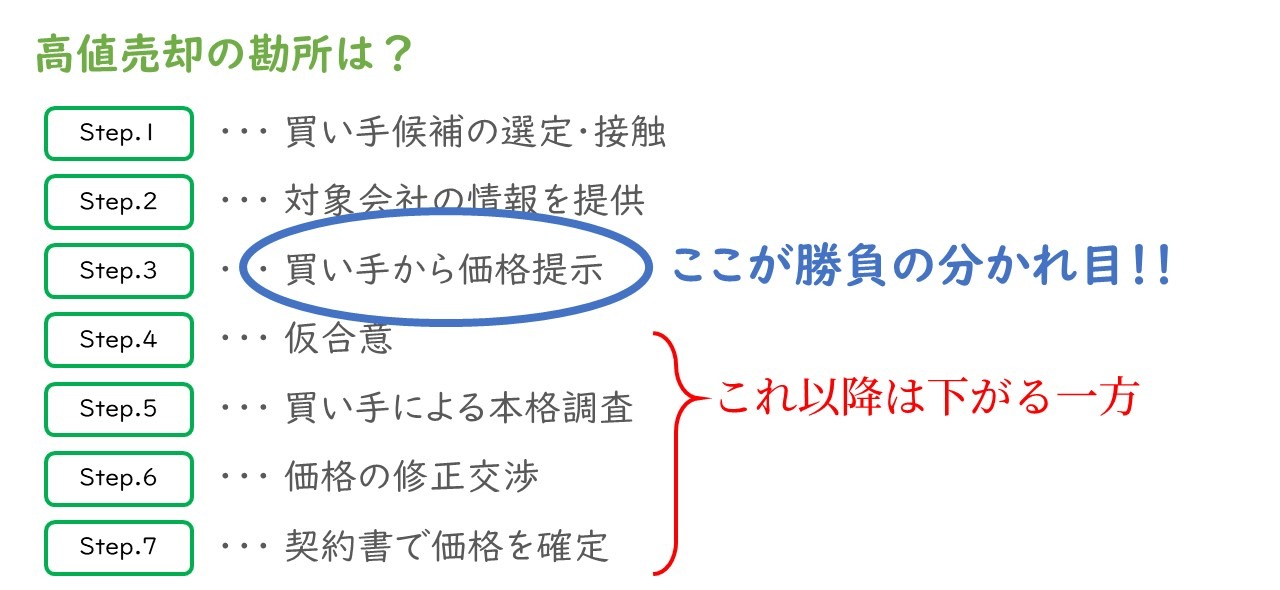
ステップ3の価格提示が勝負の分かれ目。仮合意の後は下がる一方
高い価格提示は、嘘や誇張ではなく正攻法で引き出す
▶ 動画の該当箇所:13:38〜
これは、買い手に嘘や大げさな宣伝をして、会社の成長性や安定性を過度に信じ込ませ、無理やり高い提示額を引き出そう、という話ではありません。そんなことをしても、どうせデューデリジェンスで分かってしまうので、結果的に高くは売れません。あくまで正攻法で、高値を引き出していく必要があります(13:53〜)。
嘘や誇張で高い提示額を引き出しても、デューデリジェンスで分かってしまう
3.売り手の希望売却価格は、M&Aの最終価格に直結しない
▶ 動画の該当箇所:14:16〜
希望売却価格は、買い手の判断材料の1つにすぎない
▶ 動画の該当箇所:14:29〜
ステップ2で売り手から買い手に伝える希望売却価格も、価格を左右する大事な要素なのではないか、と思った方もいるかもしれません。しかし実は、希望売却価格は、最終的な価格には直結しません。
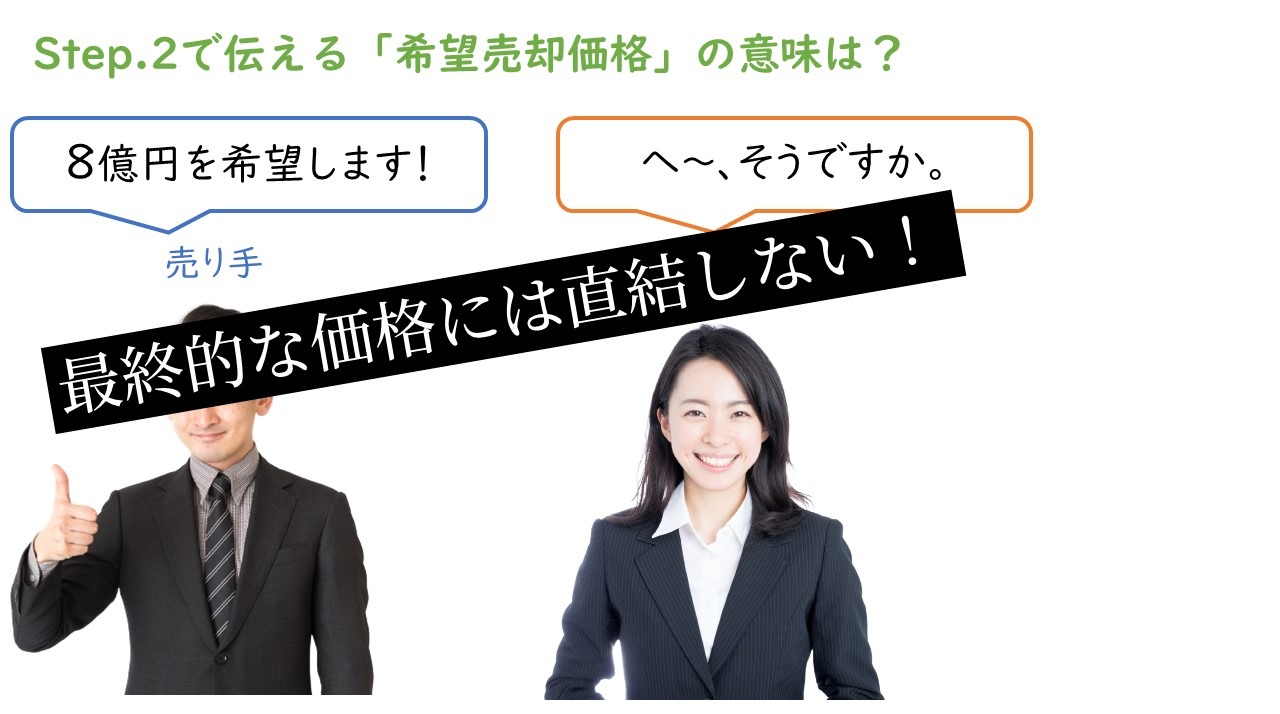
売り手の希望売却価格は、最終的な価格に直結しない
駆け引きの材料にはなるので、間接的な影響がまったくないわけではありませんが、影響力は大きくありません。最終的な価格に直結するのは、買い手の価格提示額です。希望売却価格は、買い手が提示額を考えるときの判断材料の1つ、それも影響力が比較的弱い材料の1つという位置づけです(14:36〜)。
買い手は、投資回収を見越して独自に値踏みする
▶ 動画の該当箇所:15:04〜
なぜかというと、買い手は売り手の希望売却価格とはまったく別に、「いくらまでならこの買収に投資して大丈夫か」という、投資回収を見越した値踏みをするからです。売り手がいくらで売りたいかによって、会社の将来の利益が変わるわけではありません。だから、希望売却価格は買い手の価値判断に影響を与えないのです(15:11〜)。
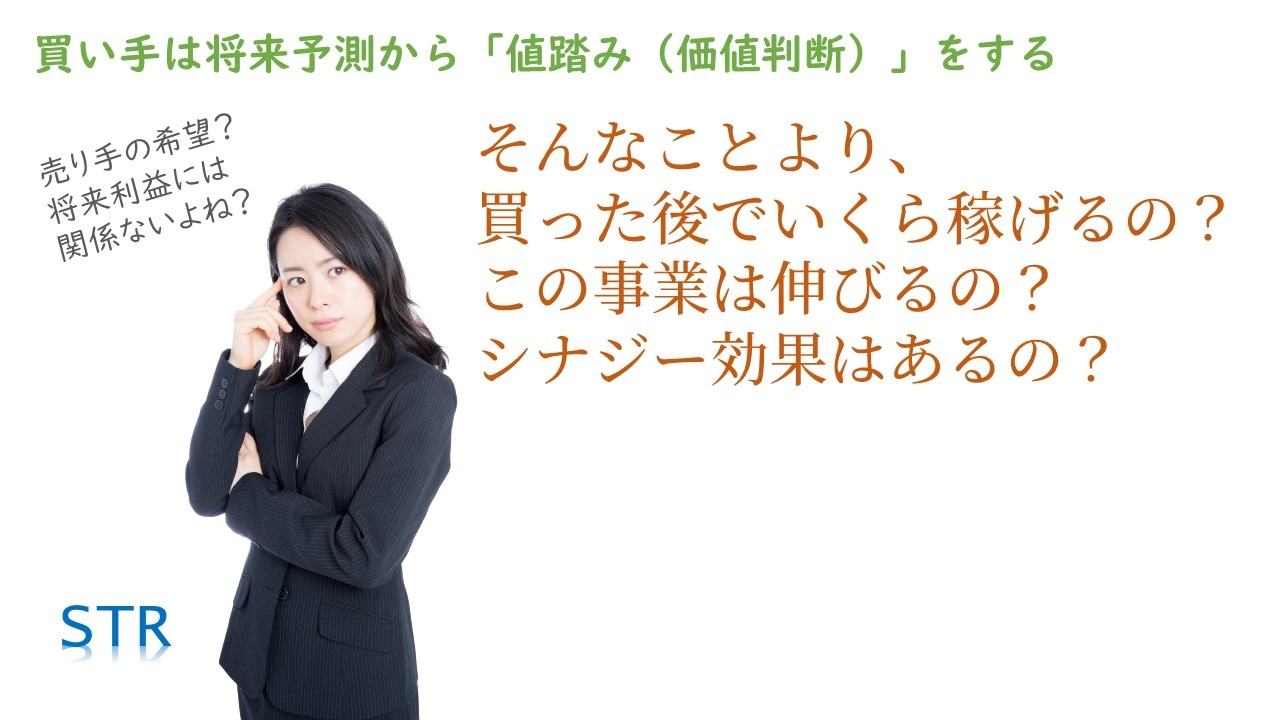
買い手は、売り手の希望とは別に、買った後に稼げるかで値踏みする
希望売却価格どおりに売れたときは「本当はもっと高く売れた」可能性が高い
▶ 動画の該当箇所:15:32〜
売り手の希望売却価格が、最終的なM&A価格とイコールになることはあります。しかしそれは、「本当はもっと高く売れたはず」という意味です。
たとえば、買い手が9億円くらいまでなら出しても大丈夫だと思っているところに、売り手が「希望売却価格は8億円です」と言ってきたら、買い手は「それでいいなら8億円で買います」と言うはずです。9億円で買うより、8億円で買うほうがいいからです。これは1対1の交渉の場合です(15:46〜)。
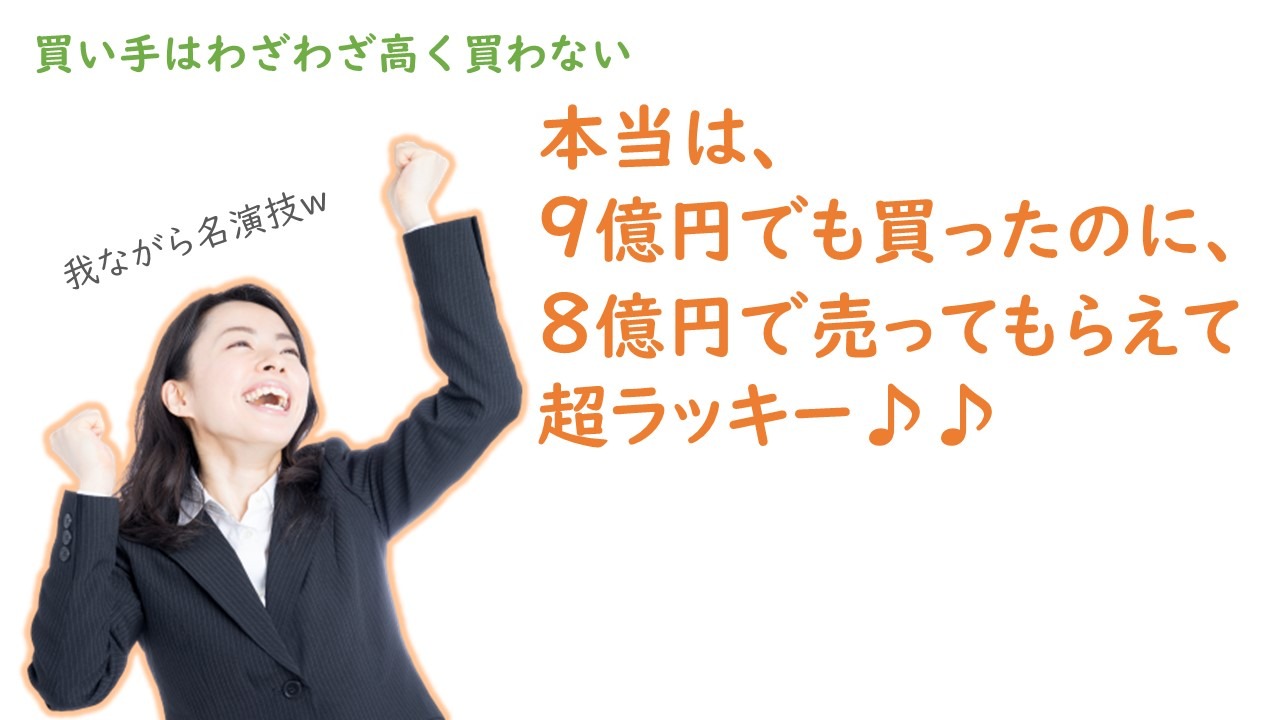
買い手は、出せる金額より安い希望額なら、そのまま受け入れる
つまり、希望売却価格どおりの値段で売れたということは、買い手が出せる限界がたまたま希望売却価格と一致したというケースを除いて、その買い手が出せる金額は本当はもっと高かった、ということです。そのM&Aが失敗とまでは言えませんが、高く売るという観点では、失敗として扱うべきケースです(16:06〜)。
売り手と買い手で、希望価格の重みが違う
▶ 動画の該当箇所:16:40〜
ここから分かるのは、売り手と買い手で、希望価格の重みが違うということです。売り手の希望売却価格は、「本当はもっと高く売れた」というケースを除いて、最終的なM&A価格に直結しません。これに対して、買い手の希望買収価格(価格提示額)は、仮合意されて修正交渉の土台になるので、最終的なM&A価格にストレートに直結します(16:47〜)。
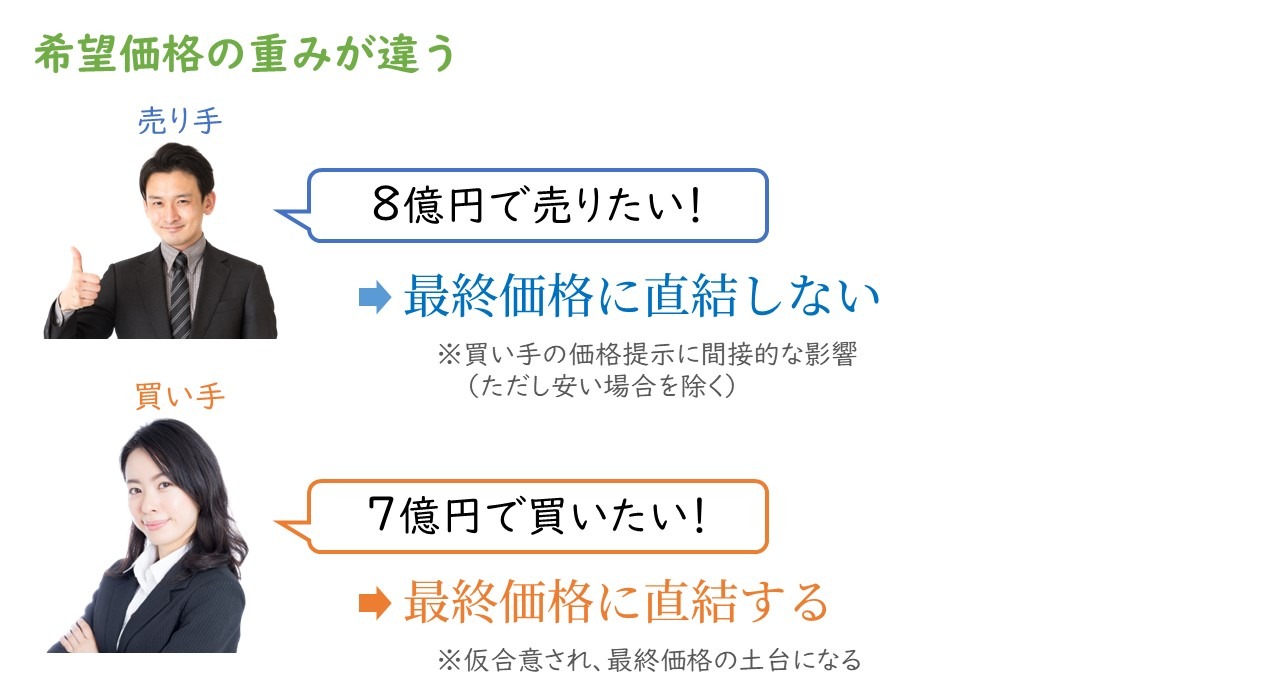
売り手の希望は最終価格に直結せず、買い手の提示は直結する
4.M&A価格を決める権利は買い手に、買い手を選ぶ権利は売り手にある
▶ 動画の該当箇所:17:11〜
価格を具体的に決める権利は、投資のリスクを負う買い手が持っている
▶ 動画の該当箇所:17:53〜
希望価格の重みの違いが意味するのは、価格を具体的に決める権利は、売り手ではなく買い手が持っているということです。これは実際の価格決定の流れを見ても分かることですが、理論的にも正しいことです。
なぜなら、M&Aという投資のリスクを背負うのは、売り手ではなく買い手だからです。買い手は買収した後、その会社を経営して、利益に責任を負わなければなりません。予定どおり儲かって投資を回収できればよいのですが、予想どおりにいかず失敗すれば、投資は回収できず、その損失は買い手が背負うことになります(18:13〜)。
買収が失敗すれば、損失を被るのは買い手
だから、誰が何と言おうと、買い手がリスクを背負えると納得できなければ、価格は決まりません。そして未来のことは誰にも分からないので、リスクを背負えるかどうかは買い手にしか判断できません。価格を決めるのは、あくまで買い手の経営判断なのです(18:46〜)。
リスクを負わない売り手の「8億円の価値がある」は、駆け引き以上の意味を持たない
▶ 動画の該当箇所:19:12〜
だから、売り手が事前に「この会社には8億円の価値があるから、8億円で買ってください」と言っても、そこには駆け引き以上の意味はありません。買い手から見れば、リスクを負わない人の無責任な自己申告にしか見えないからです。
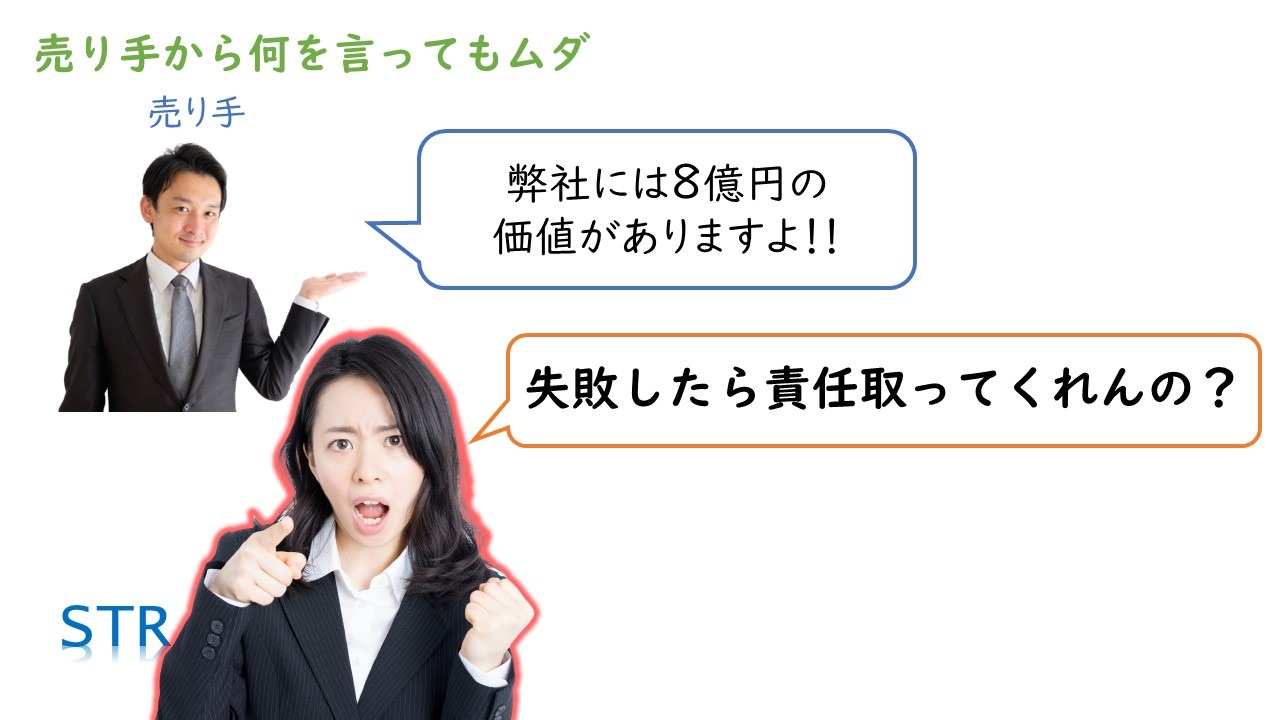
リスクを負わない売り手の価値の主張は、買い手には響かない
価格は、その投資のリスクを背負う人にしか決められません。どんなに理論上合理的な価値評価であっても、買い手がリスクを負えないなら、その価格では決まりません。買い手の判断より安いという場合でない限り、売り手には価格を決める権限がないのです(19:32〜)。
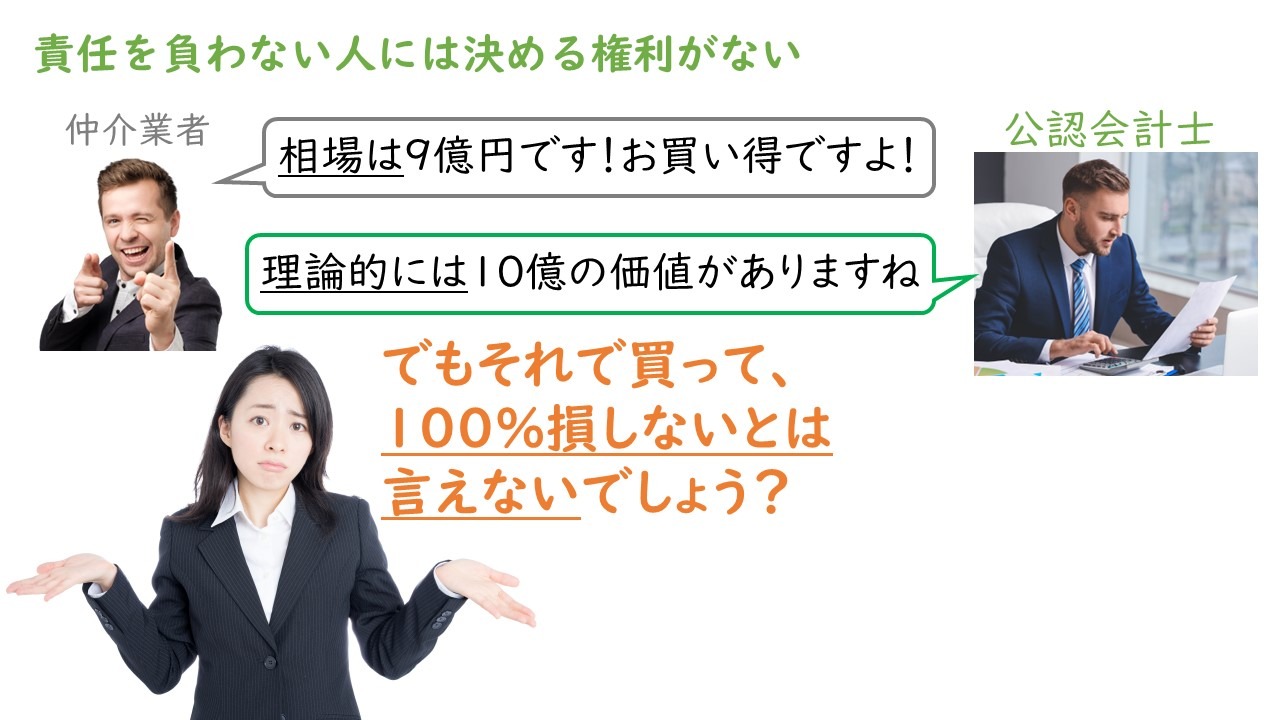
理論上の価値評価でも、リスクを負わない人には価格を決められない
売り手の権利は「買い手を選ぶ権利」。複数の買い手から価格提示を受けたときに生きる
▶ 動画の該当箇所:19:54〜
では、売り手にはどんな権利があるのでしょうか。それは、買い手を選ぶ権利です。
売り手が持っているのは「買い手を選ぶ権利」
希望売却価格は払えないと判断した買い手に、その金額を無理に呑ませることはできません。その代わり、売り手は、買い手が提示した価格に対してイエスかノーで答える権利を持っています。納得できなければ、売らなければよいのです(20:02〜)。
この権利は、複数の買い手から価格提示を受けたときに生きてきます。売り手は、一番高い価格を提示してくれた買い手、つまり一番大きなリスクを覚悟してくれた買い手を選んで売ることができるからです(20:19〜)。
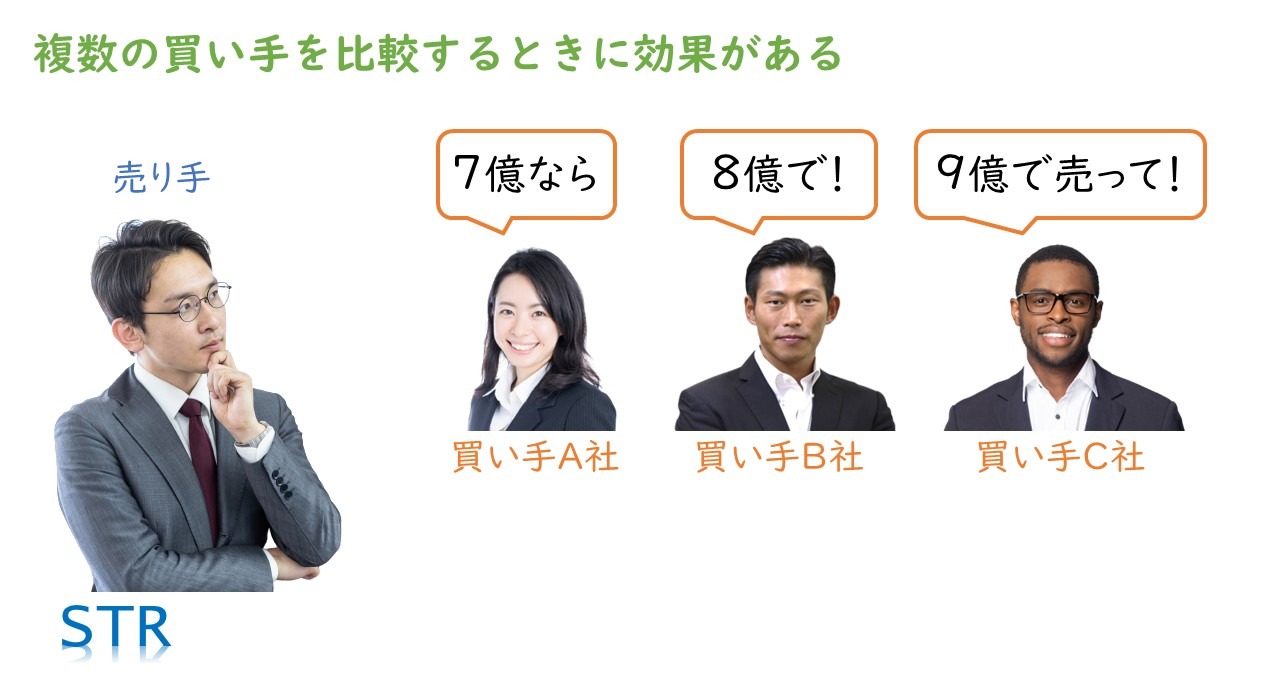
買い手を選ぶ権利は、複数の買い手から価格提示を受けたときに生きる
買い手は「値付けをし、選ばれる立場」、売り手は「値付けされ、選ぶ立場」
▶ 動画の該当箇所:20:43〜
まとめると、買い手は具体的に値付けをする立場であり、同時に比較され、選ばれる立場です。これに対して売り手は、対象会社を値付けされる立場であり、同時に買い手を比較し、選ぶ立場です。この立場の違いは、ぜひ頭に入れておいてください(20:51〜)。
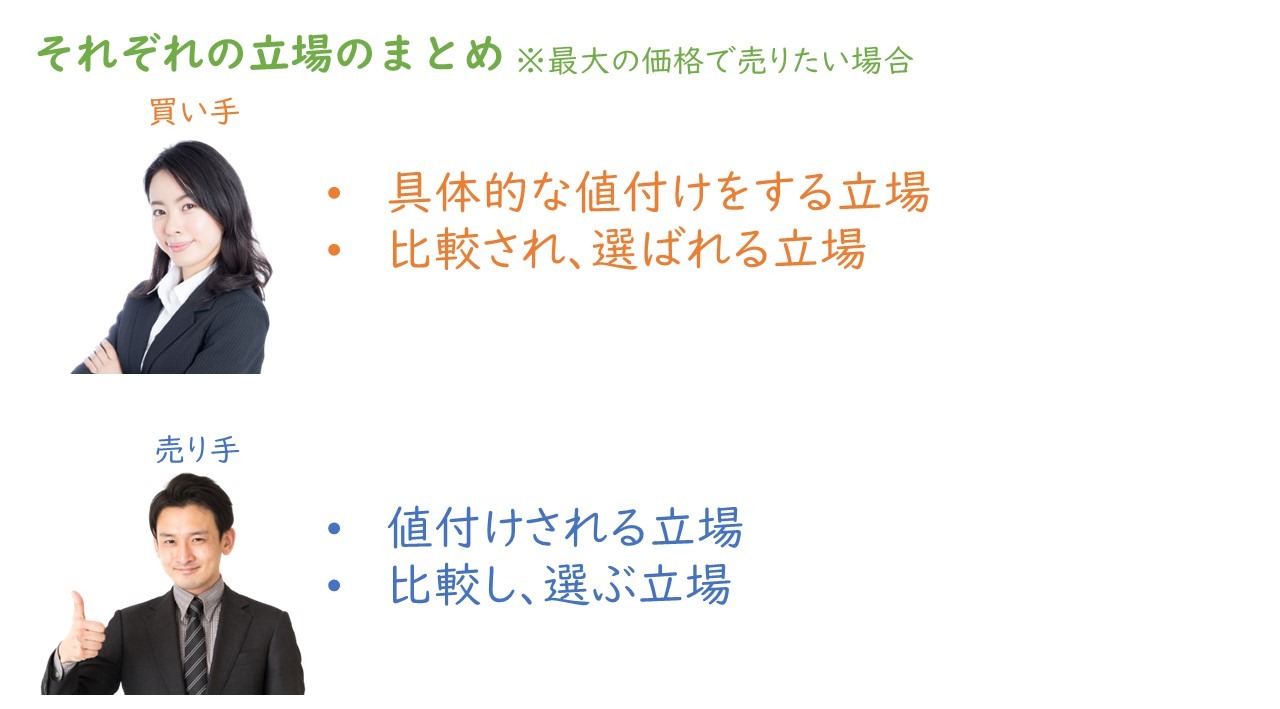
買い手は「値付けをし、選ばれる立場」、売り手は「値付けされ、選ぶ立場」
5.M&A価格の決まり方に関するよくある誤解
誤解①「仮合意(基本合意)の後でも、交渉すれば価格は上げられる」
▶ 動画の該当箇所:13:21〜
価格が仮合意された後は、価格は下がることはあっても、上がることはほとんどありません。デューデリジェンスの後の修正交渉も、ほとんどが減額の方向です。対象会社を調査するのは買い手なので、仮に値上げの材料を見つけても、わざわざ値上げを申し出ることはないからです(10:47〜)。高く売るための勝負は、仮合意の前の、ステップ3の価格提示で決まります。
誤解②「希望売却価格を高めに伝えれば、高く売れる」
▶ 動画の該当箇所:14:29〜
希望売却価格は、駆け引きの材料にはなりますが、最終的な価格には直結しません。買い手は、売り手の希望とは別に、投資回収を見越して独自に値踏みをするからです。逆に、希望売却価格どおりに売れたときは、その買い手は本当はもっと高い金額を出せた可能性が高い、ということになります(16:06〜)。
誤解③「自社の価値を買い手に力説すれば、価格は上がる」
▶ 動画の該当箇所:21:06〜
自分の会社の価値がもっと高いことを、一生懸命買い手に力説する売り手がいますが、これでうまくいくことはまずありません。投資のリスクを背負っているのは買い手だからです。高く売りたいのであれば、真正面から価値を主張する交渉ではなく、売り手と買い手の立場の違いを踏まえて、もっと賢く立ち回ることが必要です(21:23〜)。
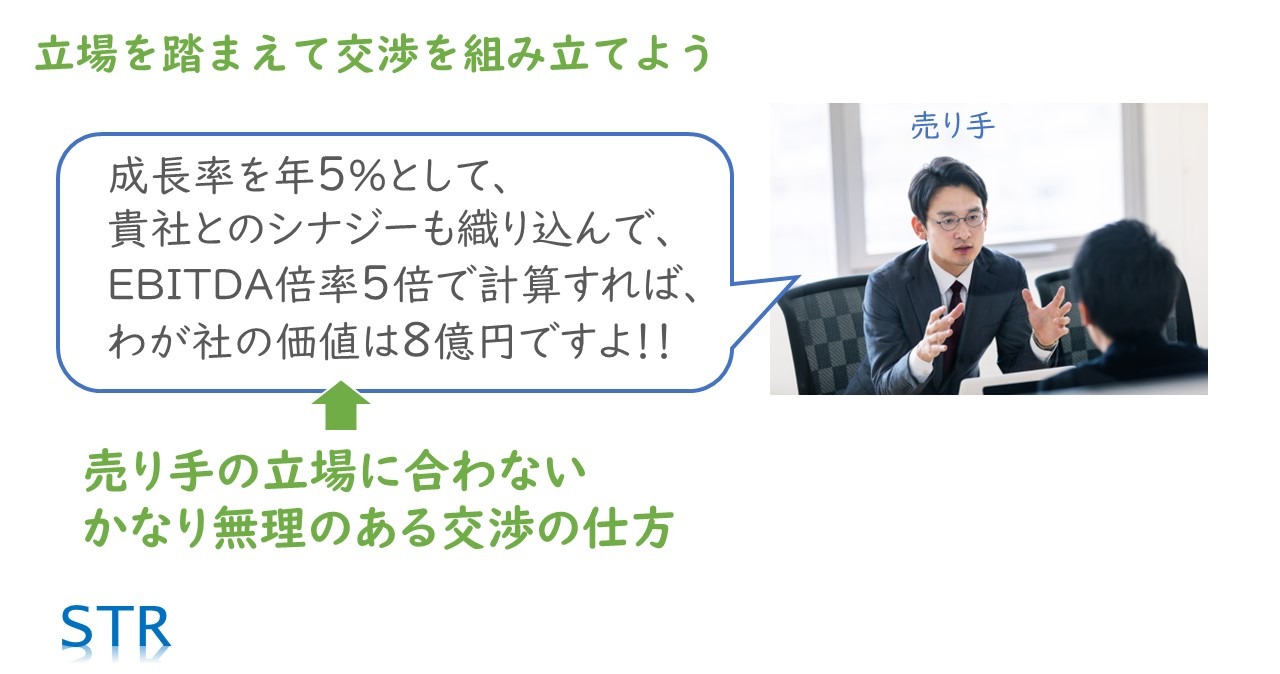
自社の価値を計算して力説するのは、売り手の立場に合わない無理のある交渉
6.M&A価格の決まり方を踏まえて、高く売るために売り手がすべきこと
▶ 動画の該当箇所:21:23〜
ここまでの内容から、M&Aで高く売るために売り手がすべきことは、次のように整理できます。
- ステップ3の価格提示で、高い価格を引き出すことに力を注ぐ:仮合意の後は価格が下がる一方なので、勝負は価格提示の段階で決まります。
- 嘘や誇張ではなく、正攻法で高値を引き出す:会社を実態以上に見せても、デューデリジェンスで分かってしまいます。
- 複数の買い手から価格提示を受けて、選ぶ権利を生かす:売り手の権利は、買い手を選ぶ権利です。一番大きなリスクを覚悟してくれた買い手を選べる状態をつくりましょう。
- 価値を力説するのではなく、立場の違いを踏まえて立ち回る:価格を決めるのは、投資のリスクを背負う買い手です。
立場の違いを踏まえた具体的な交渉や立ち回りの方法は、このシリーズの続きの動画で解説しています。次の動画「高く売るM&A体系講座#2「M&A価値の評価」のリアルを買収担当者が解説」では、価格を決める買い手が、何を基準に提示価格を考えているのかを解説しています。高く売るための戦略は、「M&A価格を高くできる3つの戦略を公認会計士が解説|高く売るM&A体系講座#4」で解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
M&A価格が決まる流れと高く売る勘所の要点まとめ
- M&Aの価格は、①買い手候補の選定・接触、②会社の情報の提供、③買い手からの価格提示、④仮合意(基本合意)、⑤買い手による本格調査(デューデリジェンス)、⑥価格の修正交渉、⑦契約書で価格を確定、の7ステップで決まる
- 高く売るための一番の勘所は、ステップ3の買い手からの価格提示。仮合意の後は、価格は下がることはあっても上がることはほとんどない
- 売り手の希望売却価格は、最終価格に直結しない。希望どおりに売れたときは「本当はもっと高く売れた」可能性が高い
- 価格を具体的に決める権利は、投資のリスクを負う買い手にある。売り手の権利は、買い手を選ぶ権利
- 高く売るには、価値を力説するのではなく、複数の買い手から価格提示を受けるなど、立場の違いを踏まえて立ち回る
売り手が希望売却価格を伝えると何が起こるのか、売り手と買い手のやりとりを再現している場面は、動画で見ると分かりやすいです。
▶ 動画の該当場面(15:32〜)を見る:高く売るM&A体系講座#1 価格が決まる流れと駆け引きの勘所を公認会計士が解説(23分13秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、M&Aの価格は、買い手が開示された情報をもとに価格を提示する段階で、ほぼ勝負が決まります。だからこそ、買い手に会社の価値を正しく伝えるIM(企業概要書)の出来が、M&A価格を大きく左右します。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。