投稿日:2026.11.06 最終更新日:2026.11.06
M&Aの「実態利益(修正EBITDA)」とは?決算書の利益では会社の実力が伝わらない理由と、正しい修正計算の考え方
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで会社を売るとき、決算書に載っている利益をそのまま使って、売却価格を考えてよいのでしょうか?
A. 決算書の利益をそのまま使うことはできません。M&Aの価格の土台になるのは、決算書の利益に修正を加えて、「この事業は本当は年間いくら稼ぐ力があるのか」を表すように計算し直した「実態利益」(修正EBITDA、正常収益力とも呼ばれます)です。
中小企業の決算書の利益には、高めの役員報酬や節税のための保険料など、事業の実力とは関係のない収益や費用が入り込んでいるのが普通です。しかもこの修正計算は奥が深く、誰がどのように計算するかによって結果がまるで変わり、会社の売買価格も大幅に変わりえます。役員報酬と保険料を機械的に足し戻すだけの定型的な調整では、会社の本当の稼ぐ力は買い手に伝わりません。
この記事では、YouTube動画「M&A価格を引き上げる『実態利益』の修正計算を公認会計士が解説」の内容に沿って、実態利益の基本、マッチング業者さんによる定型調整の限界、そして財務のプロが実際にやっている修正計算の考え方を、実例とともに解説します。
実態利益(修正EBITDA)の動画と内容
- 決算書の利益をそのまま使えない理由と、実態利益・修正EBITDAの意味(07:38〜)
- 代表的な3つの修正(役員報酬・事業と関係のない収益費用・一時的な損益)(10:47〜)
- 仲介・FAといったマッチング業者さんの修正が「定型調整」で終わってしまう理由(13:38〜)
- プロの修正計算の考え方と、大幅な減収減益が増収増益にひっくり返った実例(18:00〜)
修正計算の実例で、数字がどう動いていったのかは、動画で見ていただくとより分かりやすいと思います。
1.実態利益(修正EBITDA)とは?決算書の利益をそのまま使えない理由
▶ 動画の該当箇所:07:38〜
決算書の利益を「事業の本当の利益」に計算し直したもの
実態利益とは、決算書に書いてある営業利益そのものではなく、その利益にいろいろな修正を加えて、「この事業の本当の利益は、純粋にいくらなのか」を表すように計算し直した利益のことです。「修正EBITDA」や「正常収益力」と呼ばれることもあります。
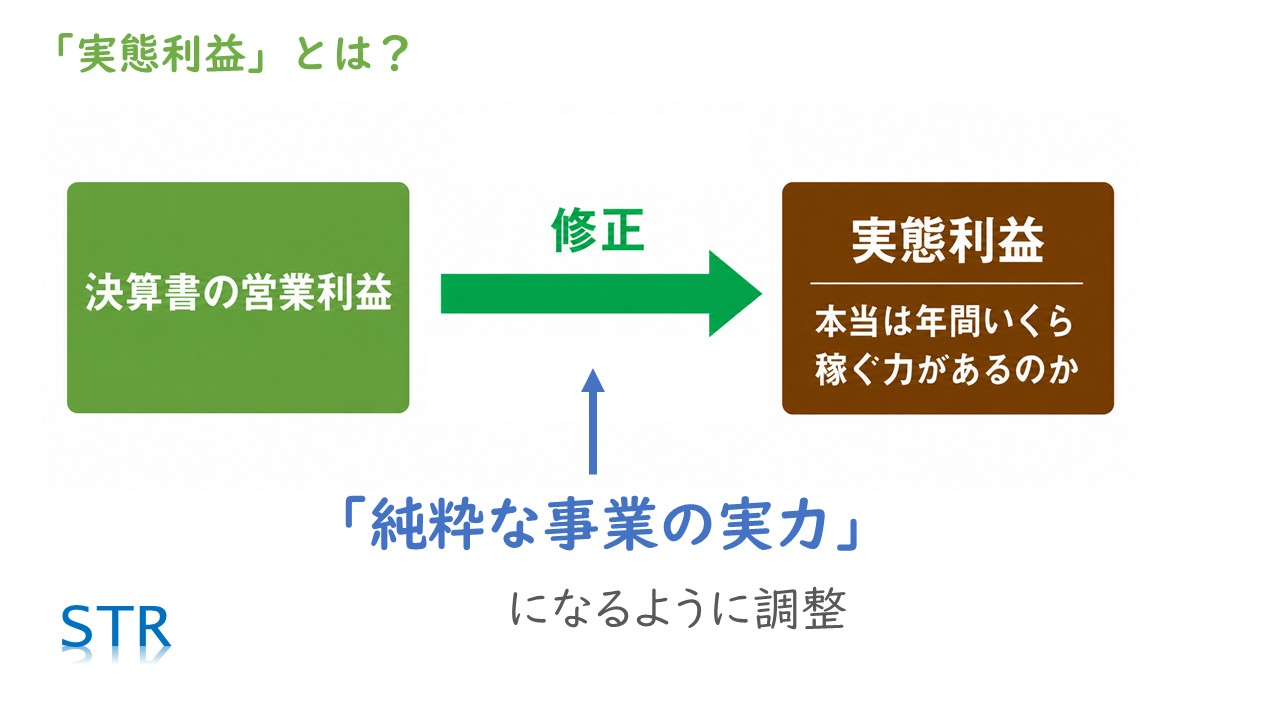
決算書の利益を「純粋な事業の実力」に近づけたものが実態利益
そもそも中小企業の決算書は、事業の実力を示す数字ではない
▶ 動画の該当箇所:07:47〜
大前提として押さえていただきたいのは、中小企業の決算書は、必ずしも「事業の実力を示す数字」にはなっていないということです。
上場企業の決算書は、投資家がその会社の実力を判断するための資料ですから、会社の経済実態をなるべく正確に表すように、厳しい会計ルールと監査で縛られています。一方、中小企業では、そこまでしてもコストがかかるだけでメリットがないので、税金の計算さえ間違えなければよい、というレベル感の会計処理をしていることが多いのです。
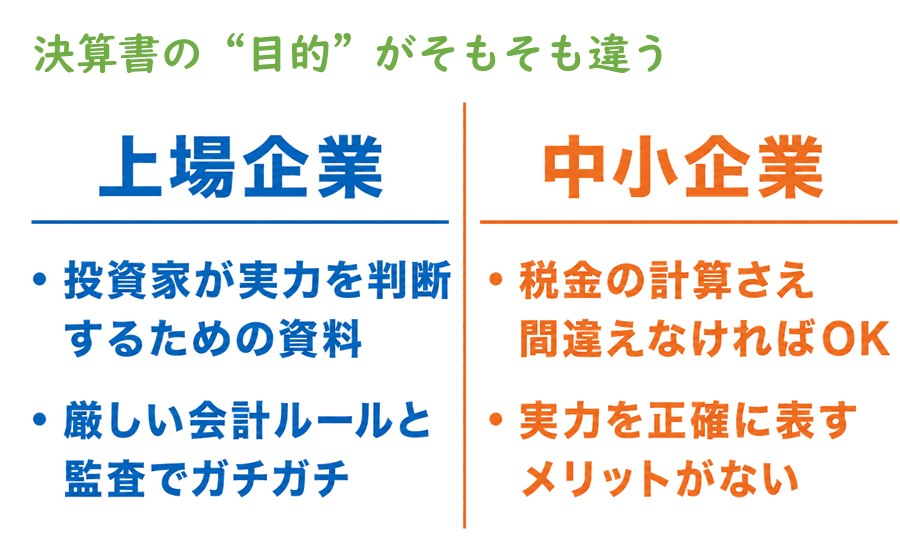
上場企業と中小企業では、決算書の目的がそもそも違う
しかも中小企業では、なるべく税金を払わなくて済むように、役員報酬を高めに設定したり、節税用の保険に入ったり、家族を役員や社員にして給料を払ったりと、いろいろな工夫をしていることが多いですよね。会社のお金に、個人の生活費のようなものが混ざっていることも、現実には少なくありません(08:57〜)。
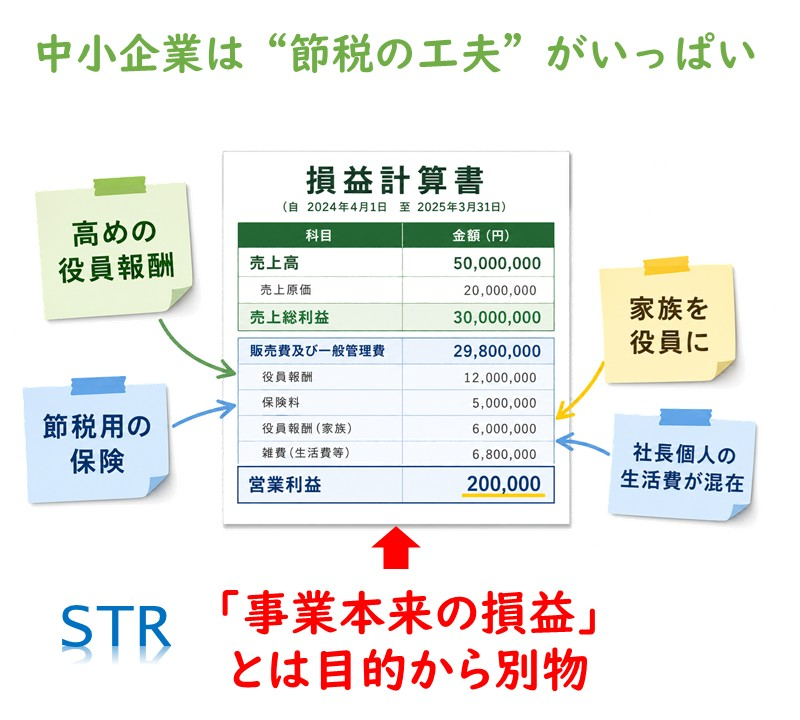
決算書には、会社が本来持つ稼ぐ力と「節税の工夫」が混在している
そういう決算書ですから、そこに載っている利益は、その会社が事業として本来稼ぐ力を表していません。むしろ、表していないのが当たり前なのです。
買い手が買っているのは、会社の「将来の稼ぐ力」
▶ 動画の該当箇所:09:21〜
一方で、買い手さんがM&Aで買っているのは、過去の決算書ではなく、その会社の将来の稼ぐ力です。買収した後、その事業が毎年どれだけの利益を生んでくれるのか、買収価格を何年で回収できるのか。買い手さんが知りたいのは、徹頭徹尾そこです。
だから、税金計算のために作られた決算書の利益をそのまま価値評価の土台に使うわけにはいかず、過去の余計なものをはじいた純粋な事業の業績が、どんな利益水準だったのかを知る必要があります。これが、実態利益・修正EBITDAと呼ばれるものの正体です。
ちなみにEBITDAは、ざっくり言うと営業利益に減価償却費を足し戻した利益のことで、事業のキャッシュフローを獲得する力を表す指標です(10:08〜)。なぜ減価償却を足すのか、なぜM&AでEBITDAが最重要なのかは、以前の動画で詳しく解説しています。実務では、この足し算の前に、もう一段大事な作業があります。それが今回のテーマである「修正」です。
実態利益の代表的な3つの修正項目
▶ 動画の該当箇所:10:47〜
具体的にどんな修正をするのか、代表的なものを3つ挙げます。
1つ目は、役員報酬です。 オーナー社長の報酬は、実際の働きへの対価というより、利益調整や節税も兼ねて高めに設定されていることが多いです。特に業績のよい会社では、雇われ社長では絶対にもらえない水準の役員報酬が設定されていたりします。この高すぎる部分は、M&A後に社長が退任すれば発生しないコストですから、利益に足し戻します。
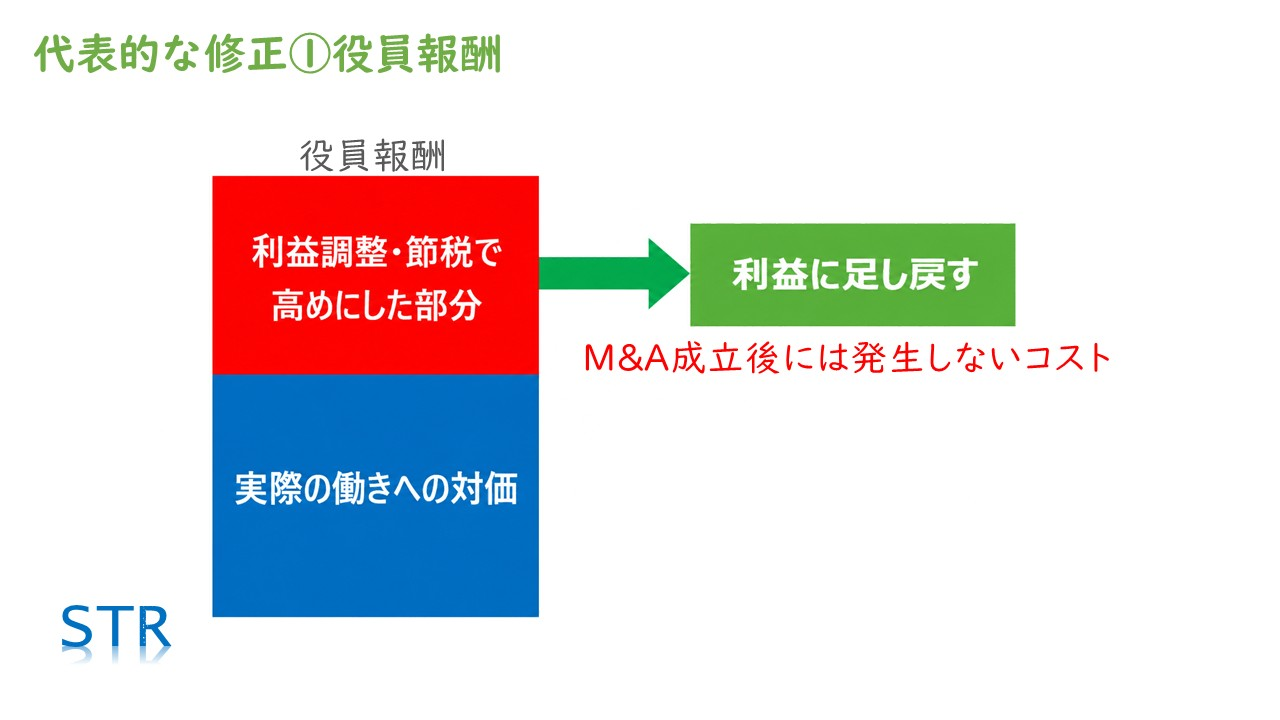
役員報酬は、高めにした部分だけを足し戻す
2つ目は、事業とは直接関係のない収益や費用です。 社長を被保険者とする生命保険料が代表的ですが、事業に必ずしも必要のない交際費などもよく入ります。社用車が実質的に社長の愛車になっていれば、その分の費用もここに入ります。どれも事業には本来関係のないコストなので、足し戻しです。
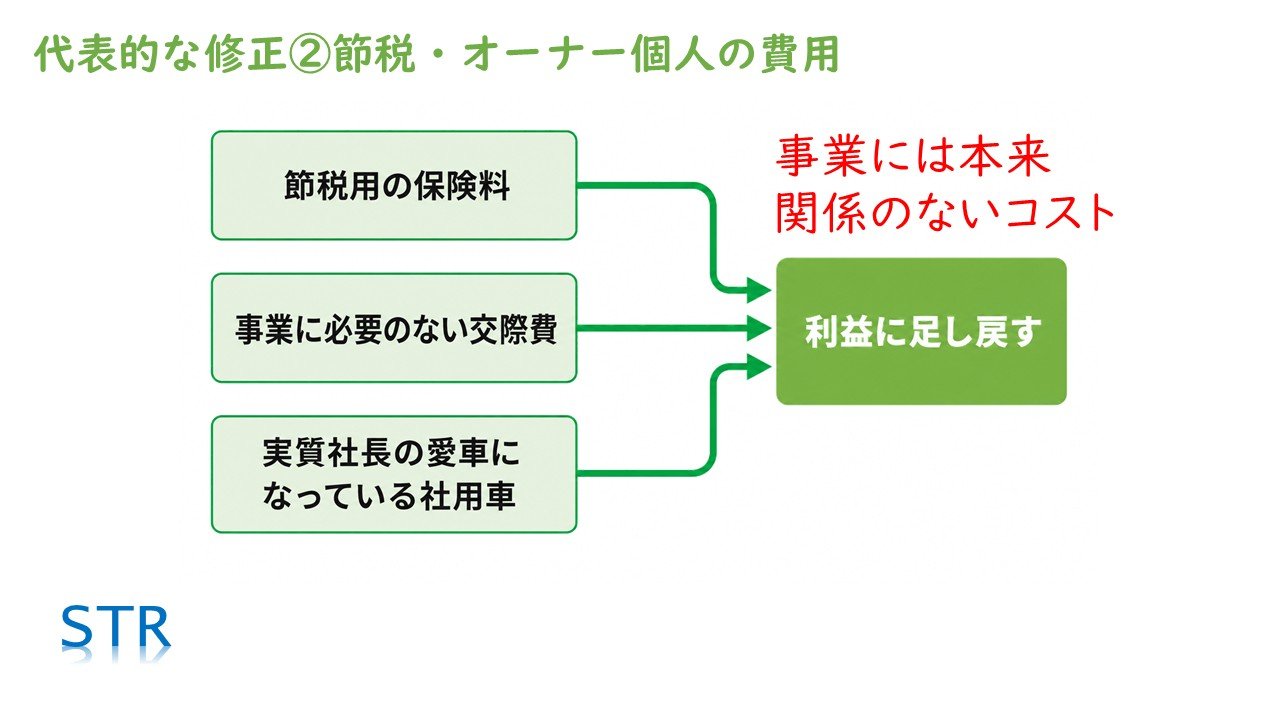
事業と関係のない費用は、利益に足し戻す
サイドビジネスで不動産賃貸などをしていれば、それも本業の実力とは関係のない収益や費用ですから、外すことが多いです。よくあるのが、サイドビジネスの収益は営業外収益で処理されているのに、そのための経費の一部、たとえば仲介手数料などが販売費及び一般管理費に入っているケースです。こういうものは、営業利益から全部外してあげましょう(11:45〜)。
3つ目は、一時的な損益です。 たまたまその期だけ発生した特別な費用や収益、たとえば事務所の移転費用や、たまたま入った補助金などです。本当に一時的なものなら外してよいと思います。ただ、たとえば5年に1回発生する修繕費のようなケースでは、単に除外するのではなく、5分の1ずつを各期に配分する、といった調整をするのが合理的です。
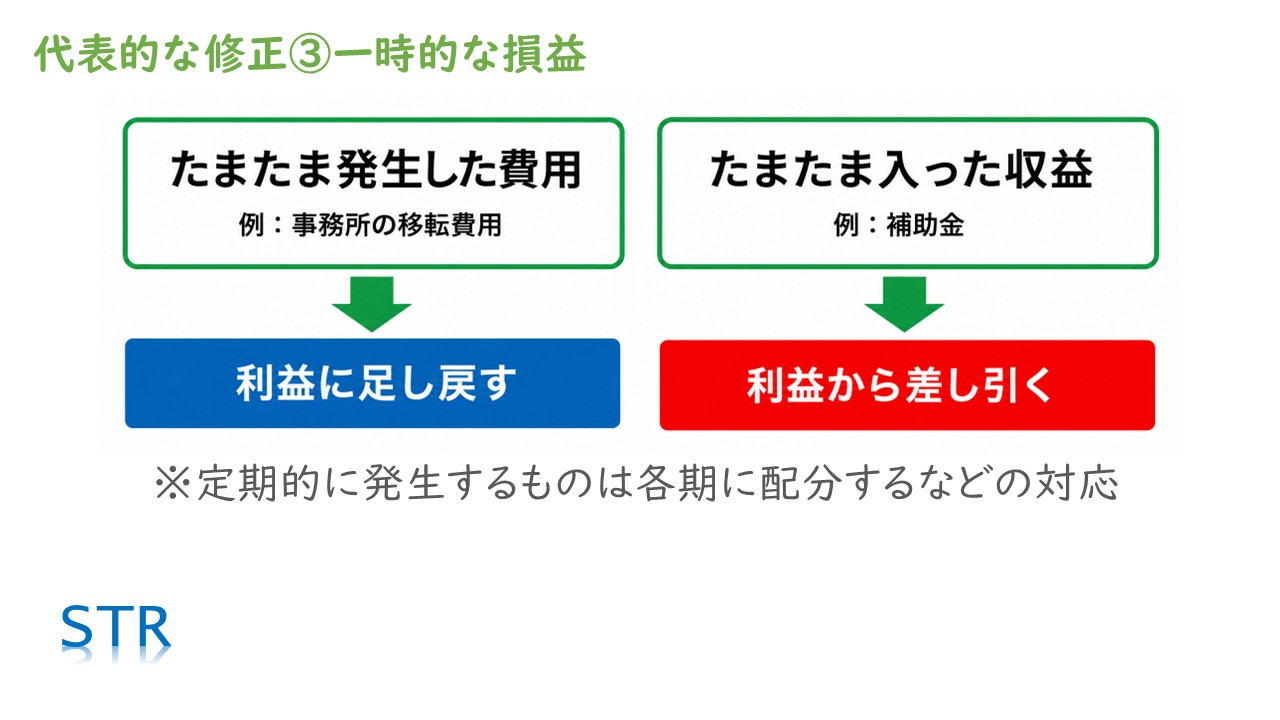
一時的な損益は外す。定期的に発生するものは各期に配分する
こうして本来の事業の稼ぐ力に近づけた利益が実態利益で、買い手さんには、この利益をベースに将来予測を織り込んだうえで、買収価格を検討していただくことになります。
2.実態利益の計算次第で、会社の売却価格は大きく変わる
価格の計算の出発点は、修正後の実態利益
▶ 動画の該当箇所:00:57〜
M&Aの価格は、買い手さんが「この事業はどれだけ儲かるビジネスなのか」を理解できて初めて、まともな値付けができます。その判断の大元になるのが実態利益です。よく聞く「利益の何倍」といった値決めの計算で使う利益も、決算書の数字ではなく、事業の実力値を表す修正後の実態利益が出発点になります。
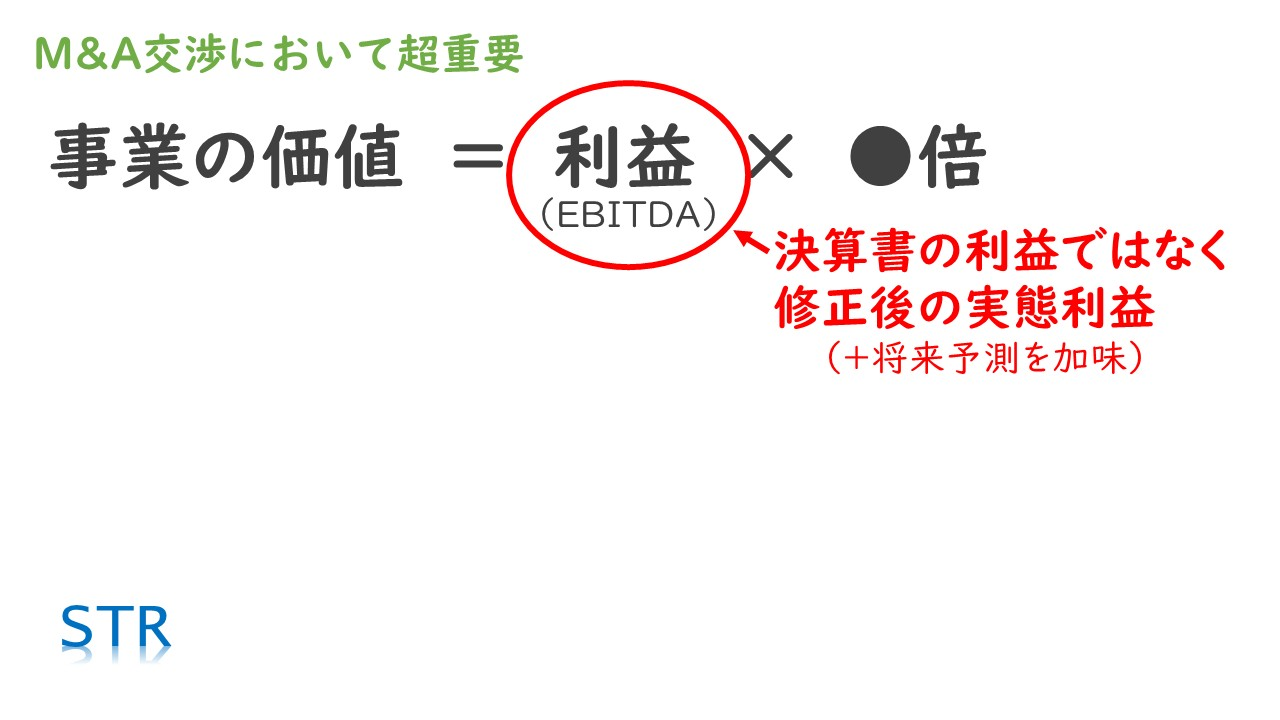
「利益の何倍」の利益は、修正後の実態利益
そして、修正計算が甘くて本来の実力より低く出てしまうと、買い手さんは安い値付けしかできなくなり、価格の議論が最初から安い土俵で始まってしまいます。こうなると巻き返すのは困難です(01:54〜)。
誰がどう計算するかで、結果はまるで変わる
▶ 動画の該当箇所:02:13〜
この動画で一番強調したいのがここです。実態利益の修正という作業は、とても奥が深く、誰がどのように計算するかによって、結果がまるで変わってしまいます。端的に言えば、修正計算がうまくできるかどうかで、会社の売買価格が大幅に変わりうるということです。
実際にあった話をご紹介します。あるFA業者さんが作ったIMでは、実態修正後の数字が、直近1年でガクンと大きな減収減益になっていました。赤字ではないものの、このままなら来期にも赤字になりそうな勢いです。直近の業績が急激に悪化しているというのは、買い手からすれば将来がとても不安な情報です(03:43〜)。
ところが、資料の作り直しの依頼を受けて、会計帳簿も分析したうえで計算し直したところ、逆に、少しですが増収増益で、しかも過去5期にわたって非常に業績が安定している、という真逆の計算結果になりました。結果として、この会社は非常によい値段で売却が成立しました(04:13〜)。
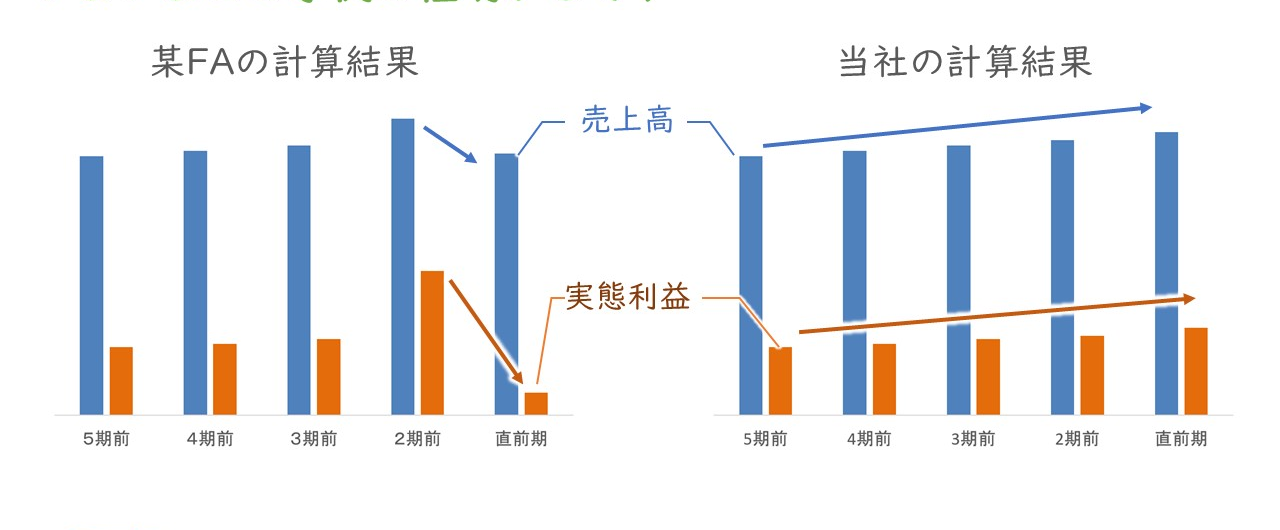
同じ会社でも、修正計算の仕方で業績の見え方が真逆になった
直近が大幅減収減益なのと、5年間も安定しているのとでは、買い手が感じる印象がまったく違うことは容易に想像がつくと思います。それは価格に直結しますし、そもそも買い手のつきやすさから違ってきます(04:53〜)。
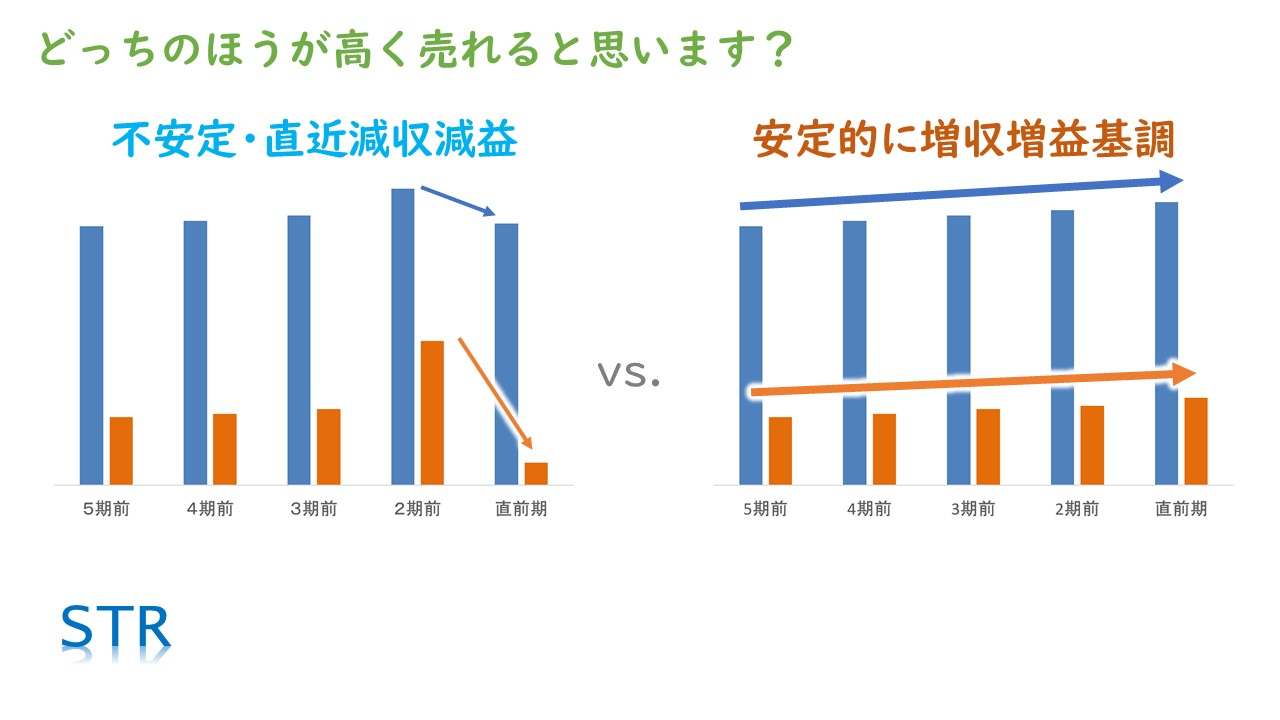
業績の見え方の違いは、価格にも買い手のつきやすさにも直結する
なぜこんな逆転が起きたのかは、4章で種明かしします。
3.実態利益の修正計算に関するよくある誤解
誤解①「決算書を見れば、大体いくらで売れるか分かる」
▶ 動画の該当箇所:01:29〜
仲介やFAの方の中には、「決算書を見れば大体いくらで売れそうかわかります」と言う人がいますが、これはありえない話です。決算書からは会社の強みや魅力が見えてこないということもありますが、それ以上に、決算書に載っている利益の数字そのものが、ほとんどの場合、本業の実力値を示していないからです。
決算書を見ただけでいくらで売れるかわかると豪語する方は、決算書の上っ面から読み取れる表面的な調整しかしないから決算書だけで判断できる、とも言えますし、そのようないい加減な調整でも売れる安い価格であれば、スピーディーに売りさばいてみせますよ、という意味に捉えてもよいでしょう(05:16〜)。
誤解②「役員報酬と保険料を足し戻せば、修正計算は終わり」
▶ 動画の該当箇所:12:53〜
代表的な修正を聞くと、「だいたい決まった調整項目だけでなんとかなりそうだ」と思われるかもしれません。実際、仲介会社さんやFAさんが作った売り手さんの説明資料を見ると、決算書の営業利益の下に、役員報酬の足し戻しと保険料の足し戻しが2行並んでいて、それで修正おしまい、というものがほとんどです(14:13〜)。
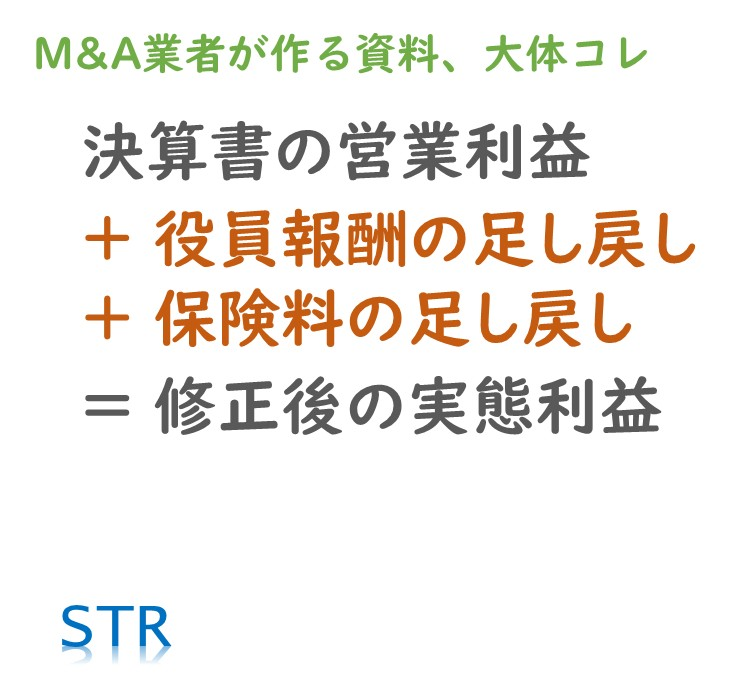
マッチング業者さんが作る修正計算は、大体この形
しかし実際には、役員報酬と保険料以外にも、事業の実力を表さない収益や費用は、損益計算書に山ほど含まれています。2行や3行の定型的な調整で事業の収益実態が表せるのは、中小企業では本当にまれで、大半の場合はまったく足りていません(15:04〜)。
会社の損益計算書をその事業の本来の姿にすることは、決算書の数字を眺めているだけでは絶対にできません。その会社の事業活動の中身と、それにともなうお金の流れを理解して、帳簿まで分析していくことで、初めて正しく数字が直せるのです。
なぜマッチング業者さんは「定型調整」で終わるのか
▶ 動画の該当箇所:13:38〜
これは特定の業者さんや担当者さんの悪口ではなく、マッチングを主業とする業者さんの構造的な限界の話です。
担当者さんは常時5件も10件も案件を抱えていますから、売り手さんから預かった決算書3期分をフォーマットに転記して、役員報酬と保険料の数字を拾って足し算して、修正計算の出来上がり、という流れになってしまいます。会計帳簿を読み込んで、この費用は本当に事業に必要なものか、この会社は本来いくら稼ぐ力があるのかと頭を悩ませる時間が、まずないのです(14:28〜)。
マッチング業者さんの収益源は成功報酬ですから、なるべく手間をかけずに、なるべく早く成約させることで利益が出ます。1つの案件の資料作りに何週間もかけるより、フォーマットをさっと埋めて、次の案件に時間を使ったほうが儲かるわけです(16:17〜)。
誤解のないように申し上げると、マッチング業者さんの本業は買い手探しであって、そちらでは大きな価値を発揮してくれる方々です。ただ、会社の実力を数字で説明するという仕事は、彼らの本業ではありません。餅は餅屋、ということです(17:03〜)。
誤解③「AIに決算書を読み込ませれば、修正計算はできる」
▶ 動画の該当箇所:16:36〜
最近はAIも発達してきたので、決算書を放り込めば、それらしい利益修正の表ぐらいはすぐ出てくるようになると思います。ただ、AIにやらせたところで、やらせる人間にそのノウハウがない限りは、定型調整が高速になるだけです。むしろ人間の関与が減る分、さらに中身が薄くなるのではないでしょうか。
4.正しい実態利益は、決算書と事業活動のズレを直して求める
▶ 動画の該当箇所:18:00〜
利益の足し算・引き算ではなく、事業本来の損益計算書を描き出す作業
結論から言うと、実態利益の修正計算は、単なる利益の足し算や引き算ではなく、事業本来の損益計算書を描き出す作業です。
そもそも目的が違います。足し戻せる費用を探して集計するのではなく、まず決算数値の裏側にある事業活動そのものを理解して、決算書の数字と本当の事業活動にズレがないかを確認していく。そしてズレがあれば、それを修正した売上高や各費用科目の本来の数字を導き出していく。実態利益や修正EBITDAは、その作業の結果でしかありません(18:18〜)。
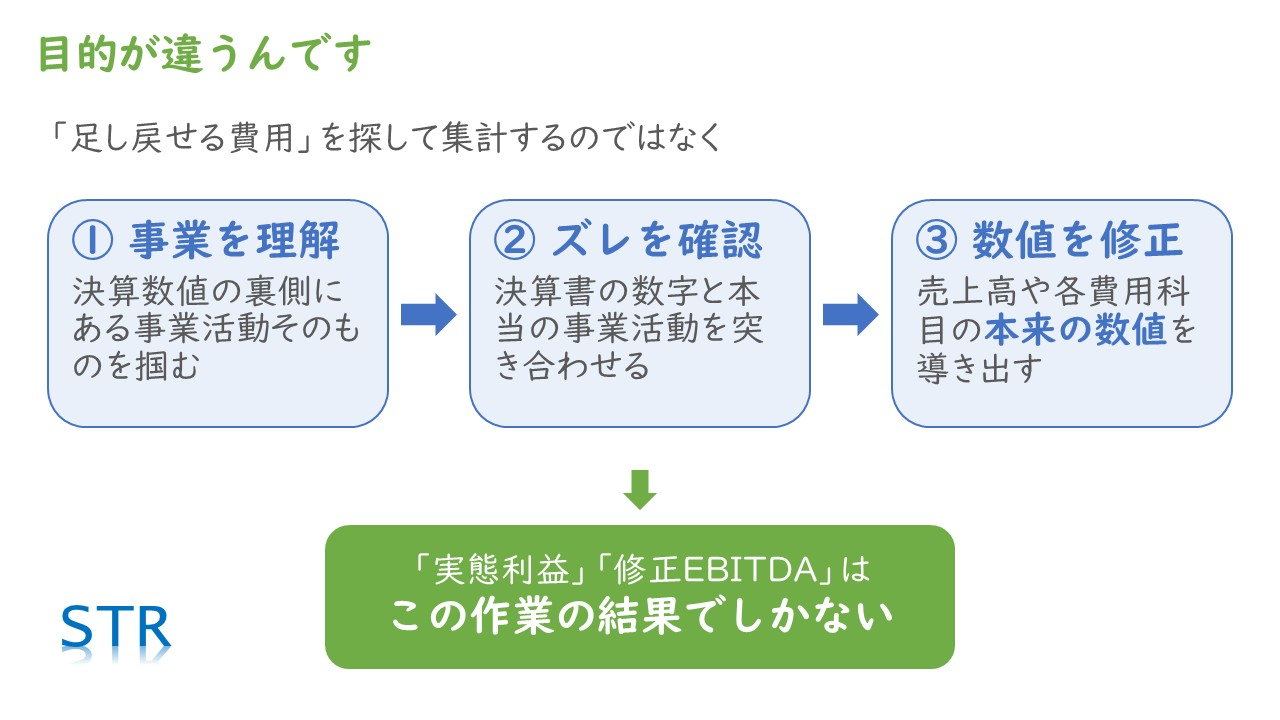
実態利益は、事業を理解し、ズレを確認し、修正した結果
利益だけでなく、修正後の損益計算書の全体を見せる
▶ 動画の該当箇所:18:55〜
だから、結果である実態利益だけではなく、売上や費用を修正した修正損益計算書の全体を買い手さんに見せましょう。
本来の売上はどれだけあるのか。売上に比例してかかる変動費はどんなもので、売上の何パーセントぐらいなのか。人件費や家賃のような固定費は、どの科目にどれだけあるのか。こうした事業そのものの数字が実態ベースで見えて、初めて買い手さんは、この会社の稼ぐ構造を理解できますし、売上が伸びたら利益がどれだけ増えるのか、という将来の検討もできるわけです。
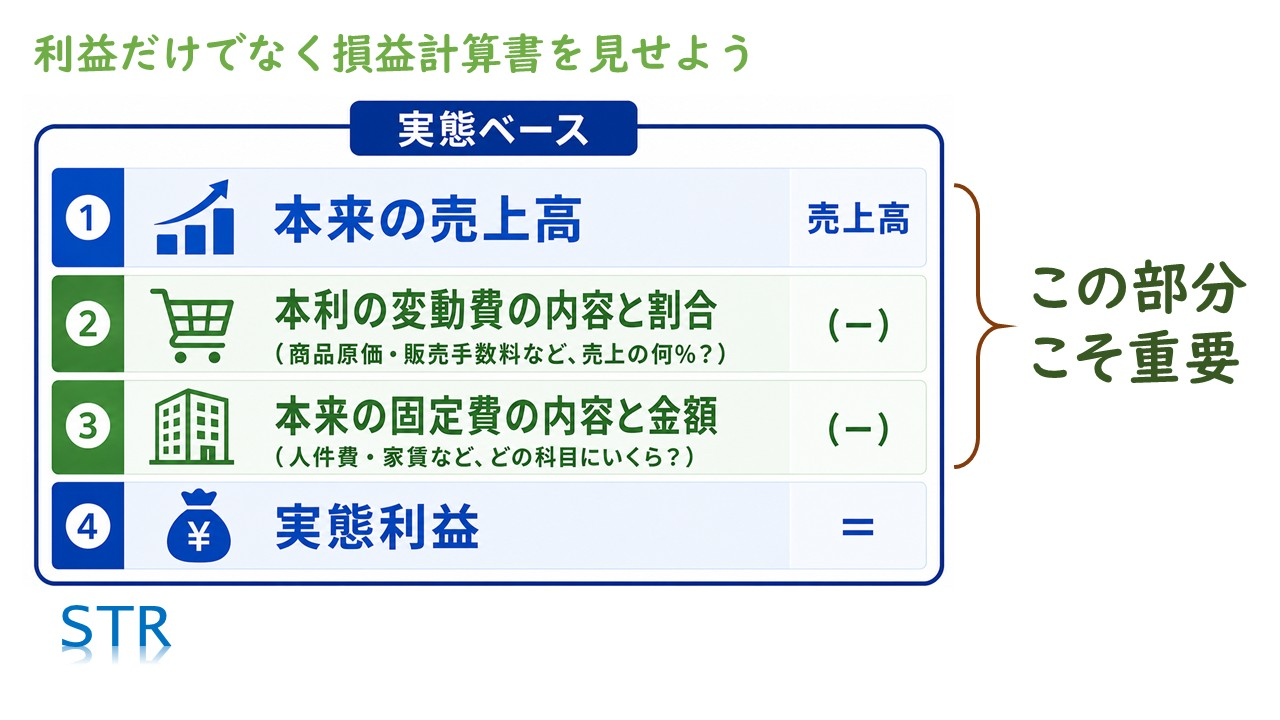
実態利益だけでなく、そこに至る損益計算書の全体を見せる
減収減益に見えた原因は「売上の経理処理ミス」だった
▶ 動画の該当箇所:19:43〜
この「差額でしかない利益ではなく、損益計算書全体の本来あるべき形を明らかにする」という姿勢でいないと、そもそも見えてこない重要な調整もあります。2章でご紹介した、某FAの修正計算では大幅な減収減益だったのに、修正し直したら安定的な増収増益になった実例がそれです。
財務分析の心得のある方なら、決算書全体を見れば何となく察しがつきます。修正前の決算書では、直前期が大幅な減収減益で、しかも粗利率が急低下していたのですが、その前の期は逆に、増収増益で粗利率が大幅に上昇していました(19:56〜)。
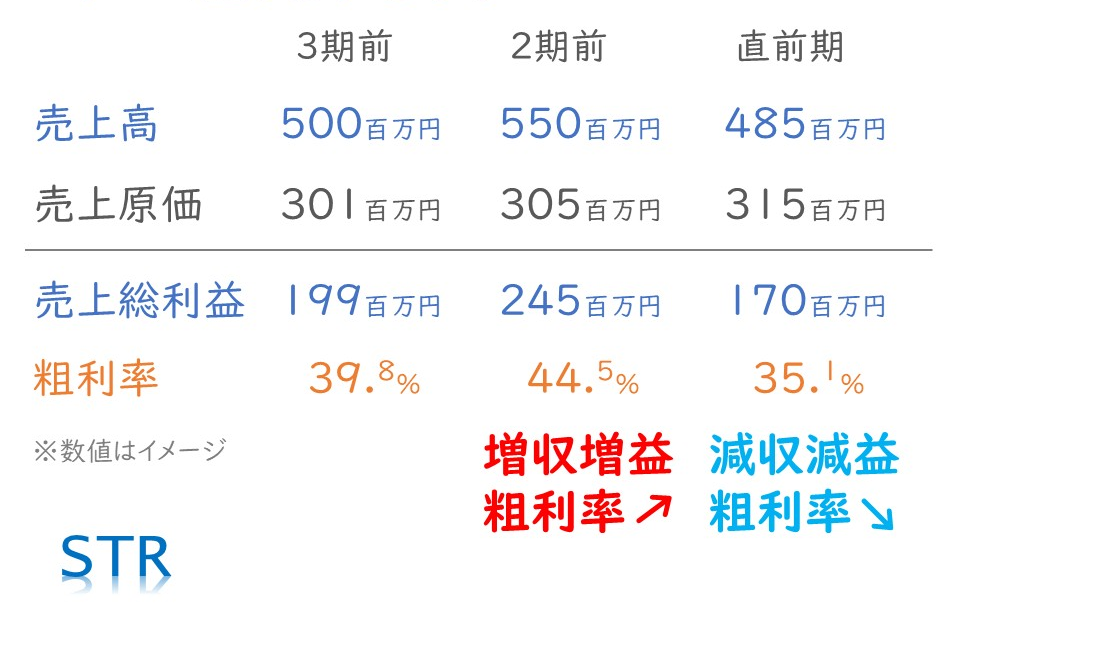
2期前に増収増益・粗利率上昇、直前期に減収減益・粗利率低下(数値はイメージ)
そこで、なぜ売上高と利益率がこんなに変動したのか、本当に数字に見合う事業実態があったのかを、社長へのヒアリングと帳簿分析で調べていったところ、予想どおり、経理上のミスでした。
本来は直前期に計上すべき売上の一部が、その1期前に先食いする形で計上されてしまっていて、そのせいで前の期の利益が実際より大きく、直前期の利益が実際より小さく見えていたのです(20:39〜)。
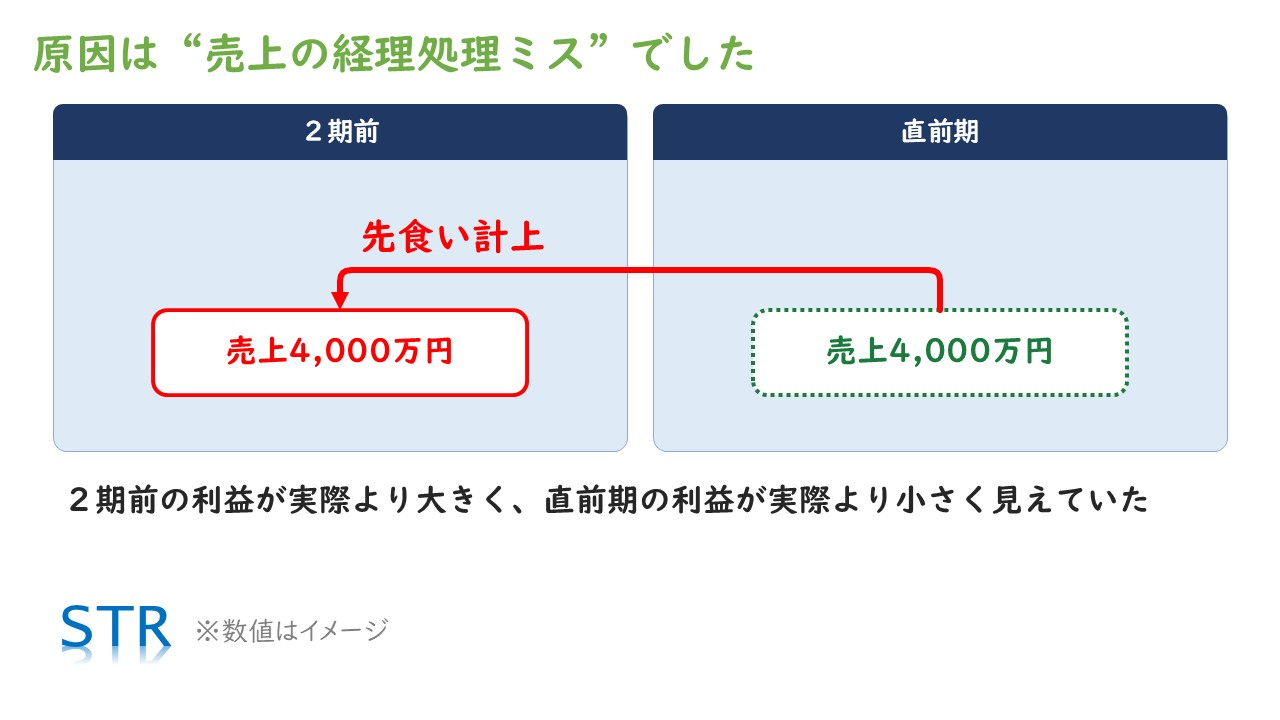
本来は直前期の売上が、2期前に先食い計上されていた(数値はイメージ)
このミスを修正して本来あるべき売上高に直したら、事業の実態としては、毎年安定してしっかり稼いでいる会社でした。
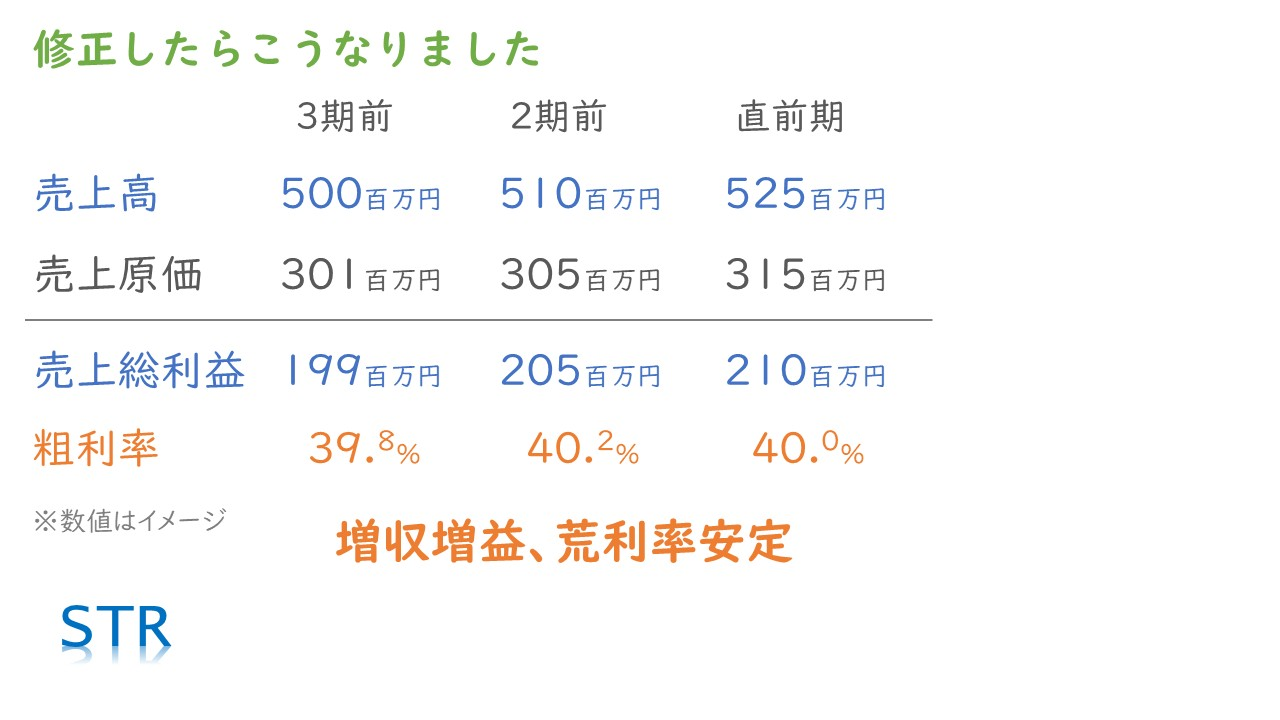
修正後は、増収増益で粗利率も安定(数値はイメージ)
結論だけでなく、根拠まで資料で示す
▶ 動画の該当箇所:21:06〜
そこでIM(インフォメーションメモランダム)には、このミスの存在と、修正後の増収増益になっている本来あるべき損益計算書を記載しました。ただ、結論だけを書いたのでは買い手さんから信用されませんから、経理ミスと断定できる根拠や修正額の根拠も、丁寧に記述しています。ここまでやって初めて、この会社の事業は安定的に増収増益なのだと主張できるわけです。
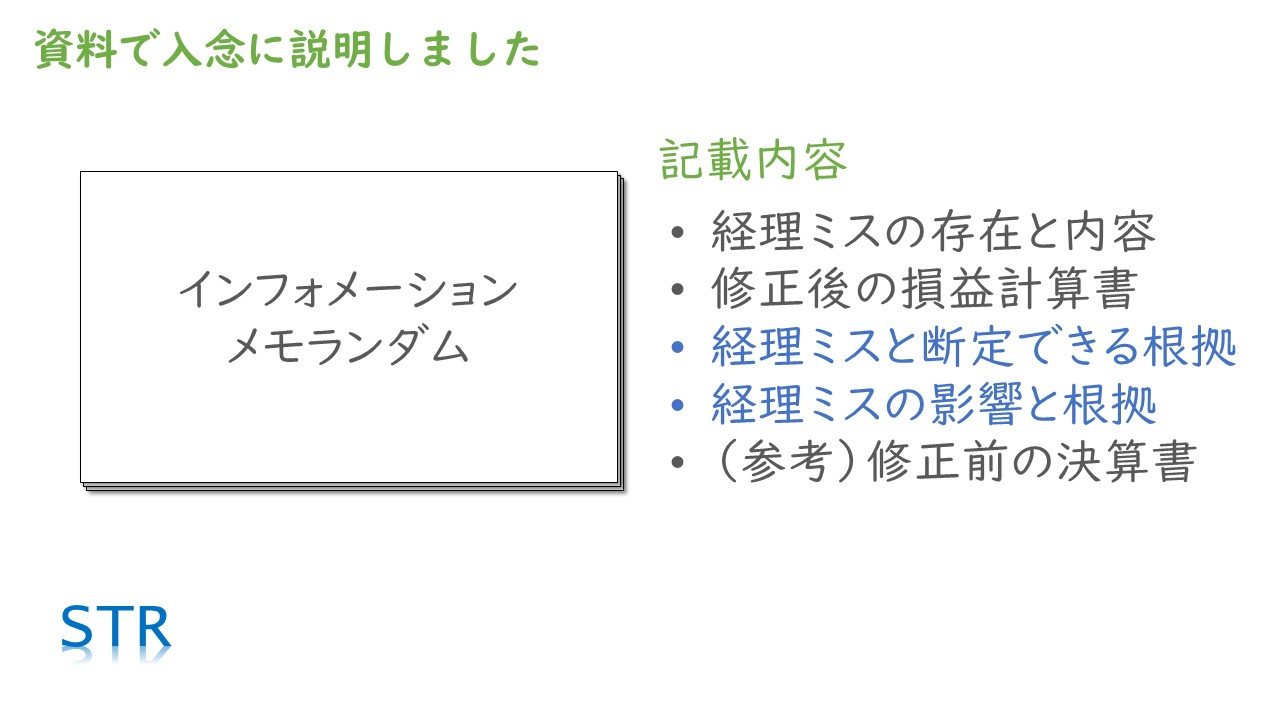
IMには、修正後の数字だけでなく、修正の根拠まで記載した
決算書は帳簿データ、事業活動はヒアリングとデータで分析する
▶ 動画の該当箇所:21:35〜
このように、決算書の収益・費用の数値と事業活動そのものを見比べて、そこにズレがあれば修正する。これが、実態利益の修正計算のもっとも重要なポイントです。決算書のほうは帳簿データから収益・費用の構成要素を分析することで、事業活動のほうは経営者へのヒアリングや販売データなどの各種データの分析から行います。これをやって初めて、本当の実力を買い手に伝えることができます。
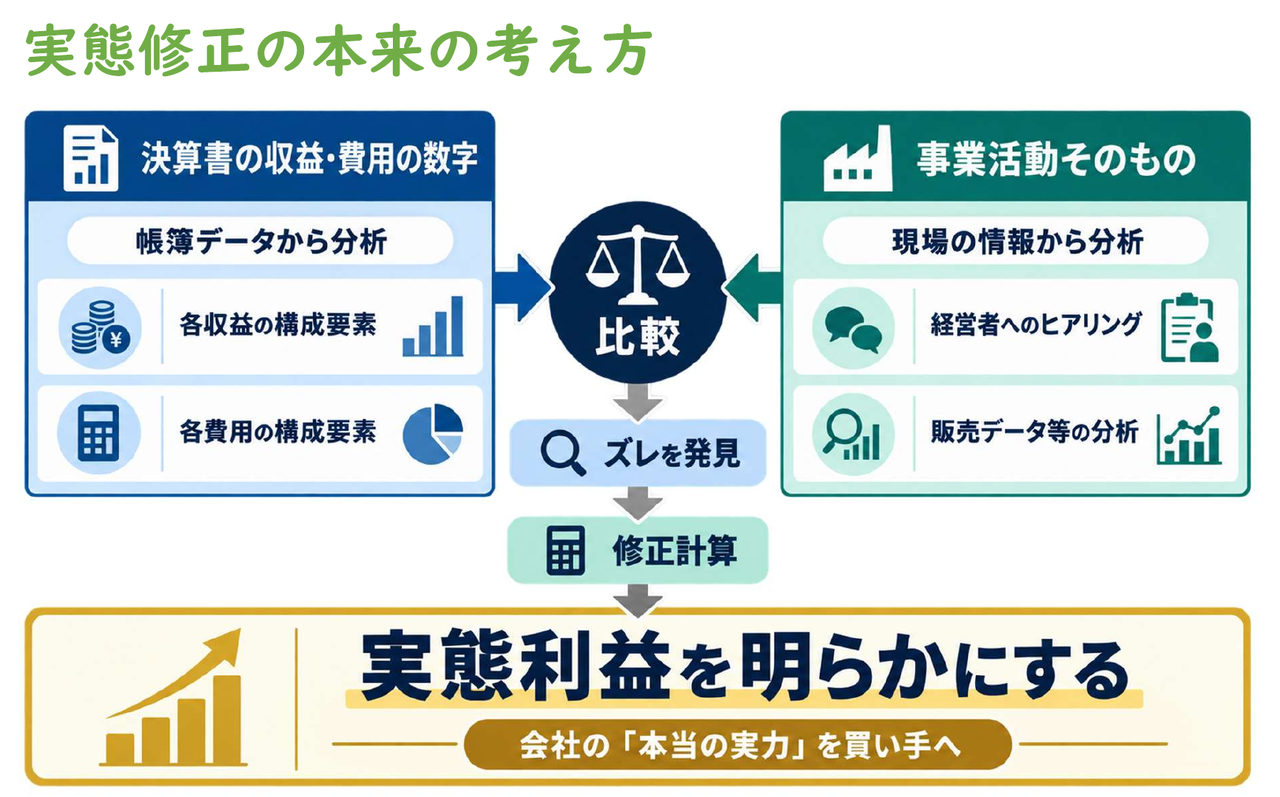
決算書の数字と事業活動を突き合わせ、ズレを修正する
ちなみに、先にIMを作ったFA業者さんは、このミスにまったく気がつかないまま、不安定で減収減益にしか見えない説明資料を買い手に配ろうとしていました。買い手に会社を売り込むFAが事業の本来の力を理解していなくて、会社が高く売れるわけがありません(22:07〜)。
なぜ気づけなかったのかを考えると、決算書の数字の表面しか見ておらず、その裏側にある事業活動や事業の収益性の本質を理解しようとする姿勢がなかったからだと思います。そこに関心があれば、売上高が大きく変動していれば何があったのか気になるでしょうし、粗利率が乱高下していたら気になって仕方がないはずです(22:28〜)。
このFAが格別やる気がなかったということではないと思います。2~3行の修正しかしない多くの仲介やFAは、おそらく同じレベルでしょう。ただ、それでは事業本来の実力値はまったく買い手に示せず、かなり損をしている売り手さんが本当に多くいると思います(23:07〜)。
5.実態利益の修正計算を、仲介・FA任せにしない
▶ 動画の該当箇所:23:39〜
事業の本当の実力は、決算書の中ではなく、あなたの事業の中にあります。
仲介やFAといったマッチング業者さんは、マッチングのプロであって、財務分析のプロではありません。初めてのM&Aで、決算書の数字をどう直すべきか分からないのは当然ですし、契約した業者さんが無料でやると言えば任せたくなると思います。それでも、実態利益の修正は、会社の売却価格の土台になる作業です。業者さん任せで流してしまわずに、財務のプロの力も借りながら、腰を据えて取り組んでいただきたいと思います(02:54〜、05:47〜)。
実態利益(修正EBITDA)の要点まとめ
- M&Aの価格の土台になるのは、決算書の利益ではなく、事業の本当の稼ぐ力を表すように計算し直した実態利益(修正EBITDA・正常収益力)
- 代表的な修正は、役員報酬、事業と関係のない収益費用、一時的な損益の3つ。ただし、それだけで足りることはまれ
- 仲介・FAの修正計算は、役員報酬と保険料を足し戻すだけの定型調整で終わりがち。これは成功報酬型のビジネスモデルからくる構造的な限界
- 正しい修正計算は、決算書の数字と事業活動そのものを突き合わせ、ズレを修正して、本来あるべき損益計算書の全体を描くこと
- 修正の仕方次第で、大幅な減収減益に見えた会社が、安定した増収増益の会社だと分かることもある
修正計算の実例や、マッチング業者さんの資料作りの実態は、ぜひ動画でご確認ください。
▶ 動画を見る:M&A価格を引き上げる「実態利益」の修正計算を公認会計士が解説(24分54秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、実態利益は、決算書の数字と事業活動を突き合わせて計算し、その根拠とともにIM(企業概要書)で買い手に示すことで、初めて会社の本当の稼ぐ力として伝わります。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。