投稿日:2026.11.12 最終更新日:2026.11.12
M&Aの売却価格は何で決まる?買い手が会社の値段を判断する3つの要素と高く売る方法を公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで会社を売るとき、売却価格は何で決まるのですか?
A. M&Aの価格は、買い手が「将来の利益予測」「事業の安定性」「会社の強みと経営資源」という3つの要素から判断する買収価値で決まります。ただし、この3つはどれも買い手が自己責任で行う主観的な判断なので、買い手ごとに評価はバラバラで、自社がいくらで売れるかを事前に予想することはできません。その代わり、複数の買い手から価格提示をもらうことと、買い手に会社の財務とビジネスを丁寧に説明することで、より高い価格を引き出すことができます。
M&Aは、人生をかけて育ててきた会社を売る、一生に1回の出来事です。お金がすべてではありませんが、譲渡後のご自身とご家族の生活に大きな影響を及ぼすお金ですから、ぜひ価格にはこだわっていただきたいと思います。
とはいえ、初めてのM&Aでは、買い手が会社のどこに注目して査定してくるのかがよく分からないものです。買い手が何を重視し、どんな情報を欲しがっているのかが分からなければ、どうすれば高く売れるのかも分かりません。
この記事では、YouTube動画「M&Aは『3つの要素』で会社の値段が決まる!公認会計士が徹底解説」の内容に沿って、M&Aの買い手が買収価値を判断するときに特に注目する3つの要素と、それを踏まえてM&A価格を引き上げる2つの方法を解説します。3つの要素はDCF法のような難しい財務理論の根幹にあたるものですが、本質はとてもシンプルで、買い手の身になって考えれば当たり前の話です。
M&A価格の3要素の動画と内容
- M&Aの買い手が買収価値を判断するときに注目する3つの要素(00:48〜)
- 要素①:将来の利益予測(02:42〜)
- 要素②:事業の安定性(07:01〜)
- 要素③:会社の強みと経営資源(12:27〜)
- 3つの要素を踏まえて、M&Aで高く売るための2つの方法(17:20〜)
買い手の将来予測や評価が買い手ごとにどれだけバラバラになるのかは、買い手の言い分を並べて見せている動画の06:05〜と10:56〜で見ると、イメージしやすいです。
1.M&A価格の要素①「将来の利益予測」:買い手は買収代金を将来の利益で回収する
▶ 動画の該当箇所:02:42〜
将来の利益に見合う金額が、買い手が払える買収価格の上限になる
▶ 動画の該当箇所:02:59〜
M&Aの買い手が対象会社の買収価値を判断するときの1つめの要素は、将来の利益予測です。正確には利益というよりキャッシュフローですが、要するに「この会社を買えば、将来どのくらい儲かるか」という見込みです。買い手が最も意識すると言っていい、非常に重要な要素です。
買い手は、買収の時点で、買収対価として売り手に大金を支払います。そしてそのお金を、買収した会社の将来の利益で回収していきます。だから、将来の利益に見合う金額こそが、買収で払える金額の上限になります(03:22〜)。
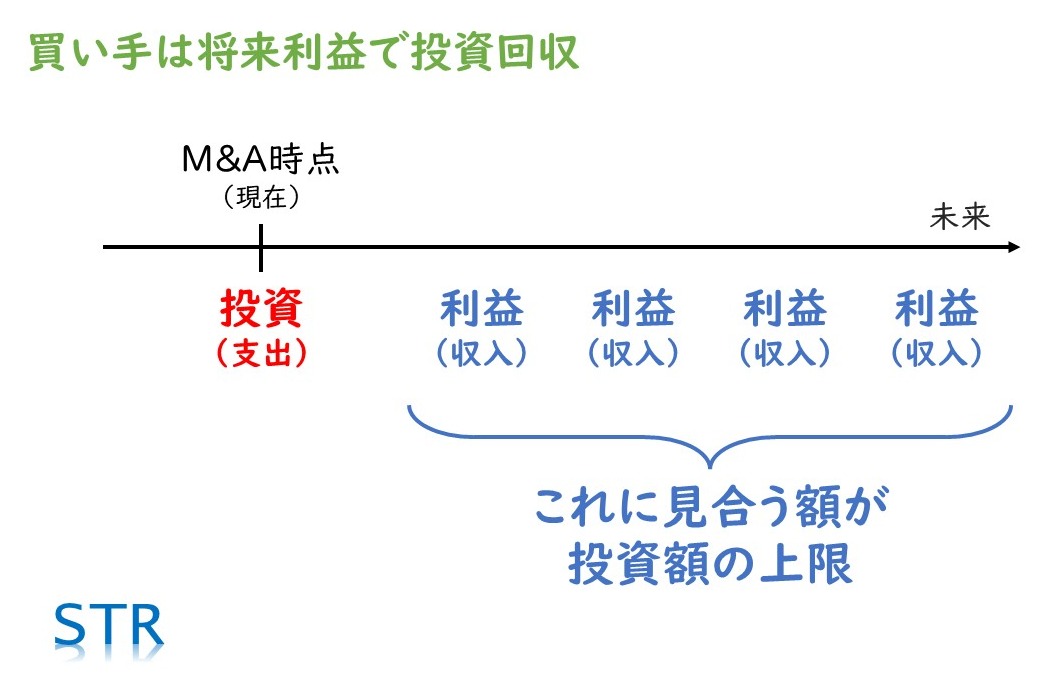
買い手は、将来の利益に見合う額を投資額の上限と考える
多くの買い手は、数年〜10年程度の利益で投資回収を考える
▶ 動画の該当箇所:03:22〜
「将来の利益に見合う金額」は、DCF法のような理論では、永遠に続くキャッシュフローを織り込んで計算します。しかし、ほとんどの買い手はそこまで大胆ではなく、数年分、長くても10年先までの利益で区切って考えます。将来の一定期間内に投資を回収できそうな金額を目安にすることが多いと思います(03:44〜)。
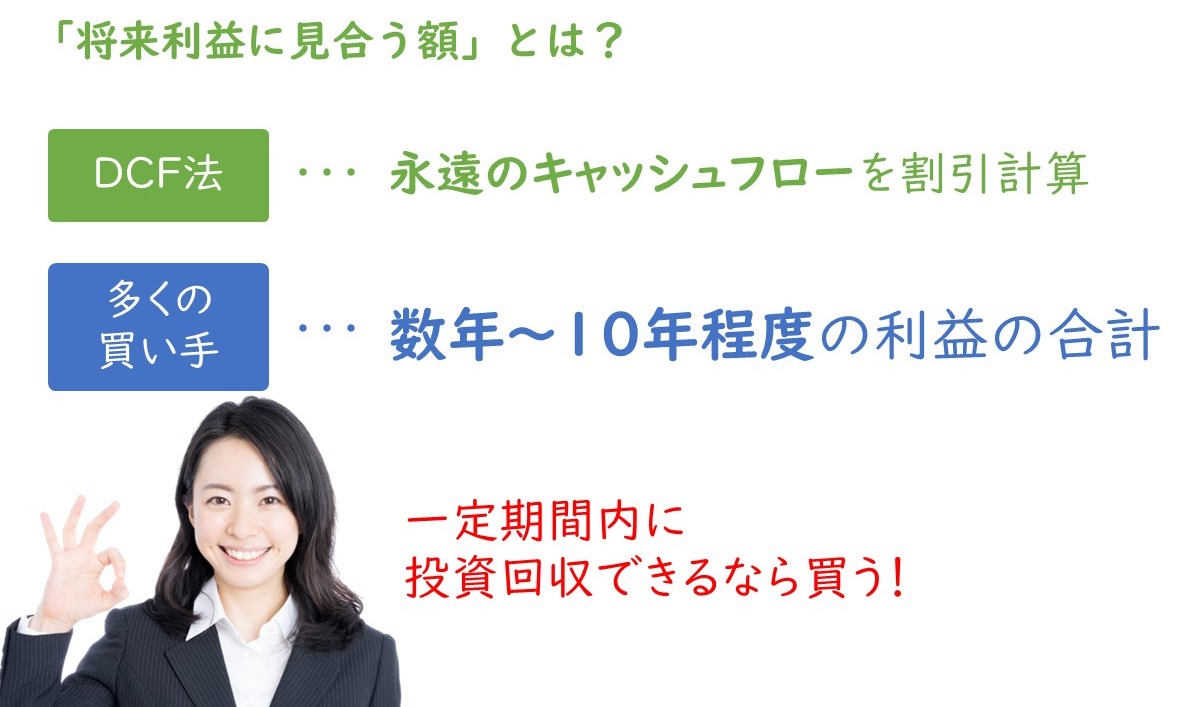
多くの買い手は、数年〜10年程度の利益の合計を目安にする
買い手が見ているのは、過去の利益ではなく将来の利益
▶ 動画の該当箇所:03:52〜
ここで注意したいのは、買い手が見ているのは過去の利益ではない、ということです。過去にどんなに儲かっている会社でも、将来は赤字が見込まれる事業であれば、誰も買いません。過去の決算数値は、将来を予測するための重要な参考情報ですが、価格を決める要素そのものではないのです(04:00〜)。
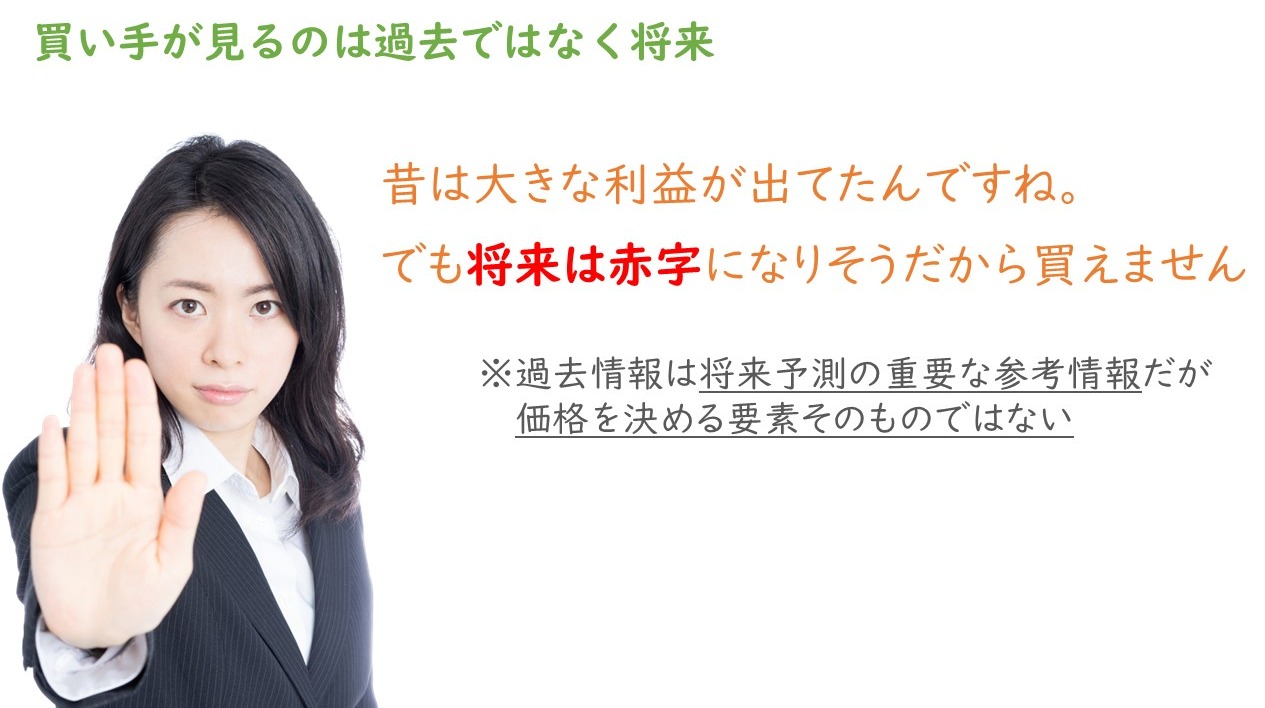
過去に儲かっていても、将来が赤字なら買い手はつかない
未来は誰にも分からないから、買い手は「主観的に」将来の利益を予測する
▶ 動画の該当箇所:04:24〜
そして、ここからがとても重要なポイントです。未来のことは、誰にも分かりません。どんなに精緻に計算しても、将来予測は外れるときは外れます。必ず儲かると思って買収したのに、まったく儲からずに大損する可能性は常に付きまといます。そもそも投資とはそういうものです(04:33〜)。
未来は誰にも分からず、予測が外れて損する可能性は常にある
だから、それぞれの買い手が、主観的に将来を予測します。ここでいう主観とは、当てずっぽうに決めるという意味ではありません。誰も客観的な答えが分からない中で、自分独自の予測を自己責任で行う、ということです(04:52〜)。
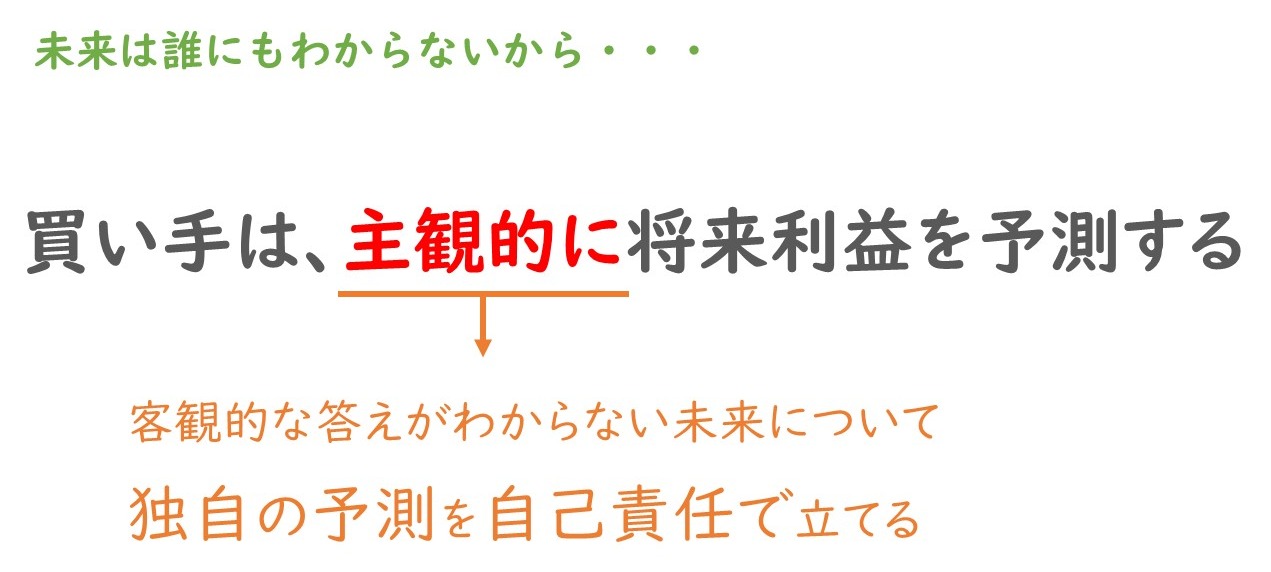
買い手は、独自の将来予測を自己責任で立てる
買い手によっては、社長が独断で決めてしまうこともあります。それはそれで構いません。その投資に責任を負う人が納得する方法で決めればよいのです。大きな会社では、社内の専門チームがExcelで細かい事業計画を作ることも多くあります。こちらのほうが当たりそうな気はしますが、客観的な答えがない以上、核となる部分は必ず主観的な予測なので、外れるときは外れます(05:22〜)。
社長の勘で将来を予測する買い手もいる
細かく計算しても、前提の設定は主観的な予測
将来の利益予測は、買い手ごとに本当にバラバラになる
▶ 動画の該当箇所:06:05〜
だから、買い手の将来予測は、買い手ごとに本当にバラバラです。非常に強気な予測を立てて高値でも買おうとする買い手もいれば、慎重な予測で、安くなければ買わないと判断する買い手もいます。M&Aの時点では、誰が正解かは分かりません。みんな、自分が信じる将来予測を自己責任で考えているのです。
同じ会社でも、買い手ごとに将来予測はバラバラ
億単位の投資をするときに、「この事業は将来どのくらい稼ぐのだろう」と考えない経営者はいません。方法や予測の結果はさまざまですが、将来の利益予測が買い手の買収価値の判断に大きな影響を与えることは、買い手の身になって考えれば当たり前に理解していただけると思います(06:34〜)。
2.M&A価格の要素②「事業の安定性」:利益予測が当たりやすい会社ほど高く売れやすい
▶ 動画の該当箇所:07:01〜
事業の安定性とは、将来の利益予測の「当たりやすさ・外れにくさ」
▶ 動画の該当箇所:07:18〜
2つめの要素は、事業の安定性です。これは、将来の利益予測の当たりやすさ、外れにくさと言ってもよいでしょう。ある意味で1つめの要素の一部ですが、少し性質が違うので、別の要素として説明します。
先ほどのとおり、どんなに精緻に計算しても、将来予測は外れるときは外れます。投資は常にリスクと隣り合わせで、M&Aも例外ではありません。ただし、将来予測の当たりやすさ・外れやすさには、対象会社によって程度の差があります。業種やビジネスモデル、その会社が持つ独自性によって、予測が当たりやすい事業と当たりにくい事業があるのです(08:05〜)。
どんなに頑張って予測しても、外れるときは外れるのが投資
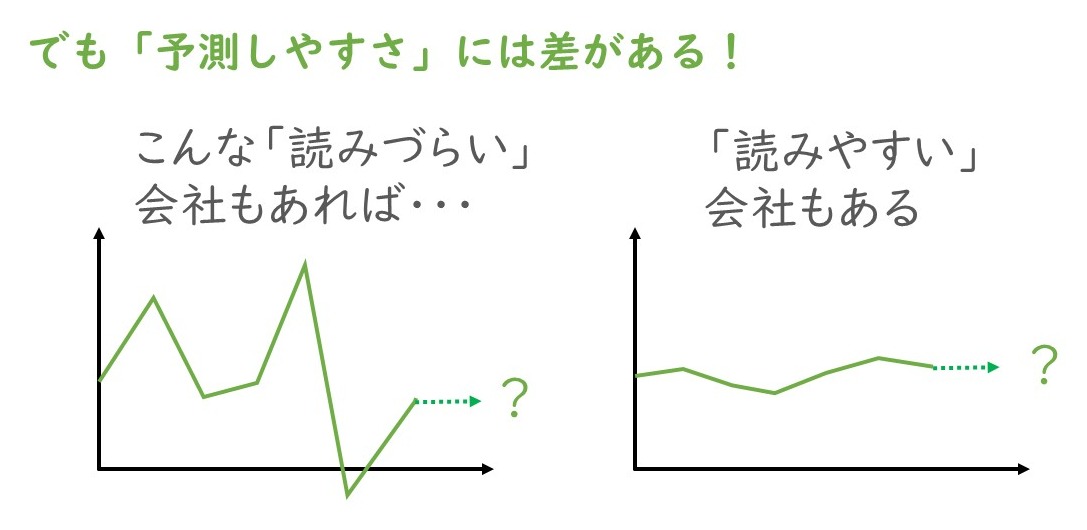
将来の利益が「読みづらい」会社と「読みやすい」会社がある
定額制のサブスク型ビジネスは予測しやすく、ブームに乗った事業は予測しにくい
▶ 動画の該当箇所:08:12〜
たとえば、動画配信サービスのように、大量の顧客から定額制で毎月お金をもらっているサブスク型のビジネスは、不祥事などで解約が一斉に集中しない限り、売上がそうそう変わりません。将来予測がとても当たりやすいビジネスです。
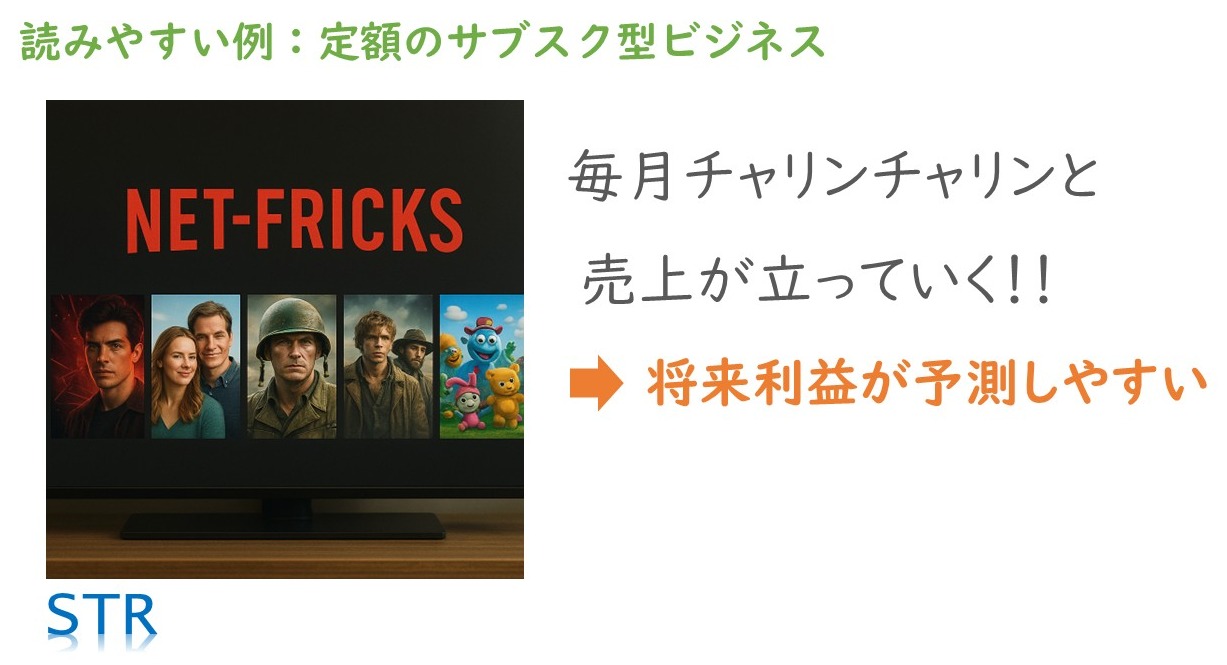
定額のサブスク型ビジネスは、将来の利益が予測しやすい
一方、少し前の立ち食いステーキ店のように、一過性のブームに乗って足元で急激に売上が伸びているものの、いつブームが終わるか分からない、ブームの前も後も売上がなかなか読めないというビジネスは、将来予測が外れやすい、リスクの高いビジネスと言えます(08:33〜)。
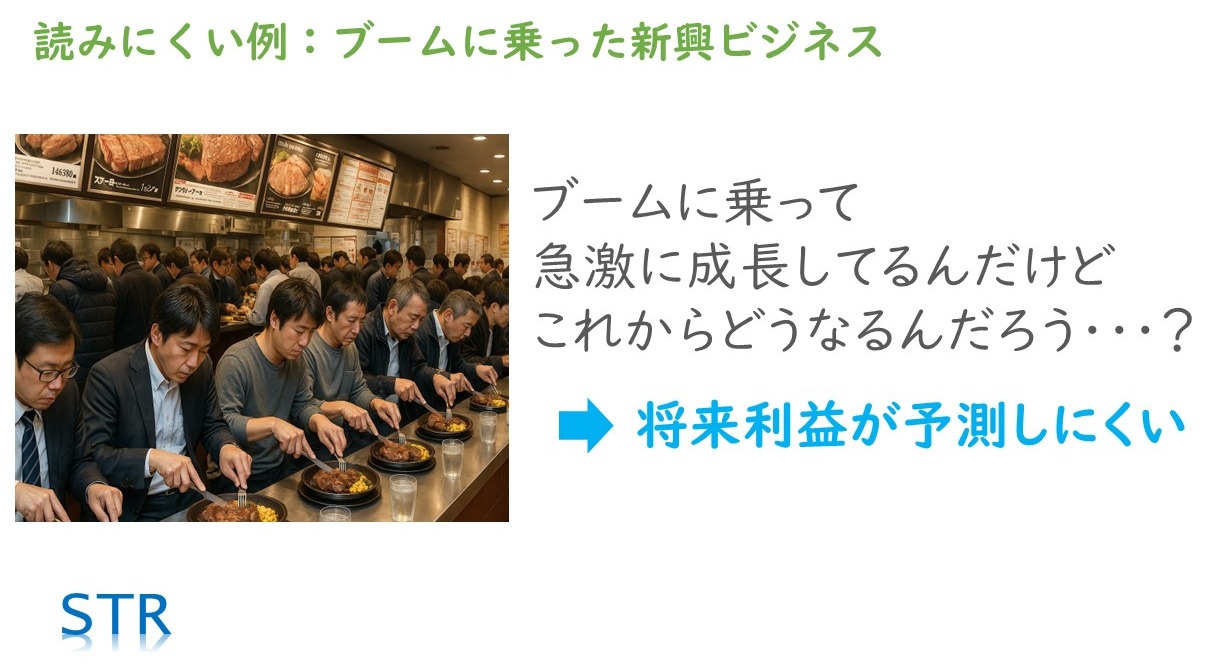
ブームに乗った新興ビジネスは、将来の利益が予測しにくい
当然、予測が外れやすいビジネスより、当たりやすいビジネスのほうが、M&A価格は上がりやすい傾向にあります。投資回収が計算しやすいほうが、買い手は安心して高値を出しやすいからです(09:02〜)。
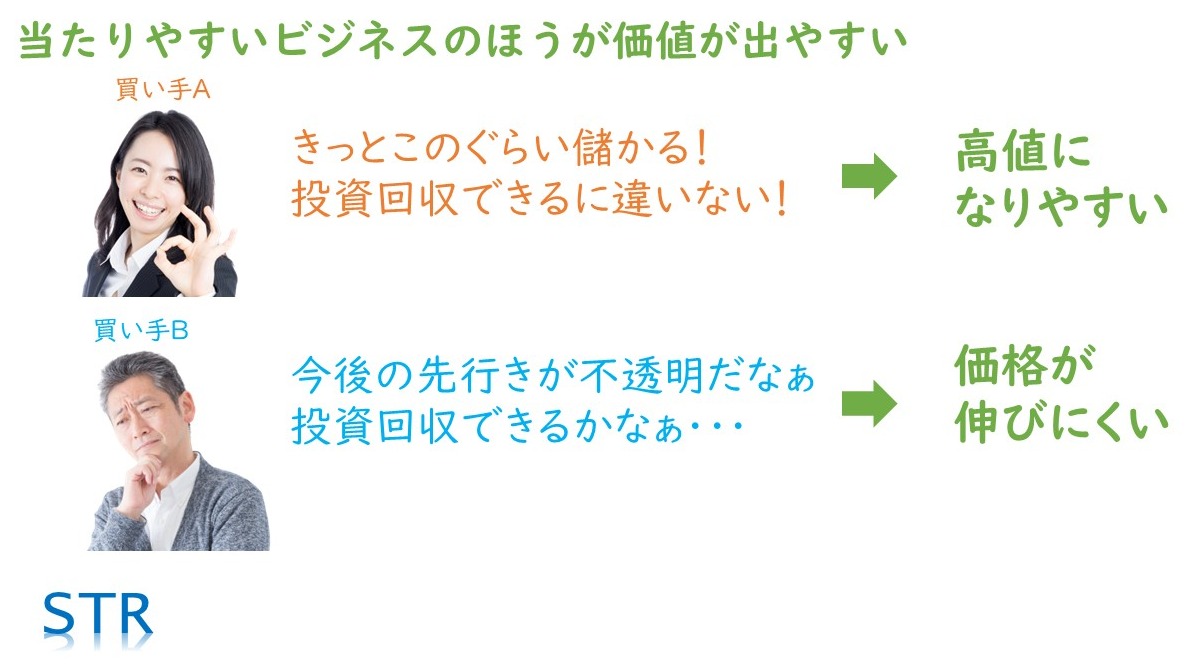
予測が当たりやすいと判断されるほど、価格は上がりやすい
社長への依存度が高い会社は、利益水準に比べて安くしか売れないことが多い
▶ 動画の該当箇所:09:16〜
ビジネスモデルの違いだけでなく、社内の誰がどんな活動をしているか、少数の顧客に売上が集中していないか、といったその会社の個別性も、事業の安定性に大きな影響を与えます。
中小企業のM&Aで特に問題になりやすいのが、社長への依存度です。売上の大半が社長のおかげで成り立っているという会社は、「社長がいなくなったら、売上がなくなってしまう」と考えられ、非常に不安定な事業体制とみなされます。その結果、利益水準に比べて大幅に安い価格でしか売れない、ということがよく起こります(09:33〜)。
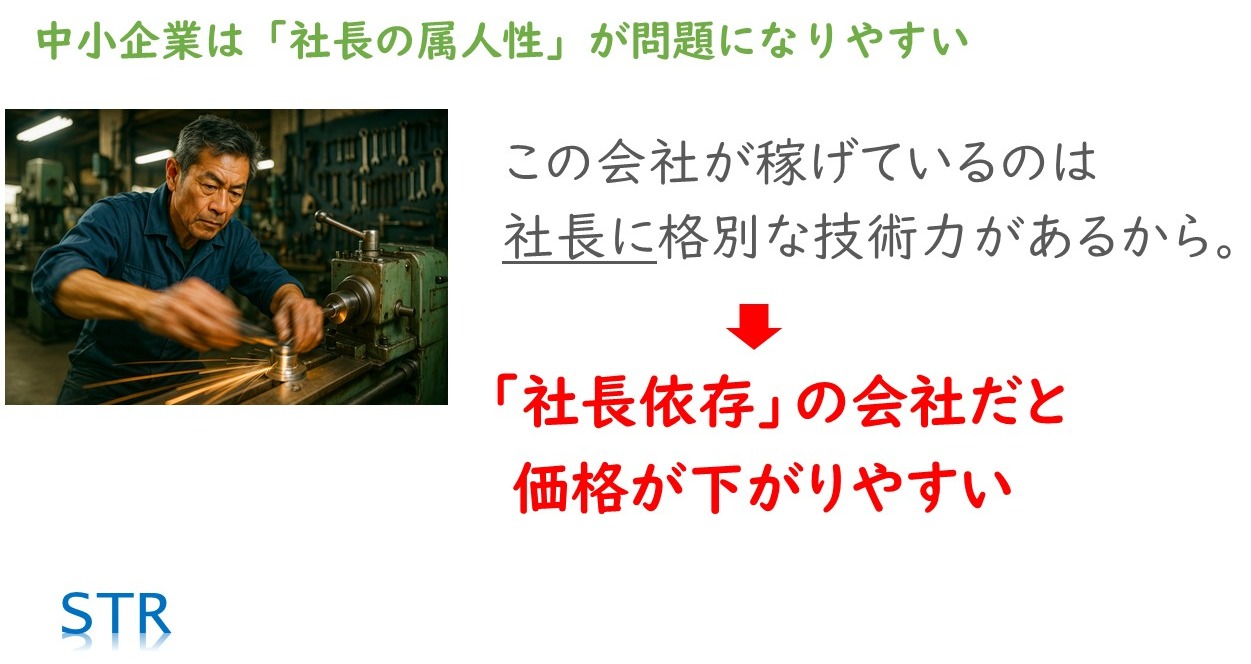
「社長依存」の会社は、価格が下がりやすい
事業の安定性は、DCF法では割引率に、実務では「何年分の利益を見るか」の倍率に表れる
▶ 動画の該当箇所:10:05〜
少しアカデミックな話をすると、企業価値評価の代表的な手法であるDCF法では、事業が不安定なほど割引率が上がり、計算結果である事業価値が下がる、という仕組みで事業の安定性が反映されます。
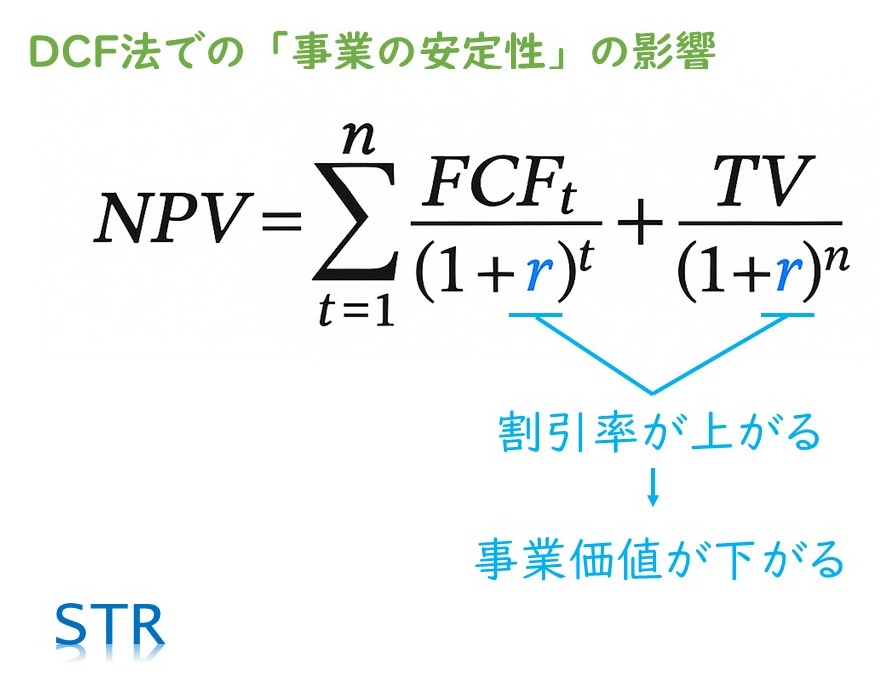
DCF法では、事業が不安定なほど割引率が上がり、事業価値が下がる
実際のM&Aでは、もっと簡略的に、将来の利益の何年分までを見るかという考え方で値決めされることが多く、その場合は「何年分」という倍率で調整されます。買い手は、将来の利益予測に自信があれば長期の投資回収も許容できるので大きな倍率になり、自信がなければ短い期間での回収を狙って小さな倍率になります(10:20〜)。
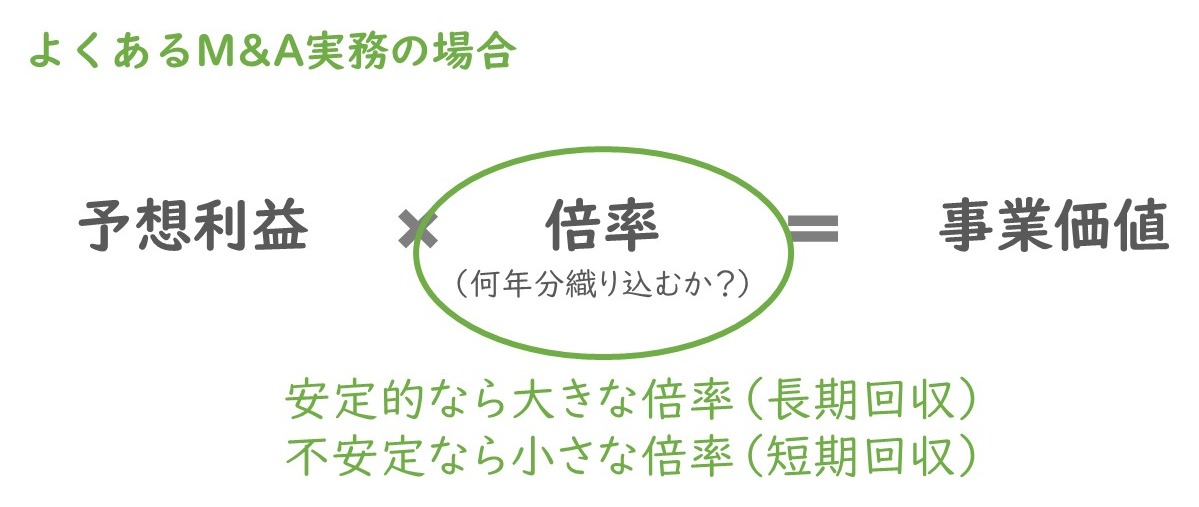
事業が安定的なら倍率は大きく、不安定なら小さくなる
倍率をどれだけ下げるかに客観的な基準はなく、買い手ごとに判断が分かれる
▶ 動画の該当箇所:10:56〜
ただし、これも将来のことなので、誰にも分かりません。「このくらい不安定な要素があれば、倍率をどの程度引き下げるべきか」という明確な基準は、どこにもありません。たとえば、売上の半分が社長に依存していて、いま後任を教育中という場合に、何%割り引くのが妥当かを論理的に判断することはできません(11:09〜)。
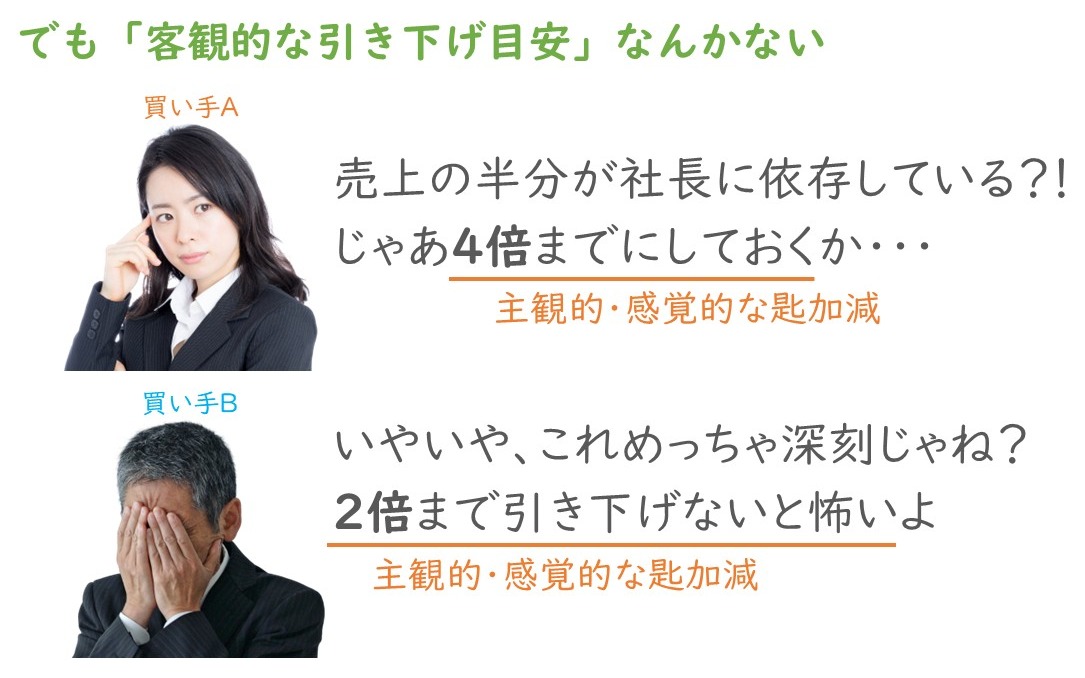
倍率をどれだけ下げるかは、買い手ごとの感覚的な判断
だから値決めで使われる倍率は、利益予測以上に、とても主観的な要素です。ほぼすべての買い手が、感覚的に加減していると言っても過言ではありません。強気の倍率で長期の回収を許容する買い手もいれば、弱気の倍率しか出せない買い手もいます(11:33〜)。
ただ原理原則として、事業が安定的だと判断されるほど、高い価格になりやすいということは覚えておいてください(12:02〜)。
3.M&A価格の要素③「強みと経営資源」:買い手は利益を生み出す経営資源を買う
▶ 動画の該当箇所:12:27〜
利益は強みから生まれ、強みは経営資源に支えられている
▶ 動画の該当箇所:12:44〜
3つめの要素は、その会社の強みと経営資源です。これは「将来の利益予測」と「事業の安定性」の根幹になる要素です。強みと経営資源は、2つの別々の要素ではなく、表裏一体のものと考えてください。ただし、特に意識すべきなのは経営資源のほうです。
売上や利益が生まれるのは、その会社に強みがあるからです。お客様は、他社にはないその会社独自の強みを評価して、その会社を選んでお金を使ってくれます(13:00〜)。
では、なぜ強みが生まれるのかというと、その会社独自の経営資源があるからです。強みはそれ単体で存在できるわけではなく、強みを支える経営資源があって初めて維持されるものなのです(13:23〜)。
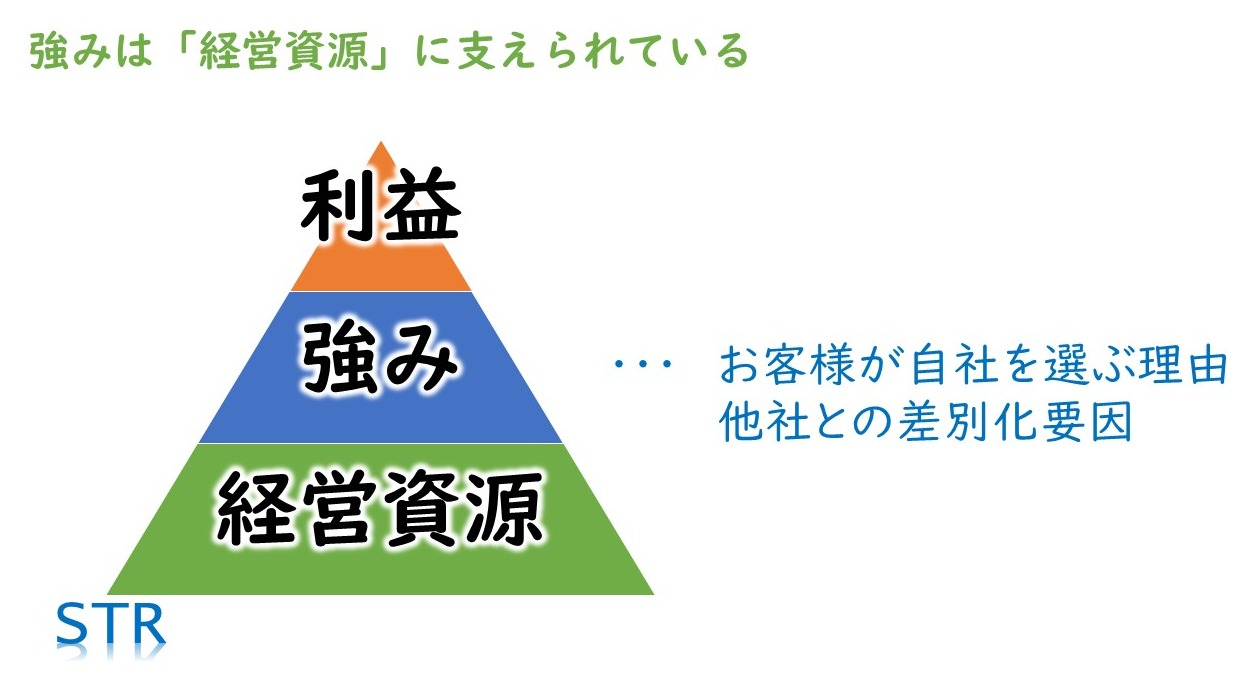
利益は強みから、強みは経営資源から生まれる
マクドナルドの例:買い手が欲しいのは「安さ」そのものではなく、安さを支える経営資源
▶ 動画の該当箇所:13:38〜
たとえば、マクドナルドの強みの1つに「安さ」があると思います。昔よりは高くなりましたが、他社に比べて格段に安いですよね。
では、その安さという強みは、なぜ成り立っているのでしょうか。規模の経済を生み出すだけの店舗数、効率的なセントラルキッチンや物流網、アルバイトでもすぐに一人前に働けるマニュアルやオペレーションなど、安さを支える無数の経営資源があるからです(14:03〜)。
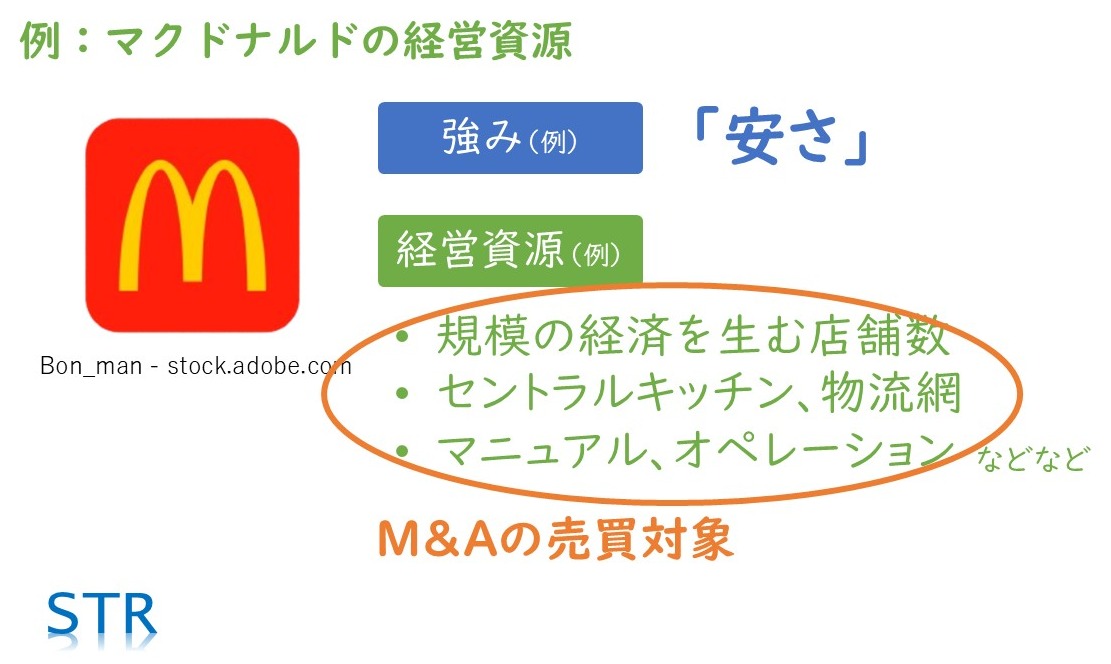
強みを支える経営資源こそが、M&Aの売買対象
もしマクドナルドがM&Aで売買されるとすれば、買い手が欲しいのは安い価格表ではなく、まさにこの安さを支える経営資源のはずです。経営資源さえ手に入れば強みも手に入りますが、経営資源なしに強みだけを手に入れることはできないからです(14:27〜)。
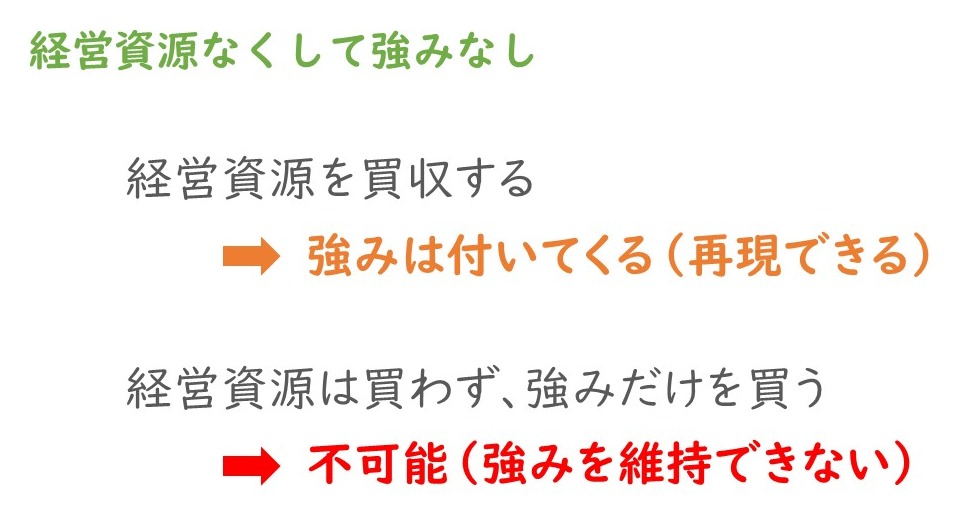
経営資源を買えば強みは付いてくるが、強みだけを買うことはできない
M&Aは、将来の利益と、それを生み出す経営資源の売買
▶ 動画の該当箇所:14:50〜
だから、売り手の会社がどのような経営資源を持ち、それがどのように強みに結びついているのかに、買い手は強い関心を持っています。それが確固たる経営資源で、将来の利益に安定的に貢献すると判断すれば、高い価格での買収も許容できます。逆に、経営資源が魅力的でない、あるいはよく分からないという場合は、高値を出すことはできません。
買い手は、どんな経営資源があるかに強い関心を持っている
M&Aは、将来の利益の売買であると同時に、それを生み出す経営資源の売買と言ってもよいでしょう。経営者であれば、他社が持つ人材や技術、ネットワークを喉から手が出るほど欲しいと思ったことがあると思います。それがまさに、M&Aで売買されるのです(15:20〜)。
経営資源をどれだけ評価するかも、買い手の主観で決まる
▶ 動画の該当箇所:15:47〜
優れた経営資源がM&A価格を引き上げることは間違いありません。ただ、どの程度引き上げるかは、やはり買い手の判断次第です。「このくらいの経営資源なら、このくらいが相場」という共通認識は基本的に存在しませんし、経営資源は他の経営資源との組み合わせでより大きな価値を生み出すものです。どのくらいの値付けがされるかは買い手の目利き次第で、評価は十人十色になります(15:57〜)。
経営資源の評価も、買い手の主観的な審美眼で決まる
4.M&A価格の3要素に関するよくある誤解
誤解①「過去に大きな利益を出していれば、高く売れる」
▶ 動画の該当箇所:03:52〜
買い手が価格を決めるときに見ているのは、過去の利益ではなく将来の利益です。過去にどんなに儲かっていても、将来は赤字が見込まれる事業なら、買い手はつきません。過去の決算数値は、将来を予測するための重要な参考情報という位置づけです。だからこそ、5章で説明するように、過去の数字がなぜそうなったのかを説明して、買い手が将来を予測できるようにすることが大切です。
誤解②「事業計画を精緻に作れば、客観的な会社の値段が分かる」
▶ 動画の該当箇所:05:39〜
大きな会社では、専門チームが細かい事業計画を作って将来の利益を予測することもあります。しかし、未来の客観的な答えはどこにもないので、核となる部分は必ず主観的な予測で、外れるときは外れます。また、事業の不安定さに応じて倍率をどれだけ下げるかにも、明確な基準はありません(10:56〜)。将来の利益予測、事業の安定性、経営資源の評価のどれもが、買い手の主観的な判断です。
誤解③「決算書を見れば、自社がいくらで売れるかは予想できる」
▶ 動画の該当箇所:16:26〜
M&Aの価格に影響を与える3つの要素は、すべて買い手の極めて主観的な判断によります。「うちの会社はいくらで売れそうですか」という売り手のお気持ちはよく分かりますが、実際には買い手の主観による部分が大きすぎて、事前に予想することはできません。ただし、いくらで売れるかは予想できなくても、どうすれば高く売れるかには明確な答えがあります(16:48〜)。
5.M&A価格の3要素を踏まえて、会社を高く売る2つの方法
▶ 動画の該当箇所:17:20〜
ここまでの内容を踏まえて、M&A価格を引き上げるための方法を2つご紹介します。3つの要素を理解できれば、必然的に導き出せる結論です。
方法①:複数の買い手から価格提示をもらい、比較する
▶ 動画の該当箇所:17:43〜
高く売るための1つめの方法は、複数の買い手から価格提示をもらうことです。これは必ず行ってください。
競争入札で買い手を競わせる効果も非常に大きいのですが、それだけではありません。ここまで説明したとおり、買い手の価値判断はとても主観的です。だから、複数の買い手を集めて入札をすると、提示価格は面白いほどバラバラになります。大きな利益を安定的に見込んで強気の価格を提示する買い手もいれば、弱気の価格しか提示できない買い手もいます。未来のことは誰にも分からないからです。誰が正解で誰が不正解ということではなく、それぞれのリスク判断が違うというだけのことです(17:58〜)。
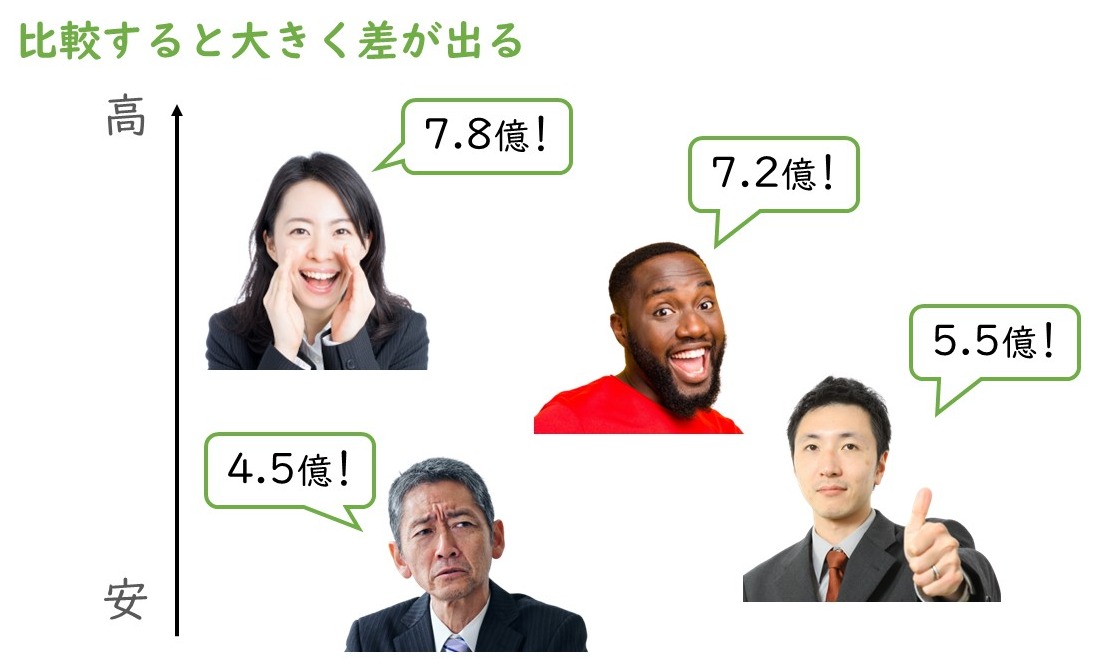
複数の買い手を比較すると、提示価格に大きな差が出る
自社により大きな価値と可能性を感じてくれる相手を選びたければ、必ず複数の買い手候補から価格提示を受けて、比較してください。売り手は買い手のリスク判断を否定することはできませんが、誰に売るかを選ぶことはできます。いちばん評価してくれる相手に売っていただきたいと思います(18:44〜)。
比較をしない限り、市場価格は分からない
方法②:買い手に会社の財務とビジネスを丁寧に説明する
▶ 動画の該当箇所:19:08〜
2つめの方法は、買い手に会社の財務とビジネスを丁寧に説明することです。今回の話により沿った、重要なポイントです。
買い手は主観的に買収価値を考えます。だから、会社の魅力的な経営資源や、買収すればどれだけの利益を安定的に稼げるのかを、正しく理解してもらわなければなりません。どんなに素晴らしい会社でも、買い手がその価値をよく分からなければ、高い値段は絶対に出してくれません(19:32〜)。
買い手は、よく分からない事業に高値を出せない
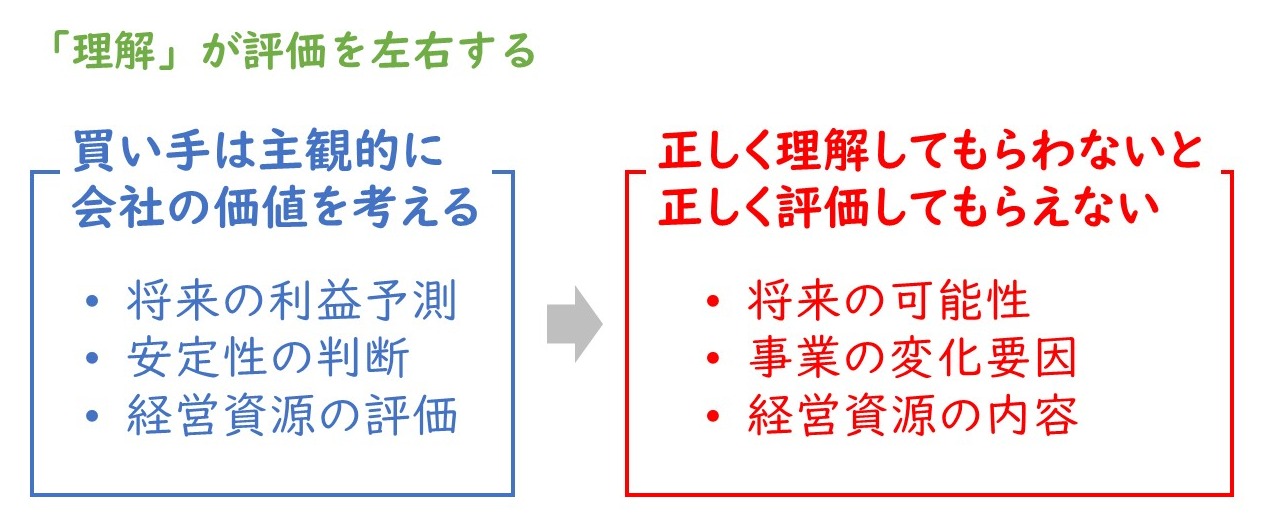
買い手に正しく理解してもらわないと、正しく評価してもらえない
財務の説明:決算の数字だけでなく、数字の裏にある理由まで説明する
▶ 動画の該当箇所:20:00〜
具体的には、会社の財務とビジネスの2つの面から説明することが、とても重要です。財務の説明とは、買い手が将来どれだけ稼げるかを予測できるように、その重要な参考情報である過去の決算内容を説明することです。
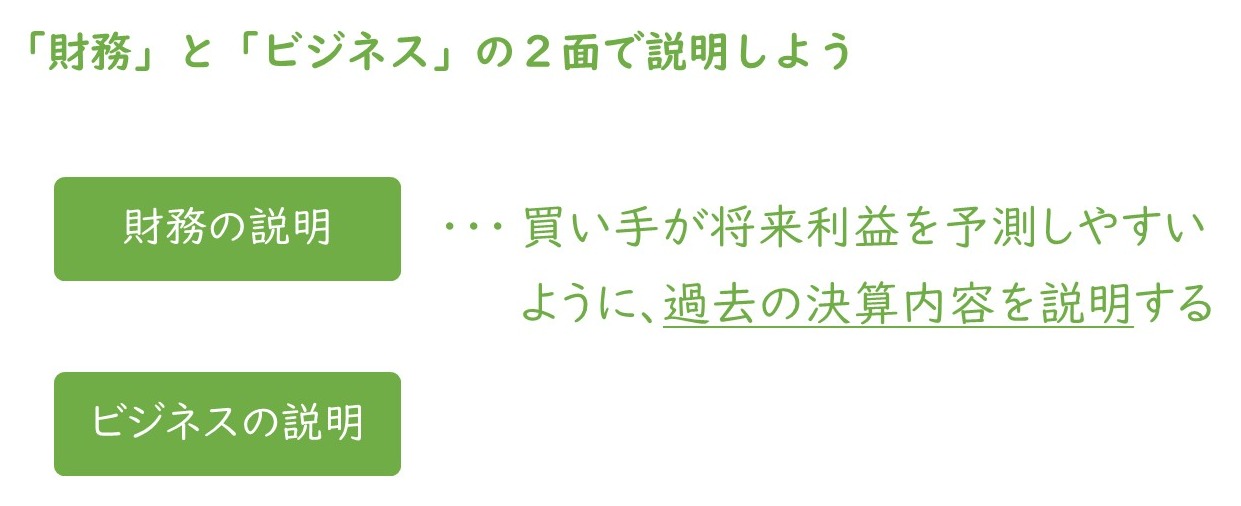
会社の説明は「財務」と「ビジネス」の2面で行う
このとき、決算書の数字を見せるだけではまったく足りません。たとえば、直近期の売上が伸びているという数字だけを見せても、買い手はそれを将来予測に生かすことができません(20:22〜)。
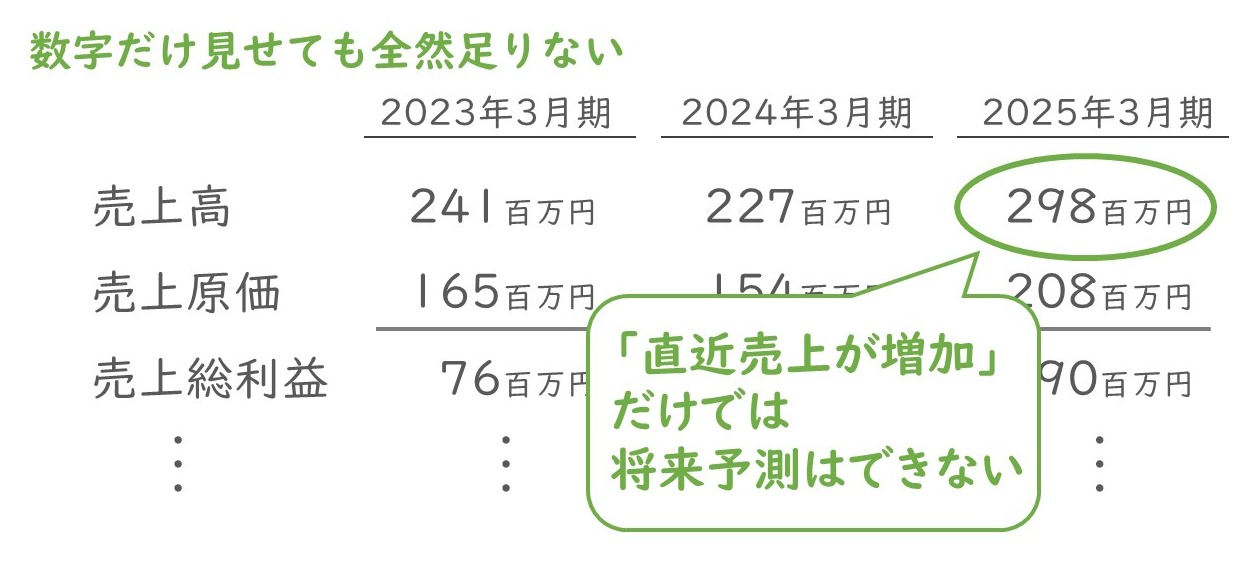
「直近の売上が増えた」という数字だけでは、将来を予測できない
しかし、「この期に売上が伸びたのは新店舗を作ったからです」という理由が分かれば、今後も売上が維持できると予測できます。「30周年記念キャンペーンで一時的に売上が伸びました」ということなら、また元に戻ると予測できます。このように、数字の裏側にある事業そのものをしっかり説明していきましょう(20:38〜)。
売上が増えた理由が分かれば、今後も維持できると予測できる
一時的な要因なら、元に戻ると予測できる
ビジネスの説明:会社の強みと、それを支える経営資源を理解してもらう
▶ 動画の該当箇所:21:07〜
もう1つのビジネスの説明とは、会社の強みと、それを支える経営資源をしっかり理解してもらうことです。利益を生み出す根幹は経営資源ですから、この会社を買収すればどんなに素晴らしい経営資源が手に入るのかを、買い手にアピールしていきましょう。
ビジネスの説明では、強みと、それを支える経営資源を伝える
財務とビジネスの説明はIM(企業概要書)にまとめ、妥協せずに作り込む
▶ 動画の該当箇所:21:28〜
こうした財務とビジネスの説明は、インフォメーション・メモランダム(IM)、企業概要書と呼ばれる説明資料にまとめて、買い手に提供します。買い手はこの資料を見て、買うか買わないか、いくらまで出せるかを考えます。この資料の出来の良し悪しが、M&A価格に最大の影響を及ぼします。高く売りたいなら、とにかくこの説明資料には妥協しないようにしてください(21:51〜)。
説明資料(IM)の出来の良し悪しが、M&A価格に最大の影響を及ぼす
もちろん、買い手の主観に突き刺さる説明資料を作るには、会社の財務やビジネスを徹底的に分析し、どんな魅力を、どんなデータを見せながら、どんな言葉で訴えていくかを考え尽くす必要があります。時間をかけて分析していく中で、当初は気づかなかった会社の素晴らしい魅力や、一段高い利益の見込みが見つかり、それを説得力のあるデータで訴える資料ができてきます(22:10〜)。
買い手が主観的に価値を判断するということは、きちんと説明しなければ価値に気づいてもらえないという厳しさがある一方で、工夫して説明すれば、より印象深く価値を評価してもらえるということでもあります。説明資料で手を抜くと、まず高値では売れません。ぜひ妥協せず、時間をかけて作っていただきたいと思います(22:55〜)。
説明資料の出来で、買い手の評価は大きく変わる
M&Aで高く売るための戦略は、動画「M&A価格を高くできる3つの戦略を公認会計士が解説|高く売るM&A体系講座#4」でも解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
M&A価格を決める3つの要素の要点まとめ
- M&Aの価格は、買い手が判断する買収価値で決まる。買い手が特に注目するのは「将来の利益予測」「事業の安定性」「会社の強みと経営資源」の3つ
- 将来の利益予測:買い手は買収代金を将来の利益で回収するため、将来の利益に見合う額が価格の上限になる。見ているのは過去ではなく将来の利益
- 事業の安定性:利益予測が当たりやすい事業ほど、価格は上がりやすい。社長への依存度が高い会社は安くなりやすい
- 強みと経営資源:利益は強みから、強みは経営資源から生まれる。M&Aは、利益を生み出す経営資源の売買でもある
- 3つの要素はどれも買い手の主観的な判断なので、いくらで売れるかは予想できない。高く売るには、複数の買い手から価格提示をもらい、IM(企業概要書)で財務とビジネスを丁寧に説明する
買い手ごとの判断がどれだけバラバラになるのか、買い手の言い分を並べて説明している場面は、動画の06:05〜と10:56〜で見ると分かりやすいです。
▶ 動画の該当場面を見る:M&Aは「3つの要素」で会社の値段が決まる!公認会計士が徹底解説(06:05〜)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、買い手は会社の価値を主観的に判断します。だからこそ、会社の財務とビジネスを丁寧に伝えるIM(企業概要書)の出来が、M&A価格を大きく左右します。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。