投稿日:2026.11.20 最終更新日:2026.11.20
M&Aで買い手は会社の価値をどう判断する?買い手ごとに価格がバラバラになる理由を買収経験のある公認会計士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aの買い手は、売却する会社の価値をどうやって判断しているのですか?
A. 買い手は、外部の専門家による客観的な企業価値評価や、仲介会社が示す「純資産+営業利益の○年分」のような計算式で値決めをしているわけではありません。買い手が見ているのは、買収した後にその会社が生み出す将来の利益(キャッシュフロー)です。過去の決算書だけでなく、数字の裏側にある事業の実態やシナジー効果を踏まえて、将来の利益を自分で予測し、そこから会社の価値を判断します。ただし、将来のことは誰にも分からないので、その予測は主観的なものになります。投資のリスクを負う買い手は自分の主観で勝負するため、M&Aの価格は買い手の主観で決まり、買い手ごとにバラバラになるのです。実際に、同じ情報をもらった買い手5社の提示額が、13.4億円から20.5億円まで1.5倍も開いた事例があります。
会社を高く売るには、買い手にその会社を高く評価してもらう必要があります。価値が高いと思われれば高く売れますし、価値が低いと感じられれば高くは売れません。
しかし、買収する側に立ったことがなければ、買い手がどんな思考回路で会社の価値を判断しているのかは分かりません。その思考回路が分からないままでは、高く売ることは難しくなります。
この記事では、YouTube動画「高く売るM&A体系講座#2『M&A価値の評価』のリアルを買収担当者が解説」の内容に沿って、買い手がM&A対象会社の価値を判断する流れ、買い手の価値判断の本質、そして買い手の値付けがバラバラになる理由を解説します。この動画は、M&Aで高く売るための知識を基礎から体系的にお伝えするシリーズの第2回で、高く売るために一番と言ってよいほど重要な前提知識をまとめたものです。
買い手の価値判断の思考回路の動画と内容
- 同じ情報をもとにした買い手5社の提示額が、1.5倍もバラバラになった実例(02:00〜)
- 買い手が会社の価値を判断する流れ。中核になるのは「将来の利益」(05:36〜)
- 買い手の価値判断の本質。M&Aの価格は買い手の主観で決まる(11:09〜)
- 買い手の値付けがバラバラになる理由(18:14〜)
買い手が過去の決算書から将来の利益をどう予測していくのかは、損益計算書の数字を1つずつ置き換えていく動画の12:07〜で見ると、イメージしやすいです。
1.同じ会社でも、M&Aの買い手の提示額は1.5倍もバラバラになる
▶ 動画の該当箇所:02:00〜
あるM&A案件で、買い手候補5社から別々に値付けをしてもらったときの、実際の提示価格を比べてみます。5社の提示額はそれぞれバラバラで、上は20.5億円、下は13.4億円でした。その差は1.5倍です(02:09〜)。
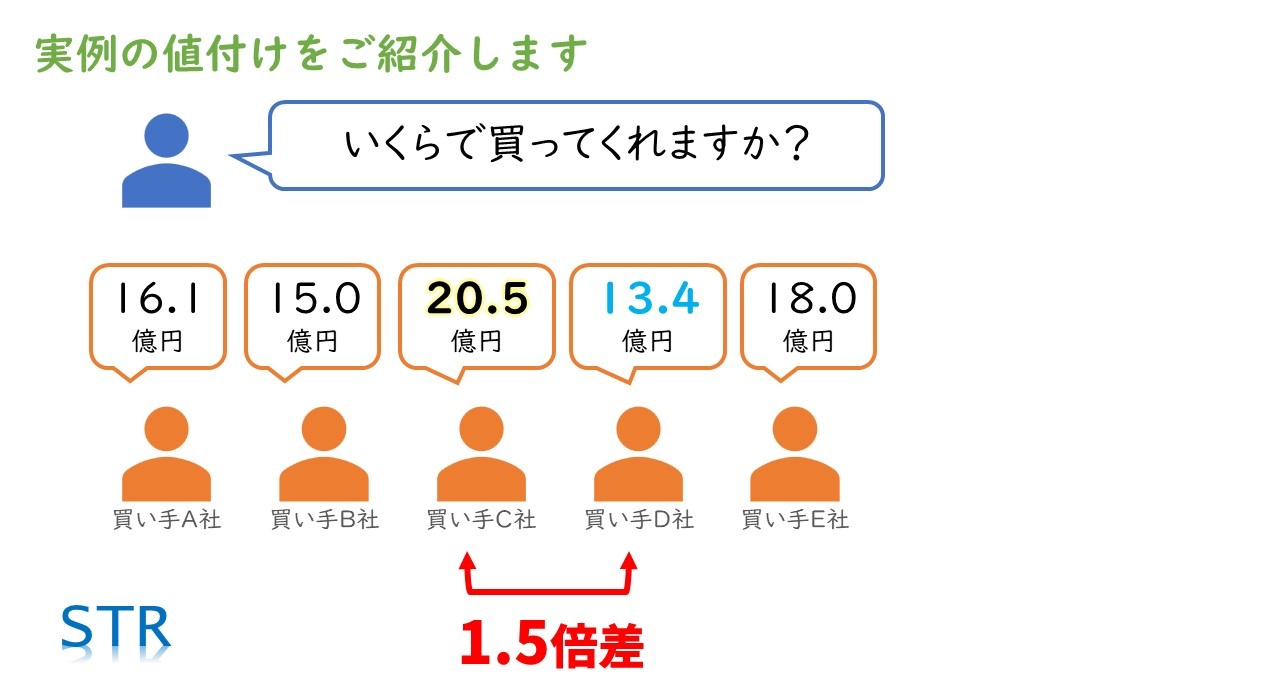
同じ会社に対する買い手5社の提示額。最高と最低で1.5倍の差がついた
これは、1社だけがこの会社の悪い情報を知っていた、というわけではありません。5社すべてが、同じ仲介業者からまったく同じ情報をもらったうえで値付けをしています(02:35〜)。
もし買い手が客観的な企業価値評価で値付けをしているなら、ここまでバラバラになることはあり得ません。しかし現実のM&Aでは、このくらい入札額がばらつくことはよくあります。つまり買い手は、客観的な企業価値評価ではなく、別の思考回路で対象会社を値踏みしている、ということです(02:50〜)。
同じ会社を見ているのに、買い手の値付けはバラバラになる
2.M&Aの買い手が会社の価値を判断する流れ。中核は「将来の利益」
▶ 動画の該当箇所:05:36〜
値決めの方法は買い手の自由。ただし「正攻法」がある
▶ 動画の該当箇所:05:49〜
大前提として、M&Aは自由な取引なので、値決めの方法は買い手の自由です。投資のリスクを背負うのは買い手ですから、買い手が納得できる方法でなければなりませんし、逆に、買い手が自己責任で納得できるなら、どんな方法でもかまいません(05:49〜)。
値決めの方法は、投資のリスクを負う買い手が自由に選んでよい
極端に言えば、ワンマン社長が1人で現場を見に行って、感覚で値段を決めてもかまいません(その会社のガバナンスに沿っていれば、ですが)。結果的に投資が回収できて儲かれば、その買収は成功です(06:15〜)。
買い手が納得していれば、感覚で値段を決めてもかまわない
ただ、企業買収という取引の目的を考えると、一定の市民権を得た「正攻法」があります。ほとんどの買い手は、この正攻法に沿って値決めをしています(06:42〜)。
買収の目的を達成できる見込みから考えるのが「正攻法」
買い手がM&Aをする目的は「儲けるため」。手に入れたいのは将来の利益
▶ 動画の該当箇所:07:08〜
買い手がなぜM&Aをするのかといえば、その理由はシンプルで、儲けるためです。例外はありますが、基本的に買い手は、お金を稼ぐためにM&Aをします(07:08〜)。
買い手がM&Aをする目的は「儲けるため」
では、買い手はM&Aでどうやって儲けるのか。それは、買収した後に生まれる将来の利益、正確にはキャッシュフローです。買い手がM&Aという取引で手に入れたいのは、この将来の利益です(07:33〜)。
買い手がM&Aで手に入れたいのは、買収後に生まれる将来の利益(キャッシュフロー)
だから、買い手の価値判断の中核になるのは、将来の予想される利益の水準です。大きい利益が強く見込まれるほど買収価値の高い会社と判断され、将来の利益が小さい、あるいはよく分からない場合は、価値の低い会社とみなされます(07:51〜)。
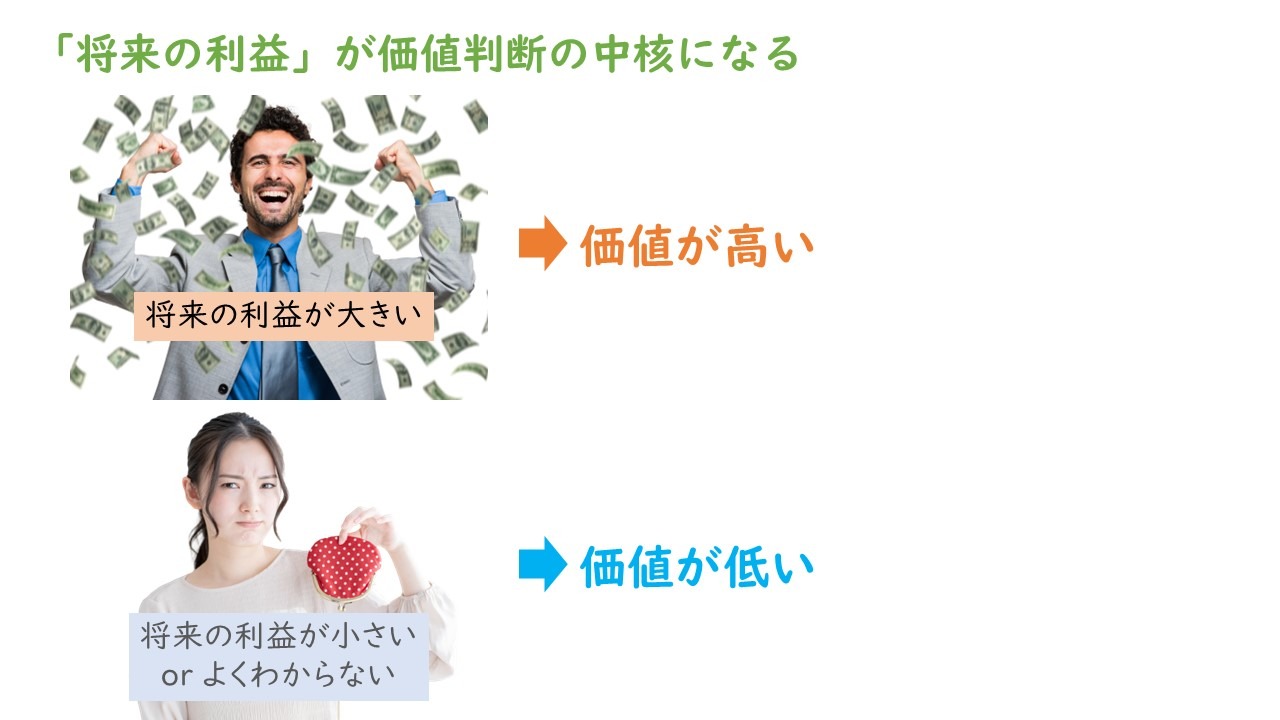
将来の利益が大きいほど価値が高く、小さい・分からないほど価値が低いと判断される
会社の価値は「将来の利益+現在の財産」。M&Aで注目されるのは将来の利益
▶ 動画の該当箇所:08:13〜
正確に言えば、会社の価値は、将来稼ぐ利益と、今持っている財産で構成されています。だから、今どのくらいの現金や借金があるかも、当然、会社の価値判断に反映されます(08:13〜)。
ただ、その会社が今持っている現金が欲しくて買収する買い手はいません。買い手はみな、事業が生み出す将来の利益を求めています。だから、値踏みの中核になるのは将来の利益です(08:29〜)。
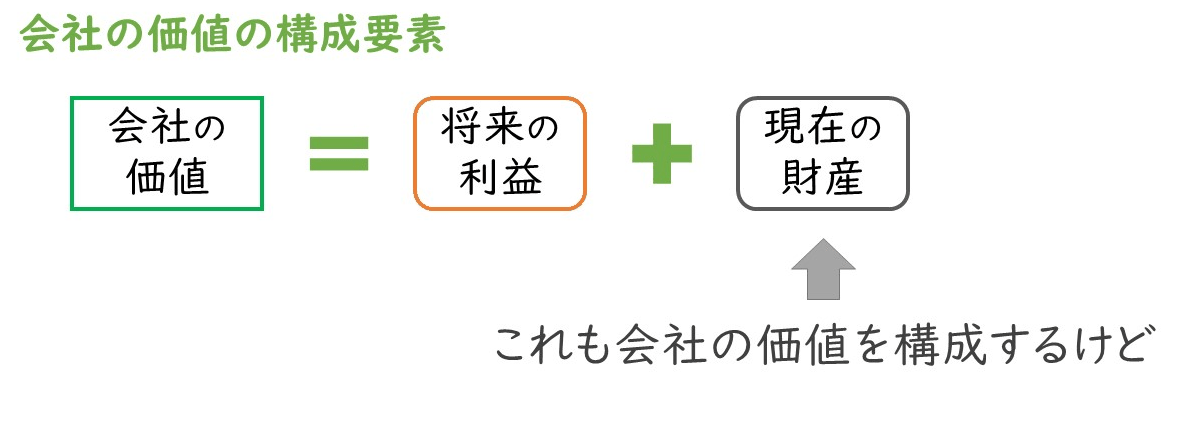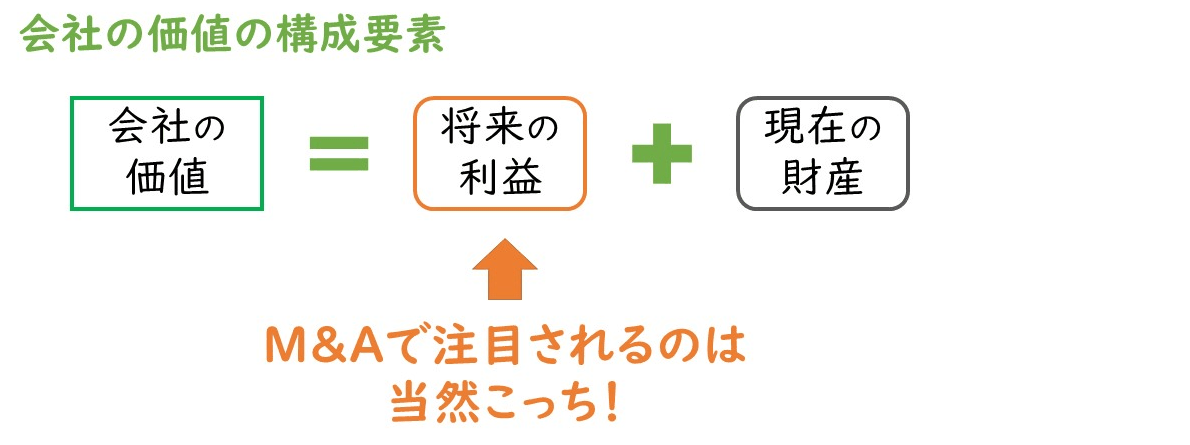
会社の価値は「将来の利益+現在の財産」。M&Aで注目されるのは将来の利益
計算式は買い手が納得できればよい。大事なのは式に入れる数字
▶ 動画の該当箇所:08:46〜
買い手は、将来の利益の予測をもとに、「今、この会社の価値を金額で表すならいくらか」を考えます。利益は年々の時間軸で発生するので、それを今の価値にするといくらになるか、ということです(08:46〜)。
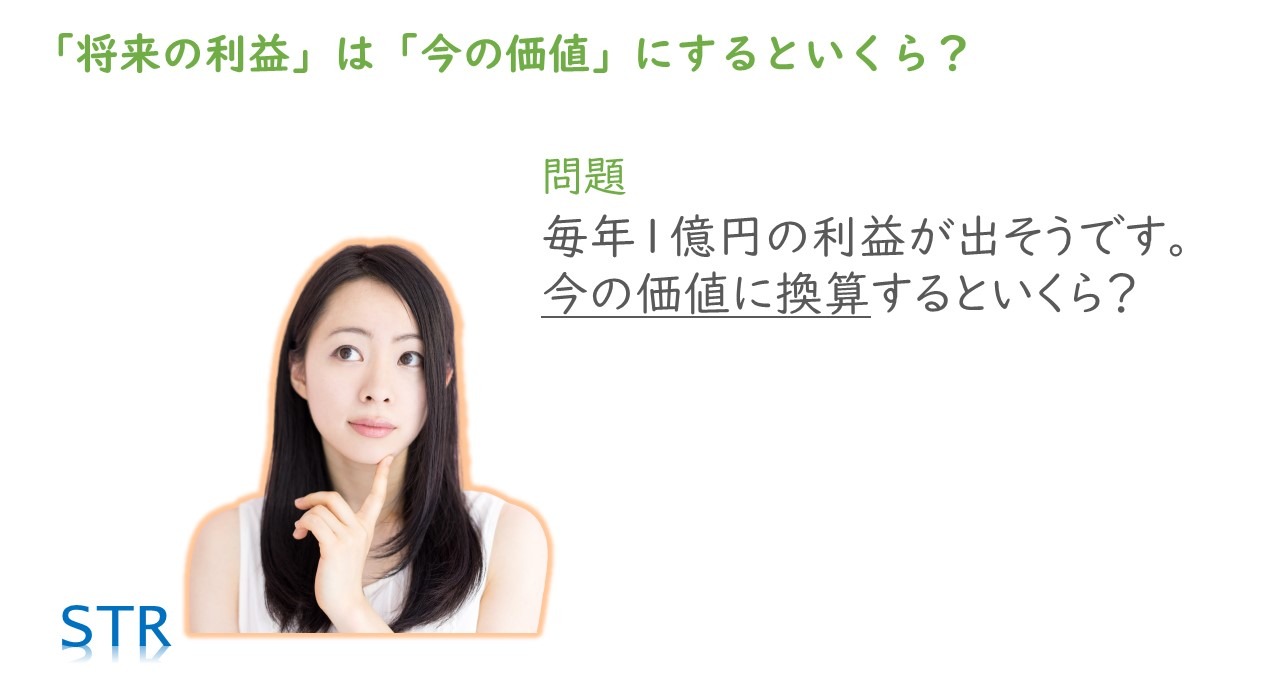
年々生まれる将来の利益を、今の価値に置き換えるといくらになるか
ここで初めて、計算式が登場します。たとえば「営業利益+減価償却費(EBITDA)の5倍に、現金などを足して借金を引く」計算式や、「営業利益の3年分に純資産を足す」計算式です。どの計算式を使うかは会社ごとに違い、細かくアレンジして使われています(09:05〜)。
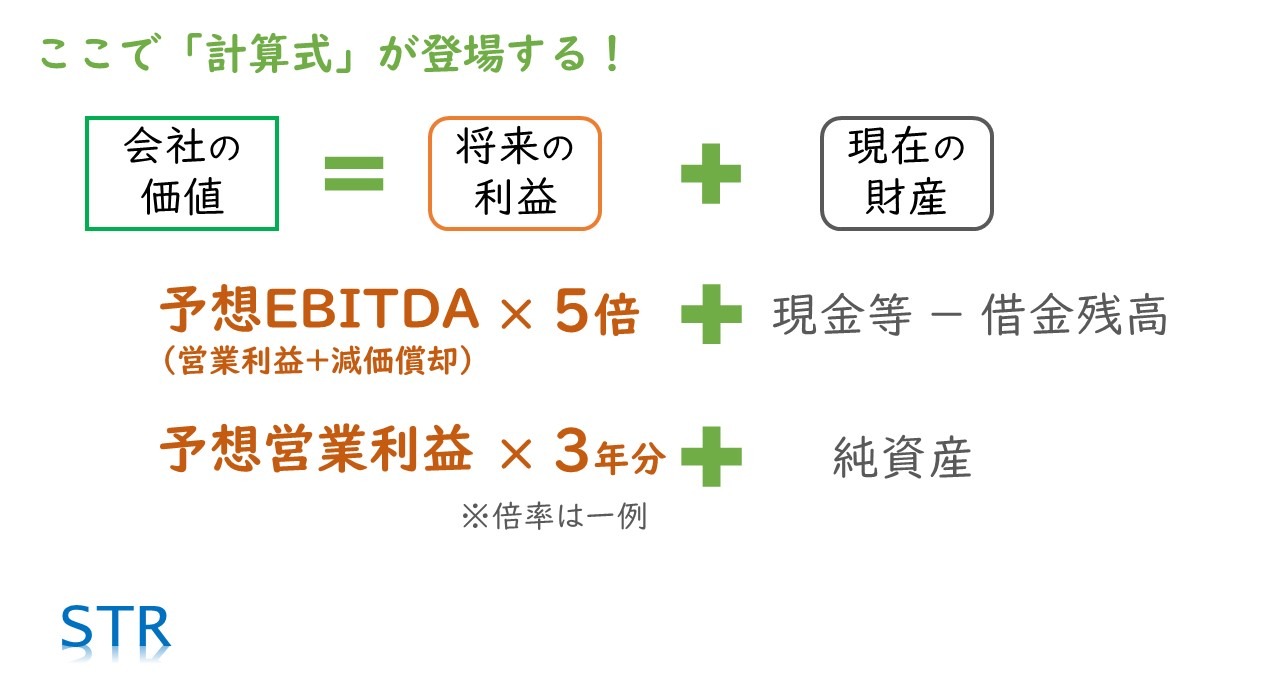
将来の利益を今の価値に置き換えるときに、計算式が使われる(倍率は一例)
投資は自己責任なので、それぞれの買い手が納得できる方法で計算すれば、それでかまいません。DCF法のような複雑な計算を使う買い手もいますが、値決めで重要なのは、理論的な妥当性よりも、買い手の経営者が投資のリスクを覚悟できるだけの「腹落ち感」です。そのため、シンプルで分かりやすい計算式のほうが人気があります(09:30〜)。
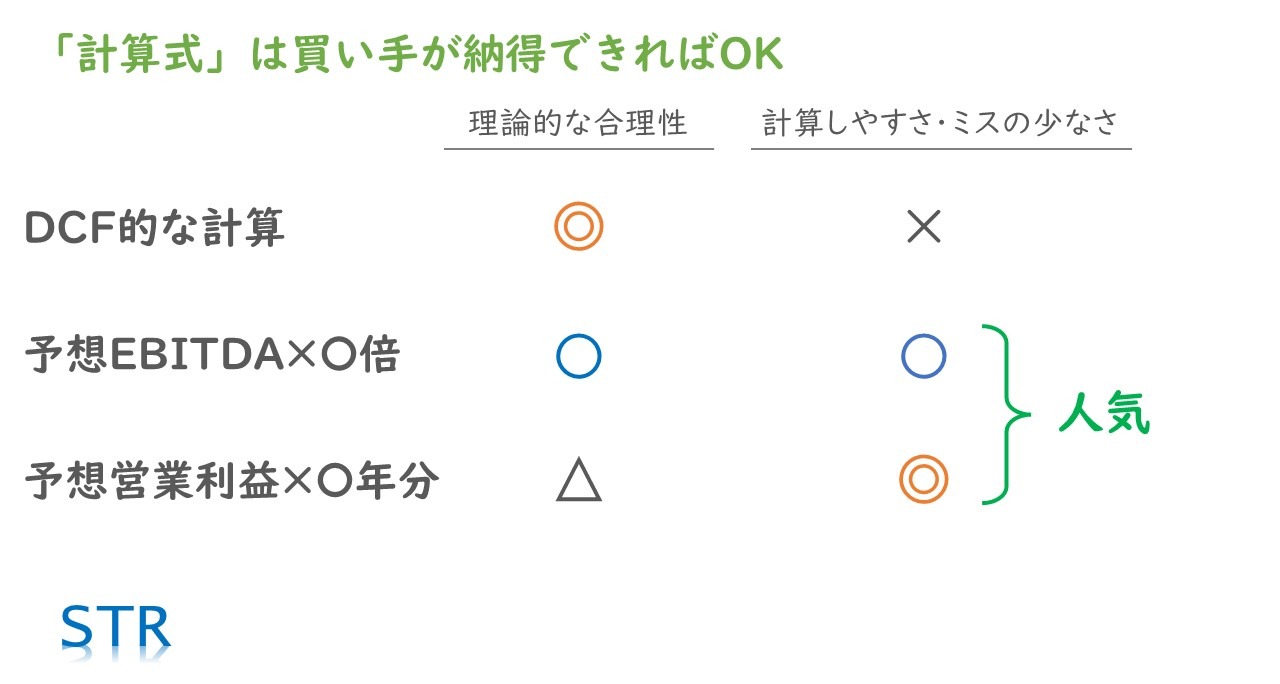
値決めでは、理論的な妥当性よりも、計算しやすく腹落ちしやすい計算式が好まれる
そもそも、値決めで本当に大事なのは、どの計算式を使うかではなく、計算式にどんな数字を入れるか、つまり将来の利益をどう予測するかです(10:02〜)。
値決めで大事なのは、計算式よりも、そこに入れる将来の利益の予測
利益倍率は、買い手の「将来の利益に対する自信」で変わる
▶ 動画の該当箇所:10:14〜
「5倍」「3年分」といった倍率がどう決まるのかというと、これはかなりアバウトで、買い手が利益を上げていく自信が大きく影響しています。自信があれば大きい倍率でも許容できますが、自信がなければ小さい倍率でないと買えません(10:14〜)。
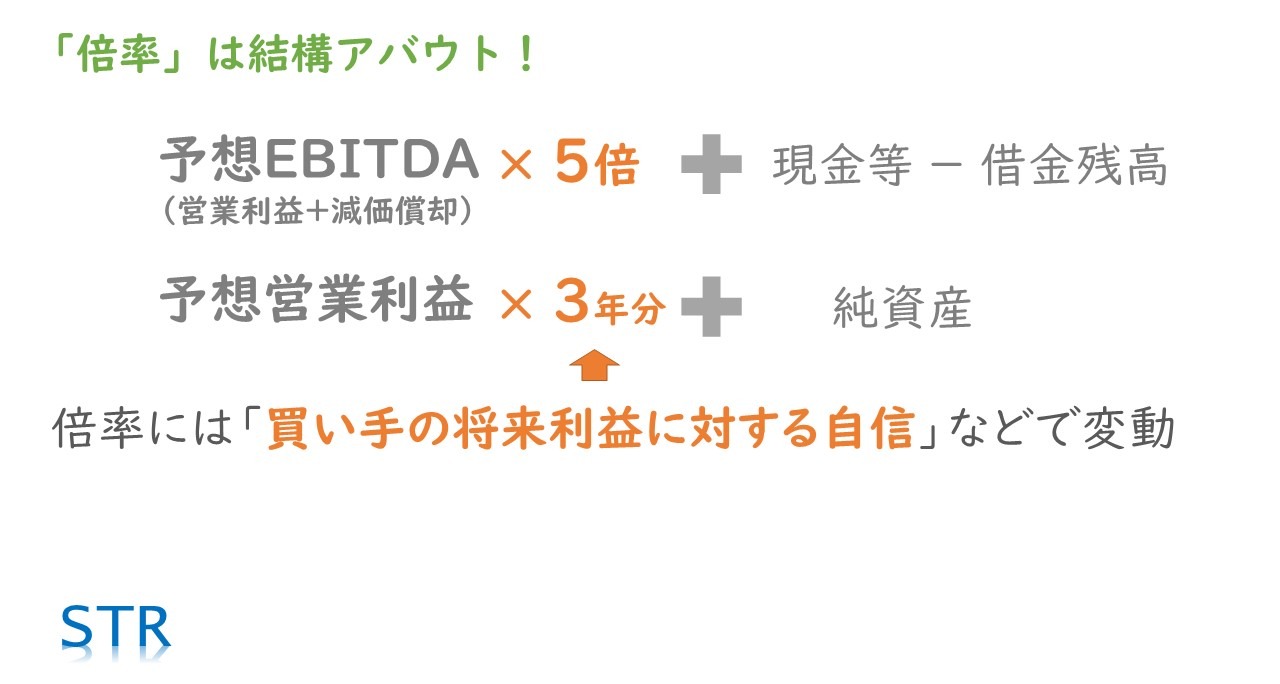
倍率は、買い手が将来の利益に自信を持てるかどうかで変わる
利益倍率の決まり方は、動画「M&A価格の「利益倍率」は買い手の●●で決まる!高く売るコツも解説」で詳しく解説しています。
どんな計算式を使っているかは、それほど重要ではありません。強調したいのは、買い手は、予想される将来の利益から会社の価値を判断しているということです。これが、M&Aの価格を理解するうえでとても重要なポイントです(10:43〜)。
3.買い手は将来の利益をどう予測するか。決算書の平均値ではなく事業の実態から
▶ 動画の該当箇所:12:07〜
過去5年の平均値を将来の利益とみなすのは短絡的
▶ 動画の該当箇所:12:07〜
たとえば、M&A対象会社の過去5年の損益計算書で、営業利益が上がったり下がったりしていたとします。将来の利益はどうなるでしょうか(12:07〜)。
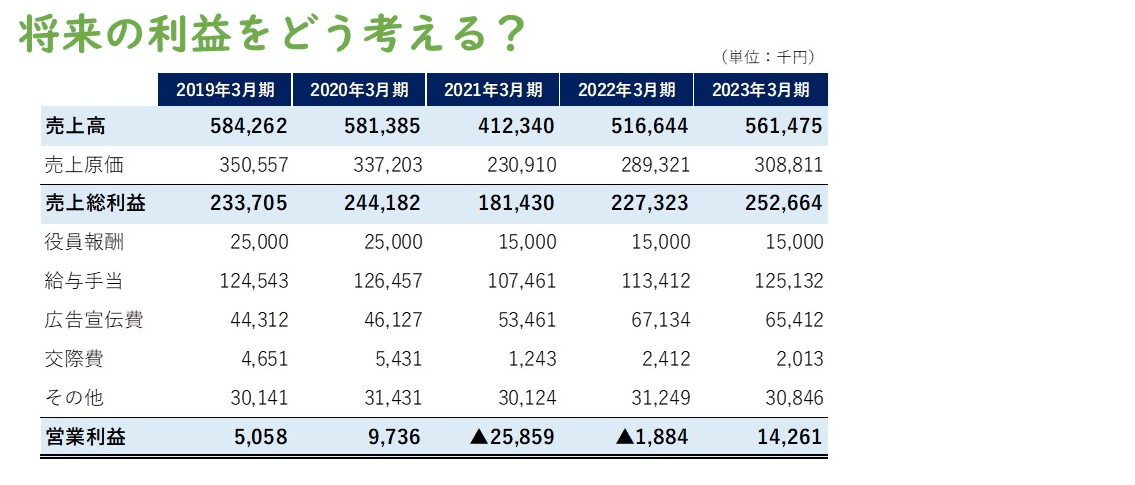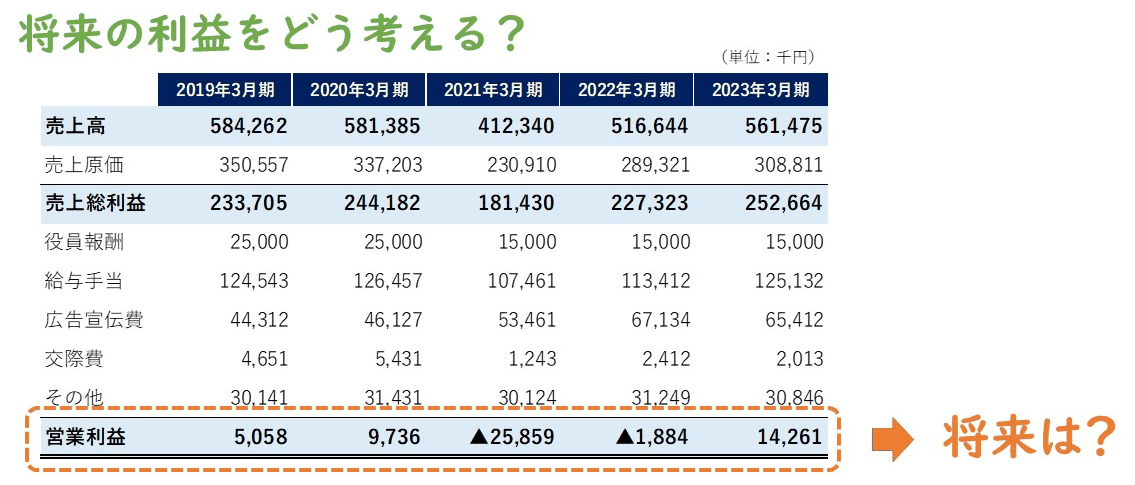
過去5期の営業利益から、将来の利益をどう考えるか
M&A仲介業者は、よく過去の平均値を取ります。この例で5年の平均を取ると、約130万円です。しかし、「将来の利益も130万円ぐらいだろう」と考えるのは、あまりに短絡的です(12:23〜)。
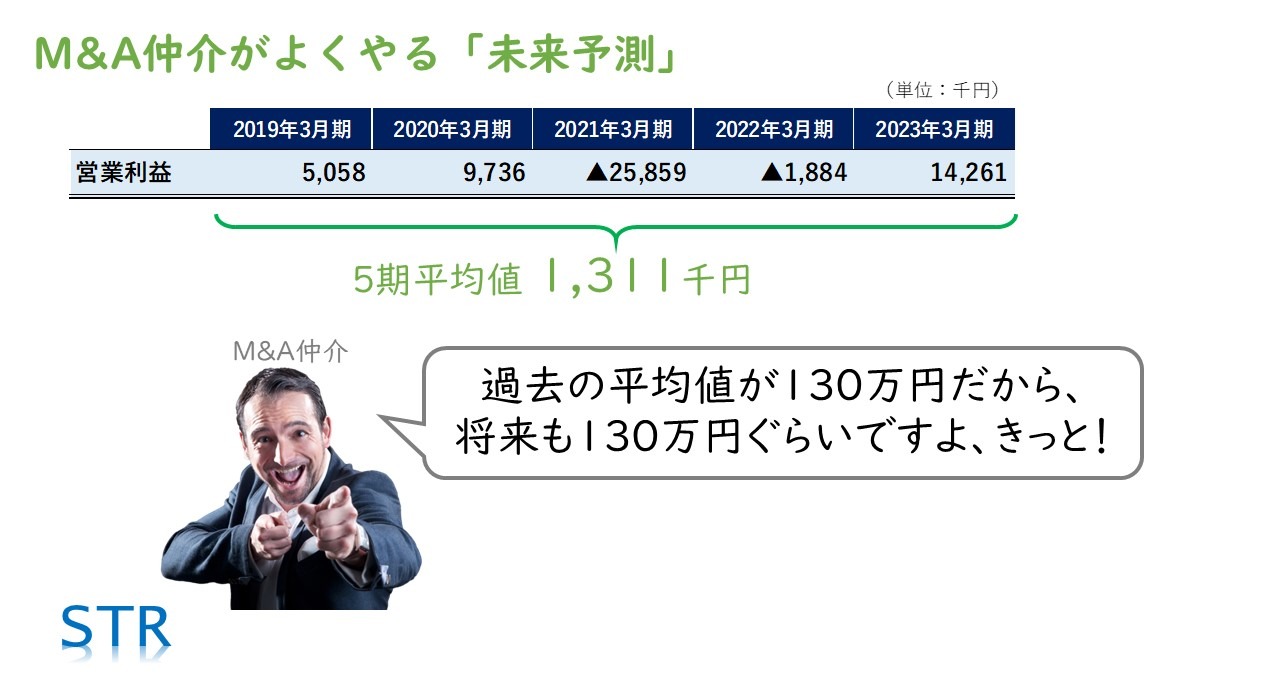
仲介業者がよくやる「過去の平均値=将来の利益」という予測
ここに、投資に責任を負う買い手と、責任を負わない仲介業者の違いが出ます。買い手は値付けに失敗すれば大損をするので、過去の平均が将来の利益になる、という発想は絶対にしません(12:37〜)。
値付けに失敗すれば大損する買い手は、過去の平均値で将来を予測しない
大きな赤字が今後も繰り返すのかを、事業の実態から見極める
▶ 動画の該当箇所:12:56〜
この例では、2021年3月期に大きな赤字が出ています。大事なのは、この赤字が今後も繰り返すのかどうかです。数年に1回、定期的に2,500万円もの大赤字が出る事業なのか、この年にたまたま珍しいことがあっただけで、会社の実力ではないのか。どちらなのかで、価値判断はまるで変わります(12:56〜)。
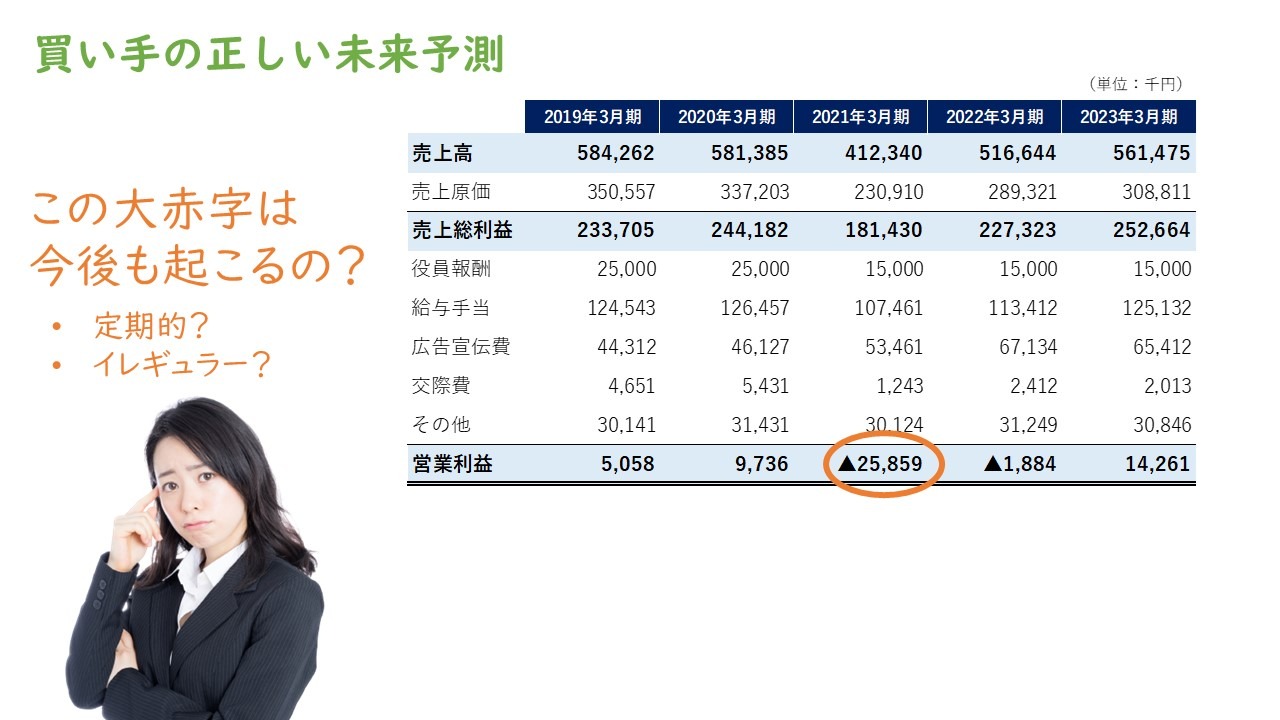
大きな赤字が、定期的に起きるものか、たまたまのものかを見極める
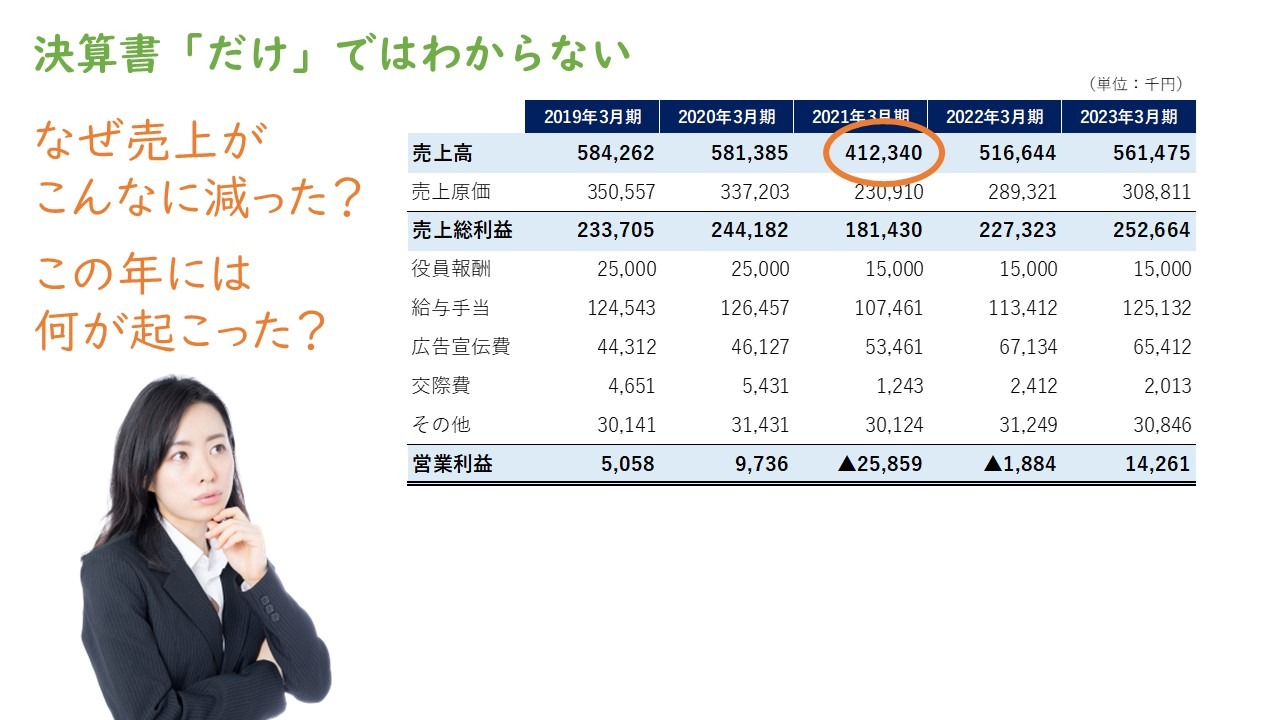
赤字の年に何が起きたのかは、決算書だけでは分からない
これは、決算書を何時間眺めていても判断できません。ここで重要になるのが、数字の裏側にある事業そのものの情報です(13:26〜)。
たとえば、この年に売上が落ちたのは新型コロナウイルス感染症の影響をまともに受けたからで、その後は徐々に売上が戻ってきている、ということならどうでしょうか。それなら、同じような原因の大赤字は今後おそらく繰り返さないし、いずれコロナ前の数字に戻るのではないか、という予想が立ちます。もちろん、事業の内容次第ではあります(13:38〜)。
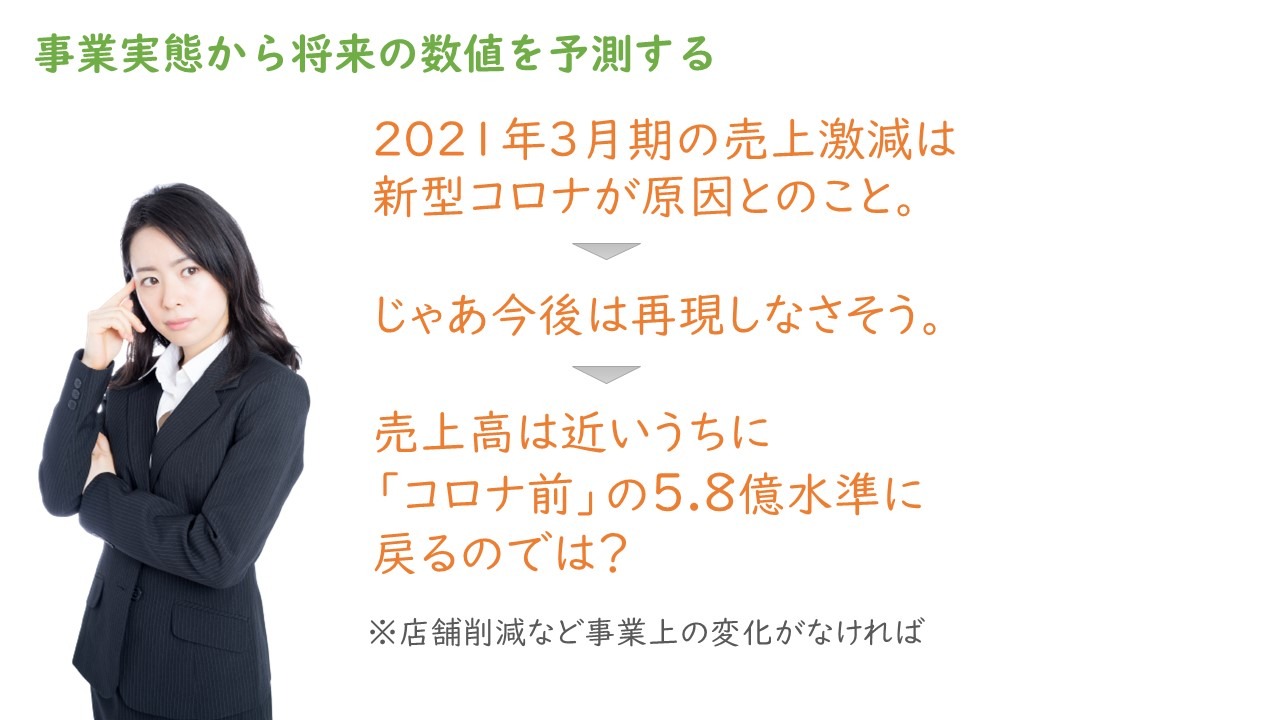
赤字の原因が分かれば、将来の売上や利益の予想が立てられる
シナジー効果も織り込んで「シナジーありの未来」を描く
▶ 動画の該当箇所:14:09〜
売上原価については、買い手によっては「うちと仕入ルートを共通化すれば、原価率を大幅に下げられそうだ」「商品をうちで製造すれば、もっと安くできそうだ」と考えて、従来より低い原価率で予測を組み立てるかもしれません。要するに、シナジー効果の織り込みです(14:09〜)。
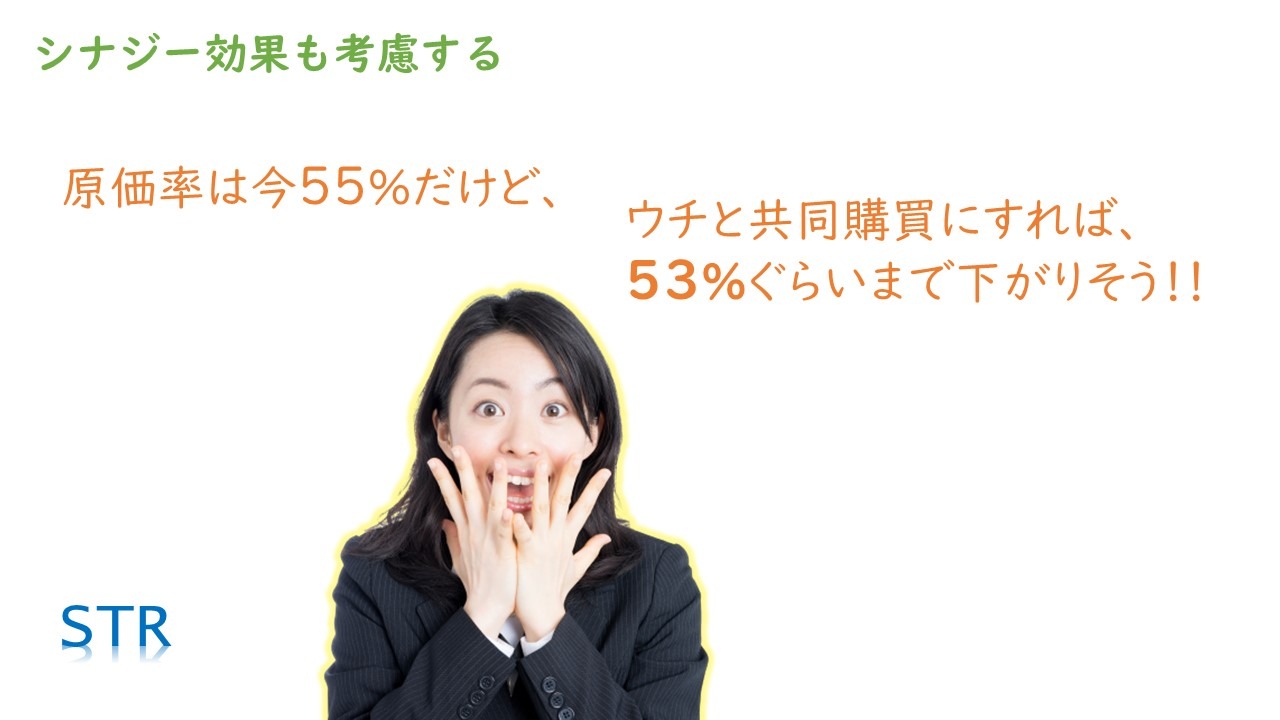
仕入の共通化などのシナジー効果も、将来の利益の予測に織り込む
買い手が見ているのは将来の利益なので、現実的にシナジー効果が見込まれるなら、当然、シナジーありの未来を描きます(14:34〜)。
買い手は、買収後の利益を「シナジーありの未来」で考える
経費も1つずつ予測し、過去の平均とはまったく違う利益予測になる
▶ 動画の該当箇所:14:46〜
さらに経費も、1つずつ将来の水準を予測していきます。たとえば次のような考え方です(14:46〜)。
- 役員報酬:人件費800万円ぐらいの人を役員として1人送り込めば会社が回りそうだから、800万円で計算し直す
- 給与手当:このご時世なので、賃上げをして1億3,500万円ぐらいで見ておく
- 広告宣伝費:売上を回復させるために使いすぎているところがあるので、今後は昔より少し高めの5,000万円くらいで足りるだろう
- 交際費:今の社長の遊びの費用も結構入っているようなので、実際には年間120万円ぐらいで十分だろう
その結果として、「コロナが完全に終わって、自分たちが経営を引き継いだら、4,600万円ぐらいは稼げるのではないか」という予想になります。過去の平均値の130万円とは、大きな差が出ました(15:30〜)。
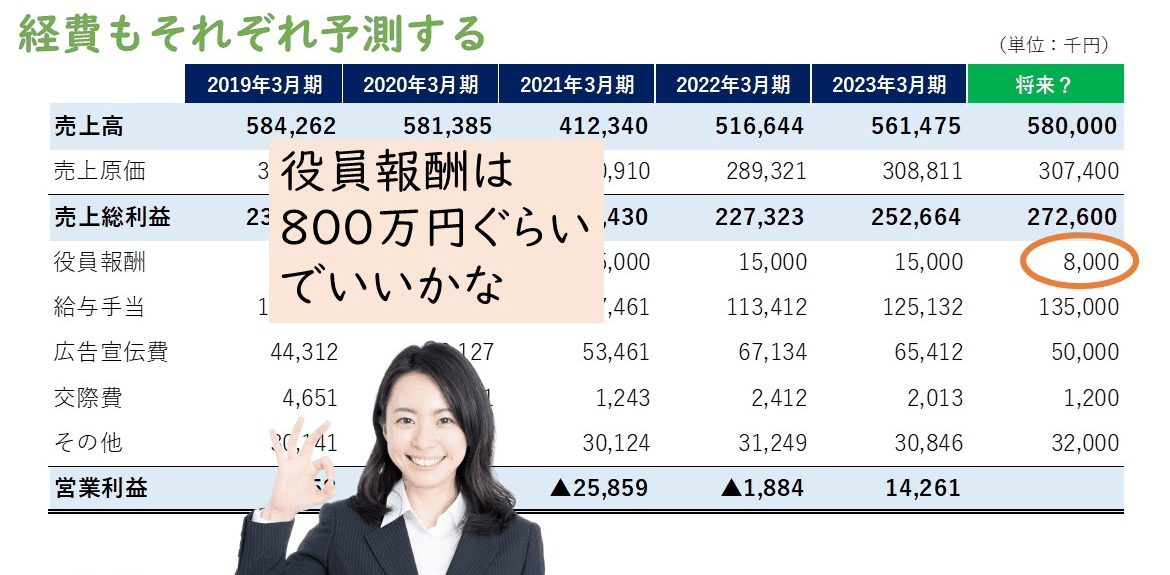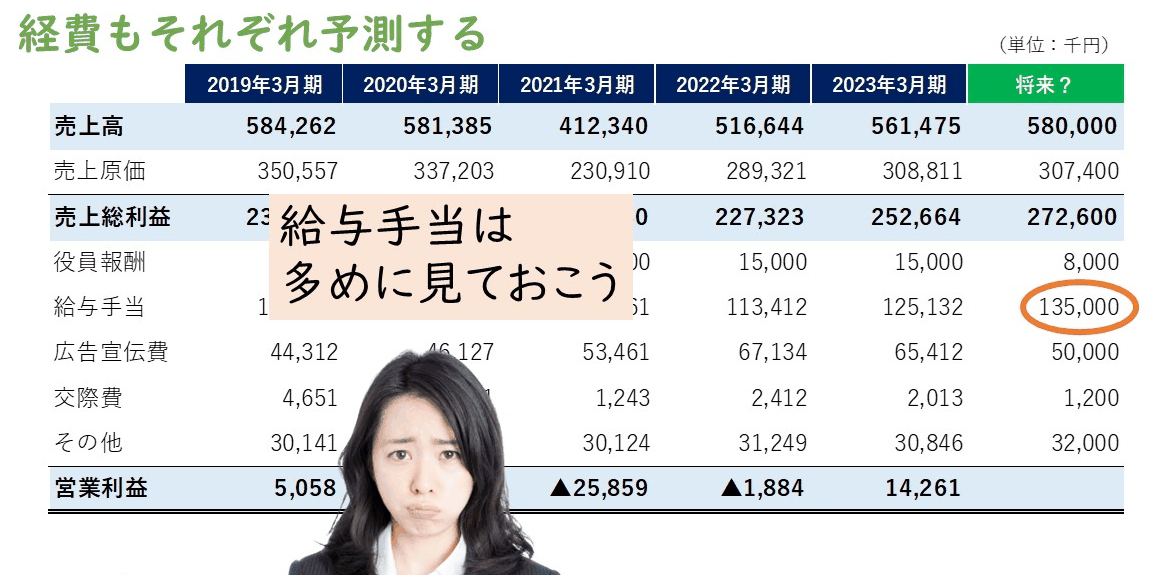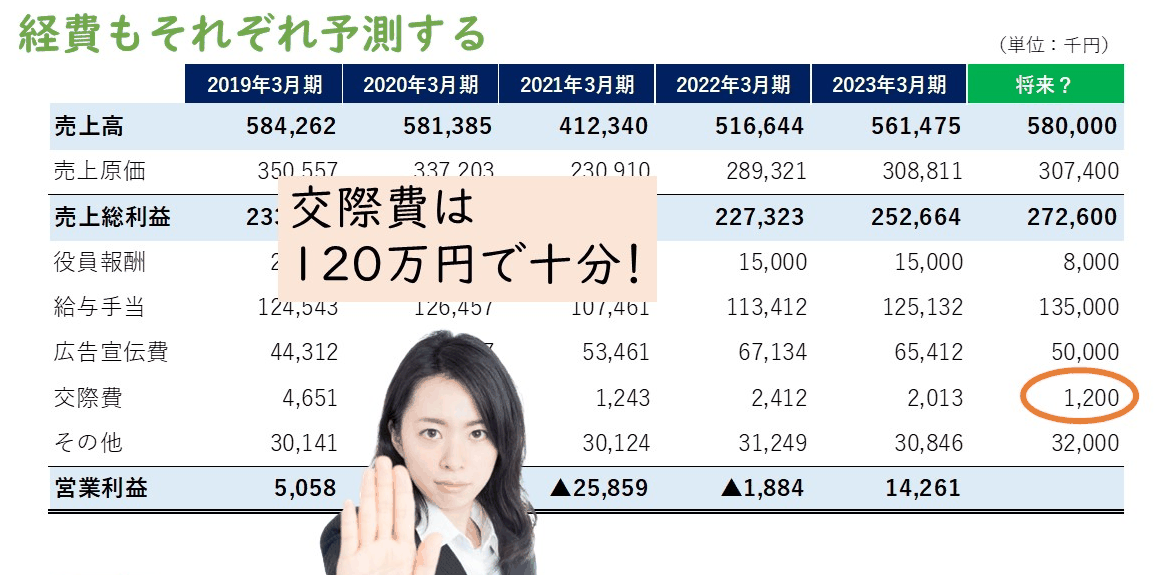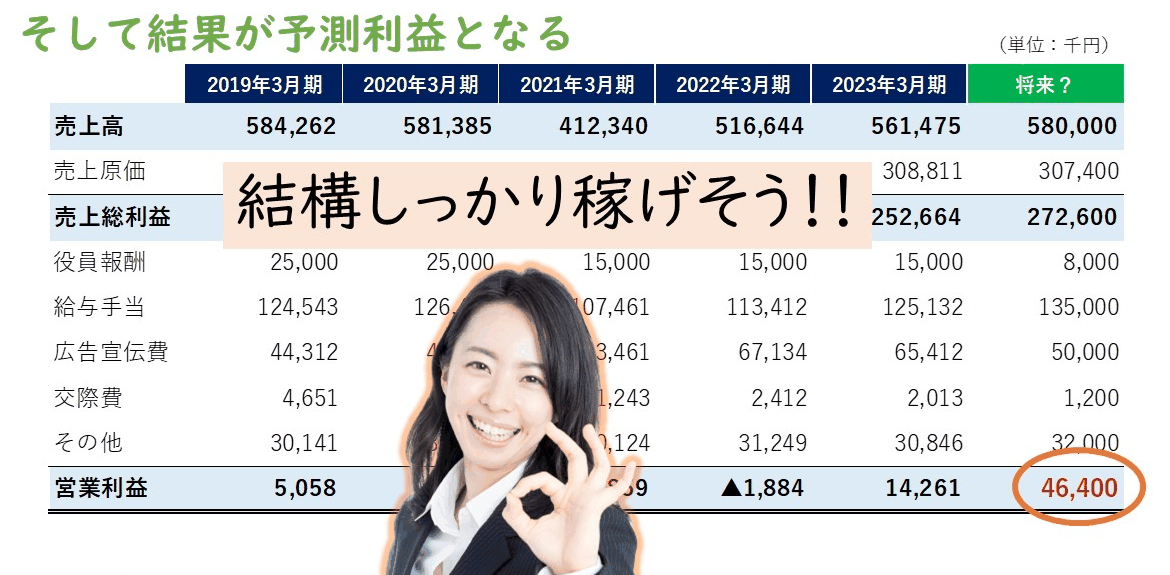
経費を1つずつ予測していくと、将来の営業利益は約4,600万円の予想になる
4.M&A価格は、買い手の主観で決まる
▶ 動画の該当箇所:11:09〜
どんなに根拠を積み上げても、将来の利益は誰にも分からない
▶ 動画の該当箇所:15:49〜
このように、買い手はそれなりに根拠を持って将来の利益を予測します。しかし、どんなに緻密に根拠を立てても、予想は予想です。本当にコロナ前の売上に戻るのかは分かりませんし、期待どおりのシナジー効果が生まれるかも、やってみないと分かりません。「たぶんこうなるだろう」という予測はできても、「絶対にこうなる」という保証は誰にもできないのです(15:49〜)。
根拠を積み上げても、未来のことは誰にも分からない
将来の利益が分からなくても、自分なりに予想し、勝算を立て、覚悟を決めて勝負しなければ、投資はできません。経営者であれば、これまでそうした賭けを何度もしてきたはずです。それとまったく同じことが、M&Aの値決めにも求められています(11:45〜)。
未来が分からなくても、自分なりに予想して勝負するのが投資であり経営
だからこそ、買い手が行う将来予測は、とても主観的なものになります。全員が同じ予測になることはあり得ず、人それぞれ違った主観的な予測になります(16:23〜)。
同じ会社を見ても、将来の予測は人によって違う
投資のリスクを負う買い手は、必ず自分の主観で勝負する
▶ 動画の該当箇所:16:37〜
投資のリスクを背負う買い手は、必ず自分の主観で勝負します。ほかには誰も、予測の責任を取ってくれないからです(16:37〜)。
予測の責任を取ってくれる人はいないので、買い手は自分の主観で勝負する
売り手も、仲介業者も、公認会計士も、どんなコンサルタントや経済学者も、「絶対にこうなる」と断言できる将来予測は立てられません。どんなに根拠を積み上げて「客観的に、合理的に予測した」と言っても、どこかに必ず主観が混じっています。そして、その予測を信じて外れたときの損害を被るのは、買い手です(16:51〜)。
他人の予測が外れても、その損害を負うのは買い手
だから買い手は、自分が主観的に立てた将来予測で投資判断をします。他人の予測は、意見として参考にすることはあっても、うのみにすることはありません(17:21〜)。
他人の予測は参考にしても、判断するのは当事者である買い手
M&Aの価格を決める権限は買い手にあり、その判断は主観的
▶ 動画の該当箇所:17:43〜
つまり、M&Aの価格には、買い手の主観的な将来予測が大きく反映されます。ほとんどそれで決まると言ってもよいほどです(17:43〜)。
そして、前回の動画(高く売るM&A体系講座#1)でお伝えしたとおり、M&Aで具体的な価格を決める権限は、投資のリスクを背負っている買い手が持っています。ということは、M&Aの価格は、買い手の主観で決まるということです(17:54〜)。
5.M&Aで買い手の値付けがバラバラになる理由
▶ 動画の該当箇所:18:14〜
冒頭の実例で、買い手5社の提示額がバラバラになった理由は、もうお分かりだと思います。買い手の値付けがバラバラになるのは、買い手の価値判断が極めて主観的だからです。一言で言えば、それ以外にありません(18:31〜)。
価値判断が十人十色になる理由を、具体的に見ていきます。
業界の将来性やその会社の伸び方は、人によって見方が違う
▶ 動画の該当箇所:18:56〜
同じ業界であっても、今後伸びる成長産業だと考える人もいれば、停滞していく斜陽産業だと考える人もいます。正解が分かるのは何年も先です(18:56〜)。
また、ほとんどの人が成長産業だと考えていても、どのくらい伸びるのかについて統一された意見はありません。社会全体の産業の成長も、その会社がどれだけのシェアを勝ち取るのかも、分かるはずがないのです(19:13〜)。
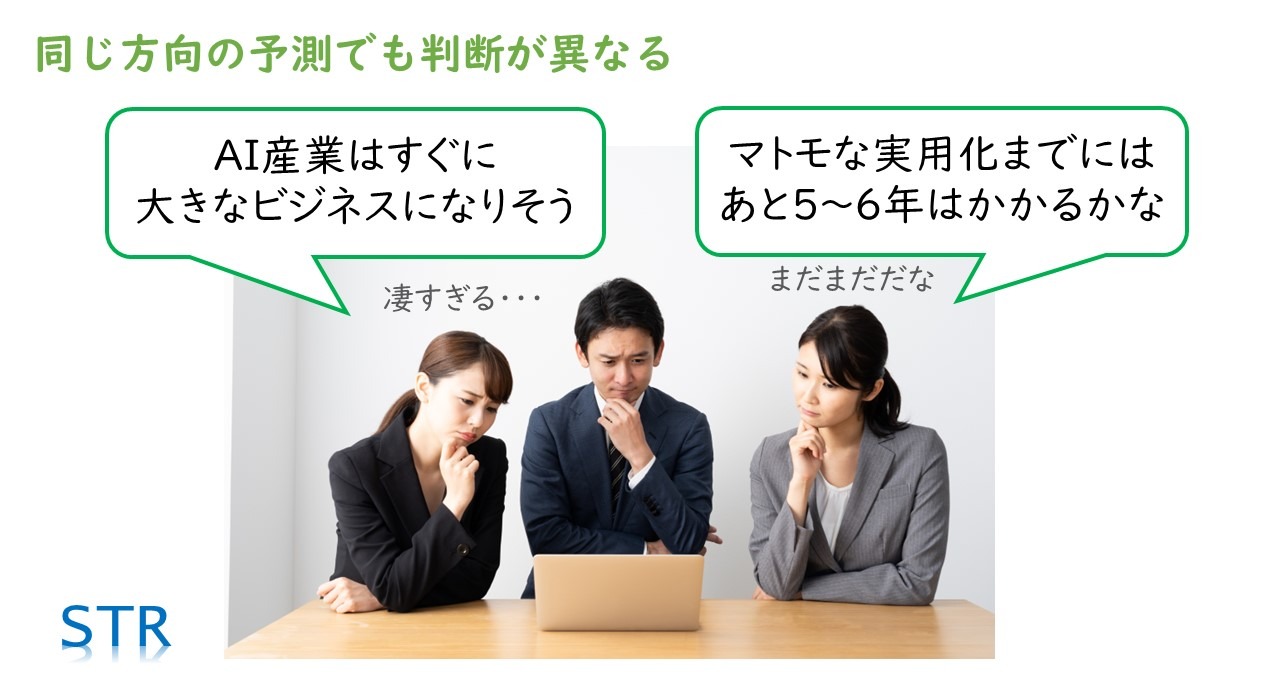
成長産業という見方は同じでも、どのくらい伸びるかの予測は人によって違う
将来予測の材料には、数字で評価できないものが多い
▶ 動画の該当箇所:19:30〜
将来予測の材料は、数字で定量的に評価できるものばかりではありません。過去の決算内容は定量的に評価できますが、それだけで将来は予測できません。その会社がお客様から選ばれている理由、事業の安定性、社員のスキル、取引先の顔ぶれなど、画一的に定量評価できない材料がとても多いのです(19:30〜)。
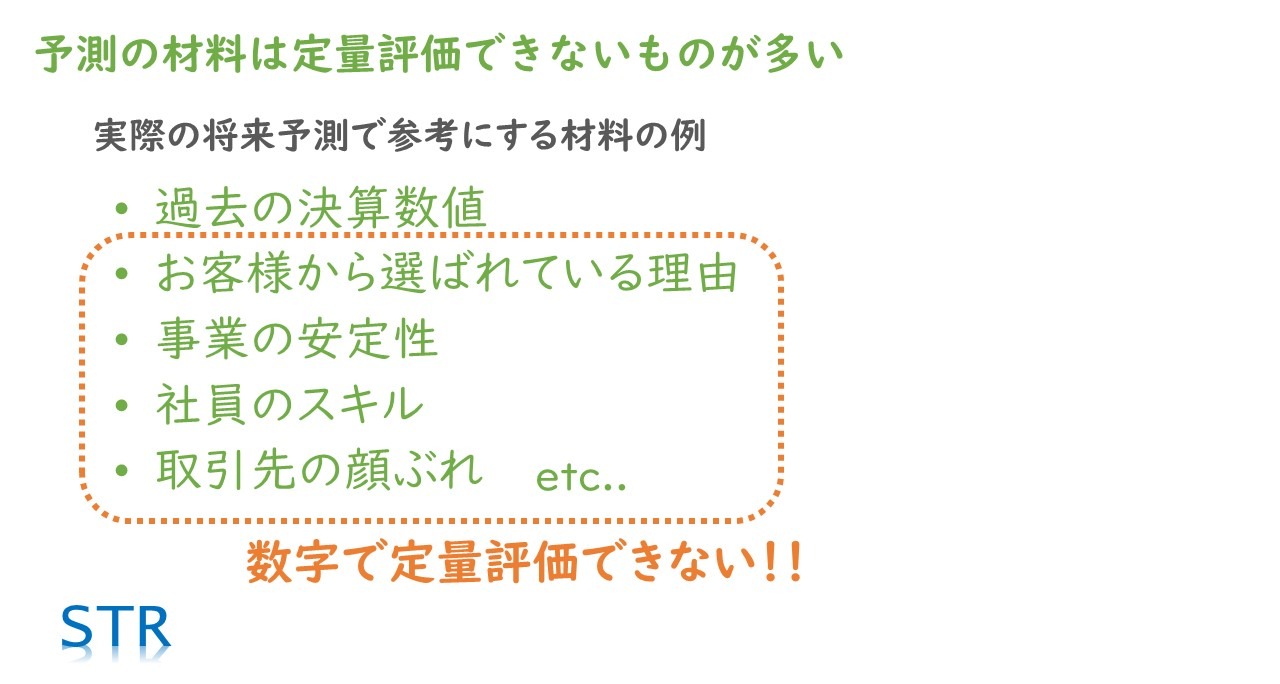
将来予測の材料の多くは、数字で定量評価できない
こうした数字で表せないものの評価は、やはり人によってバラバラになります。しかし、事業はこうした数字で表せないものが集まって動いているので、将来の利益を予測するうえで欠かせない材料です。だから、結論である価値判断も、十人十色でバラバラになります(20:05〜)。
数字で評価できないものは、人によって評価が分かれる
シナジー効果は、買い手が変わればまったく違う予測になる
▶ 動画の該当箇所:20:30〜
もう1つ、M&A特有の大きな波乱要素として、シナジー効果があります。シナジー効果は、買い手と対象会社の組み合わせによる相乗効果なので、買い手が変われば、まったく違うシナジーの予測になります(20:30〜)。
シナジー効果の見込みは、買い手によってまったく違う
こう考えると、みんなが同じような価値判断になるはずがありません。M&Aには、「相場」と呼べるようなものは存在しないのです(20:52〜)。
シナジーを提示価格に織り込むかどうかも、買い手によって違う
▶ 動画の該当箇所:21:07〜
すべての買い手が、シナジー効果を価格提示に織り込んでくれるとは限りません。シナジーをまったく価格に反映しない買い手もいて、この点も買い手によって判断がバラバラです(21:07〜)。
ただし、買い手が買収の価値を考えるときに、シナジーをまったく考慮しないということはありません。ほとんどの買い手は、シナジーを生み出したくて買収するからです。この「価値」と「価格」の違いは、シリーズの次の動画で解説しています(21:24〜)。
価格に織り込まない買い手も、シナジー効果は価値判断で必ず考えている
6.M&Aの買い手の価値判断に関するよくある誤解
誤解①「公認会計士などの客観的な企業価値評価で、M&A価格が決まる」
▶ 動画の該当箇所:00:49〜
外部の公認会計士などを雇って客観的な企業価値評価をしてもらい、それで値決めをしている買い手は、ほとんどいません。外部の専門家による客観的な企業価値評価は、M&Aの値決めには使えないのです(00:49〜)。
外部の専門家による客観的な企業価値評価は、M&Aの値決めには使えない
価格を決めるのは、投資のリスクを負う買い手です。将来の利益は誰にも分からないので、買い手は他人の予測をうのみにせず、自分の主観的な予測で判断します(17:21〜)。
誤解②「純資産+営業利益の○年分という『相場』の計算式で、M&A価格が決まる」
▶ 動画の該当箇所:01:18〜
M&A仲介会社が「純資産+営業利益の○年分」のような簡単な計算式で出してくる株価の数字を、買い手はまったく信用していません(01:18〜)。
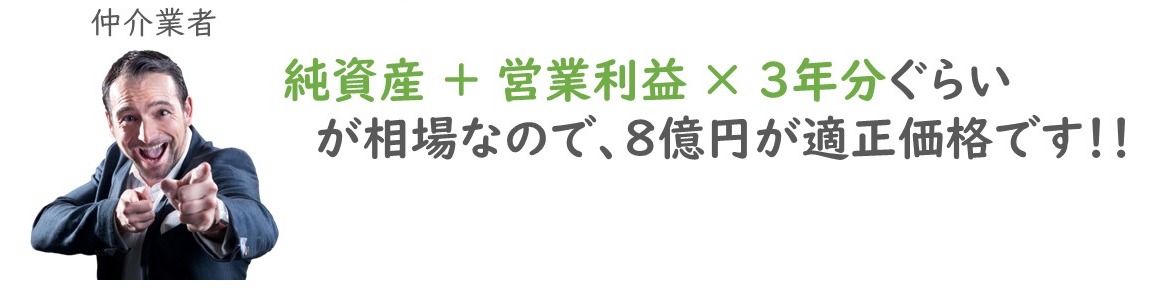
仲介業者が示す「相場」の計算式の例
たしかに、表面的には似たような計算式を値決めに組み込んでいる買い手は少なくありません。しかし、表面的には似た計算でも、その本質はまったくの別物で、計算結果もまったく別の金額になります(01:36〜)。買い手が計算式に入れるのは、自分で予測した将来の利益だからです。
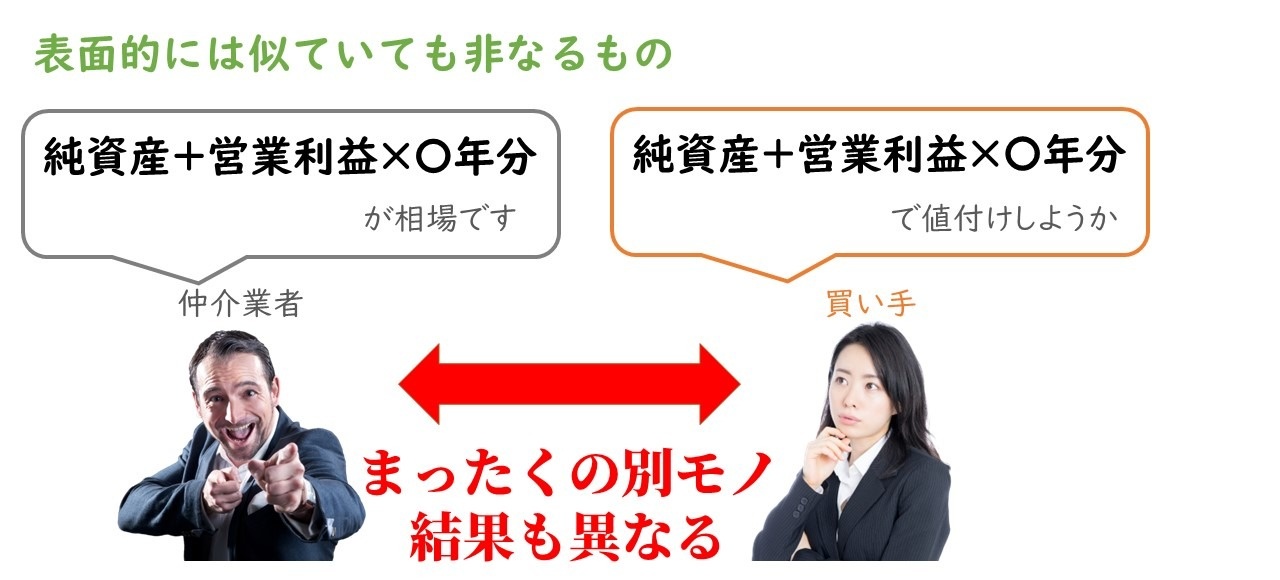
仲介業者の「相場」と買い手の値付けは、似た計算式でもまったくの別物
誤解③「過去の利益の平均が、将来の利益の目安になる」
▶ 動画の該当箇所:12:23〜
3章で見たとおり、過去5年の営業利益の平均が約130万円でも、買い手が事業の実態やシナジー効果、経費の見直しを踏まえて予測すると、将来の利益は約4,600万円という予想になることがあります(15:44〜)。投資に責任を負う買い手は、過去の平均値を将来の利益とみなすことはしません(12:45〜)。
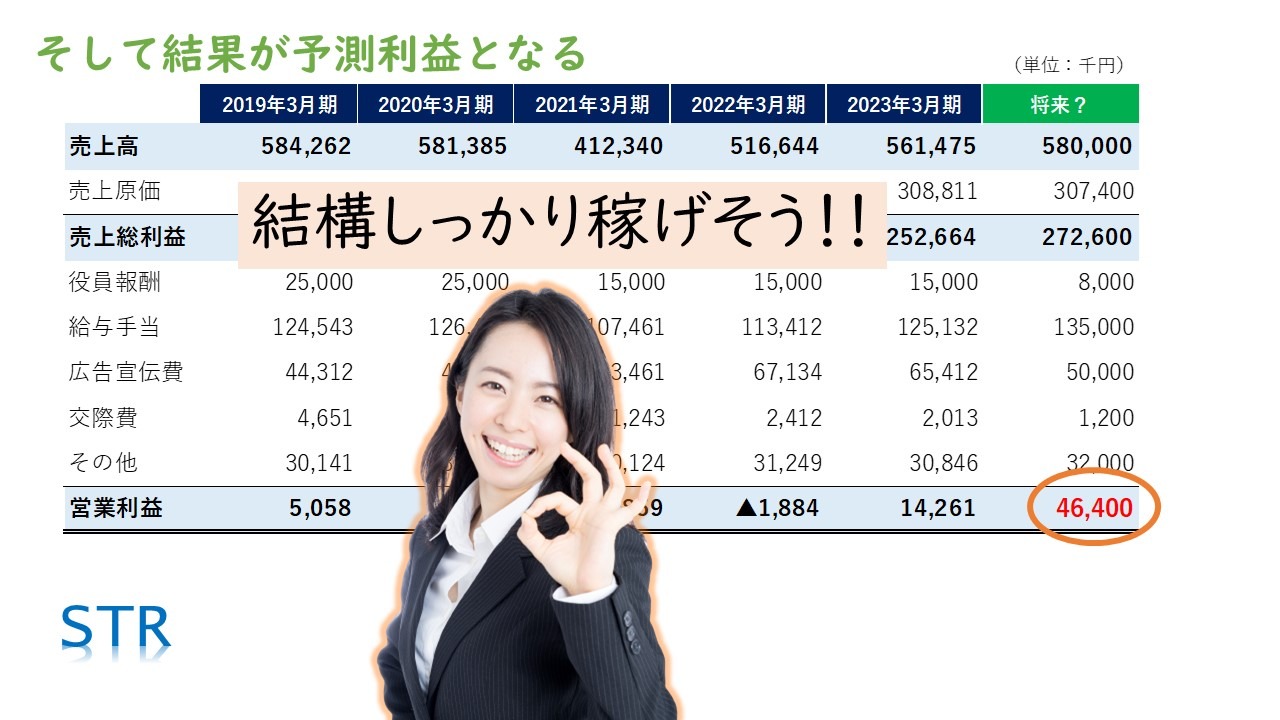
過去の平均は約130万円でも、事業の実態から予測すると約4,600万円になる
7.買い手の価値判断を踏まえて、高く売るために押さえておきたいこと
▶ 動画の該当箇所:21:43〜
ここまでの内容から、M&Aで高く売るために押さえておきたいことは、次のように整理できます。
- 買い手は「将来の利益」で会社の価値を判断している:計算式や相場ではなく、買収した後にいくら稼げるかが価値判断の中核です。
- 将来の利益の予測を決めるのは、数字の裏側にある事業の情報:赤字の原因や、売上が回復する見込みなどは、決算書の数字だけでは分かりません。
- 数字で表せない材料が、予測を大きく左右する:お客様から選ばれている理由、事業の安定性、社員のスキル、取引先の顔ぶれなどは、買い手によって評価が分かれる重要な材料です。
- M&Aに相場はない:価値判断は買い手ごとにバラバラです。同じ情報をもとにしても、提示額が1.5倍開くことがあります。
この動画の冒頭でも、買い手の価値判断の流れを知れば、高く売るために買い手に何をアピールすることが重要かが見えてくる、と述べています(04:16〜)。
買い手が高い価値判断をしてくれても、それがそのまま提示価格になるとは限りません。そこには、合理的で、かつ感情的な買い手の駆け引きがあります。この点は、シリーズの次の動画「高いM&A価格を引き出すための『買い手の心理学』【高く売るM&A体系講座③】」で解説しています(22:19〜)。M&Aの価格が決まるまでの流れと、価格を決める買い手と売り手の立場の違いは、前回の動画「高く売るM&A体系講座#1 価格が決まる流れと駆け引きの勘所を公認会計士が解説」で解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
買い手の価値判断の思考回路の要点まとめ
- 買い手は、外部の専門家による客観的な企業価値評価や、仲介業者の「相場」の計算式で値決めをしているわけではない
- 買い手がM&Aをする目的は儲けるためで、価値判断の中核は、買収後に生まれる将来の利益(キャッシュフロー)
- 計算式は買い手が納得できればよい。大事なのは、計算式に入れる将来の利益をどう予測するか
- 買い手は、過去の平均値ではなく、数字の裏側にある事業の実態やシナジー効果を踏まえて将来の利益を予測する
- 将来は誰にも分からないので予測は主観的になり、リスクを負う買い手は自分の主観で勝負する。だからM&Aの価格は買い手の主観で決まる
- 業界の将来性の見方、数字で表せない材料の評価、シナジー効果が買い手ごとに違うため、値付けはバラバラになる。M&Aに相場はない
買い手が過去の決算書から将来の利益を予測していく流れは、損益計算書の数字を1つずつ置き換えていく場面を動画で見ると分かりやすいです。
▶ 動画の該当場面(12:07〜)を見る:高く売るM&A体系講座#2「M&A価値の評価」のリアルを買収担当者が解説(23分39秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、買い手は、開示された情報をもとに将来の利益を自分で予測して、会社の価値を判断します。だからこそ、数字の裏側にある事業の実態や強みを買い手に正しく伝えるIM(企業概要書)の出来が、M&A価格を大きく左右します。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。