投稿日:2026.11.17 最終更新日:2026.11.17
合併の税金とは?適格合併と非適格合併の違いと、M&Aで「金銭対価の合併」を避けるべき理由を専門税理士が解説
この記事を書いた人

古旗 淳一
STRコンサルティング代表(公認会計士・税理士) 中小企業M&Aの専門家として、YouTubeや無料配布書籍で広くM&Aの基礎知識やノウハウを発信している。
この記事は、当社のYouTubeチャンネル「M&A顧問のSTRコンサルティング」で公開した動画の内容を、読みやすく整理してご紹介するものです。記事の途中に、動画の該当場面へのリンクを入れていますので、あわせてご覧ください。
Q. M&Aで買い手が対象会社を吸収合併し、売り手の株主に現金を渡すと、税金はどうなりますか?
A. 売買の性格が強い合併は「非適格合併」となり、対象会社の法人税と、売り手の株主の所得税が重くかかります。動画の計算例では、3億円の取引で税金が約2億3,400万円、取引額の78%にもなります。一方、買い手がいったん普通に株式を買い取り、その後で100%子会社として吸収合併すれば「適格合併」となり、合併そのものには税金がかかりません。最終的な形は同じでも、例では税金は株式売買の約5,700万円で済みます。
会社の合併は、M&Aのスキーム(手法)の1つとして紹介されることがあります。ところが合併の税金制度は非常に極端に設計されていて、正しくやれば税金を1円も発生させないことも比較的簡単にできる一方、ほんの少し手続きを間違えただけで、すさまじい税金が発生することがあります。
M&Aの売り手や買い手の方が、最低限これだけは知っておかないと、仲介業者から思わぬ提案をされて大きな損をしかねない。そんなポイントがあります。
この記事では、YouTube動画「少しのミスで税金地獄!「合併」の税制を専門税理士がわかりやすく解説」の内容に沿って、合併の税金制度の基本方針、非適格合併で発生する税金の計算の仕組み、適格合併と非適格合併の区別の方法、そして税金を抑えて合併する方法を解説します。
※この記事は、動画の公開時点(2023年1月)の税法に基づく解説です。その後の税制改正で変わる可能性があります。また、すべての個別事案に当てはまるとは限りません。実際に合併を行うときは、必ず専門の税理士にご確認ください。
合併の税金(適格合併・非適格合併)の動画と内容
- 合併の税金はなぜ極端なのか、「金銭対価の吸収合併」で税金が78%になる例(00:00〜)
- 合併の税金制度の基本設計と、適格合併・非適格合併の考え方(08:22〜)
- 非適格合併で発生する税金の計算方法(12:23〜)
- 適格合併と非適格合併の区別の方法と、よくあるミス(17:53〜)
- 税金を抑えてM&Aと合併を両立させる方法(24:37〜)
非適格合併の法人税が、未払の税金が負債に加わることで「税金が税金を呼ぶ」ように膨らんでいく様子は、計算表の数字が次々に書き換わっていく動画の14:06〜で見ると、イメージしやすいです。
1.合併の税金はなぜ極端なのか:「金銭対価の吸収合併」で税金が78%になる例
▶ 動画の該当箇所:00:25〜
M&Aの買い手が対象会社を吸収合併し、売り手に現金を渡したいケース
▶ 動画の該当箇所:00:34〜
たとえば、A社がM&Aの買い手、B社がM&Aの対象会社、B社の株主がM&Aの売り手だとします。A社はB社を買収するにあたって、子会社にするのではなく、合併でB社を取り込みたいと考えています。そして、売り手であるB社の株主に渡す対価は、A社の株式ではなくお金で渡したい。売り手も、株式ではなくお金で受け取りたい、というケースです(00:49〜)。
このとき一番自然な発想は、A社がB社を吸収合併し、合併の対価としてB社の株主に現金を交付する方法だと思います。合併では、対価として株式以外の財産を交付することもできるからです(01:15〜)。
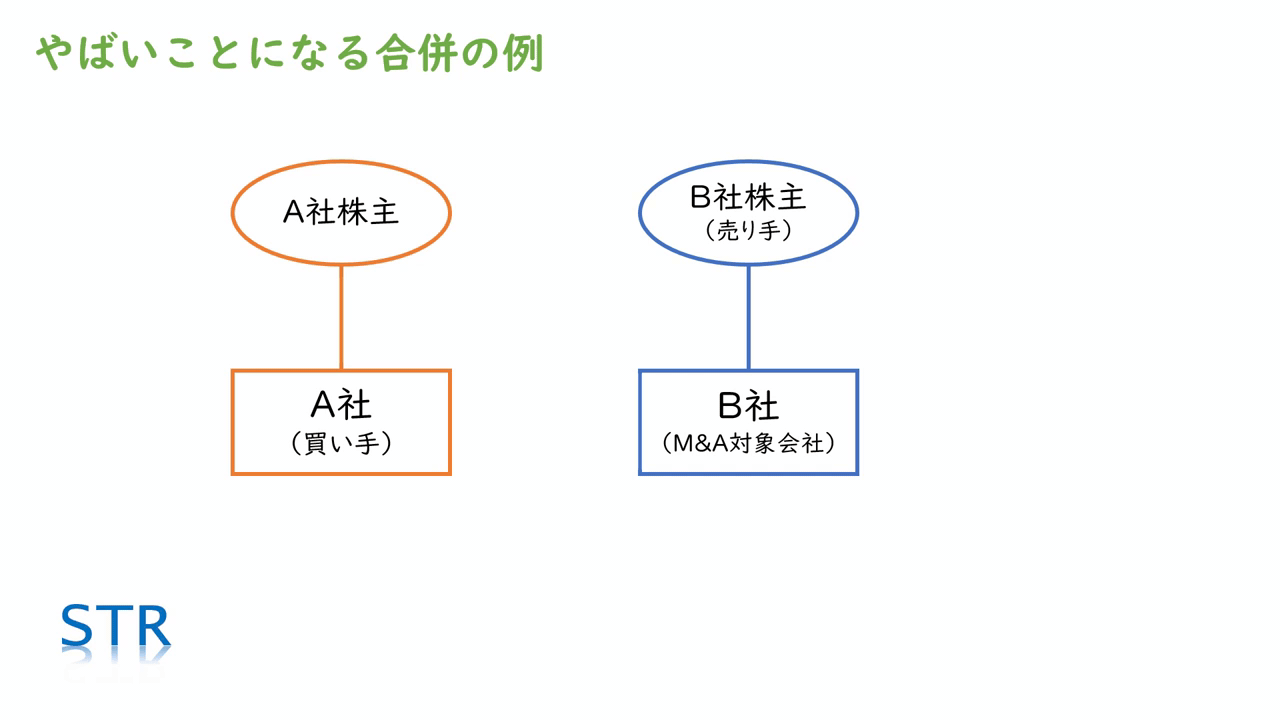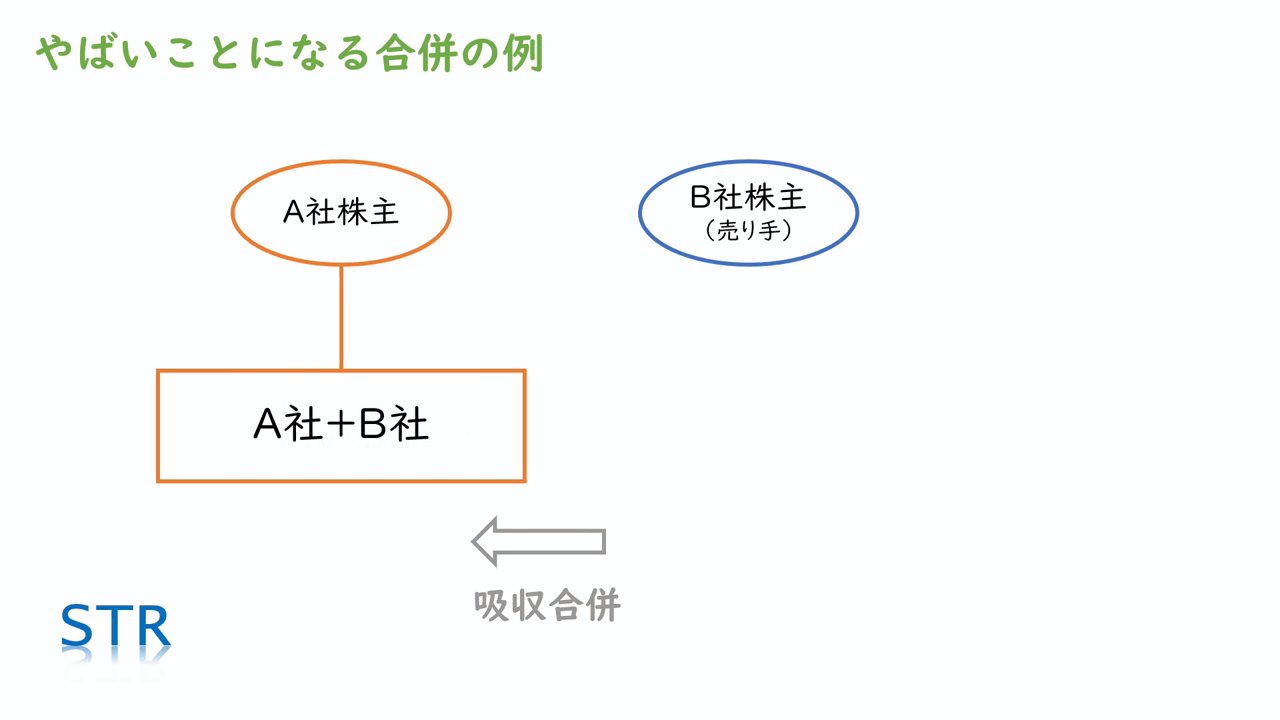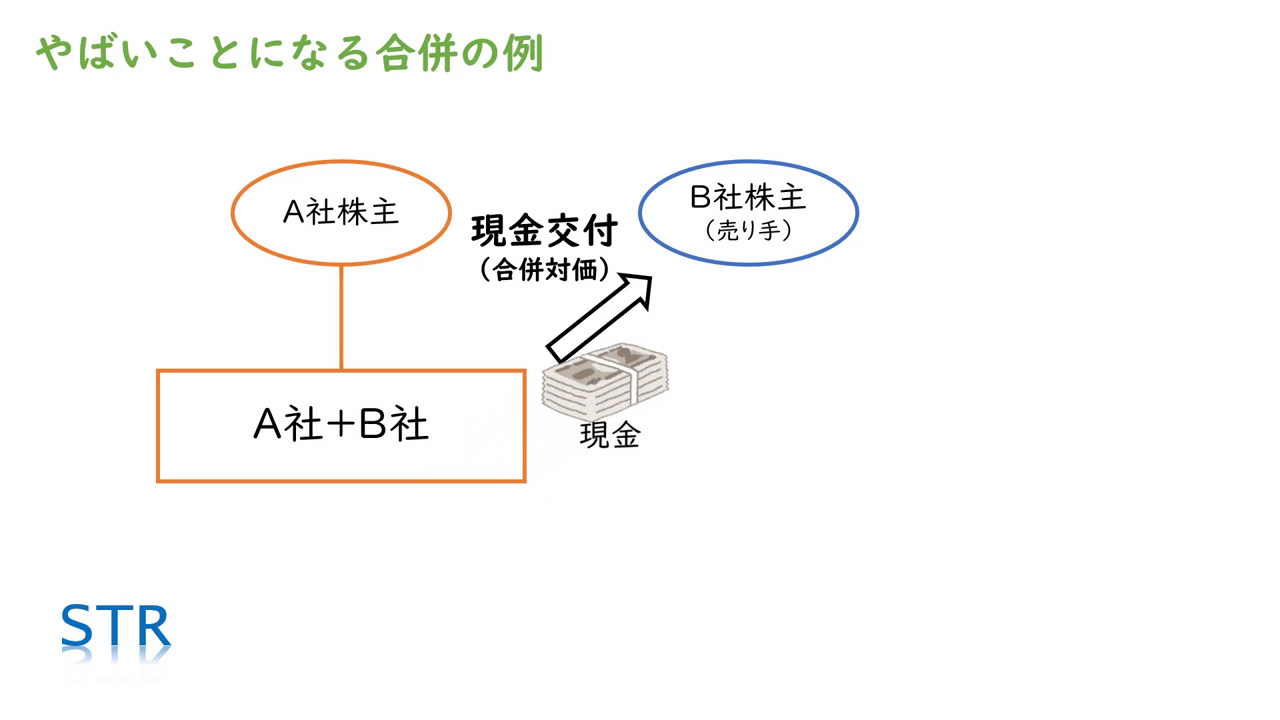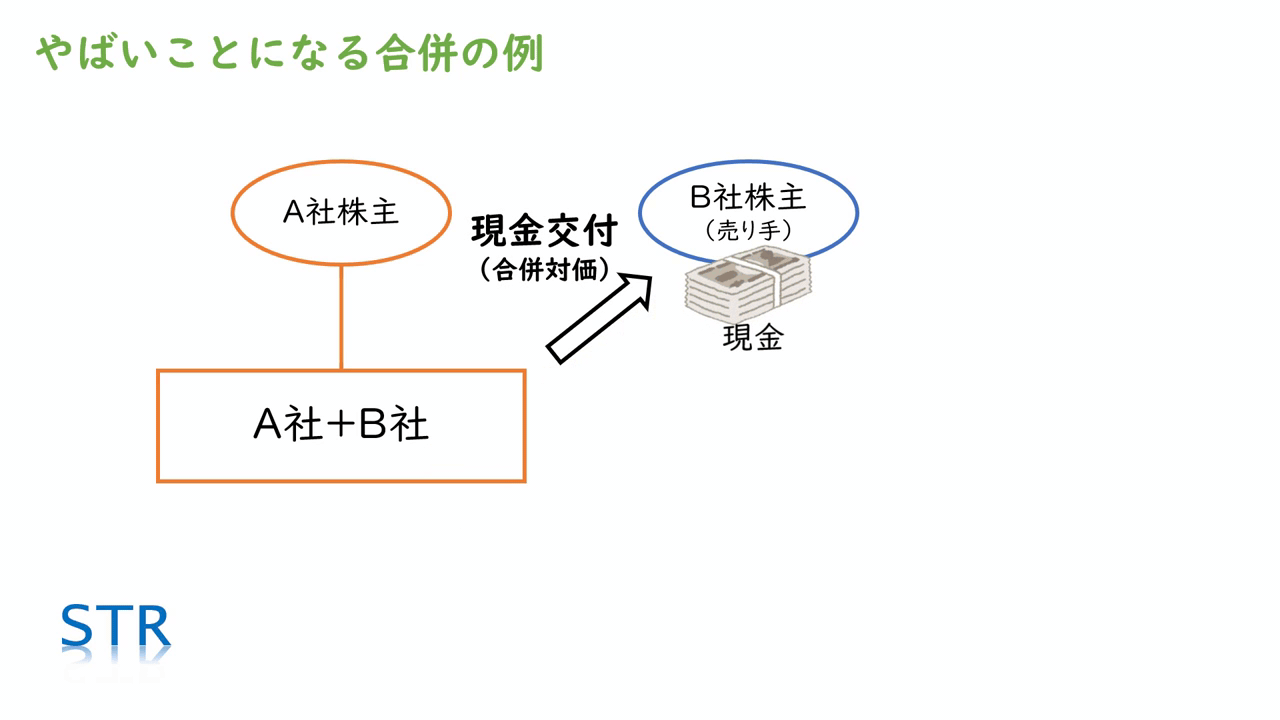
A社がB社を吸収合併し、B社の株主に現金を渡す「金銭対価の吸収合併」
実際に、このような合併を有力なM&Aスキームの選択肢の1つとして紹介しているM&A仲介会社もあります(01:39〜)。専門的には「金銭対価の吸収合併」といい、法律上はできるスキームです。しかし実務では、うっかりミス以外で、こんなことをする売り手や買い手はまずいません。理由は2つあります。信じられないほどの税金が発生すること、そしてその税金を回避する簡単な代わりの方法があることです(02:26〜)。
金銭対価の吸収合併では、3億円の取引で税金が約2億3,400万円に
▶ 動画の該当箇所:03:14〜
どのぐらいの税金になるのか、簡単な数字でざっくり計算してみます。M&A対象会社であるB社の純資産が1億円、A社からB社の株主に支払われるM&Aの対価が3億円だったとします(03:22〜)。
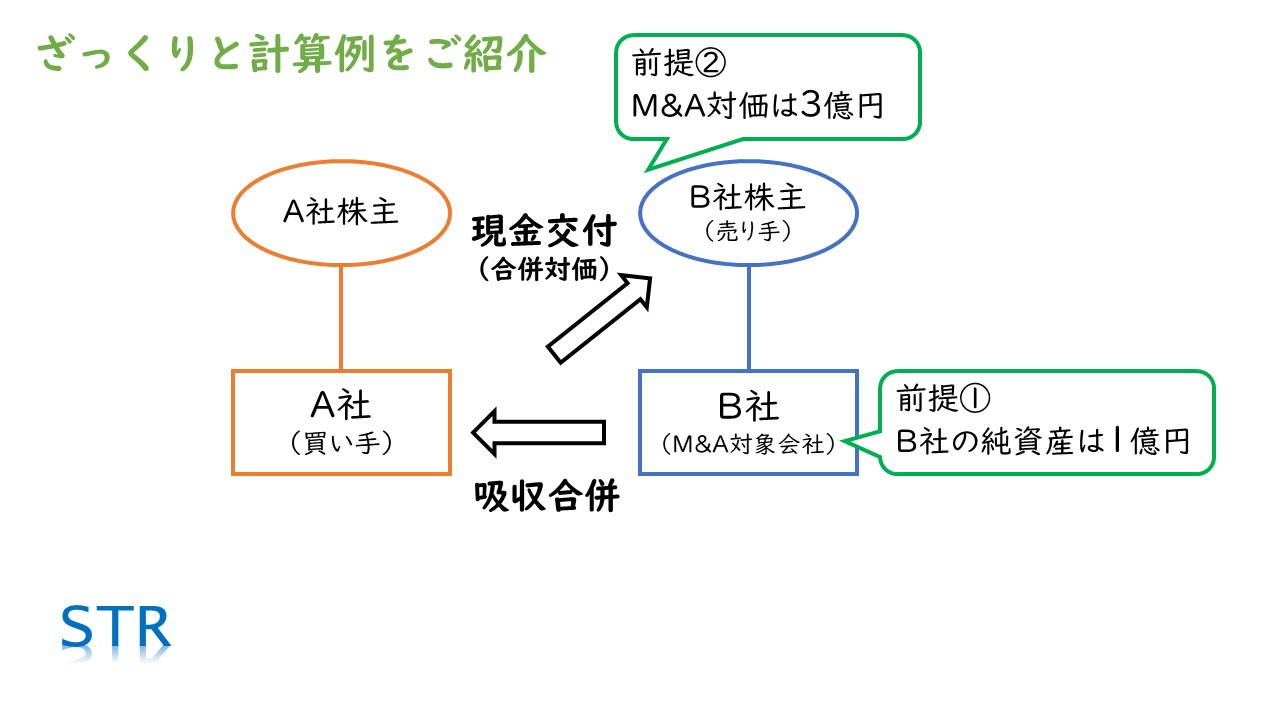
計算例の前提:B社の純資産は1億円、M&A対価は3億円
まず、B社に法人税が発生します。法人税率を30%とすると、法人税額は約8,600万円です。純資産1億円の会社を3億円で売ったのだから、利益は2億円、その30%なら6,000万円ではないかと思われるかもしれませんが、合併の場合は8,600万円もの法人税が出ます(03:38〜)。その理由は3章で説明します。
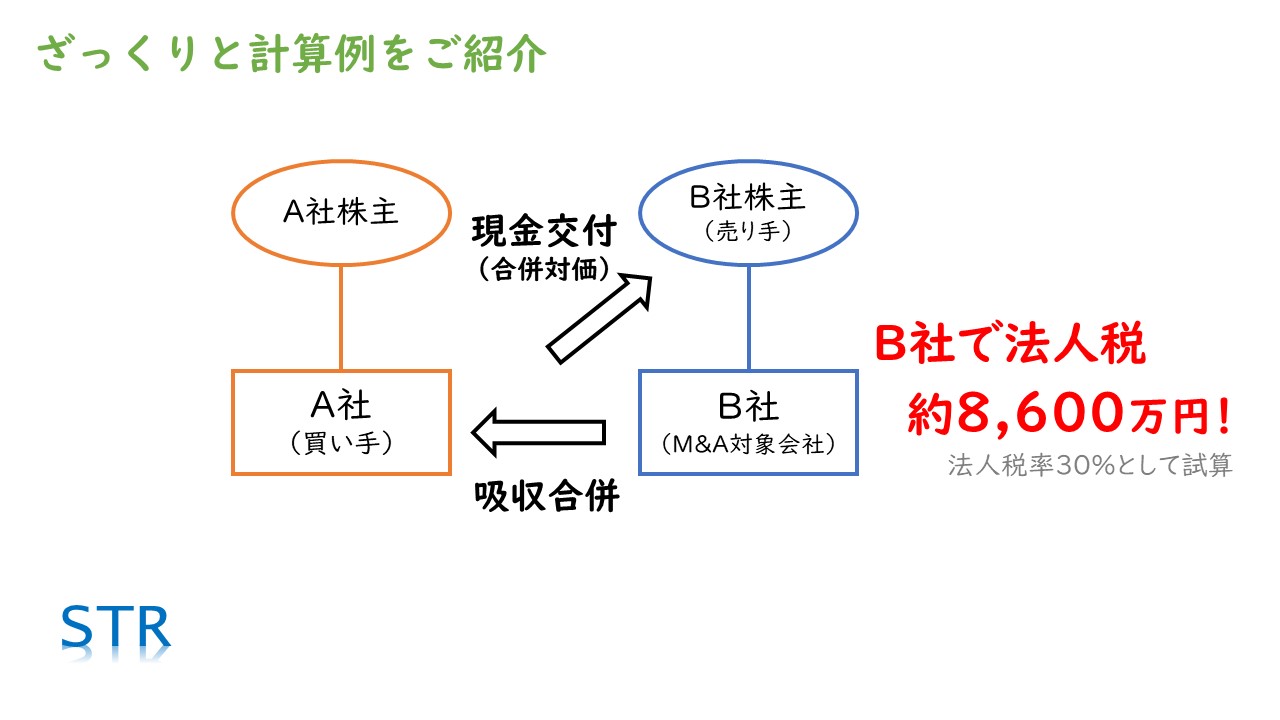
まず、対象会社(B社)に約8,600万円の法人税がかかる(動画の計算例)
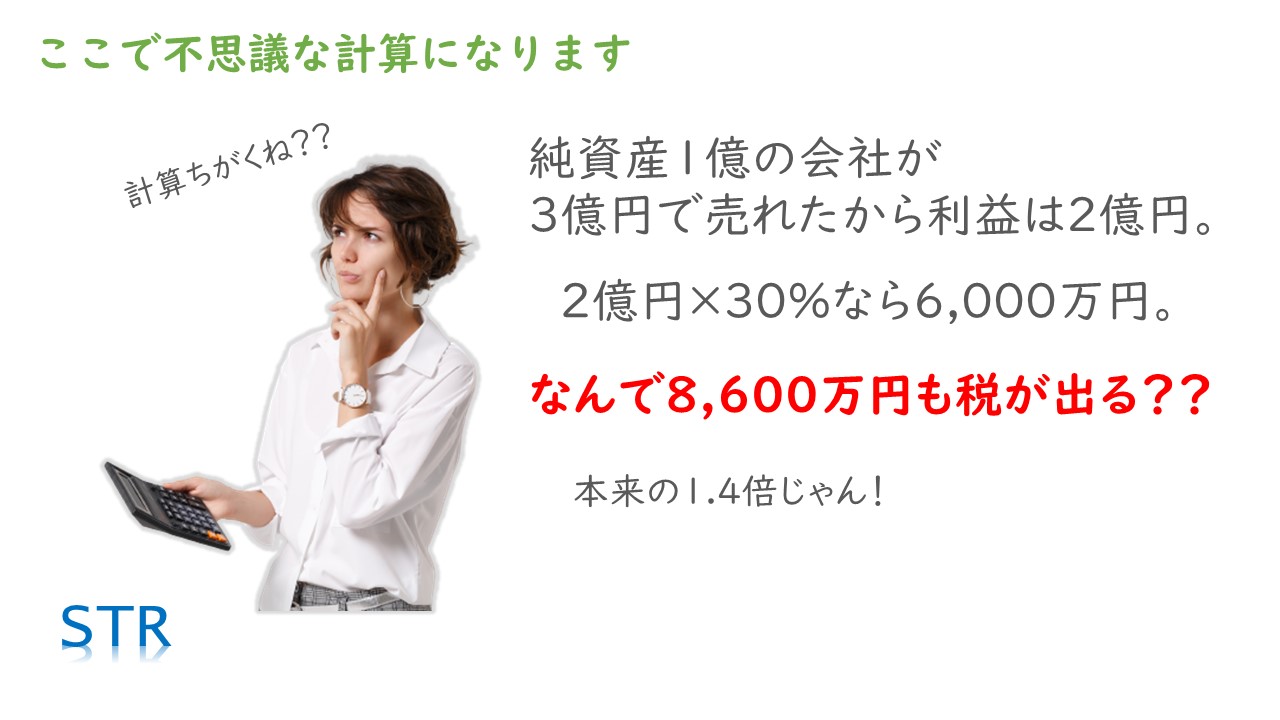
利益2億円の30%なら6,000万円のはずが、なぜ8,600万円になるのか(理由は3章で説明)
さらに、売り手であるB社の株主にも所得税が発生します。ざっくり計算すると約1億4,800万円で、受け取ったお金の半分近くが税金に消えます(04:18〜)。
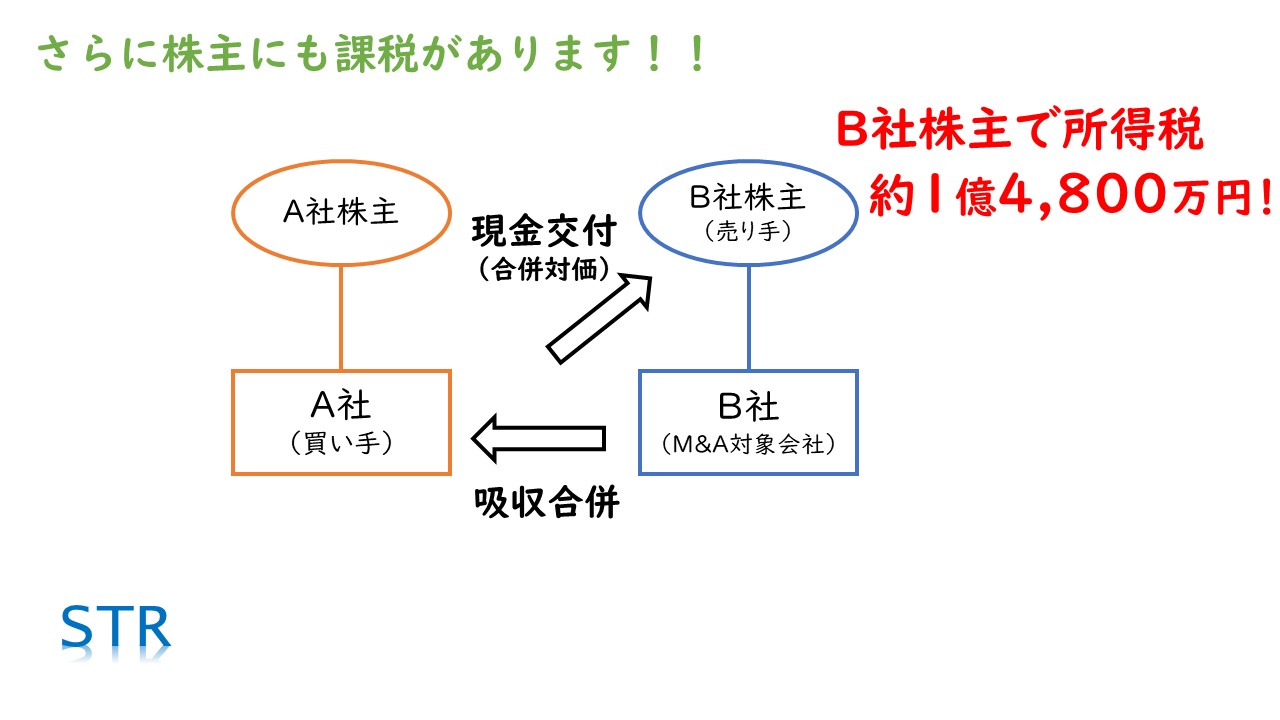
売り手(B社株主)にも約1億4,800万円の所得税がかかる(動画の計算例)
合計すると、このM&Aで発生する税金の総額は約2億3,400万円。3億円の取引のうち、78%が税金になります(04:42〜)。
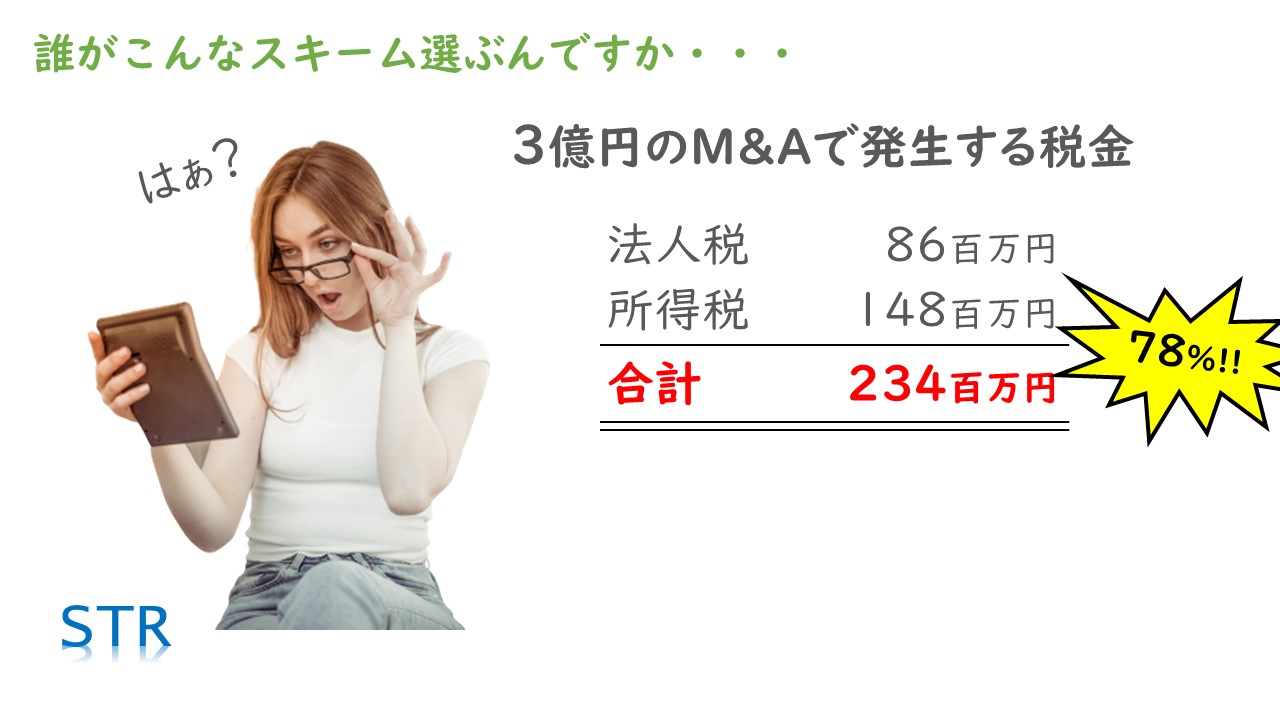
金銭対価の吸収合併では、3億円のM&Aで税金が2億3,400万円(78%)に(動画の計算例)
同じ結果でも、ひと工夫加えれば税金ははるかに安くなる
▶ 動画の該当箇所:05:34〜
とはいえ、B社をA社に吸収合併させたい、そして売り手には株式ではなくお金を渡したい、という場合は実際にあります。そのときに、必ずこれほどの税金を払わなければならないわけではありません。ひと工夫加えれば、まったく同じ結果になりながら、税金だけははるかに安く済ませるスキームがあります(05:52〜)。その方法は6章で紹介します。
2.合併の税金制度の基本方針:利益が確定していないグループ内の合併には課税しない
▶ 動画の該当箇所:08:24〜
合併の大半は、M&Aではなく同じグループ内の組織再編
▶ 動画の該当箇所:08:32〜
合併は、M&A(会社や事業の売買)に使おうと思えば使えますが、ほとんどの場合は同じグループ内の組織再編で使われます。世の中で行われている合併の99%ぐらいは、親会社が100%子会社を吸収するような合併か、100%兄弟会社同士の合併です(08:48〜)。
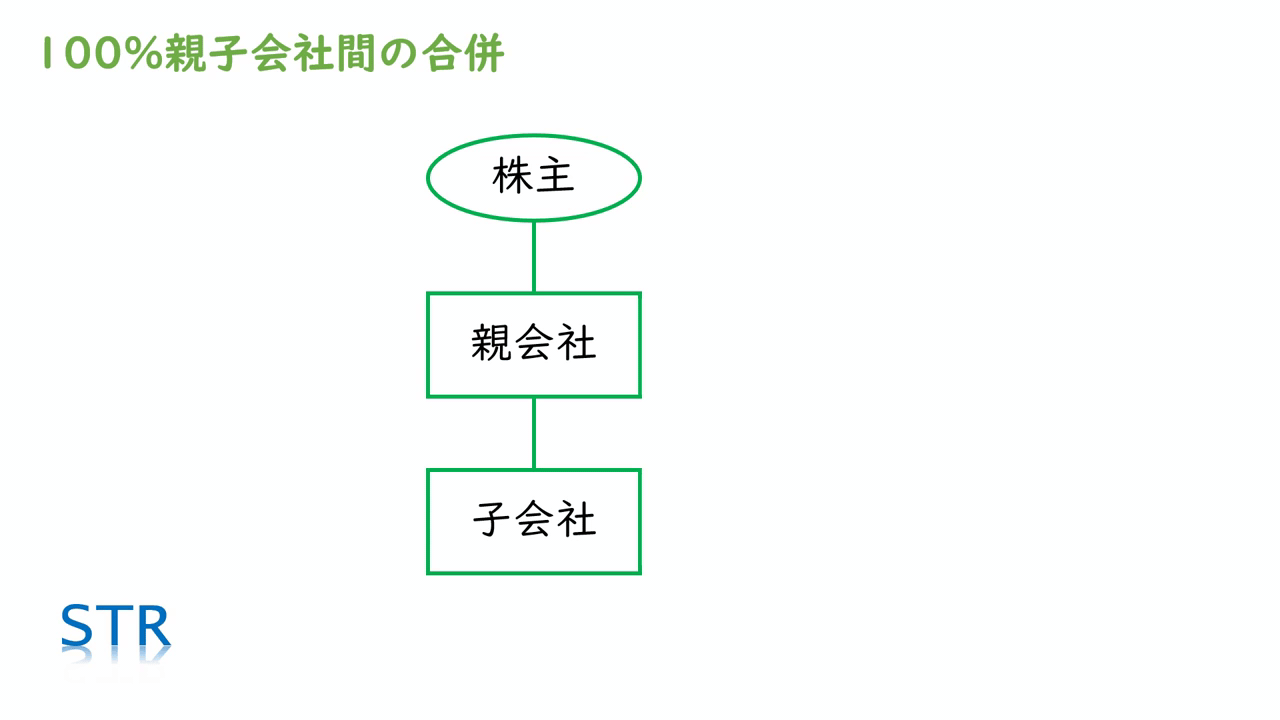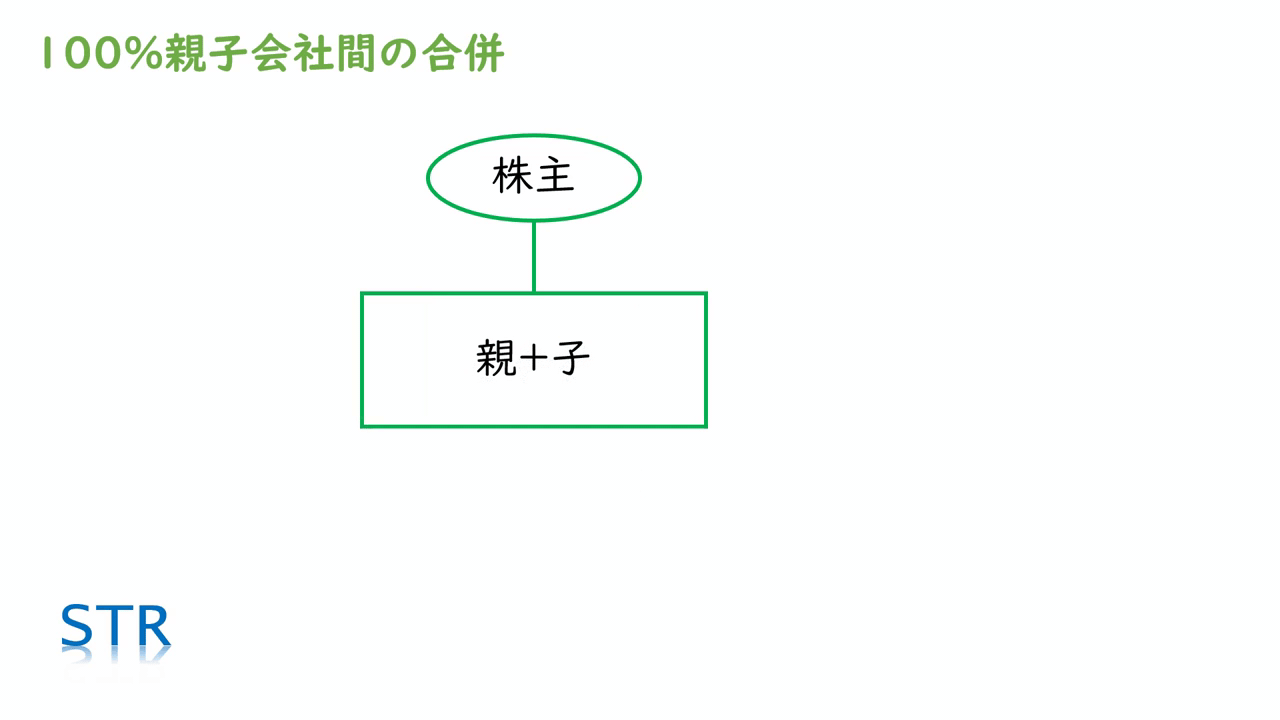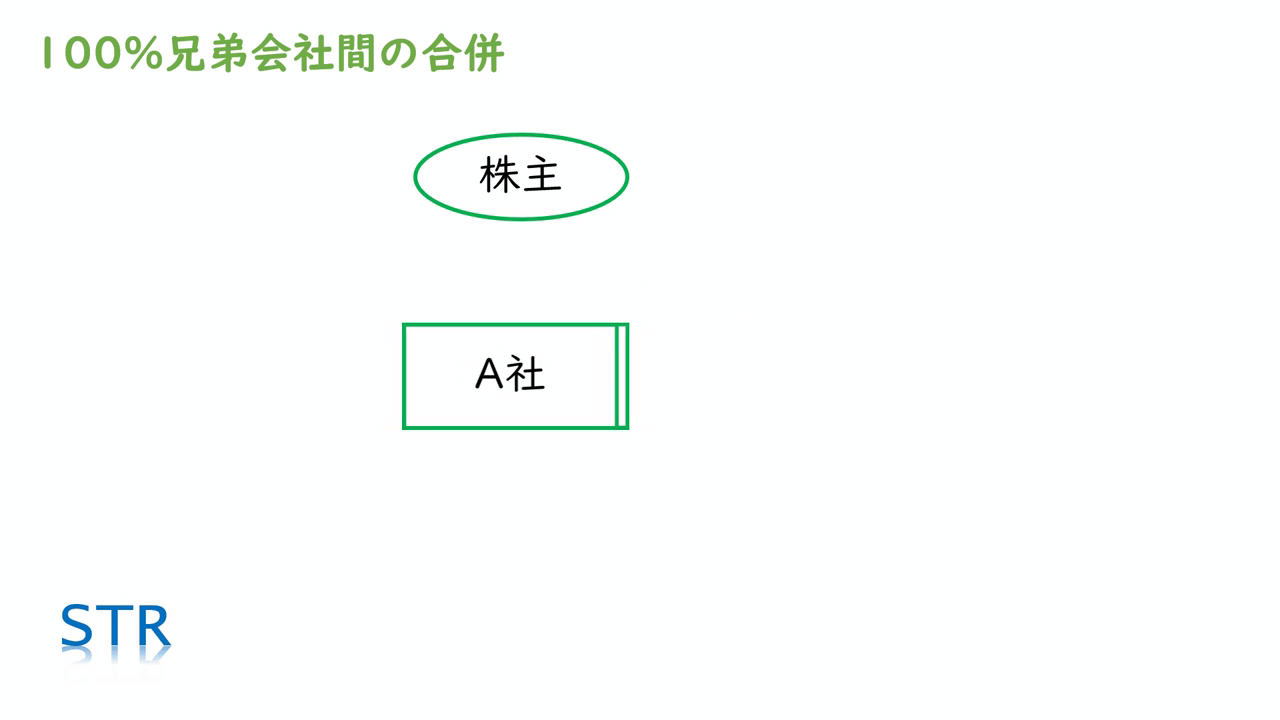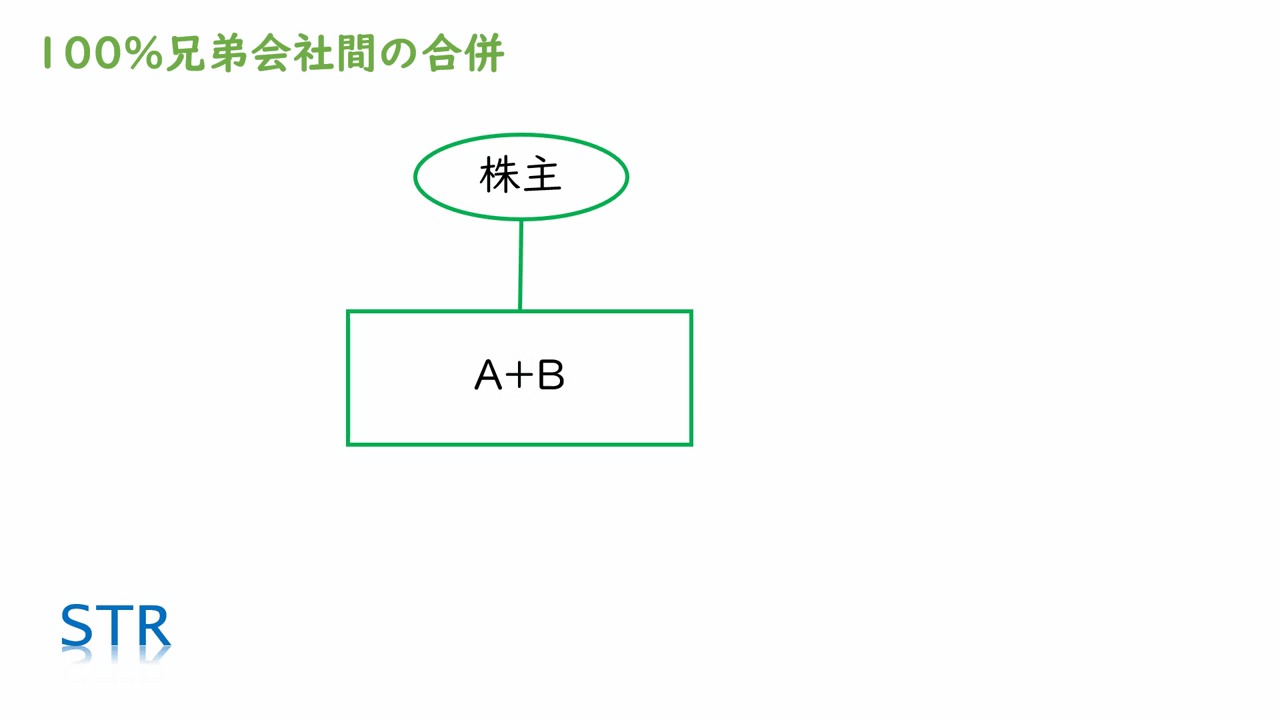
合併の大半は、100%親子会社や100%兄弟会社といった同じグループ内の組織再編
税金は「利益が確定したとき」に発生させるのが原則
▶ 動画の該当箇所:09:11〜
税金は、簡単に言えば、利益が確定したタイミングで発生させるべきものと考えられています。商品を仕入れて在庫棚に入れてある時点では税金はかからず、それが売れて利益が確定したタイミングで課税されます(09:18〜)。
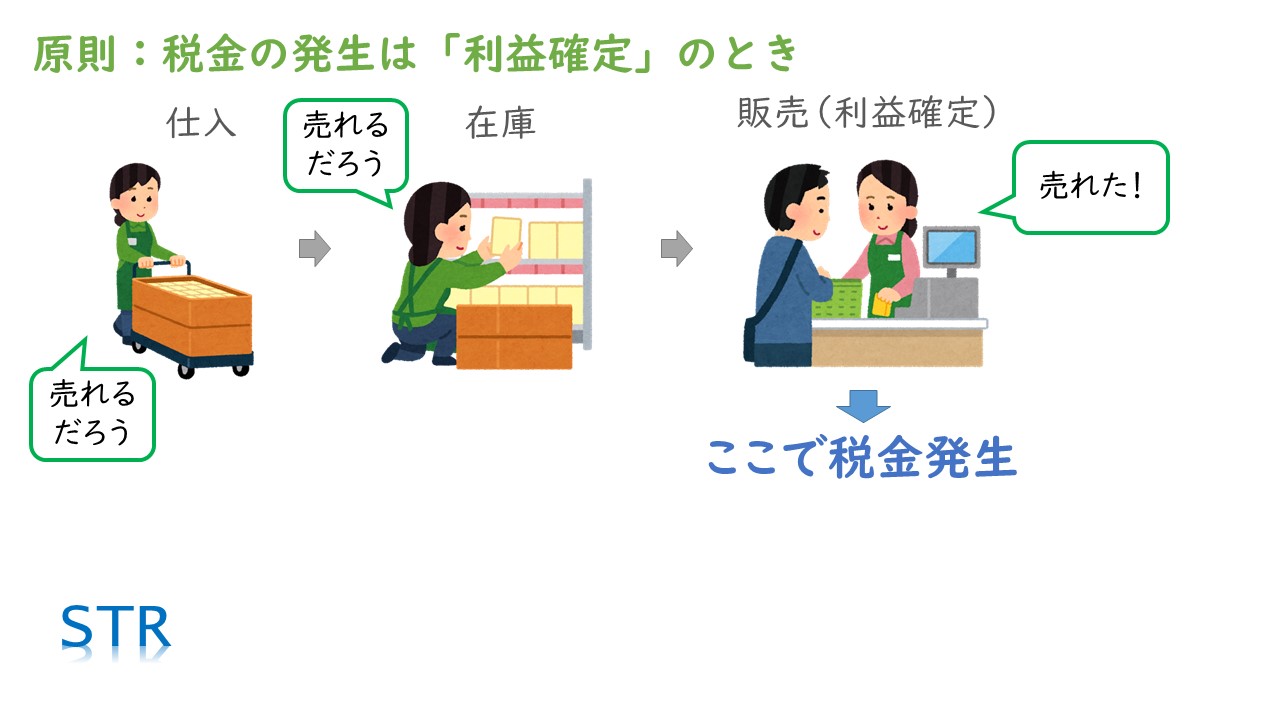
税金は、商品が売れて利益が確定したときに発生するのが原則
グループ内の組織再編としての合併は、税金ゼロでできる
▶ 動画の該当箇所:09:34〜
この観点から見ると、親会社が100%子会社を吸収合併するケースは、利益が確定したとは言えません。1つの企業グループの内部で、組織の壁をなくして一体で管理しようという話にすぎず、むしろこれから組織を再編して、もっと利益を稼ごうとしている段階です(09:42〜)。
そんなタイミングで税金を払えと言われたら、誰も合併をしなくなってしまいます。そこで、こうした合併は税金ゼロでできる制度になっています(10:06〜)。
グループ内の組織改革にすぎない合併は、無税でできるようにしている
売買の性格が強い合併まで無税にすると、税逃れに悪用される
▶ 動画の該当箇所:10:29〜
しかし、すべての合併を税金ゼロにすると、今度は悪用できてしまいます。合併はM&A(事業の売買)にも使えるからです。1章の例のように、B社を吸収合併してB社の株主に現金を渡す合併では、売り手であるB社の株主は、どう見てもB社への投資の利益が確定しています(10:38〜)。こんなケースまで税金ゼロにしたら、みんな無理やりにでも合併して、税金を逃れようとするでしょう(10:59〜)。
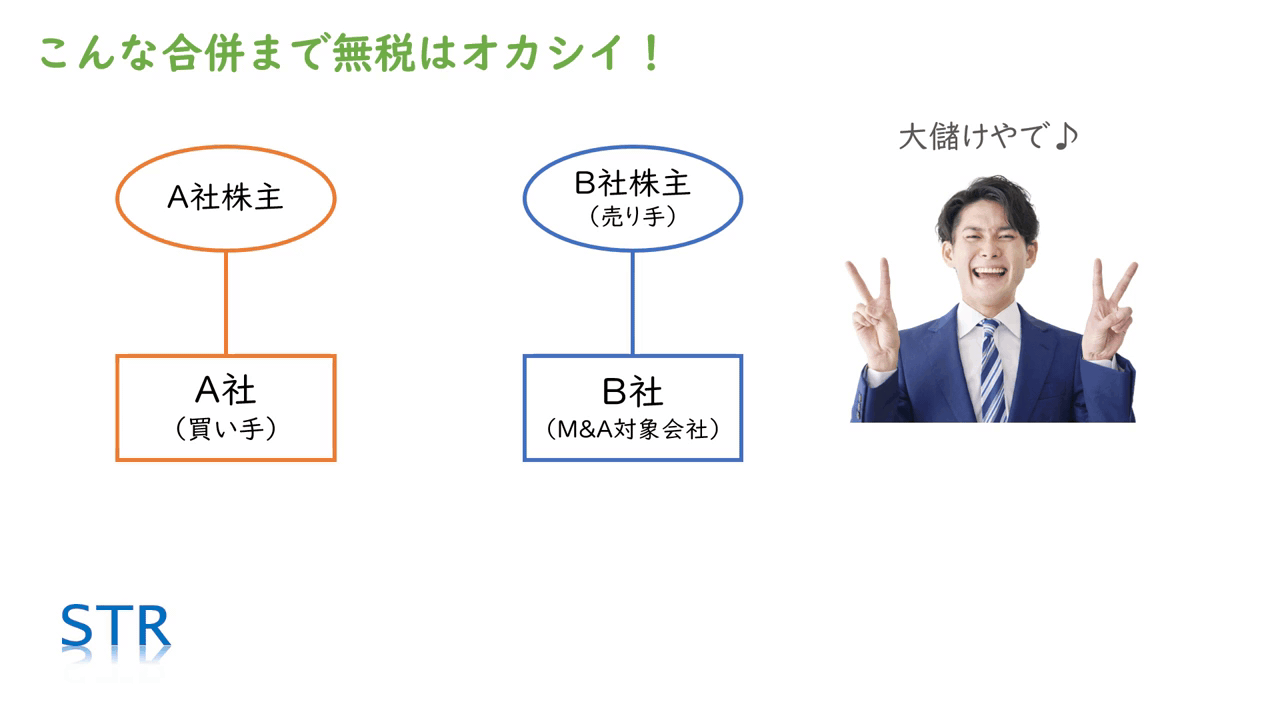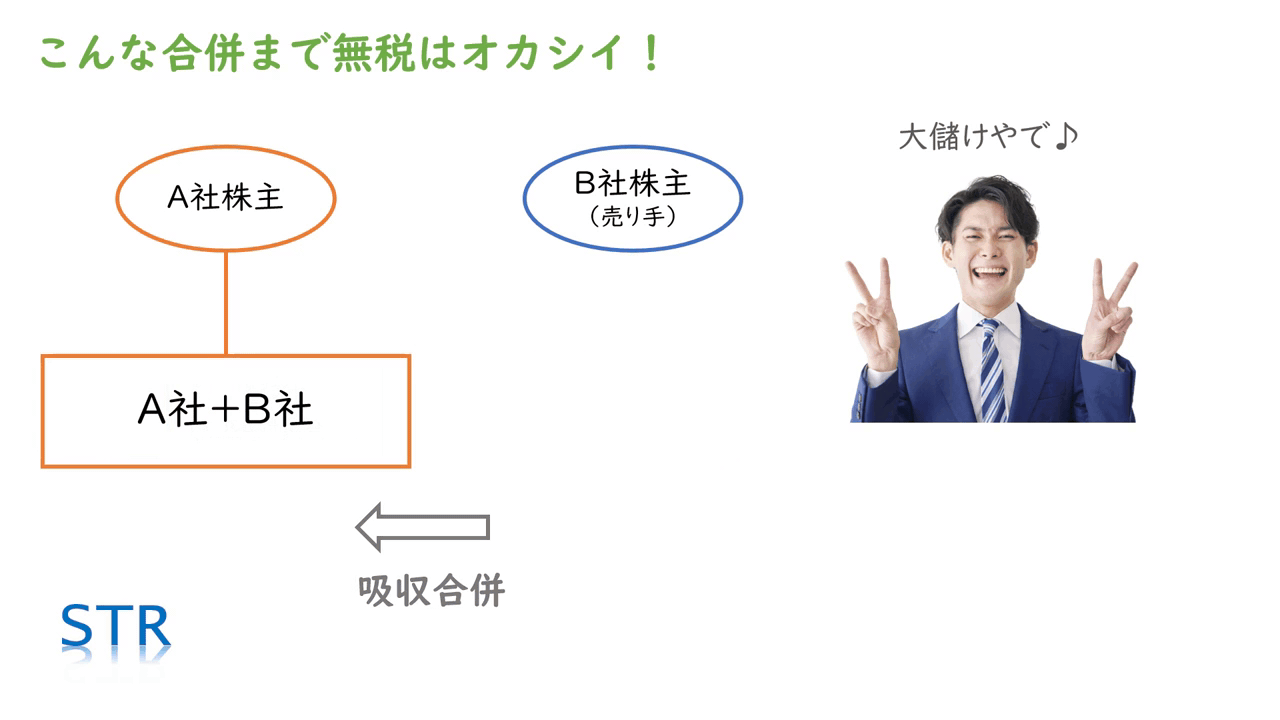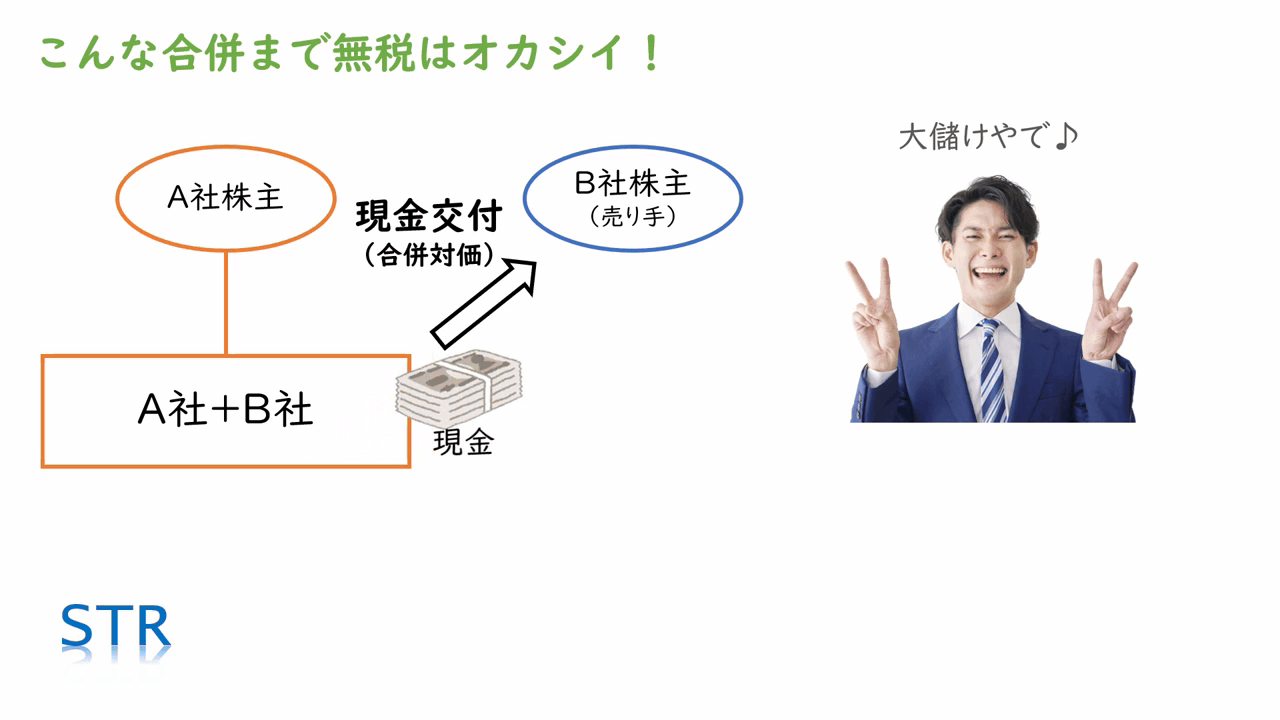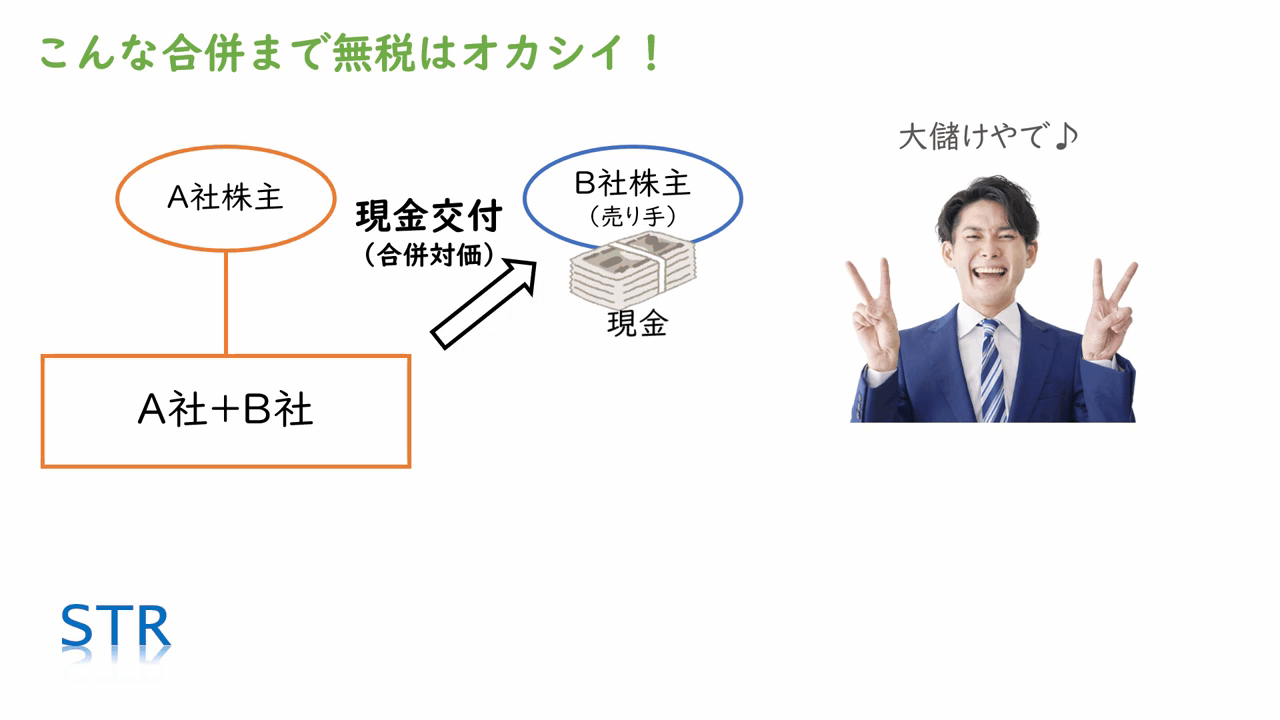
売り手が現金を受け取って利益が確定する合併まで無税にするのはおかしい
税金なしの「適格合併」と、税金ありの「非適格合併」
▶ 動画の該当箇所:11:06〜
そこで税法では、合併をその性格に応じて大きく2つに分け、税金をかけたりかけなかったりする仕組みにしています。100%親子会社同士など同じ企業グループ内の合併や、複数の企業グループの経営統合であれば、まだ利益が確定していないので税金なし。一方、事業や資産の売買の性格が強い合併であれば、税金ありです(11:14〜)。
前者の税金なしの合併を「適格合併」、後者の税金ありの合併を「非適格合併」といいます(11:47〜)。適格か非適格かで、税額が極端に変わる制度になっているのです。
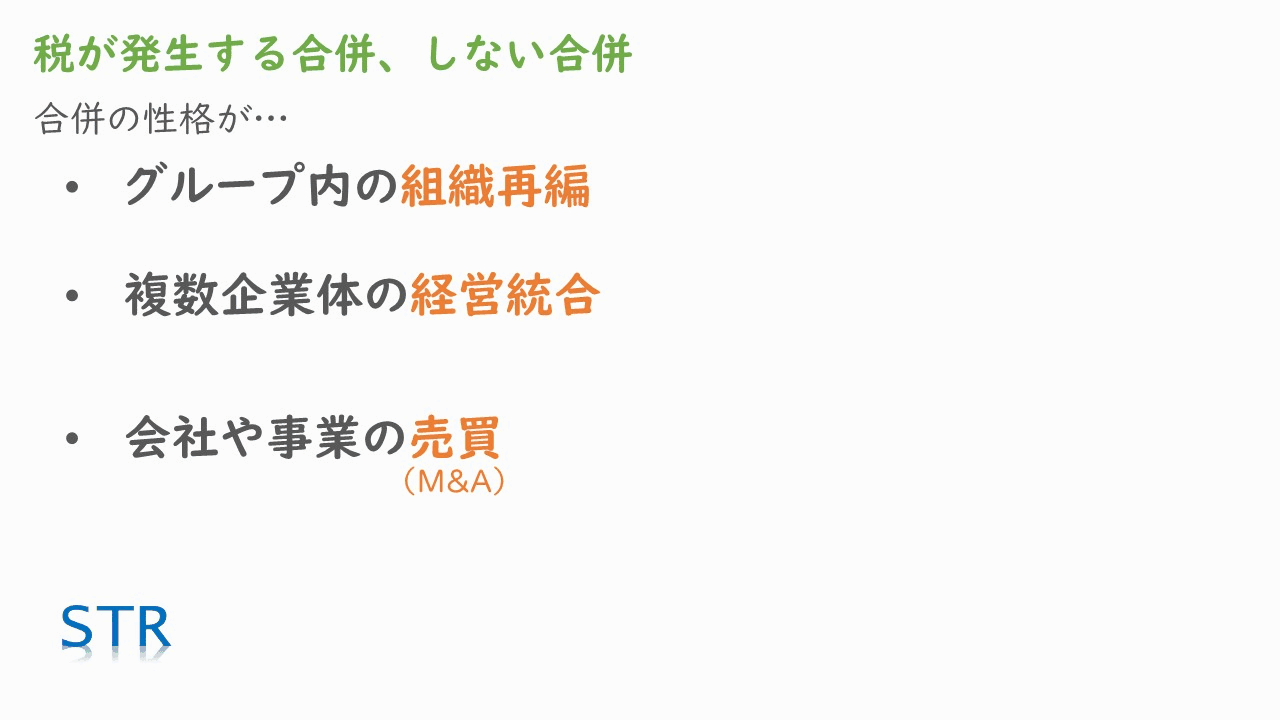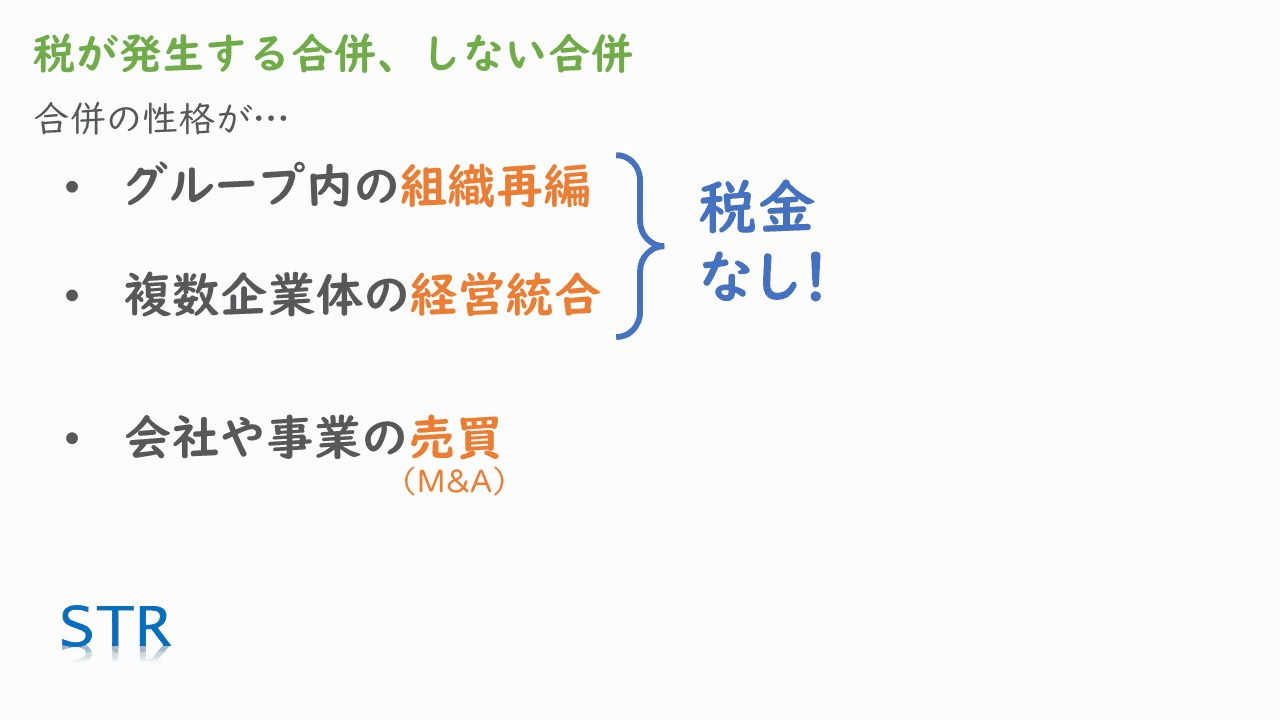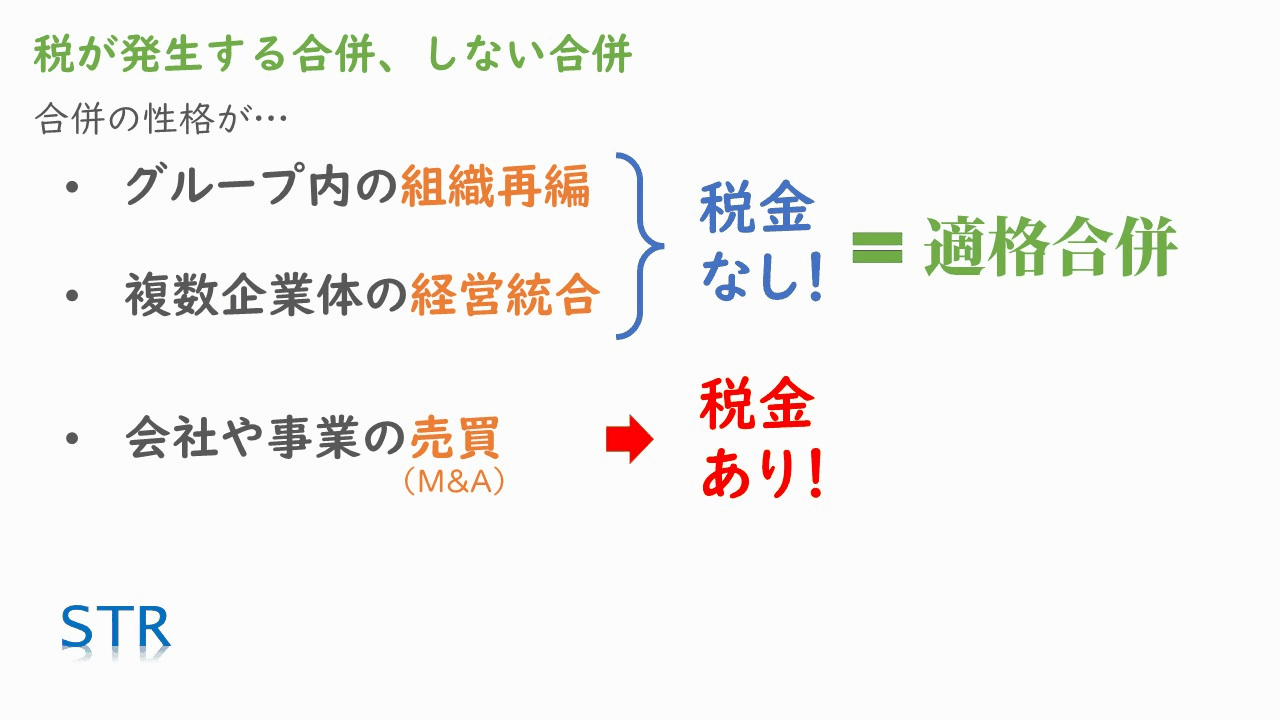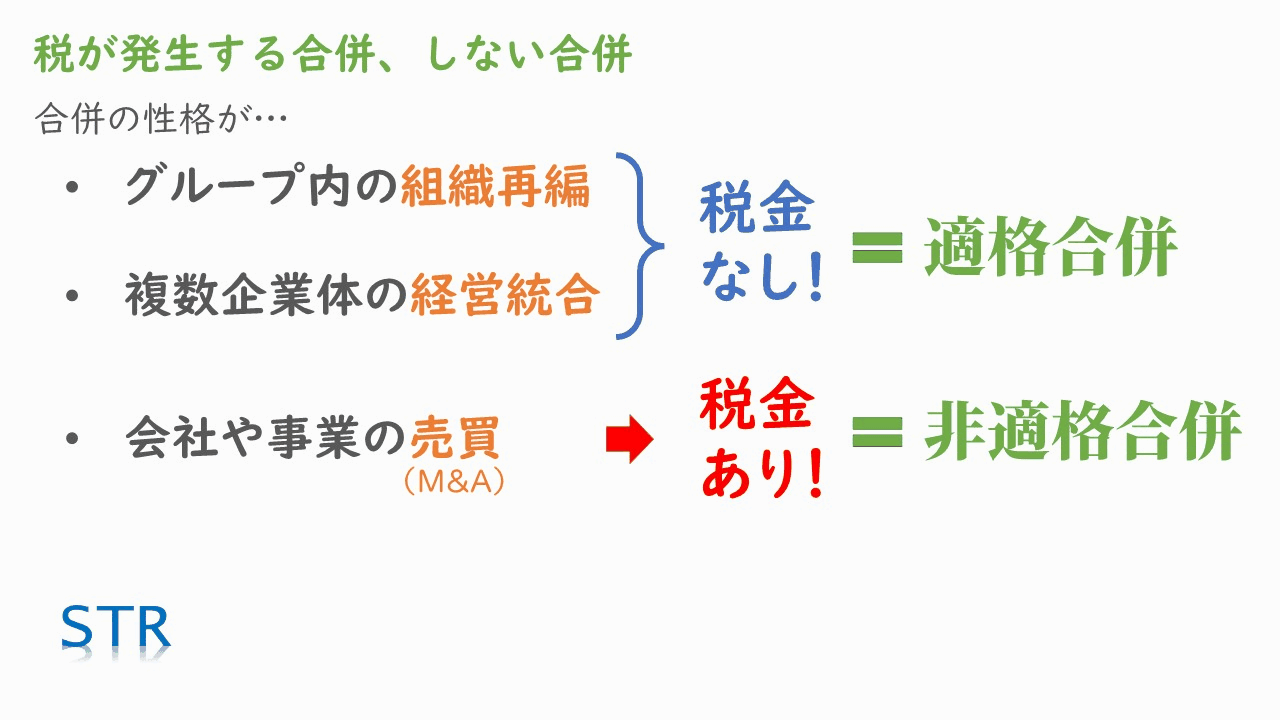
組織再編・経営統合なら「適格合併」(税金なし)、売買なら「非適格合併」(税金あり)
3.非適格合併の税金の計算方法:法人税と所得税が二重にかかる
▶ 動画の該当箇所:12:24〜
非適格合併は「資産負債の売却」と「配当」の2つの取引とみなす
▶ 動画の該当箇所:12:33〜
非適格合併になったときに、どんな税金がどのように発生するのかを見ていきます。前提として、消滅会社であるB社の貸借対照表は、資産3億円、負債2億円、純資産1億円とします。合併対価は現金3億円、法人税率は30%です(12:33〜)。
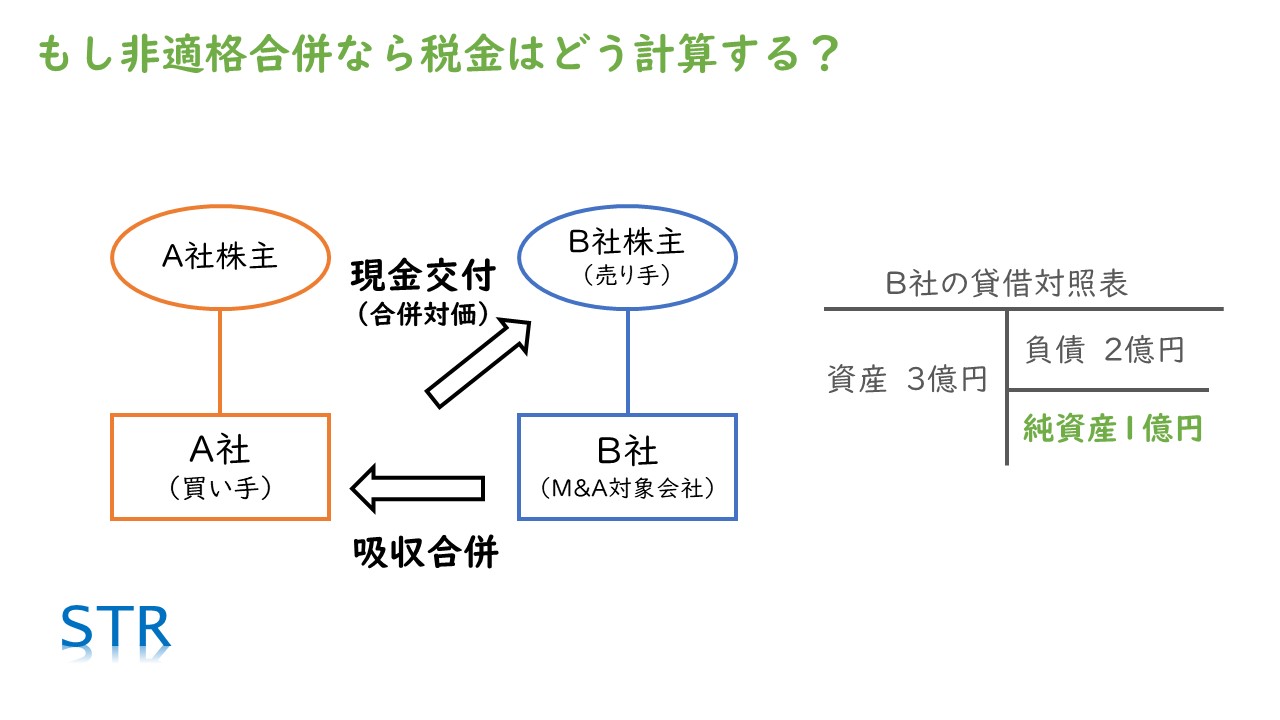
計算の前提:B社の貸借対照表は資産3億円・負債2億円・純資産1億円
非適格合併では、合併を2つの取引の組み合わせとみなして税金を計算します。まず、B社が持っていた資産・負債や事業が、全部A社に3億円で売却されたとみなします。その後でB社が解散し、3億円の現金がB社の株主に配当されたとみなします。正確には配当ではなく「残余財産の分配」といいますが、要するに、資産負債の売却と配当の2つの取引が行われたものとして税金を計算するのです(12:55〜)。
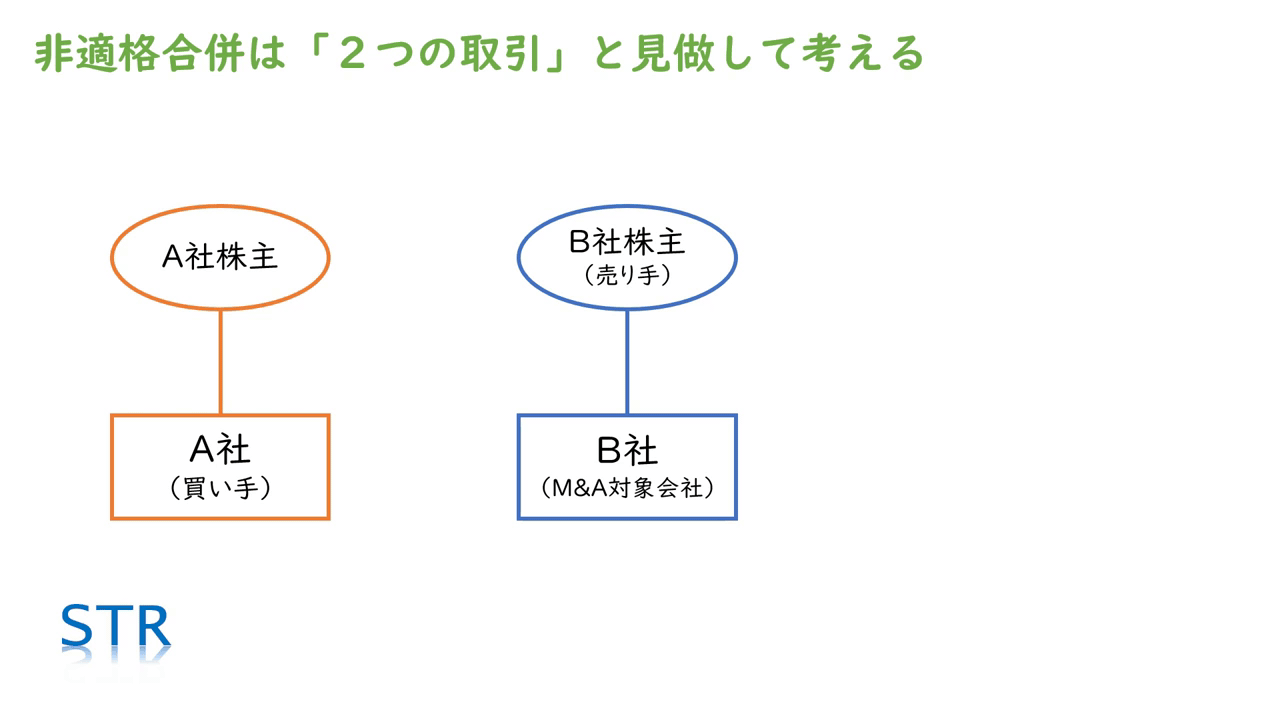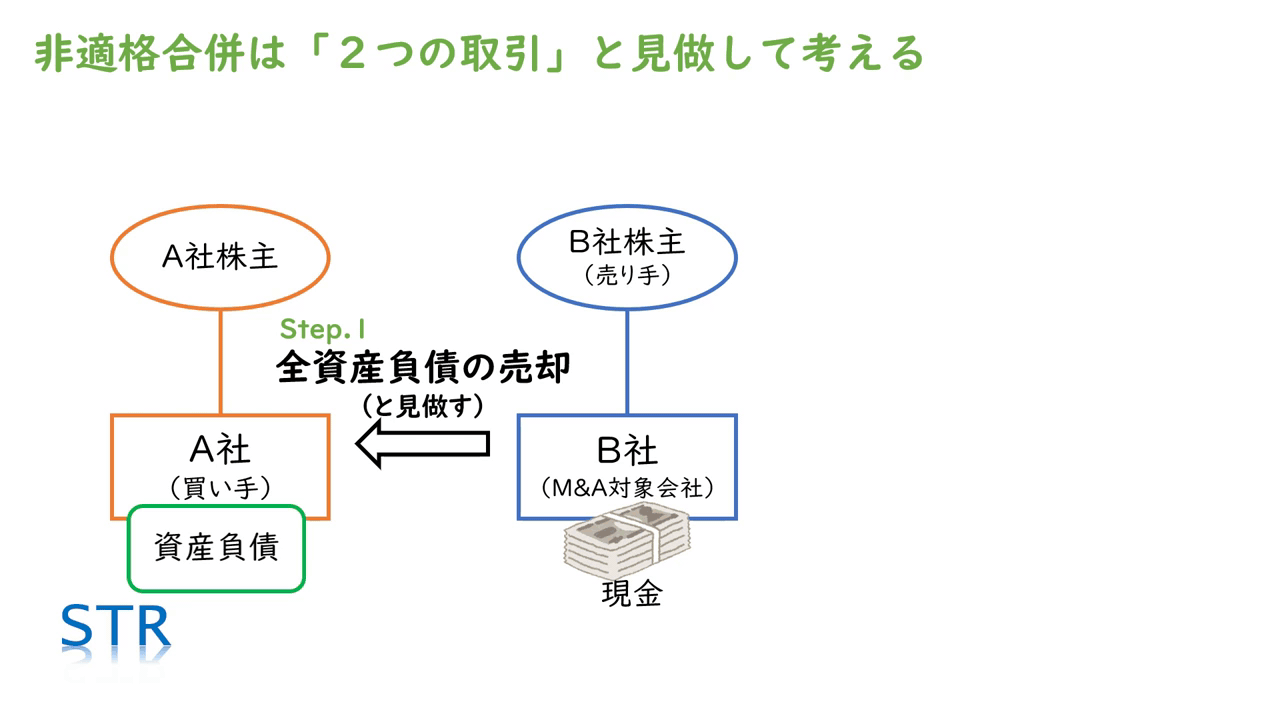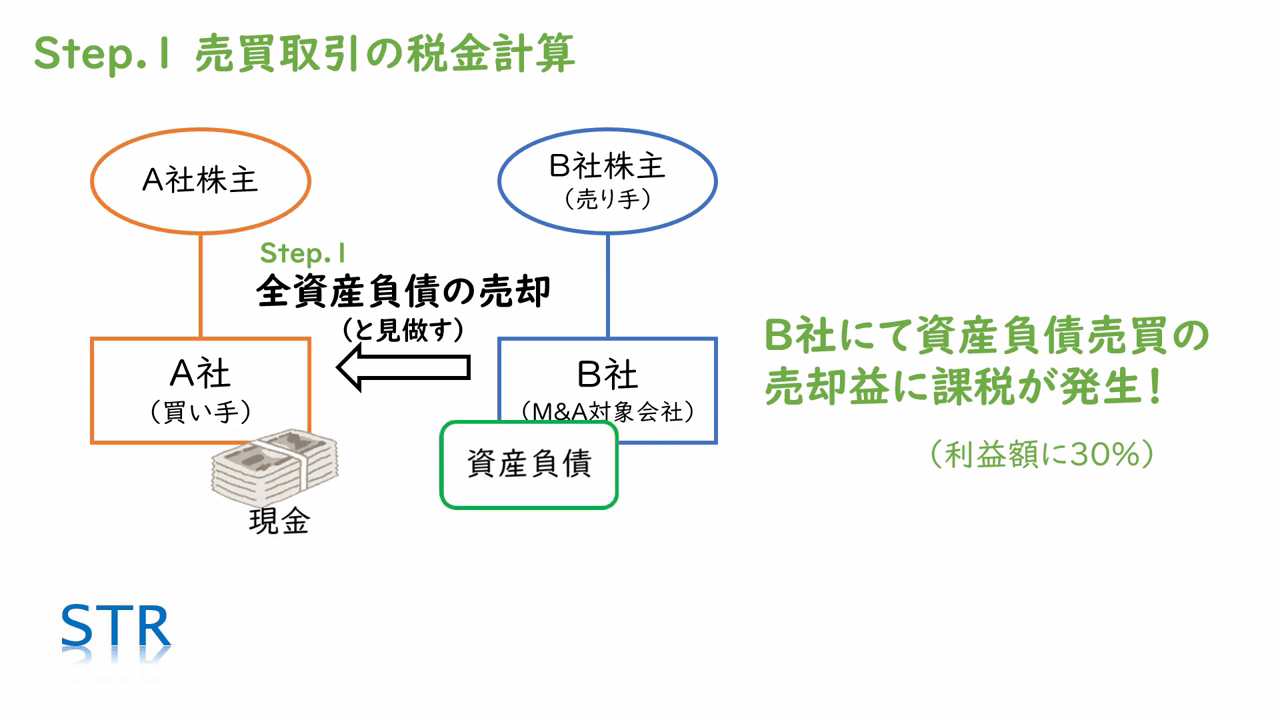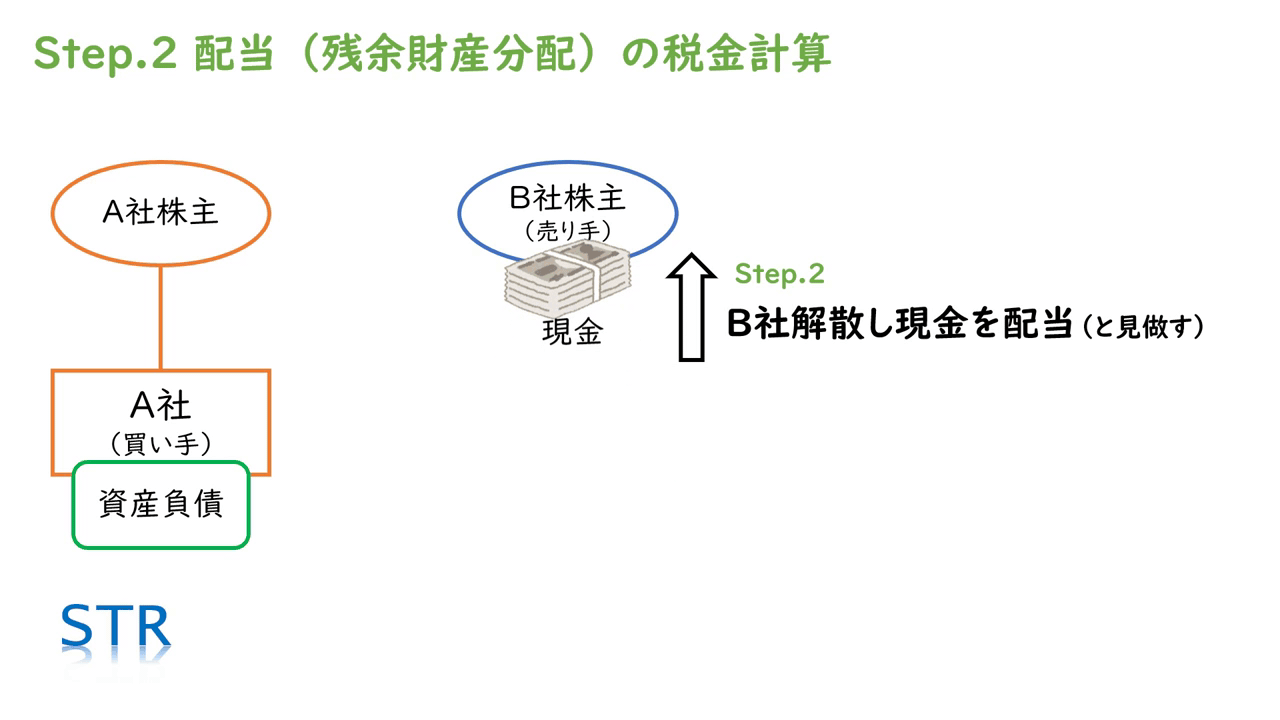
非適格合併は、Step.1「資産負債の売却」とStep.2「配当」の2つの取引とみなす
消滅会社の法人税は、未払の法人税が負債に加わって膨らんでいく
▶ 動画の該当箇所:13:33〜
1つめの資産負債の売却では、B社が売主となり、売却益に法人税率30%をかけて計算します(13:42〜)。
売却収入3億円から純資産1億円を引いた差額2億円の30%で、6,000万円と思うかもしれません。ところが、ここで恐ろしいことが起こります。純資産は、A社に移転する「すべての」資産と負債の額で計算されます。B社の6,000万円の法人税は、合併の時点ではまだ納めていないので、A社に移転する負債として扱われ、純資産の計算に反映させなければならないのです(14:06〜)。
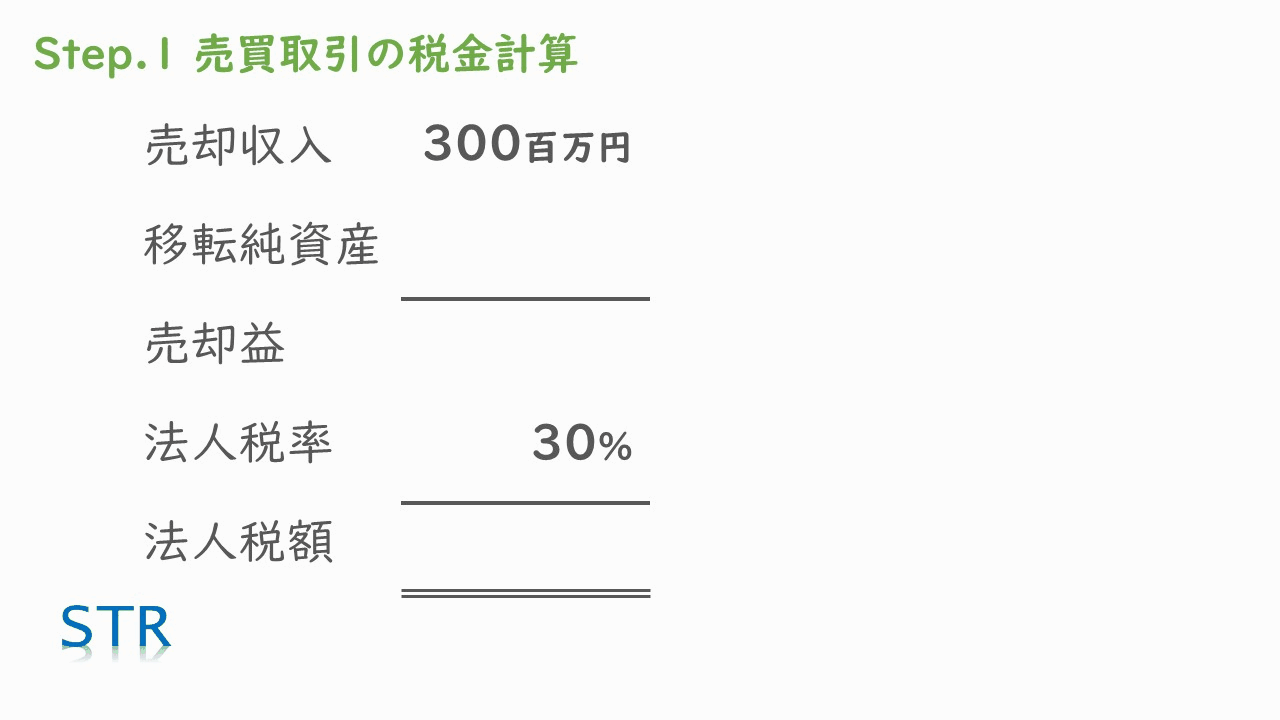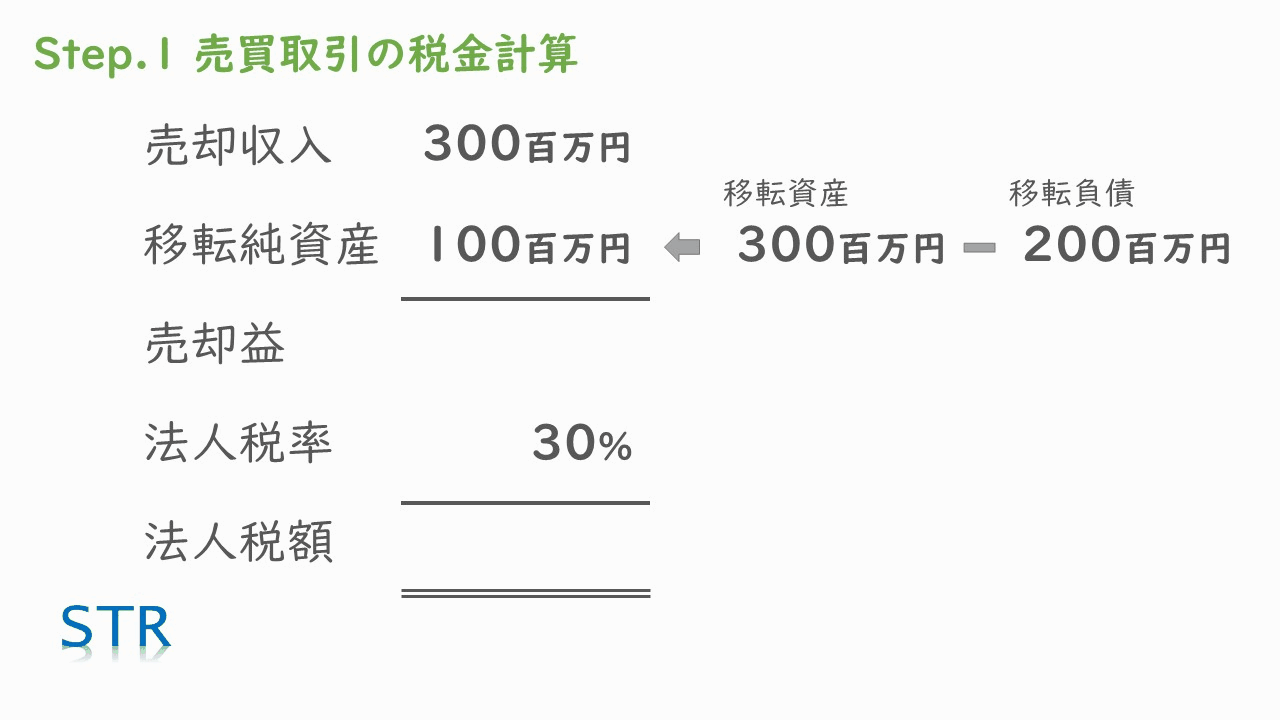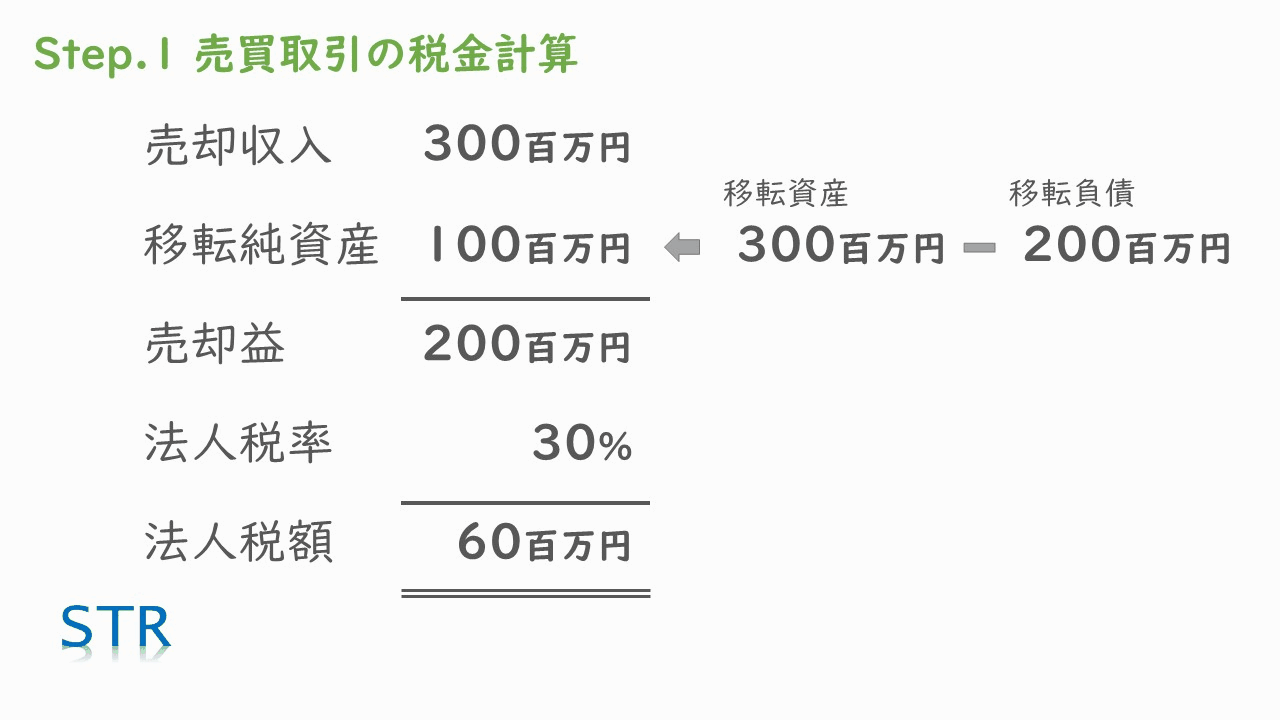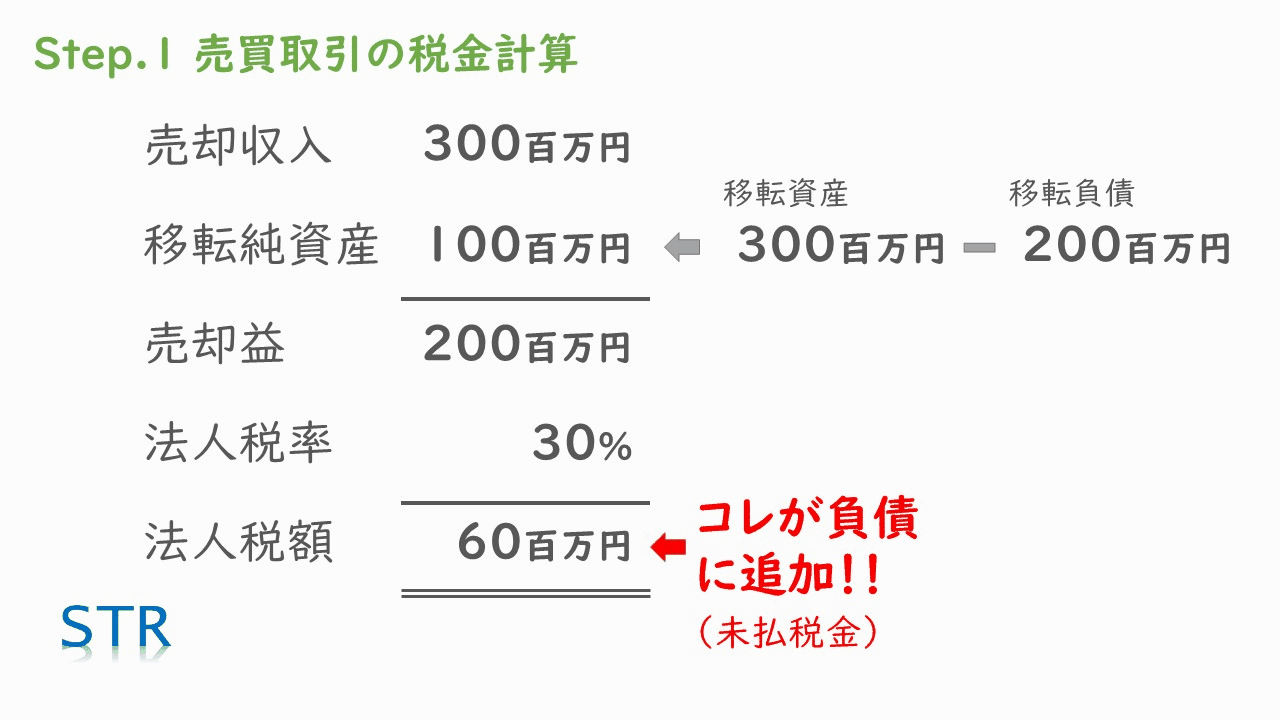
売却益2億円にかかる法人税6,000万円が、未払税金として負債に加わる
つまり、負債は2億6,000万円になり、純資産は4,000万円に修正されます。合併対価の3億円は変わらないので、売却益は2億円ではなく2億6,000万円となり、その30%は7,800万円です(14:39〜)。
ところが、未払税金が7,800万円に修正されたことで、負債は2億7,800万円、純資産は2,200万円、売却益は2億7,800万円に修正され、法人税額は約8,300万円に修正されます(15:06〜)。
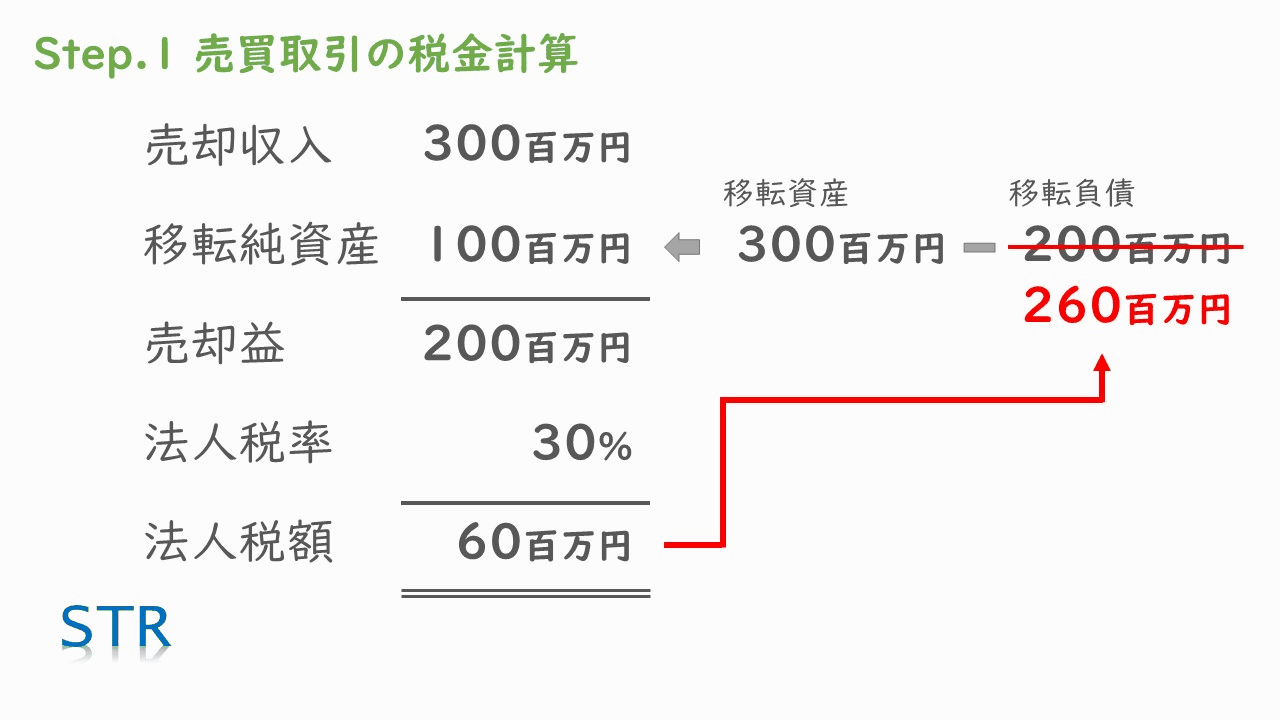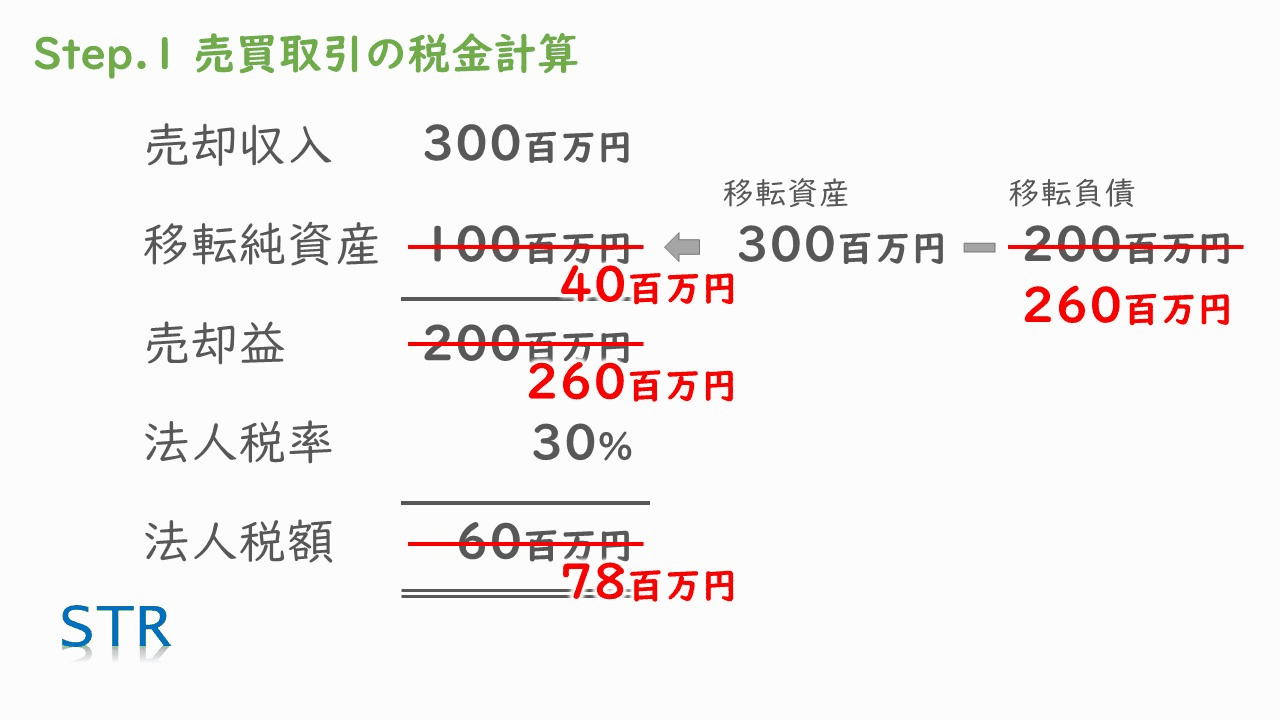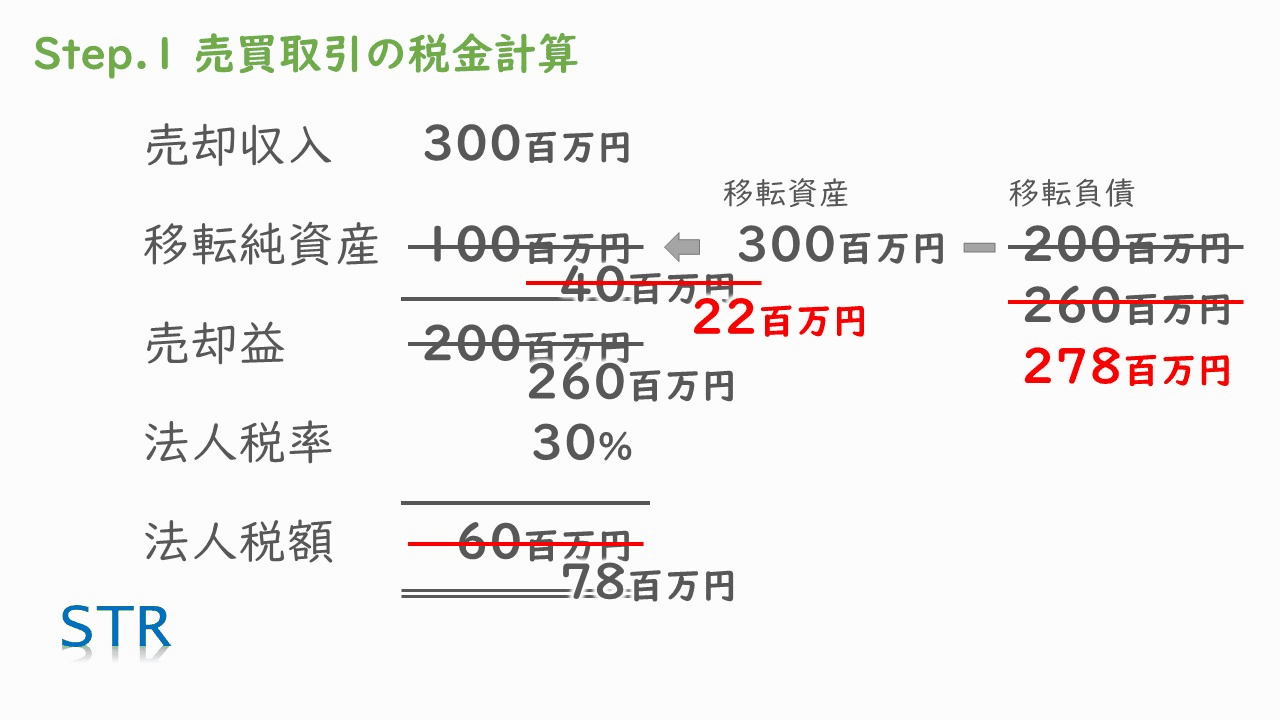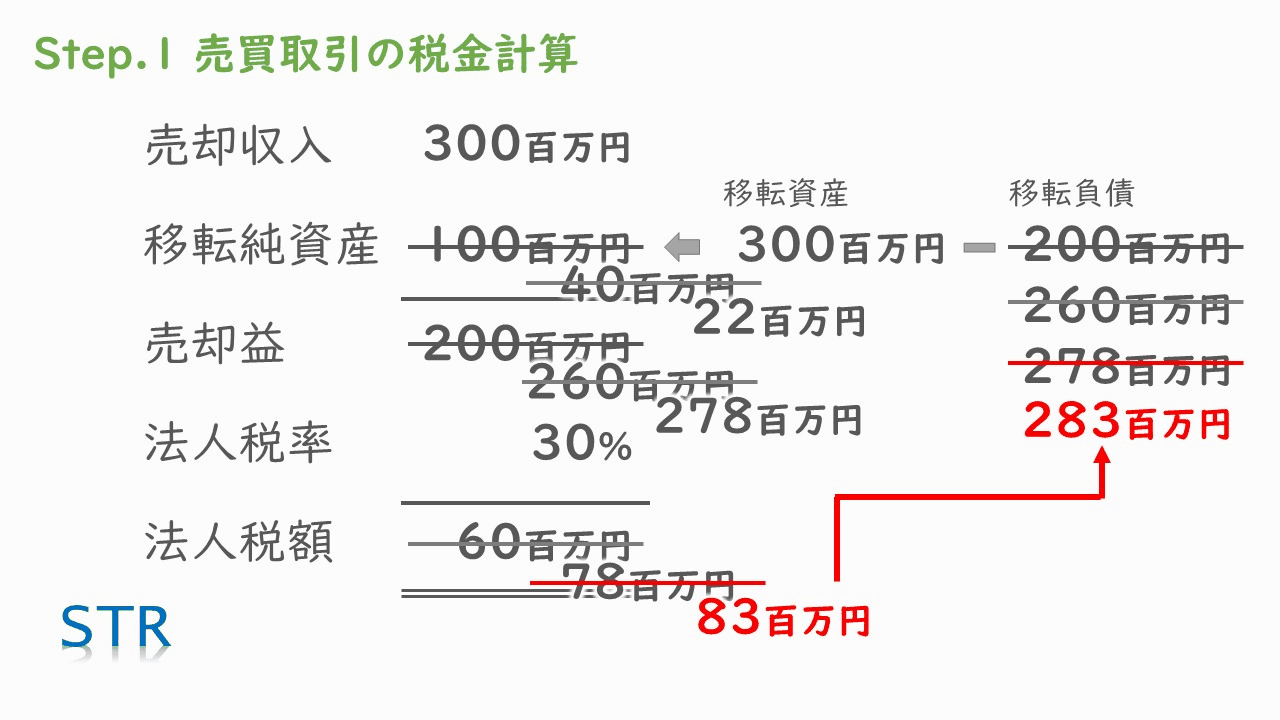
法人税が増えるたびに負債が修正され、さらに法人税が増えていく
税金が税金を呼び、法人税は約8,600万円に
▶ 動画の該当箇所:15:36〜
その結果、負債の額がまた修正されて、という具合に、税金が新たな税金を次々と連れてくる異常な状態に陥ります。これが非適格合併の恐ろしいところです。計算は永遠に続くわけではなく、Excelで循環計算させると約8,600万円で収まります。当初の6,000万円から、1.4倍ぐらいになってしまうのです(15:51〜)。
非適格合併では、法人税が最終的に約8,600万円まで膨らむ(動画の計算例)
売り手の株主には、最高49.44%の所得税がかかる
▶ 動画の該当箇所:16:19〜
B社の法人税だけでも十分重いのですが、B社の株主にも所得税が発生します。非適格合併では、合併対価の受け取りは配当のような扱いになります。厳密には配当ではないので計算は少し複雑ですが、個人の株主が受け取る非上場会社の配当金は、他の所得と合算する総合課税の扱いで、最高税率は軽減措置を考慮しても49.44%です(16:28〜)。
細かく計算すればもう少しだけ安くなると思いますが、3億円にこの税率をかけると約1億4,800万円。これがB社の株主個人が負担する税金です(16:52〜)。
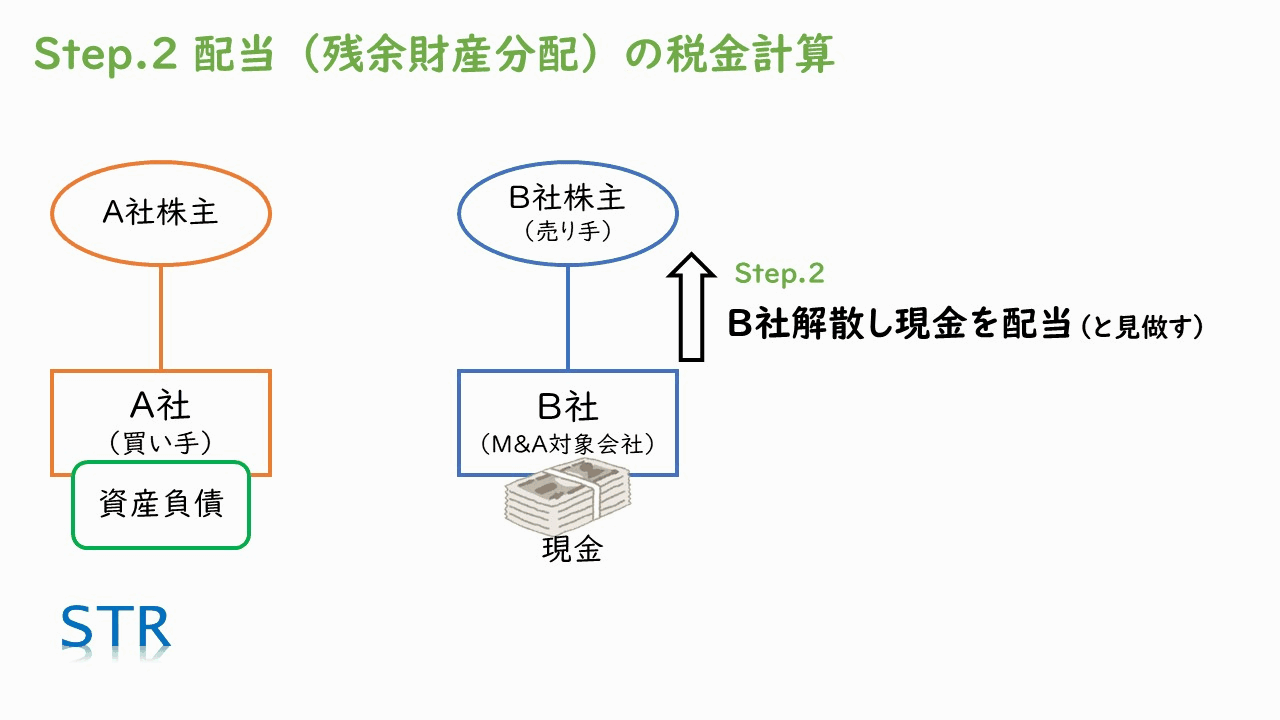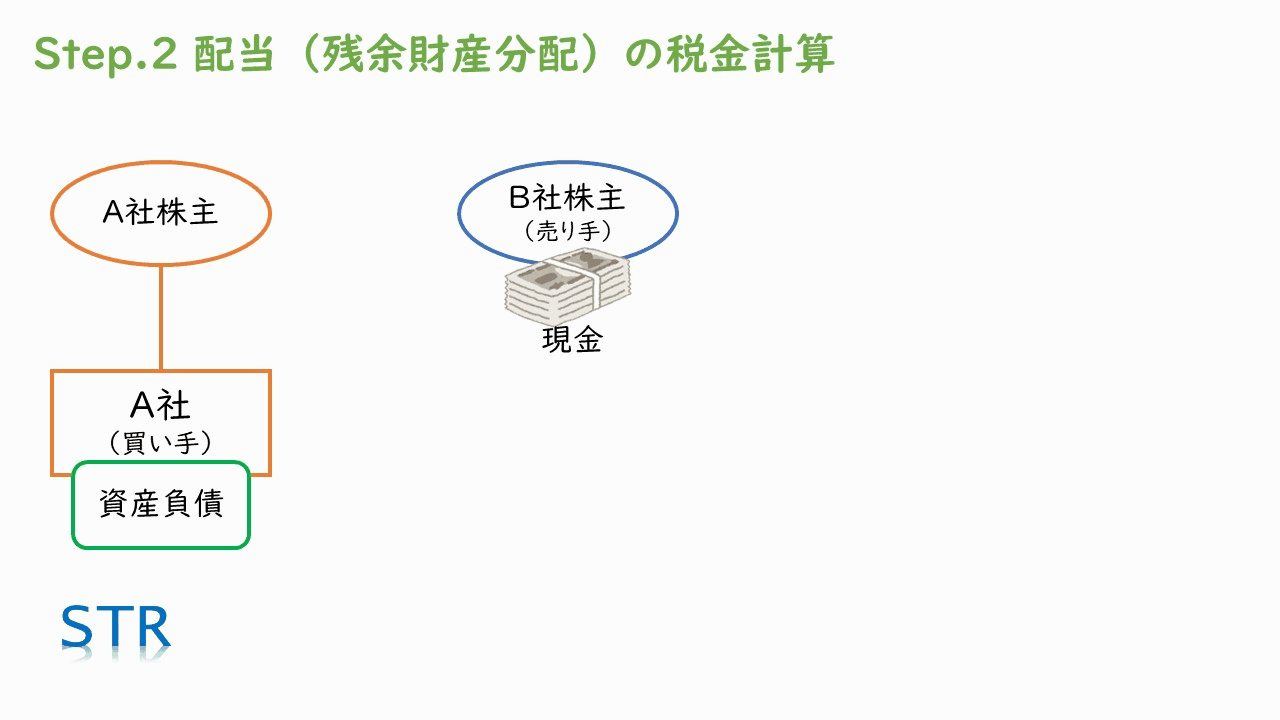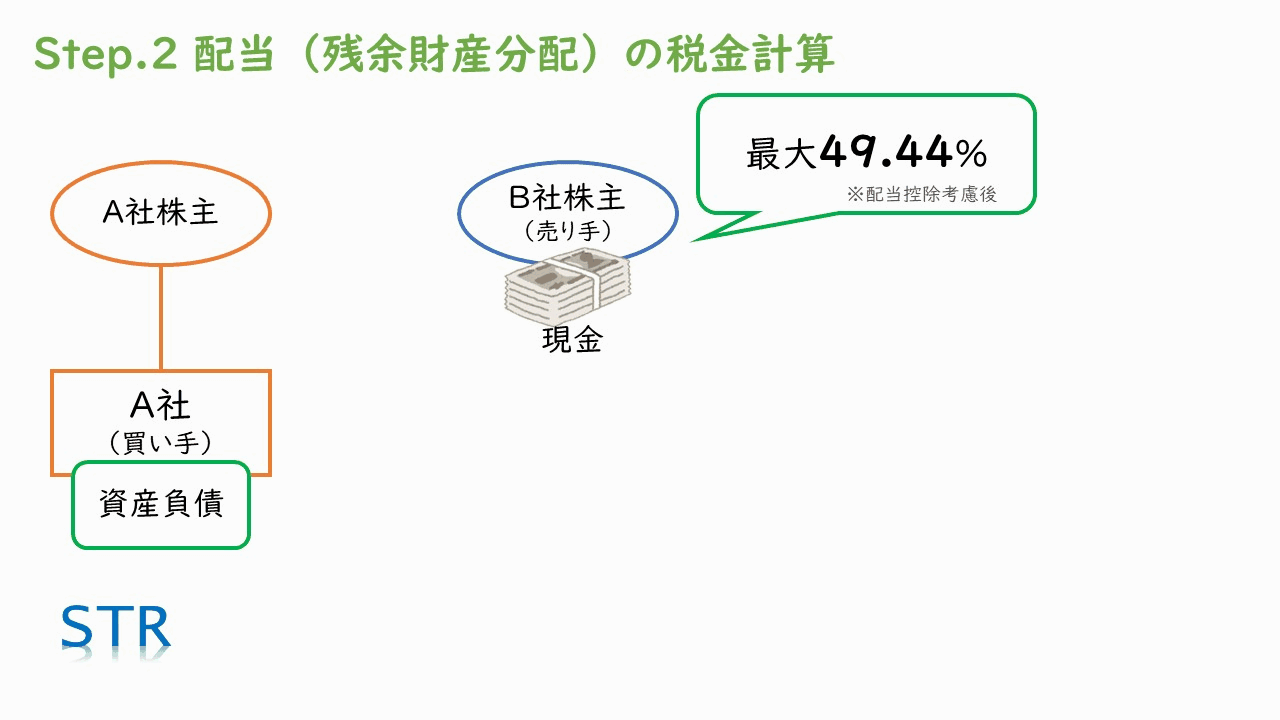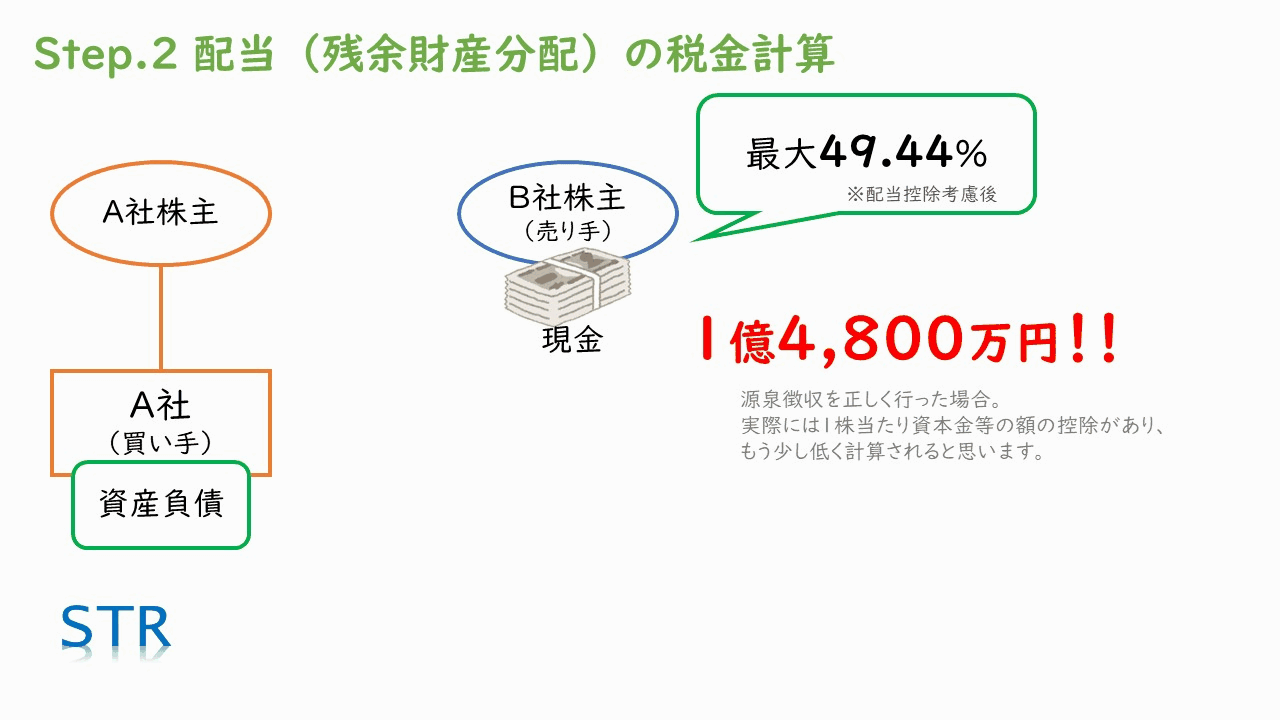
売り手の株主には、配当として最大49.44%の所得税がかかる(動画の計算例)
非適格合併なら税金は取引額の78%、適格合併ならゼロ
▶ 動画の該当箇所:17:00〜
このケースの税金は合計約2億3,400万円で、3億円の実に78%です。78%は一例で、理論上は100%を超えることもありえます(17:16〜)。
一方、適格合併の場合、税金はゼロです。それほど、合併は極端な税制なのです(17:30〜)。
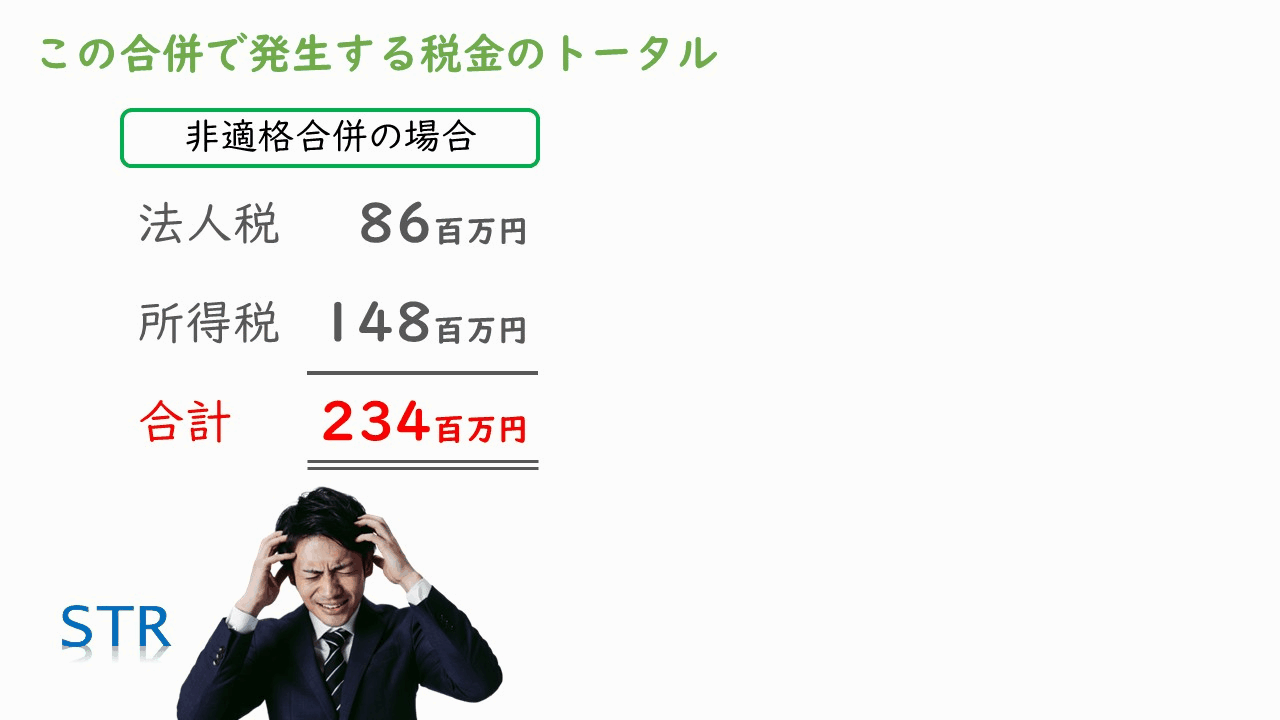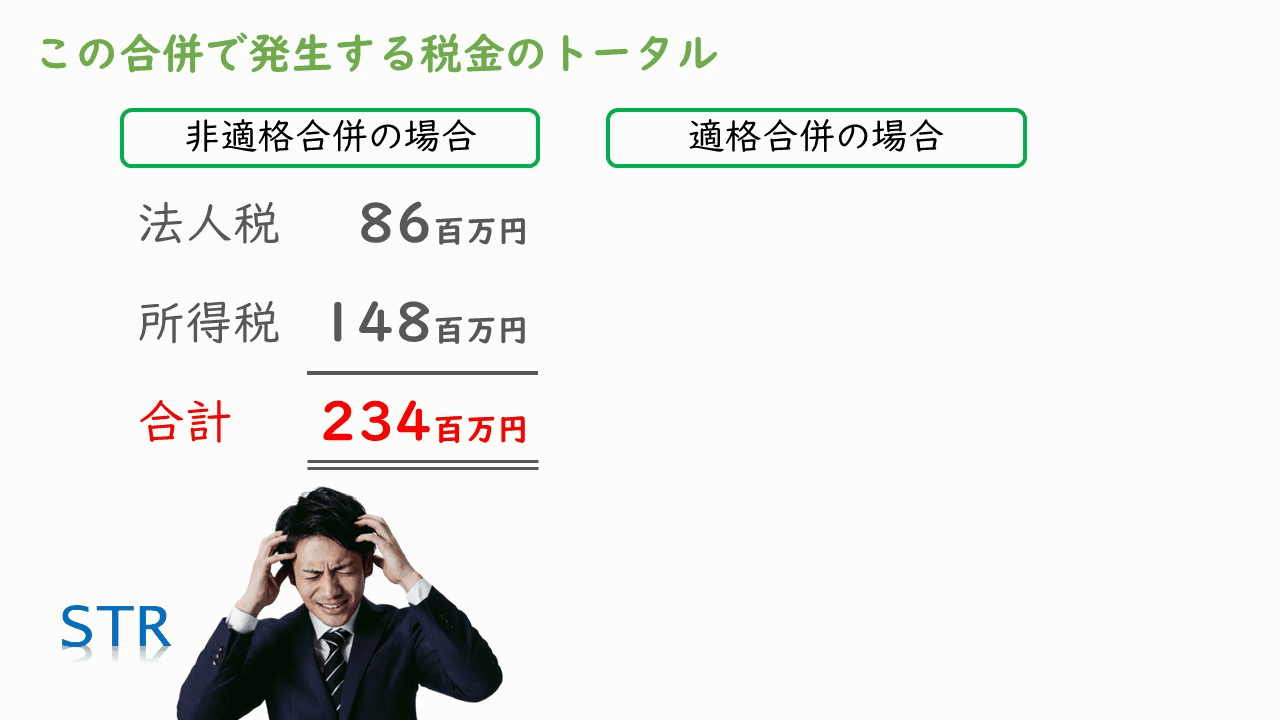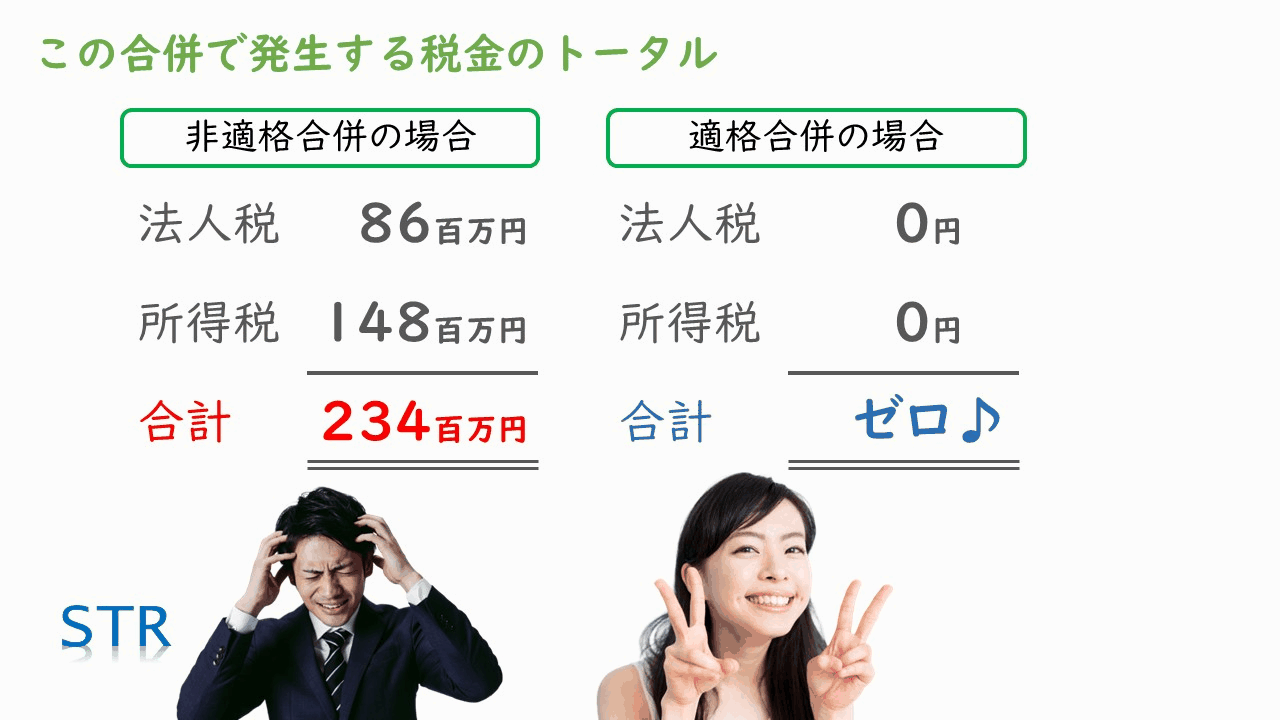
非適格合併なら2億3,400万円、適格合併ならゼロ(動画の計算例)
4.適格合併と非適格合併の区別:よくある3つのケースの適格要件
▶ 動画の該当箇所:17:55〜
法人税法の「適格要件」を満たすかどうかで決まる
▶ 動画の該当箇所:18:13〜
適格合併と非適格合併の区別として、法人税法に「適格要件」が定められています。適格要件を満たす合併は適格合併、満たさない合併は非適格合併です(18:13〜)。
適格要件は、同じグループ内の組織再編や、複数の企業グループの対等な経営統合の性格が強い合併は適格合併に、事業や資産の売買の性格が強い合併は非適格合併に分類されるように設計されています。例外もありますが、おおむねそうなるように作られています(18:31〜)。
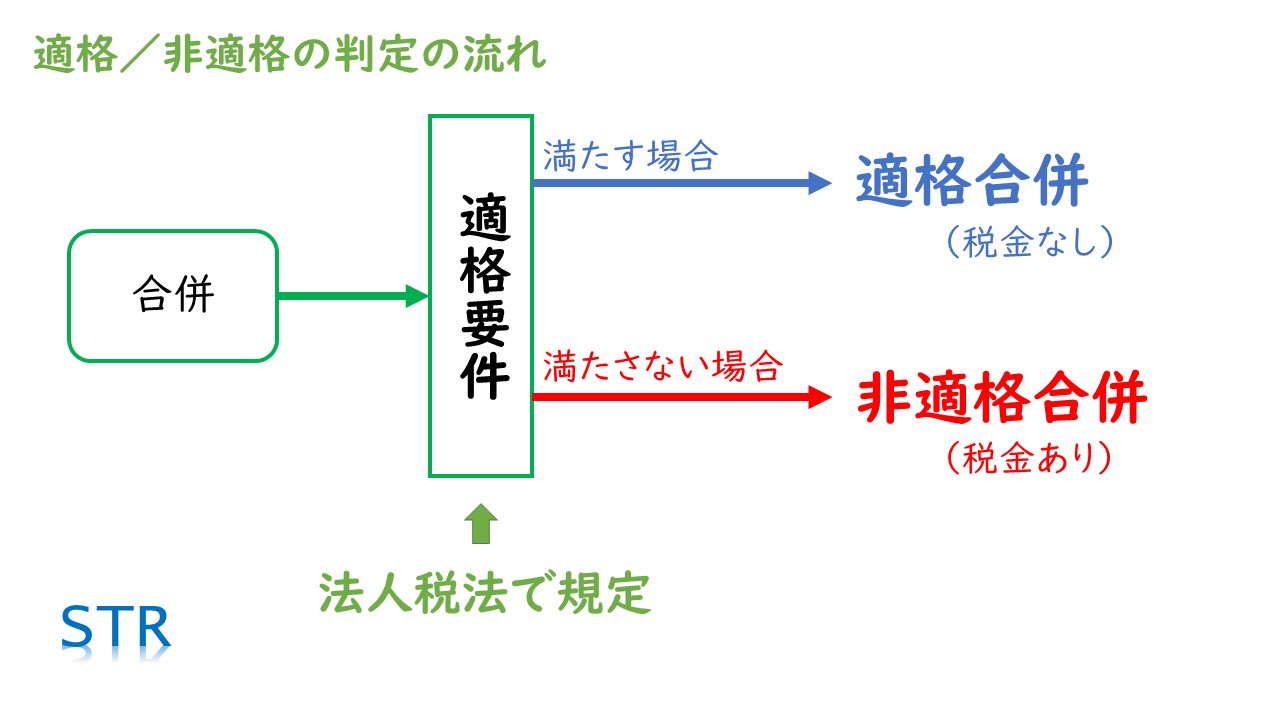
法人税法の「適格要件」を満たせば適格合併、満たさなければ非適格合併
適格要件はケースごとに細かく複雑に定められているので、ここではよくある次の3つのケースに絞って紹介します(19:04〜)。
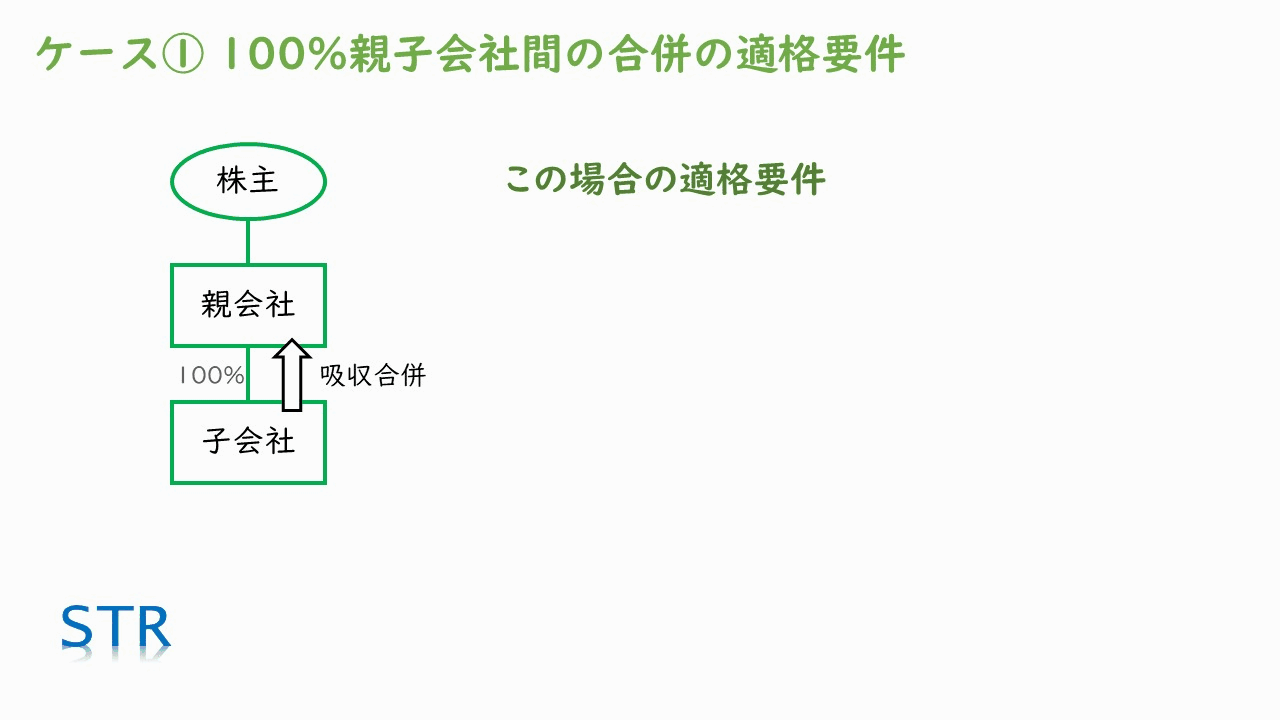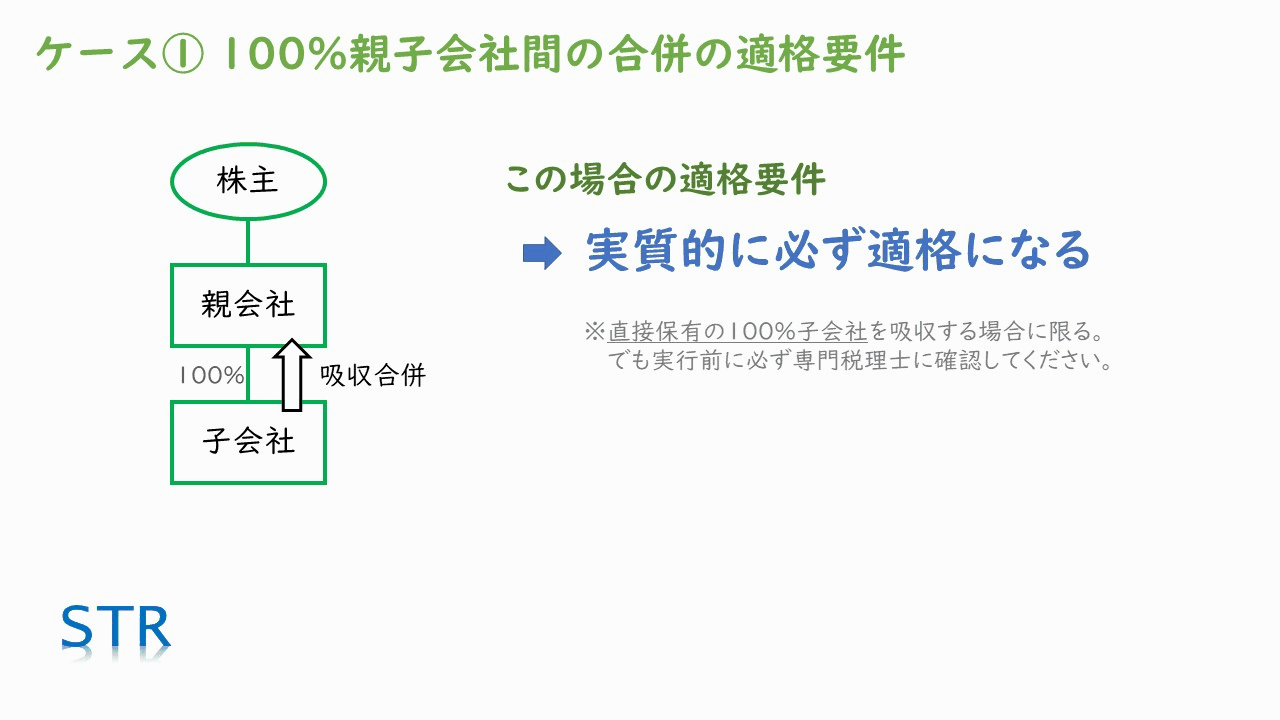
- ケース①:親会社が100%子会社を吸収合併する(いちばん多い)
- ケース②:100%兄弟会社同士が合併する(親子合併と同じくらい多い)
- ケース③:資本関係のない会社同士が合併する(実際にはほとんどない)
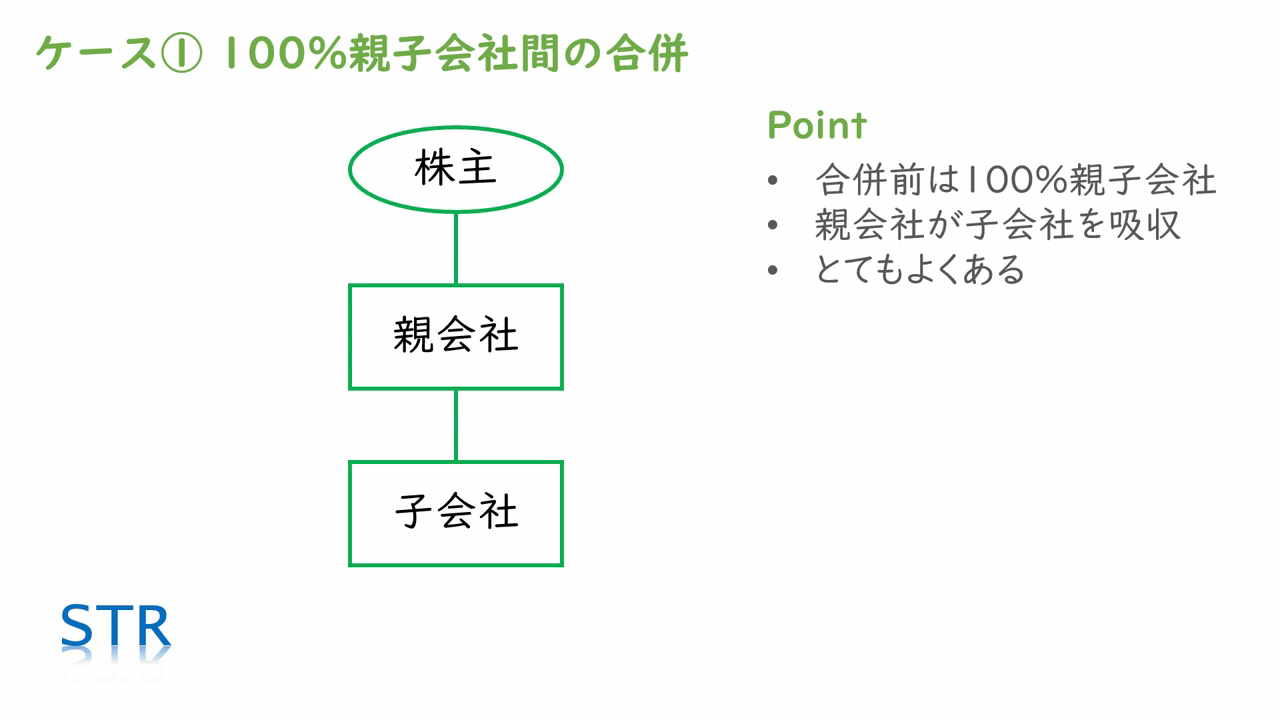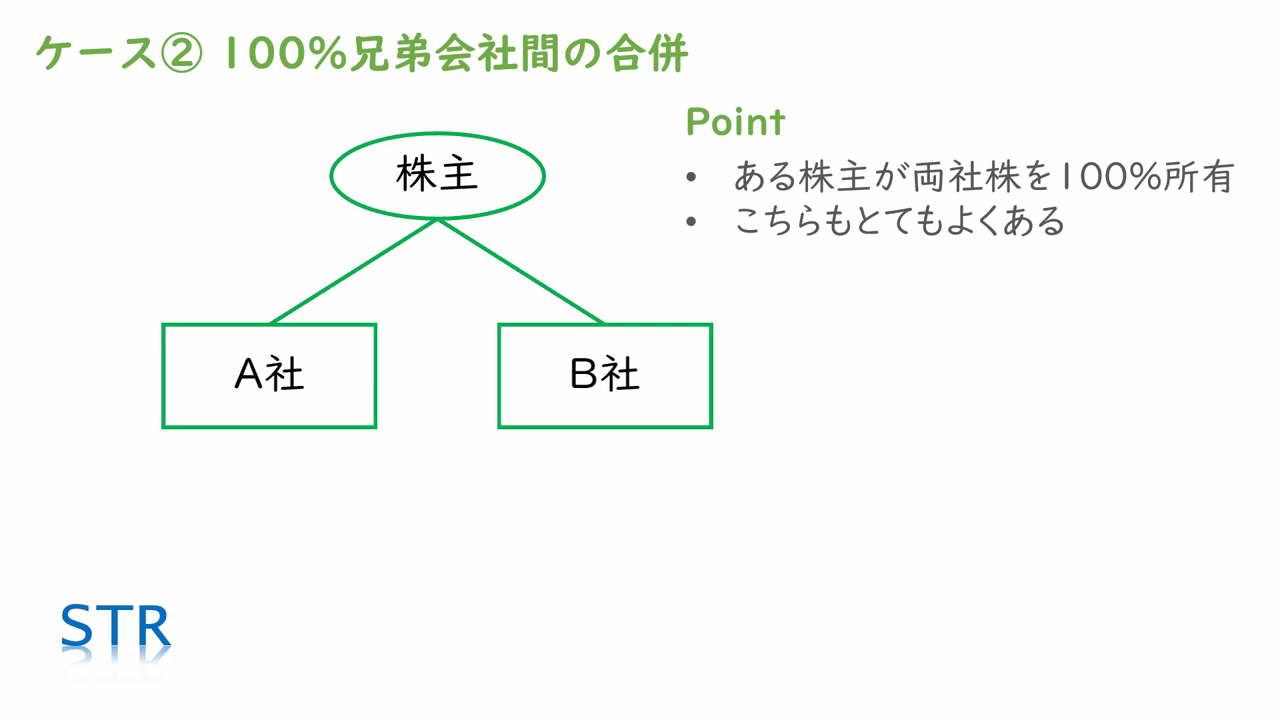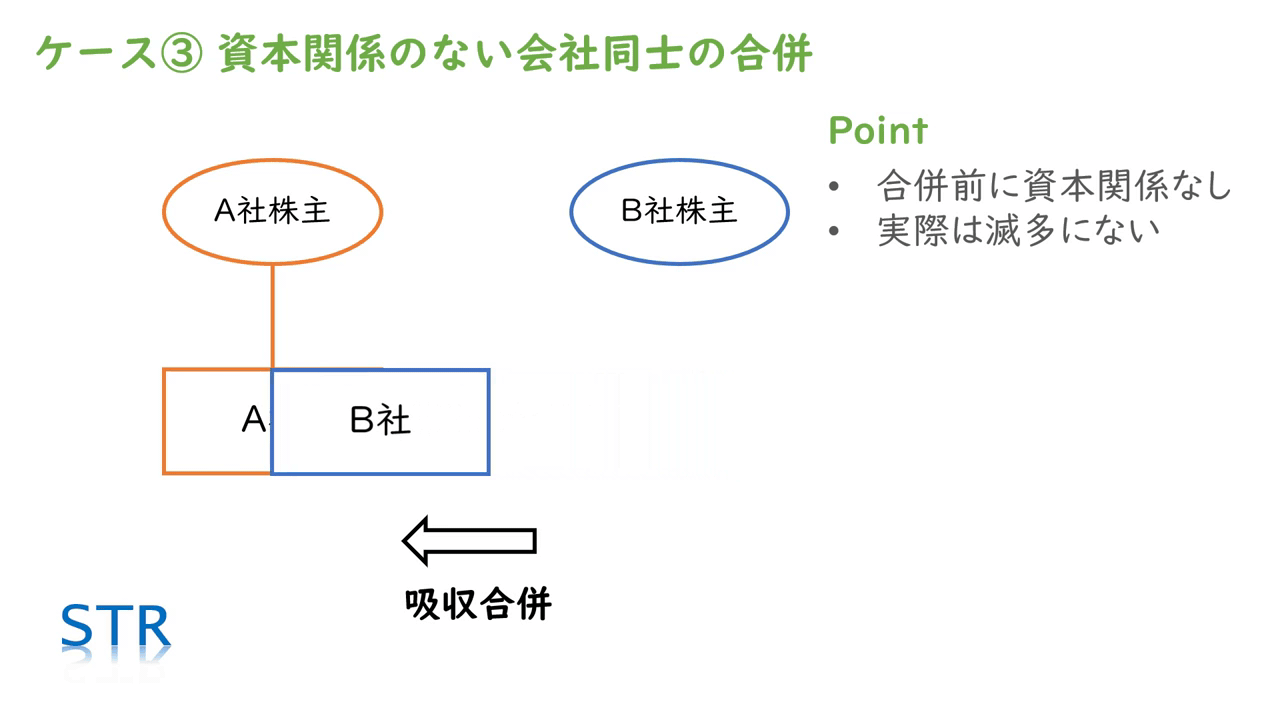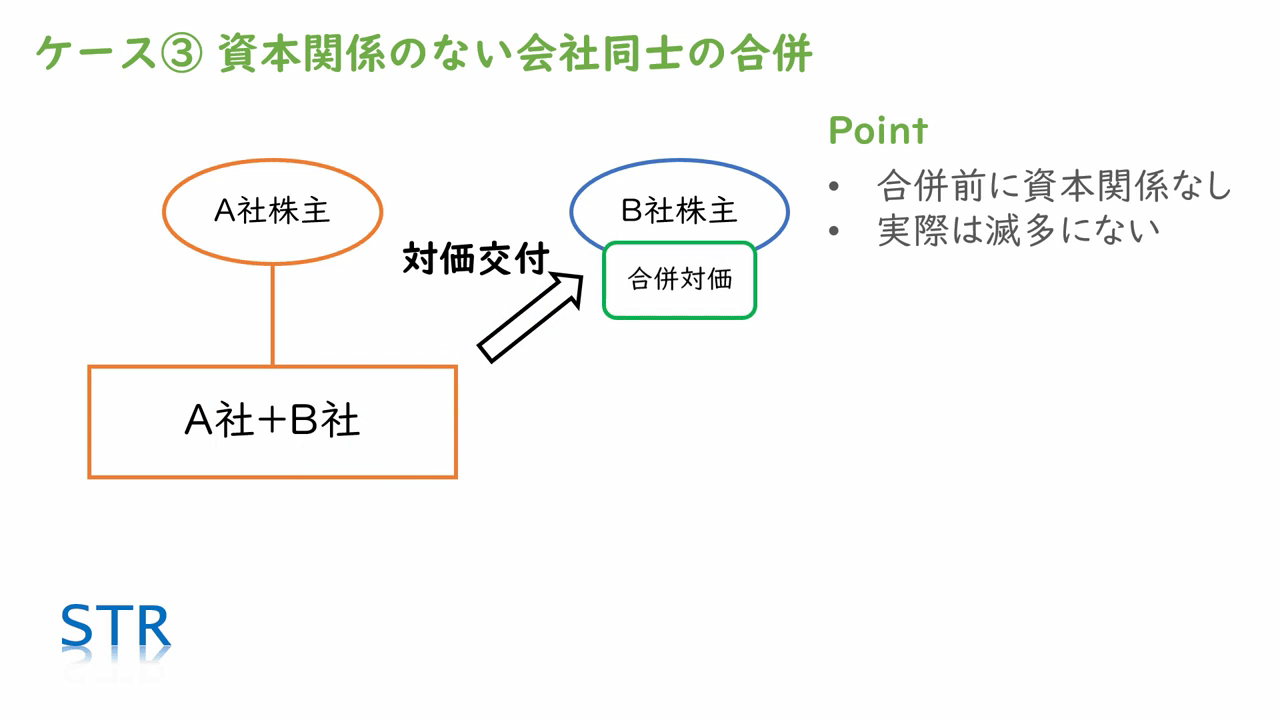
よくある3つのケース:100%親子会社、100%兄弟会社、資本関係のない会社同士の合併
親会社が100%子会社を吸収合併するケースは、実質的に必ず適格合併
▶ 動画の該当箇所:19:51〜
親会社が100%子会社を吸収合併するケースは、確実に適格合併になると思っていただいて差し支えありません。条文上は、合併対価を現金にしてはいけないと書かれていますが、このケースではそもそも対価を交付できないので、会社法に違反しない限り、非適格になるケースはまず存在しないと考えられます(19:59〜)。
親会社が直接100%保有する子会社を吸収合併するなら、実質的に必ず適格合併
100%兄弟会社同士の合併は、2つの要件を満たせば適格合併
▶ 動画の該当箇所:20:16〜
100%兄弟会社同士の合併の適格要件は2つです(20:23〜)。
- 合併対価として、現金などの資産を交付しないこと。基本的には、存続会社(A社)の株式以外を合併対価にしてはいけません。
- 合併の時点で、合併直前の株主グループが、合併後も引き続き株式の100%を持ち続ける見込みであること(20:40〜)。
株主グループとは、1つの親族や、その人たちが100%持つ会社のことです。親族間で株式を売買するのは問題ありませんが、合併した後に外部の第三者に株式を売ったら、基本的にアウトです(20:47〜)。
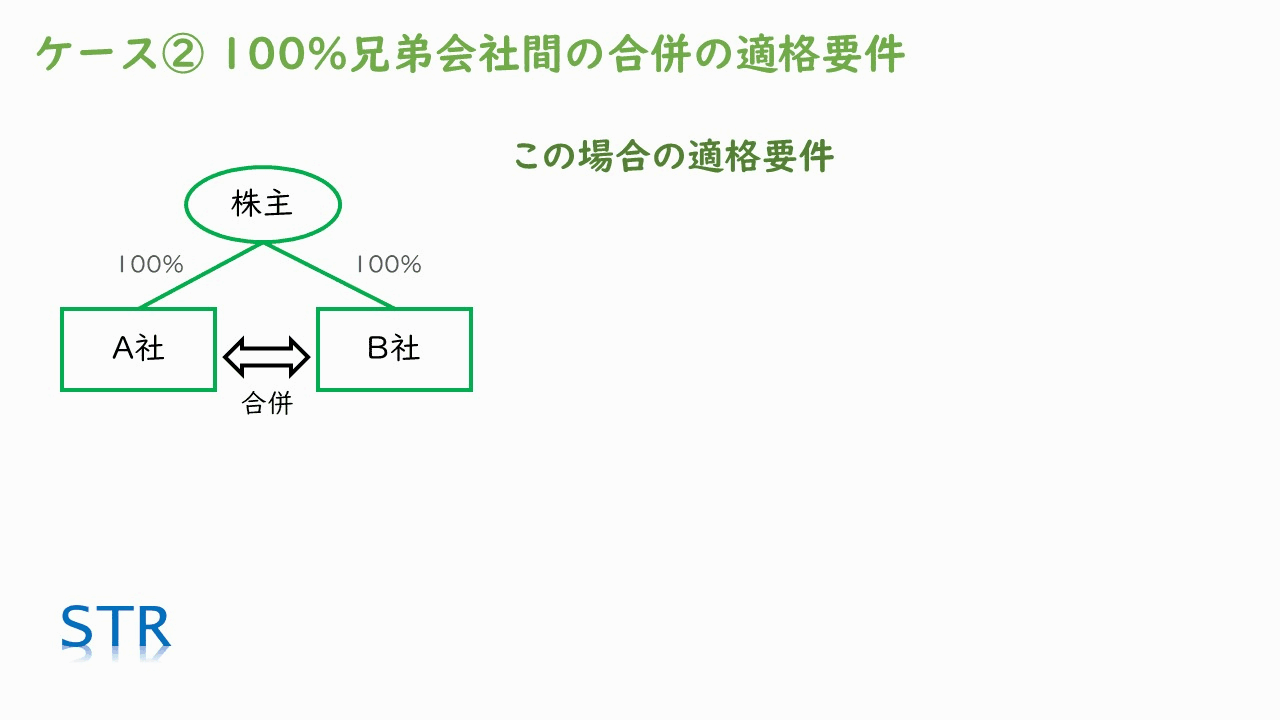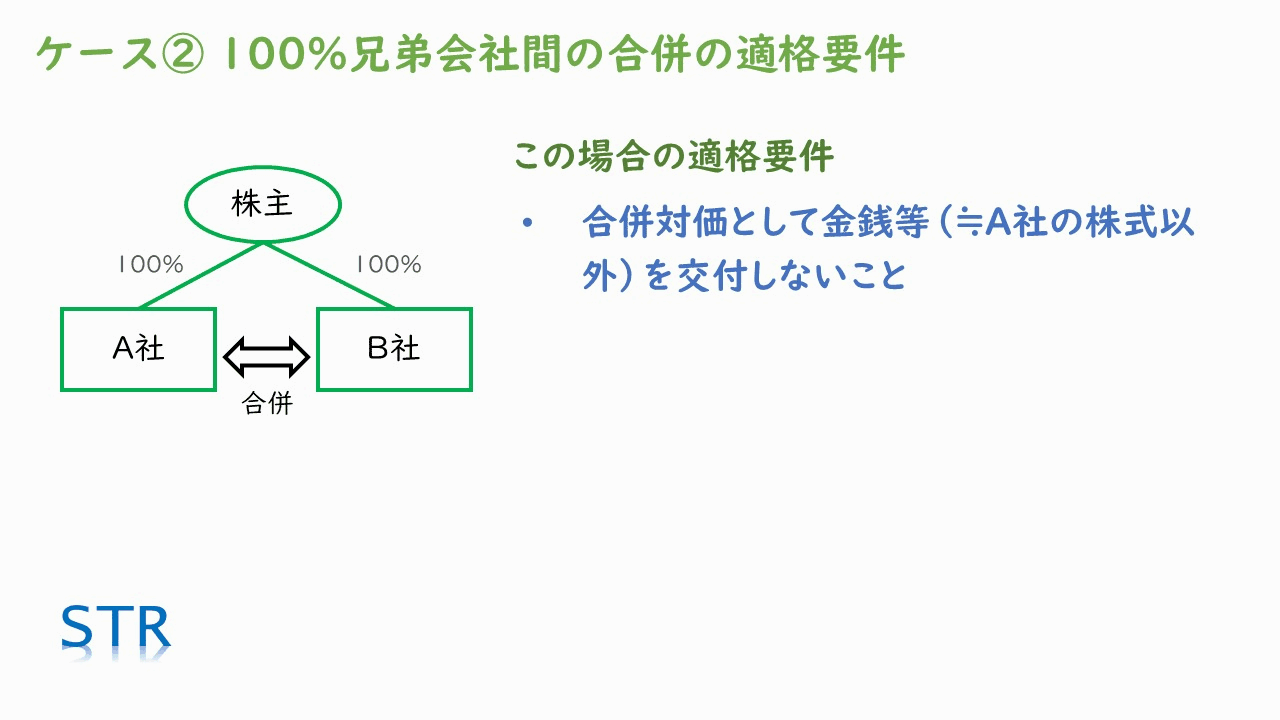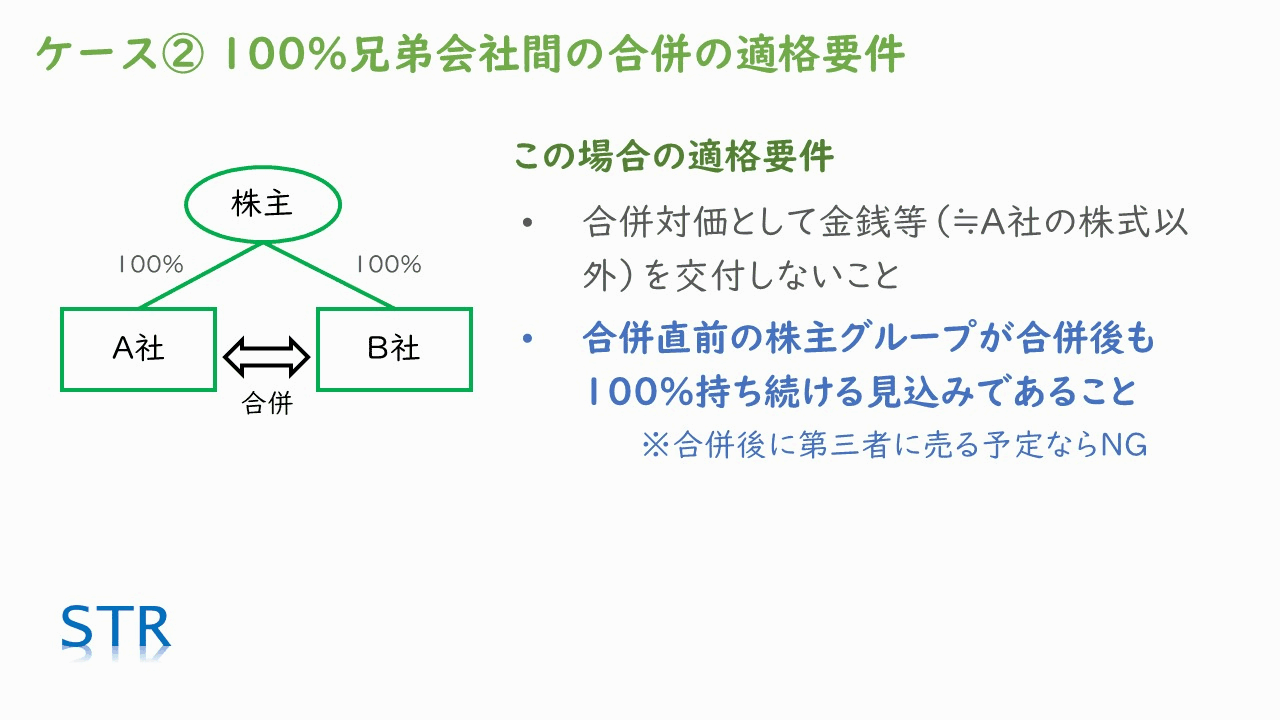
100%兄弟会社の合併は、対価を株式にし、合併後も同じ株主グループが100%持ち続けることが要件
兄弟会社を売る直前の合併は非適格、売った後の合併は適格
▶ 動画の該当箇所:21:04〜
よくある間違いが、兄弟会社である複数の会社をまとめて売る直前に、まとまっていたほうが買い手も引き継ぎやすいだろうと考えて合併してしまうことです。売る直前に合併すると、合併直前の株主グループが株式を持ち続ける見込みではないので、非適格合併になってしまいます。売却前の下準備としての合併は、非適格です(21:04〜)。
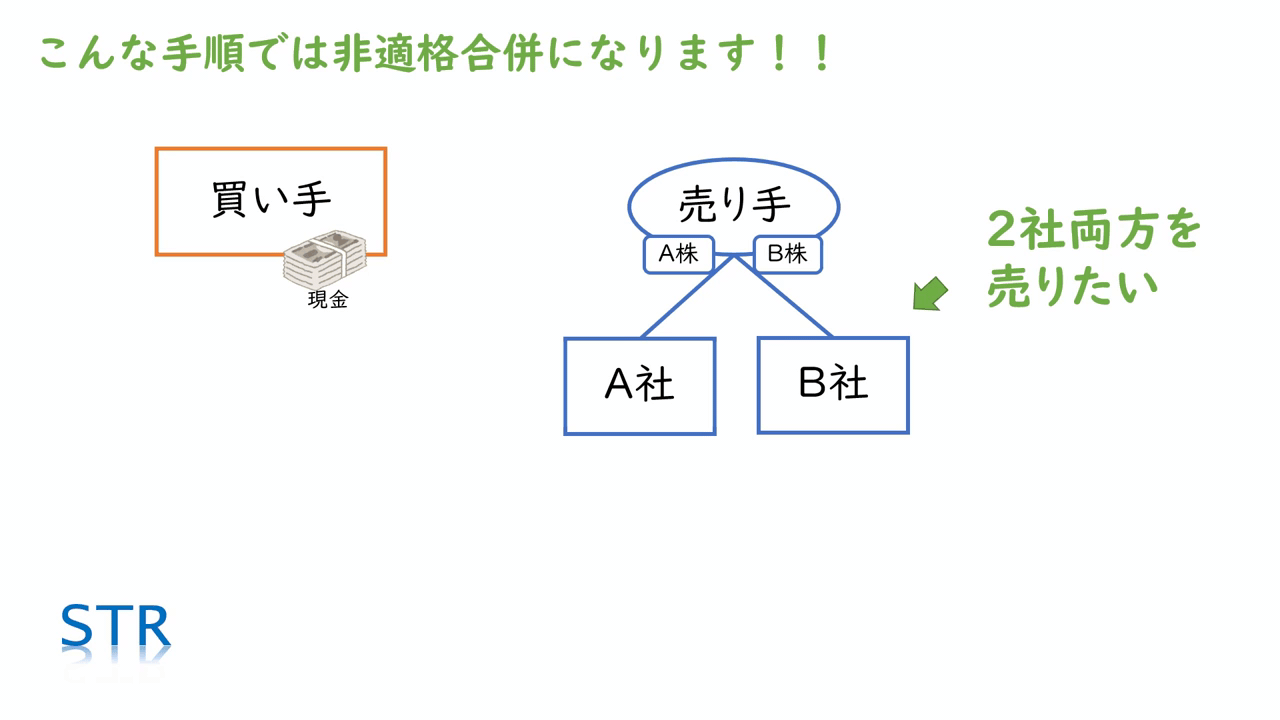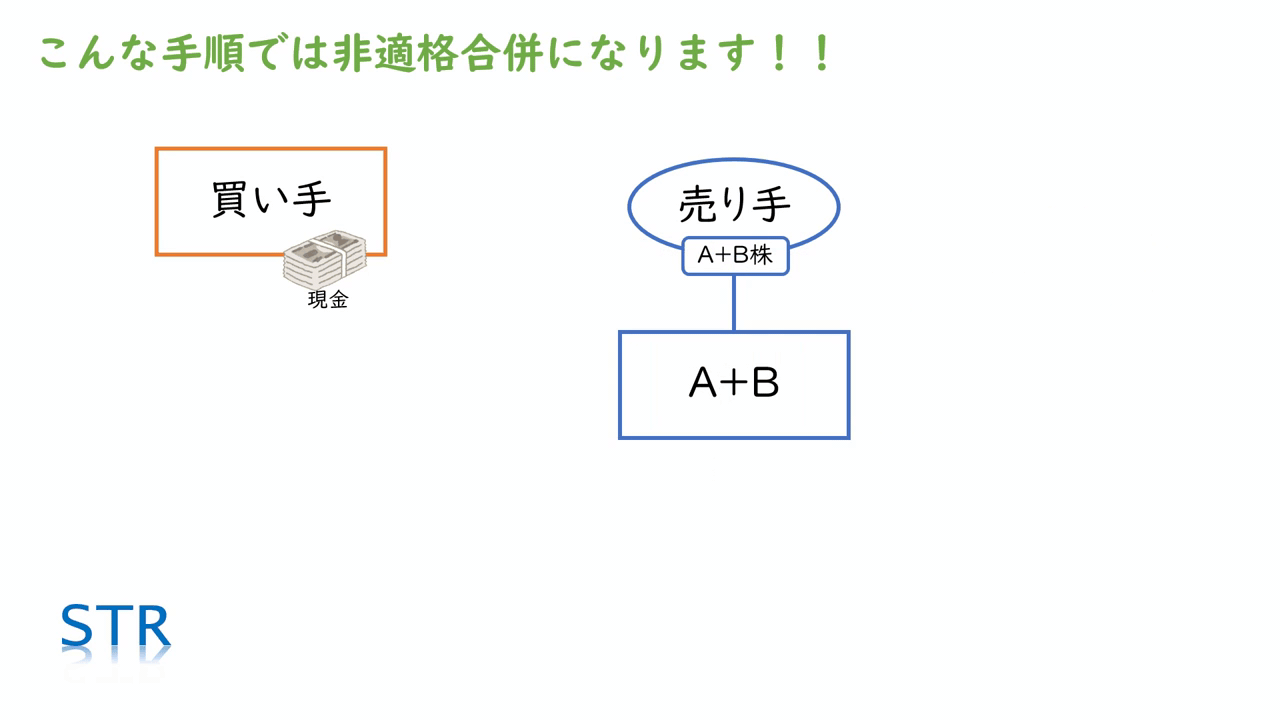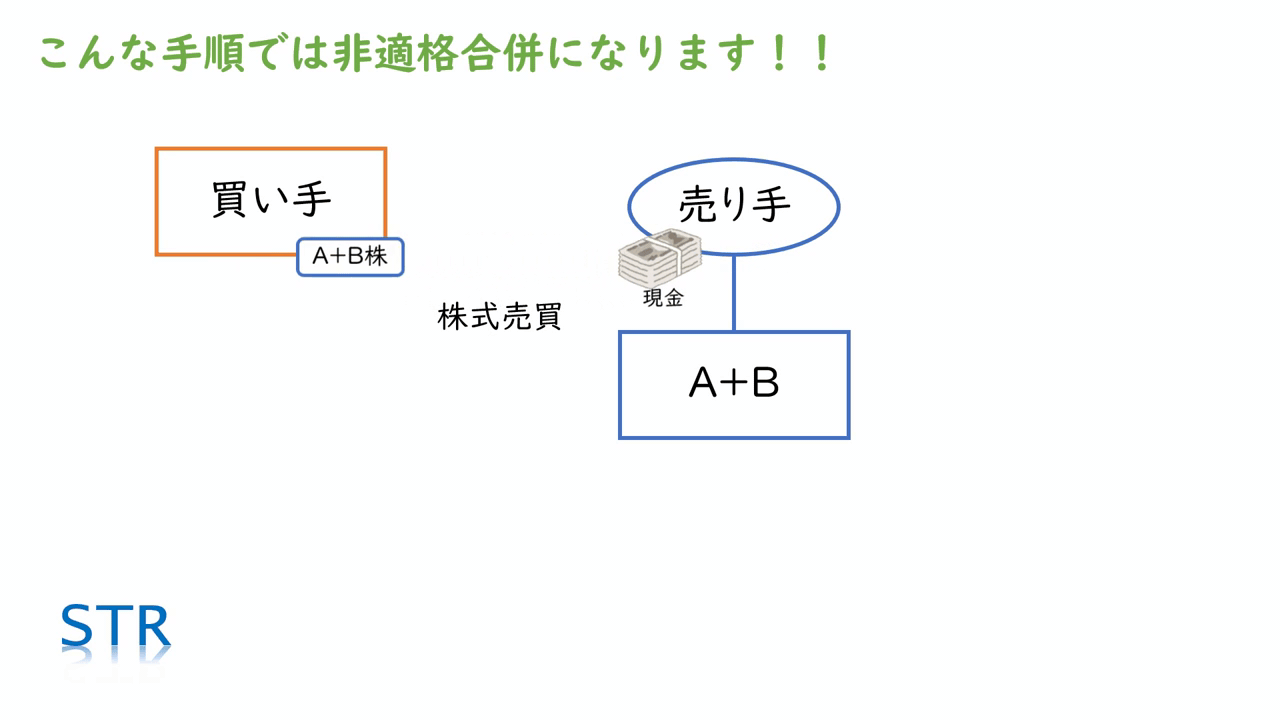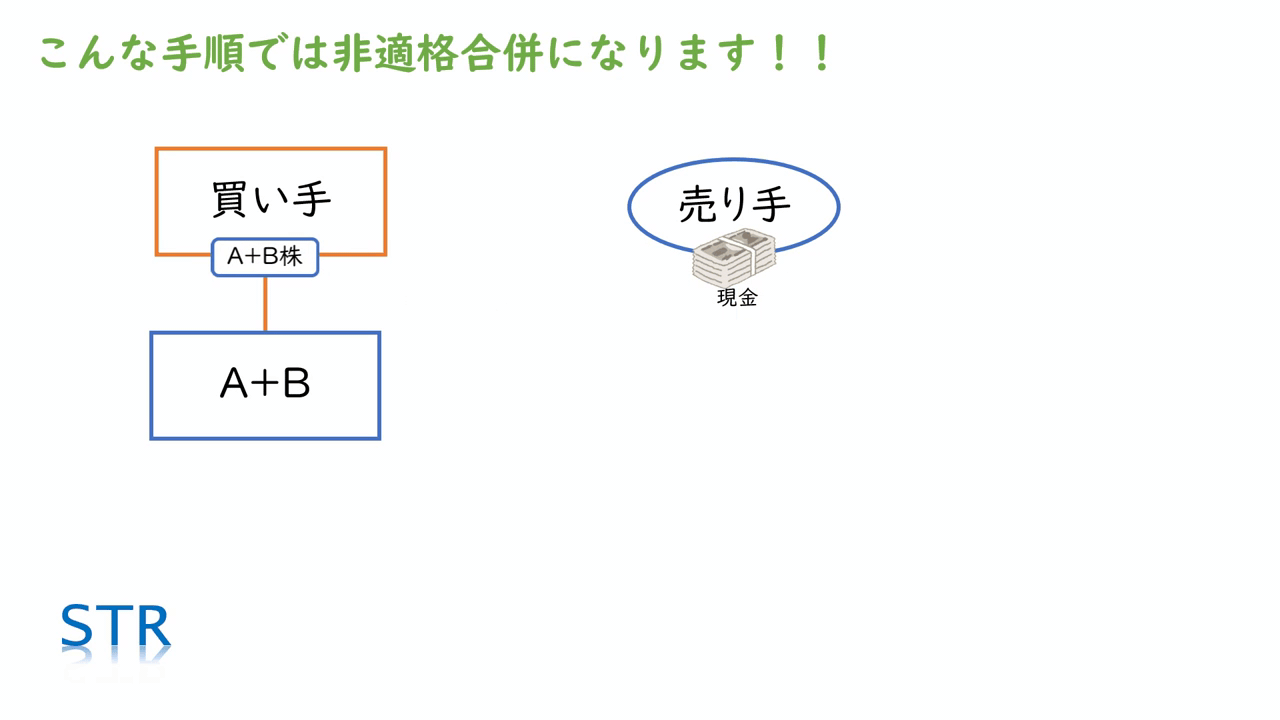
売る直前に兄弟会社を合併してから売ると、非適格合併になる
一方、合併せずにバラバラに売った後で、買い手のグループ内で合併し、その後も買い手がそのまま持ち続けるのであれば、適格合併になります。売買をした「後で」、買い手グループの内部で組織再編をしているだけなので、売買とは直接関係のない合併だからです(21:36〜)。こんなちょっとした違いで天国と地獄が分かれるので、注意が必要です(22:10〜)。
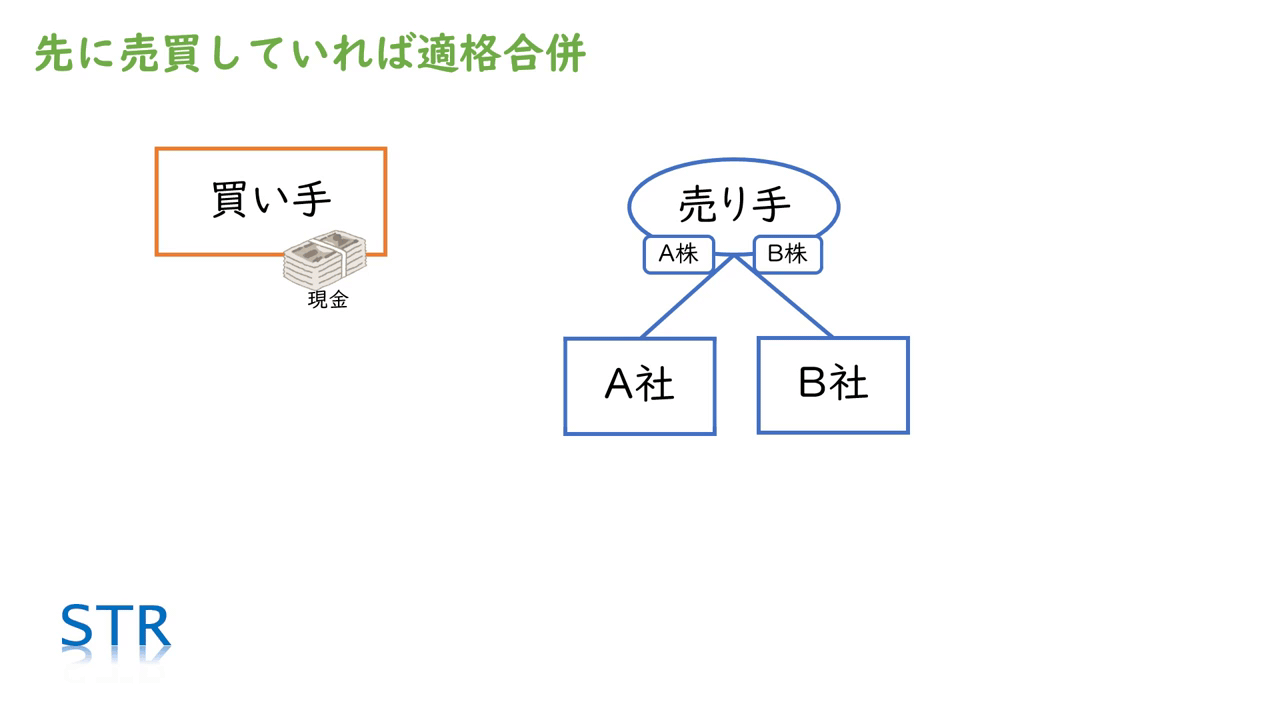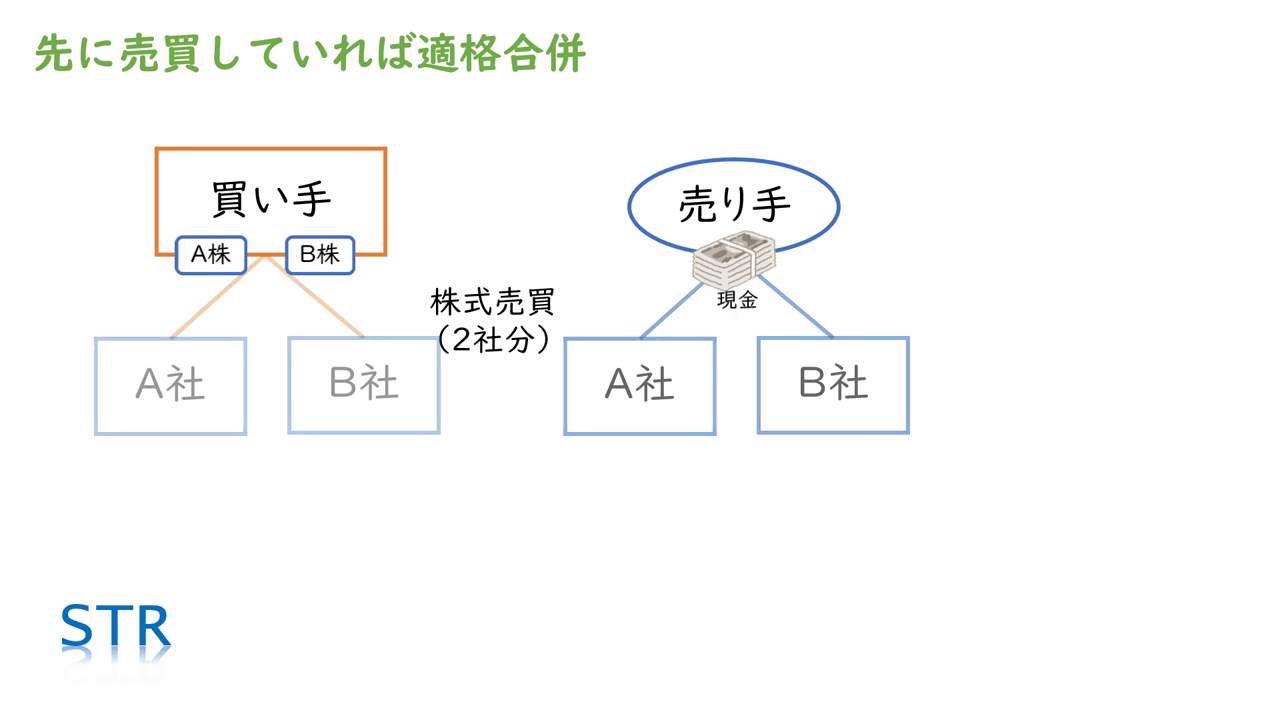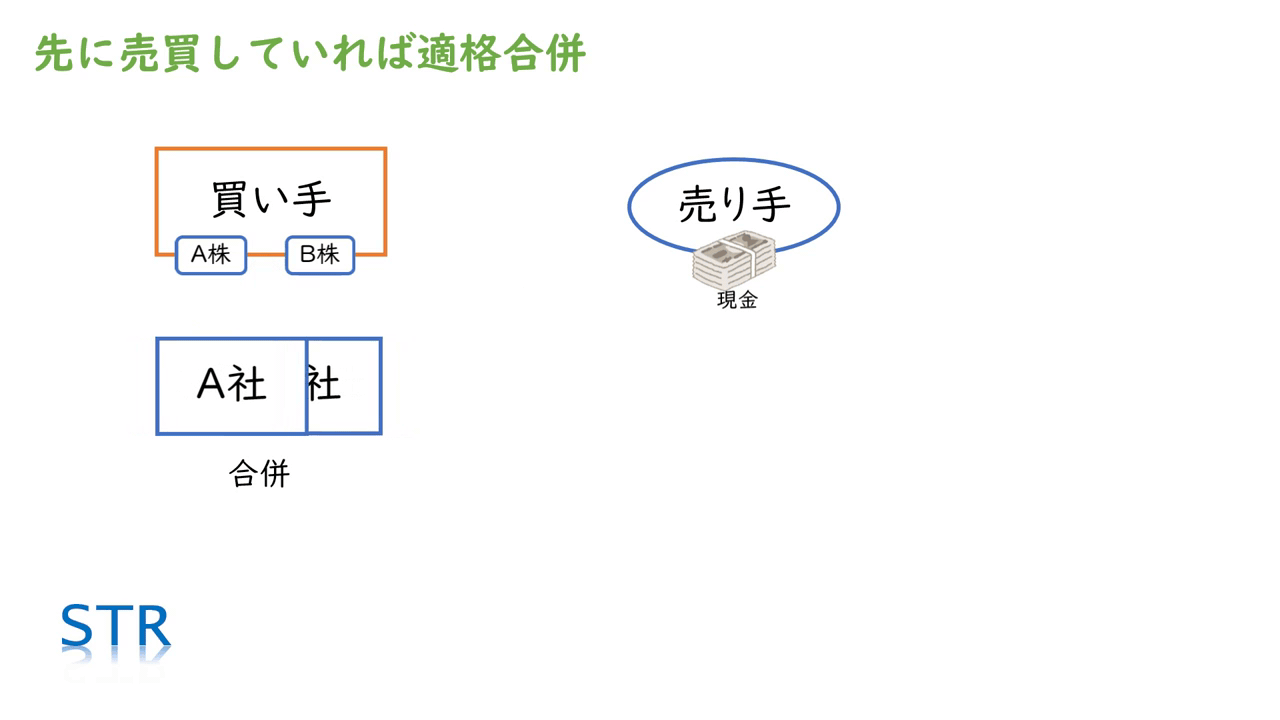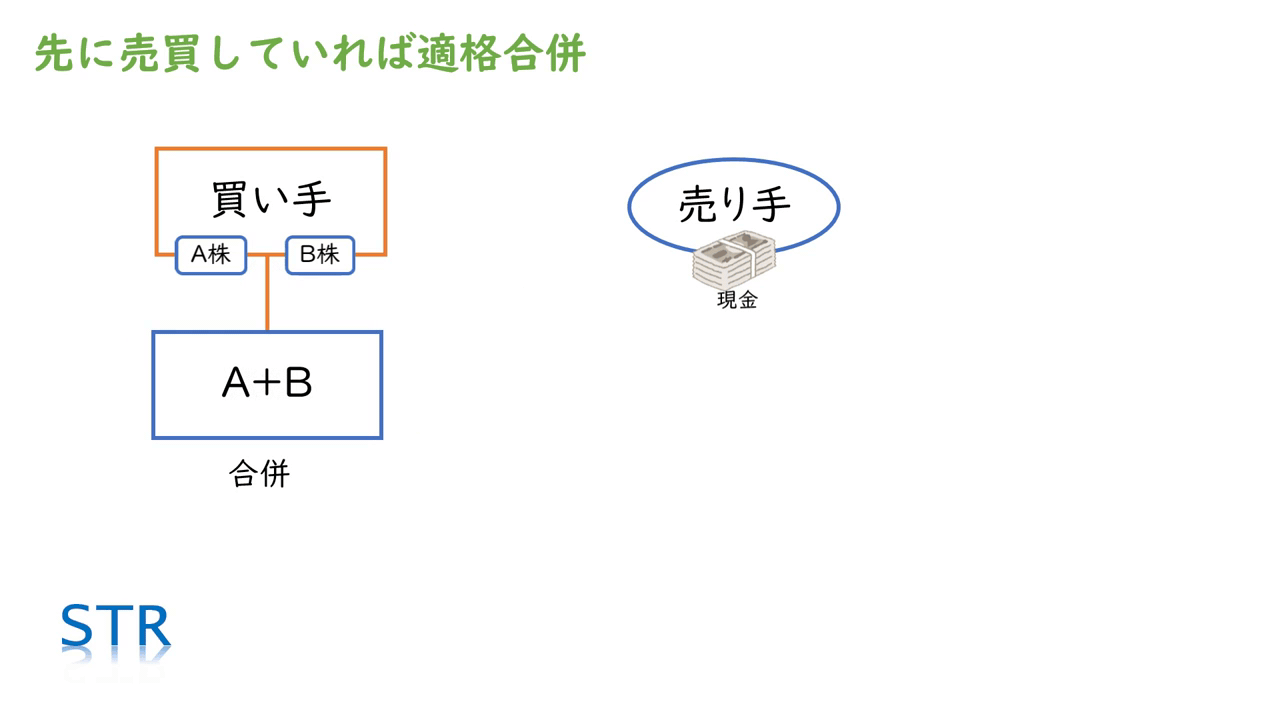
先に2社の株式を売買し、その後で買い手のグループ内で合併すれば、適格合併になる
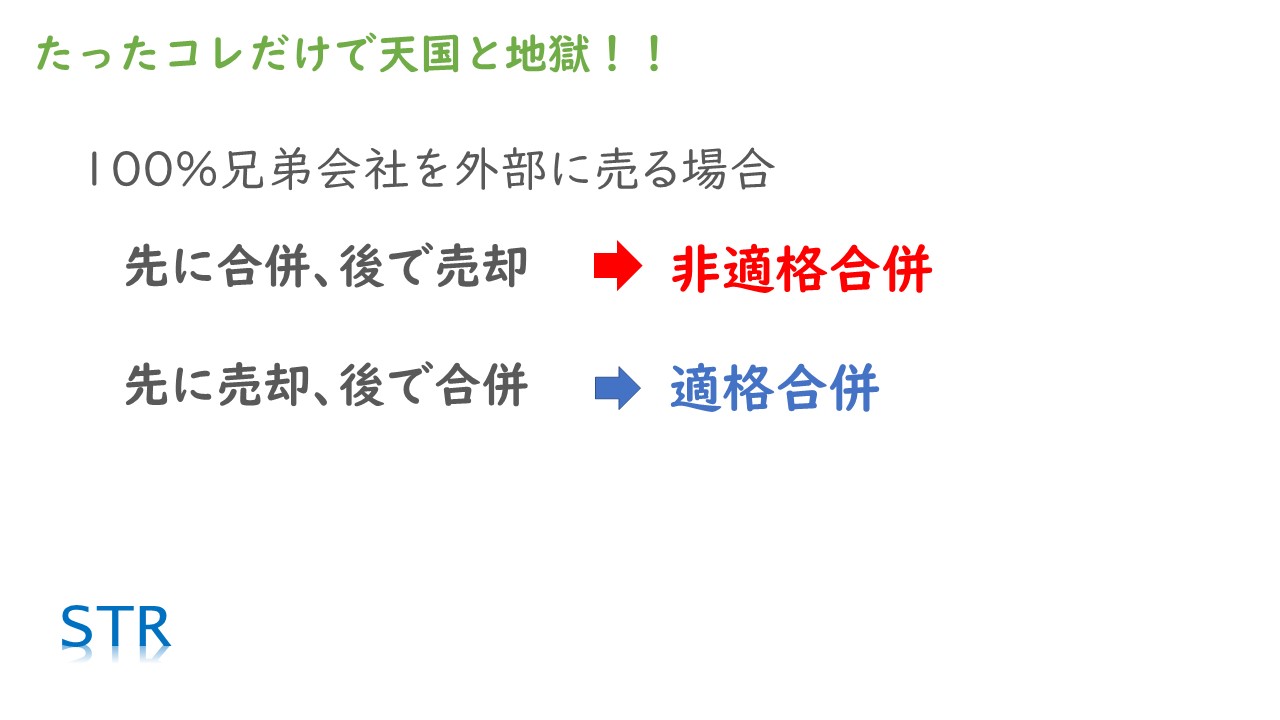
兄弟会社を外部に売るなら、「先に合併」は非適格、「先に売却、後で合併」は適格
資本関係のない会社同士の合併は、株式対価と支配株主の継続保有が必要
▶ 動画の該当箇所:22:17〜
資本関係のない会社同士の合併の適格要件は6つもあります。ここでは、M&Aで論点になりやすい2つを紹介します(22:25〜)。
1つめは、合併対価は原則として合併存続会社(この場合はA社)の株式だけであること。合併対価として1円でも現金を交付したら、一発でアウトです。A社は合併後に売り手を株主として迎えなければならず、売り手もお金を受け取れません(22:32〜)。
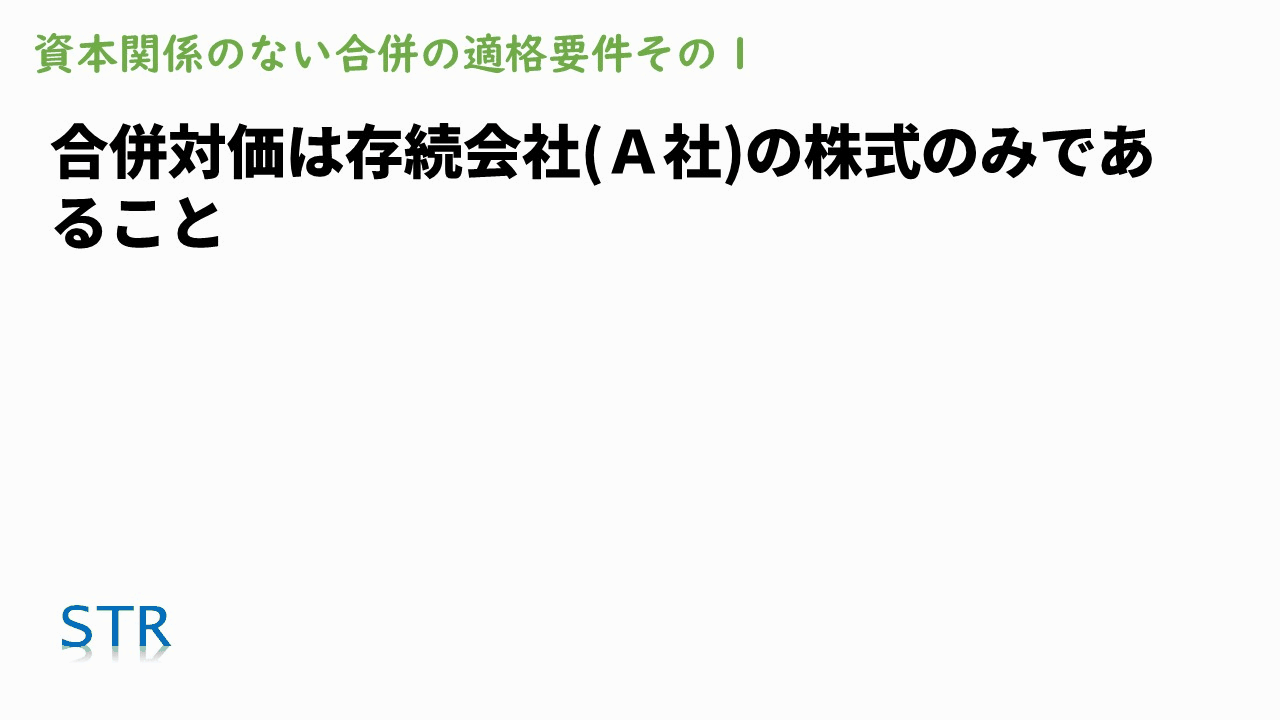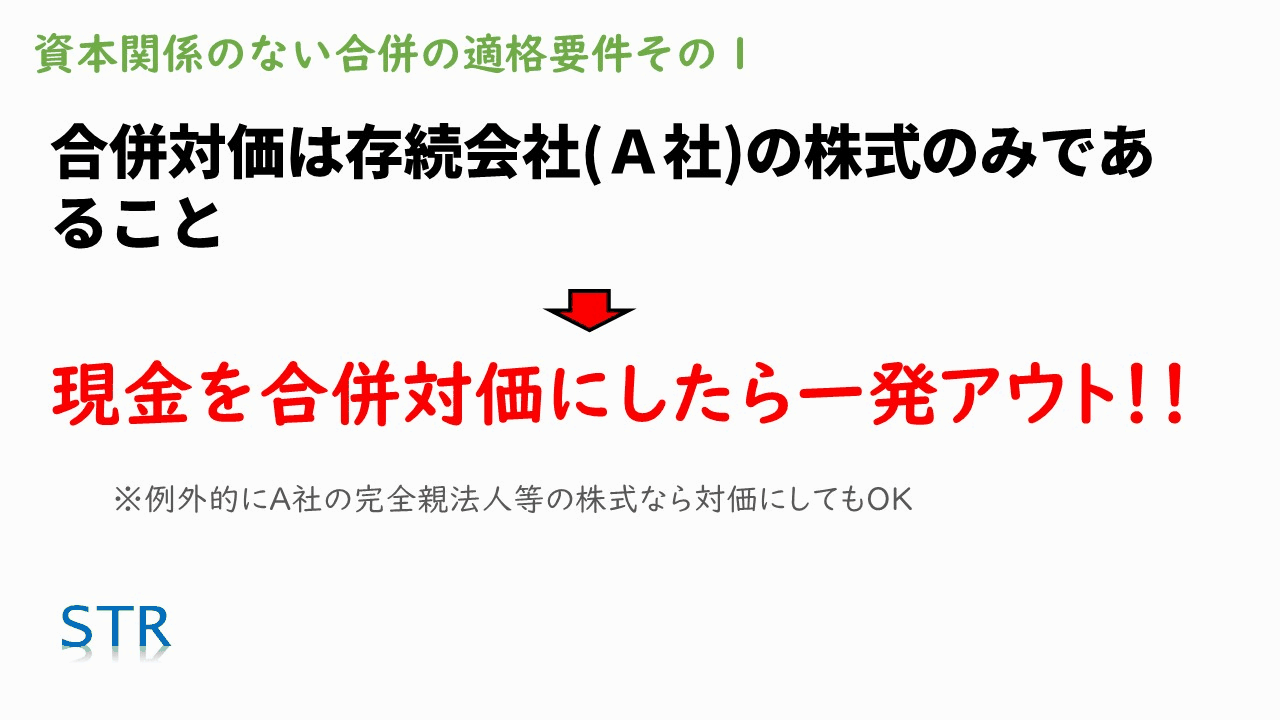
合併対価に1円でも現金を使えば、資本関係のない会社同士の合併は非適格になる
2つめは、合併対価の株式を受け取った支配株主が、1株も売らない見込みであることです。支配株主とは、合併前にB社株式の50%超を持っていた株主グループのことで、中小企業のM&Aでは、普通はこの人が売り手です。合併後に売り手の手元に現金が渡った時点で、非適格になります(23:17〜)。
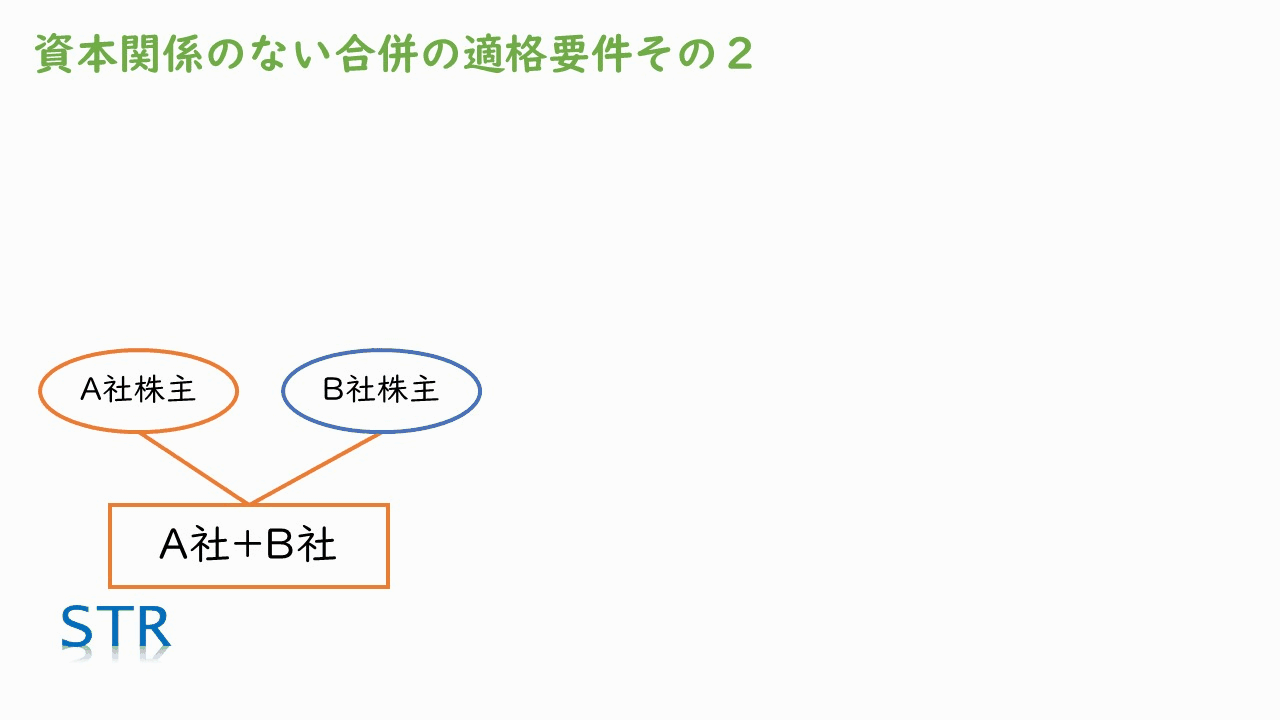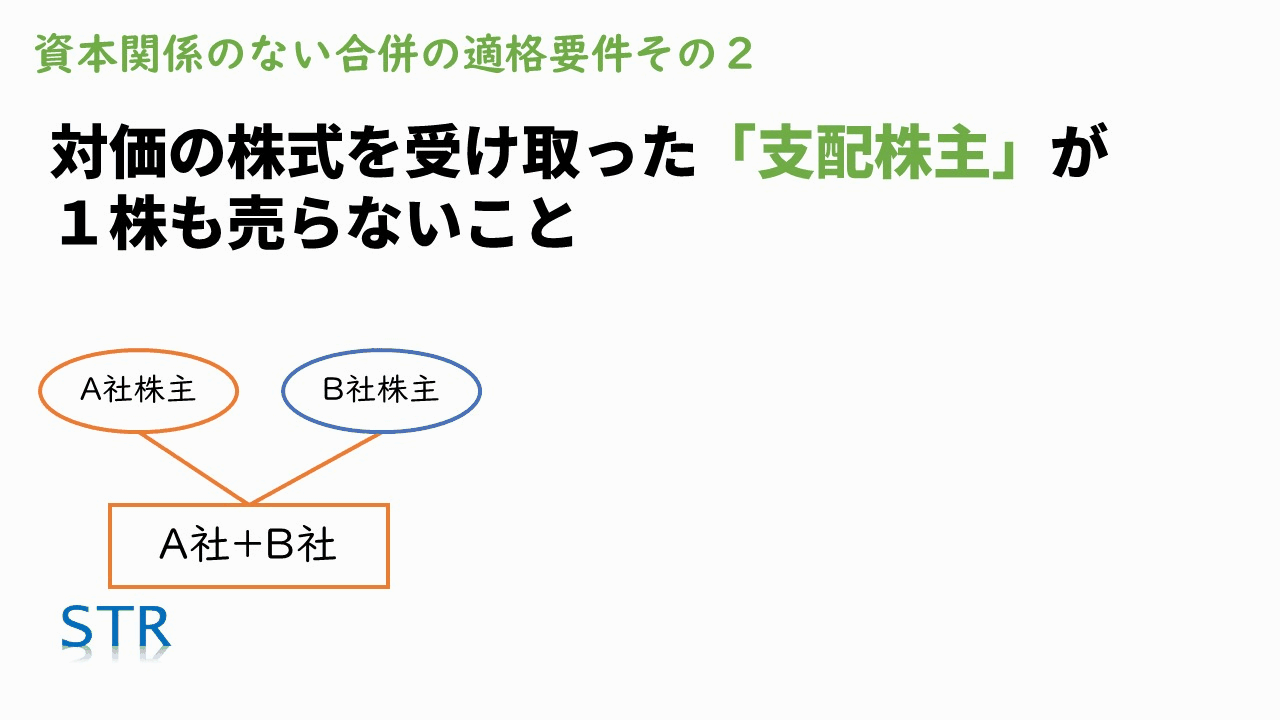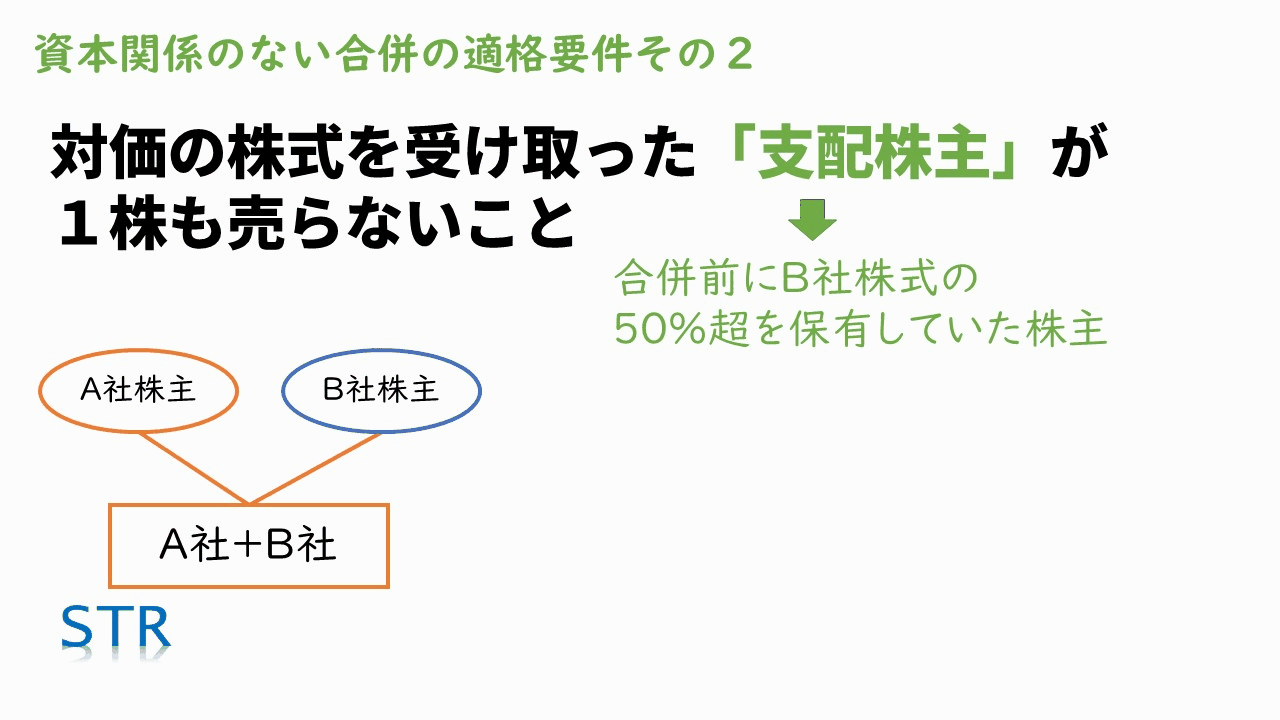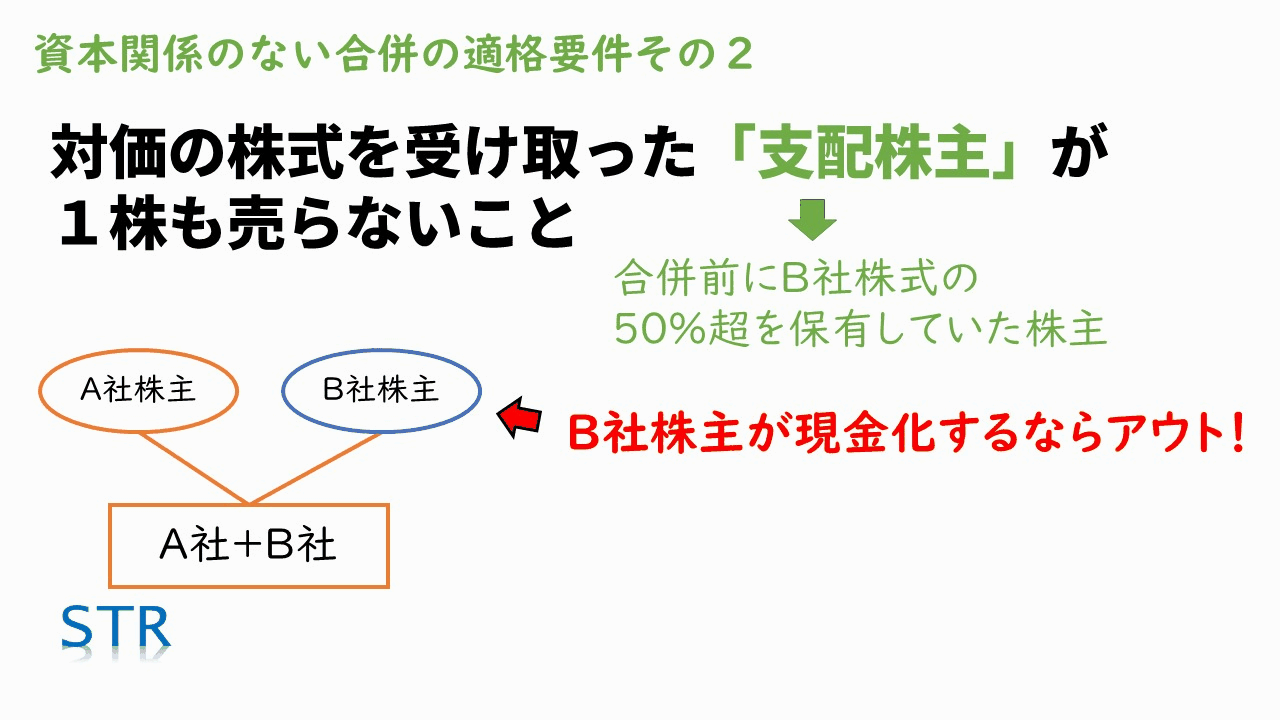
売り手(支配株主)が合併後に株式を現金化するなら、非適格合併になる
この2つの要件をなんとか満たし、さらに事業の継続や従業員の引継ぎなど、ほかの4つの要件も満たして、はじめて適格合併と判定されます。普通は、買い手は株式を渡したくないと考え、売り手も株式ではなくお金が欲しいと考えるので、M&Aではかなり珍しいケースです。元々とても関係が深かった会社同士の経営統合ぐらいでしょう(23:46〜)。
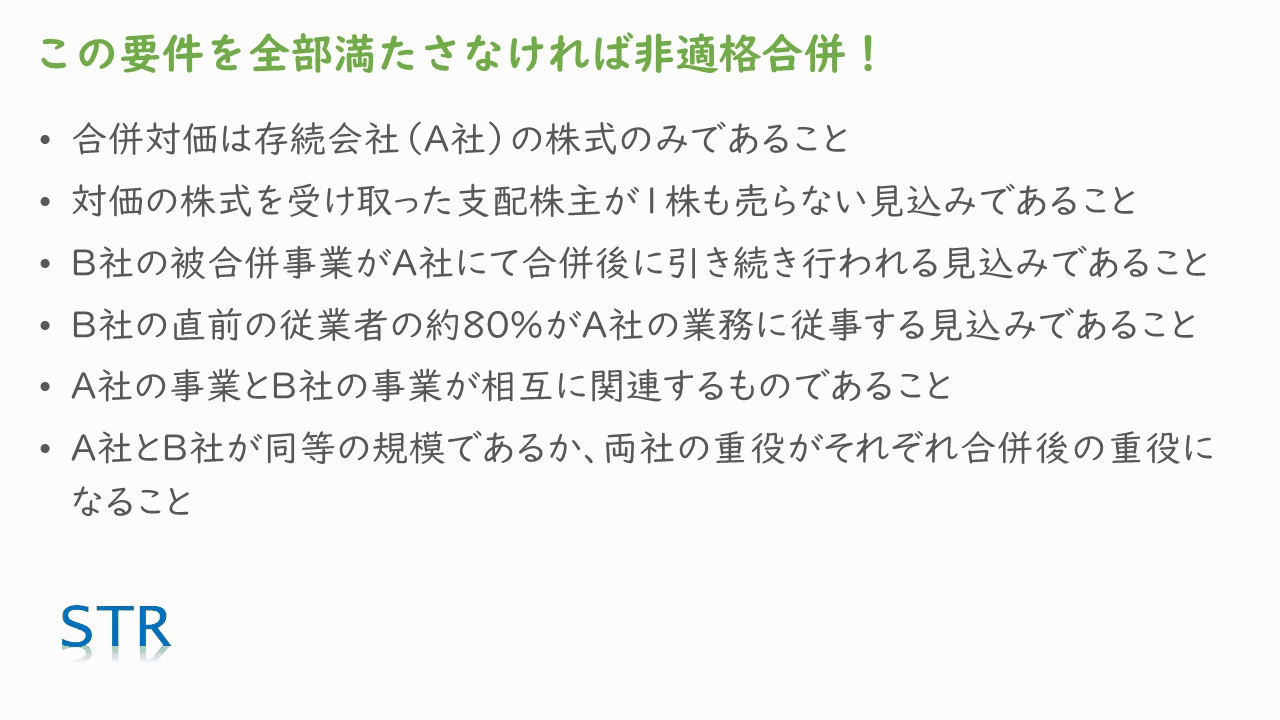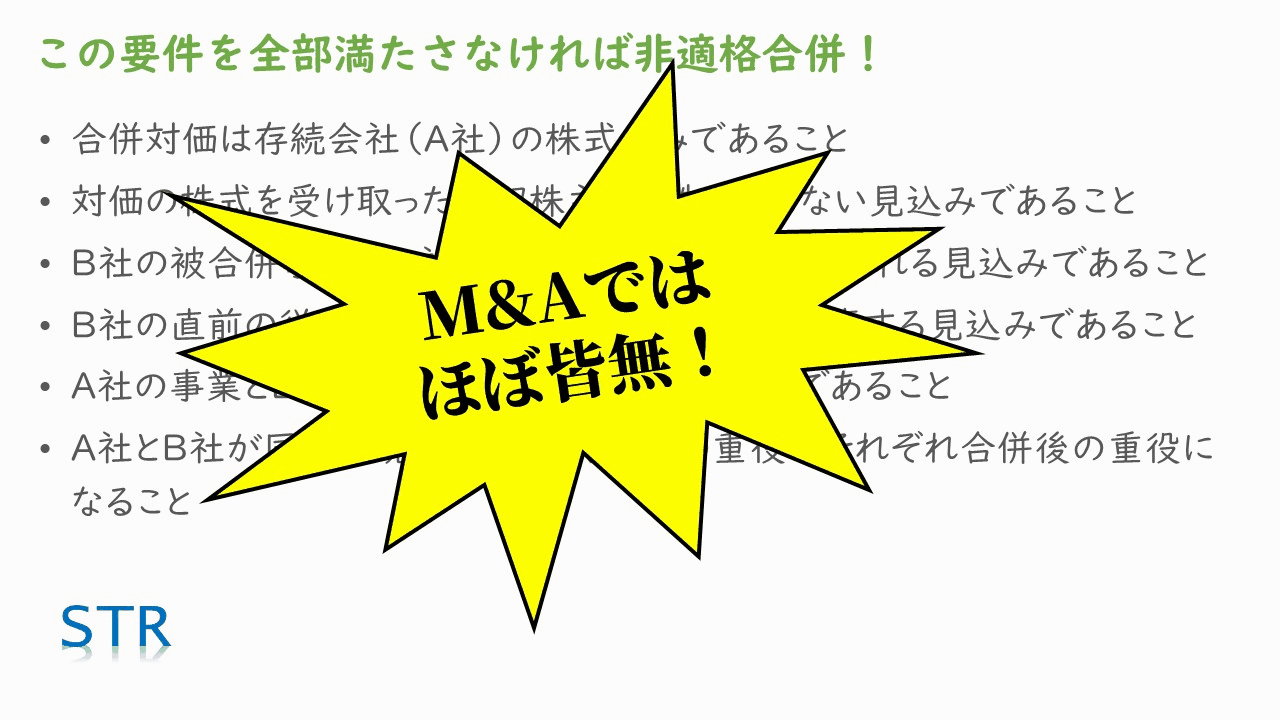
資本関係のない会社同士の合併の6つの適格要件。すべて満たすケースはM&Aではほぼない
5.合併の税金に関するよくある誤解
誤解①「合併は、対価に現金を使える有力なM&Aスキームだ」
▶ 動画の該当箇所:01:39〜
法律上は、合併の対価に現金を使うこと(金銭対価の吸収合併)もできます。しかし、資本関係のない会社の売買に合併を選ぶと、ほとんどのケースで非適格合併になり、法人税と所得税で取引額の大半が税金になることもあります。ネット上には合併を有力なM&Aスキームの1つに挙げているサイトが多く見られますが、実務では、うっかりミス以外でこのスキームを選ぶ売り手や買い手はまずいません(02:36〜、24:21〜)。
誤解②「合併でいったん株式を渡し、その後に買い取れば、現金化しても適格合併になる」
▶ 動画の該当箇所:23:00〜
合併対価は株式だけ、という要件があるなら、合併でいったんA社株式を交付し、その株式をA社が3億円で買い取ればよい、と考える方もいるかもしれません。しかしこの場合は、「支配株主が1株も売らない見込みであること」という要件を満たさないので、非適格合併になります(23:00〜)。
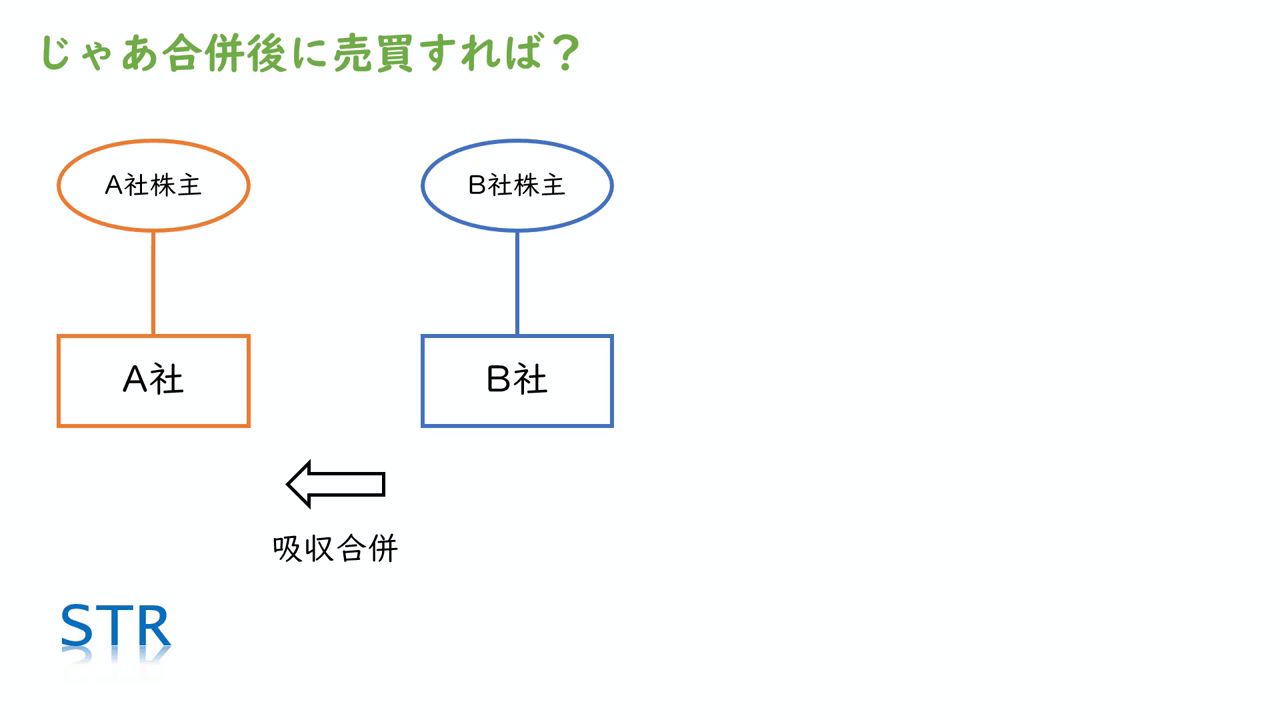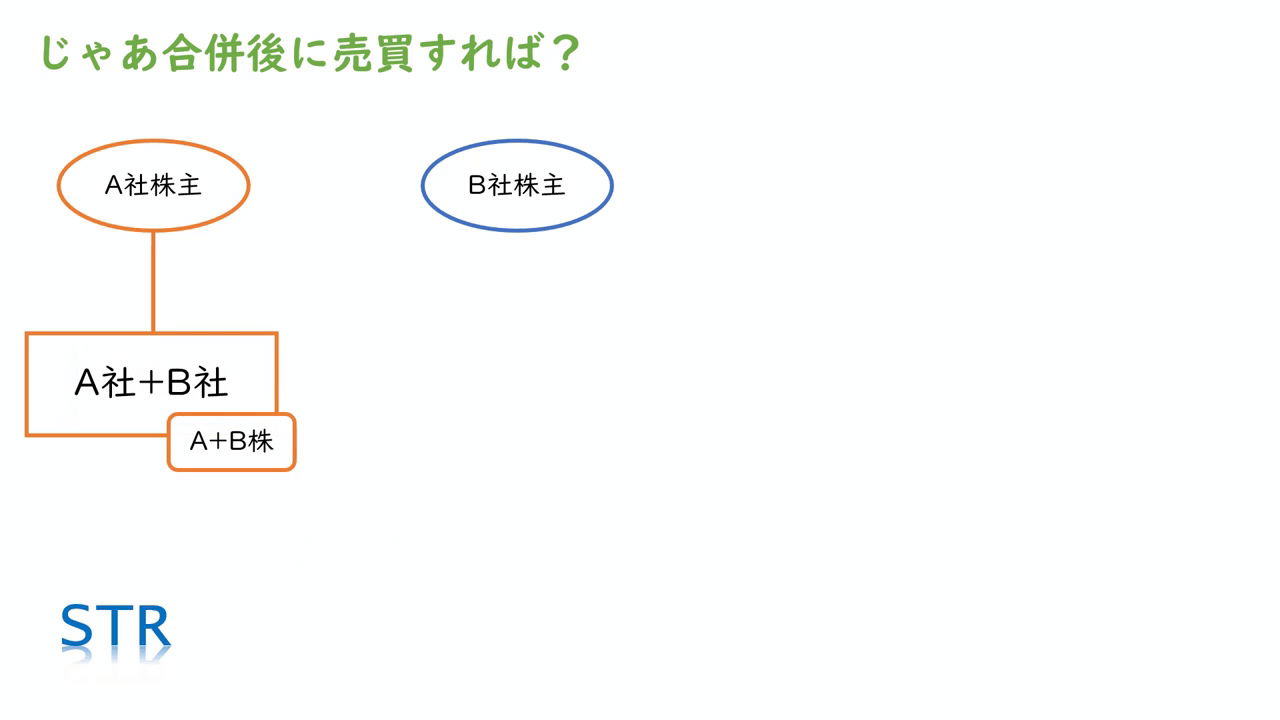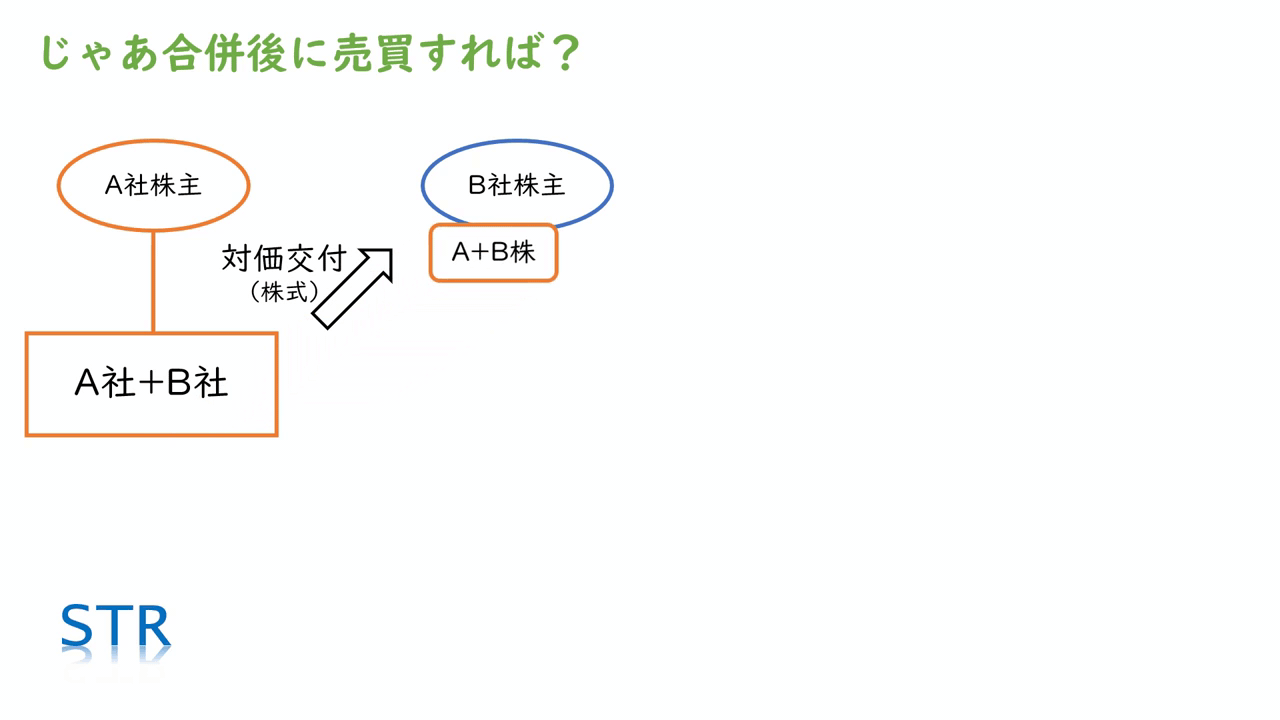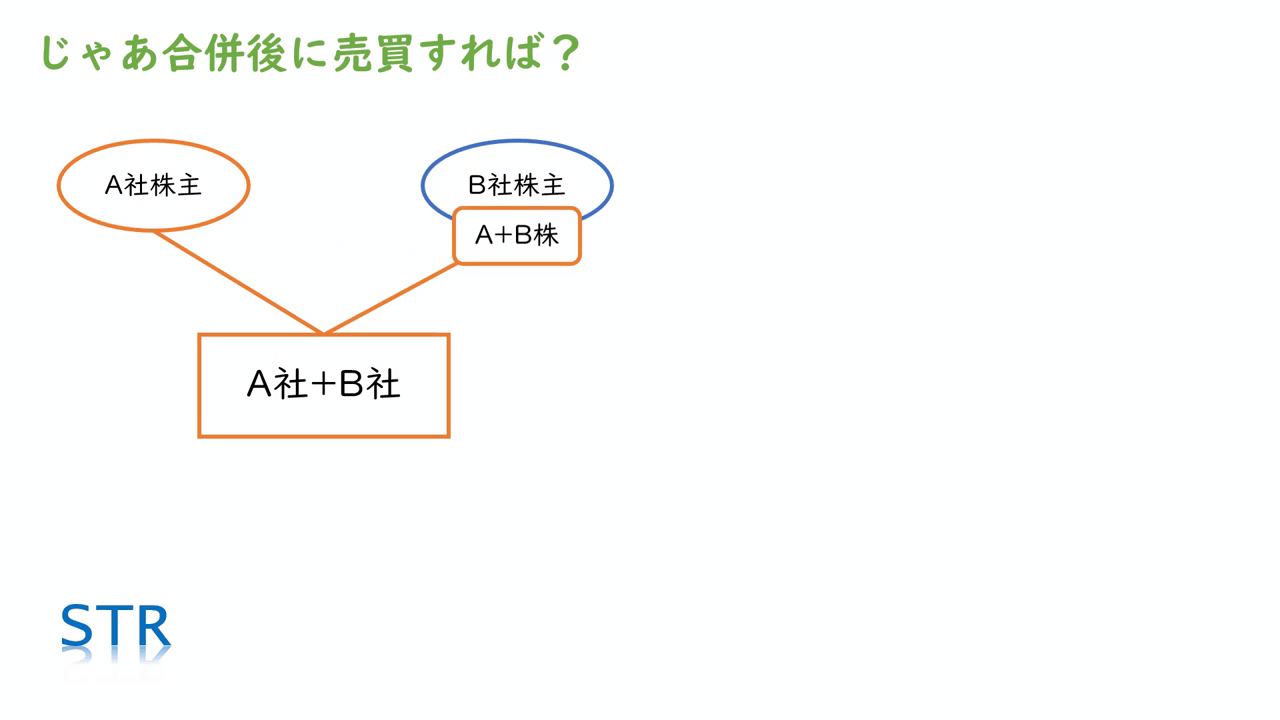
合併でいったん株式を渡し、その後に売る方法でも、支配株主の要件を満たさず非適格になる
誤解③「仲介業者が提案したスキームなら、税金の面も大丈夫だ」
▶ 動画の該当箇所:04:59〜
M&A仲介業者の中には、M&Aが成立しさえすれば、その後の税金にあまり関心を持たないところもあります。実際に、金銭対価の吸収合併を提案されたという話も多く寄せられています。税金の負担が大きくなっても、提案した仲介業者は責任を取ってくれません。仲介業者は税理士ではないので、税理士でない人のアドバイスに従った結果は、間違っていてもすべて納税者の自己責任になります(05:08〜)。
誤解④「適格合併なら、消滅会社の繰越欠損金も引き継げる」
▶ 動画の該当箇所:26:43〜
合併で消滅会社の繰越欠損金を引き継げるかどうかは、この記事で説明した適格・非適格の話とは別の論点です。適格合併であれば繰越欠損金を引き継げると思っている方もいますが、そうではありません。早合点しないよう注意してください(26:43〜)。
6.合併の税金を抑えてM&Aをするなら、株式を買い取ってから吸収合併する
▶ 動画の該当箇所:24:37〜
先に株式を買い取り、買い手グループ内で100%子会社を吸収合併する
▶ 動画の該当箇所:24:45〜
では、資本関係のないA社がB社を合併で取り込みたい場合は、どうすればよいのでしょうか。A社は、いったん普通にB社の株式を買い取ればよいのです。買い取った時点で、売買取引は完了します。その後で、A社グループ内部の組織再編として、100%子会社になったB社を吸収合併します。たったそれだけで、適格合併になります(24:45〜)。
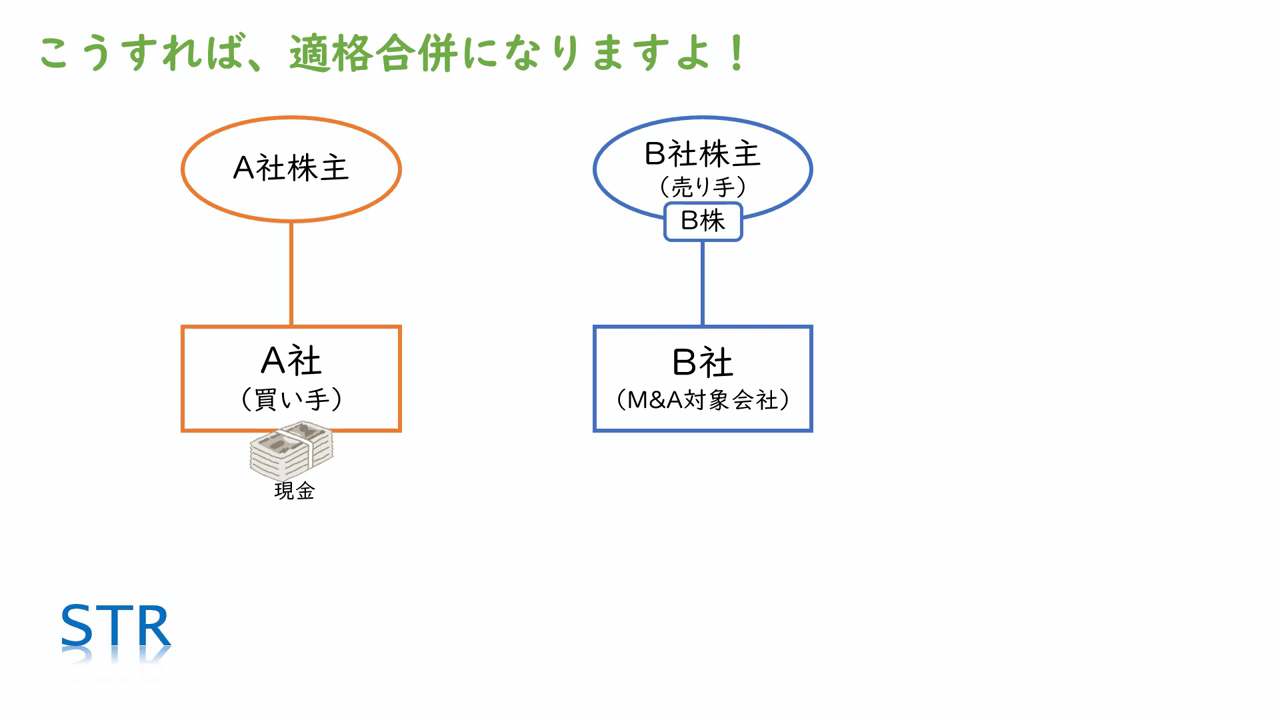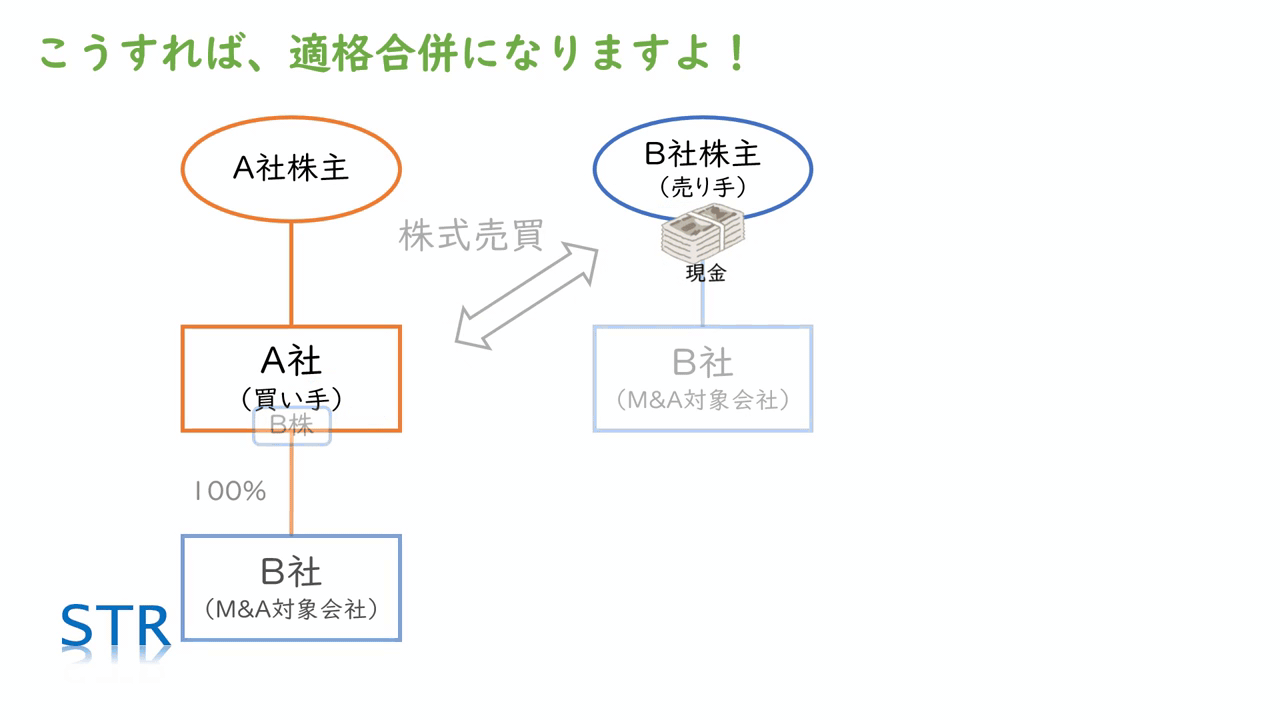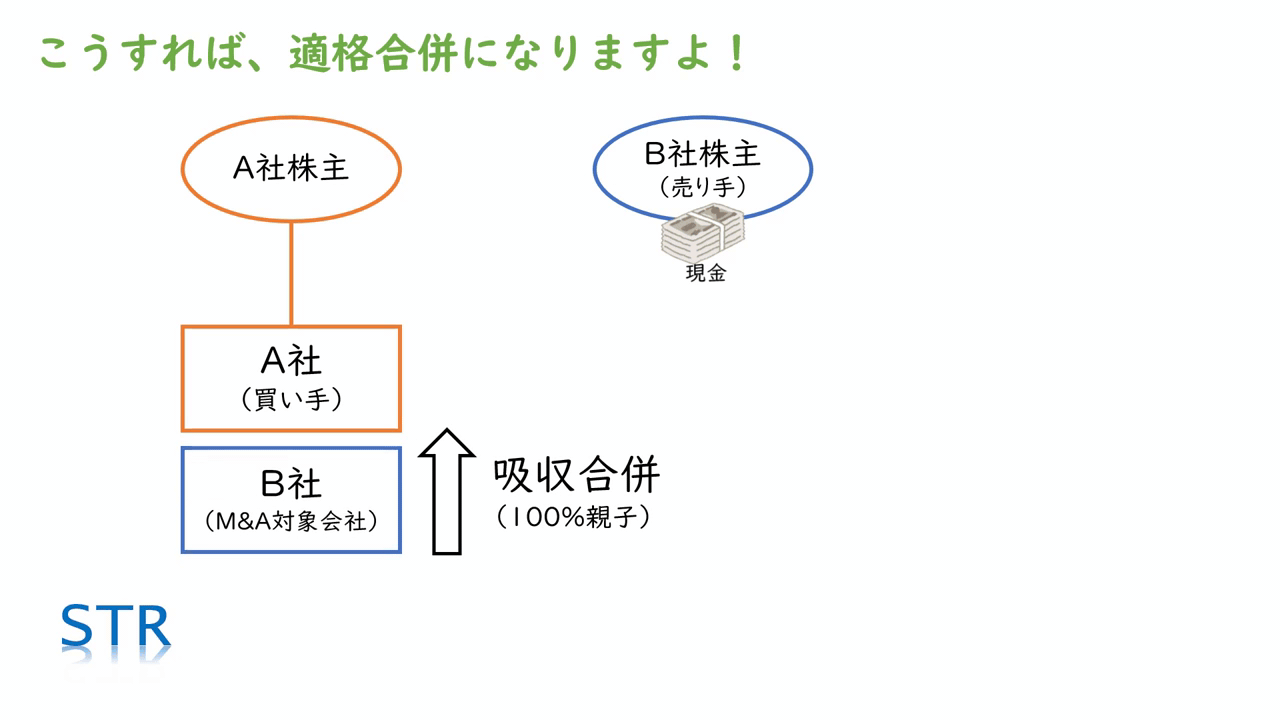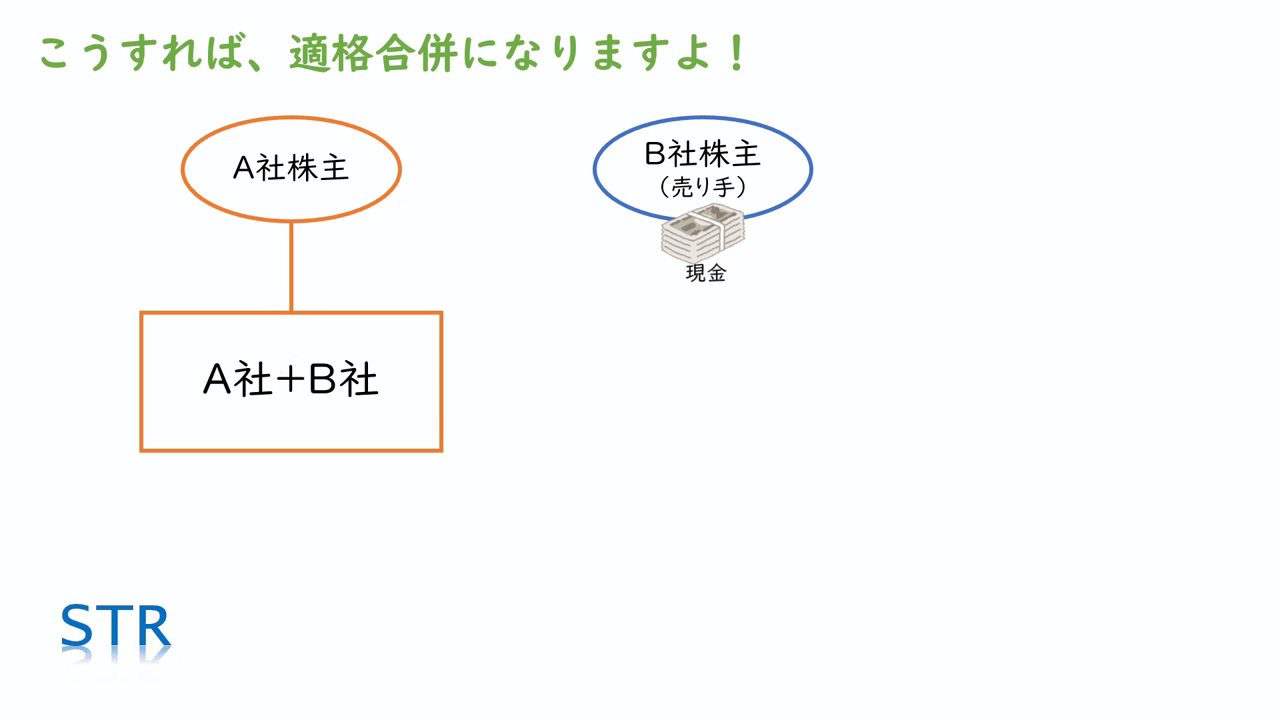
先に株式を買い取って100%子会社にしてから吸収合併すれば、「100%親子間合併」で適格合併になる
税金は株式売買の分だけ。約2億3,400万円が約5,700万円に
▶ 動画の該当箇所:25:17〜
適格合併なので、合併そのものには税金は発生しません。税金が発生するのは、B社の株主が3億円で株式を売る、という単純な株式売買の取引だけです。その税率は、個人の株主であれば約20%。売却額の5%を原価として考慮すると、所得税は多くても約5,700万円です(25:17〜)。
最終的な出来上がりは同じなのに、M&Aのスキームとして合併を選ぶと税金は約2億3,400万円。単純な株式売買でM&Aを完了させてから、買い手の内部で合併すれば約5,700万円。これが合併の税金の世界です(25:46〜)。
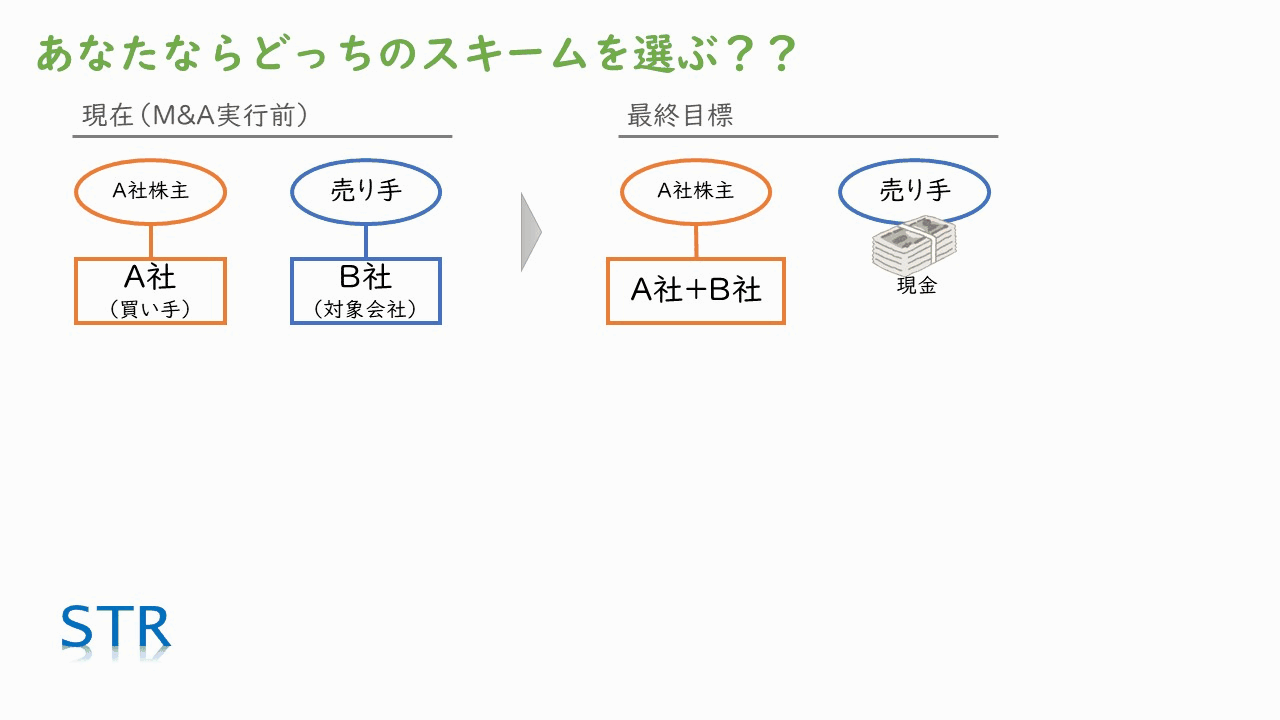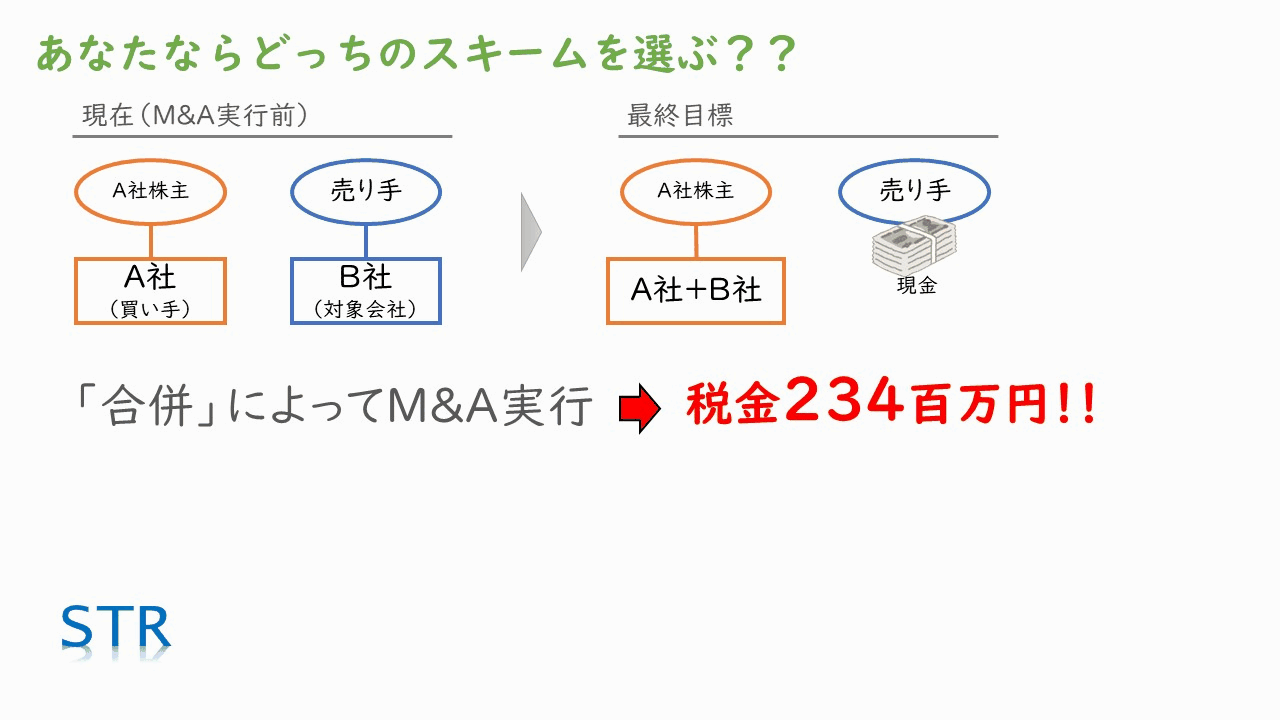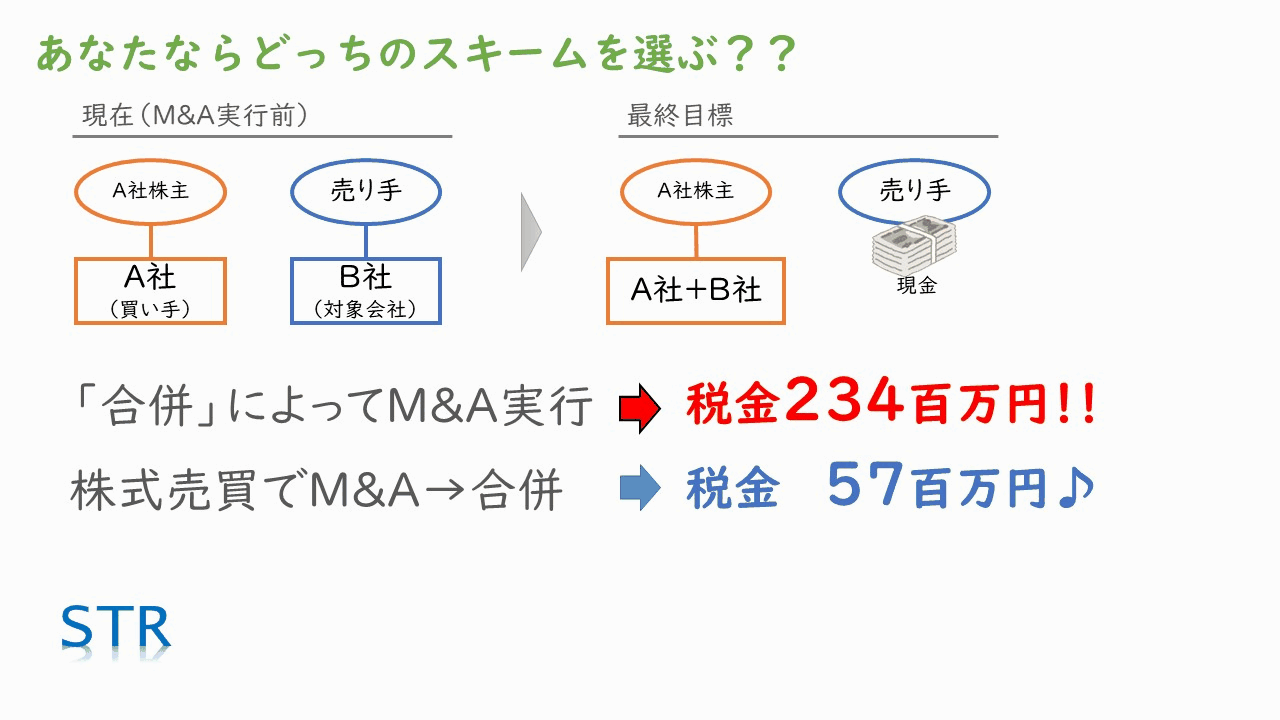
最終的な形は同じでも、「合併でM&A」なら2億3,400万円、「株式売買の後で合併」なら5,700万円(動画の計算例)
スキーム選びを仲介業者任せにせず、必ず専門の税理士に確認する
▶ 動画の該当箇所:26:11〜
M&Aのスキーム選びには、十分に注意してください。仲介会社は責任を取ってはくれません。この記事や動画でも、すべてのケースに対応する細かい話は割愛しています。付け焼き刃の判断は禁物で、必ず専門の税理士に事前に確認していただければと思います(26:11〜)。
M&Aのスキームや会社分割の税金については、動画「4つのM&Aスキームを公認会計士が解説!」と「会社分割の税金を専門税理士が基礎から解説!M&Aでの活用も紹介」でも解説しています。
M&Aを売り手として成功させるためのポイントは、当社が無料で配布しているe-book「M&A成功のポイントがすべてわかる本」でもまとめています。
合併の税金(適格合併・非適格合併)の要点まとめ
- 合併の税金制度は極端で、税金なしの「適格合併」と、税金ありの「非適格合併」に分かれる
- 同じグループ内の組織再編や経営統合は利益が確定していないので適格合併、会社や事業の売買の性格が強い合併は非適格合併になるように設計されている
- 非適格合併では、資産負債の売却と配当の2つの取引とみなされ、消滅会社の法人税(未払税金が負債に加わって膨らむ)と、株主の所得税(最高49.44%)がかかる。動画の例では3億円の取引で約2億3,400万円(78%)
- 100%親子会社の合併は実質的に必ず適格。100%兄弟会社の合併は、売る直前に合併すると非適格、売った後で合併すれば適格。資本関係のない会社同士の合併は、現金対価や売り手の現金化があると非適格
- M&Aで対象会社を合併したいなら、先に株式を買い取ってから、買い手グループ内で100%子会社として吸収合併する。スキーム選びは、必ず専門の税理士に確認する
非適格合併の法人税が「税金が税金を呼ぶ」ように膨らんでいく計算は、数字が書き換わっていく様子を動画で見ると分かりやすいです。
▶ 動画を見る:少しのミスで税金地獄!「合併」の税制を専門税理士がわかりやすく解説(28分17秒)
90日間M&Aスタート戦略講座 無料説明会のご案内
この記事でご紹介したとおり、M&Aのスキーム選びを仲介業者任せにすると、思わぬ税負担を招くことがあります。売却の準備では、スキームの検討とあわせて、会社の実態を整理し、買い手に会社の価値を伝える説明資料であるIM(企業概要書)を整えておくことが欠かせません。
当社STRコンサルティングの「90日間M&Aスタート戦略講座」は、そのIMづくりを含むM&Aの売却準備を、90日間で完了させるパッケージサービスです。M&Aの基礎知識の習得から、企業分析、IMの作成、仲介・FA業者の選定支援までを、専門チームが経営者様と一緒に進めます。売却を決めていない検討段階の方も対象です。
講座で手に入るもの
- M&Aの基礎知識:当社オリジナルテキストで、買い手や業者に負けない知識とノウハウを学んでいただきます
- 企業分析の結果:ビジネス・財務の専門家が、実態修正損益の分析などを通じて貴社を徹底的に分析します
- IM(企業概要書):企業分析を土台に、買い手の買収意欲を最大化する説明資料を作成します
- 仲介・FA業者の選定支援とセカンドオピニオン:信頼できる業者選びをご支援し、利害関係のない立場から助言します
講座の詳しい内容は、サービスページでご紹介しています。
とはいえ、IMのような資料は、実物を見たことがなければイメージしにくいものです。そこで、講座で何をするのか、どんな成果物ができあがるのかを、実物の資料(匿名加工後)を投影しながら90分で解説する無料Web説明会を定期開催しています。
Zoomのウェビナー形式で、匿名参加・顔出し不要。参加後のお電話等での営業は一切いたしません。M&Aをするかどうか決めていない方にも、ご自身の会社の準備に役立てていただける内容です。