IMサンプル 製造業(精密金属プレス加工)

IM Sample Manufacturing
  • STR Consulting Services
  • STR Consulting Services

IMサンプル(製造業)の公開

M&Aで会社を売るとき、買い手が最初に読み込み、買収を検討するかどうかを決める資料が「インフォメーション・メモランダム(IM)」です。とはいえ、M&Aが初めての経営者にとって、IMがどのような資料なのかは想像しにくいものです。

このページでは、STRコンサルティングが作成した実際のIMをもとに、会社名や数値をすべて架空のものに置き換えた製造業のIMサンプル(全104ページ)を公開します。主要な45ページを、IMのページ順に紹介します。大きな画像で載せている9ページが特に重要なページで、それぞれに「作成のポイント」として、なぜそのように作るのかの解説を付けています。全ページのPDFは、メールアドレスの登録なしでダウンロードできます。

このサンプルについて

  • 本サンプルは、STRコンサルティングが実際に作成したIMをもとに、会社名・数値・人物・取引先をすべて架空のものに置き換えて作成しました。実在の会社・人物とは関係ありません。
  • 架空の会社を題材としているため、実際のIMに比べると分析はやや表面的な内容にとどまり、データ間に細かな不整合が残っている箇所があります。
  • 取引先はA社、B社のように記号で表記しています。
  • 写真はすべて生成AIで作成したイメージです。実在の工場・製品・人物ではありません。
  • 第4章「市場環境と顧客ニーズ」の統計は、JEITA・国土交通省・矢野経済研究所などの公開資料に基づきます。題材が架空の会社のため、分析の対象は電子部品業界全体などやや広めにしています。
IMサンプルの全ページをPDFで見る

このページで紹介した45ページを含む、全104ページをPDFで公開しています。メールアドレスの登録は不要です。

当社作成のIMサンプル(製造業・全104ページ)

対比用サンプル(他社水準/全21ページ)

会社概要(架空)

以下の架空の会社を設定しています。事業内容や各種データもすべて架空のものです。

会社名 上田ファインプレス株式会社(架空)
所在地 長野県上田市(本社工場・第二工場)
事業内容 精密金属プレス加工(電子部品向け精密端子、給湯器・空調機器向け板金部品)、金型の設計・製作
創業・設立 創業1972年、設立1975年
年商 7.8億円(2026年3月期)
実態EBITDA 98百万円(2026年3月期、実態修正後)
実態純資産・ネットデット 実態純資産4億54百万円、ネットデット44百万円(2026年3月末)
従業員 41名(正社員24名・技能実習生6名・パート11名)のほか派遣社員4名
認証 ISO 9001

IMの全体構成

IMは全104ページ、本体8章とAppendixで構成しています。章の名前をクリックすると、その章の解説に移動します。

章 IMのページ ページ数 この章で買い手に伝えること 紹介頁数
表紙・目次 0・1 2 説明の順序と情報のありか 1
1. エグゼクティブサマリー 2–9 8 「この案件を時間をかけて検討するか」の判断材料 5
2. 当社の概要 10–17 8 会社の基本的な情報 3
3. 事業の内容と解説 18–29 12 ビジネスモデルの概要と特徴 5
4. 市場環境と顧客ニーズ 30–33 4 市場の将来性と顧客が求めるもの 2
5. 当社独自の競争力の源泉 34–46 13 当社の強みと、それを支える経営資源 8
6. 販売の状況 47–52 6 製品別・顧客別の足元の販売動向 2
7. 実態事業損益の分析 53–73 21 実態修正後の収益構造と各費用の内容 10
8. 貸借対照表の状況 74–91 18 所有する資産負債・ネットデット・設備投資 7
Appendix 92–102 11 補足情報と損益の修正過程 2
おわりに 103 1 情報漏洩防止用の白紙(サンプルでは差し替え) ―

IMの目次

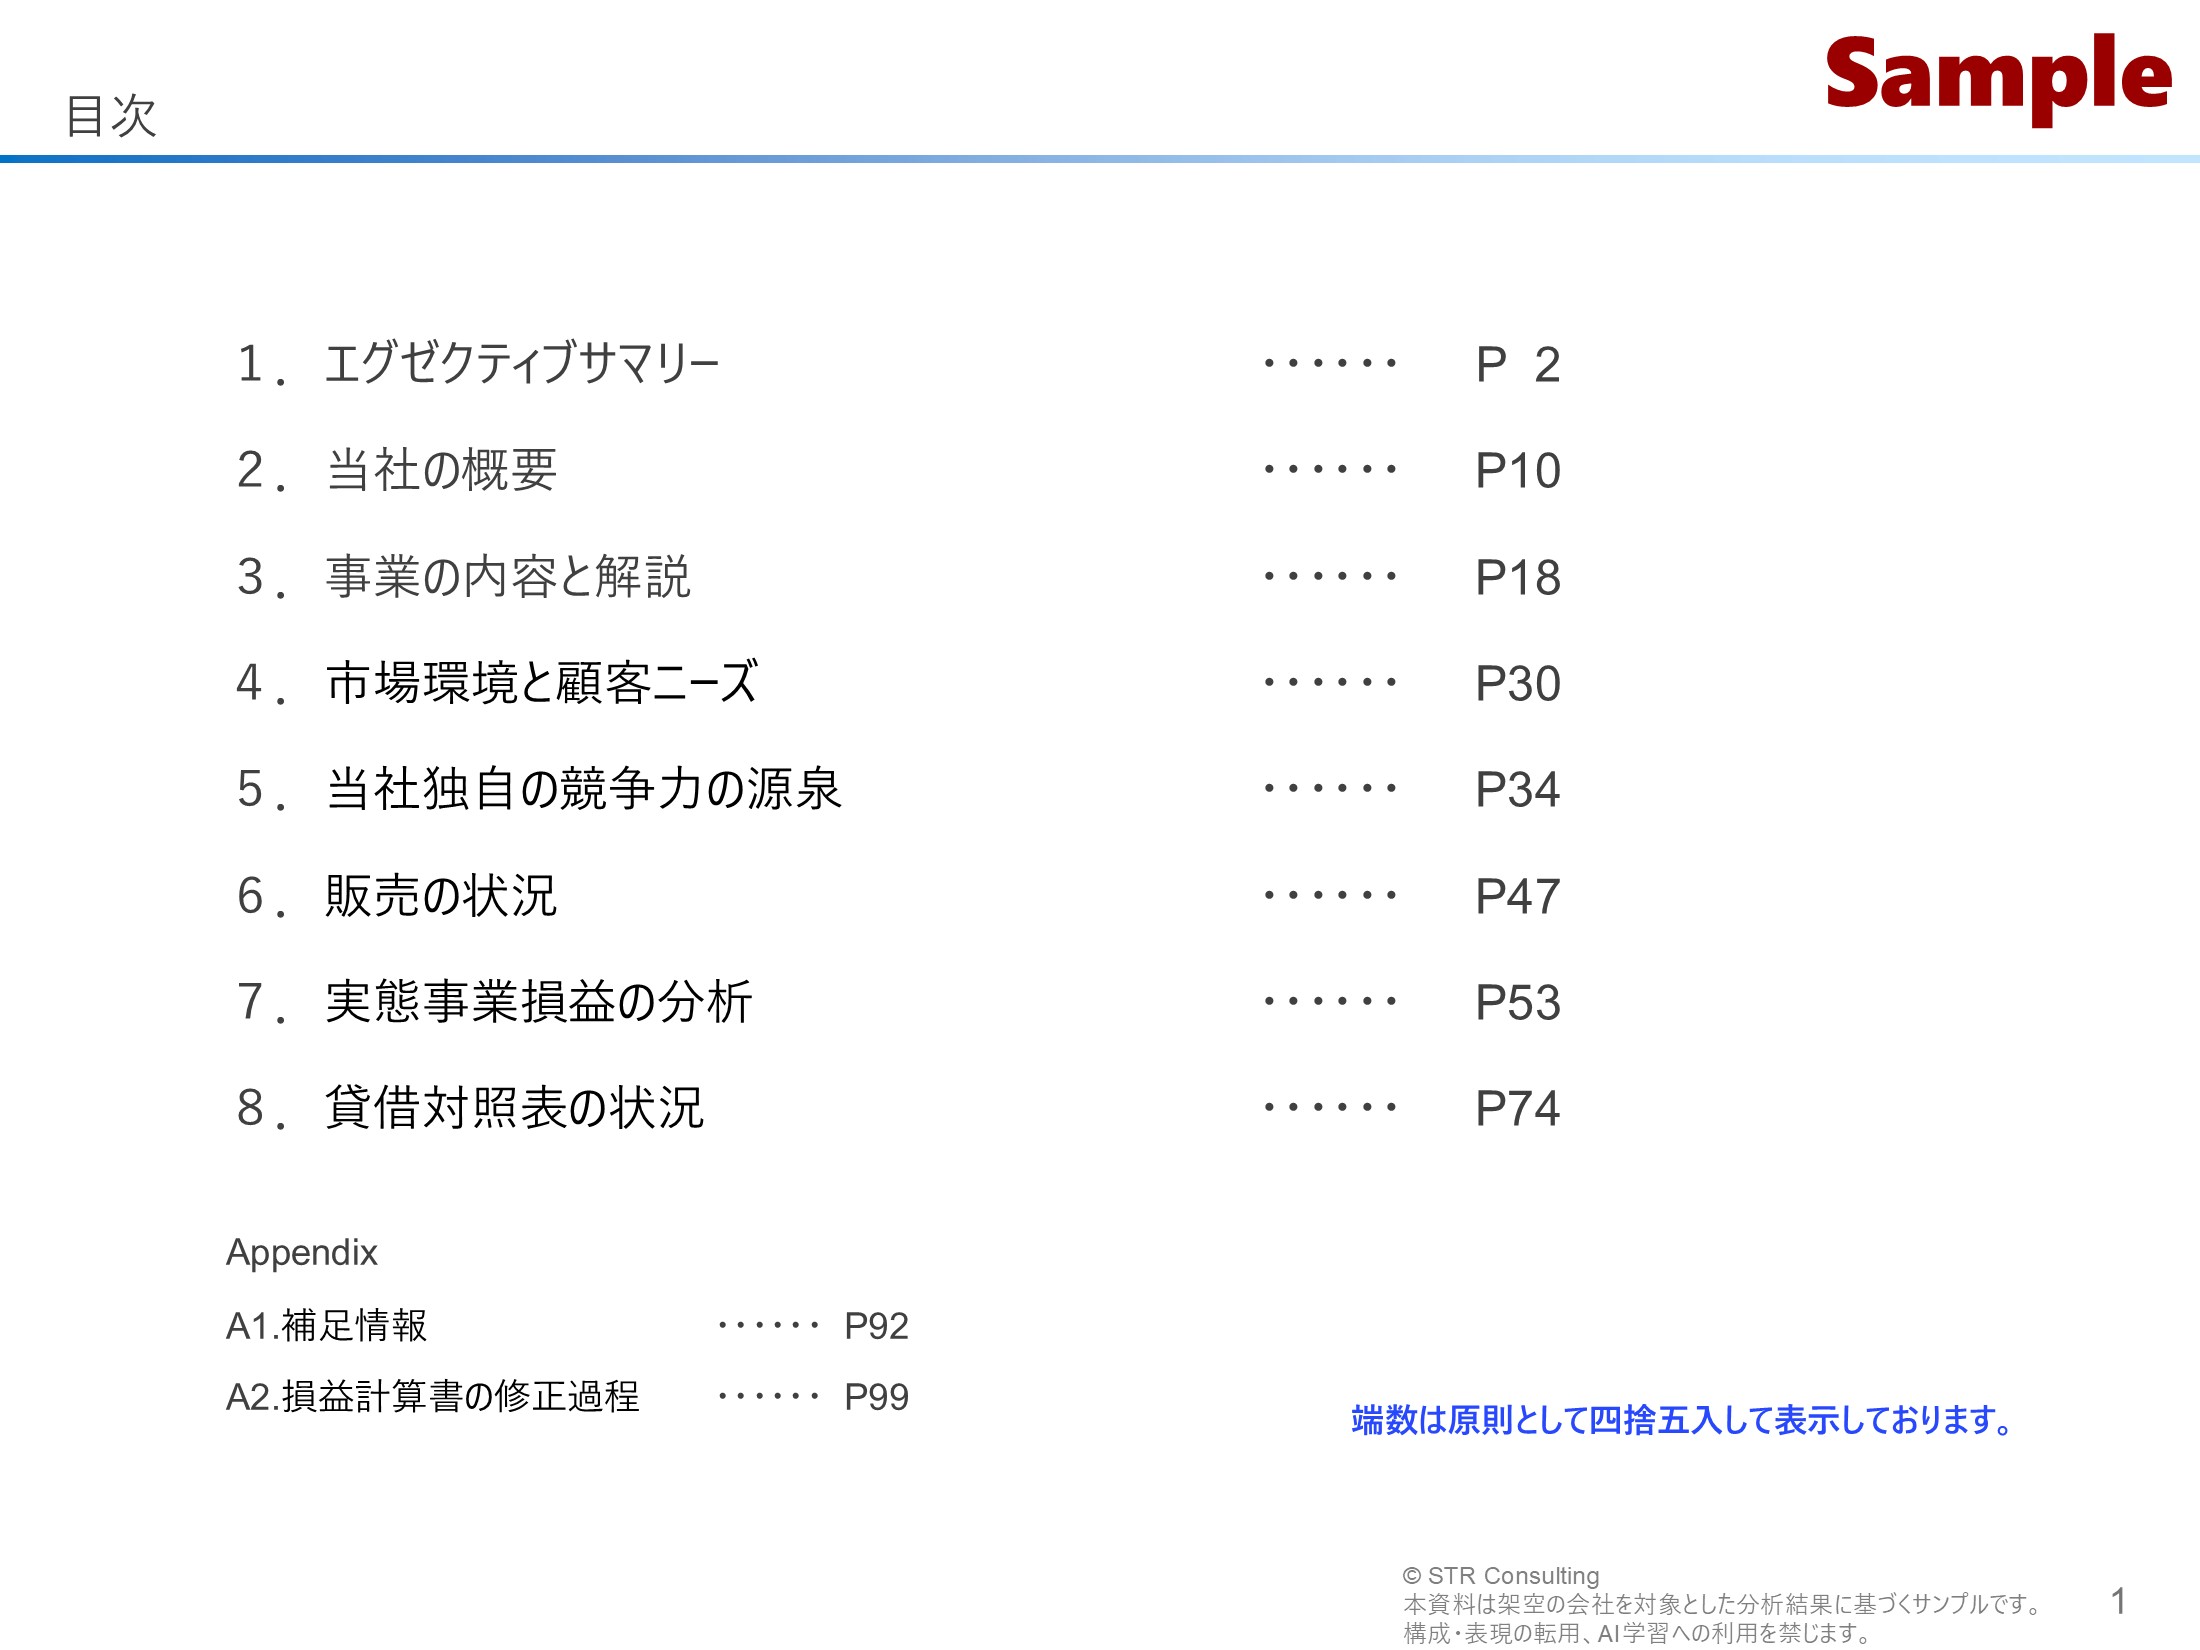
P1|IM全体の地図として、説明の順序と情報のありかを示す

IM全体の地図にあたるページです。買い手はここで、会社の説明がどんな順序で組み立てられているか、自分が確かめたい情報がどこにあるかを把握します。

このページに書いてあること:IM全体の地図にあたるページです。買い手はここで、会社の説明がどんな順序で組み立てられているか、自分が確かめたい情報がどこにあるかを把握します。

作成のポイント

IMは買い手企業の中で、立場の違う複数の人に読まれます。ページ数の多いIMを全員が最初から最後まで読むわけではないため、目次の段階で「誰が、どこを読めばよいか」が分かる構成にしています。
  • エグゼクティブサマリー(第1章):買い手企業の経営者など、時間の限られた意思決定者に向けたパートです。数ページで対象会社の魅力をつかんでもらい、組織としてこの案件を本格的に検討するという判断につなげます。
  • 本体(第2章〜第8章):検討を任された実務担当者に向けたパートです。強みや収益性を、根拠となるデータや事実とともに確かめてもらいます。
  • Appendix(補足資料):会社の価値を語る流れからは少し外れるものの、この段階で見せておきたい細かな情報です。必要な人が必要なときに参照できるよう、本体から切り離しています。
一般的なIMでは情報の並べ方にこうした意図がなく、読み手が自分で要点を探すことになりがちです。読む人ごとに入口を用意しておくことで、忙しい経営者にも要点が届き、担当者の検討も進めやすくなります。

なお、この章立てはどの会社にも当てはまる型ではありません。IMは、対象会社を詳しく分析したうえで、その会社の魅力が最も伝わる構成と内容をオーダーメイドで組み立てるものです。このサンプルの章立てや各ページの内容も、この会社の分析結果から決めたものです。

第1章 エグゼクティブサマリー

対象会社の事業、業績、強み、財務の要点を数ページにまとめた章です。対象会社の場合は、大手メーカーとの継続取引、顧客に選ばれ続ける理由、そして原材料の高騰による一時的な減益から利益が回復した経緯を、中心に据えています。
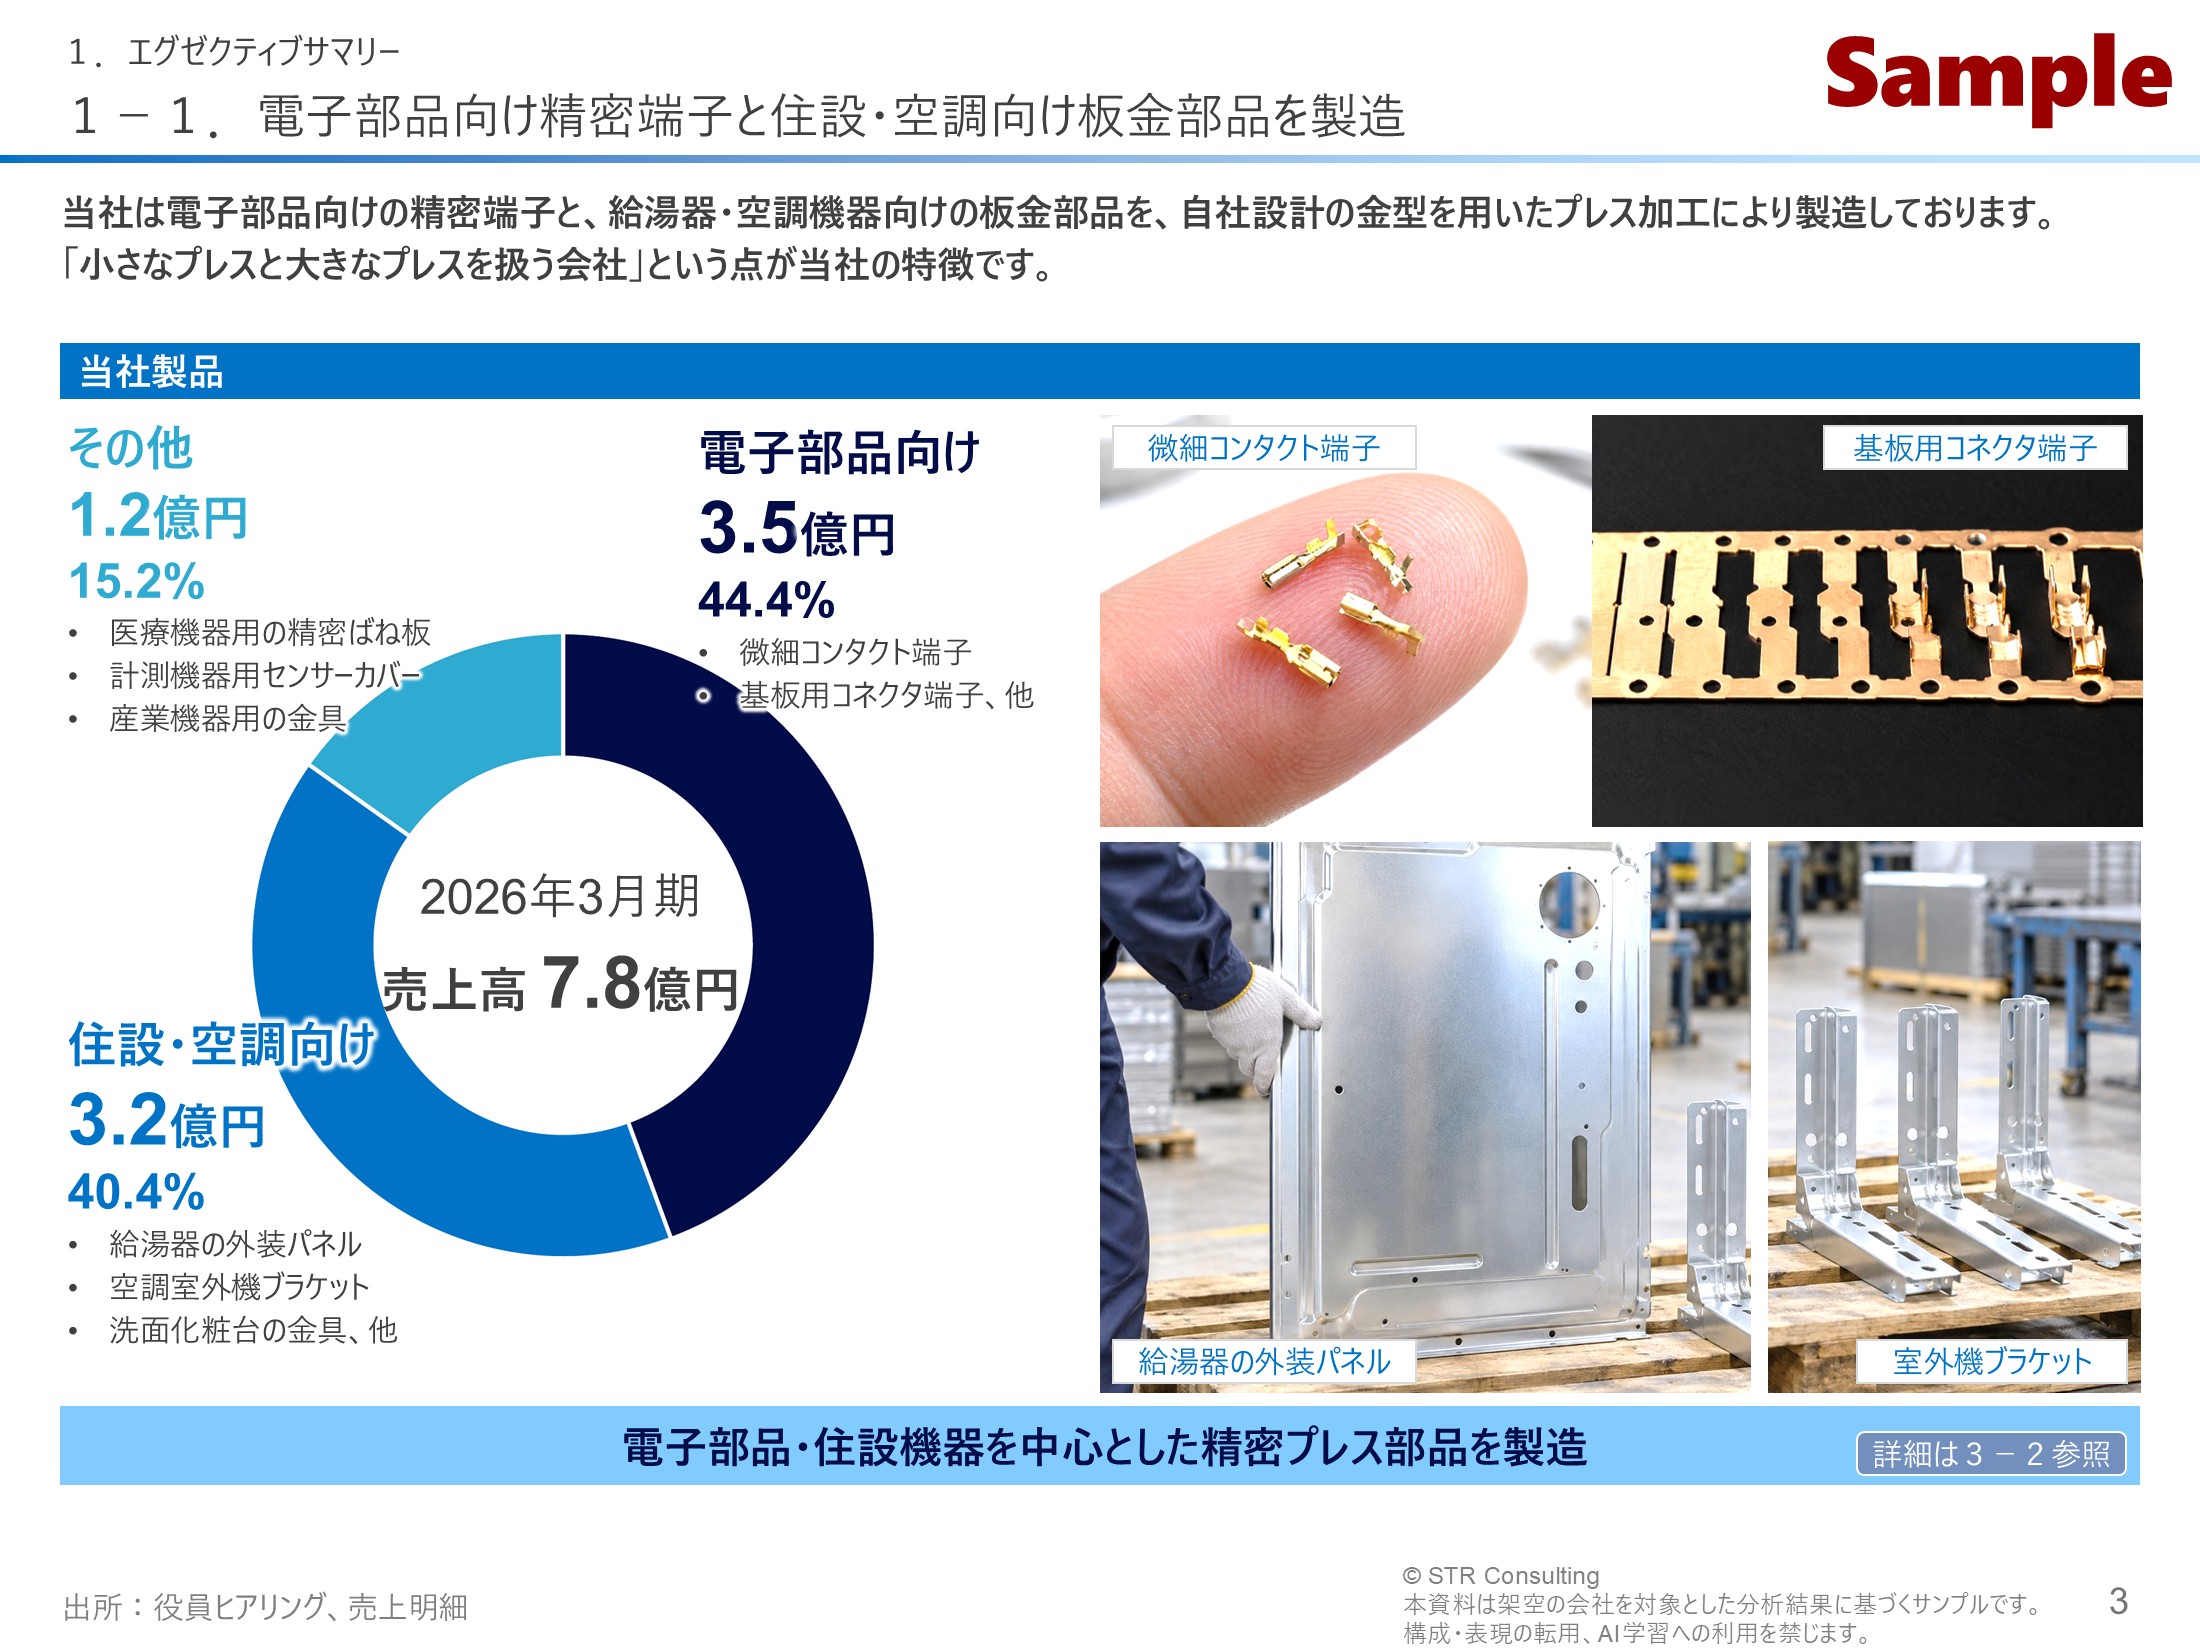
P3|「この会社は何で稼いでいるのか」に答え、読み進める前提をそろえる

買い手が最初に抱く「この会社は何で稼いでいるのか」という疑問に答えるページです。何を、どんな顧客に向けて、どんな技術で作っているかを示し、以降のページを読むための前提をそろえます。

※写真は生成AIによるイメージです

このページに書いてあること:買い手が最初に抱く「この会社は何で稼いでいるのか」という疑問に答えるページです。何を、どんな顧客に向けて、どんな技術で作っているかを示し、以降のページを読むための前提をそろえます。

作成のポイント

IMの本文は、買い手が最初に抱く「この会社は何で稼いでいるのか」という疑問に答えるところから始めています。ここで事業の全体像がつかめないと、その後のどのページも頭に入りにくくなるからです。

一般的なIMでは、冒頭に法人の基本情報や沿革が並び、事業の中身にたどり着くのは何ページも先ということが少なくありません。それでは買い手は、ばらばらの情報を自分でつなぎ合わせながら「何をしている会社か」を理解することになります。

このページでは、主力の製品と売上の内訳を示したうえで、「小さなプレスと大きなプレスを扱う会社」という特徴を一言で伝えています。この一言が、第3章の事業の解説や第5章の競争力の源泉を読み進めるときの軸になります。売上の構成はP20、技術の詳細はP25以降で確かめられる構成です。

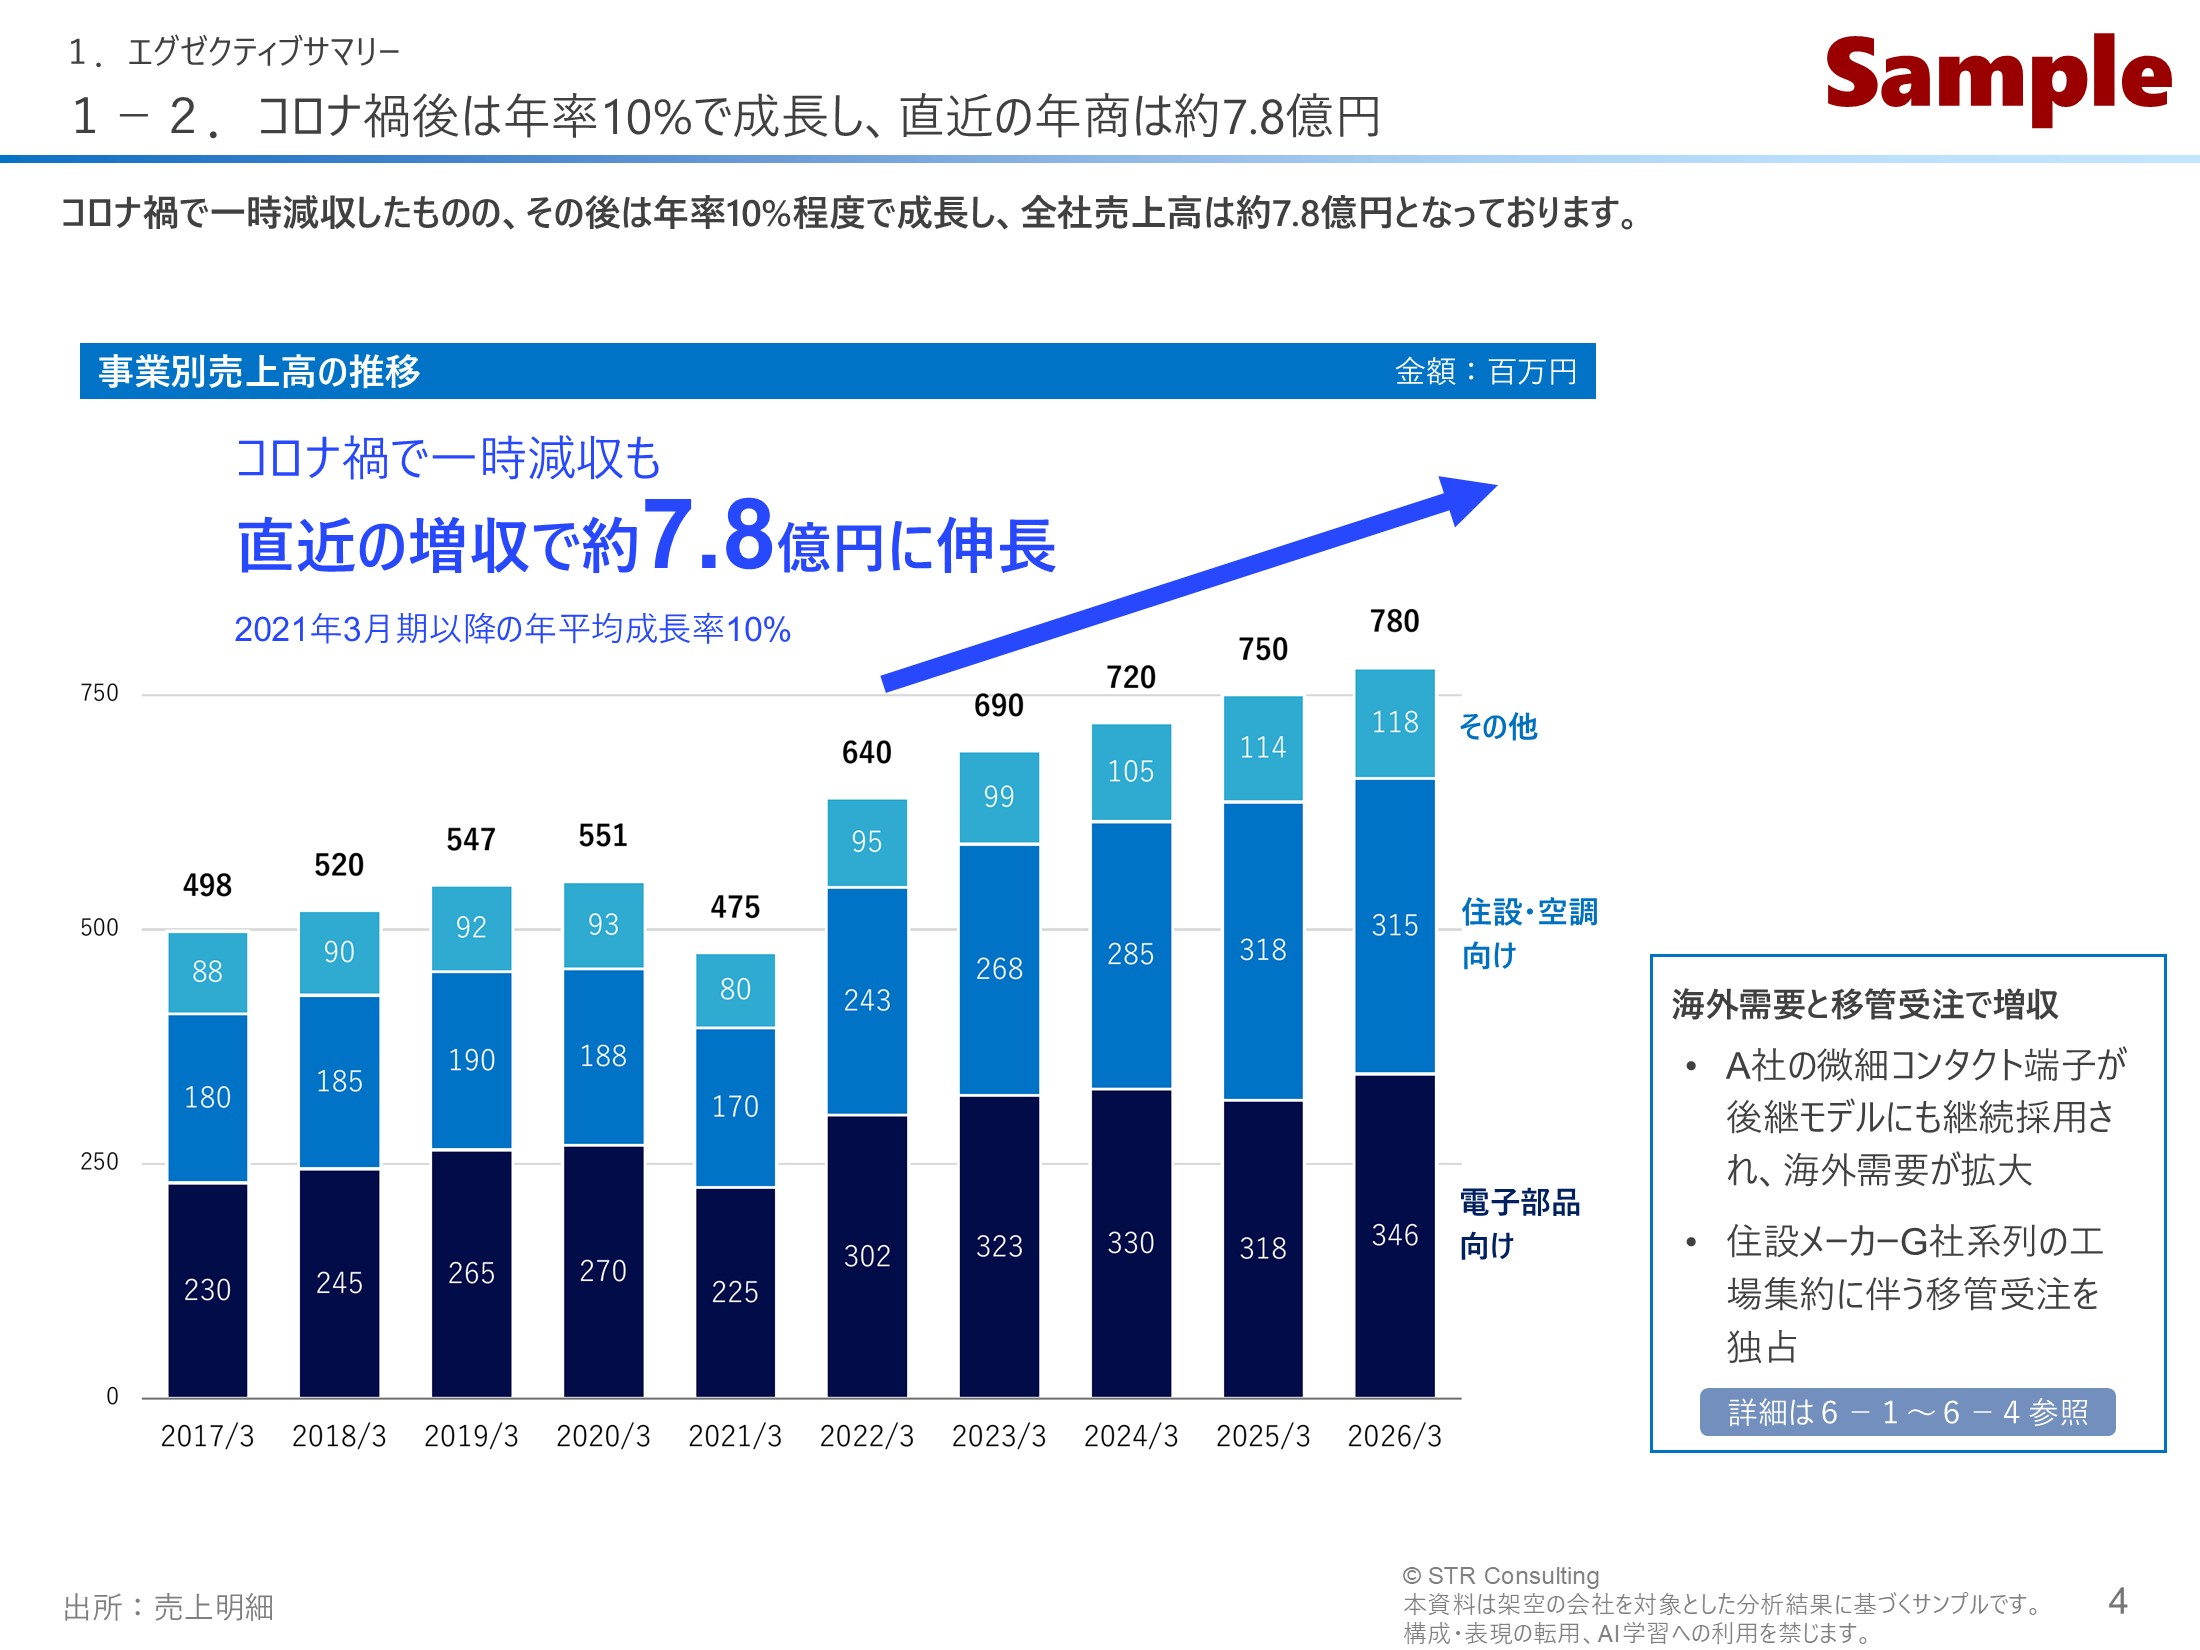
P4|売上の伸びに裏付けがあることを示し、会社の勢いを伝える

会社の勢いを伝えるページです。売上の伸びが、主力製品の継続採用や新たな受注といった具体的な出来事に支えられていることを示し、成長には裏付けがあると買い手に印象づけます。

このページに書いてあること:会社の勢いを伝えるページです。売上の伸びが、主力製品の継続採用や新たな受注といった具体的な出来事に支えられていることを示し、成長には裏付けがあると買い手に印象づけます。

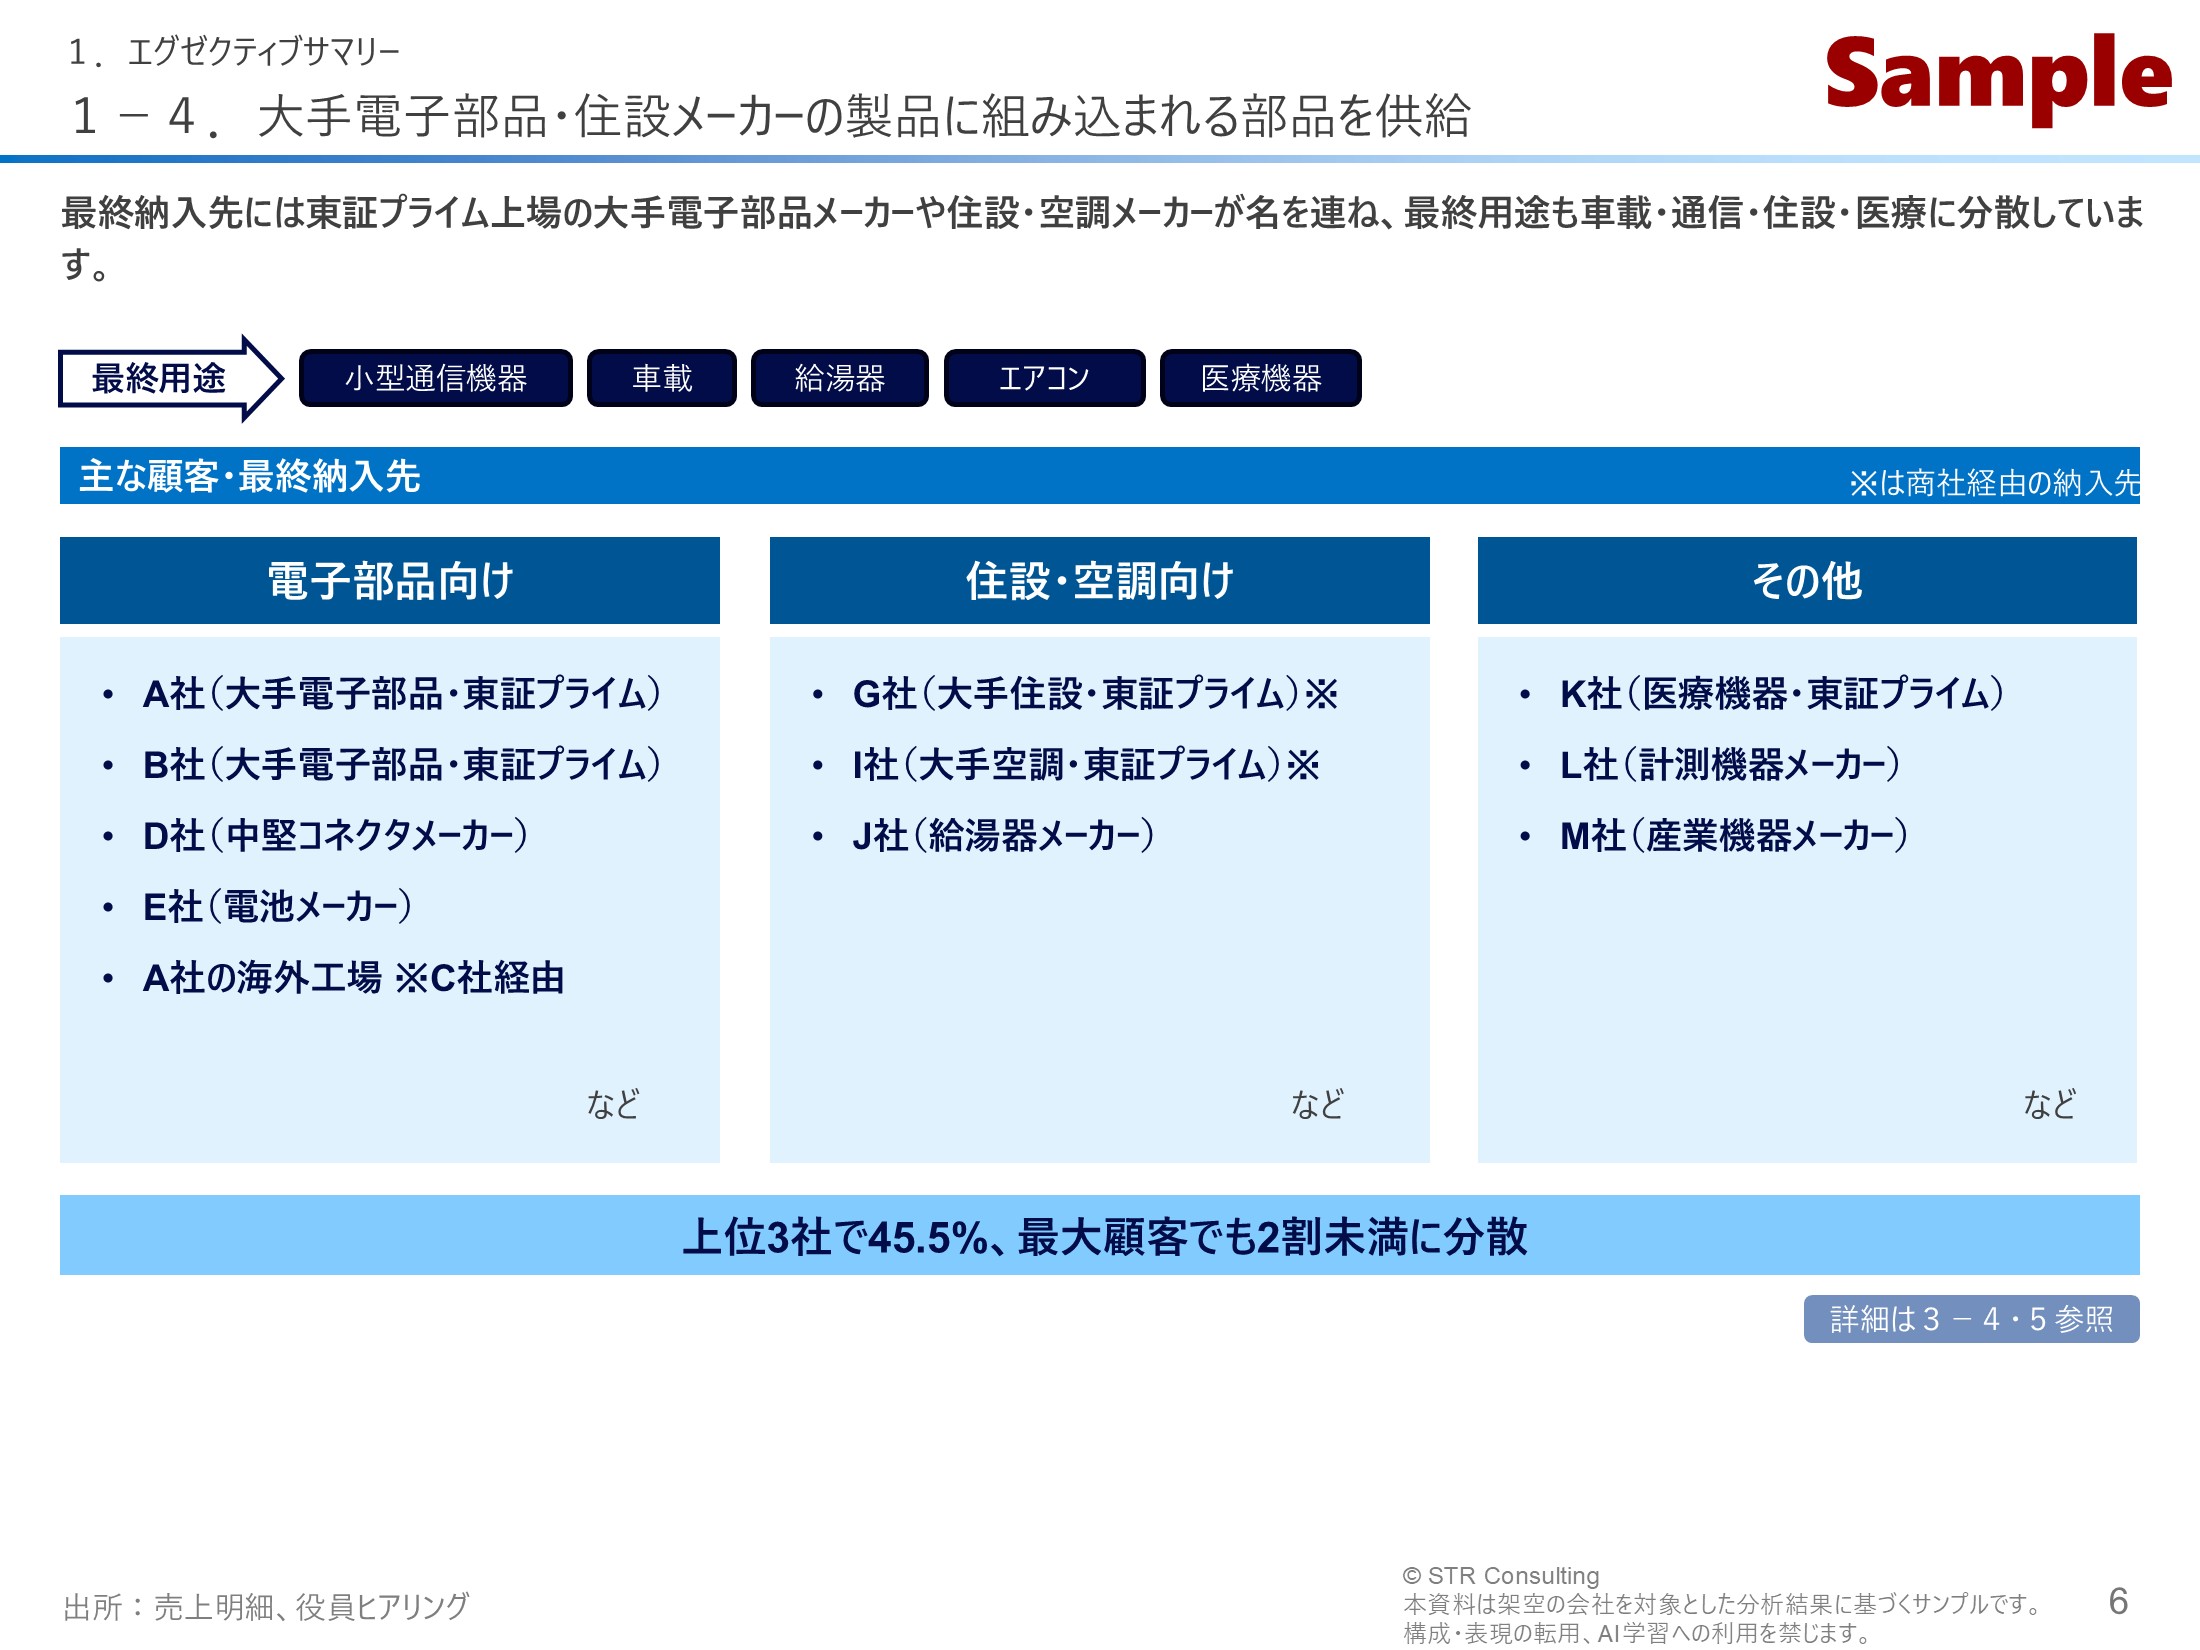
P6|大手との継続取引と顧客の分散で、取引基盤の質と安定性を伝える

取引基盤の質と安定性を伝えるページです。大手メーカーとの継続的な取引は技術と品質が認められている証拠であり、売上が特定の顧客に偏っていないことは、買い手が気にする「主要な取引先を1社失ったらどうなるか」というリスクへの答えにもなります。

このページに書いてあること:取引基盤の質と安定性を伝えるページです。大手メーカーとの継続的な取引は技術と品質が認められている証拠であり、売上が特定の顧客に偏っていないことは、買い手が気にする「主要な取引先を1社失ったらどうなるか」というリスクへの答えにもなります。

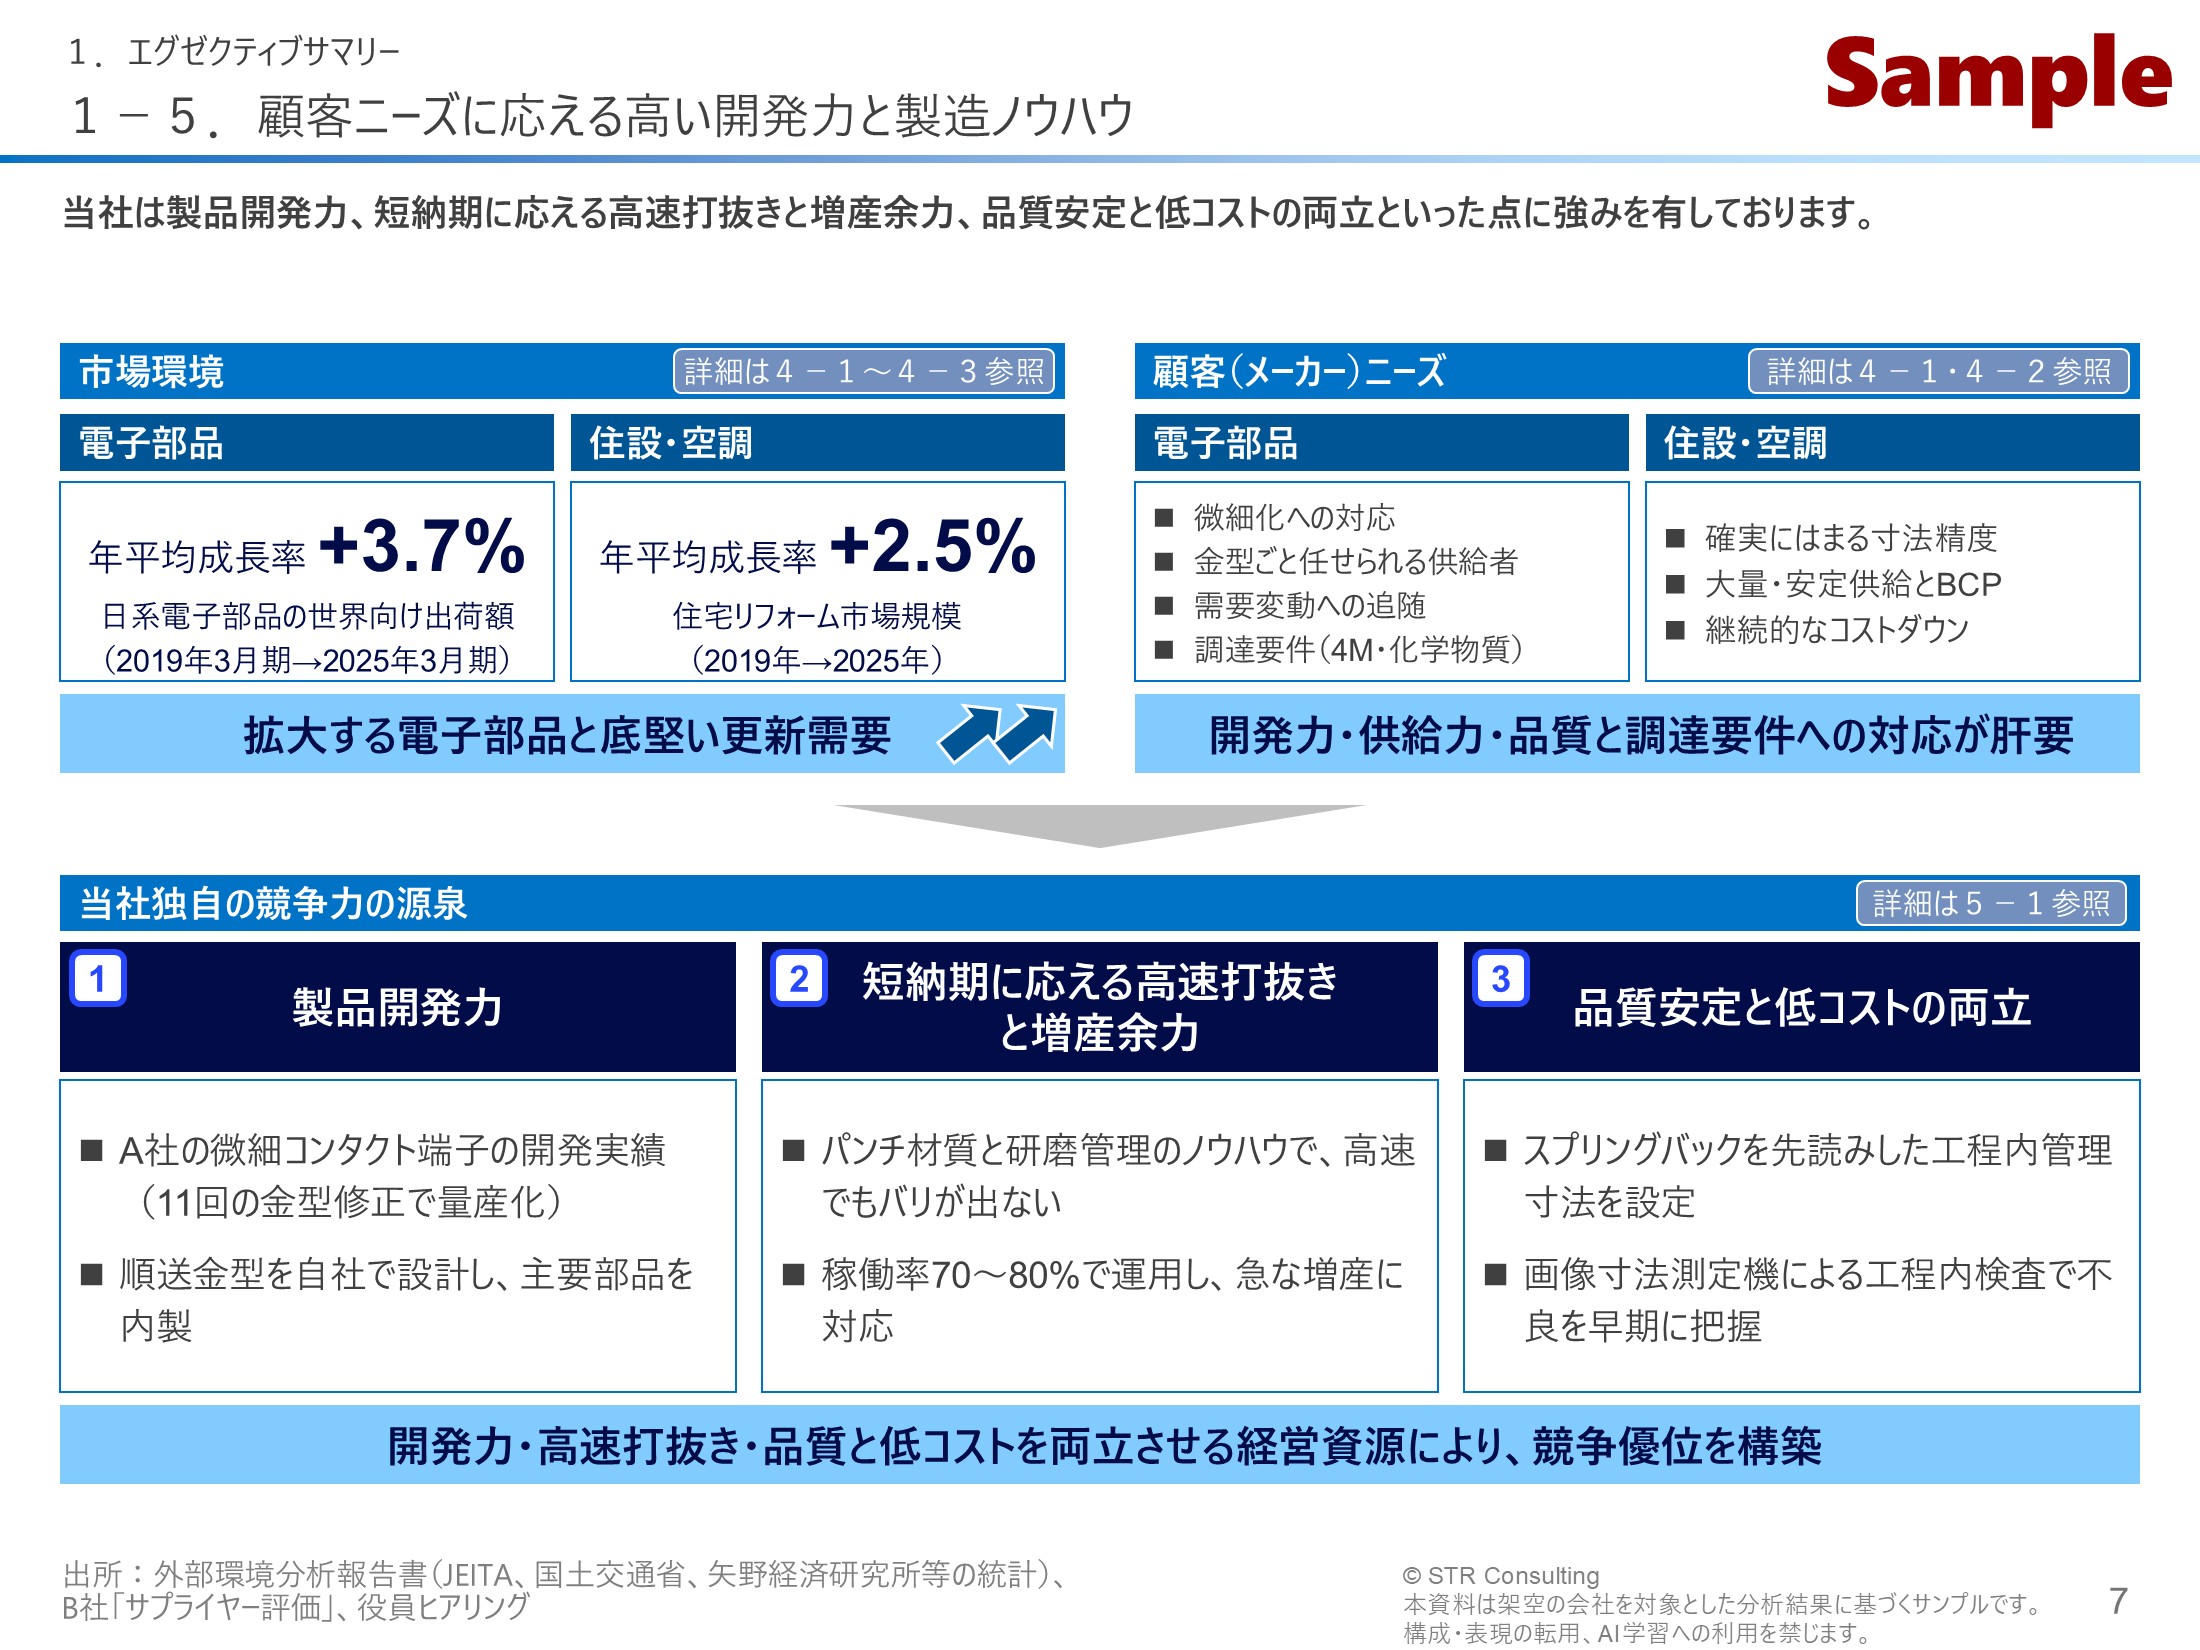
P7|顧客に選ばれ続ける理由を1枚に凝縮し、強みの全体像を示す

IM全体で最も伝えたい「この会社が顧客に選ばれ続ける理由」を1枚に凝縮したページです。買い手はここで対象会社の強みの全体像をつかみ、第4章・第5章でその根拠を詳しく確かめていきます。

このページに書いてあること:IM全体で最も伝えたい「この会社が顧客に選ばれ続ける理由」を1枚に凝縮したページです。買い手はここで対象会社の強みの全体像をつかみ、第4章・第5章でその根拠を詳しく確かめていきます。

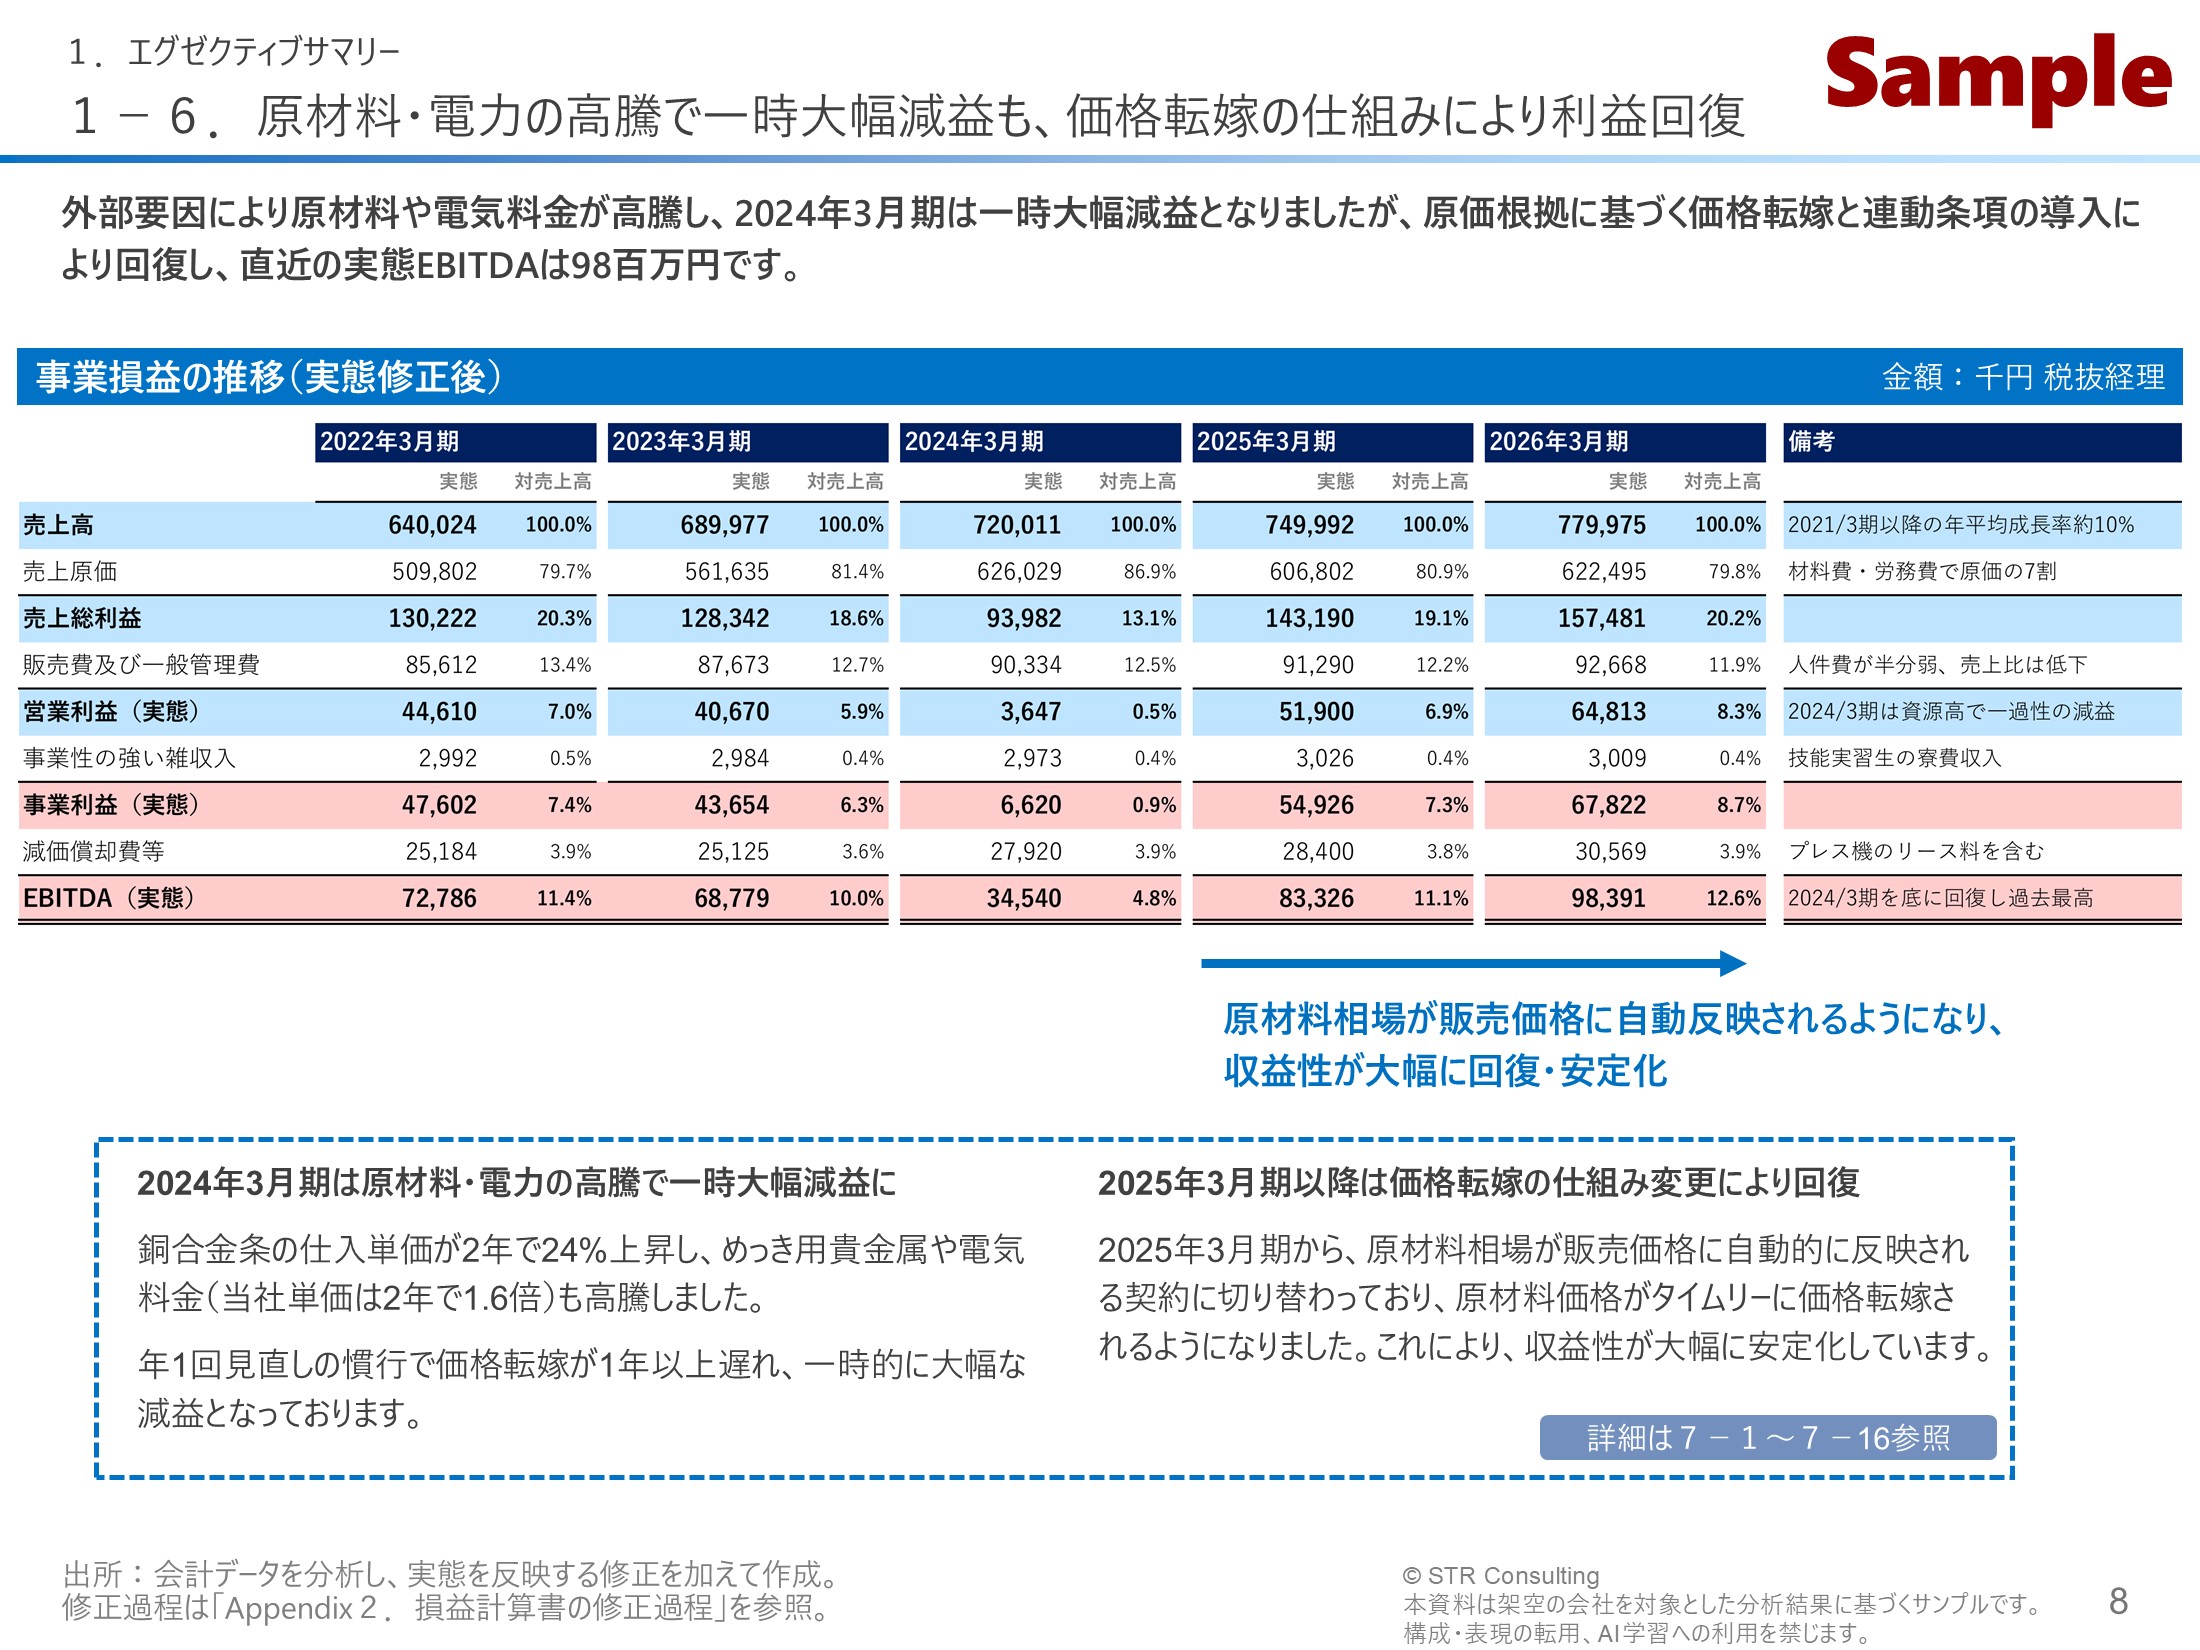
P8|本来の稼ぐ力と、その利益水準が続くかを判断する材料を示す

買い手が最も重視する「この会社は本来どれだけ稼ぐ力を持っているか」に答えるページです。一時的な落ち込みを経て、収益が安定する仕組みを整えたことまで示し、足元の利益水準が今後も続くかを判断する材料にしています。
このページに書いてあること:買い手が最も重視する「この会社は本来どれだけ稼ぐ力を持っているか」に答えるページです。一時的な落ち込みを経て、収益が安定する仕組みを整えたことまで示し、足元の利益水準が今後も続くかを判断する材料にしています。
第2章 当社の概要

対象会社の拠点、株主・役員、沿革、組織、従業員をまとめた章です。対象会社では、強みが長年の積み重ねから生まれたことと、社長が退いた後も現場が回る体制であることが買い手の関心事になると考え、沿革と組織の見せ方に重点を置いています。
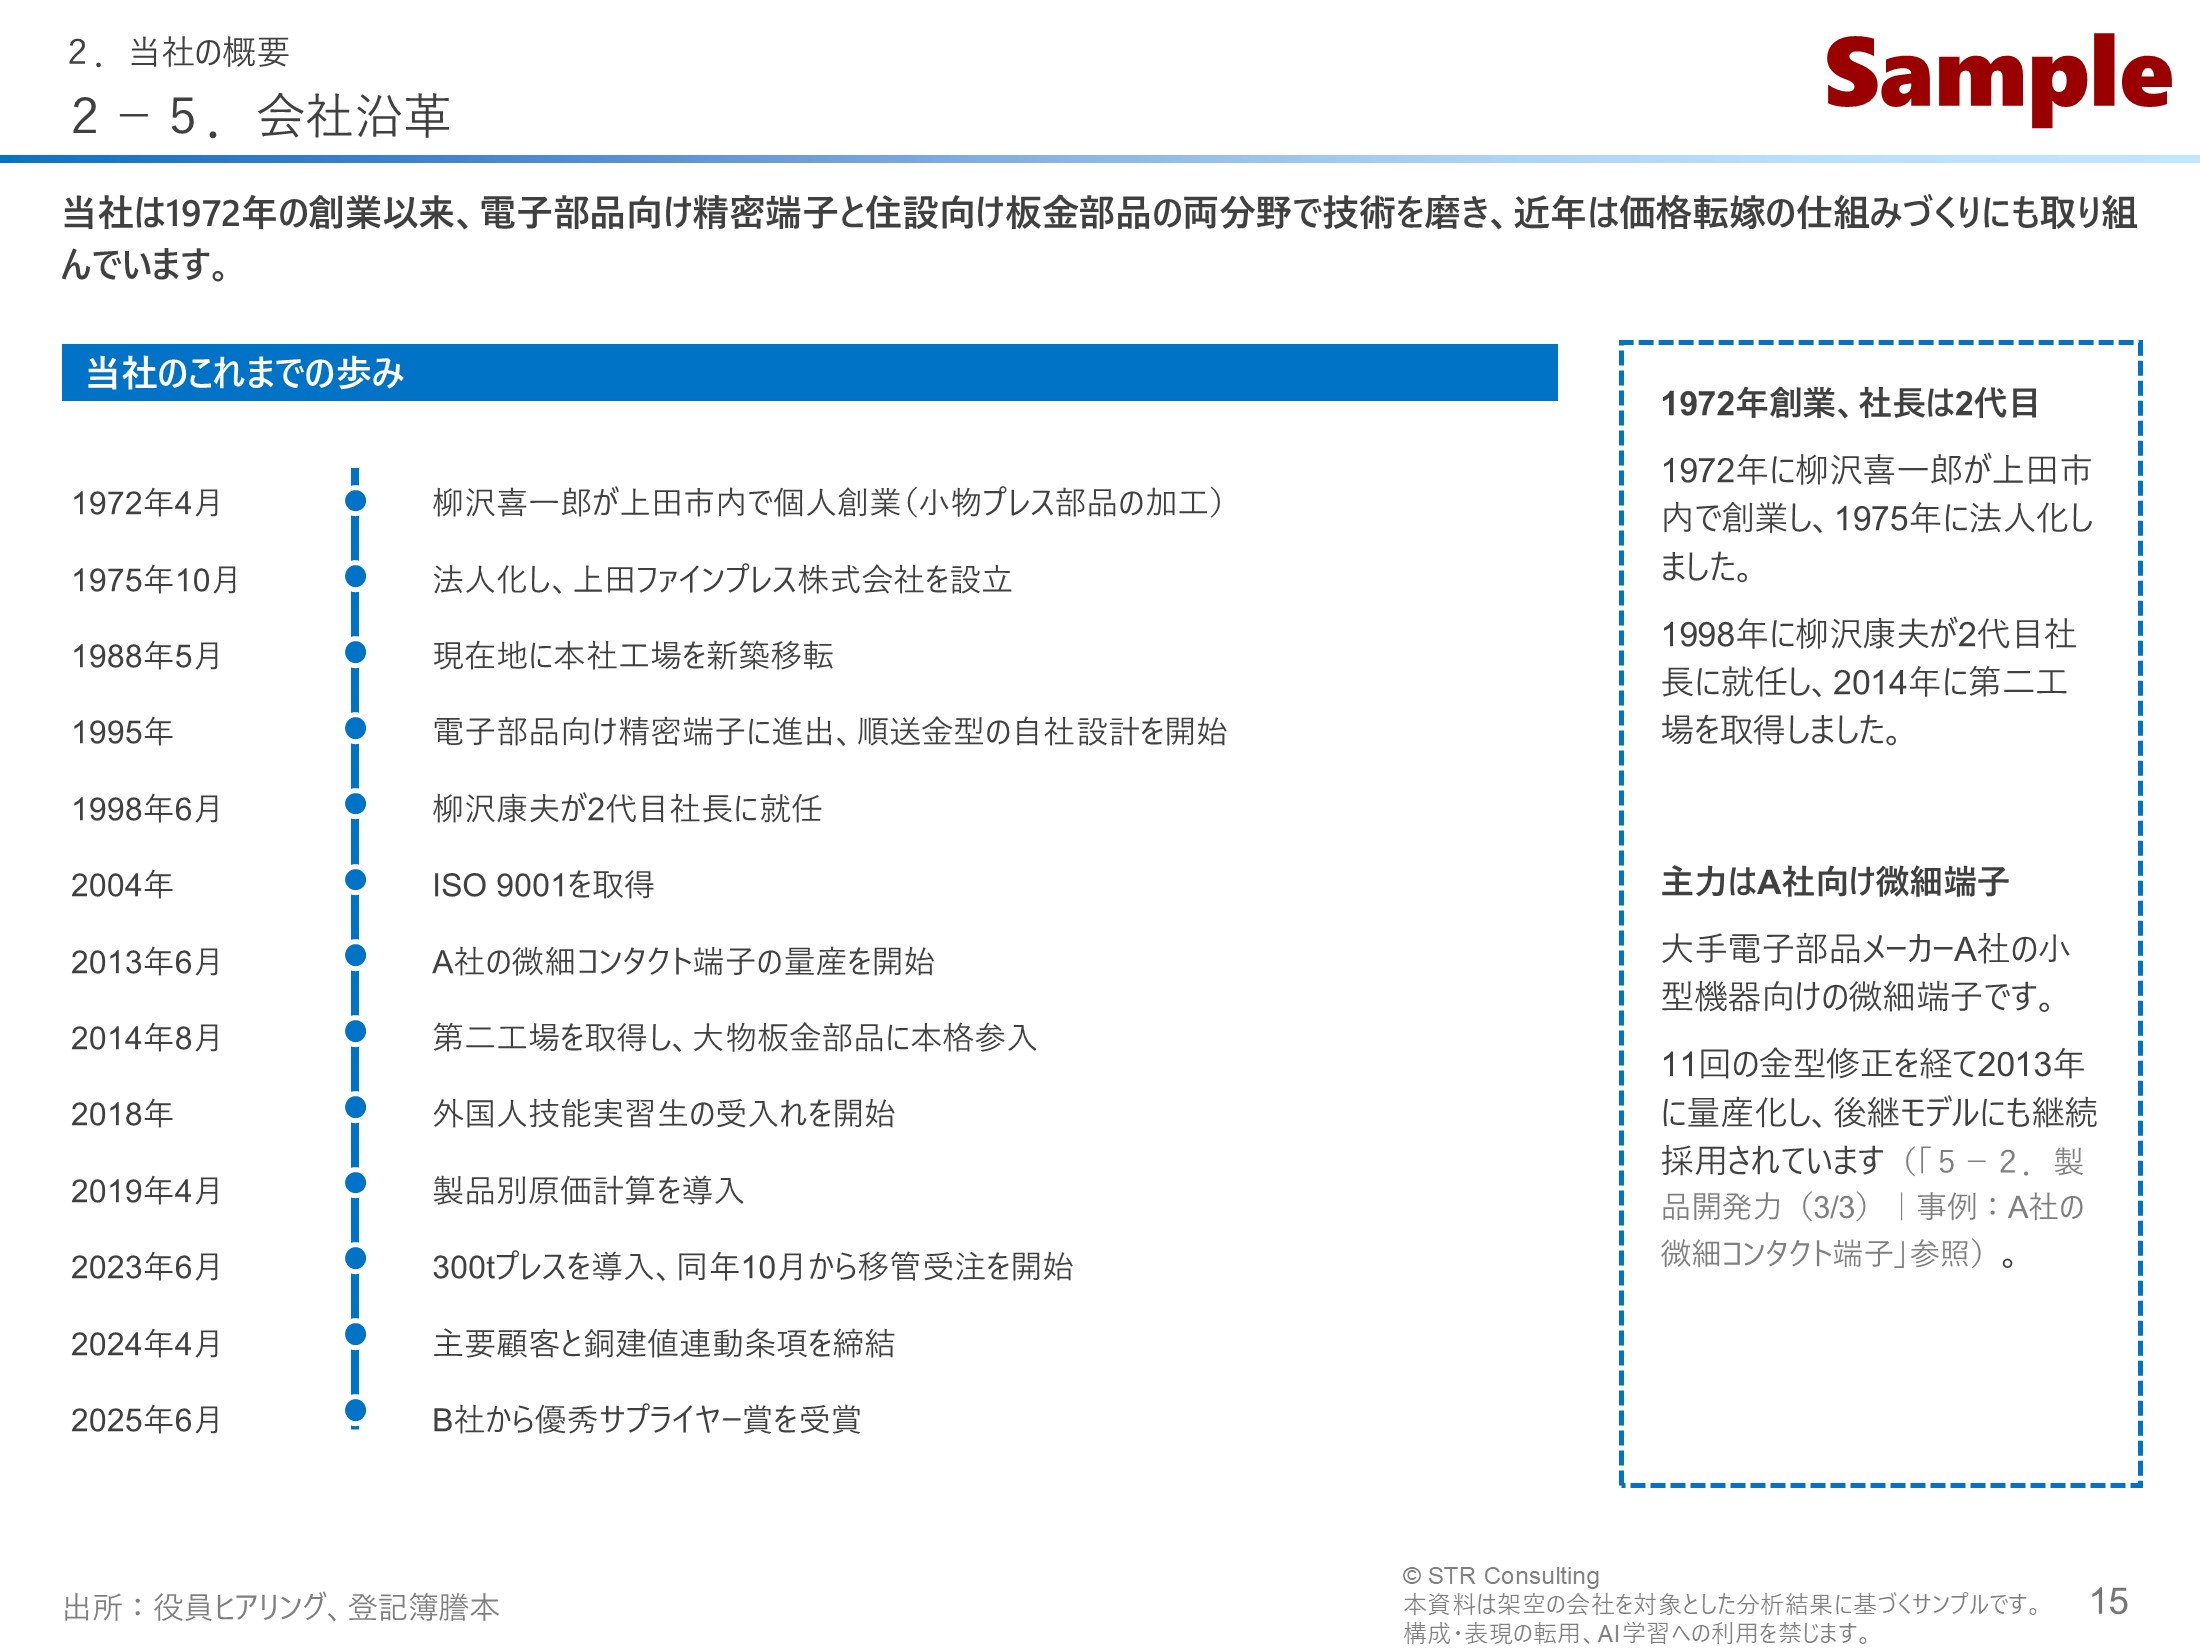
P15|強みが長年の積み重ねから生まれ、真似されにくいことを沿革で示す

今の強みがどのように築かれてきたかを、時間の流れで伝えるページです。強みが長年の積み重ねと節目ごとの決断から生まれたものであり、他社が簡単には真似できないことを裏付けます。
このページに書いてあること:今の強みがどのように築かれてきたかを、時間の流れで伝えるページです。強みが長年の積み重ねと節目ごとの決断から生まれたものであり、他社が簡単には真似できないことを裏付けます。

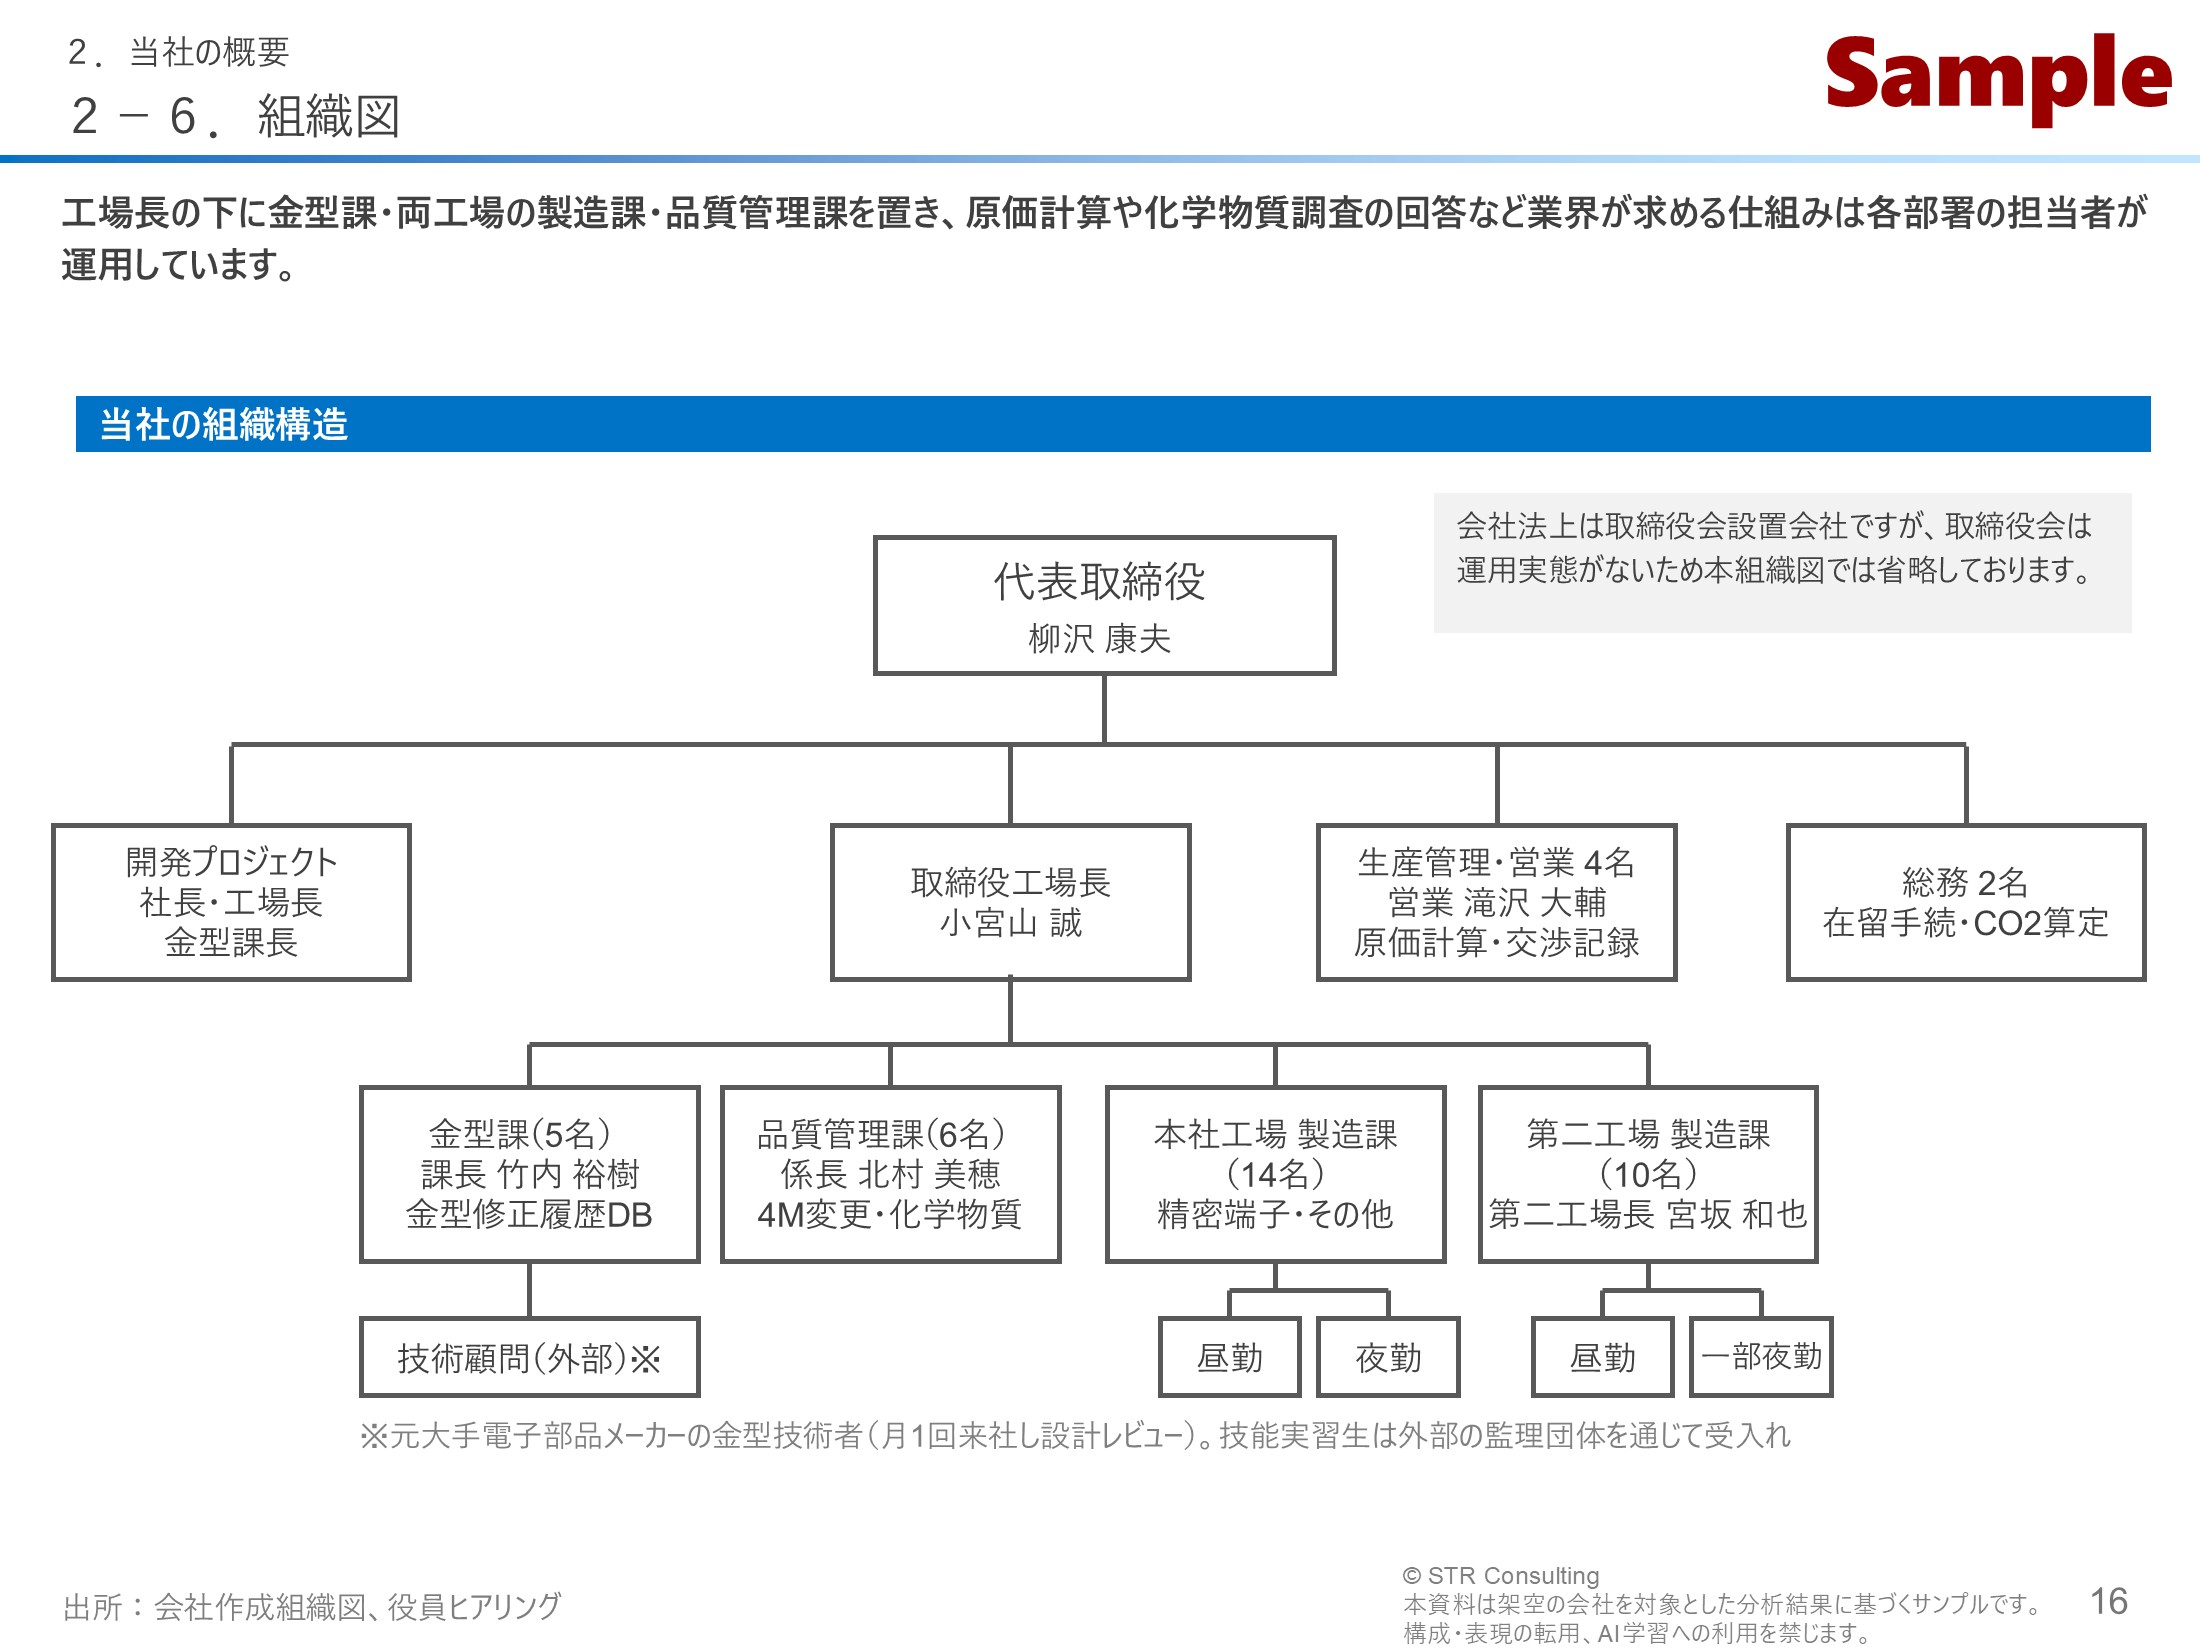
P16|社長が退いた後も現場が回る体制かを、組織図で確かめてもらう

誰がどの仕事を担い、会社がどう回っているかを示すページです。買い手はこのページで、技術や品質を支える担当者がどこにいるか、社長が退いた後も現場が回る体制になっているかを確かめます。

このページに書いてあること:誰がどの仕事を担い、会社がどう回っているかを示すページです。買い手はこのページで、技術や品質を支える担当者がどこにいるか、社長が退いた後も現場が回る体制になっているかを確かめます。

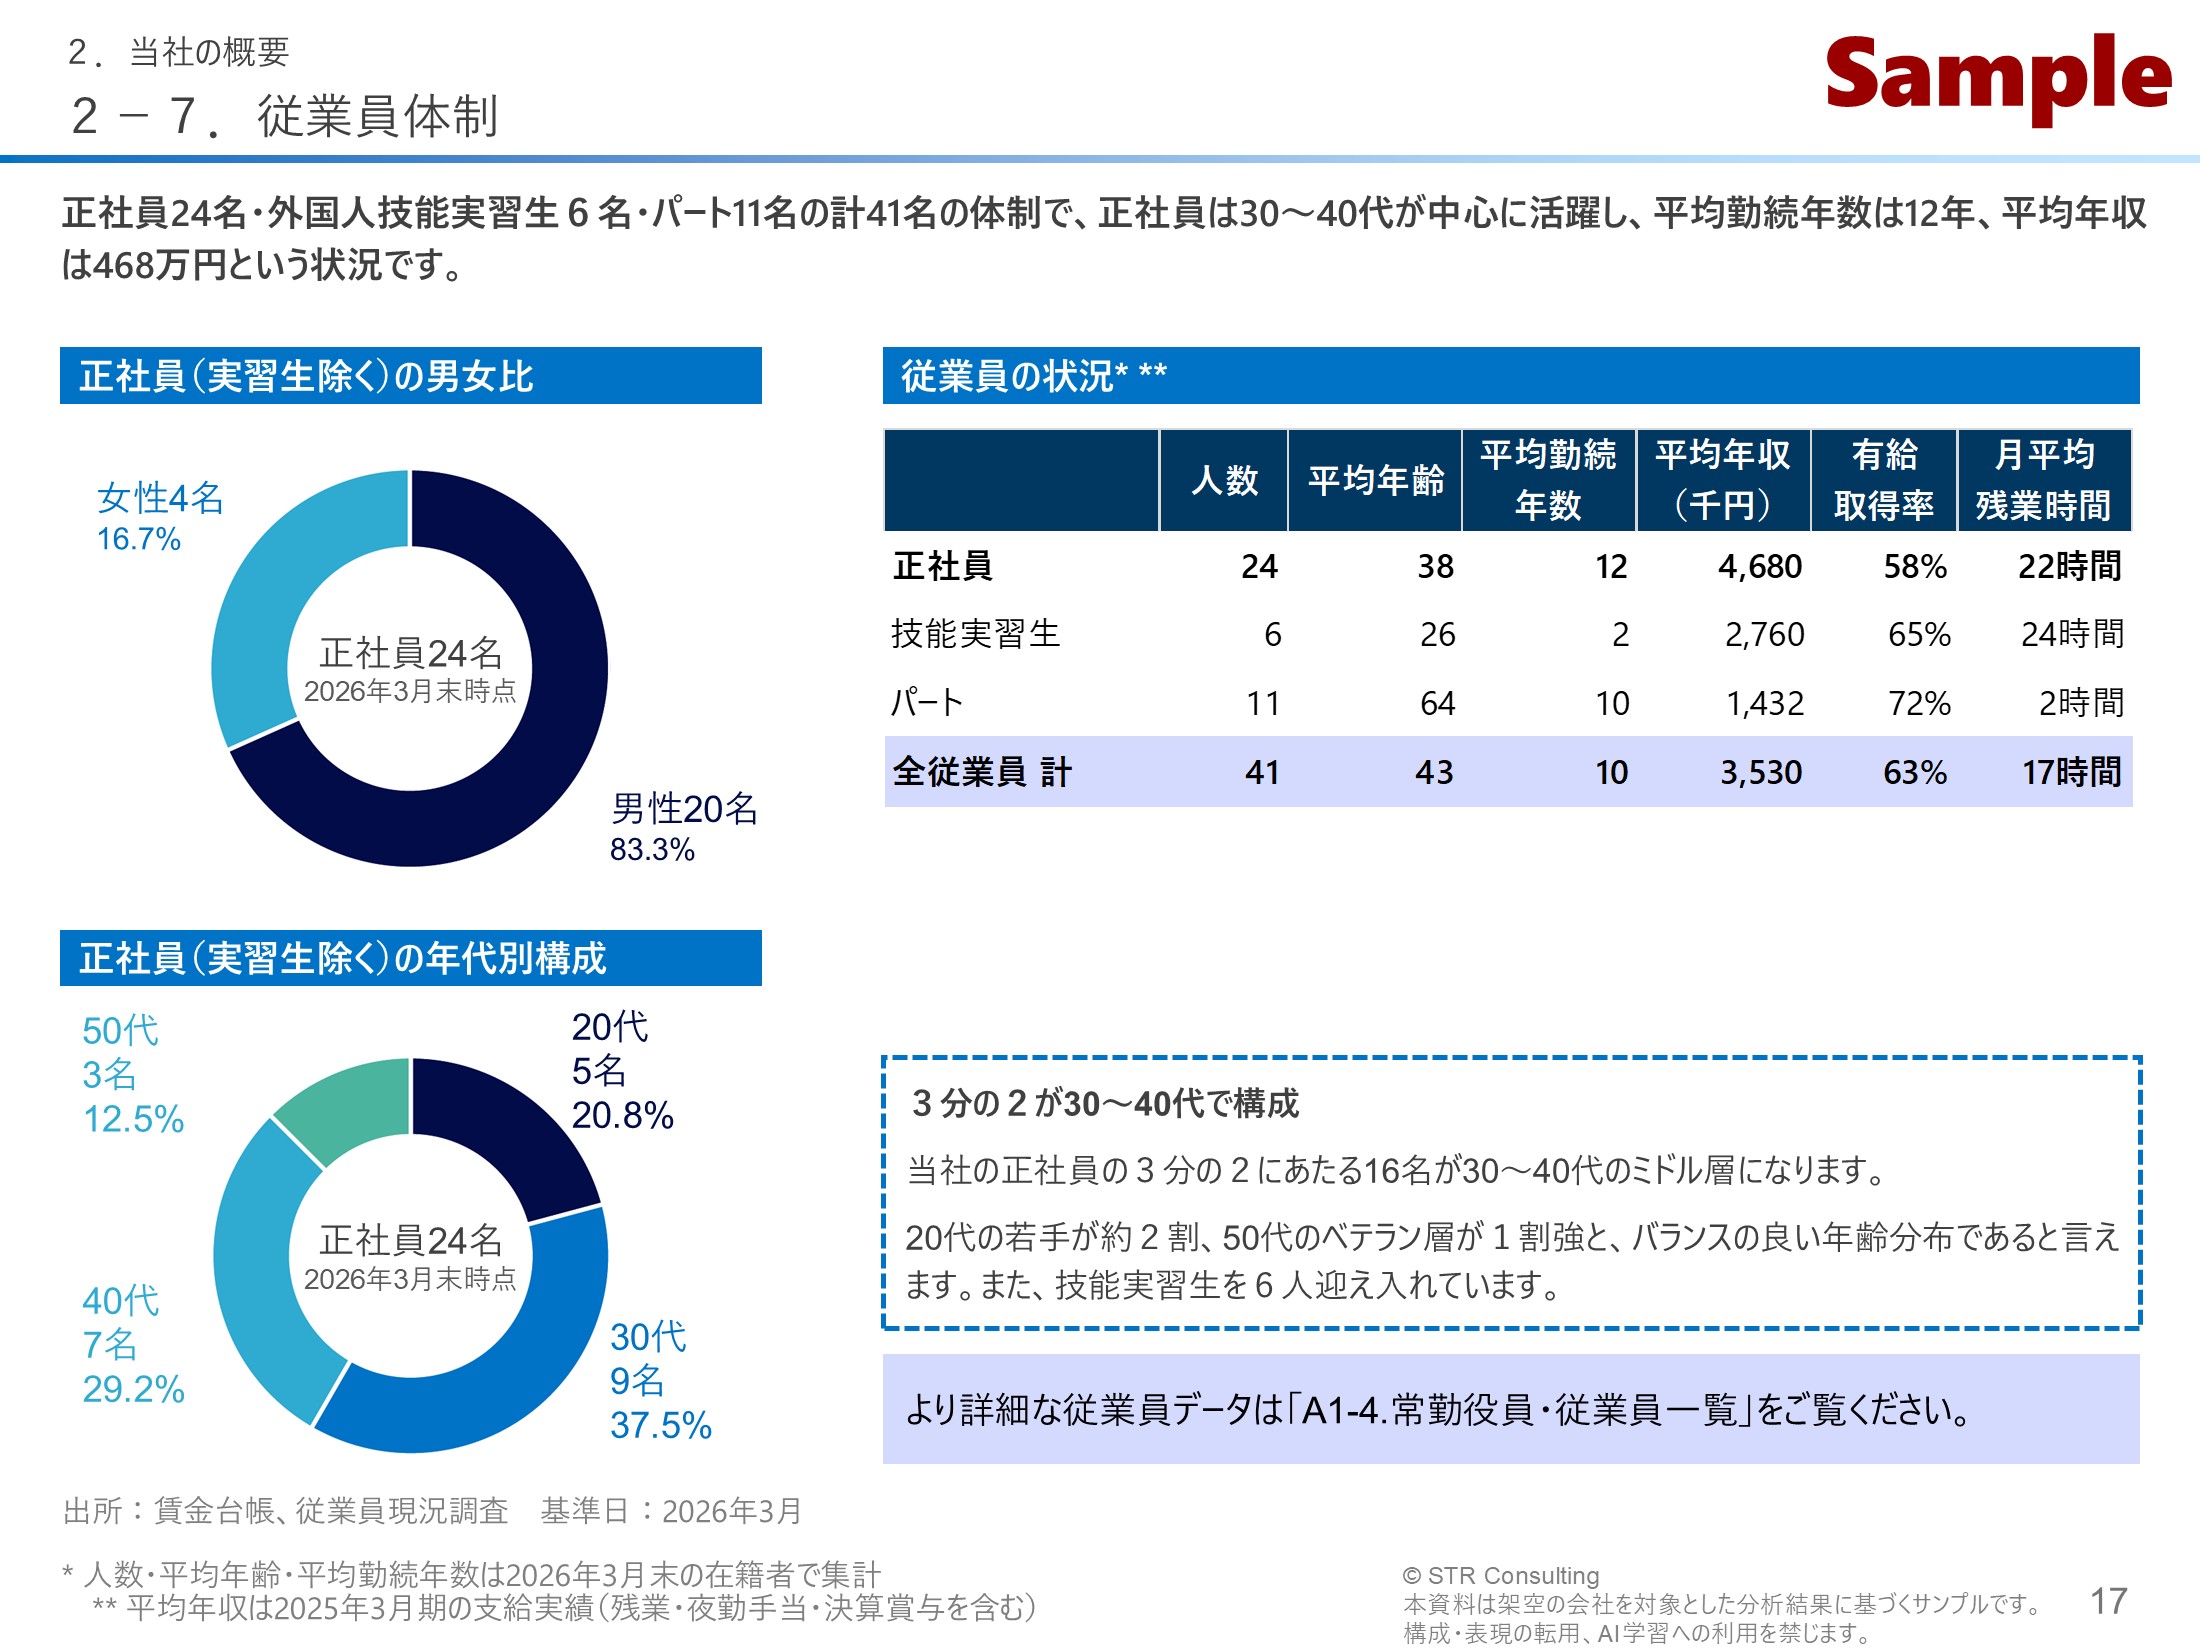
P17|人材の厚みと定着度で、買収後も技術が受け継がれる安心感を伝える

会社を支える人材の厚みと定着度を伝えるページです。働き盛りの世代が中心で、長く勤める社員が多いことは、買収後も技術が受け継がれ、事業が続いていくことへの安心材料になります。

このページに書いてあること:会社を支える人材の厚みと定着度を伝えるページです。働き盛りの世代が中心で、長く勤める社員が多いことは、買収後も技術が受け継がれ、事業が続いていくことへの安心材料になります。

第3章 事業の内容と解説

対象会社の商流、売上構成、製品、技術を解説した章です。対象会社では、原材料の相場を販売価格に反映する取引条件が収益の安定を左右していたため、価格の決まり方にも1ページを割きました。また、基幹技術である順送プレスは業界外の人には分かりにくいため、その仕組みの解説を加えています。

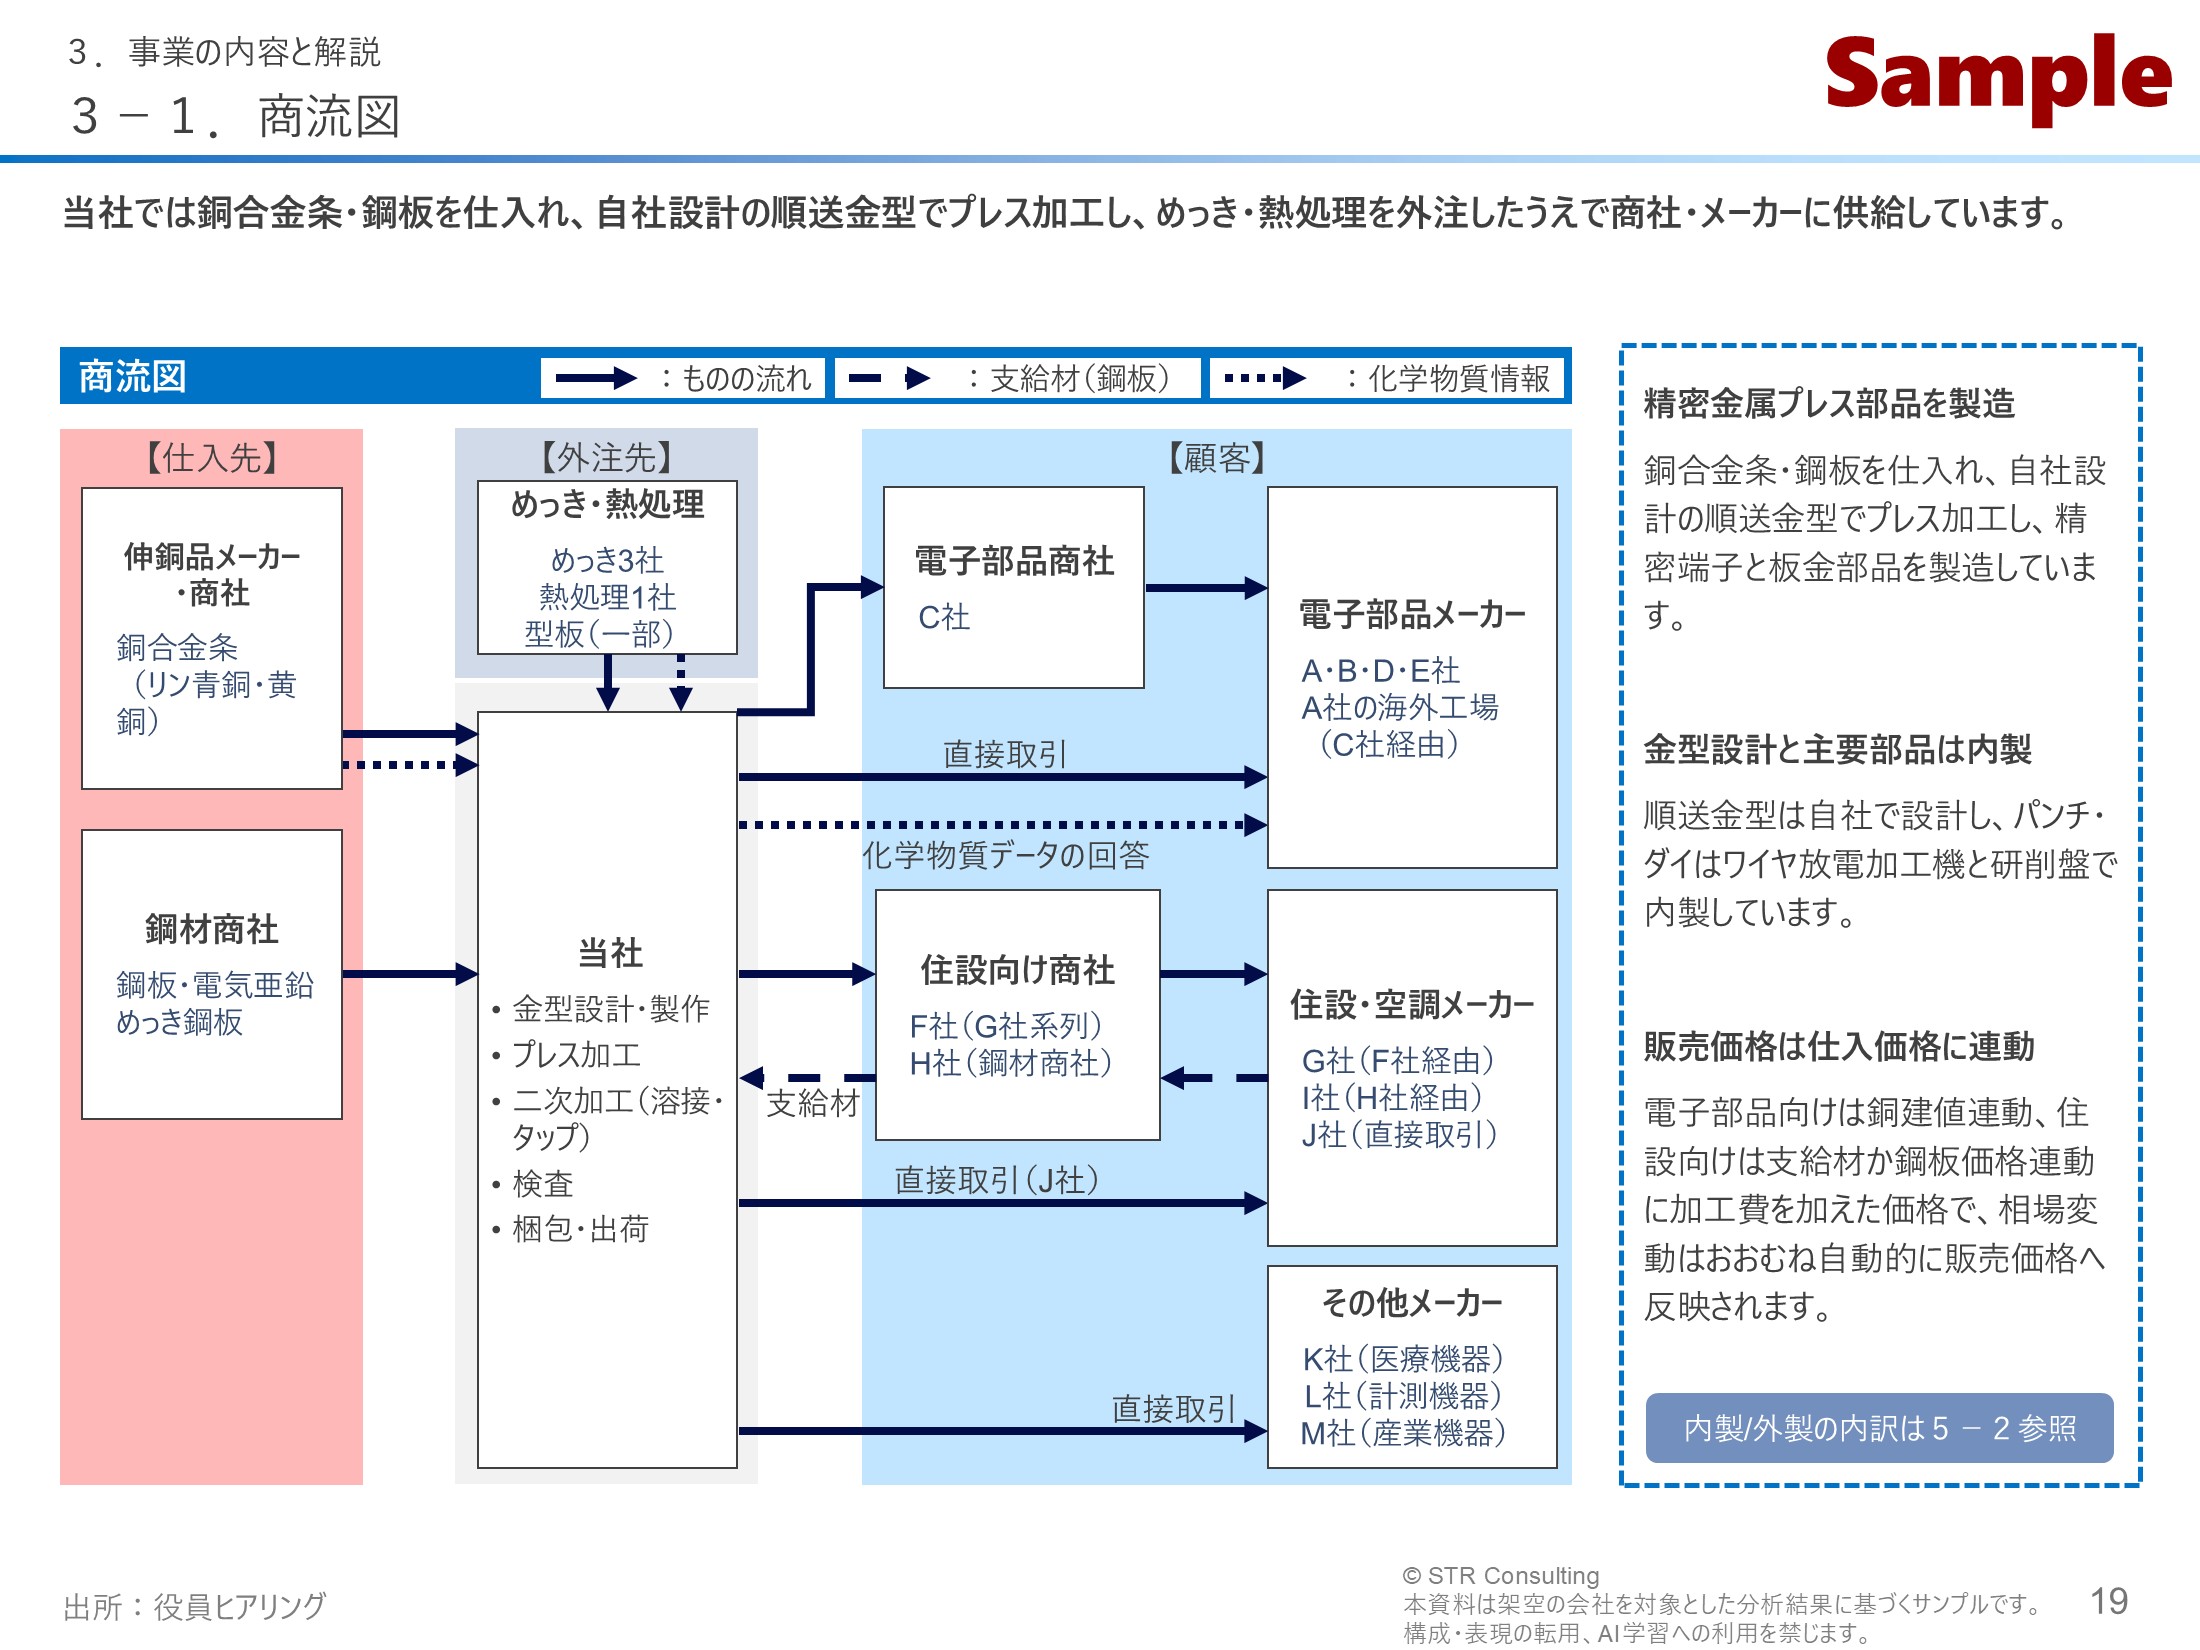
P19|仕入から販売までの流れで、付加価値がどこで生まれるかを示す

対象会社の事業の流れを、仕入から販売まで一続きで見せるページです。原材料を誰から仕入れ、どの工程を自社で担い、どの工程を外部に任せているかが分かることで、買い手は対象会社の付加価値がどこで生まれているかをつかめます。

このページに書いてあること:対象会社の事業の流れを、仕入から販売まで一続きで見せるページです。原材料を誰から仕入れ、どの工程を自社で担い、どの工程を外部に任せているかが分かることで、買い手は対象会社の付加価値がどこで生まれているかをつかめます。

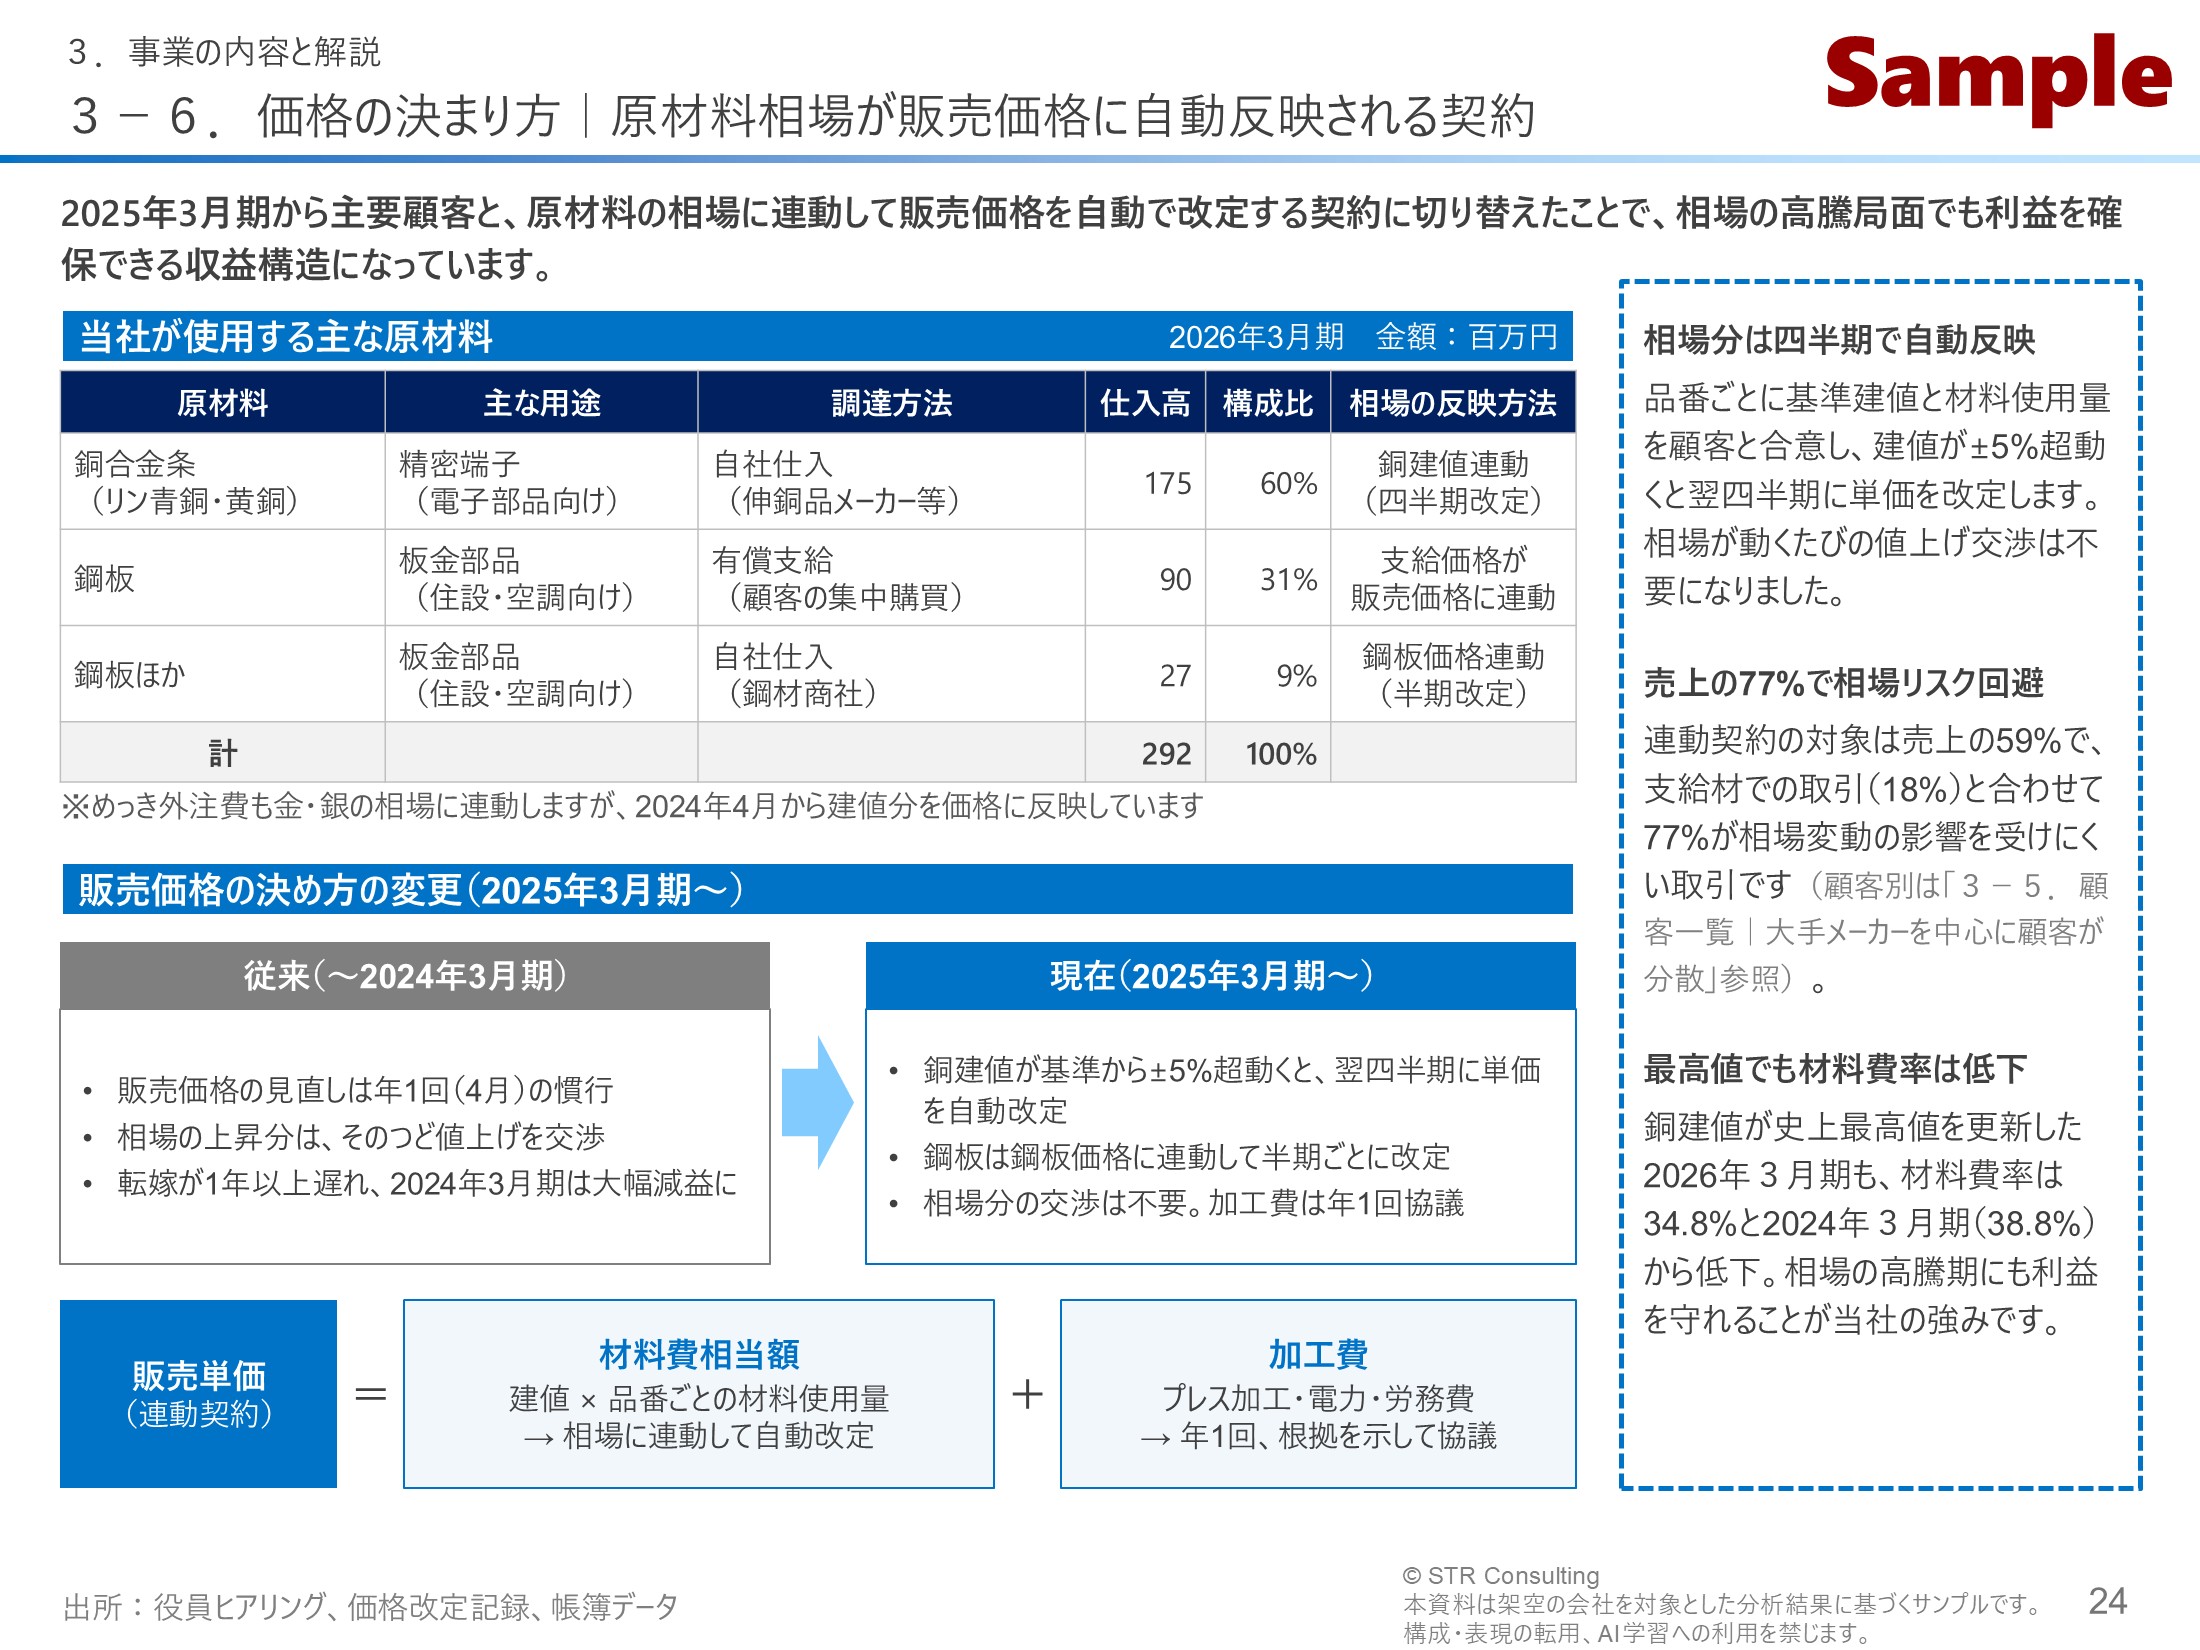
P24|原材料の値上がりを販売価格に反映できる取引条件を示す

収益の安定性を左右する「原材料の値上がりを販売価格に反映できるか」という問いに答えるページです。相場が上がっても利益が削られにくい取引条件になっていることを示し、買い手が抱く原価高騰リスクへの不安を和らげます。

このページに書いてあること:収益の安定性を左右する「原材料の値上がりを販売価格に反映できるか」という問いに答えるページです。相場が上がっても利益が削られにくい取引条件になっていることを示し、買い手が抱く原価高騰リスクへの不安を和らげます。

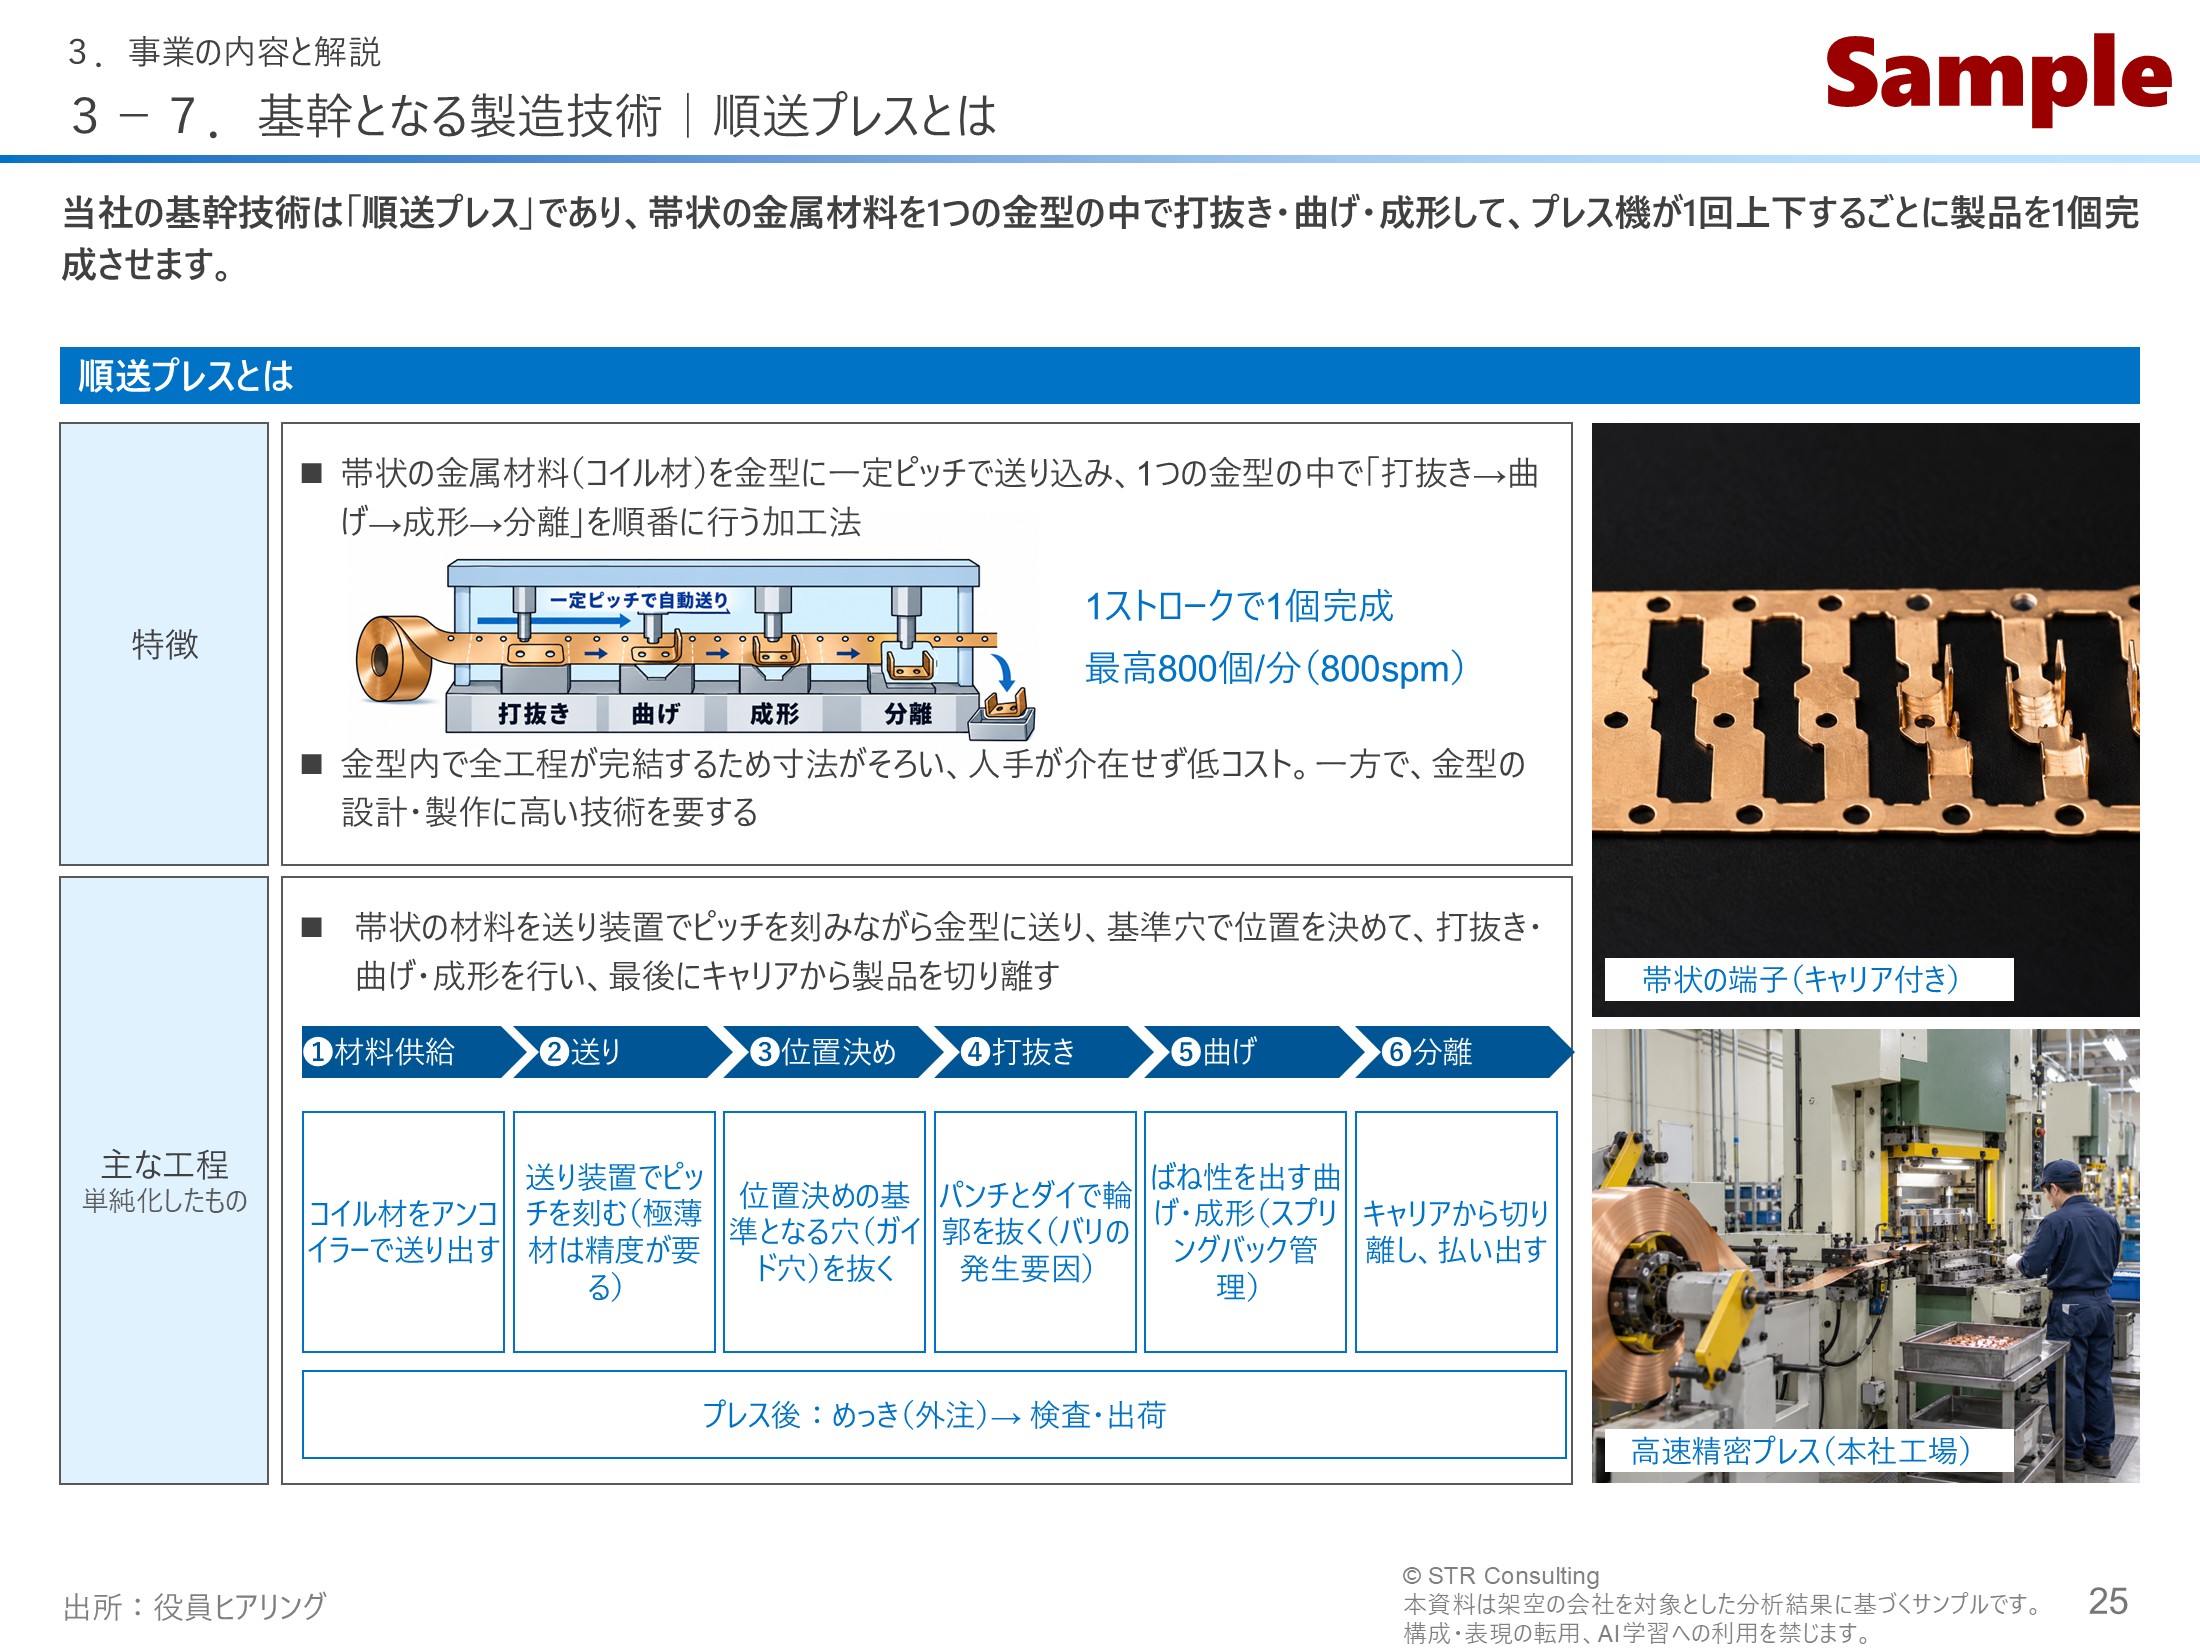
P25|基幹技術の順送プレスを解説し、以降の話をイメージしやすくする

対象会社の基幹技術である順送プレスの仕組みを、業界外の人にも分かるように解説するページです。この加工法の特徴を押さえてもらうことで、以降のページで紹介する技術力や生産性の話を、買い手が具体的にイメージできるようになります。

このページに書いてあること:対象会社の基幹技術である順送プレスの仕組みを、業界外の人にも分かるように解説するページです。この加工法の特徴を押さえてもらうことで、以降のページで紹介する技術力や生産性の話を、買い手が具体的にイメージできるようになります。

作成のポイント

対象会社の基幹技術である順送プレスは、業界の外の人にはなじみの薄い加工法です。対象会社の買い手候補には同業以外の会社も考えられたため、技術の前提が共有されていないと、その後の強みの説明が「よく分からないが、すごいらしい」で終わってしまうおそれがありました。

そこで、強みの説明に入る前に、順送プレスがどのような加工法なのかを1ページで解説しました。一般的なIMでは専門用語がそのまま使われ、読み手が自分で調べることになりがちです。

ここで「金型の中で全工程が完結するため、金型の出来が品質とコストを左右する」という前提を共有しておくと、P27の金型を社内で作れる体制や、第5章の開発力(P36〜P38)、高速打抜き(P41・P42)が、なぜ強みと言えるのかが自然に伝わります。

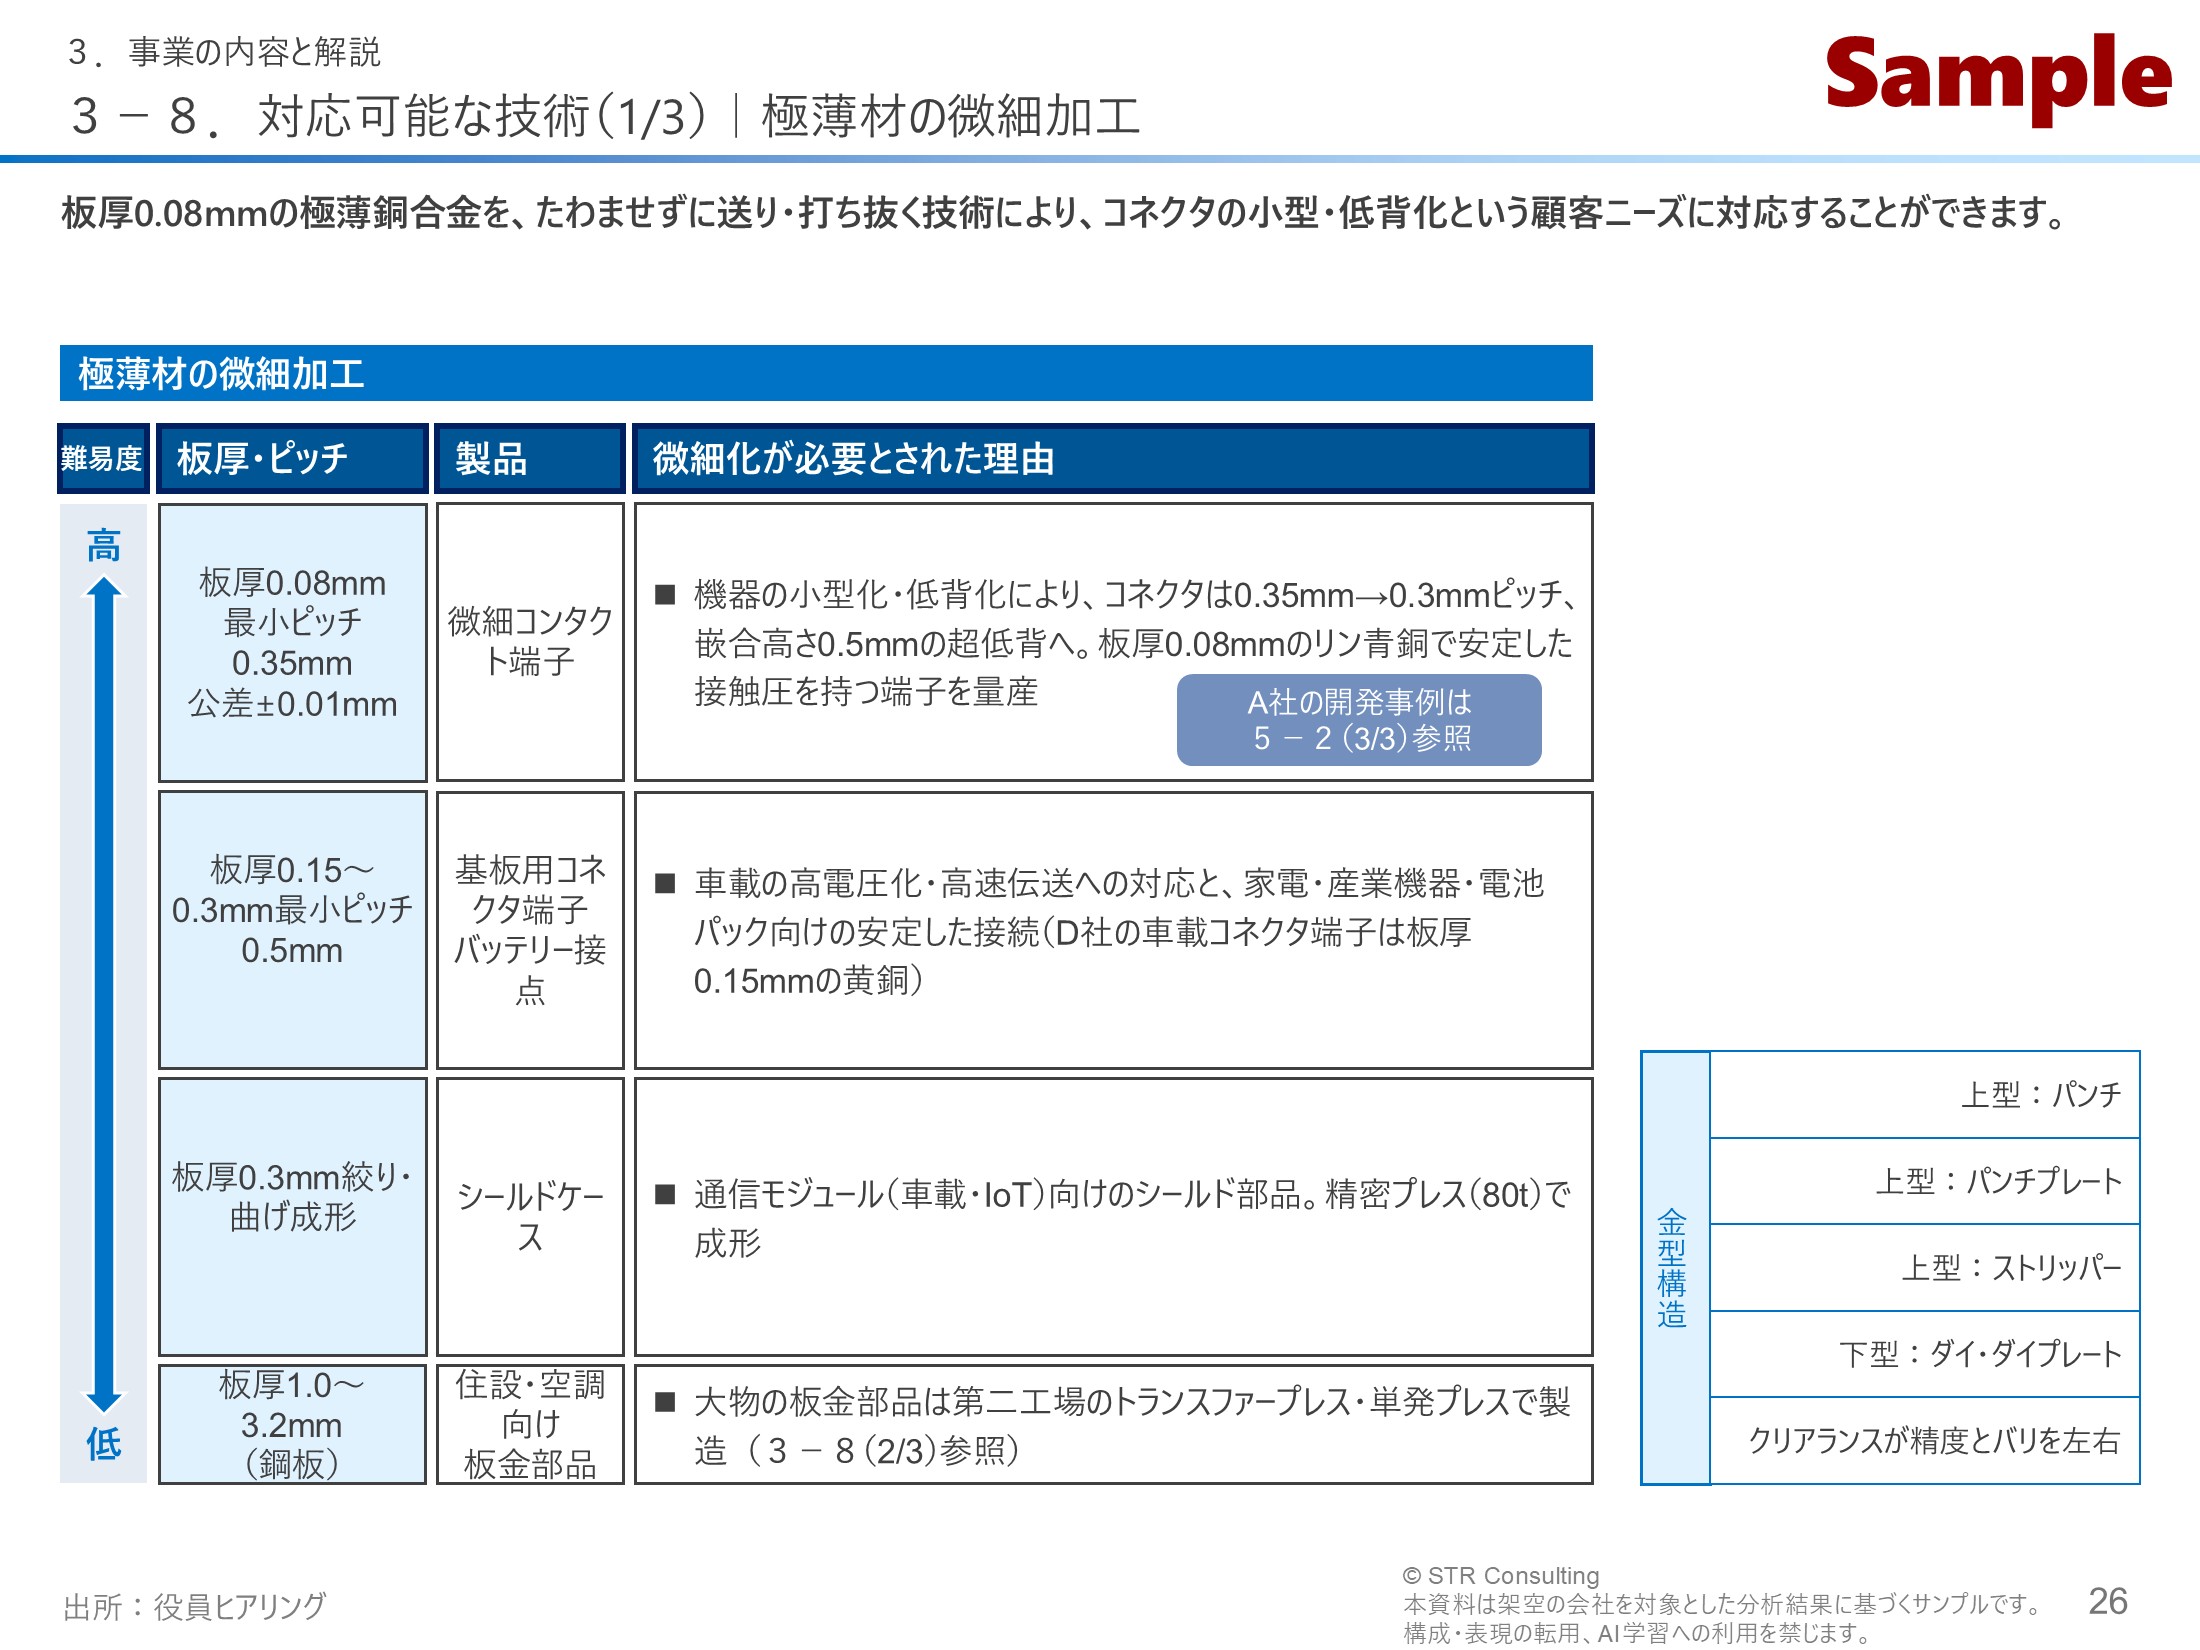
P26|小型化・高精度化に応える技術力を、製品の仕様で裏付ける

対象会社の加工技術がどの水準にあるのかを、製品の仕様で示すページです。顧客が求める部品の小型化・高精度化に応えられることを伝え、技術力が言葉だけでなく実際の製品で裏付けられていることを示します。

このページに書いてあること:対象会社の加工技術がどの水準にあるのかを、製品の仕様で示すページです。顧客が求める部品の小型化・高精度化に応えられることを伝え、技術力が言葉だけでなく実際の製品で裏付けられていることを示します。

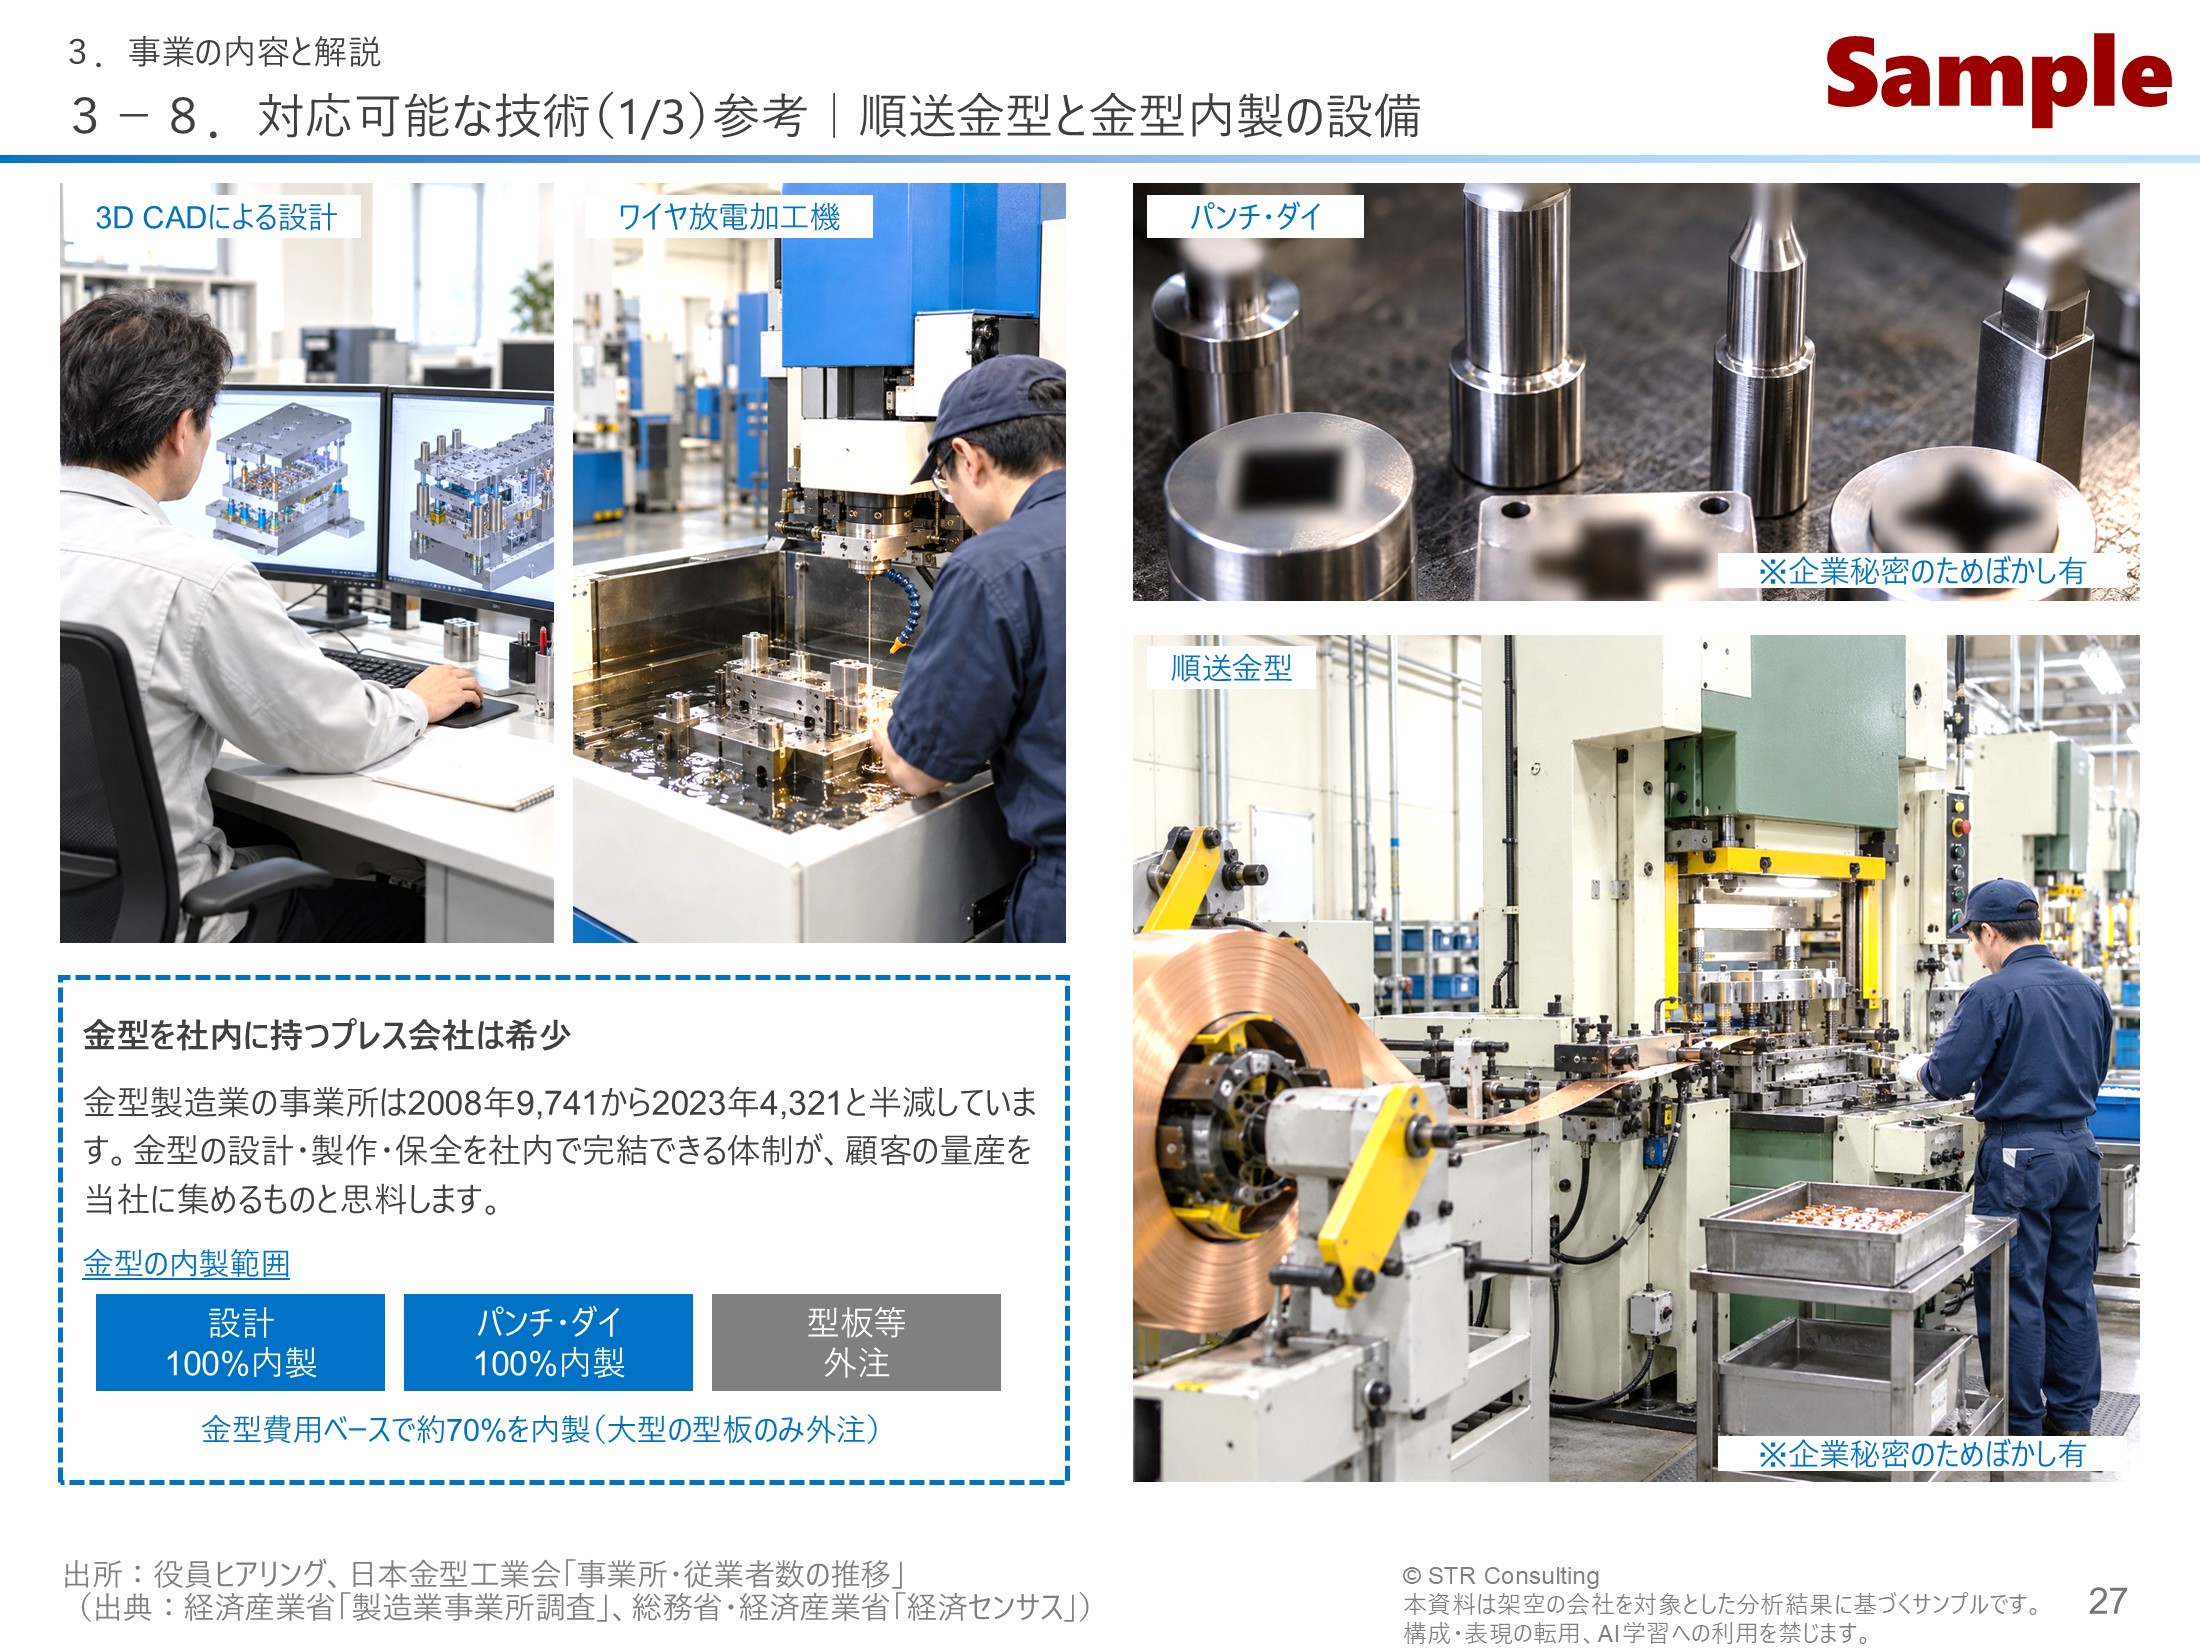
P27|金型を社内で作れる体制が、希少性と対応の速さの理由であることを示す

競争力の源泉である金型を、社内で設計・製作できる体制を見せるページです。金型を作れる会社が業界全体で減っている中、それを自社で持っていることが対象会社の希少性であり、顧客の要望に素早く応えられる理由でもあることを伝えます。

※写真は生成AIによるイメージです

このページに書いてあること:競争力の源泉である金型を、社内で設計・製作できる体制を見せるページです。金型を作れる会社が業界全体で減っている中、それを自社で持っていることが対象会社の希少性であり、顧客の要望に素早く応えられる理由でもあることを伝えます。

第4章 市場環境と顧客ニーズ

対象会社が関わる電子部品と住宅設備・空調の市場の動向と、そこで顧客が部品メーカーに求めていることを示した章です。対象会社の場合、金型を作れる事業者が減っているという業界の変化が、対象会社の存在価値を高める要素になっていたため、その点も取り上げています。

【注】本サンプルは架空の会社を題材としているため、市場環境の分析は電子部品業界全体など、やや広い範囲を対象としています。実際のIMでは、対象会社が手がける部品や最終製品の分野まで市場を絞り込んで、より具体的に調査・分析します。引用した統計の出所は各ページに記載しています。

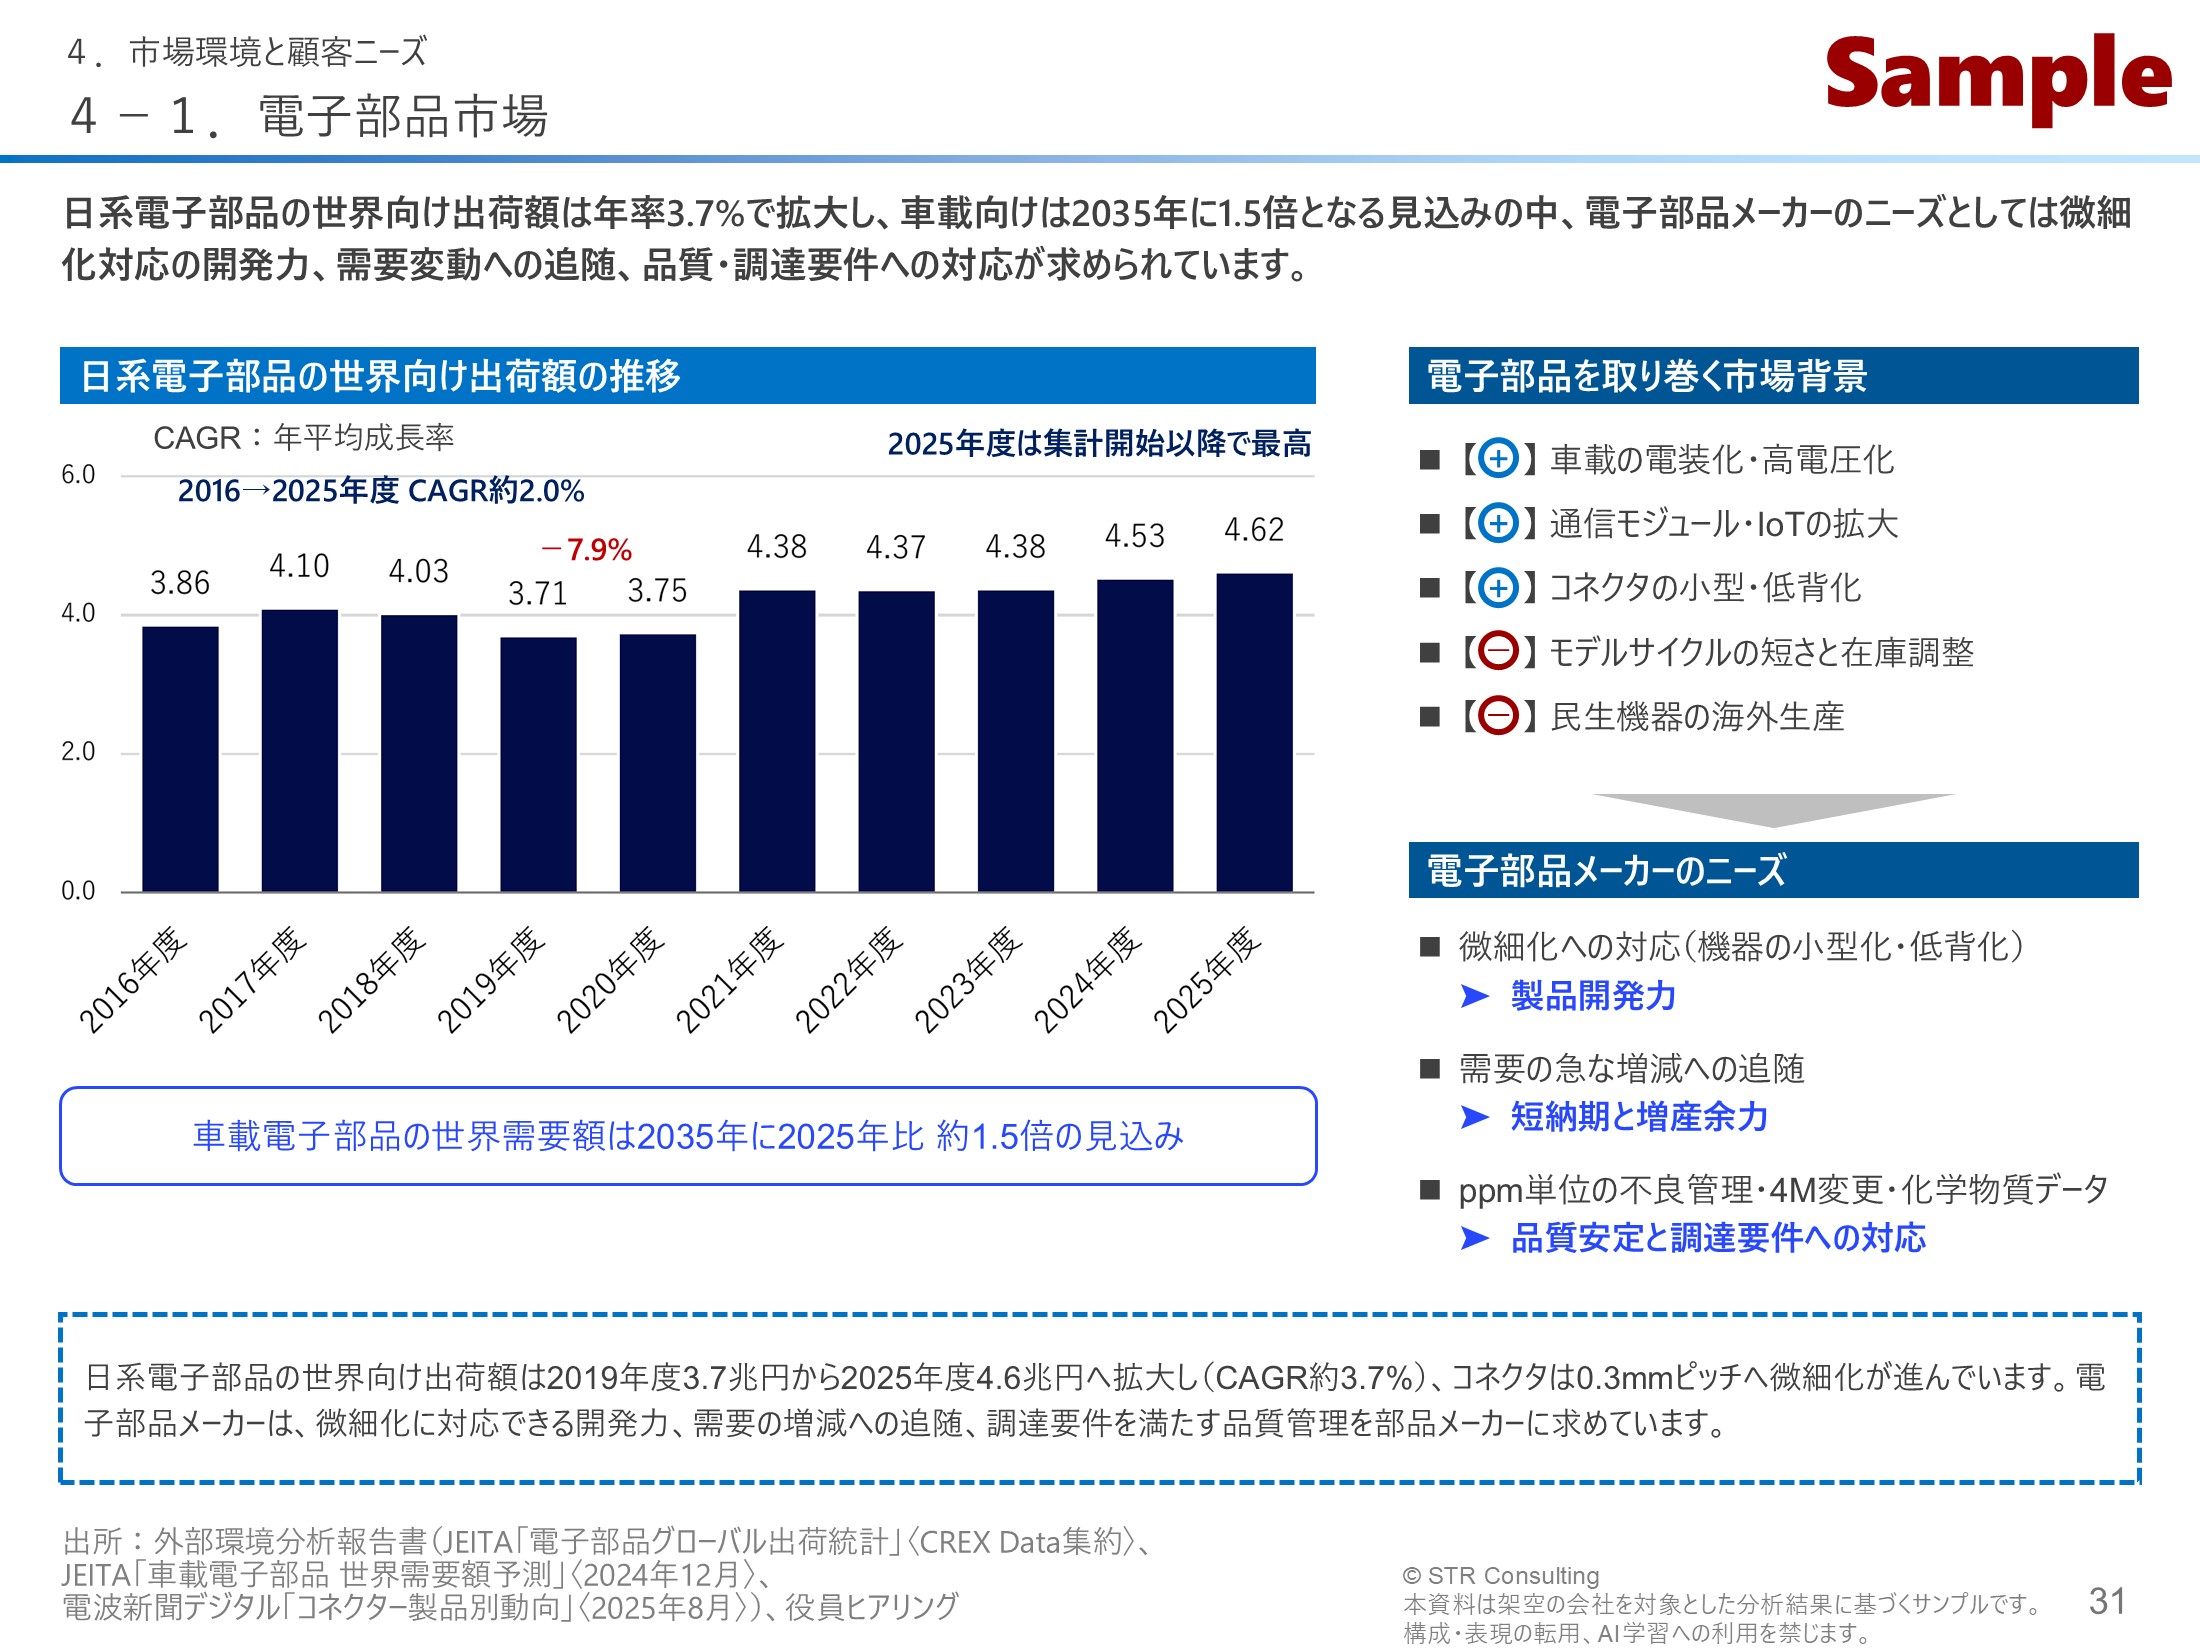
P31|底堅い市場と、そこで部品メーカーに求められることを示す

対象会社が身を置く市場が、今後も需要が見込める底堅い市場であることを伝えるページです。あわせて、その市場で部品メーカーが選ばれるために何が求められているかを示し、第5章で説明する対象会社の強みにつなげます。

このページに書いてあること:対象会社が身を置く市場が、今後も需要が見込める底堅い市場であることを伝えるページです。あわせて、その市場で部品メーカーが選ばれるために何が求められているかを示し、第5章で説明する対象会社の強みにつなげます。

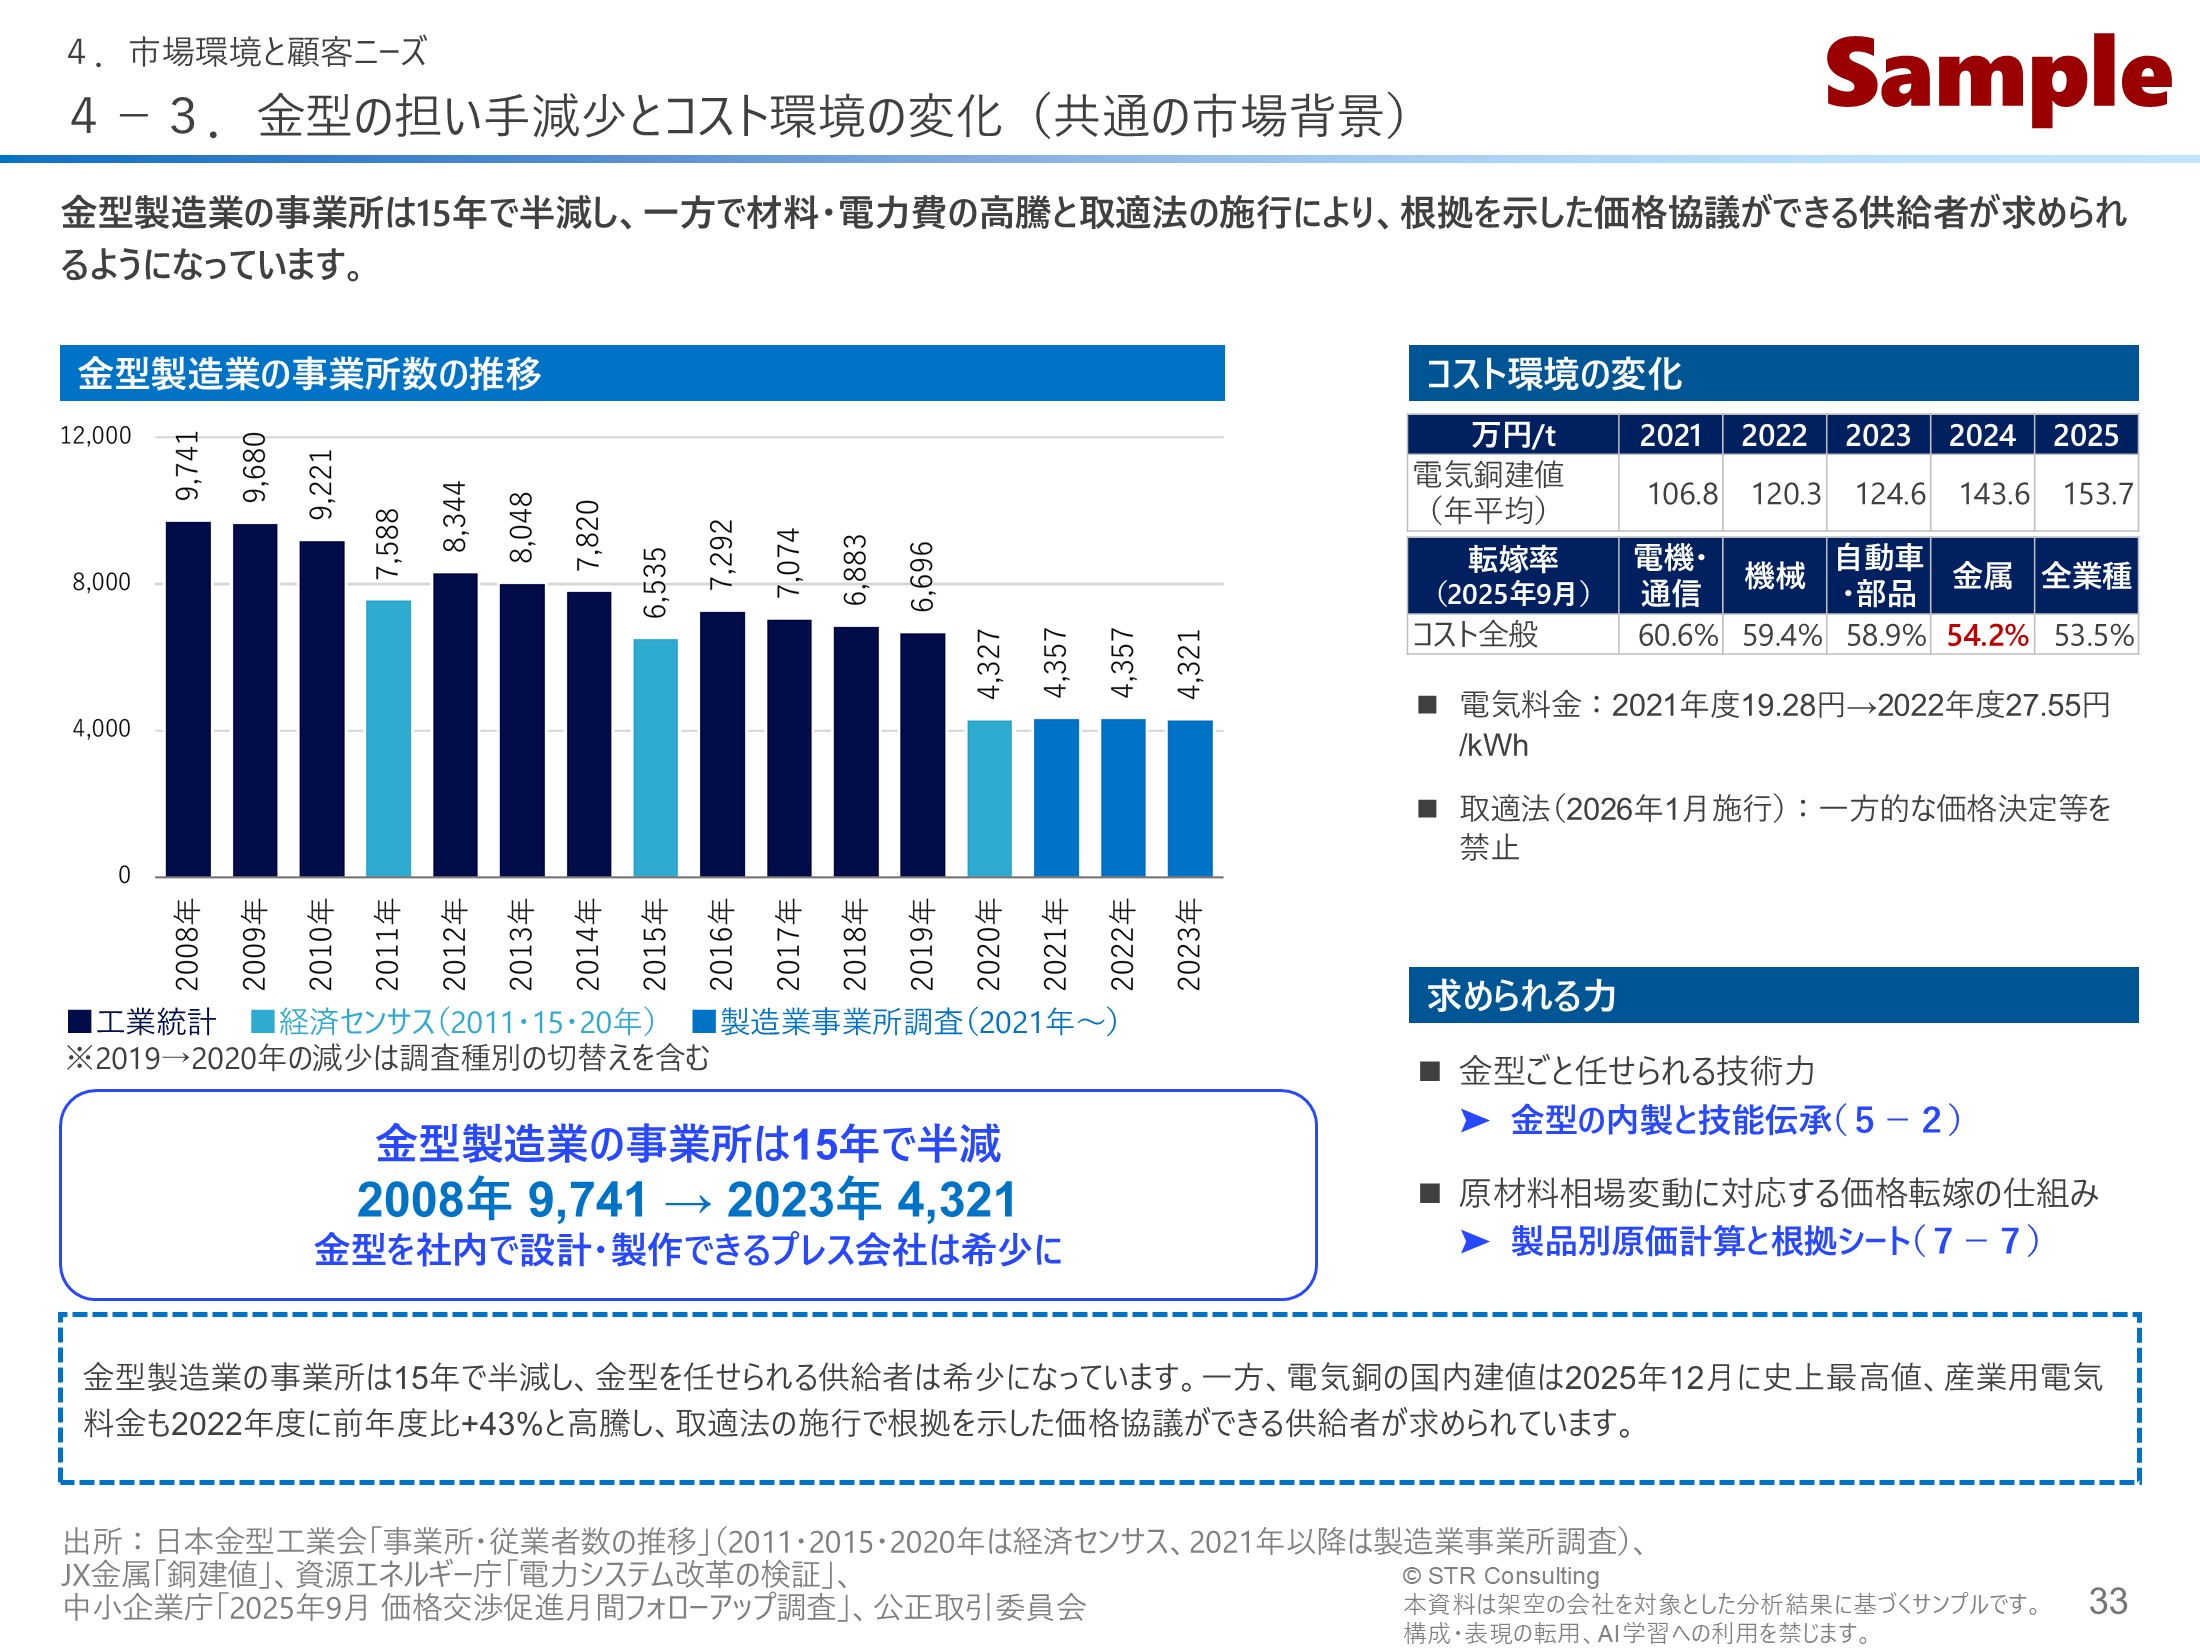
P33|業界の構造変化の中で、対象会社が貴重な存在になっていることを示す

業界の構造変化から、対象会社の立ち位置を伝えるページです。金型を作れる事業者が減り、原材料やエネルギーの値上がりへの対応力が問われる中で、対象会社のような供給者が顧客にとってむしろ貴重な存在になっていることを示します。

このページに書いてあること:業界の構造変化から、対象会社の立ち位置を伝えるページです。金型を作れる事業者が減り、原材料やエネルギーの値上がりへの対応力が問われる中で、対象会社のような供給者が顧客にとってむしろ貴重な存在になっていることを示します。

第5章 当社独自の競争力の源泉

対象会社が顧客に選ばれている理由を、強みとそれを支える経営資源に分けて示した章です。分析の結果、対象会社の強みは「製品開発力」「短納期に応える高速打抜き」「品質安定と低コストの両立」の3つに整理できたため、それぞれ数ページを使って根拠を示しています。

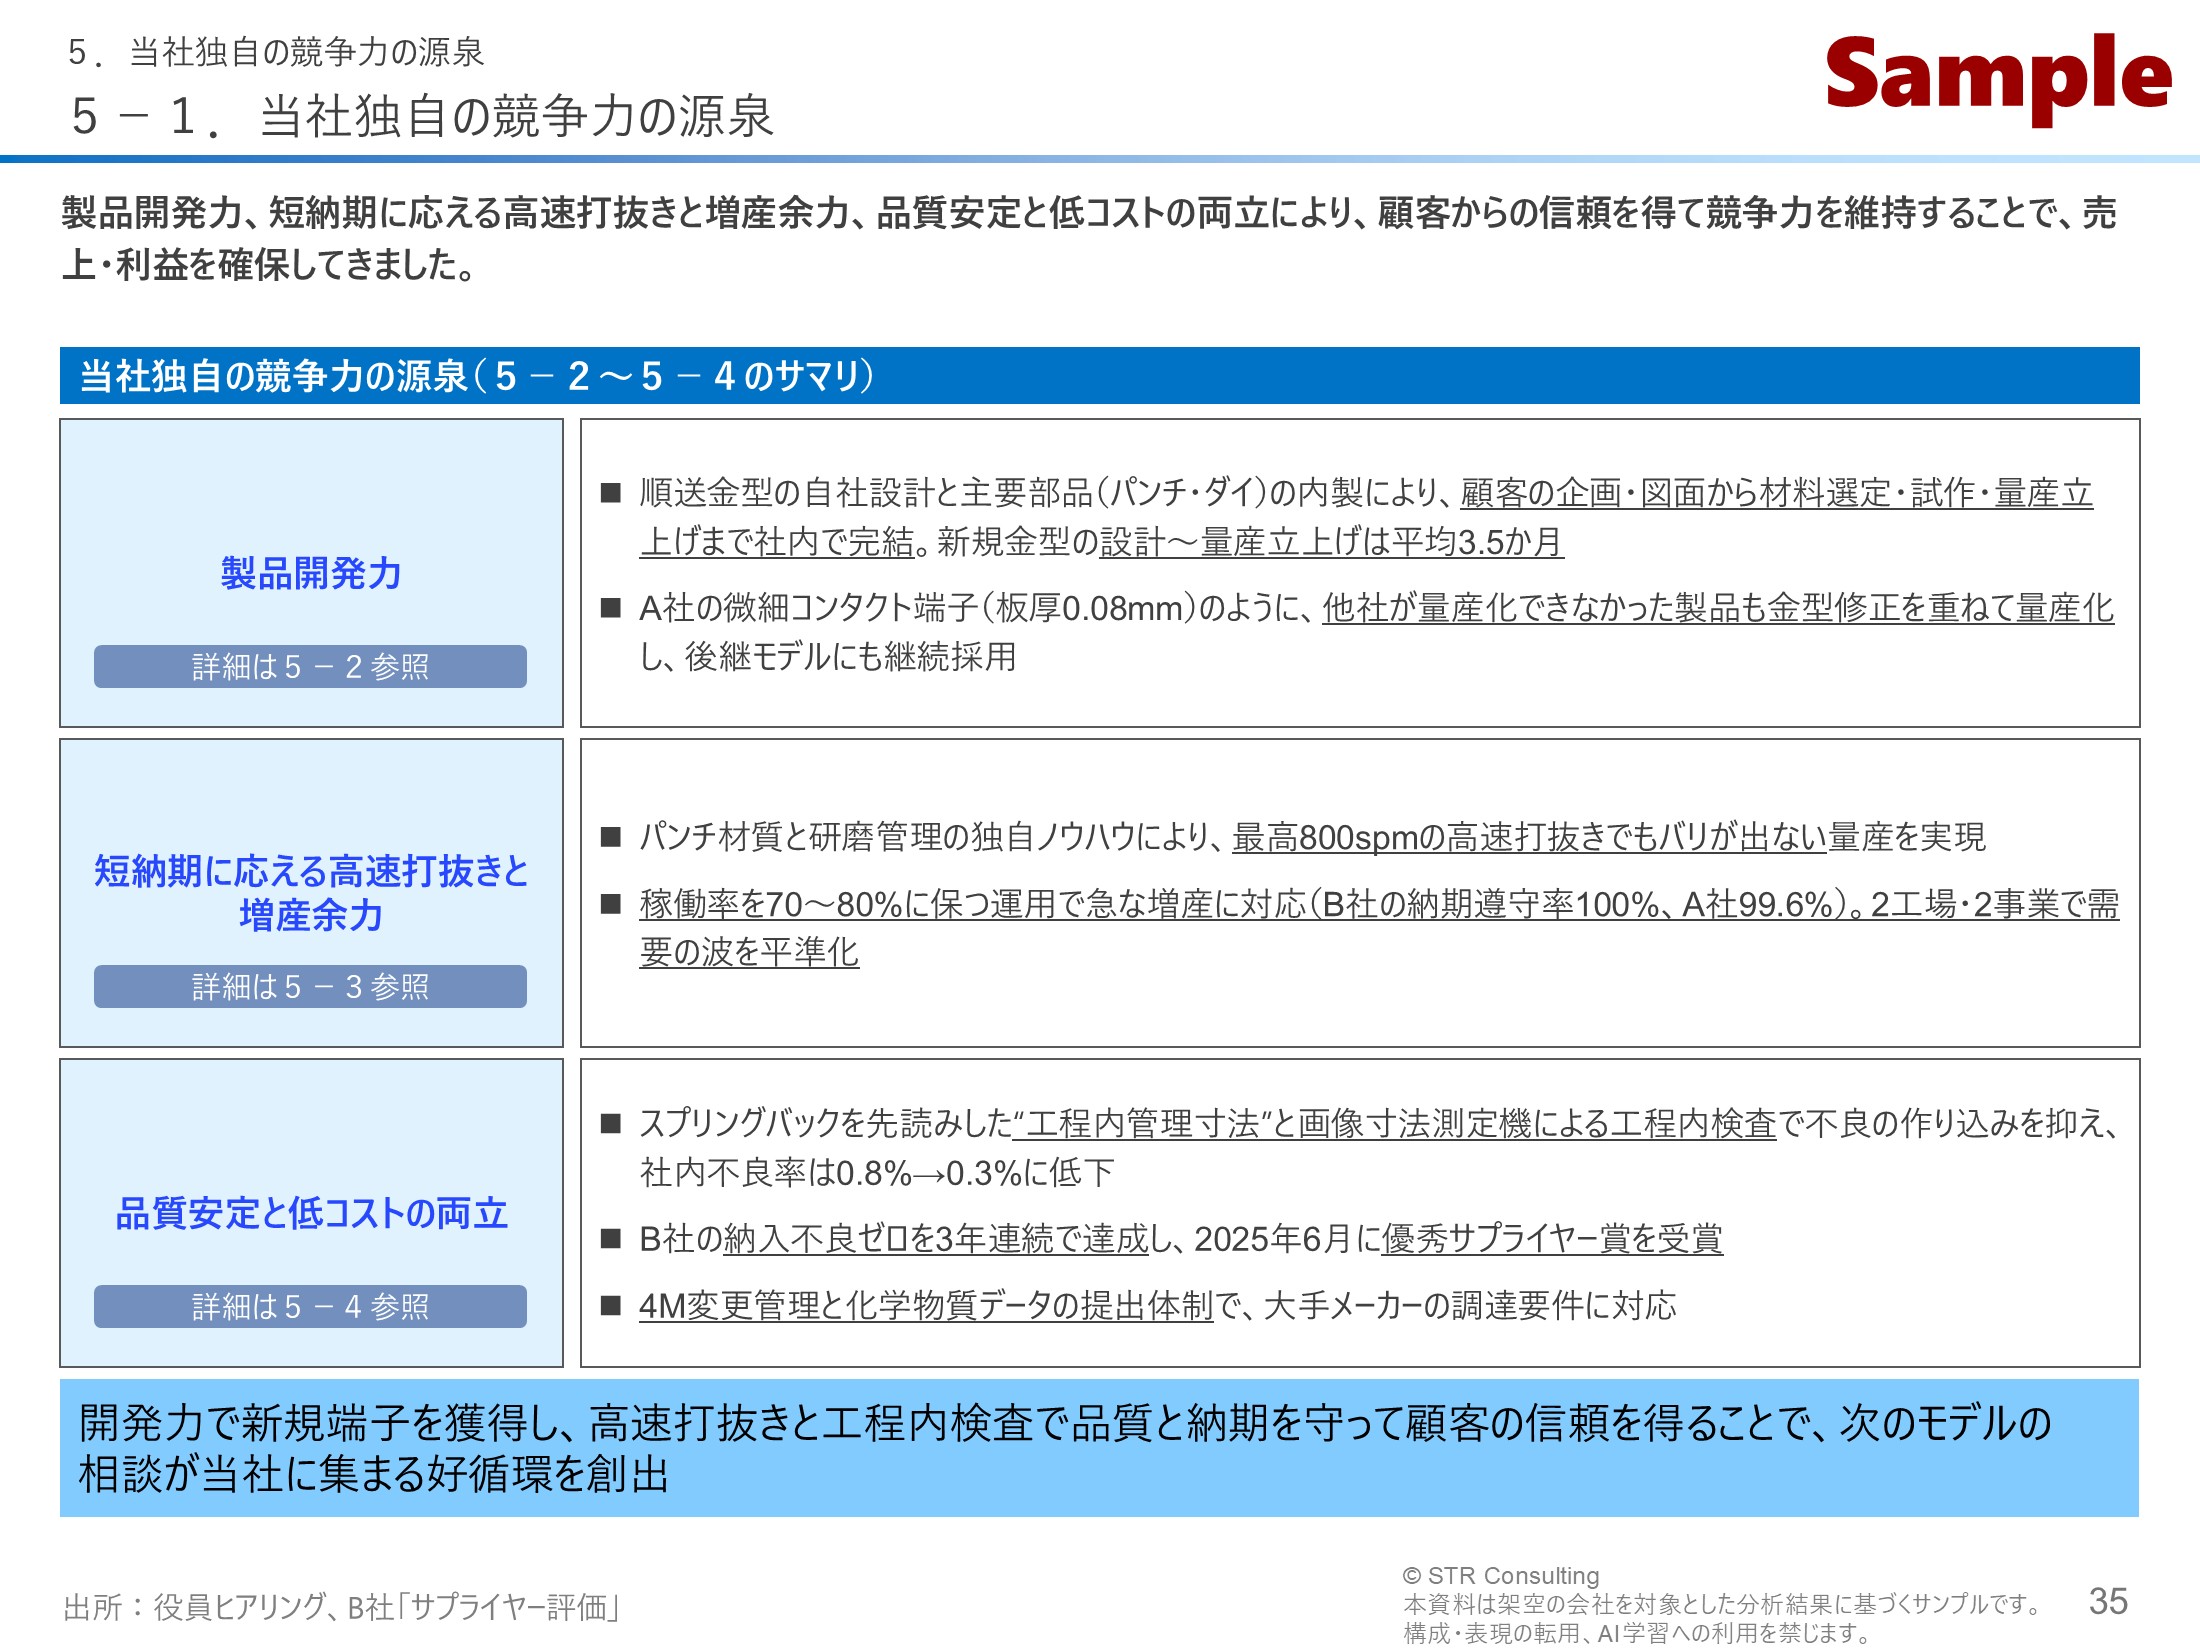
P35|第5章の入口として、強みを3つに整理して示す

第5章の入口として、対象会社の強みを3つに整理して示すページです。買い手は強みの全体像と、それぞれに裏付けがあることをここで確認し、続くページで一つずつ詳しく読み進めます。

このページに書いてあること:第5章の入口として、対象会社の強みを3つに整理して示すページです。買い手は強みの全体像と、それぞれに裏付けがあることをここで確認し、続くページで一つずつ詳しく読み進めます。

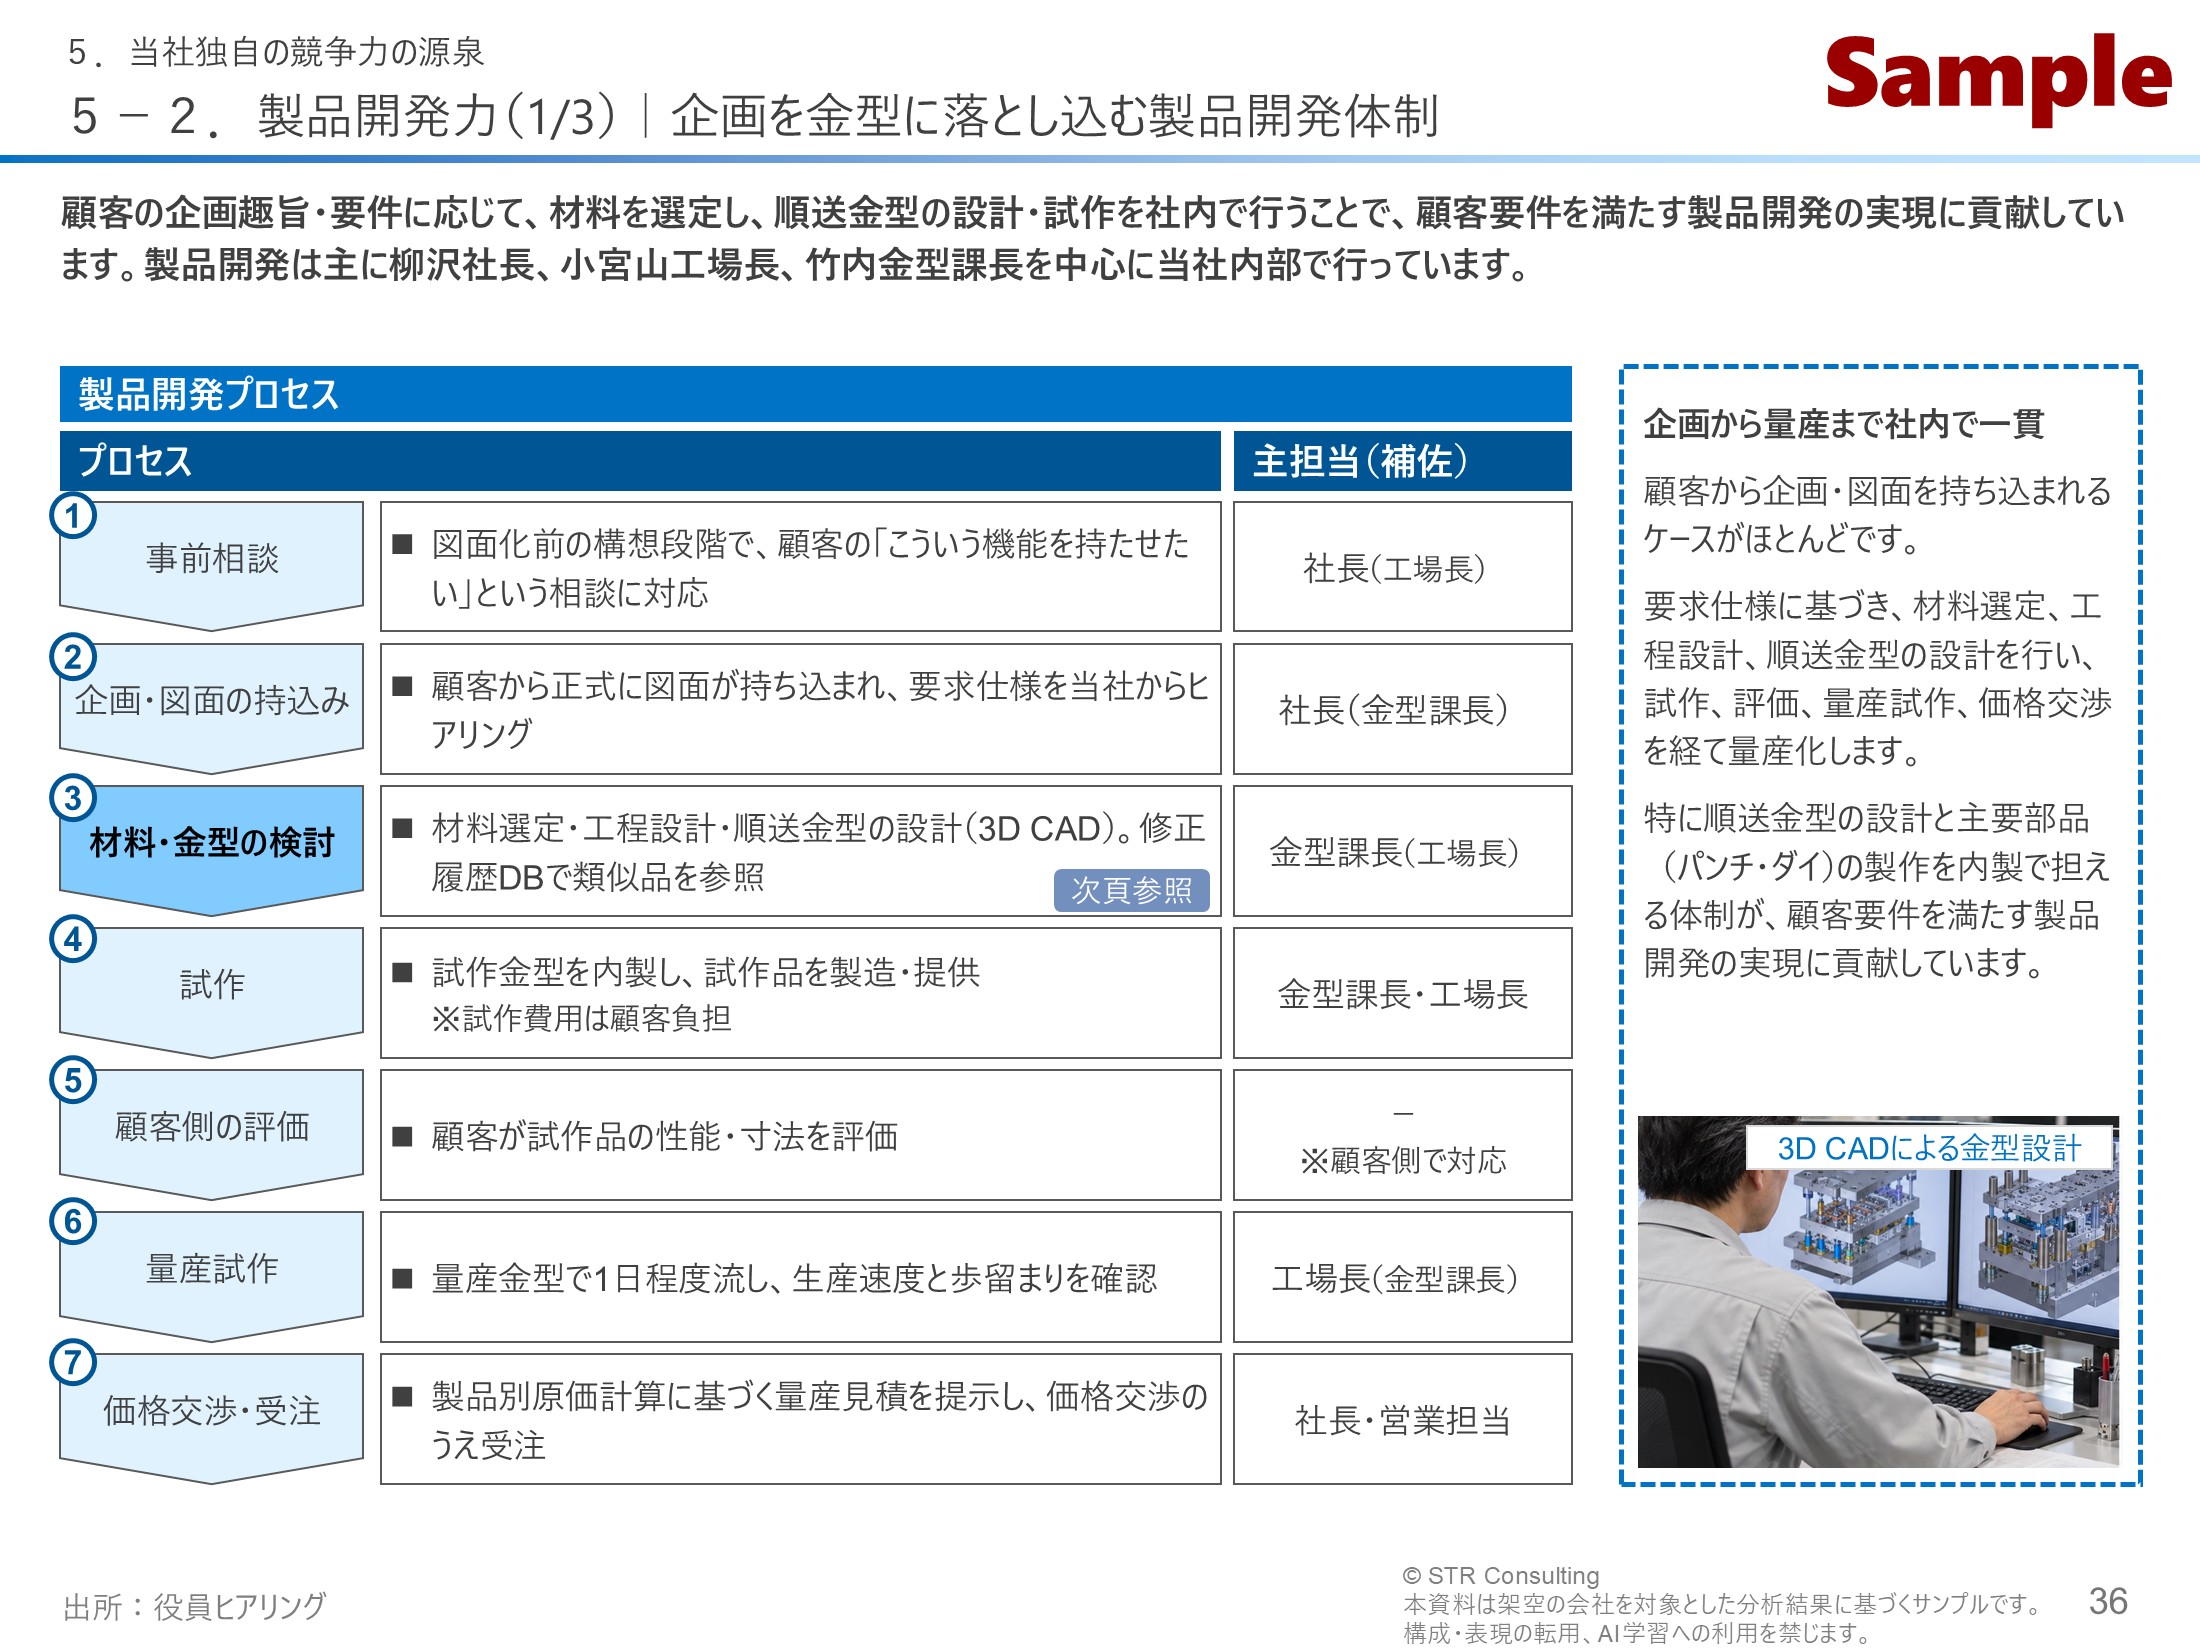
P36|相談から量産まで社内で担える体制が、開発力の正体であることを示す

対象会社の開発力が、どの工程で、誰によって発揮されているのかを示すページです。顧客との最初の相談から量産までを社内で一貫して担える体制こそが、開発力の正体であることを伝えます。

このページに書いてあること:対象会社の開発力が、どの工程で、誰によって発揮されているのかを示すページです。顧客との最初の相談から量産までを社内で一貫して担える体制こそが、開発力の正体であることを伝えます。

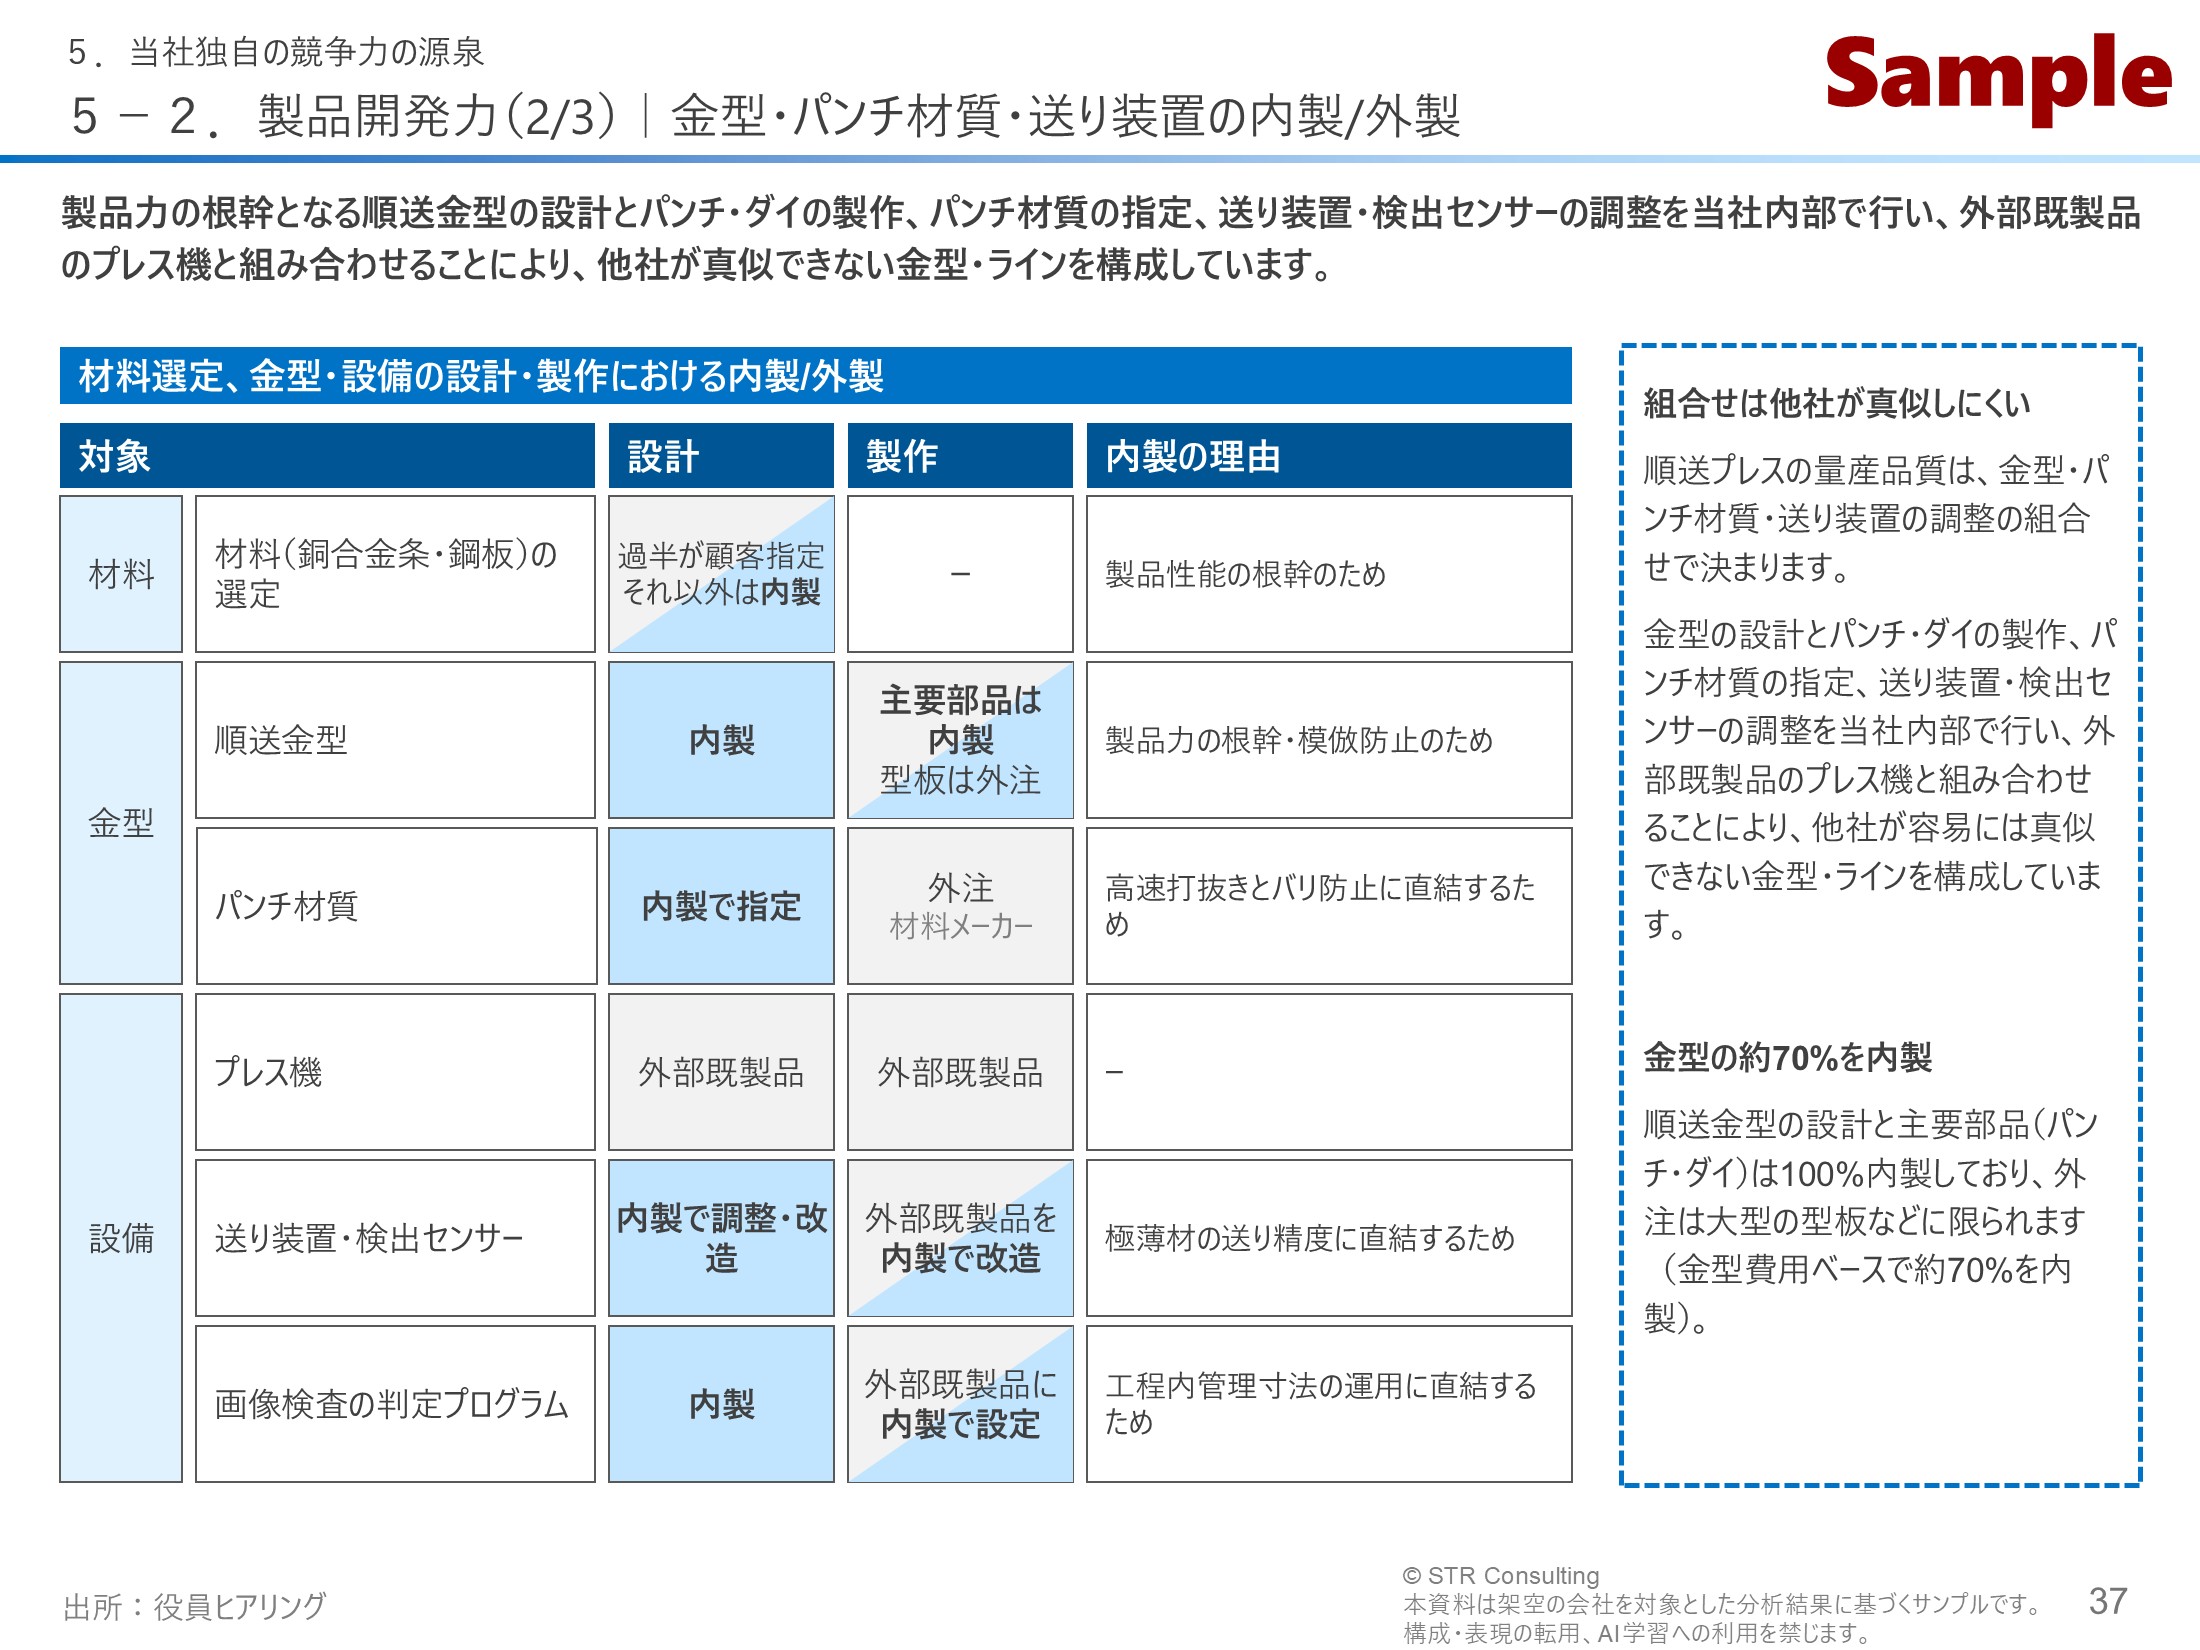
P37|内製と外注の切り分けから、真似されにくい強みの核を示す

対象会社が何を自社で抱え、何を外部に任せているかを整理し、強みの核がどこにあるかを示すページです。品質を左右する要の部分を社内に持っていることが、他社に真似されにくい生産ラインにつながっていることを伝えます。

このページに書いてあること:対象会社が何を自社で抱え、何を外部に任せているかを整理し、強みの核がどこにあるかを示すページです。品質を左右する要の部分を社内に持っていることが、他社に真似されにくい生産ラインにつながっていることを伝えます。

作成のポイント

対象会社の強みが他社に真似されにくいものかどうかを買い手が確かめられるよう、材料の選定から金型、設備まで、どこを自社で担い、どこを外部に任せているかを示しました。容易に真似できる強みであれば、高い対価を払って会社を買う理由が薄れるからです。

プレス機そのものは他社も買える既製品である一方、品質を決める金型とその周辺の調整は社内に抱えています。この対比によって、設備を買いそろえるだけでは同じ製品は作れないことが伝わります。

一般的なIMでは「技術力が高い」「ノウハウがある」といった表現にとどまり、その根拠まで示されないことが多くあります。直前のP36で示した開発の体制、直後のP38の開発事例とあわせて読むことで、第5章の冒頭(P35)で挙げた「製品開発力」という強みに裏付けが得られる構成にしています。

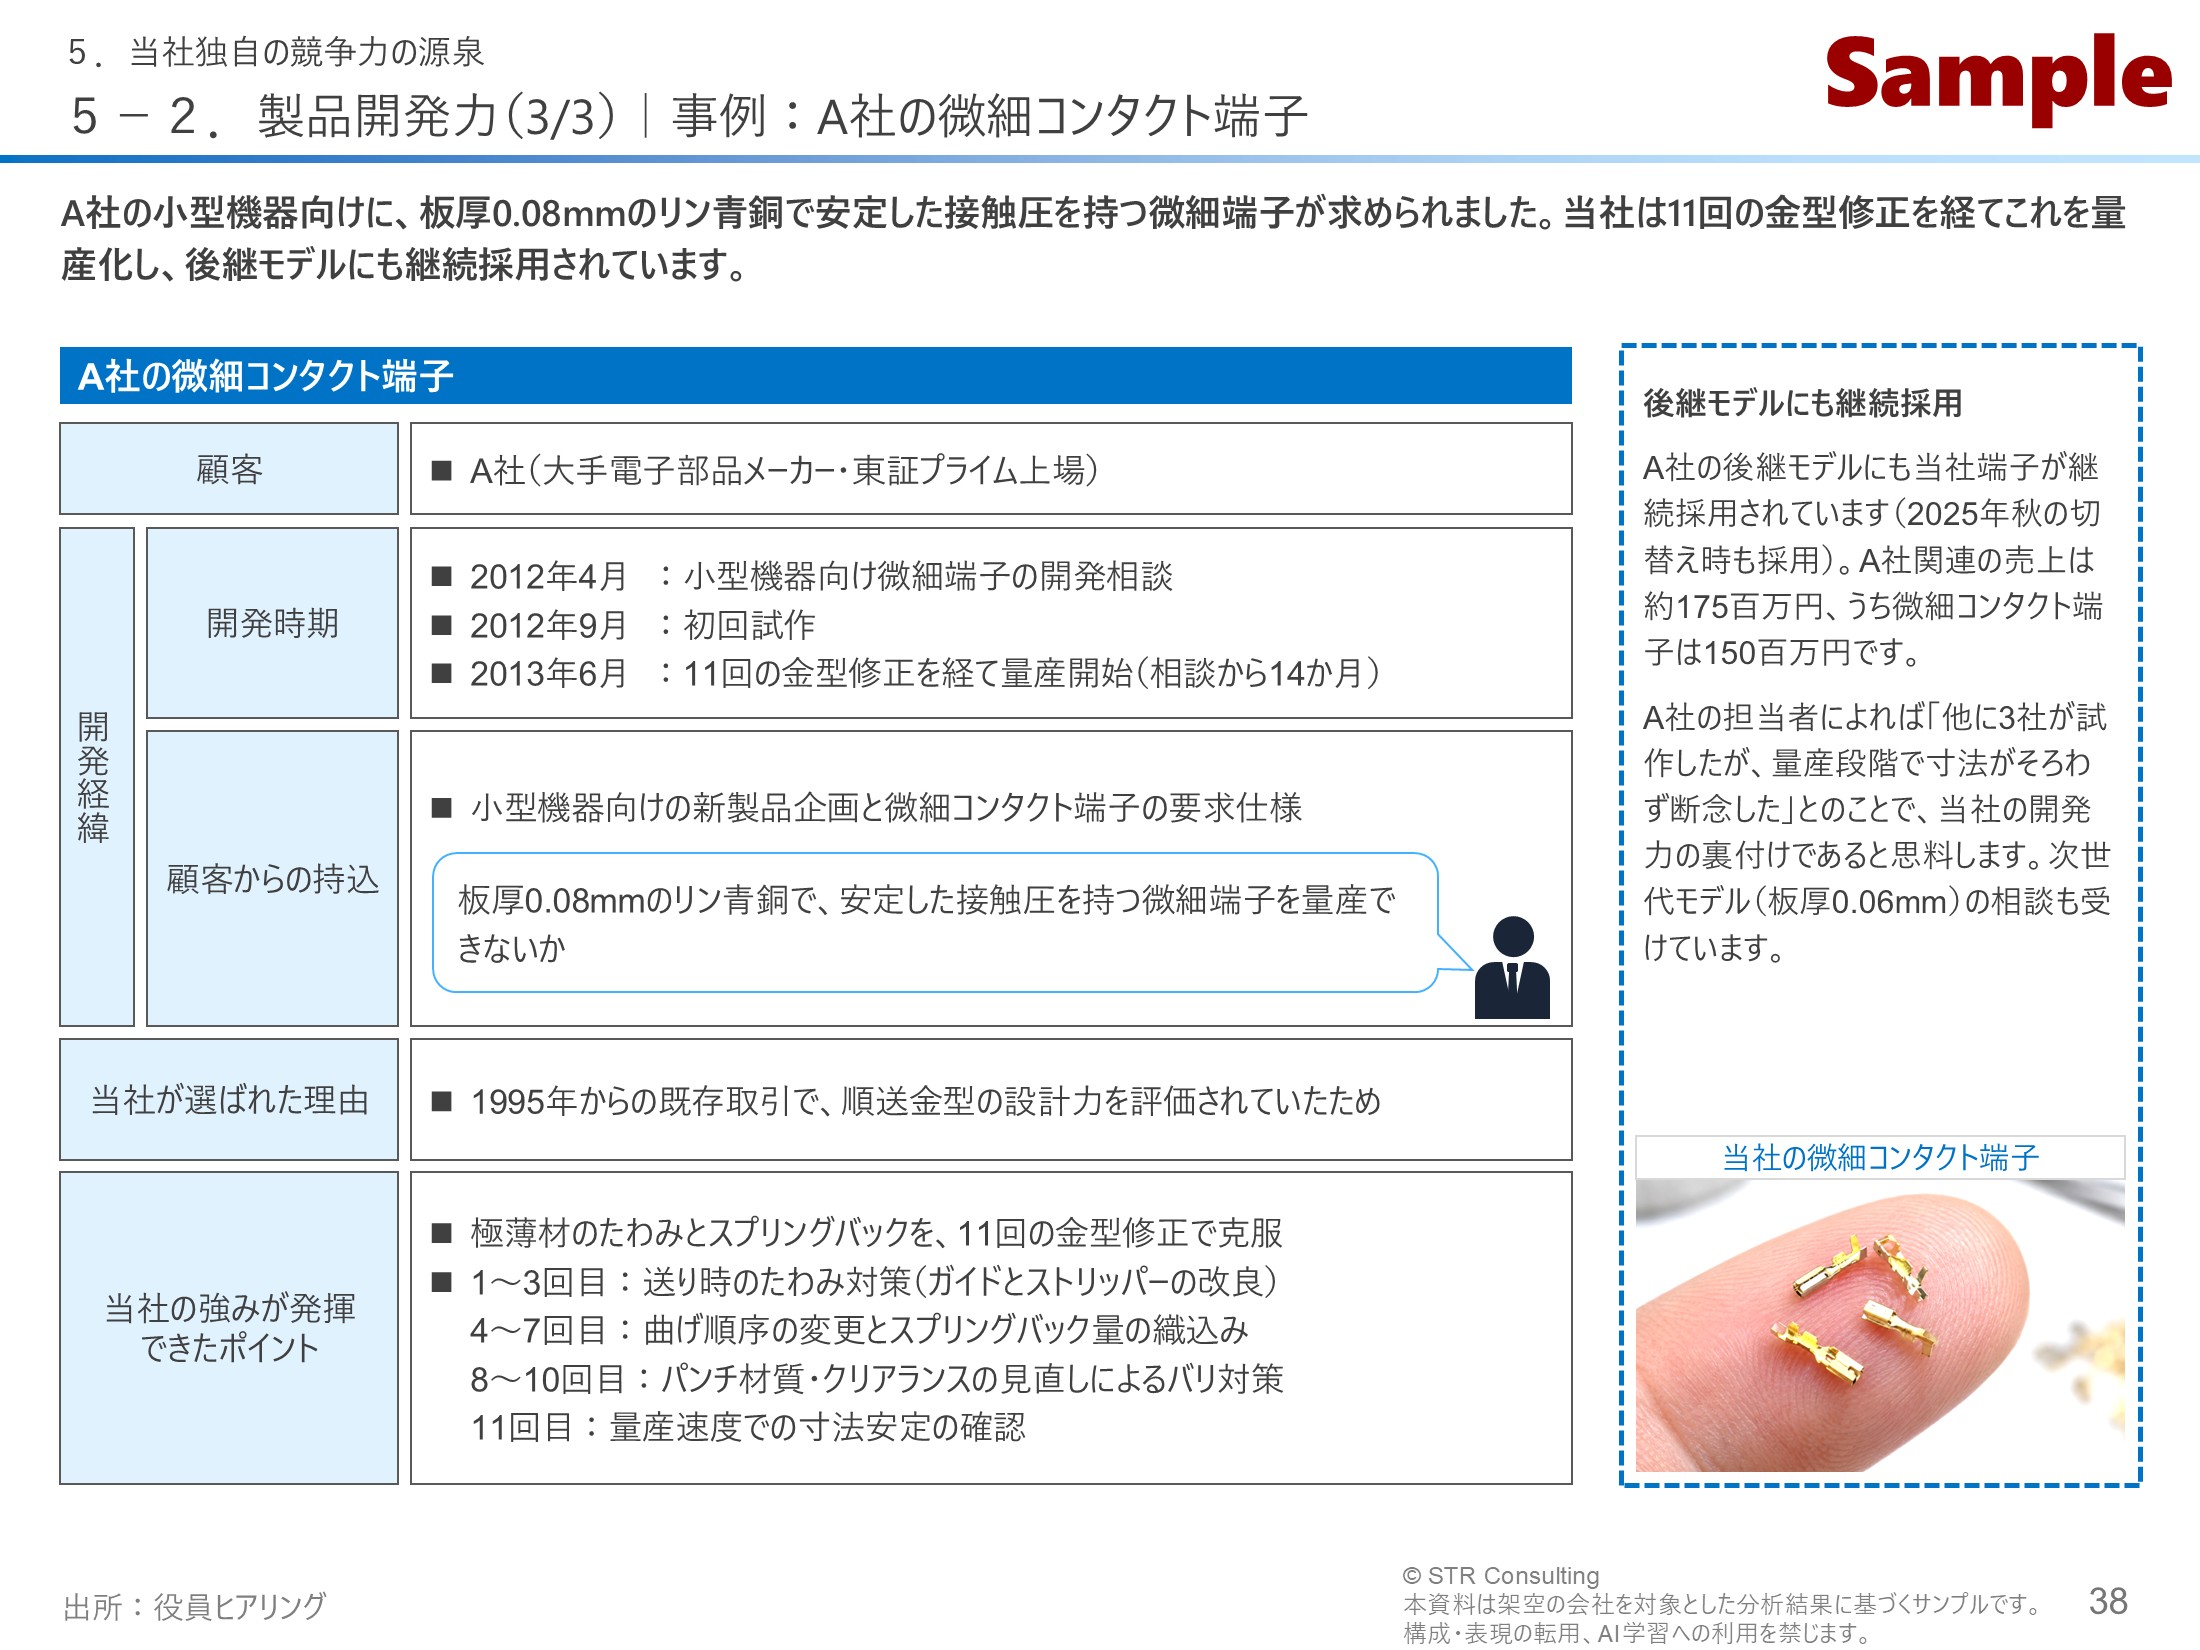
P38|開発事例で、技術力が長く続く取引と売上につながったことを示す

対象会社の開発力を、実際の開発事例で裏付けるページです。大手メーカーの難しい要求に粘り強く応え、その成果が長く続く取引につながったという流れを示し、技術力が売上として実を結んでいることを伝えます。

このページに書いてあること:対象会社の開発力を、実際の開発事例で裏付けるページです。大手メーカーの難しい要求に粘り強く応え、その成果が長く続く取引につながったという流れを示し、技術力が売上として実を結んでいることを伝えます。

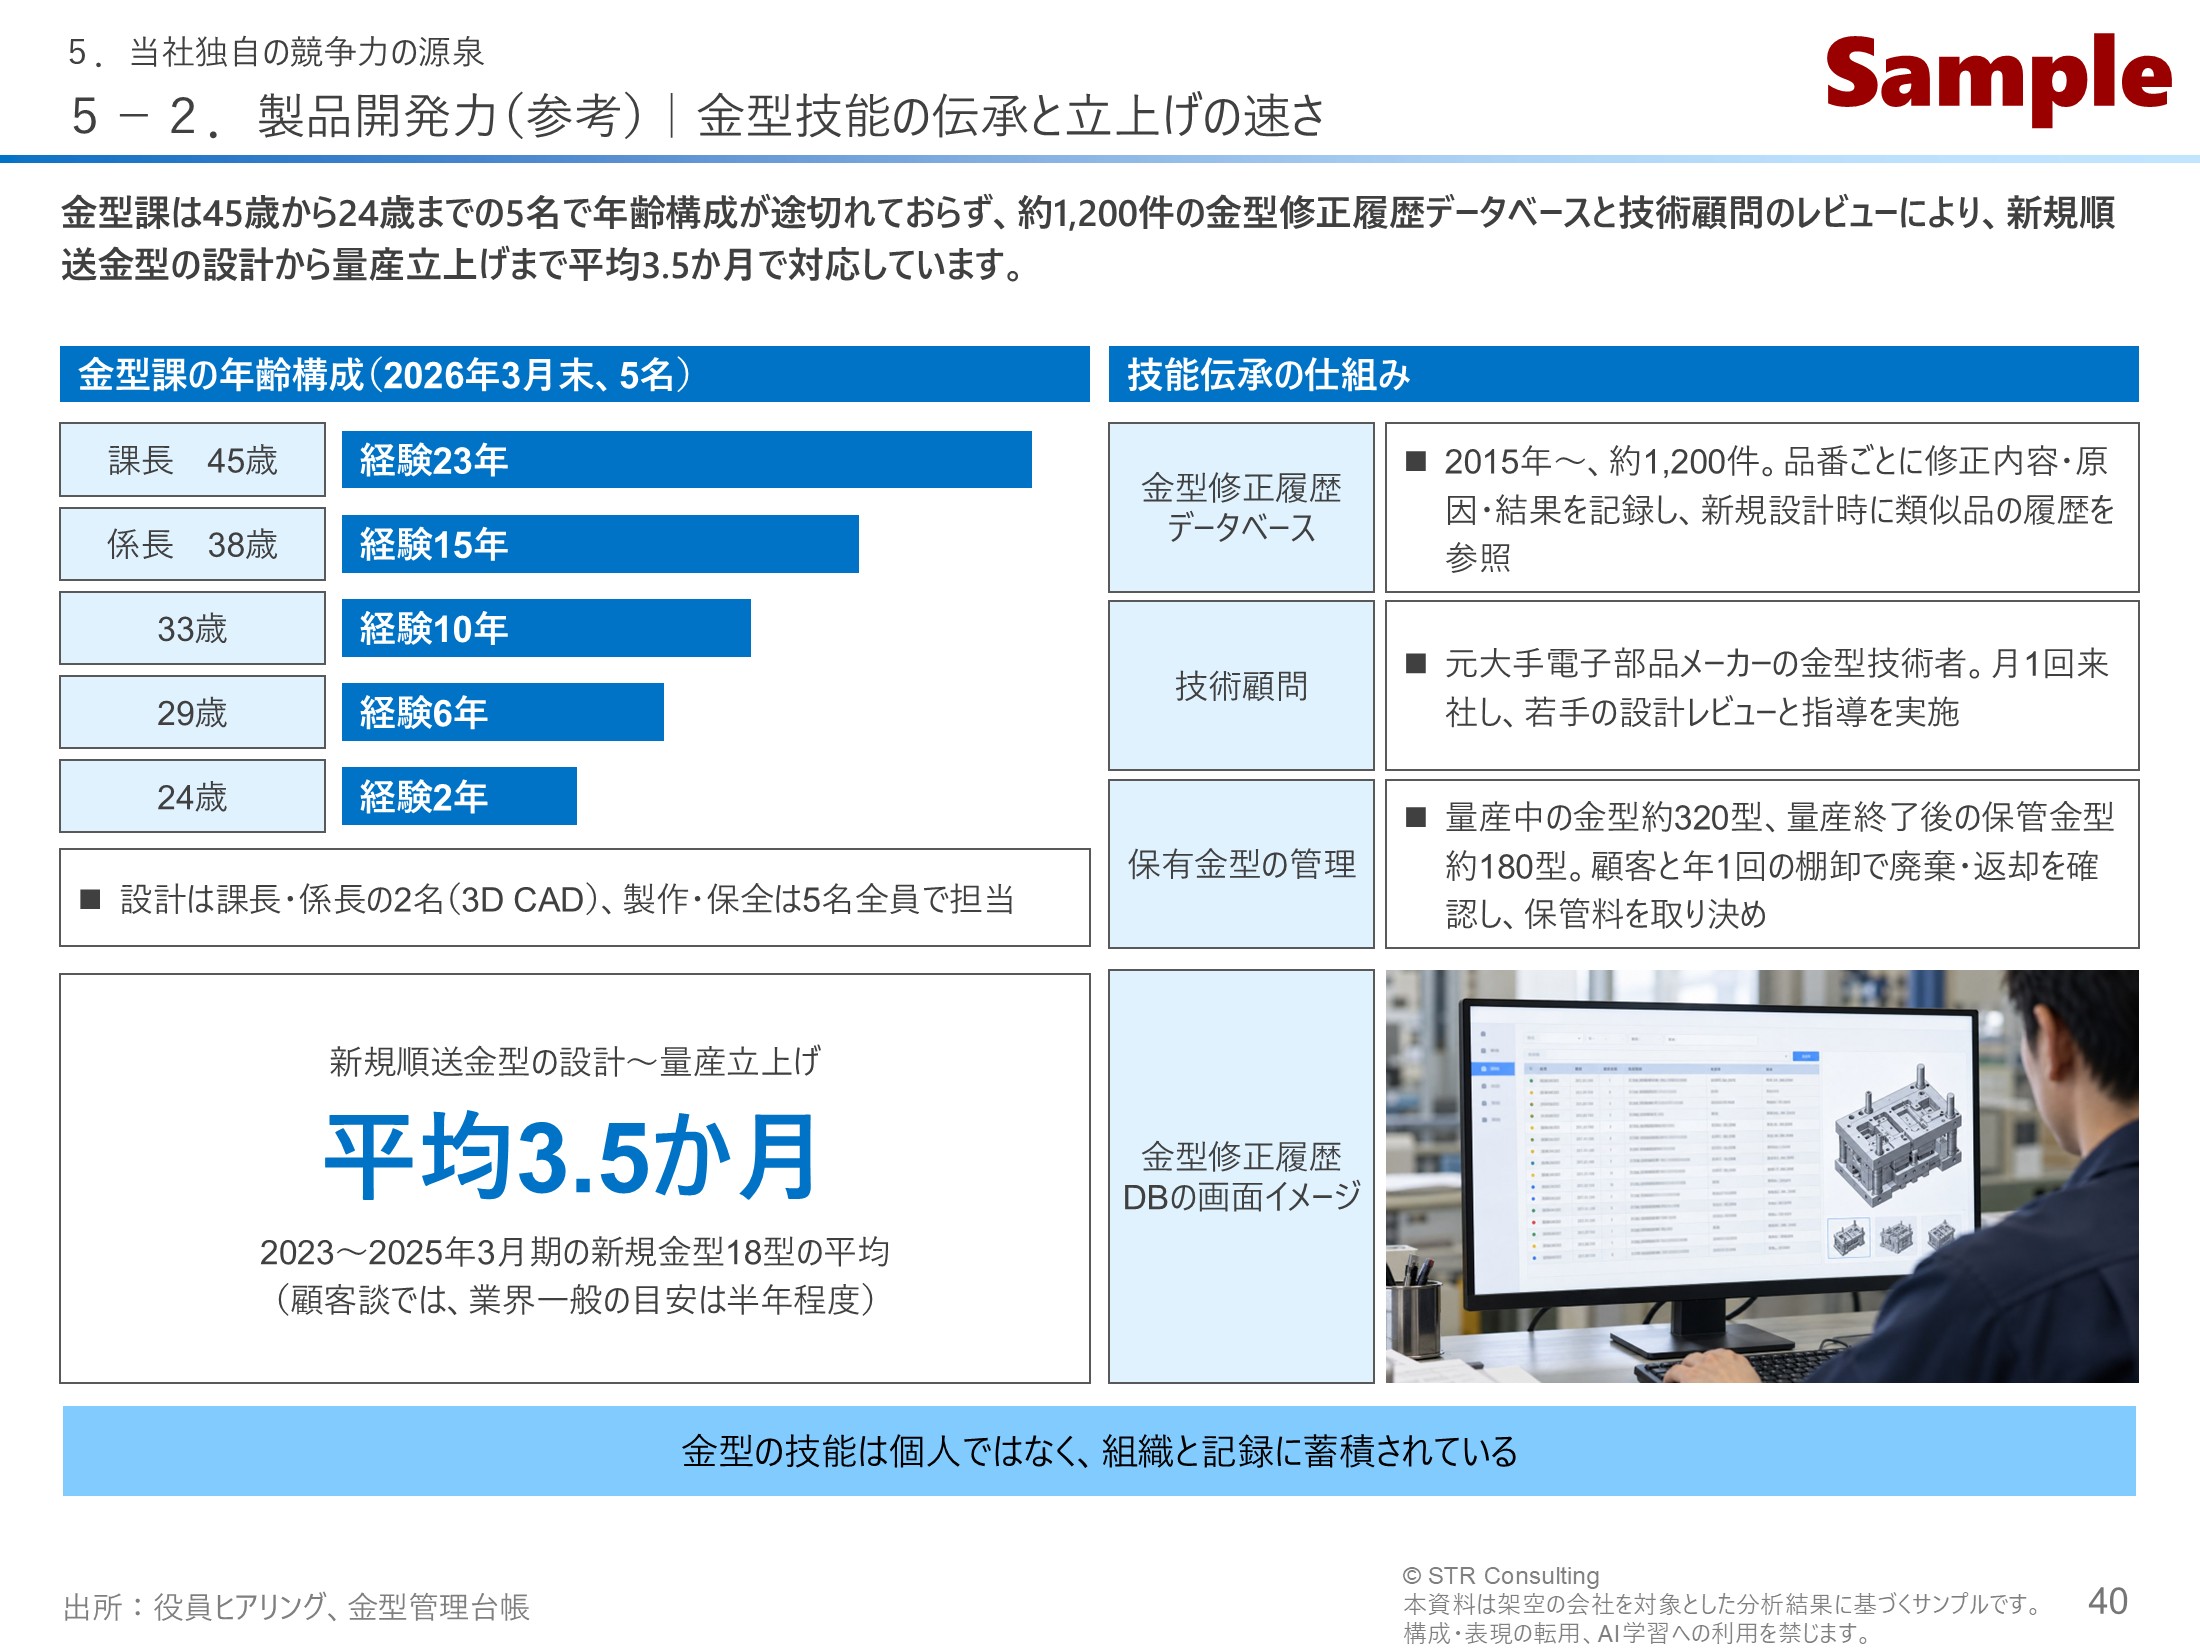
P40|金型技術者の顔ぶれと技術継承の仕組み、開発のスピードを示す

強みを支える金型技術者の顔ぶれと、技術を次の世代へ受け渡す仕組みを示すページです。あわせて開発のスピードを示し、この体制が顧客にとっての価値にどうつながっているかを伝えます。

このページに書いてあること:強みを支える金型技術者の顔ぶれと、技術を次の世代へ受け渡す仕組みを示すページです。あわせて開発のスピードを示し、この体制が顧客にとっての価値にどうつながっているかを伝えます。

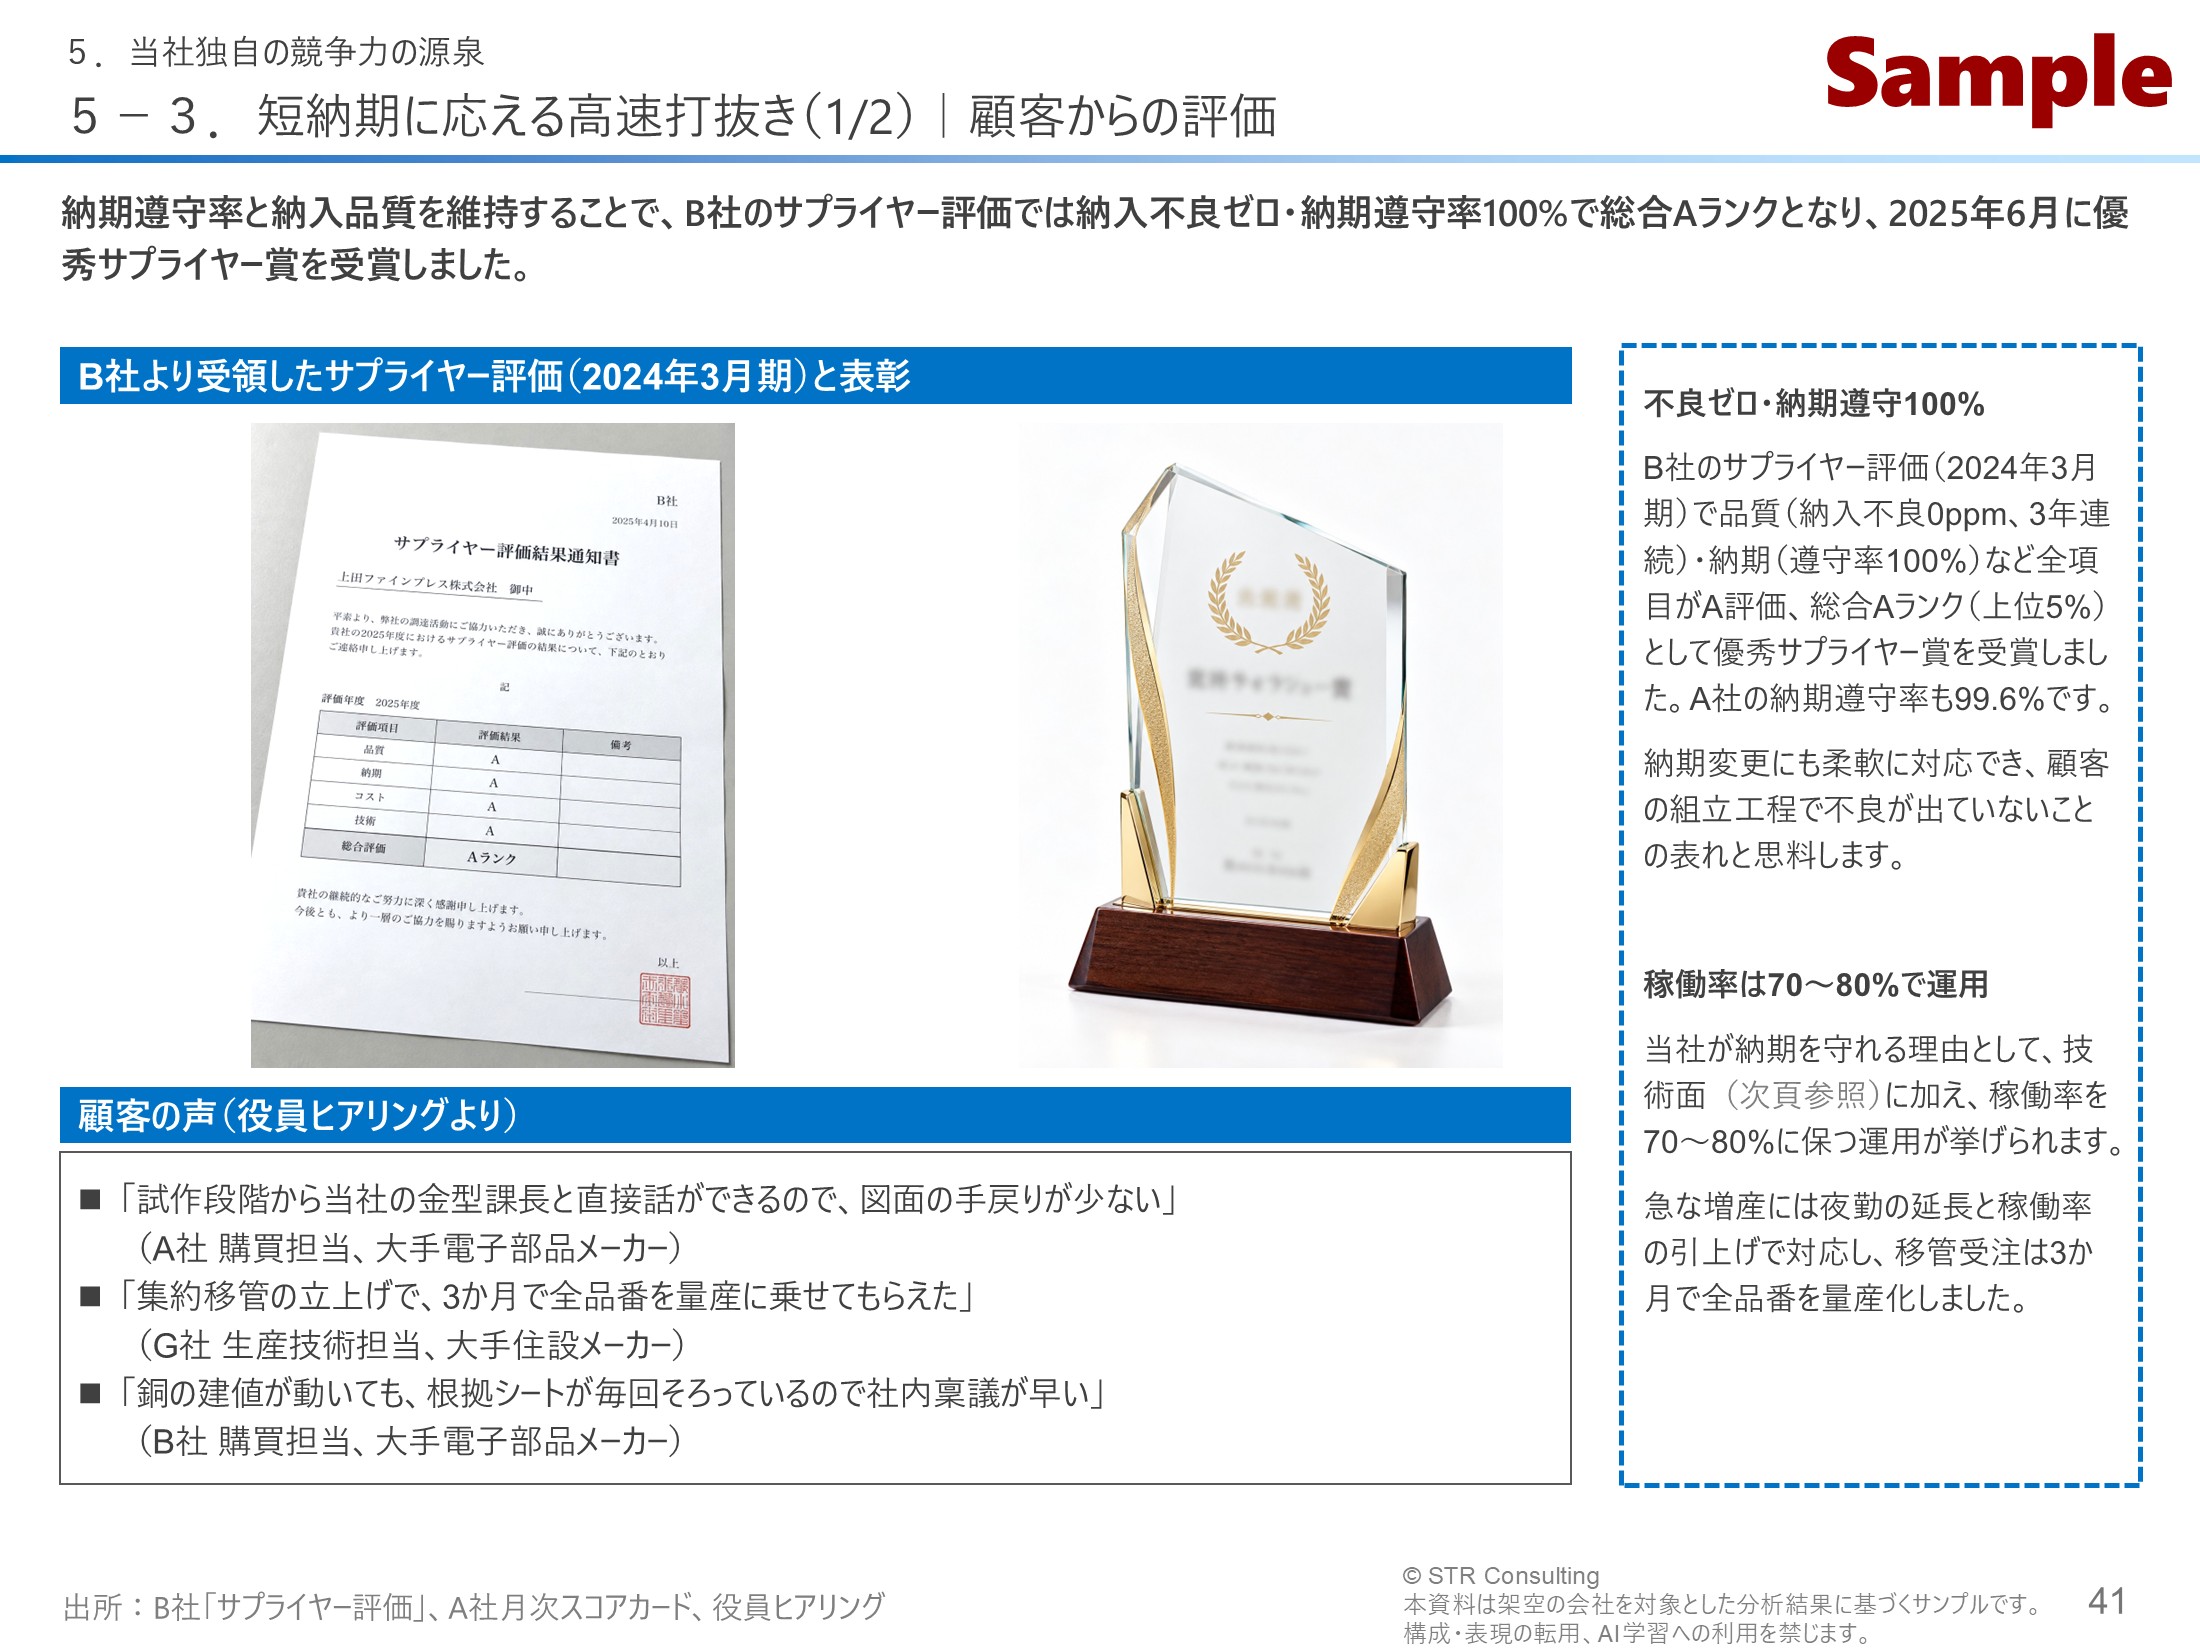
P41|顧客の評価と増産への備えで、手放しにくい取引先であることを示す

短納期と安定供給に応える力を、顧客からの評価で示すページです。品質や納期が顧客にどう評価されているかと、急な増産に備えた設備の運用を示し、取引先が対象会社を手放しにくい理由を伝えます。

このページに書いてあること:短納期と安定供給に応える力を、顧客からの評価で示すページです。品質や納期が顧客にどう評価されているかと、急な増産に備えた設備の運用を示し、取引先が対象会社を手放しにくい理由を伝えます。

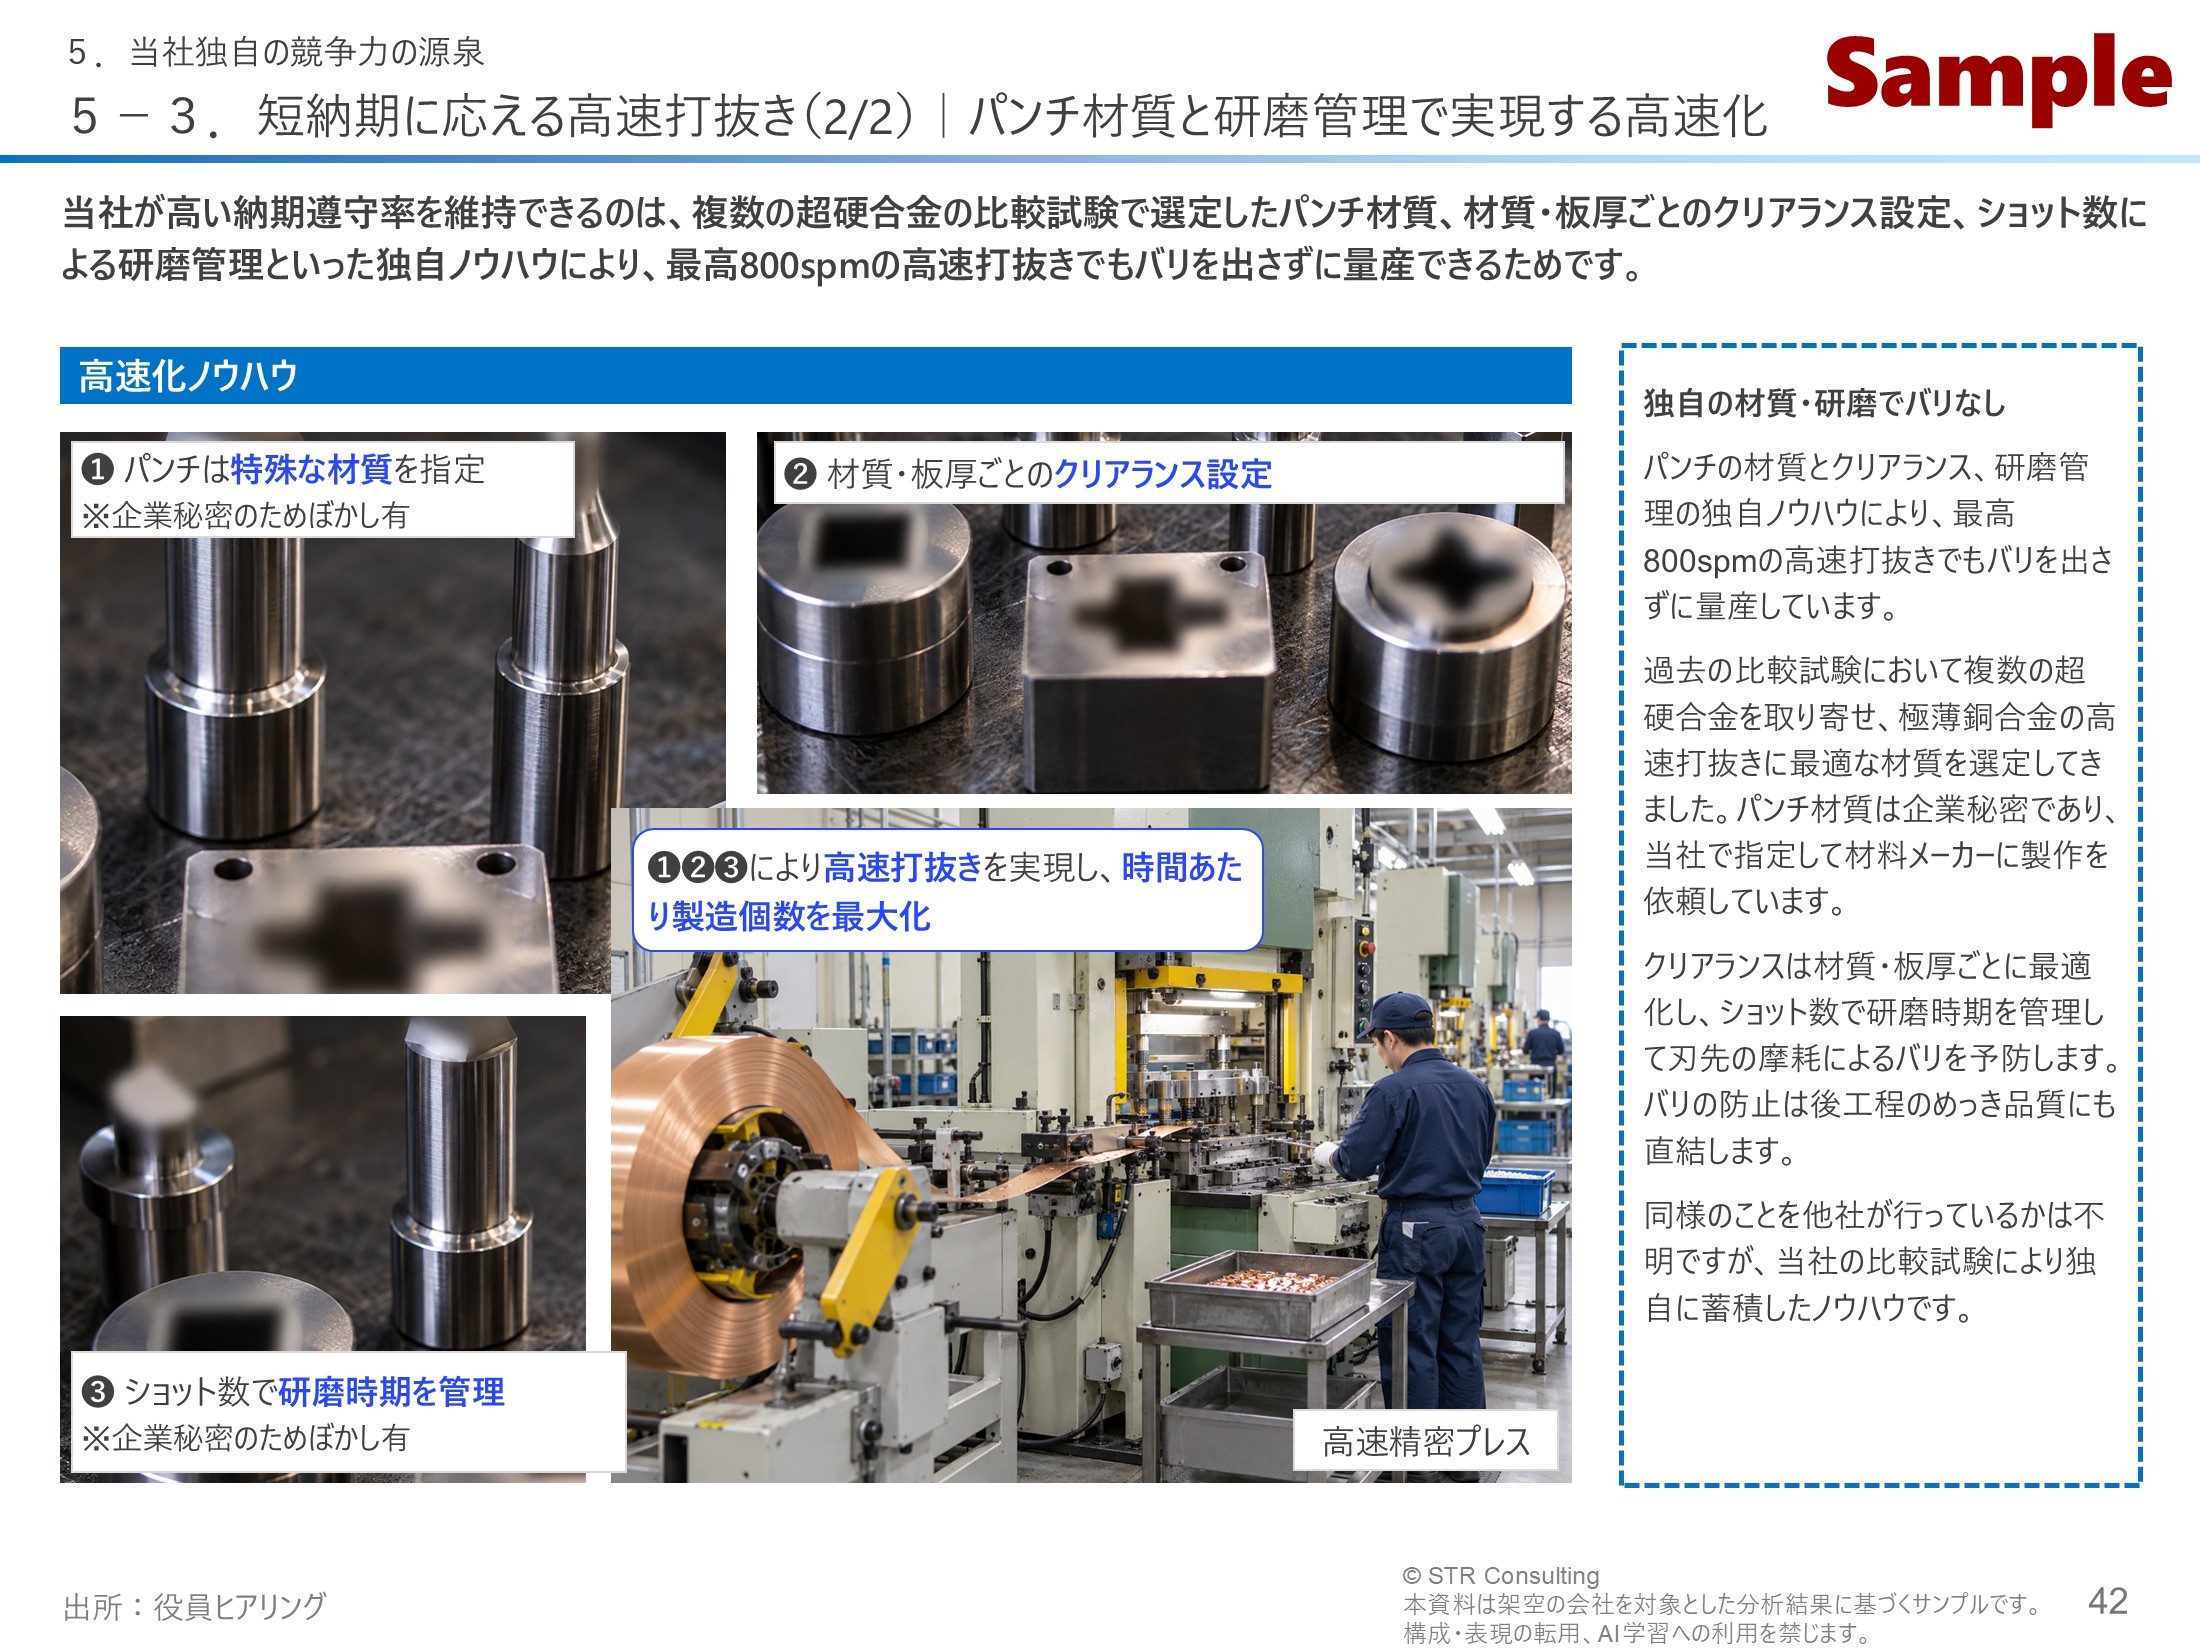
P42|高い納期遵守率と高速での量産を支える現場のノウハウを示す

高い納期遵守率と高速での量産を、どんな現場のノウハウが支えているのかを示すページです。実績の裏にある工夫を明らかにすることで、その実績が偶然ではなく、今後も続けられるものであることを伝えます。

このページに書いてあること:高い納期遵守率と高速での量産を、どんな現場のノウハウが支えているのかを示すページです。実績の裏にある工夫を明らかにすることで、その実績が偶然ではなく、今後も続けられるものであることを伝えます。

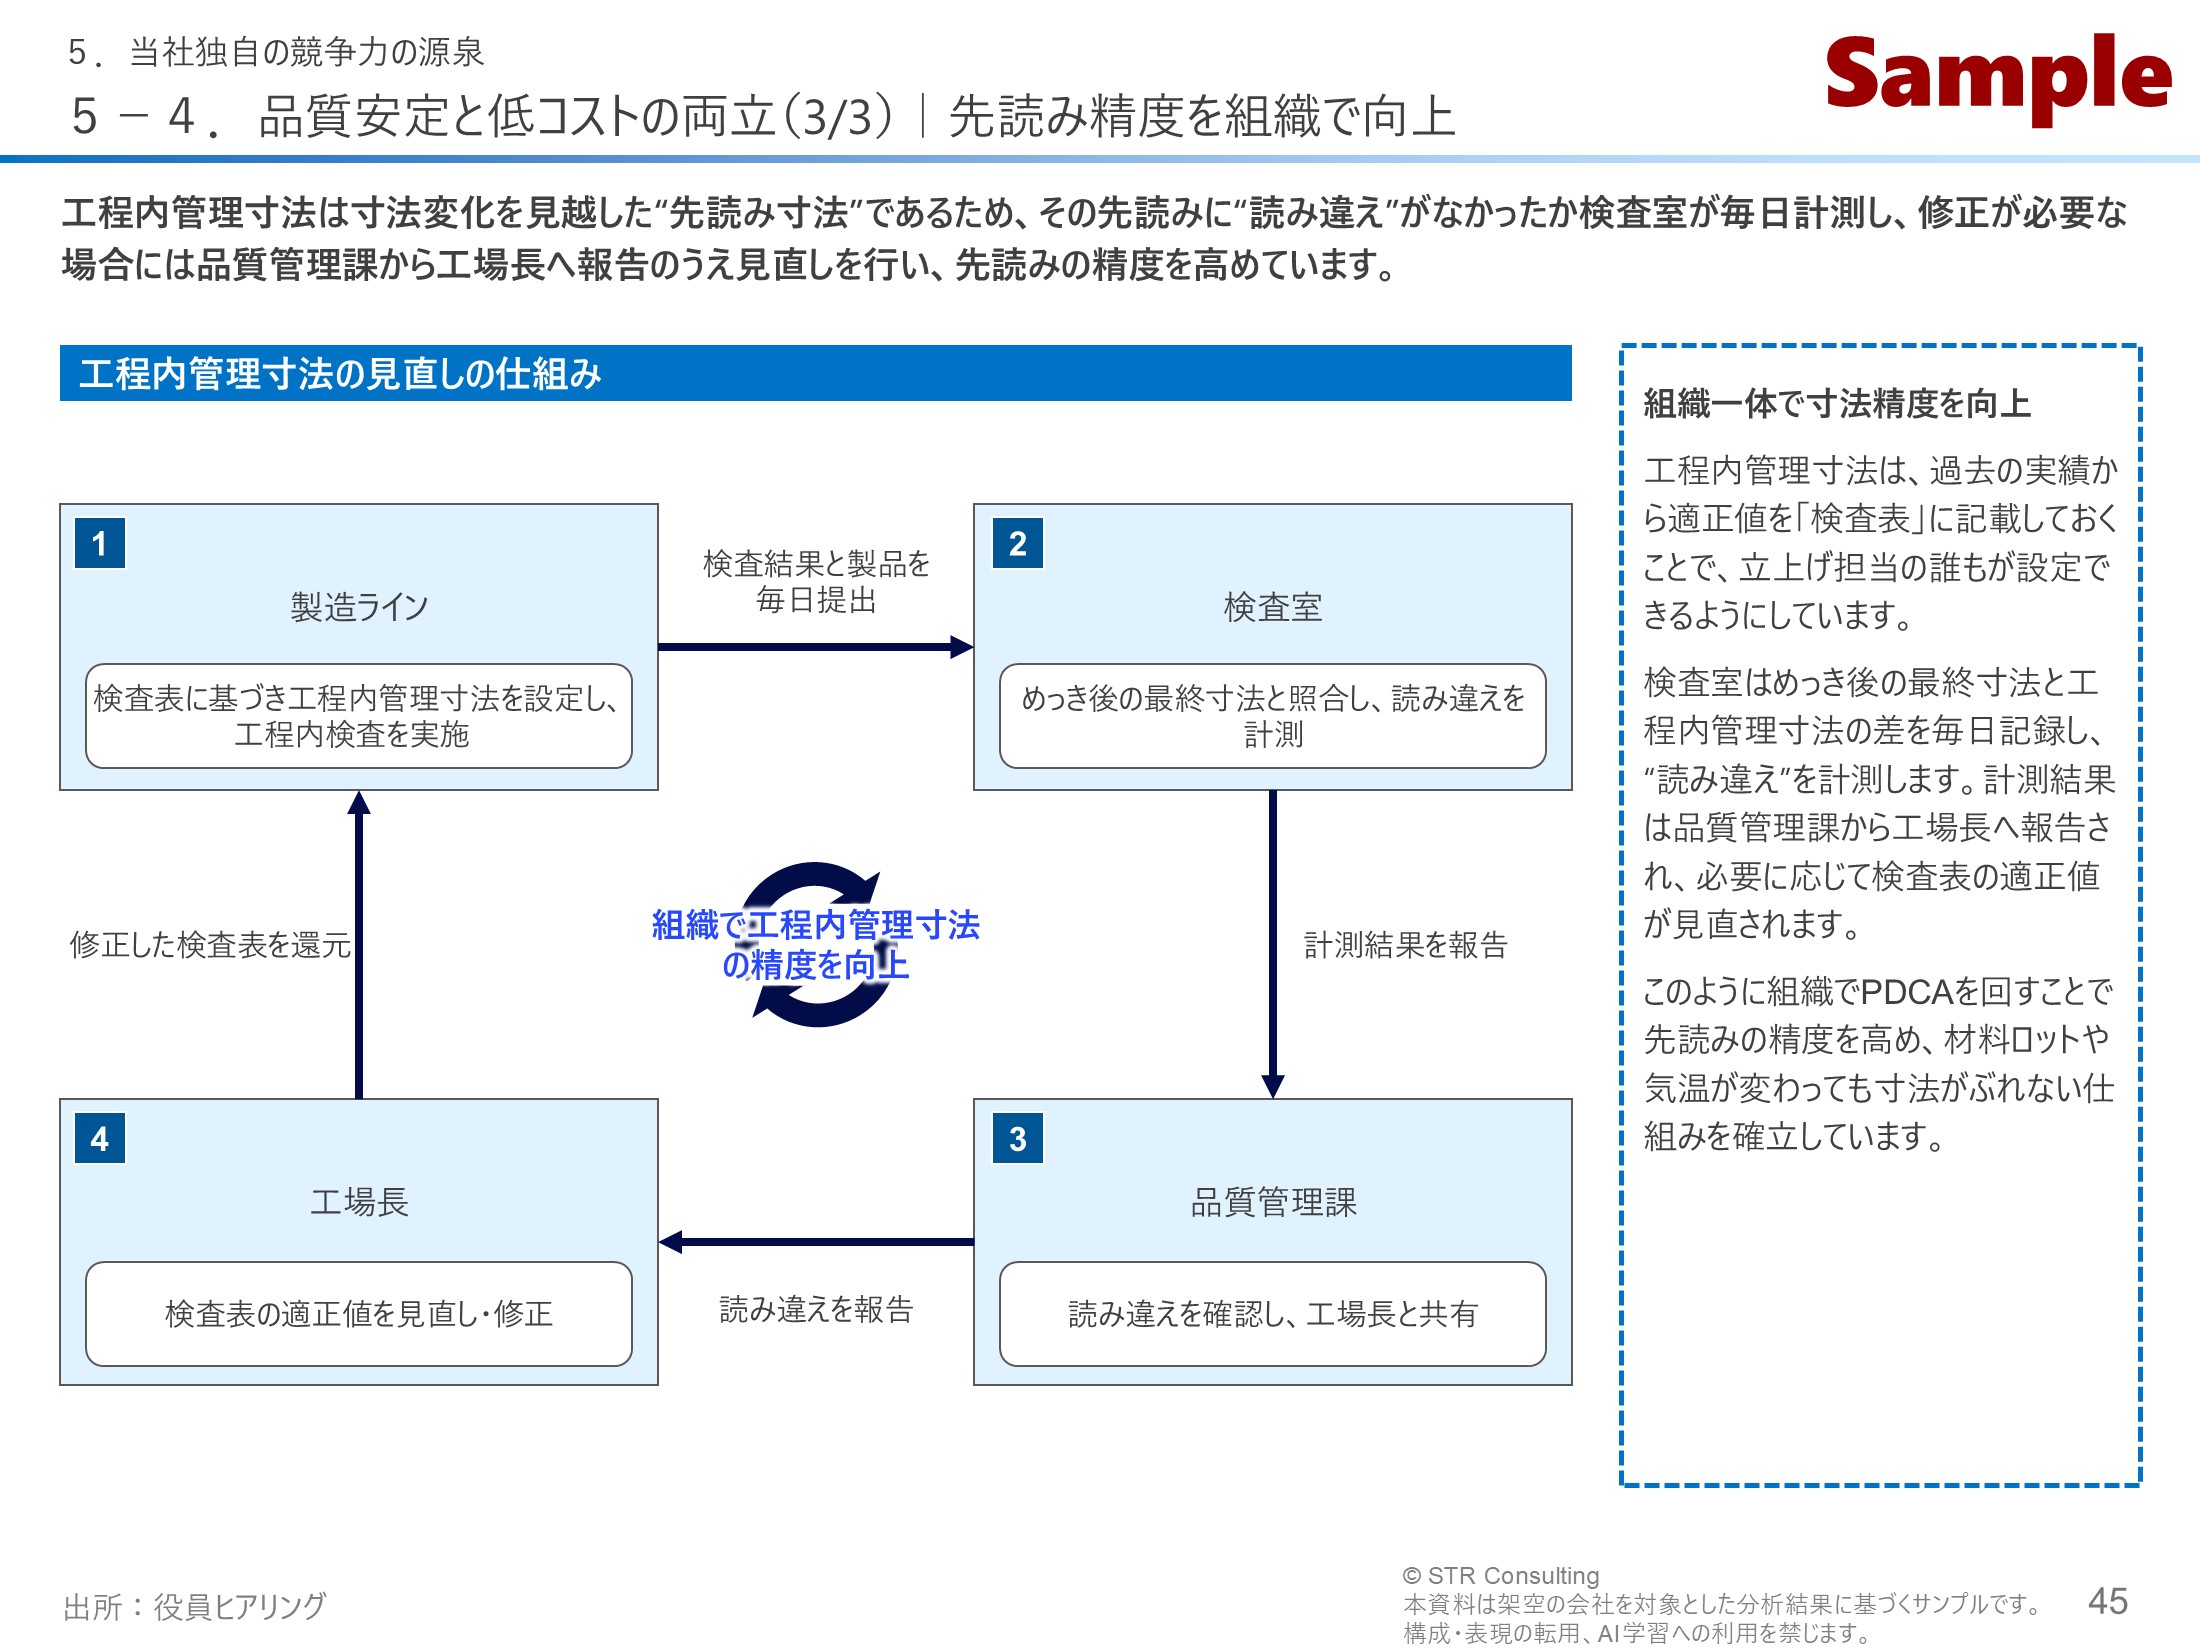
P45|品質の安定と低コストを両立させる現場の管理方法を示す

品質の安定と低コストを両立させている、現場の具体的な管理方法を示すページです。材料や気温が変わっても寸法がぶれない理由を見せ、不良が少ないことがそのままコストの低さにもつながっていることを伝えます。

このページに書いてあること:品質の安定と低コストを両立させている、現場の具体的な管理方法を示すページです。材料や気温が変わっても寸法がぶれない理由を見せ、不良が少ないことがそのままコストの低さにもつながっていることを伝えます。

作成のポイント

対象会社の品質の安定が、特定の熟練者の感覚に頼ったものではないことを示すため、部署をまたいで毎日見直す仕組みを紹介しました。強みが特定の人に依存していると、その人が辞めたら失われてしまうと買い手が考えるからです。

具体的には、製造ライン・検査室・品質管理課・工場長が役割を分担し、毎日見直しを重ねています。これにより、強みが買収後も再現できることと、仕組みごと積み上げてきたものなので他社が短期間では真似できないことの両方を伝えます。

一般的なIMでは「品質管理を徹底しています」の一文で済まされがちですが、それでは買い手の不安は解消しません。P16の組織図やP40の技術継承の仕組みとともに、社長や特定の人がいなくても現場が回る会社であることを裏付けるページの一つです。

第6章 販売の状況

対象会社の販売の動きを、その背景にある出来事とあわせて示した章です。対象会社では、年単位の数字だけでは売上が増減した理由が見えにくかったため、四半期ごとに集計し直したところ、主要顧客の動向や需要の変化と売上の関係がはっきり読み取れました。進行中の案件もあわせて紹介しています。

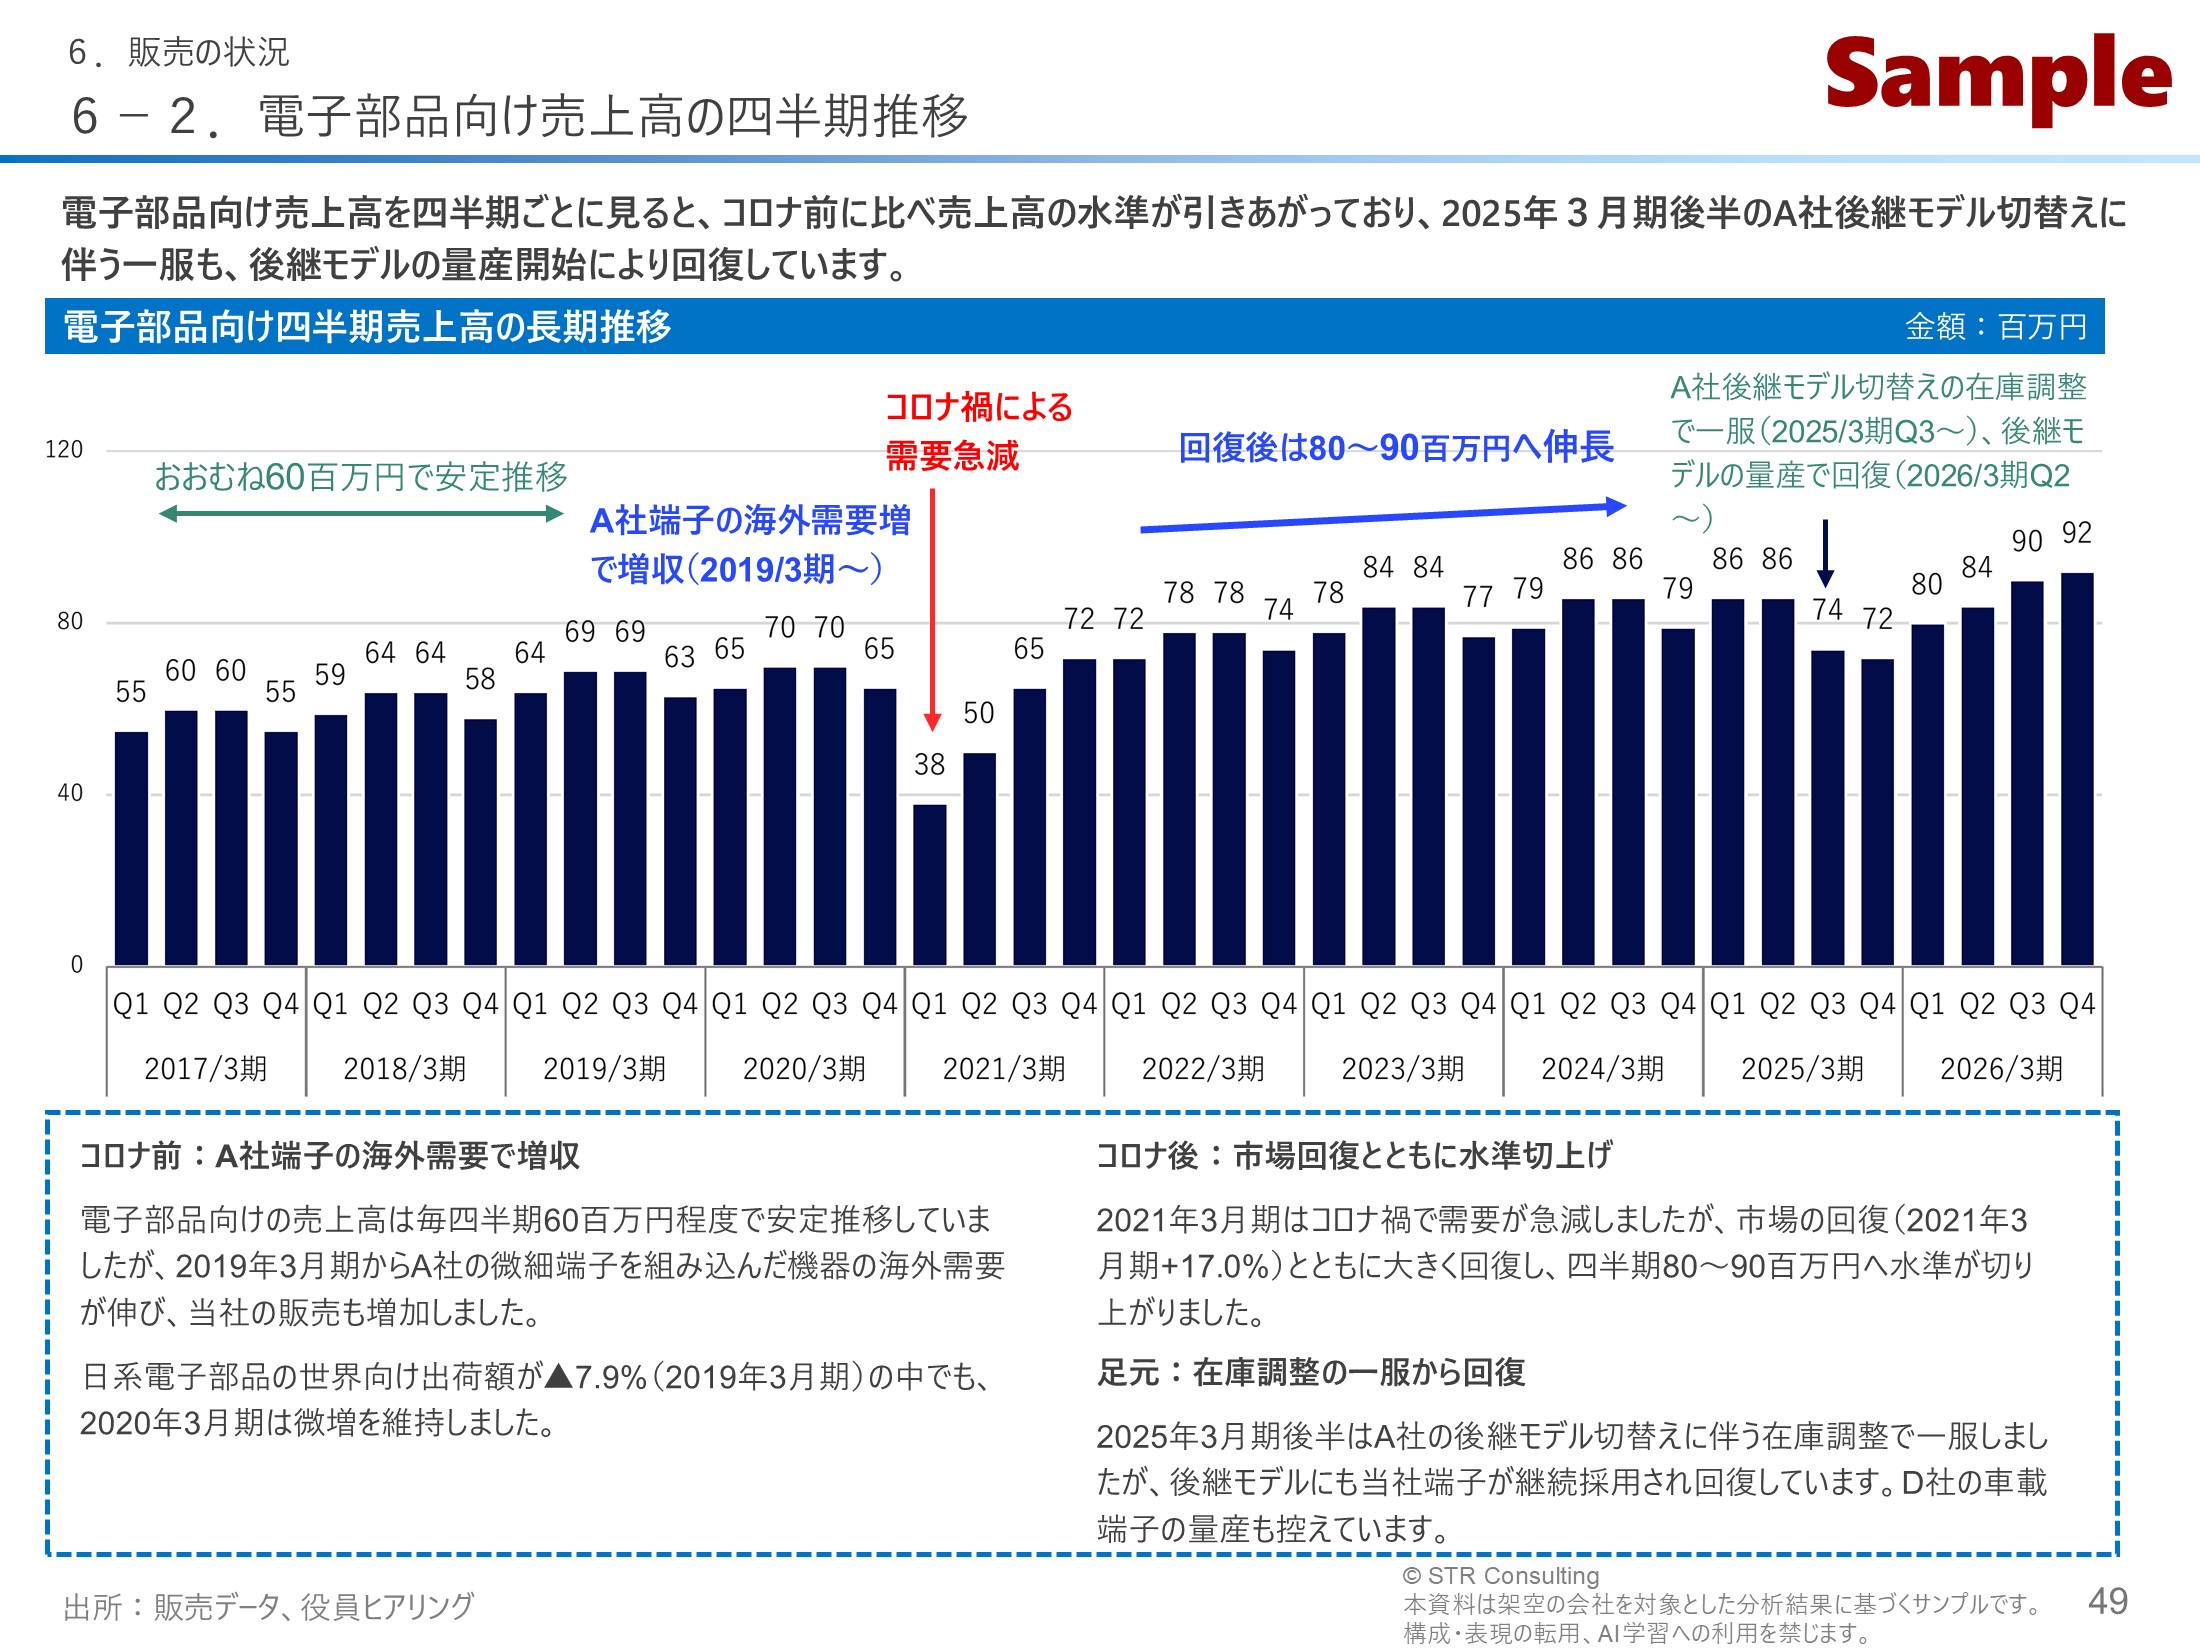
P49|電子部品向け売上の動きを出来事とともに示し、今後を見通す手がかりにする

主力の電子部品向け売上が、どんな出来事でどう動いてきたかを示すページです。一時的な落ち込みにも理由があり、売上の水準そのものは切り上がっていることを示して、買い手が今後の売上を見通す手がかりにしています。

このページに書いてあること:主力の電子部品向け売上が、どんな出来事でどう動いてきたかを示すページです。一時的な落ち込みにも理由があり、売上の水準そのものは切り上がっていることを示して、買い手が今後の売上を見通す手がかりにしています。

作成のポイント

対象会社では、年単位の売上だけでは増減の理由が見えにくかったため、主力の電子部品向け売上を四半期ごとに示しました。買い手が知りたいのは売上の数字そのものより、「何が起きると売上が動き、その動きは今後も続くのか」だと考えたためです。

四半期ごとに見ると、主要顧客の海外需要による伸び、コロナ禍での急減と回復、後継モデルへの切替えに伴う一時的な落ち込みといった出来事が、数字の動きと結び付いて読み取れます。直近の落ち込みが一時的なもので、後継モデルにも採用が続いていることを示し、将来の売上を見通す手がかりにしてもらいます。

一般的なIMでは、売上は年次の表で示されるだけで、増減の理由まで書かれていないことがほとんどです。理由の分からない減少は、買い手に「事業が衰えているのでは」という疑いを抱かせ、価格を下げる材料にされかねません。売り手側から先に理由を示しておくことには、そうした不要な疑いを防ぐ意味もあります。P52の進行中の案件とあわせて、今後の伸びしろを判断する材料になります。

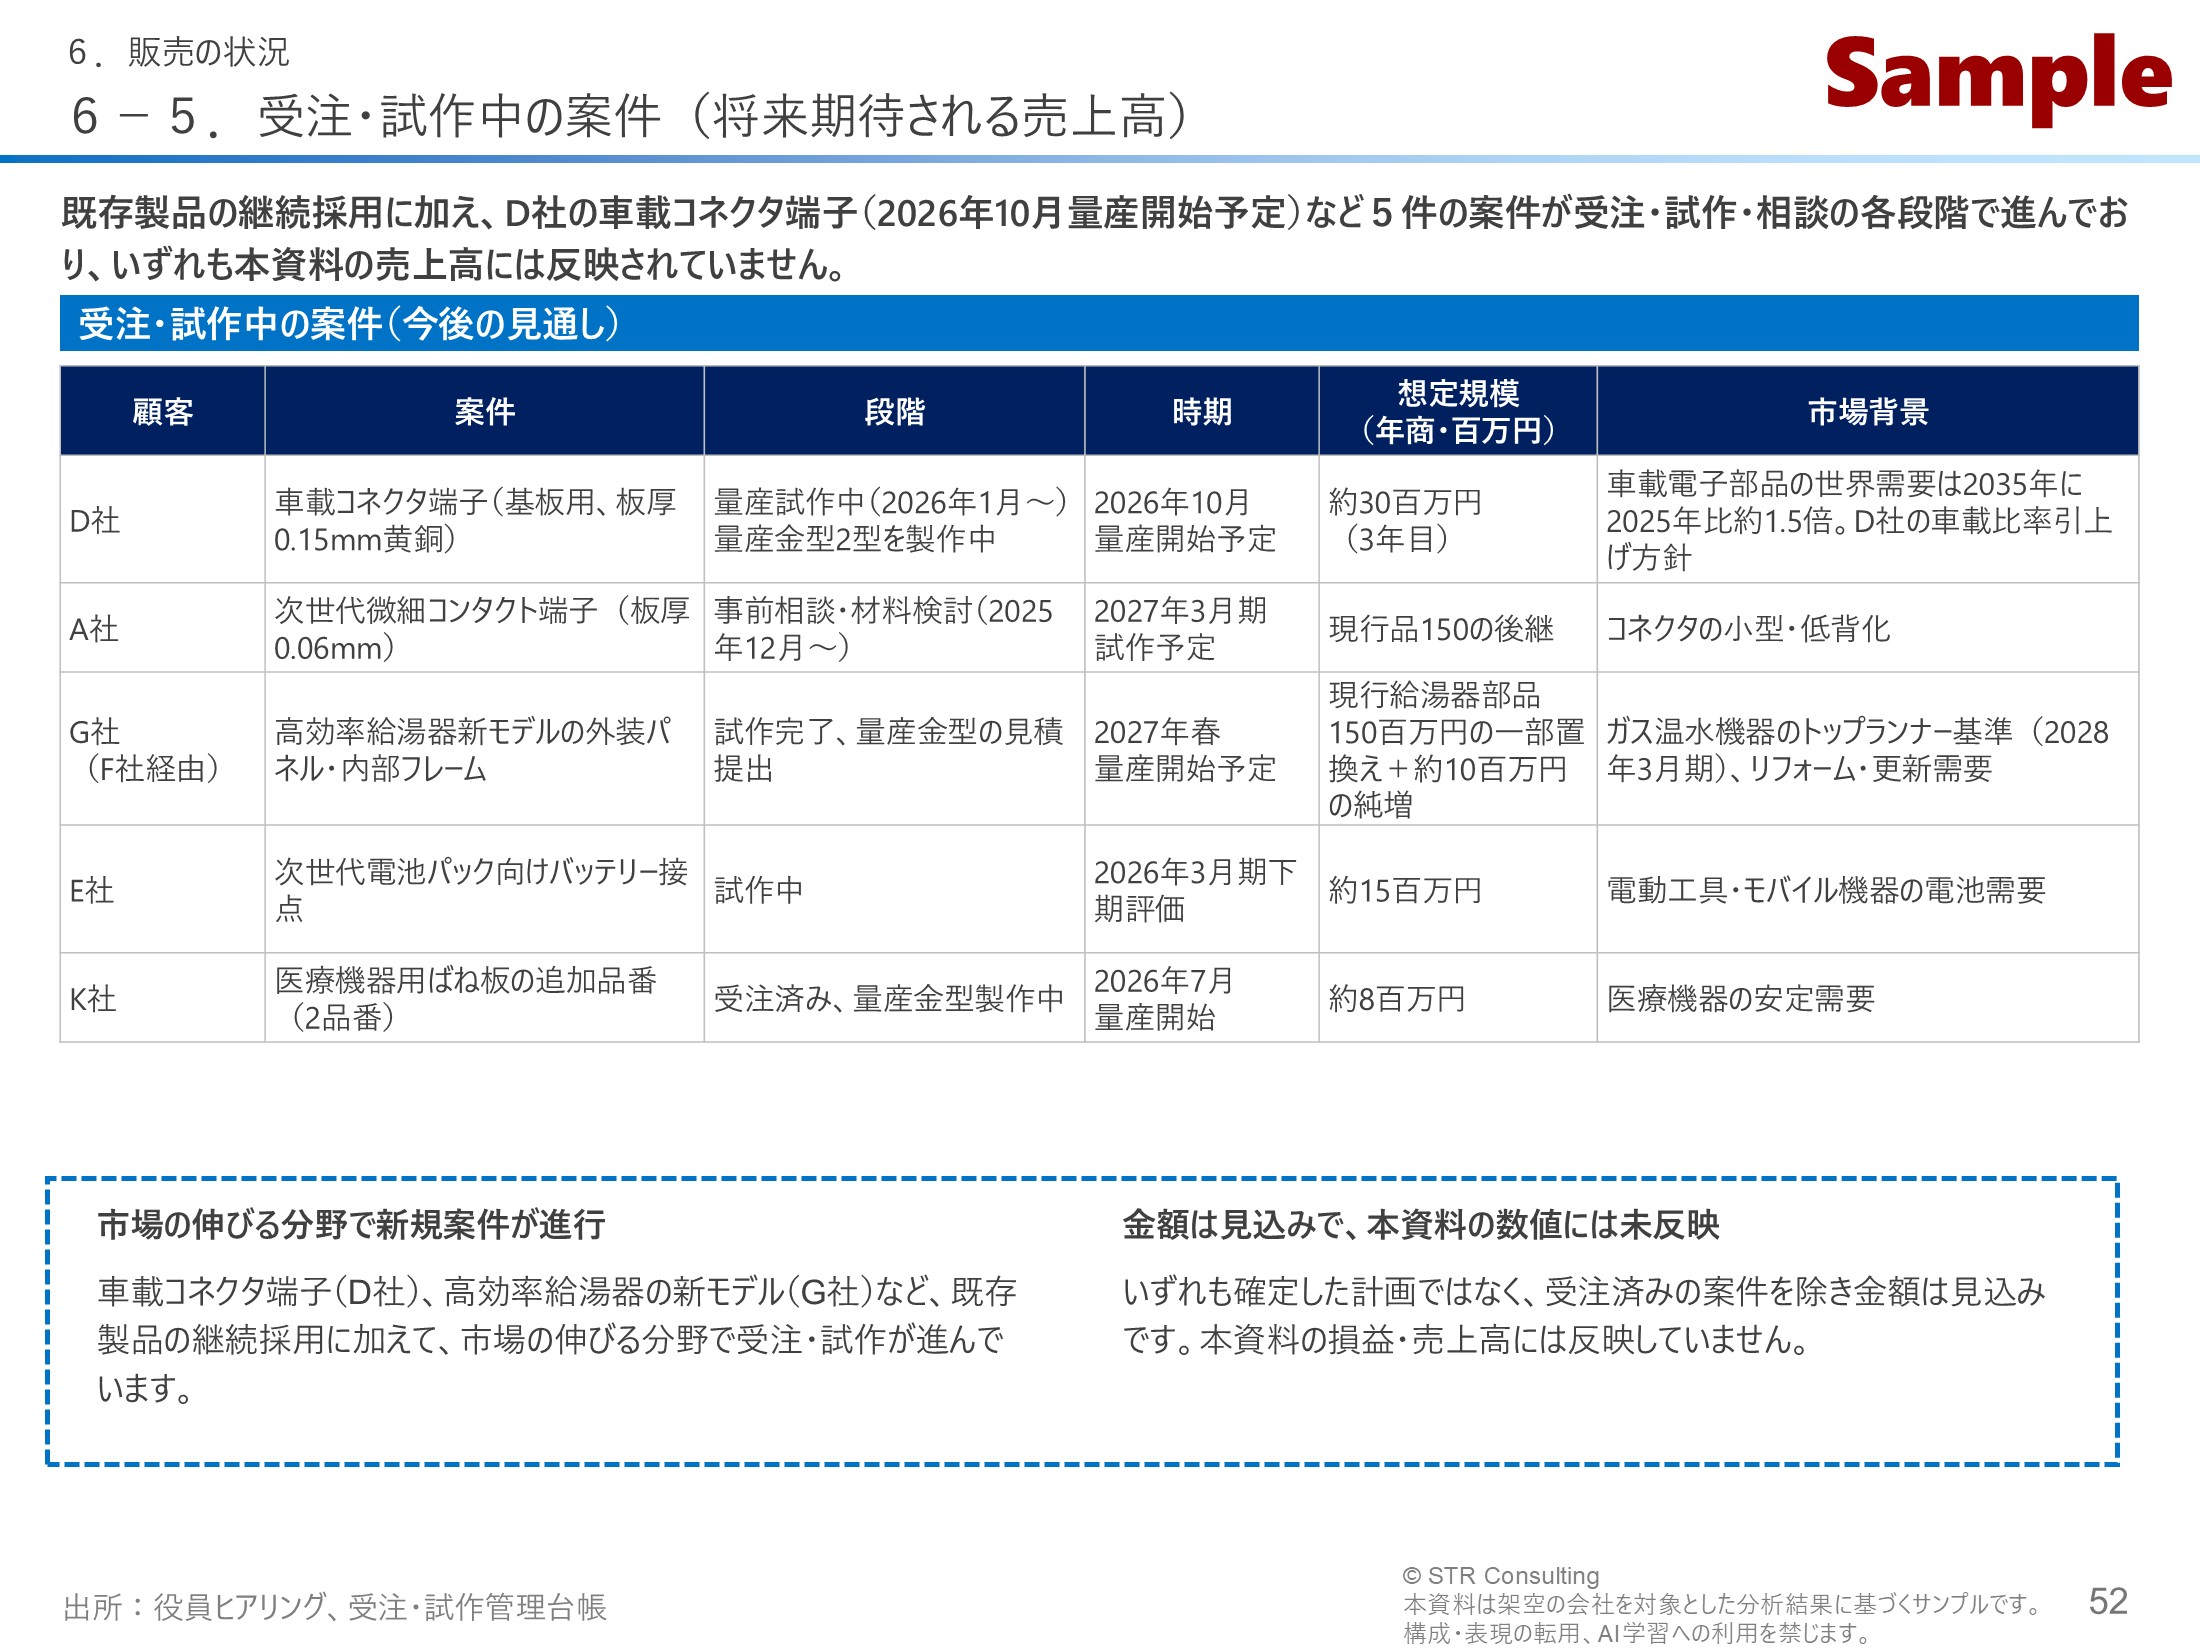
P52|進行中の案件を、確定ではないことを明記して伸びしろとして示す

今後の売上の上積みにつながりうる、進行中の案件を紹介するページです。確定した計画ではないことを明記したうえで示し、買い手が対象会社の将来の伸びしろを考える材料にしています。

このページに書いてあること:今後の売上の上積みにつながりうる、進行中の案件を紹介するページです。確定した計画ではないことを明記したうえで示し、買い手が対象会社の将来の伸びしろを考える材料にしています。

第7章 実態事業損益の分析

決算書の損益に、対象会社の事業の実態を反映する修正を加えた「実態損益」と、その中身を示した章です。対象会社では、原材料の相場、社長の退任後の人件費、本業外の収入の扱いが利益の見え方を大きく左右していたため、それぞれのページで内訳と修正の内容を示しています。

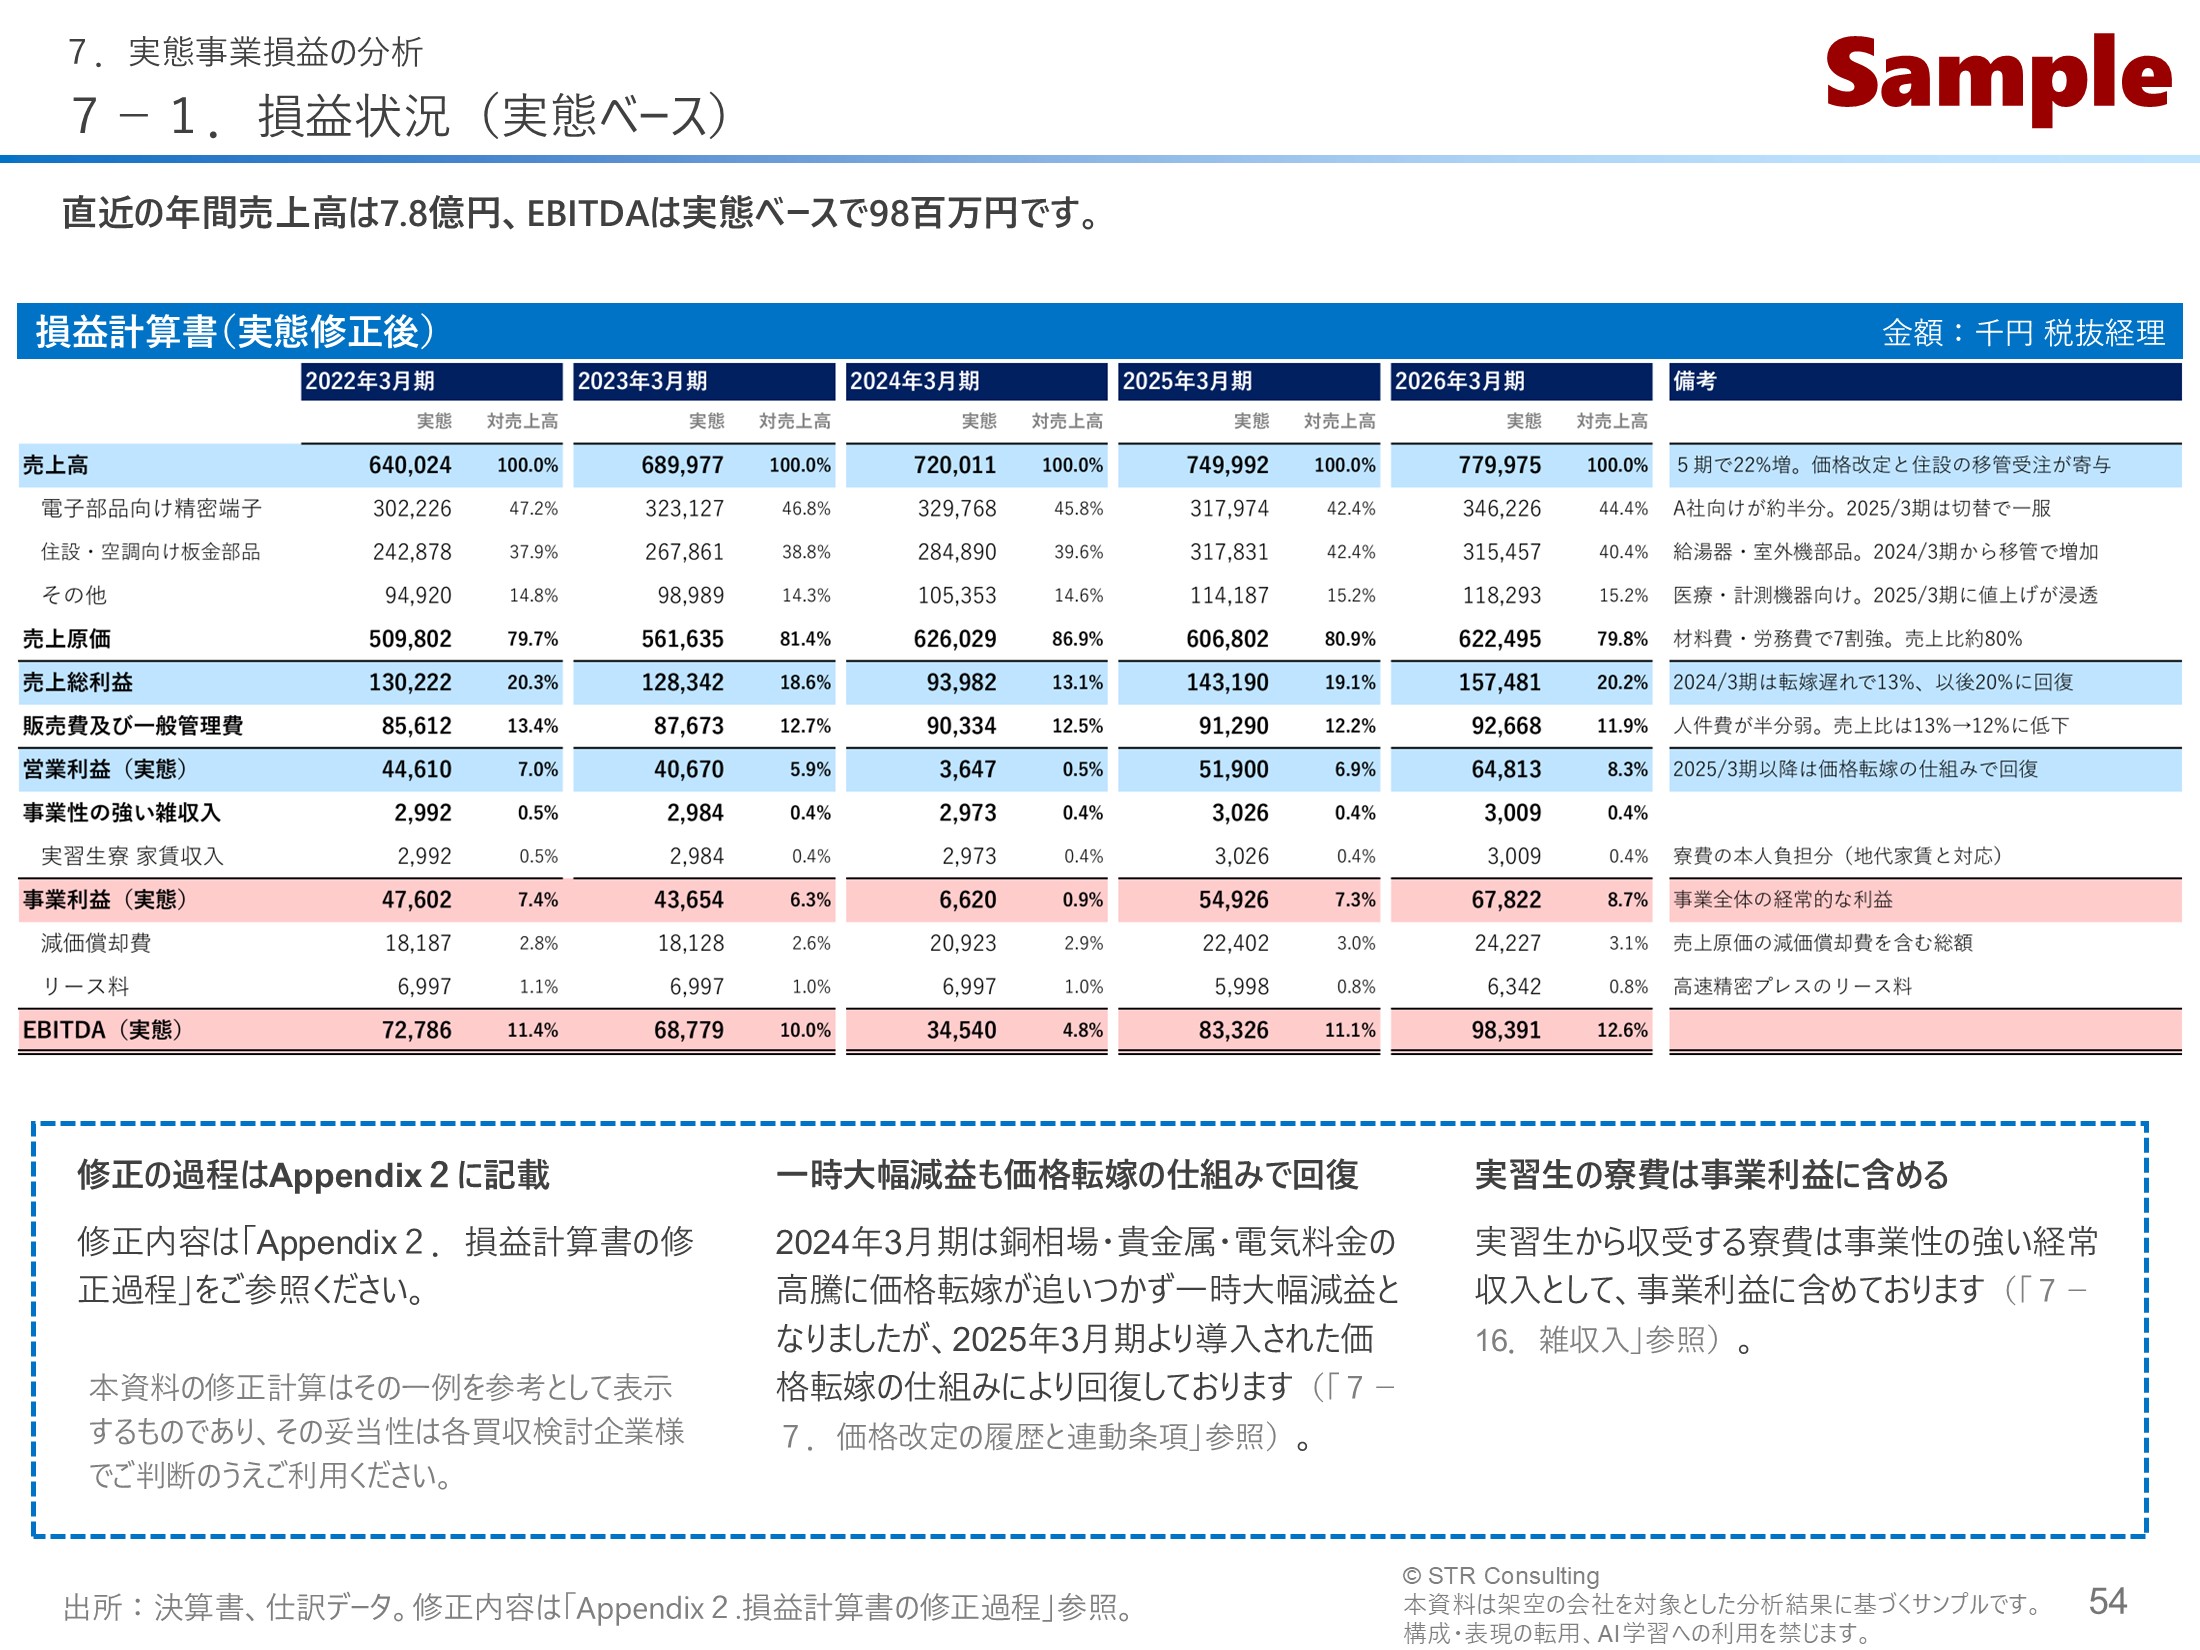
P54|決算書を実態に合わせて修正し、本来の稼ぐ力を示す(第7章の起点)

決算書の数字を事業の実態に合わせて修正し、対象会社が本来どれだけ稼いでいるかを示すページです。第7章の起点となる表であり、以降のページはこの数字の中身を一つずつ説明していきます。

このページに書いてあること:決算書の数字を事業の実態に合わせて修正し、対象会社が本来どれだけ稼いでいるかを示すページです。第7章の起点となる表であり、以降のページはこの数字の中身を一つずつ説明していきます。

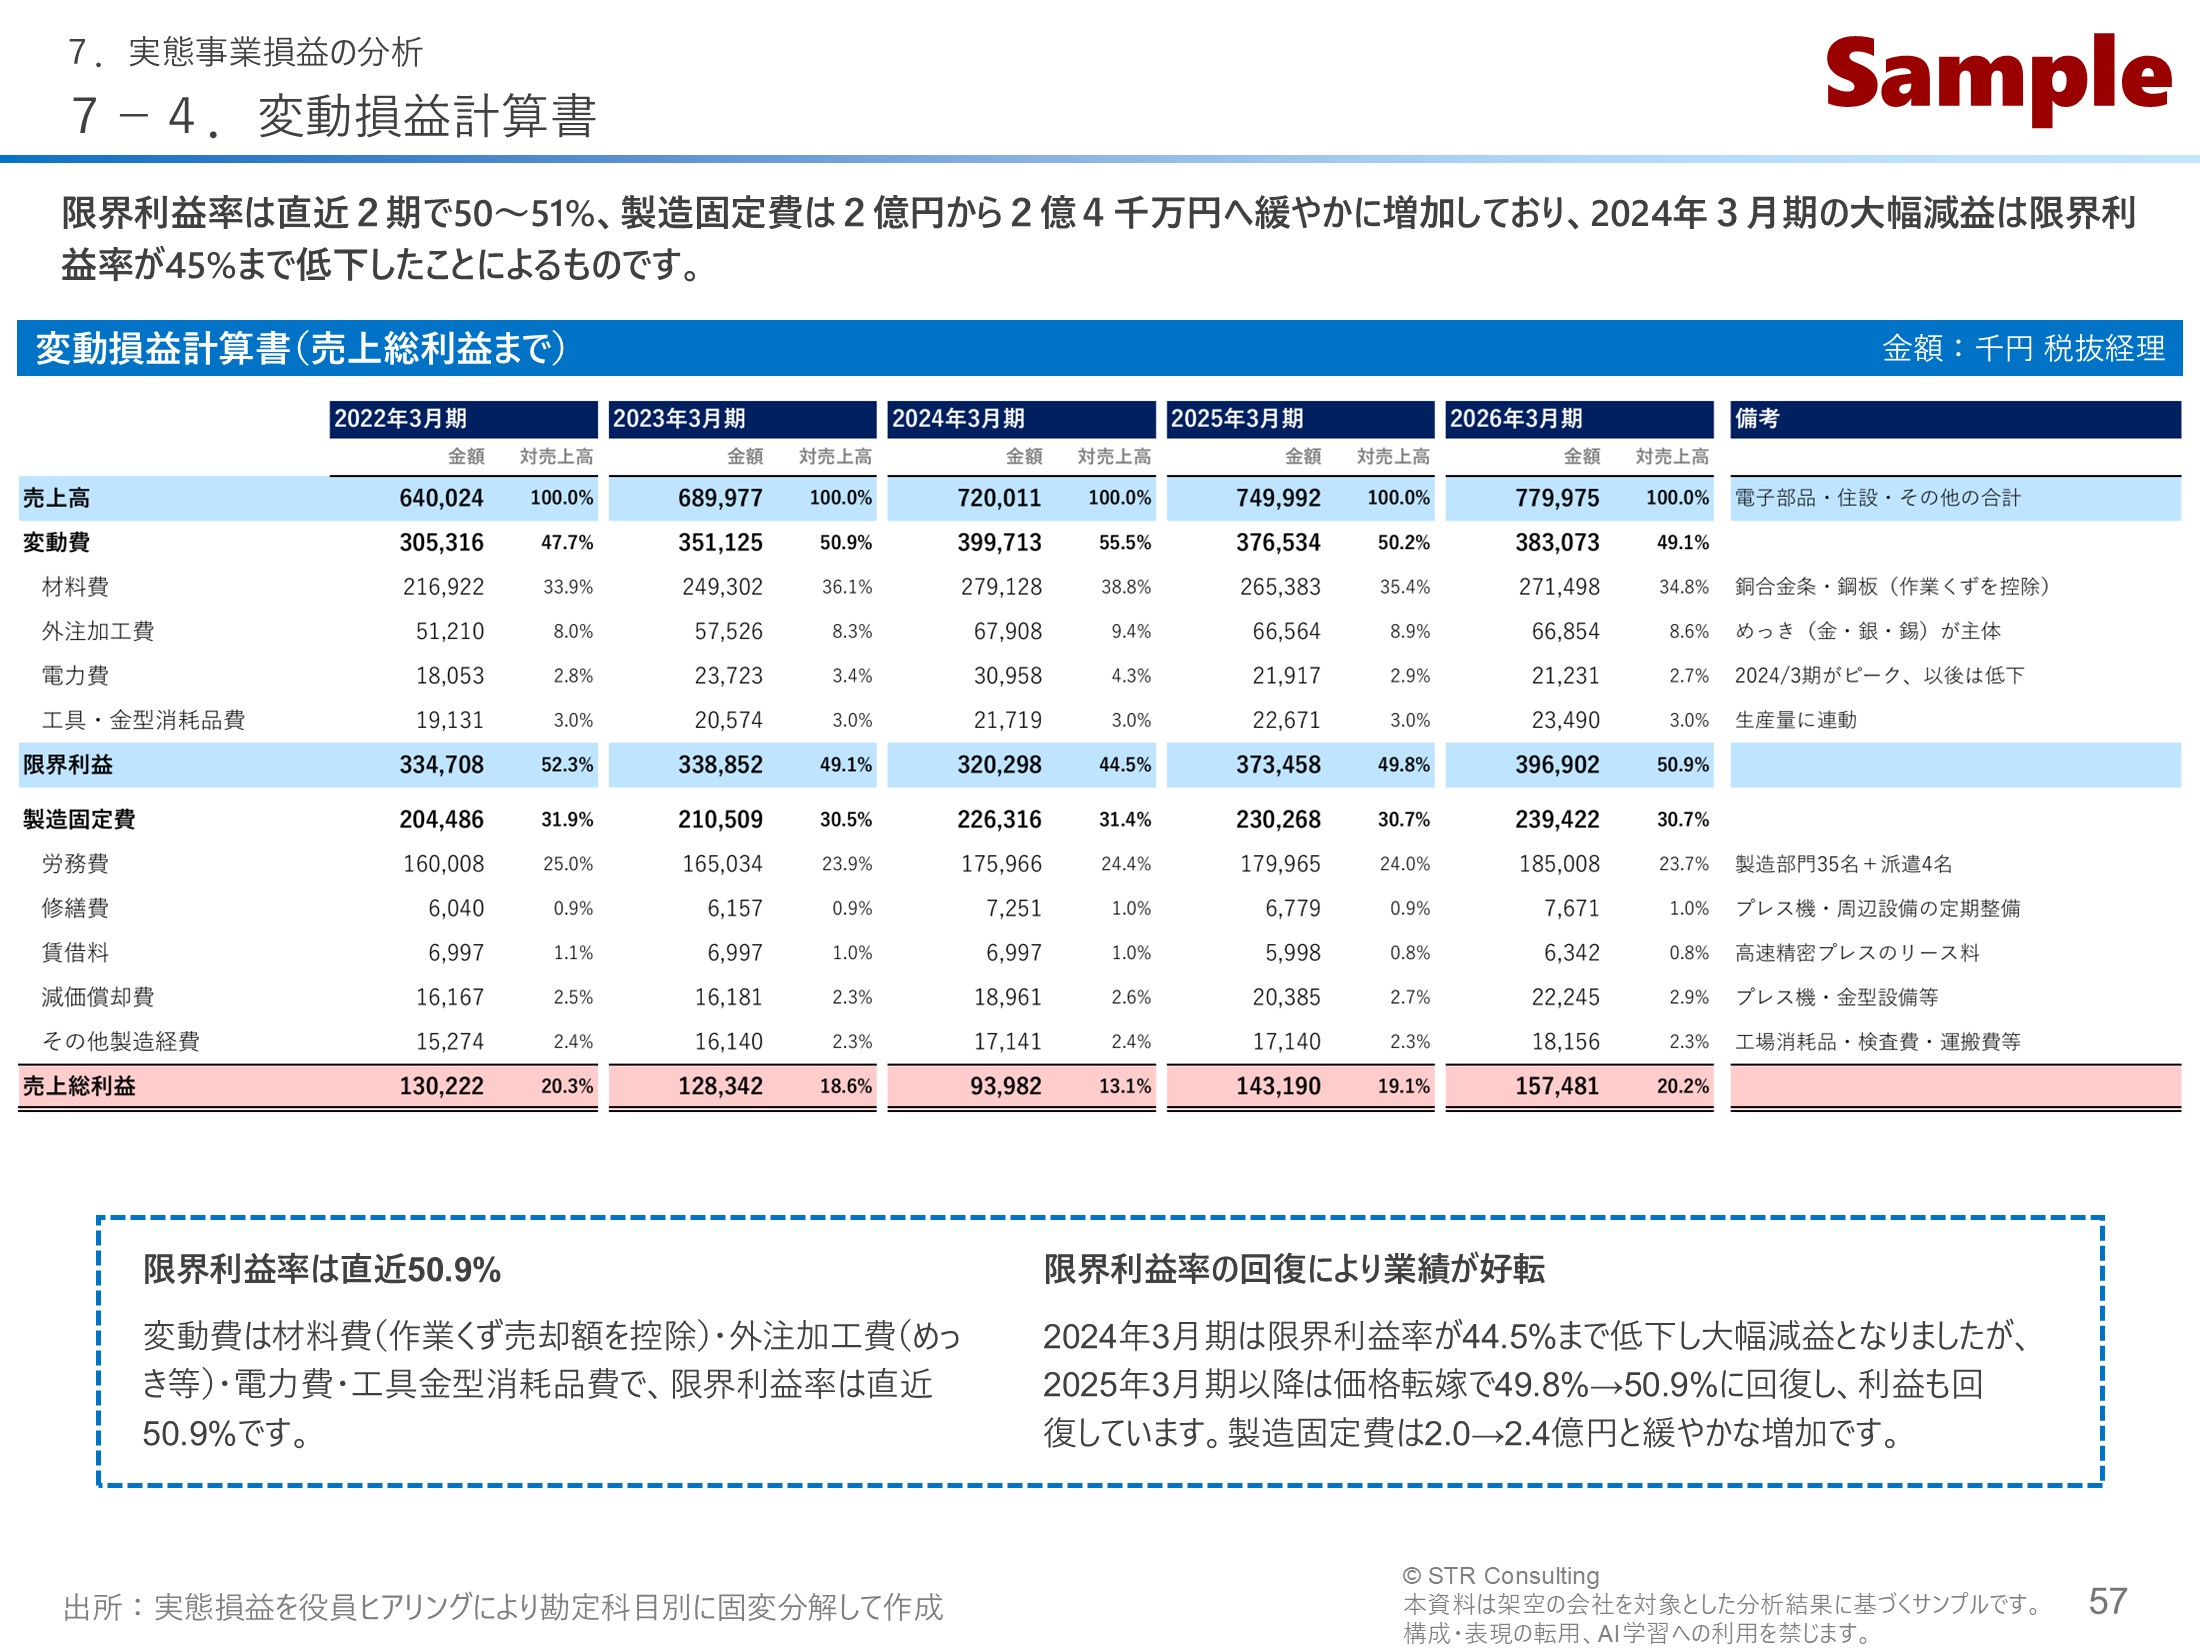
P57|売上の増減で利益がどれだけ動くかを、費用構造から示す

売上が増減したときに利益がどれだけ動くのかを読み取れるようにしたページです。過去の減益が費用構造のどこから来ていたのかを明らかにし、売上が伸びたときの利益の伸び方を買い手が見通せるようにしています。

このページに書いてあること:売上が増減したときに利益がどれだけ動くのかを読み取れるようにしたページです。過去の減益が費用構造のどこから来ていたのかを明らかにし、売上が伸びたときの利益の伸び方を買い手が見通せるようにしています。

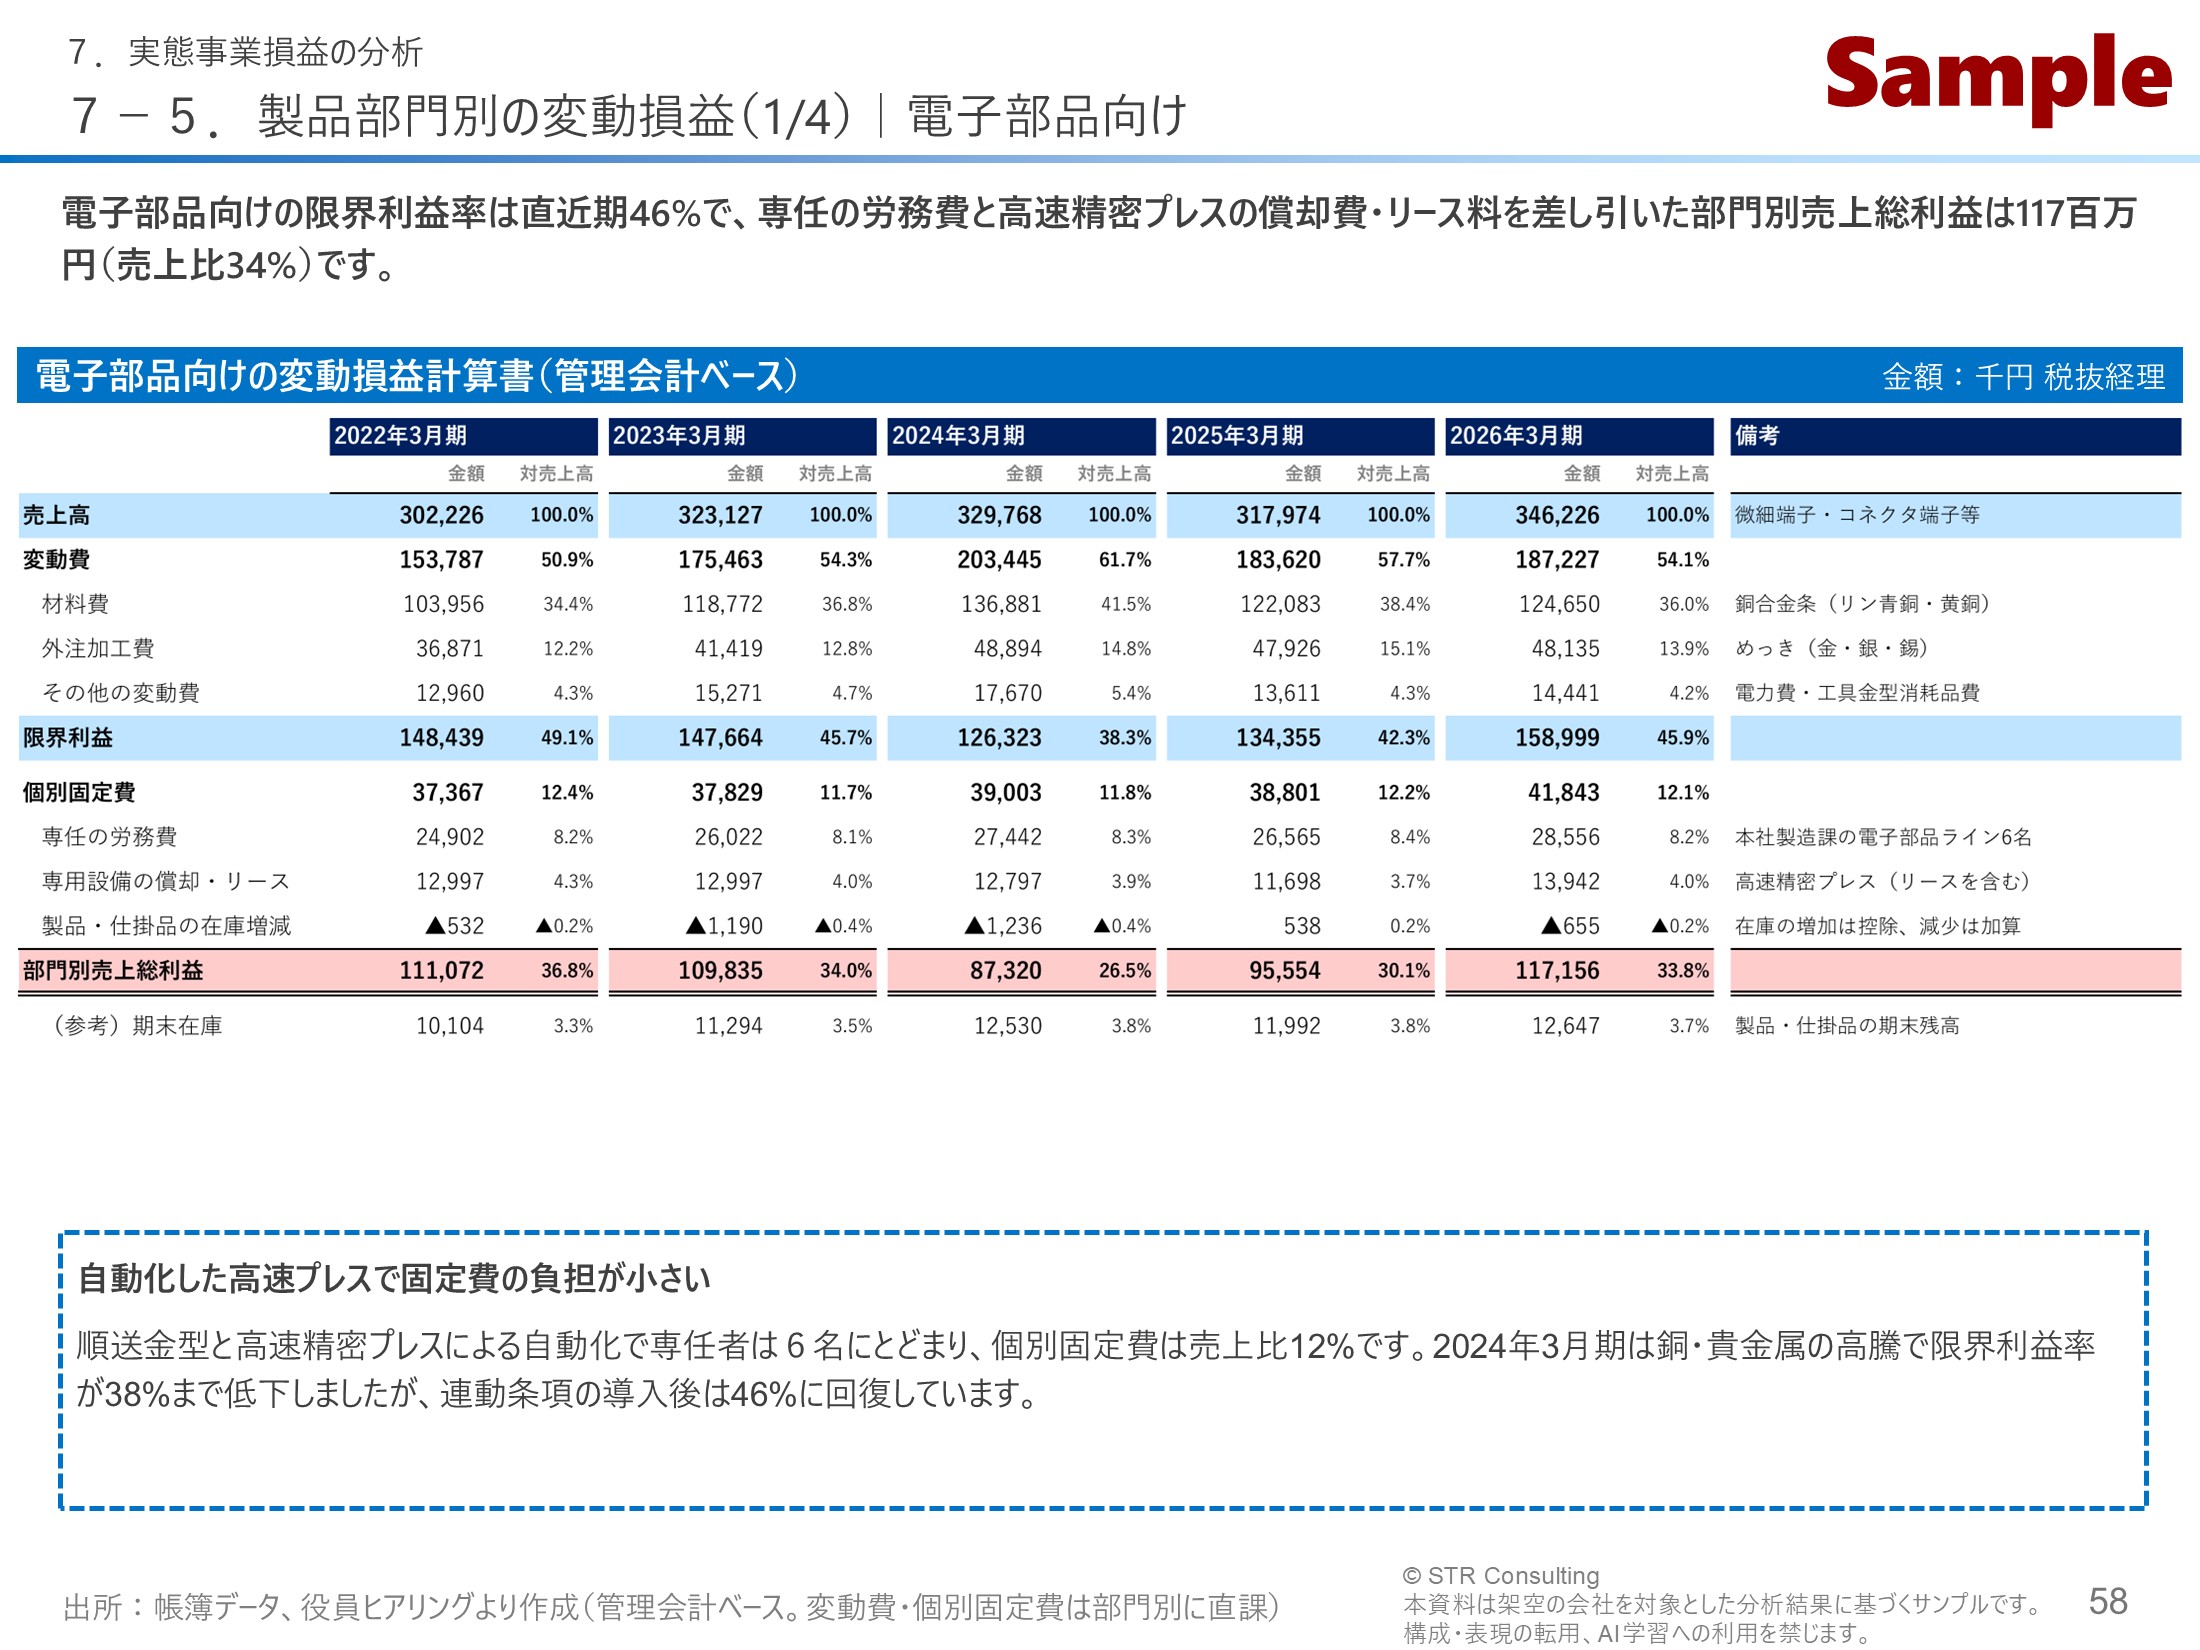
P58|主力の電子部品向け事業が、どれだけの利益を生んでいるかを示す

主力の電子部品向け事業について、売上から変動費(材料費など、売上に比例して増える費用)と、この事業に専属する人件費や設備の費用を差し引いた利益を示すページです。自動化した高速プレスによって少人数で生産できていることが、高い利益率につながっていることを伝えます。

このページに書いてあること:主力の電子部品向け事業について、売上から変動費(材料費など、売上に比例して増える費用)と、この事業に専属する人件費や設備の費用を差し引いた利益を示すページです。自動化した高速プレスによって少人数で生産できていることが、高い利益率につながっていることを伝えます。

作成のポイント

対象会社は電子部品向けと住設・空調向けで収益構造が異なるため、事業ごとの利益を分けて示しました。全社の利益だけでは、どの事業がどれだけ稼ぎ、原材料の相場や需要の変動でその利益がどう動くのかが分からないためです。

このページは、第5章で説明した強み、とりわけ高速打抜きの力(P41・P42)が、実際に利益として表れていることを確かめるページです。少人数で量産できる体制は、事業に専属する固定費の小ささとなって数字に表れます。原材料の高騰で一時的に利益率が下がったものの、相場を販売価格に反映する仕組み(P24)の導入後に回復したことも、同じ表から読み取れます。

一般的なIMでは事業別の損益が開示されないことが多く、買い手は事業ごとの価値を見極められません。電子部品向けに続いて住設・空調向け、その他の商材、全社共通の費用(P61)へと続く4ページで、事業ごとの稼ぐ力を比べられるようにしています。

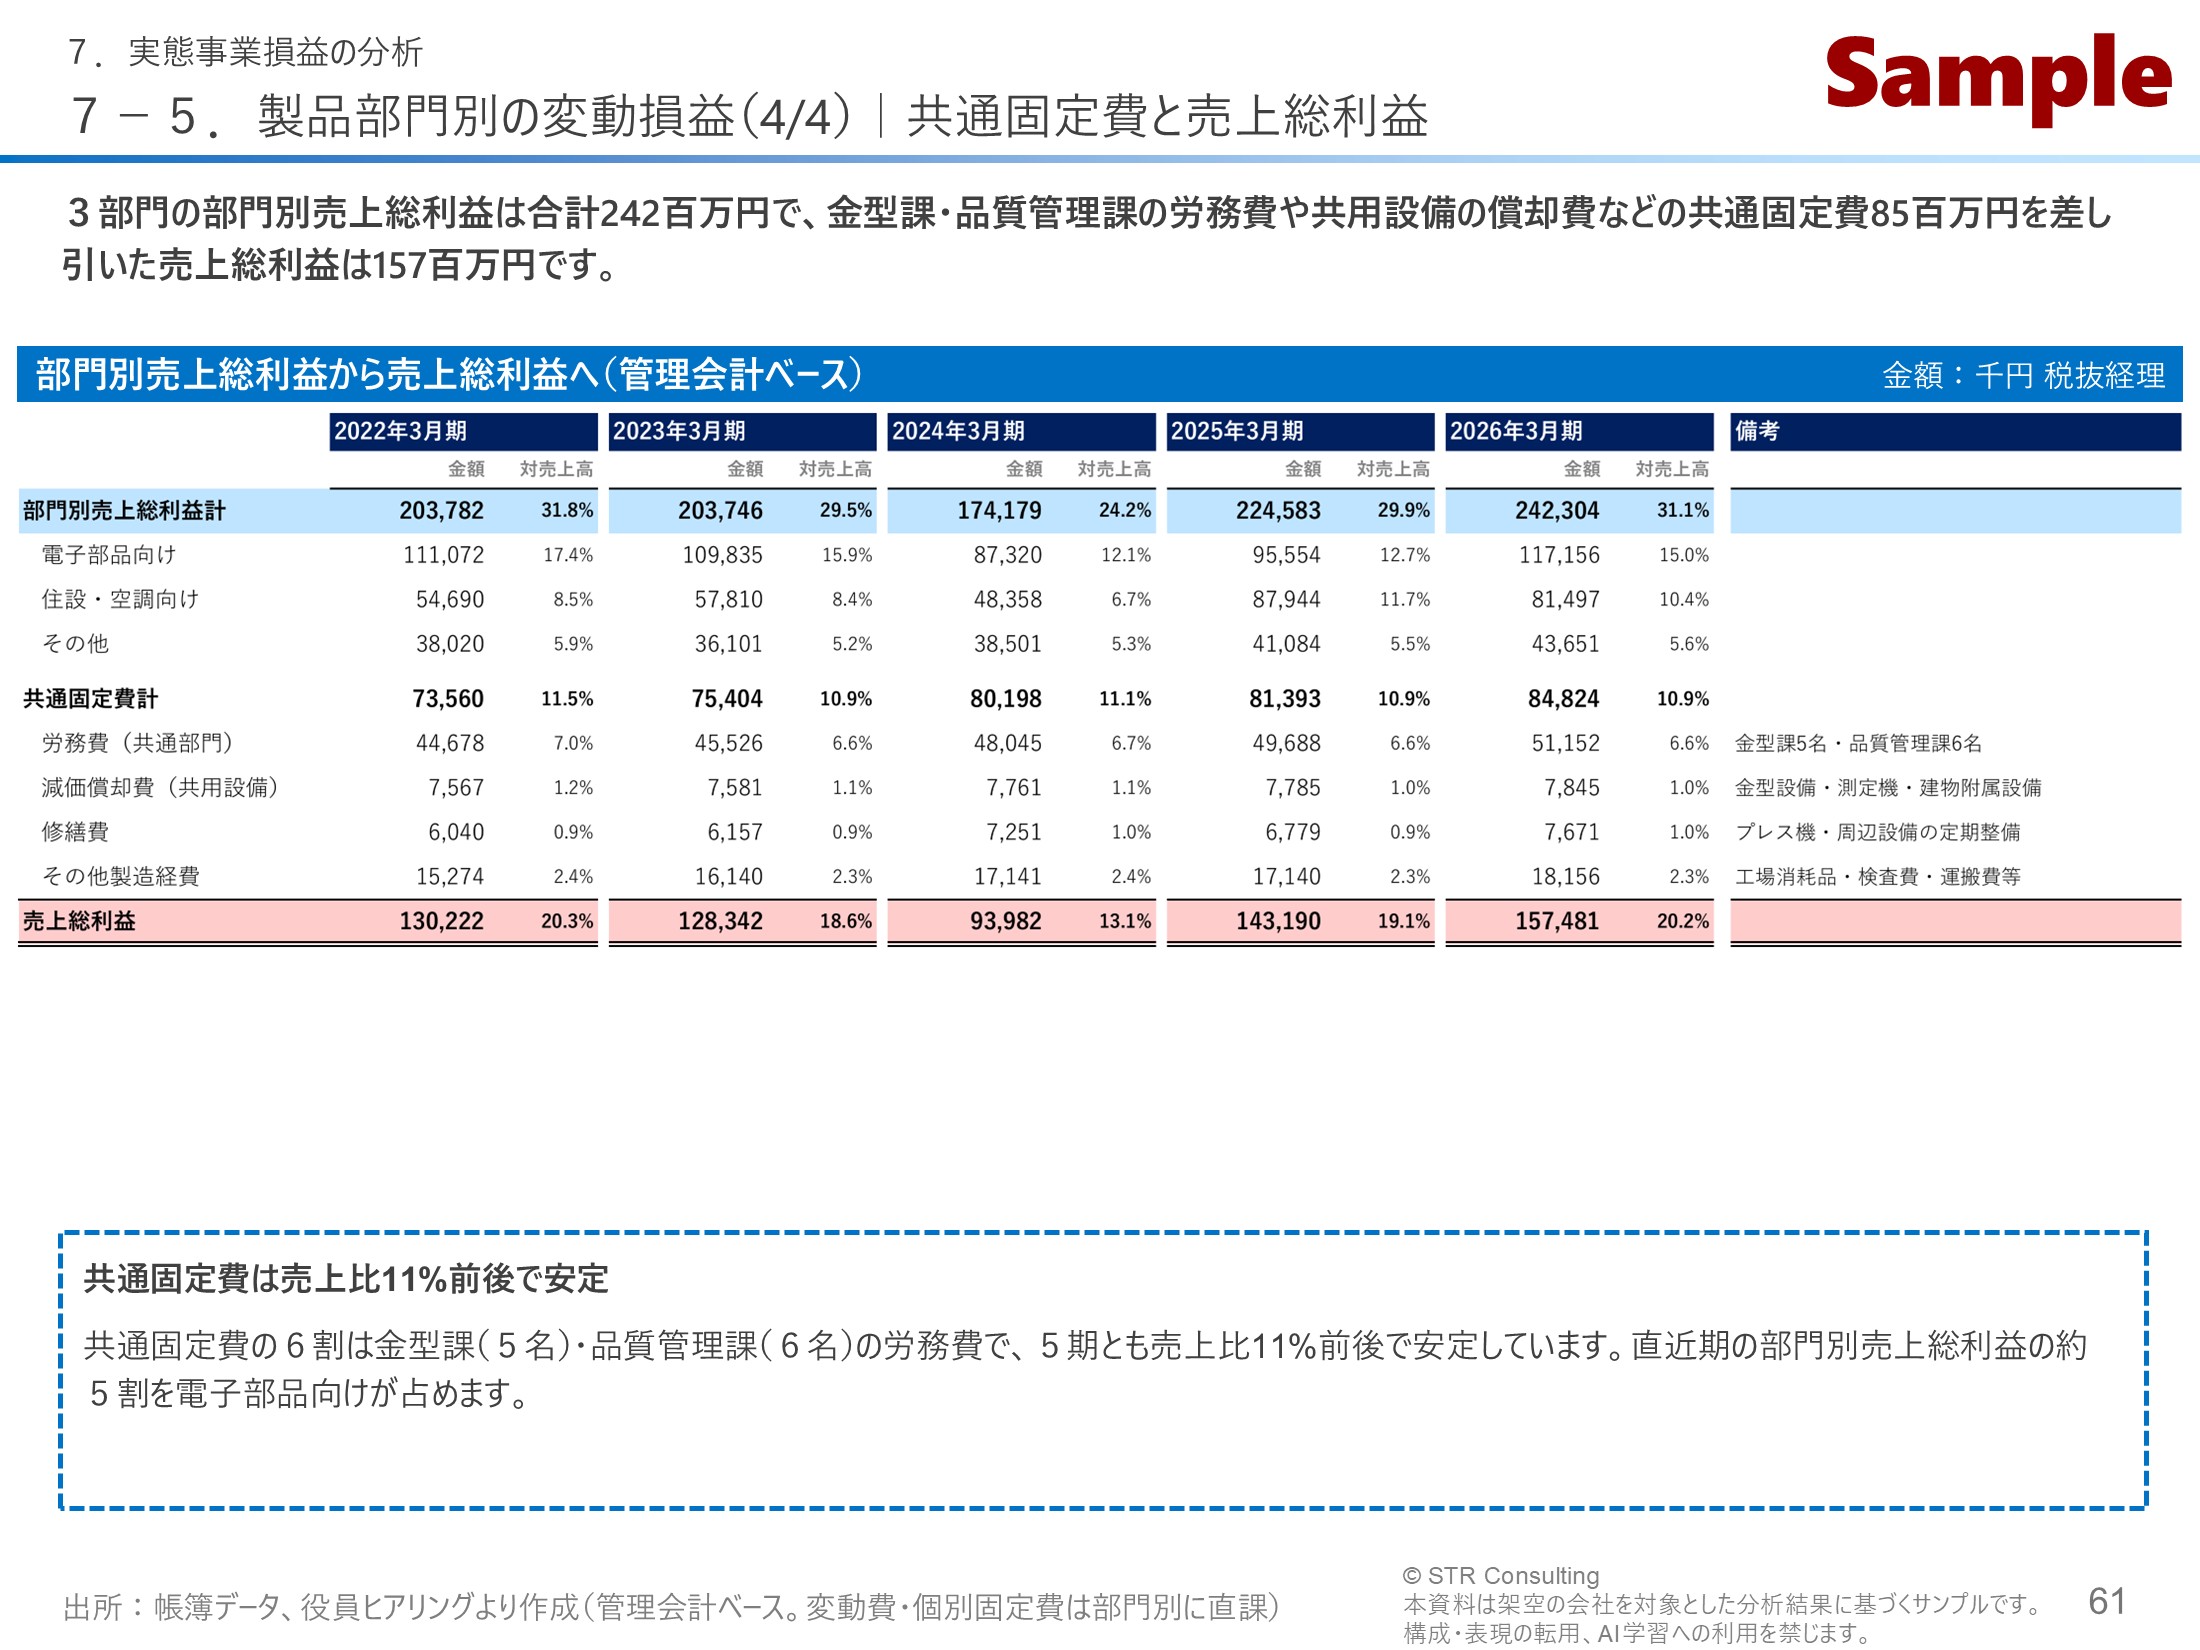
P61|事業ごとの利益と共通費の負担を示し、収益力を比べられるようにする

事業ごとにどれだけ利益を生んでいるかを示すページです。どの事業が稼ぎ頭で、共通の費用をどの程度負担しているかが分かり、買い手は事業ごとの収益力や、買収後にどこへ力を入れるべきかを検討できます。

このページに書いてあること:事業ごとにどれだけ利益を生んでいるかを示すページです。どの事業が稼ぎ頭で、共通の費用をどの程度負担しているかが分かり、買い手は事業ごとの収益力や、買収後にどこへ力を入れるべきかを検討できます。

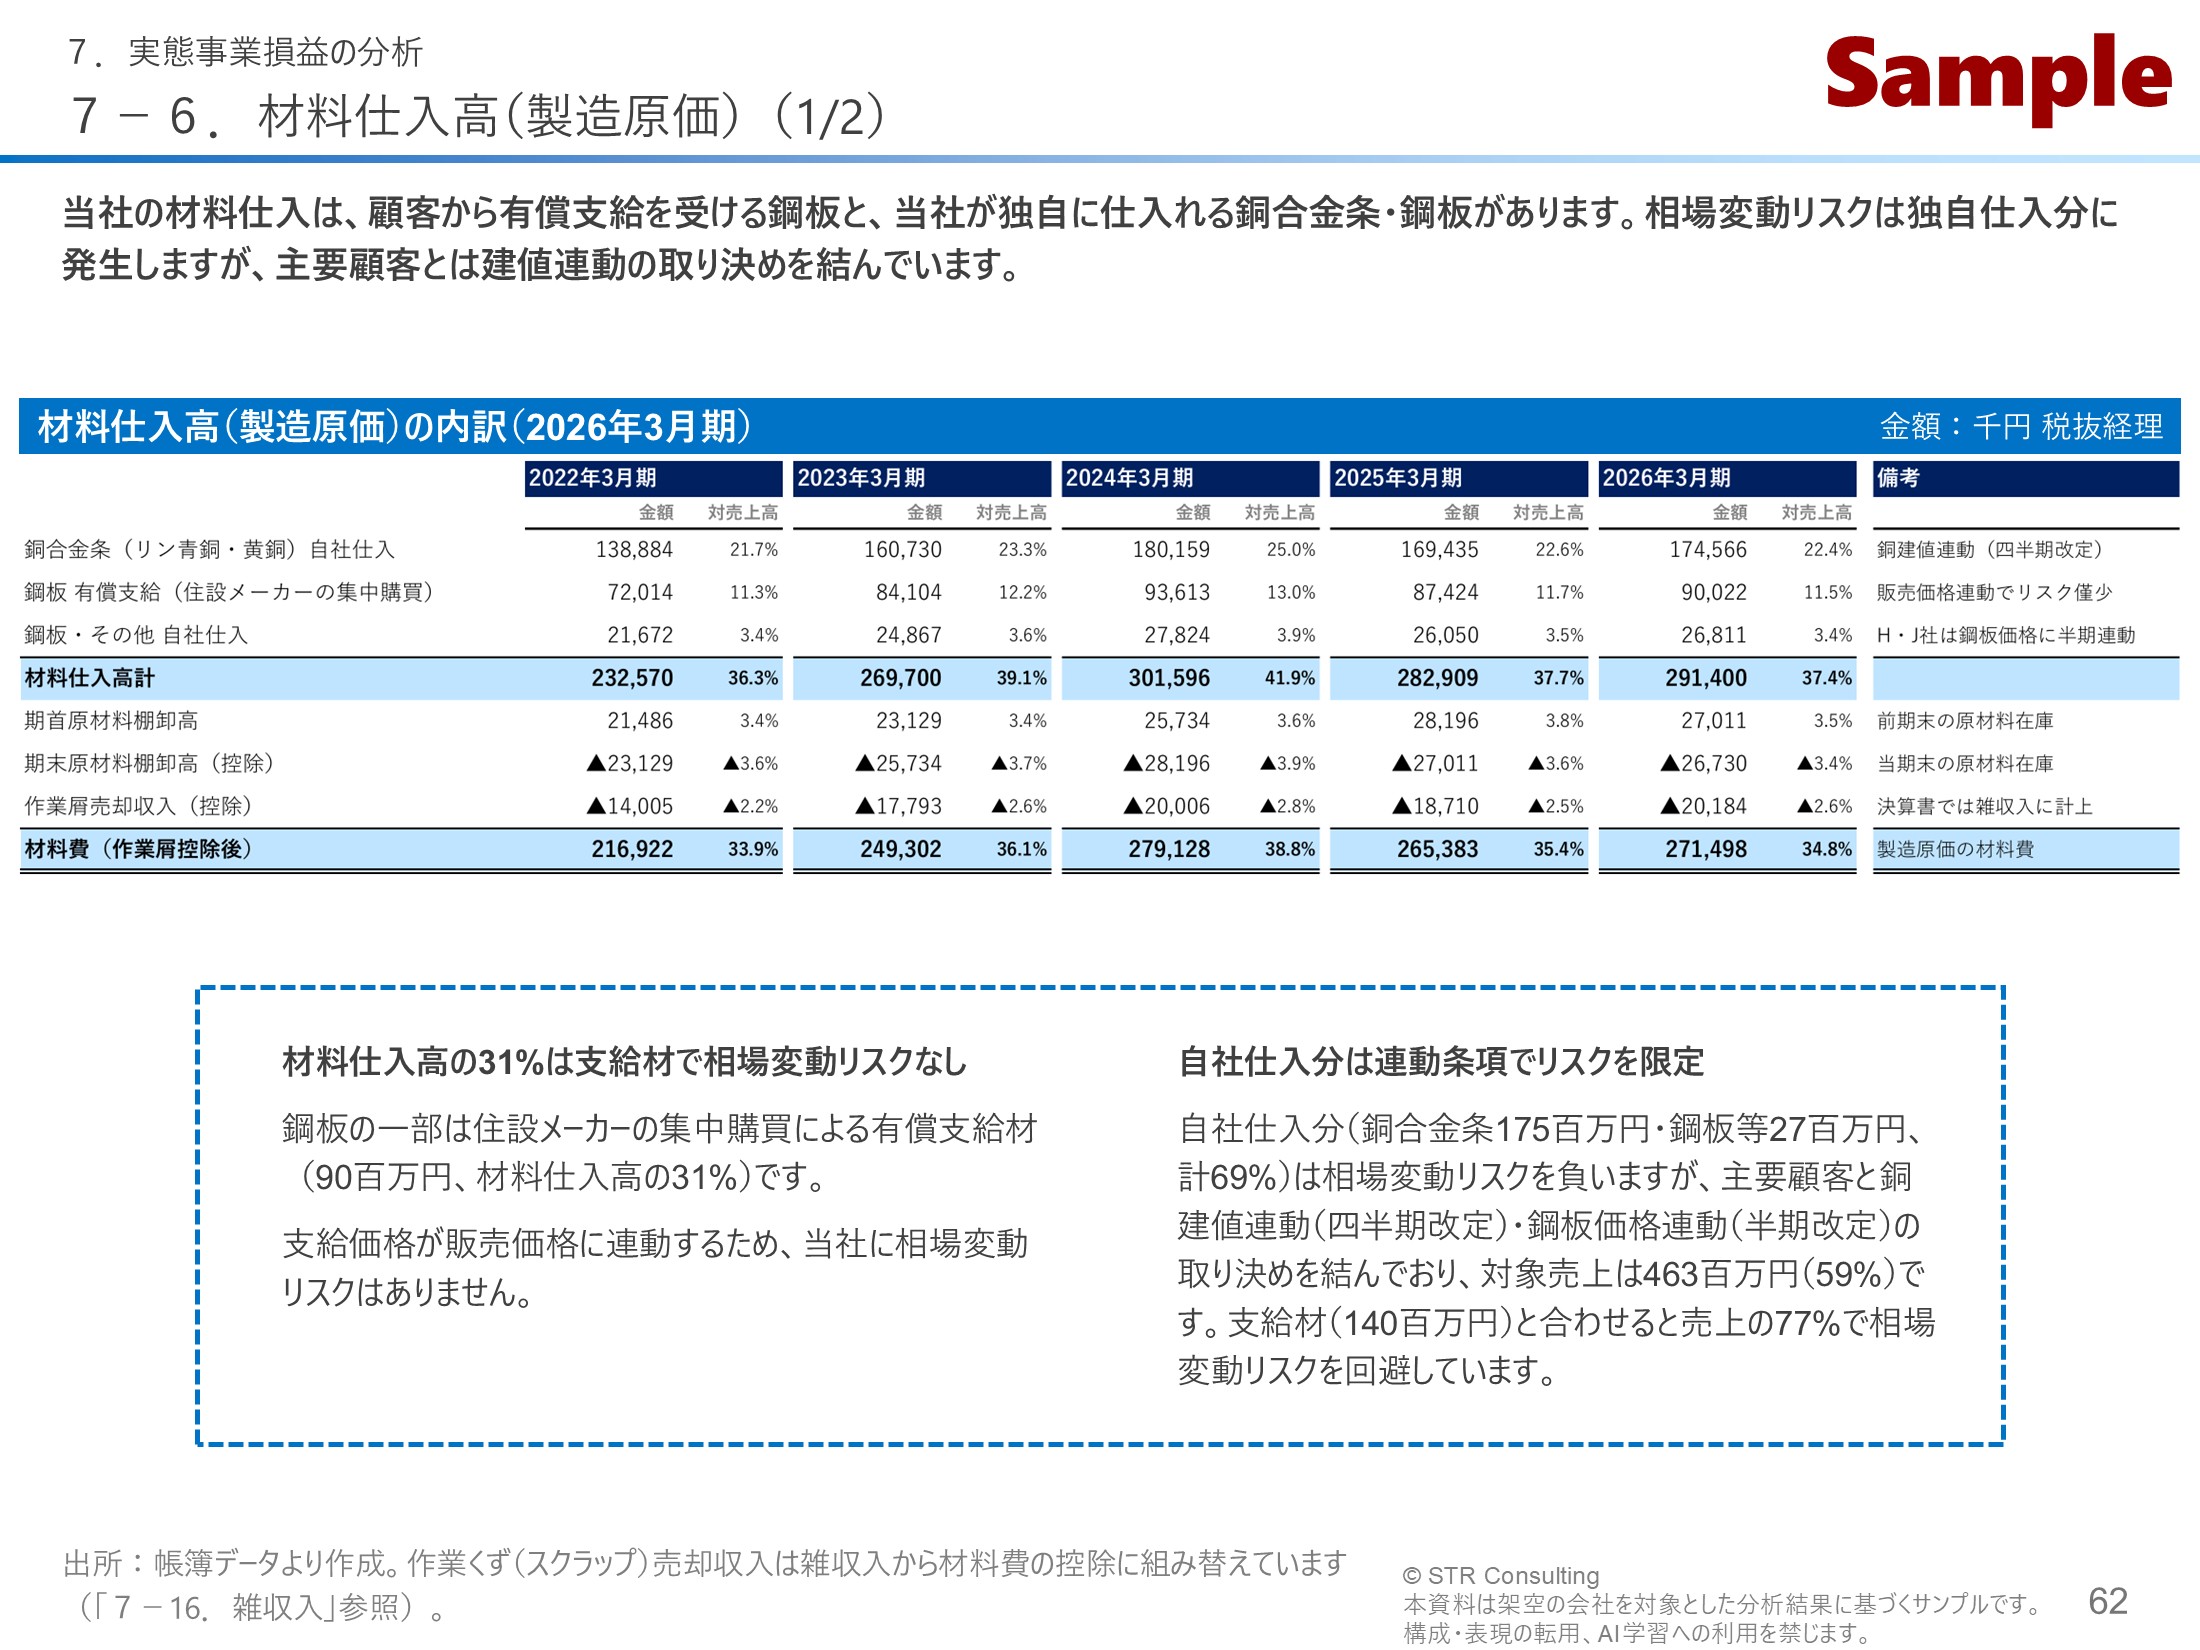
P62|仕入先と仕入条件から、相場変動のリスクを誰が負うかを示す

原材料をどこから、どんな条件で仕入れているかを示すページです。相場変動のリスクを誰が負っているのかを明らかにし、原材料の値上がりが利益を大きく損なう構造になっていないことを伝えます。

このページに書いてあること:原材料をどこから、どんな条件で仕入れているかを示すページです。相場変動のリスクを誰が負っているのかを明らかにし、原材料の値上がりが利益を大きく損なう構造になっていないことを伝えます。

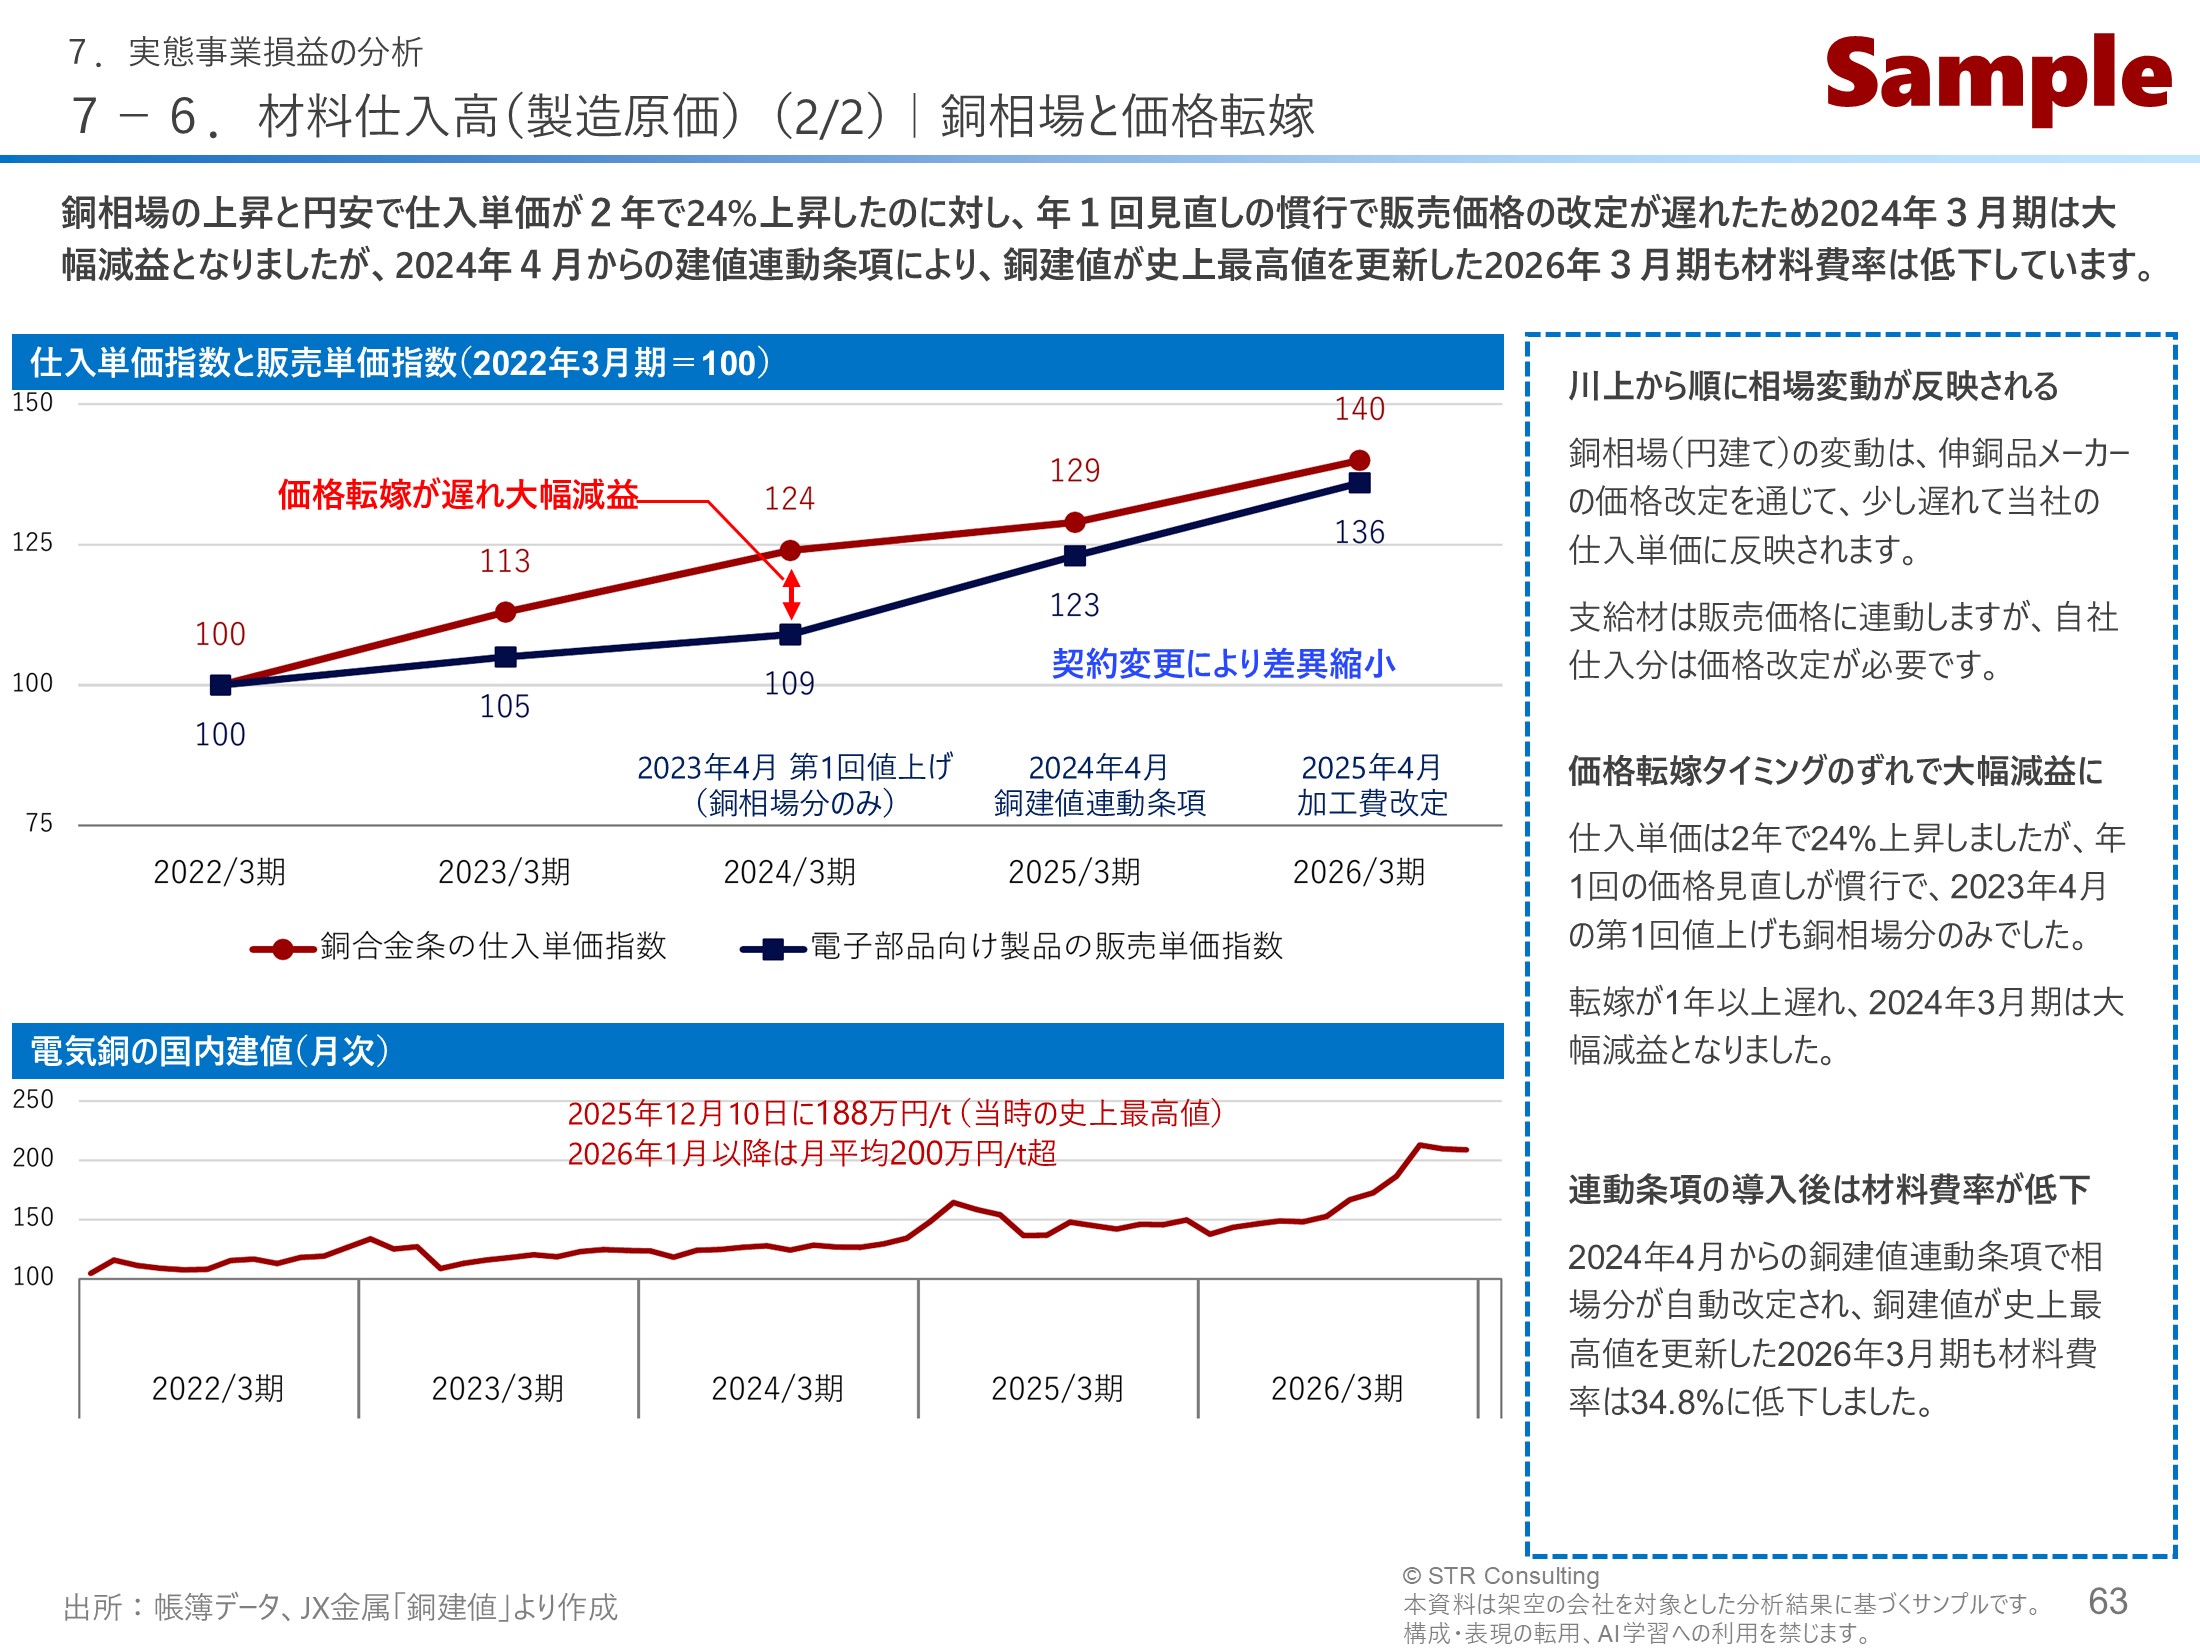
P63|過去の大幅減益の原因と回復の理由を示し、繰り返されにくいことを伝える

過去の大幅減益の原因と、その後の回復の理由を一つのグラフで示すページです。値上がりの転嫁が遅れた過去と、相場が自動的に価格へ反映されるようになった現在を比べることで、同じ減益が繰り返されにくいことを伝えます。

このページに書いてあること:過去の大幅減益の原因と、その後の回復の理由を一つのグラフで示すページです。値上がりの転嫁が遅れた過去と、相場が自動的に価格へ反映されるようになった現在を比べることで、同じ減益が繰り返されにくいことを伝えます。

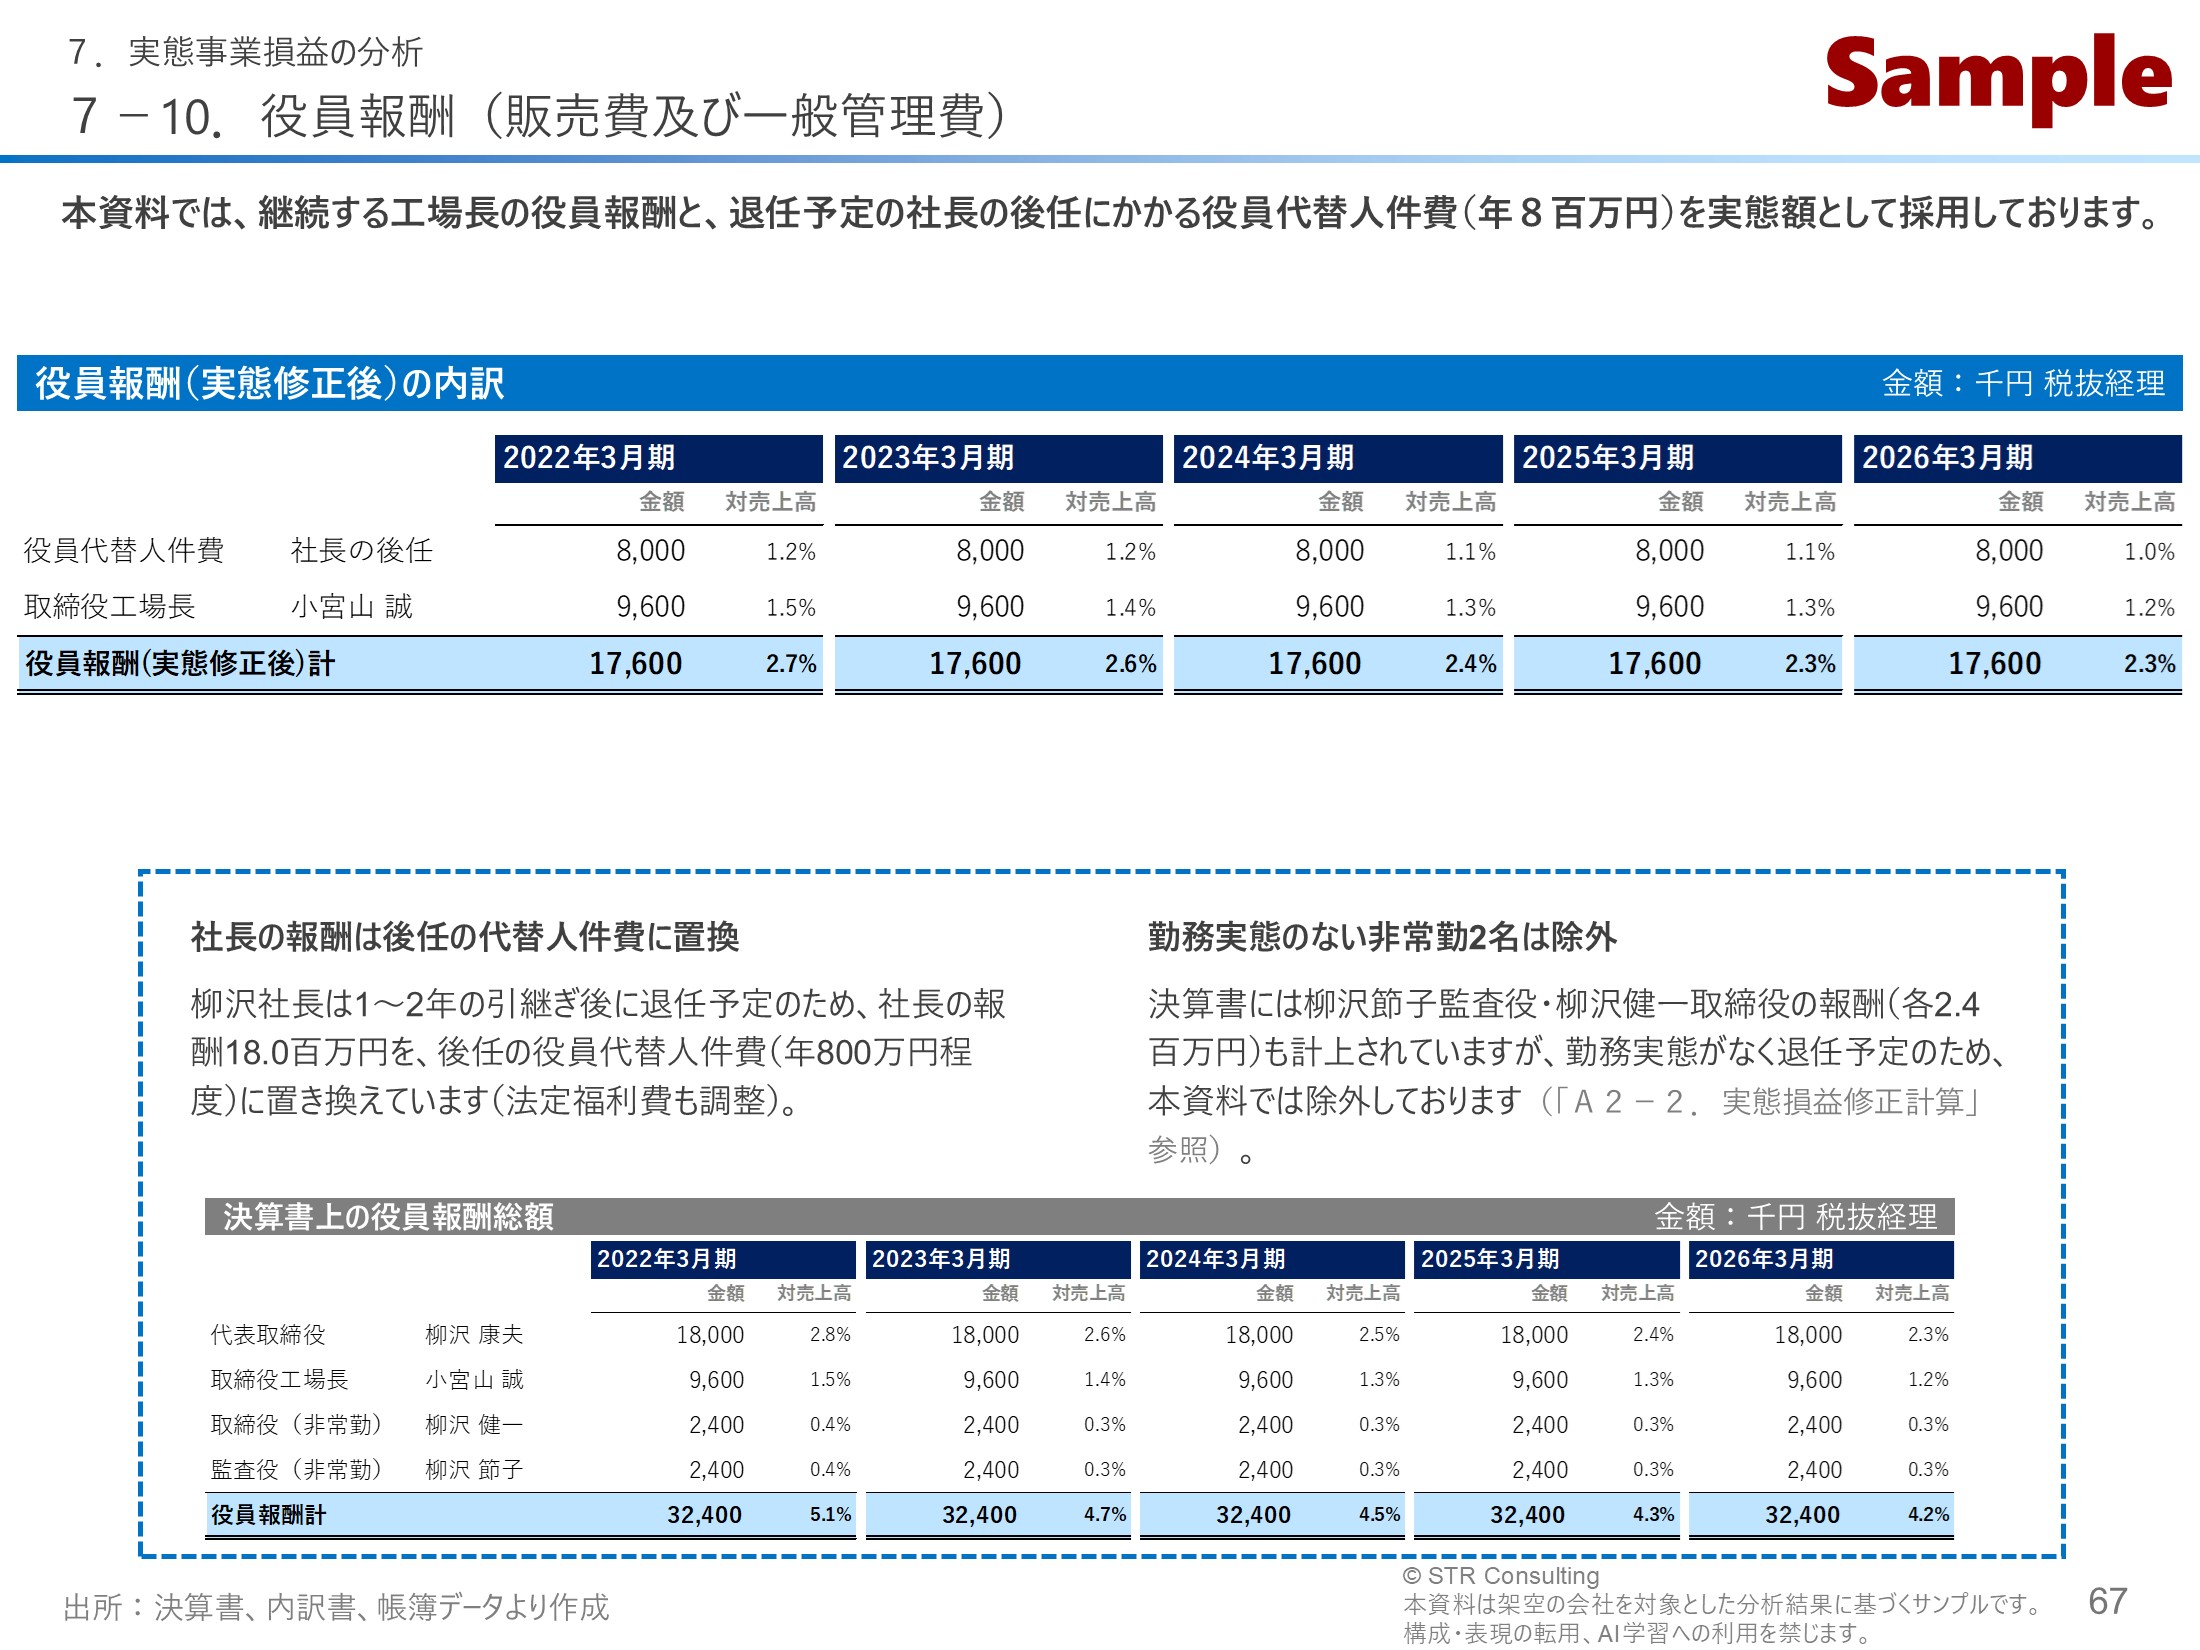
P67|社長退任後の人件費を織り込み、買収後の利益水準に修正する

社長の退任後に必要となる人件費を織り込み、買収後の実態に合わせて利益を修正するページです。誰が残り誰が退くかを踏まえて役員報酬を置き換えることで、買い手が引き継いだ後の利益水準を見積もれるようにしています。

このページに書いてあること:社長の退任後に必要となる人件費を織り込み、買収後の実態に合わせて利益を修正するページです。誰が残り誰が退くかを踏まえて役員報酬を置き換えることで、買い手が引き継いだ後の利益水準を見積もれるようにしています。

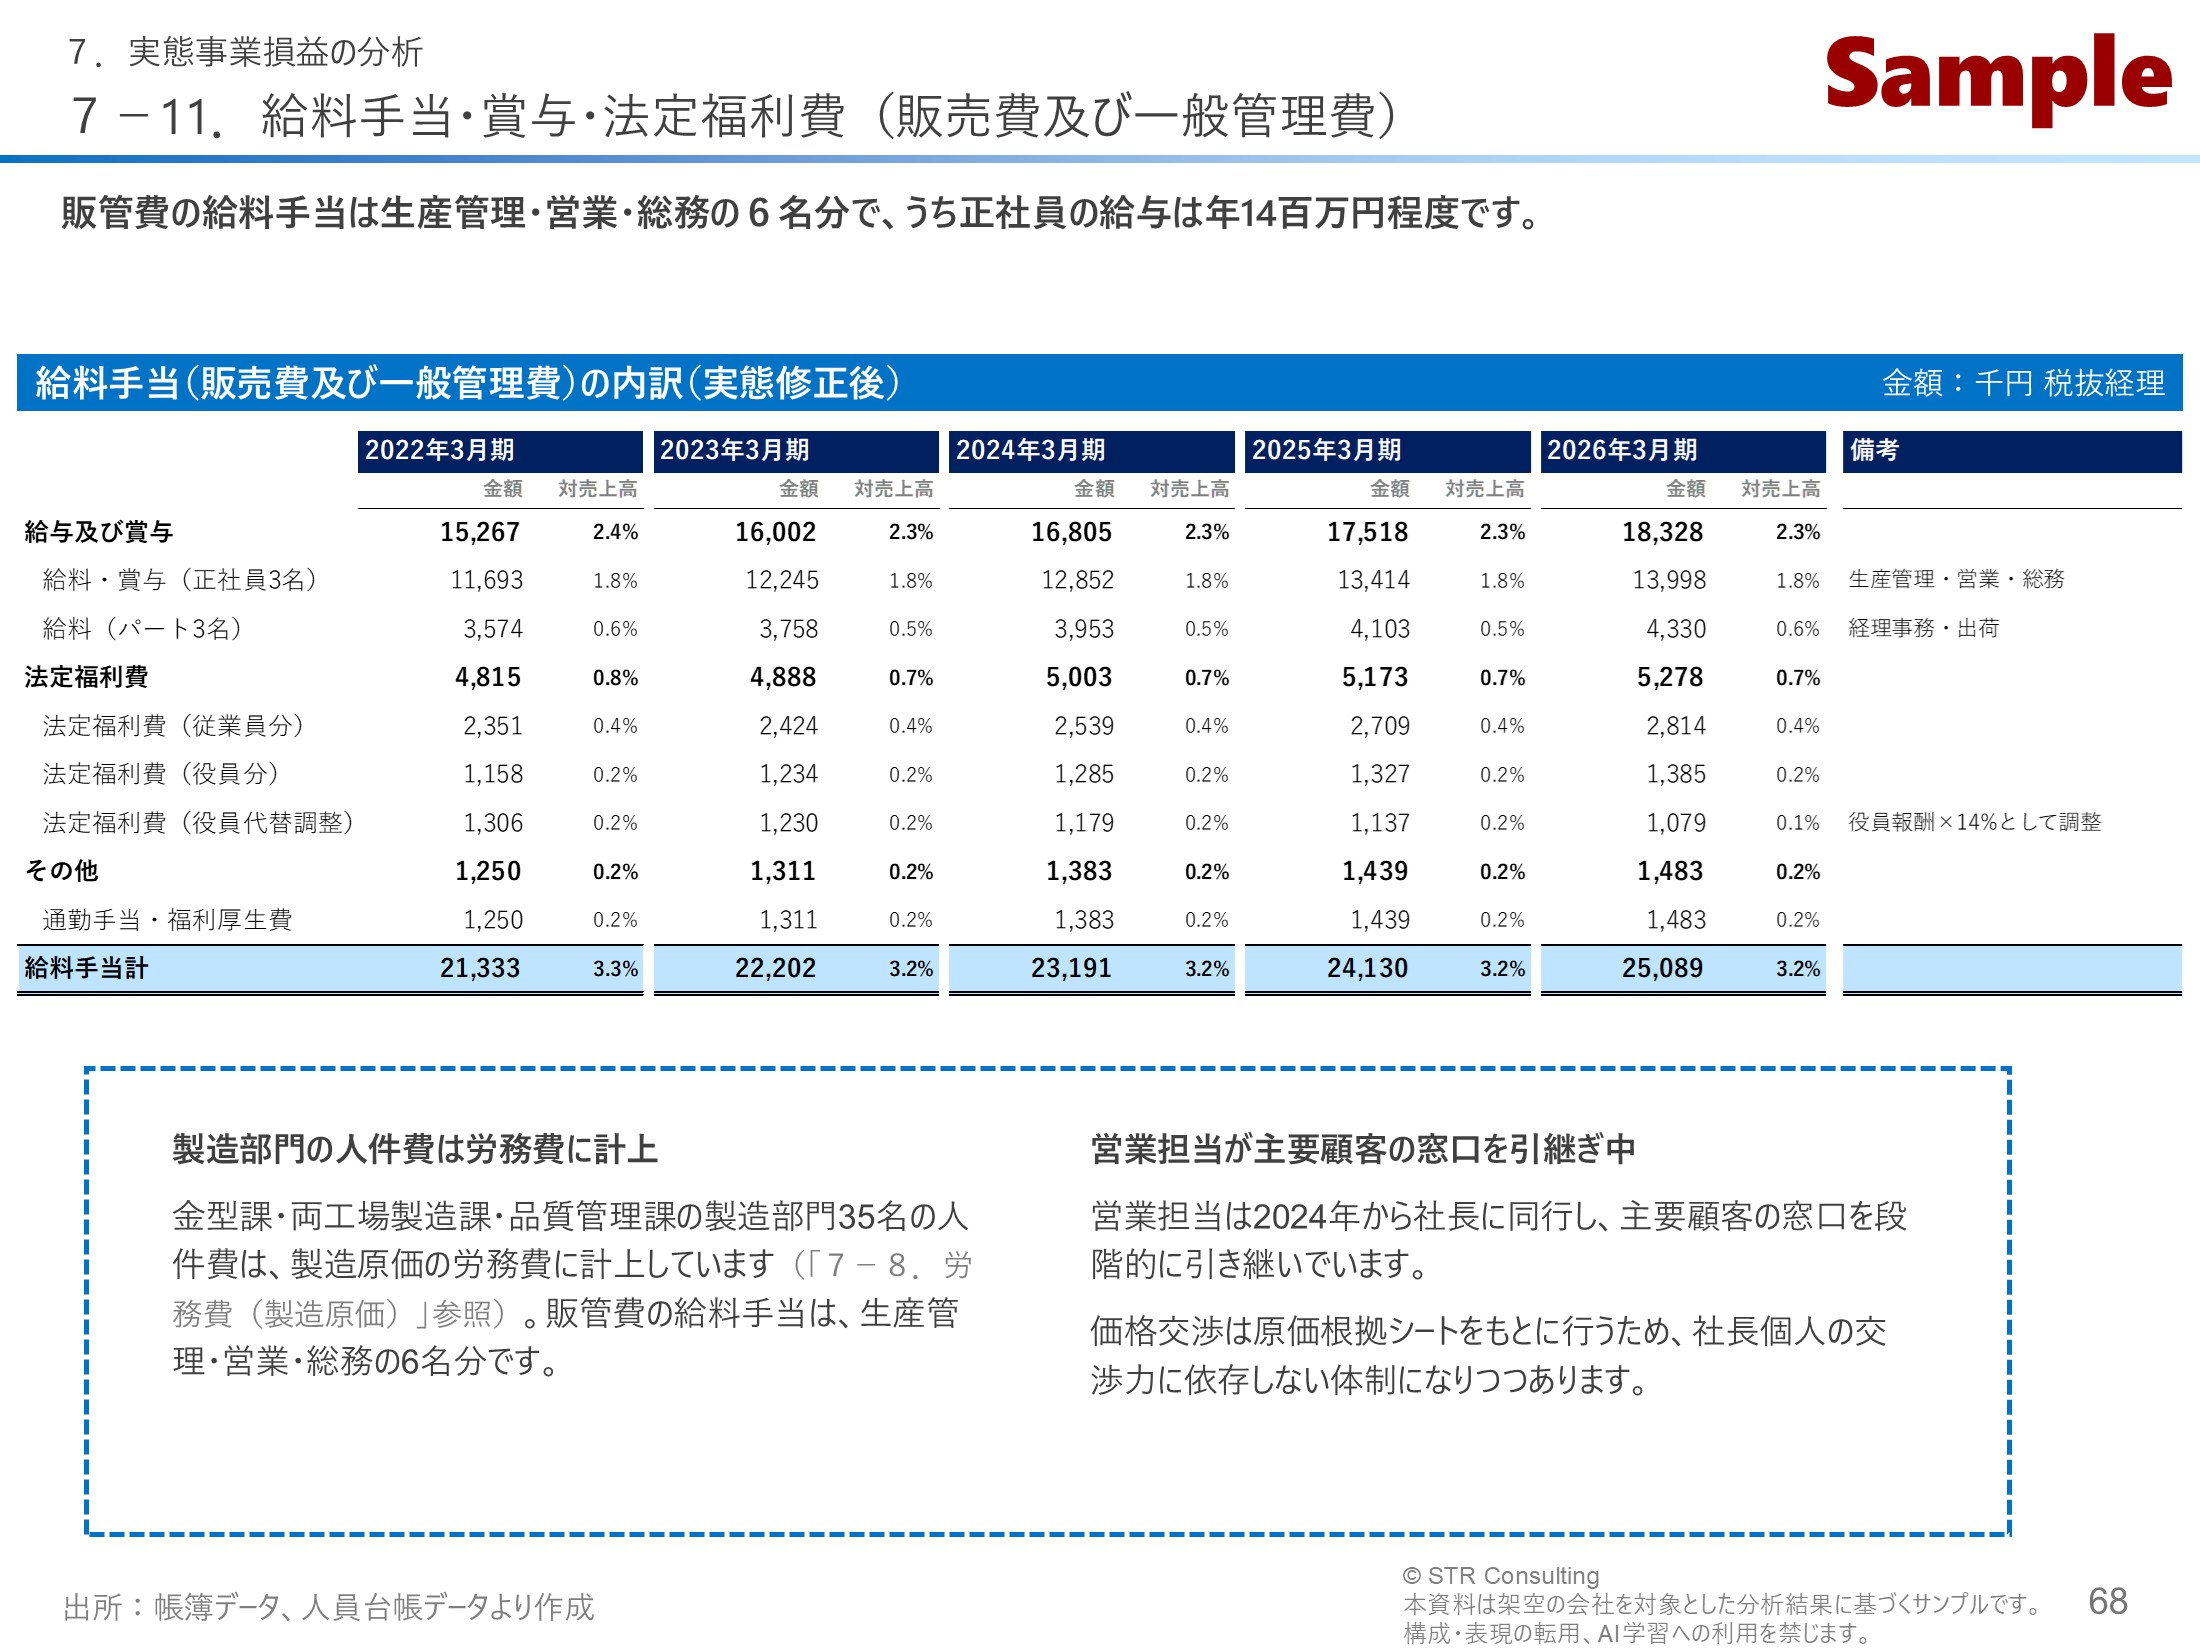
P68|管理部門の人件費と、社長から営業担当への顧客窓口の引継ぎを示す

生産管理・営業・総務を担う管理部門の人件費の内訳を示すページです。あわせて、主要顧客との窓口を社長から営業担当へ段階的に引き継いでいることを示し、社長の退任後も取引が続く体制かを判断する材料にしています。

このページに書いてあること:生産管理・営業・総務を担う管理部門の人件費の内訳を示すページです。あわせて、主要顧客との窓口を社長から営業担当へ段階的に引き継いでいることを示し、社長の退任後も取引が続く体制かを判断する材料にしています。

作成のポイント

対象会社では、主要顧客との窓口や価格交渉を長く社長が担ってきたため、社長の退任後も取引が続くかが買い手の関心事になると考えました。

このページは、一見すると管理部門の人件費の明細ですが、誰が営業を担い、顧客との窓口がどう引き継がれているかを示すことで、その点に先回りして答える役割を持たせています。価格交渉も原価の根拠に基づいて行う体制になりつつあり、社長個人の交渉力に頼らずに取引が続く見通しを伝えています。

一般的なIMでは、人件費は総額が示されるだけで、その人員がどんな役割を担っているかまでは分かりません。P67の役員報酬(社長の後任にかかる人件費の織り込み)やP16の組織図とあわせて読むことで、買収後の体制と人件費の両面から、利益水準が続くかを判断できるようにしています。

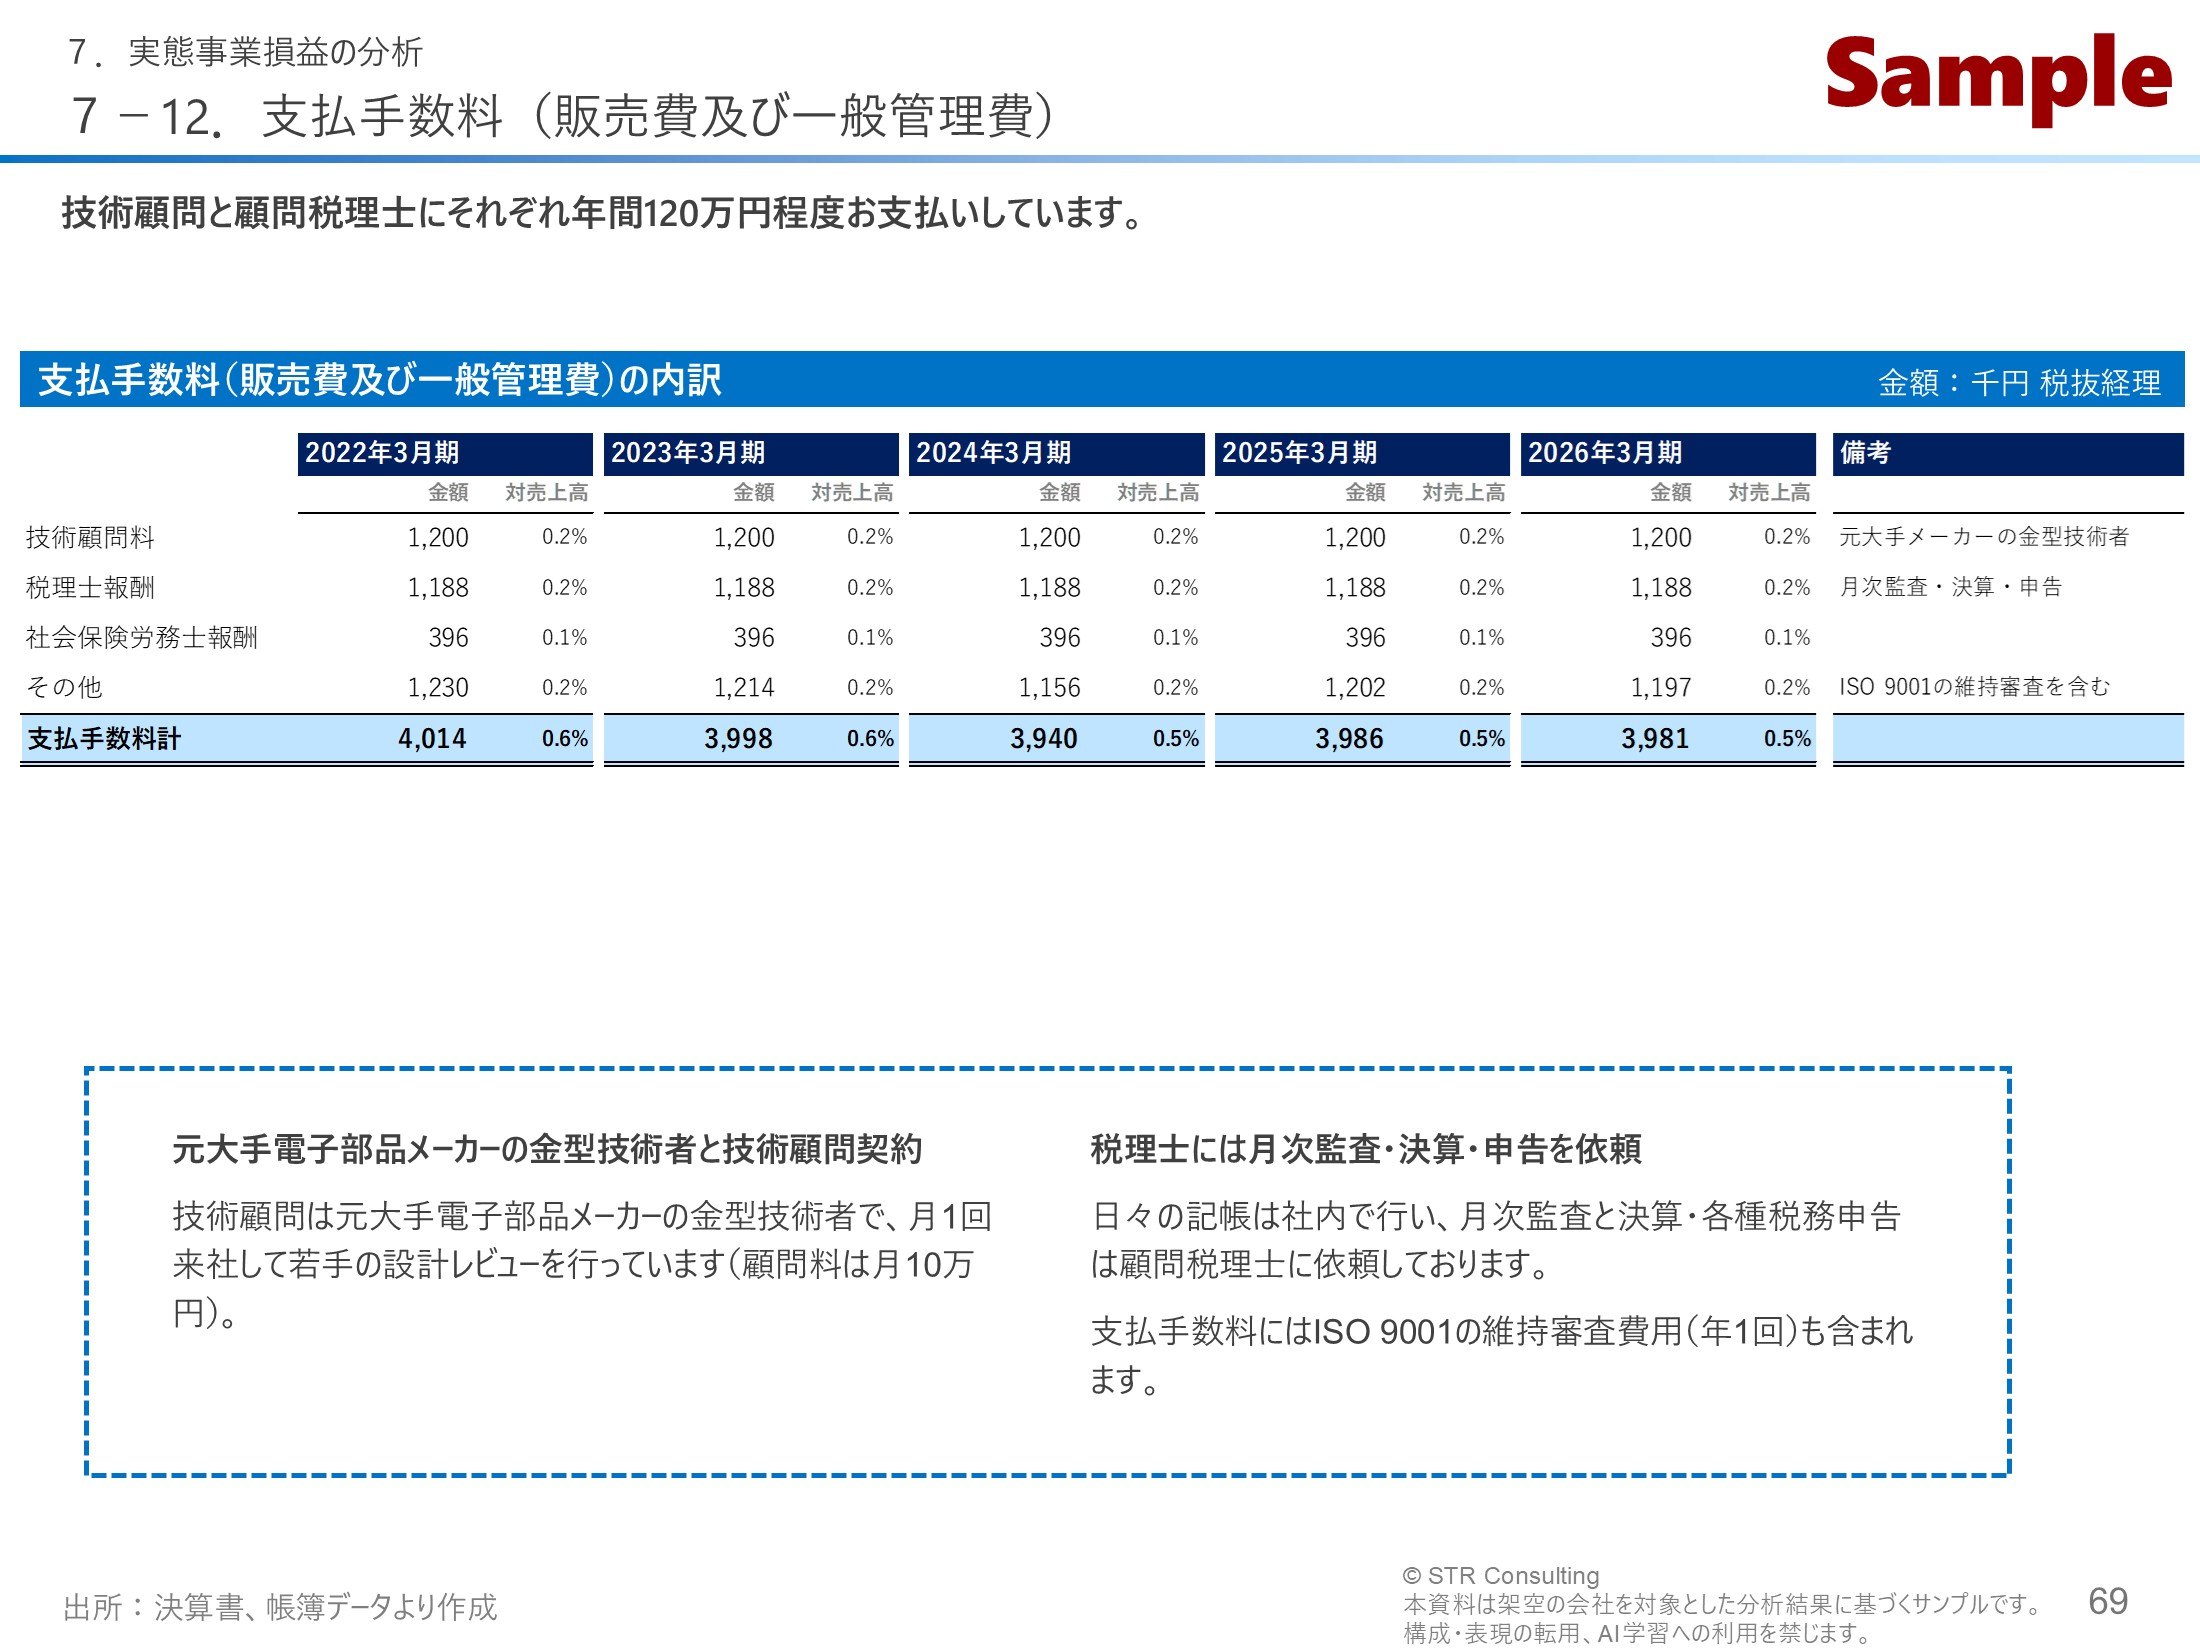
P69|外部専門家への支払いを、強みを支える支出と見直せる支出に分ける

外部の専門家に支払っている費用の中身を示すページです。技術顧問のように強みを支える支出と、買収後に見直しの余地がある支出を区別でき、買い手が自社グループに入った後の費用を見積もる材料になります。

このページに書いてあること:外部の専門家に支払っている費用の中身を示すページです。技術顧問のように強みを支える支出と、買収後に見直しの余地がある支出を区別でき、買い手が自社グループに入った後の費用を見積もる材料になります。

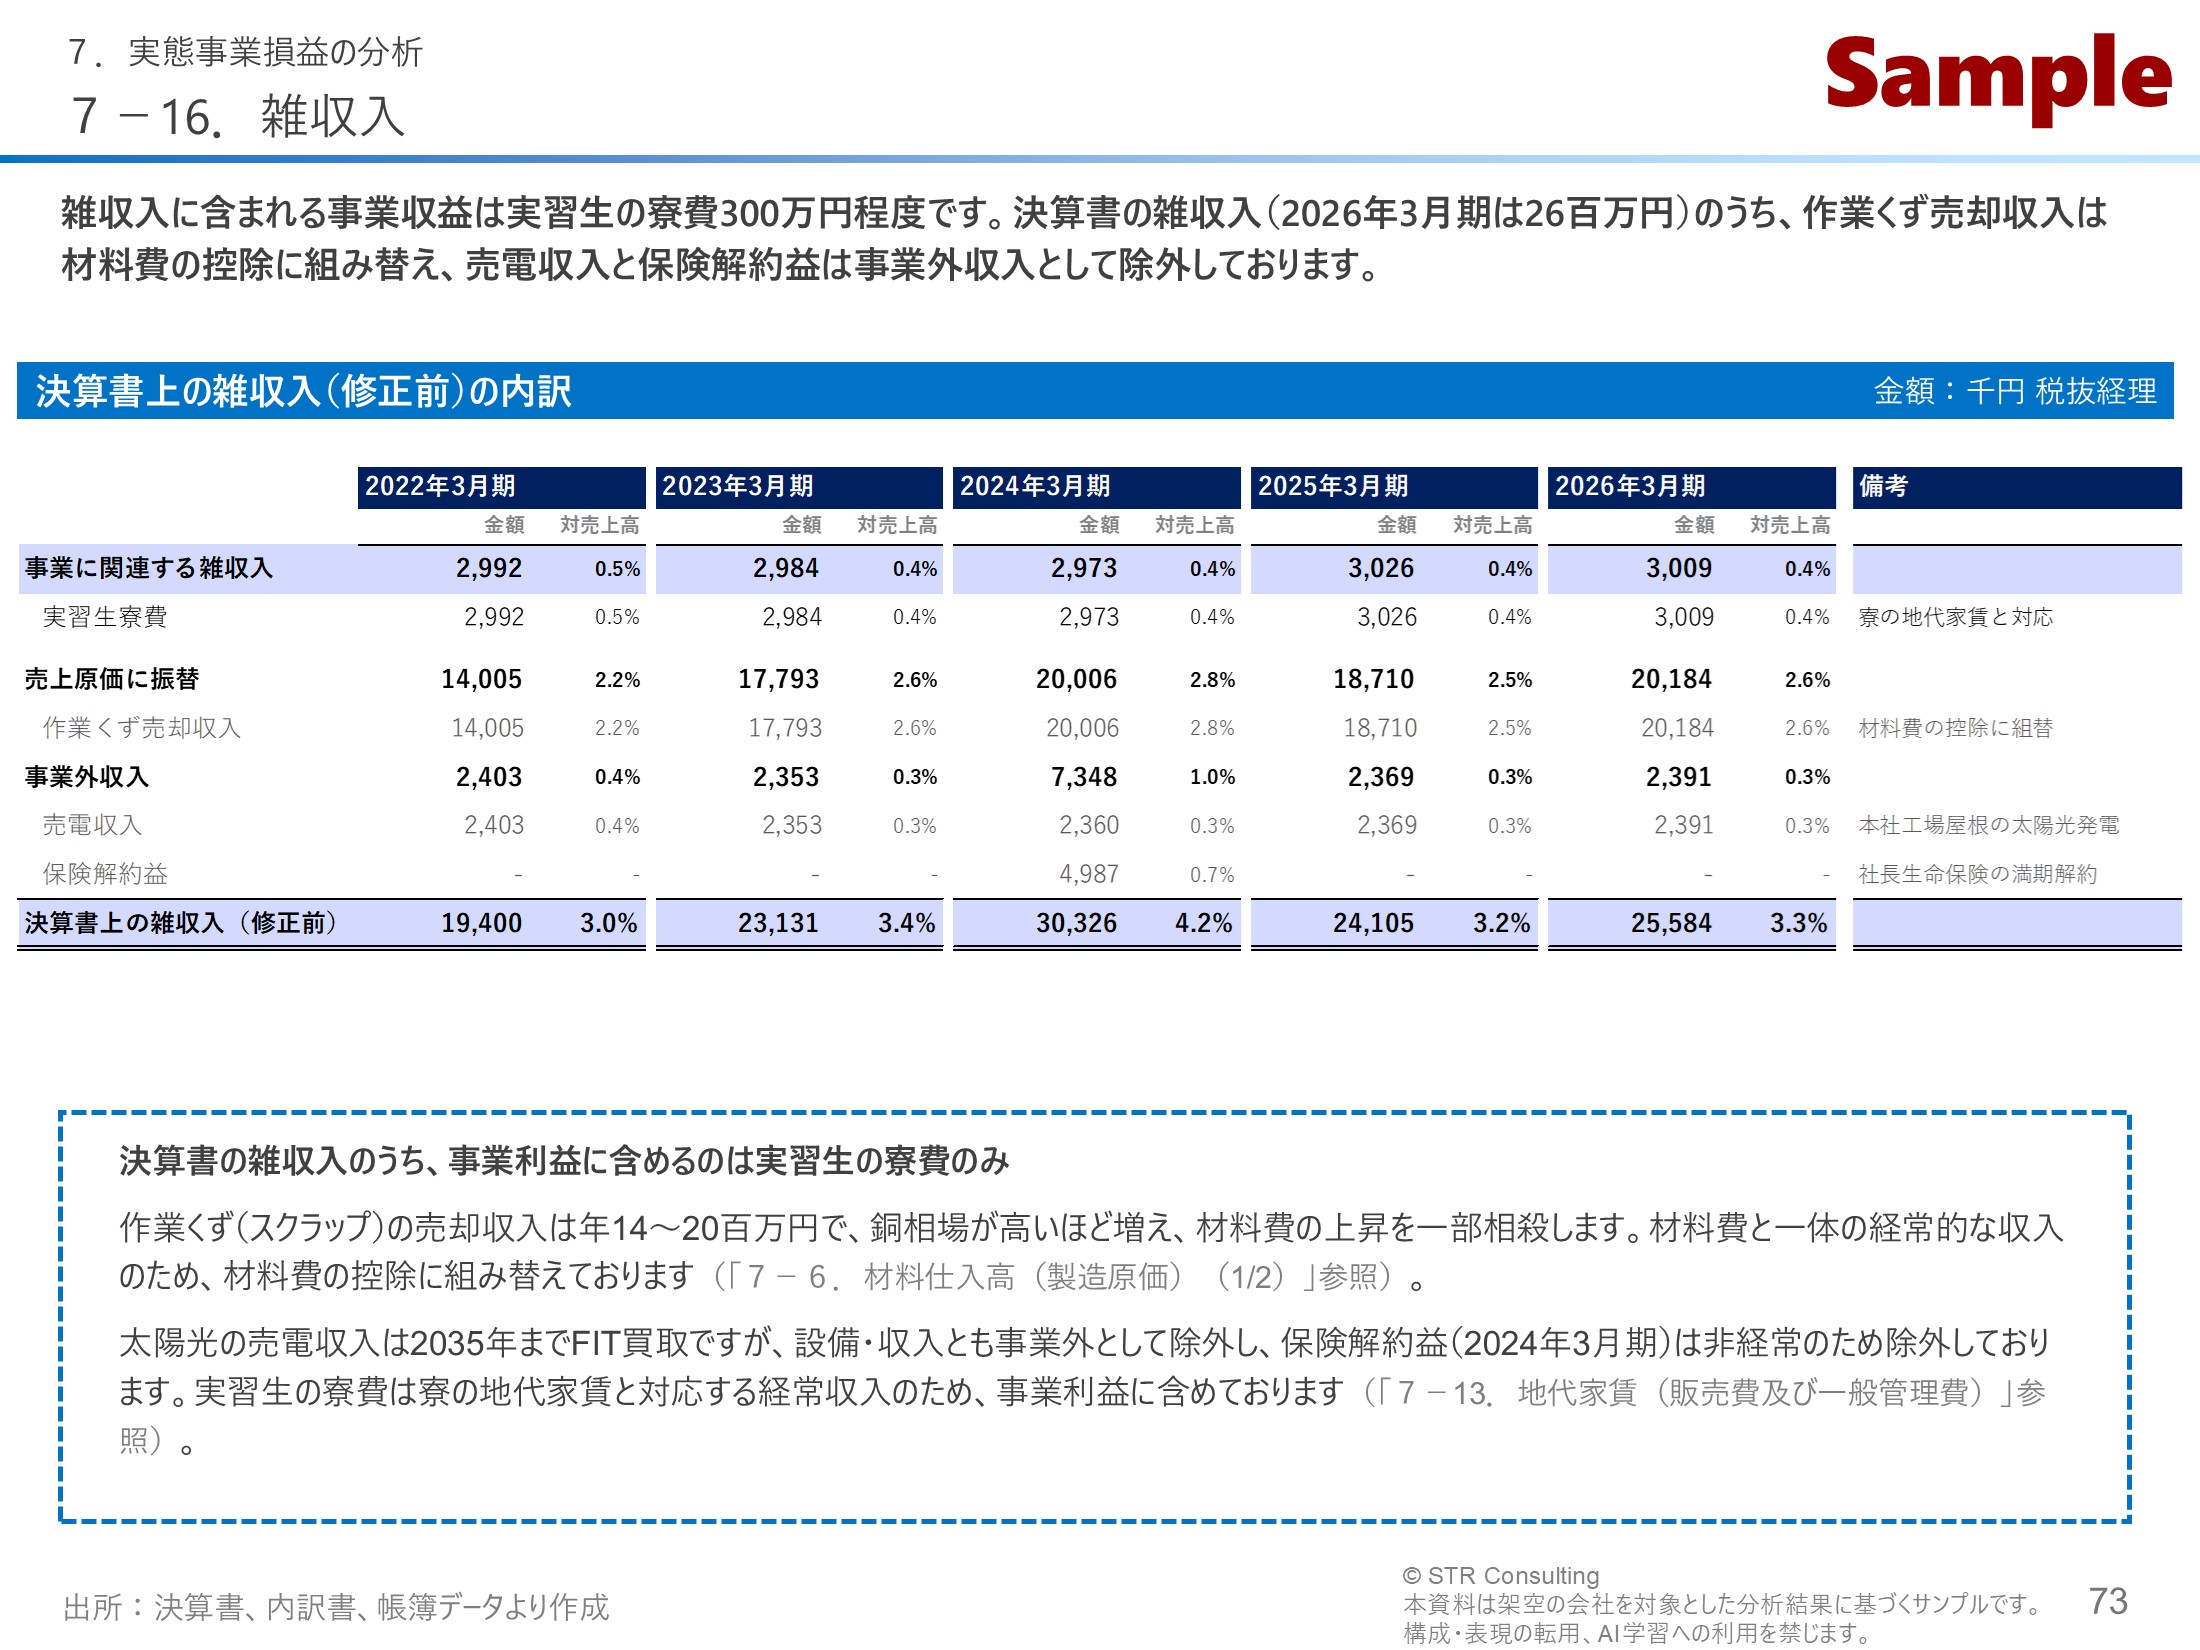
P73|本業外の収入を中身ごとに仕分け、本来の稼ぐ力を正しく示す

決算書では本業の外に計上されている収入を、中身ごとに仕分けたページです。事業から生まれている収入と、そうでない収入を分けることで、対象会社の本来の稼ぐ力を正しく示します。

このページに書いてあること:決算書では本業の外に計上されている収入を、中身ごとに仕分けたページです。事業から生まれている収入と、そうでない収入を分けることで、対象会社の本来の稼ぐ力を正しく示します。

第8章 貸借対照表の状況

対象会社の資産と負債を、帳簿上の金額と実態の価値の両面から示した章です。対象会社では、工場の土地の含み益、決算書に載っていないリース契約、第二工場の旧棟にかかる将来の費用負担などが売買価格の議論に関わるため、それぞれの中身を示しています。

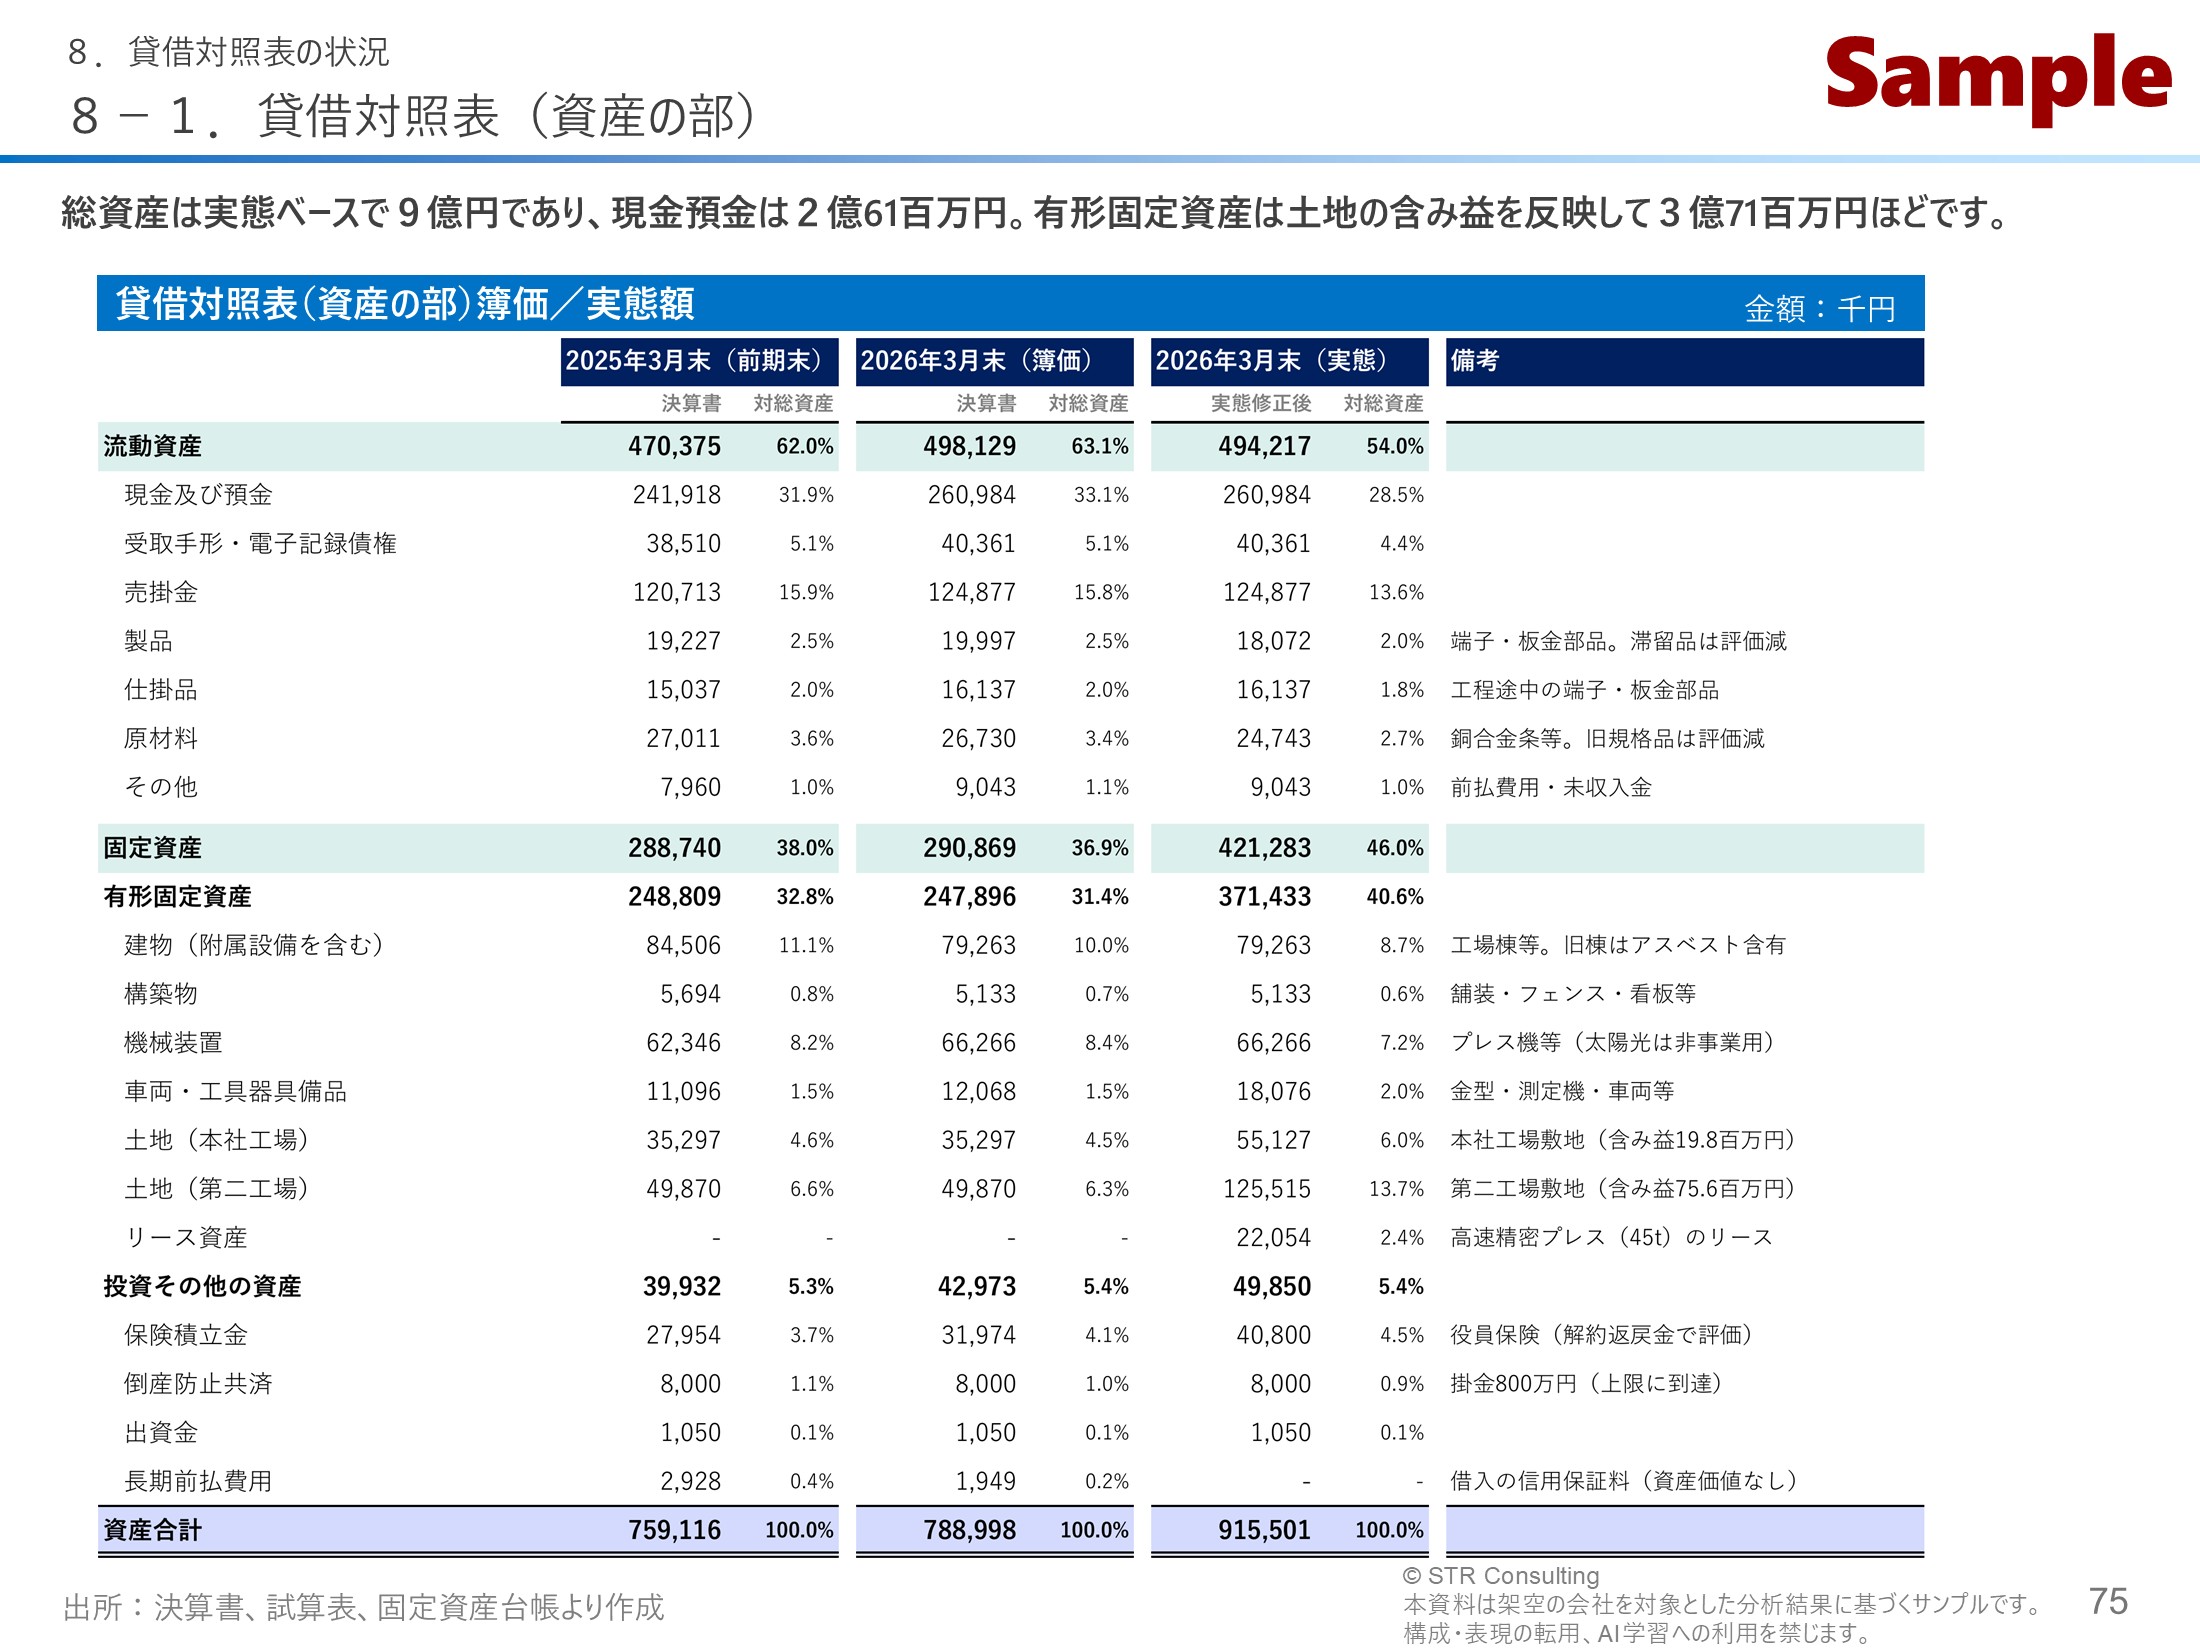
P75|帳簿上の金額と実態の価値を並べ、資産の実像を示す

対象会社がどんな資産を持っているかを、帳簿上の金額と実態の価値を並べて示すページです。含み益のある土地や厚い手元資金など、帳簿だけでは見えない資産の実像を買い手に伝えます。

このページに書いてあること:対象会社がどんな資産を持っているかを、帳簿上の金額と実態の価値を並べて示すページです。含み益のある土地や厚い手元資金など、帳簿だけでは見えない資産の実像を買い手に伝えます。

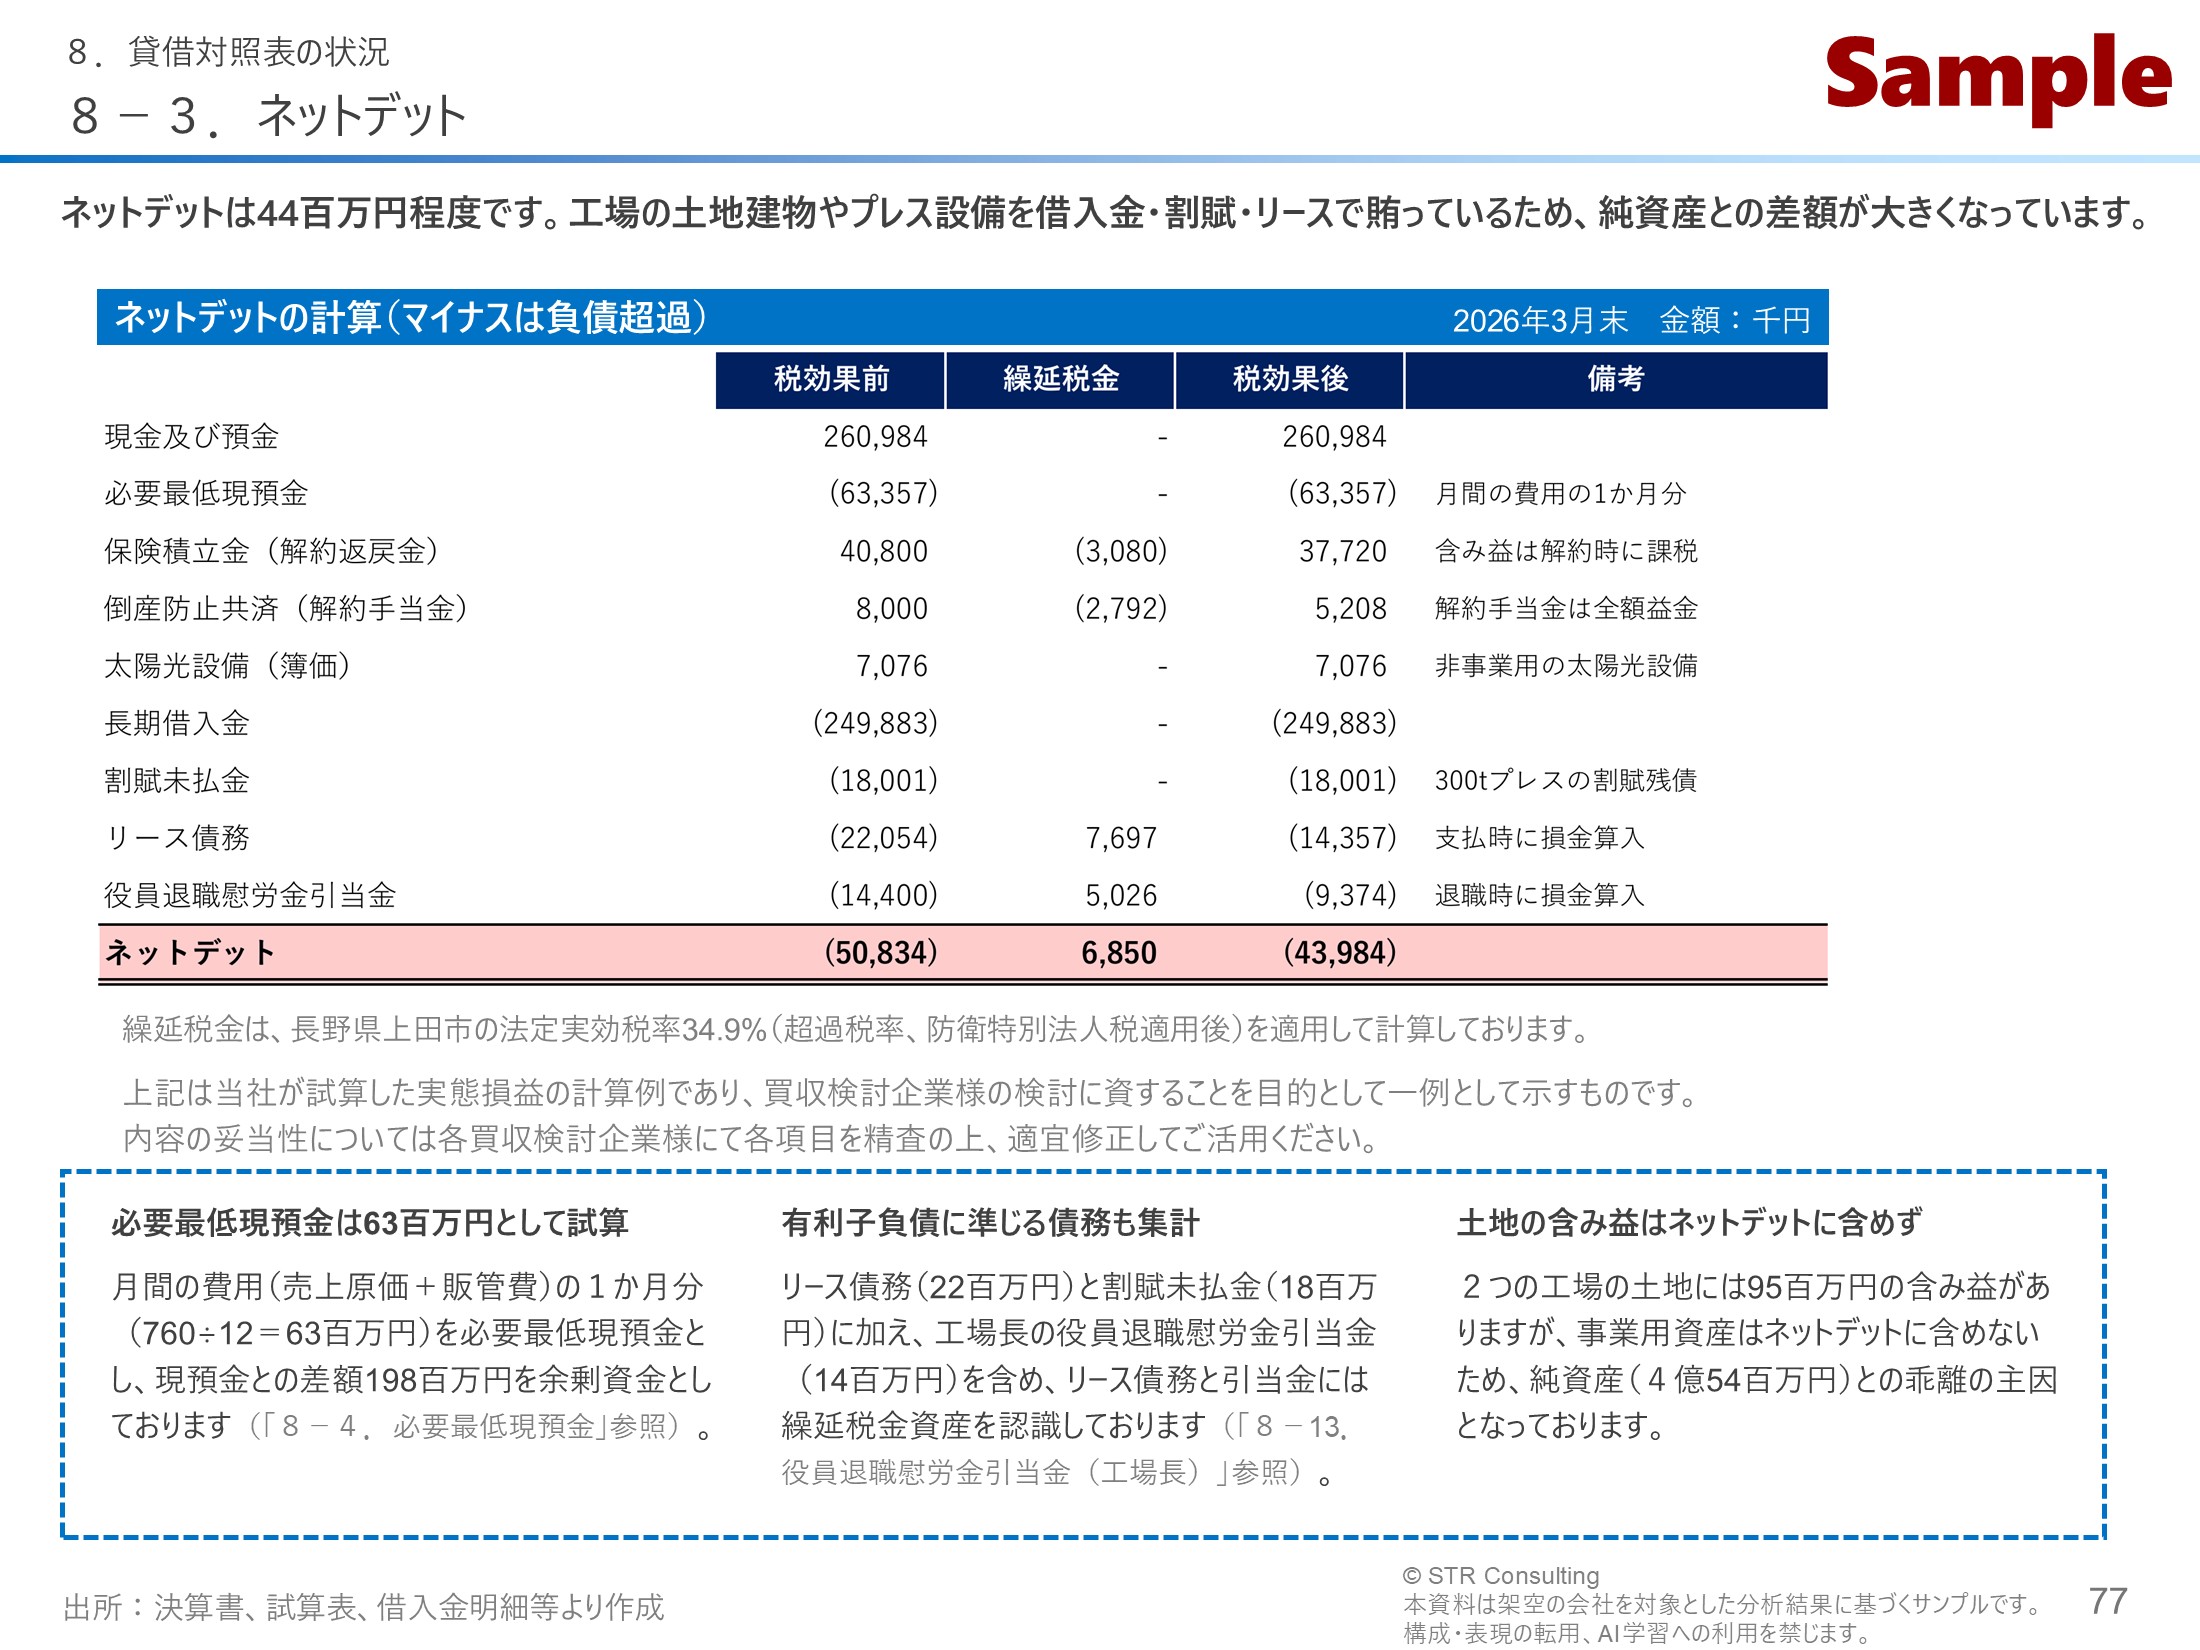
P77|売買価格に直結するネットデットの中身を示し、議論の土台をそろえる

株式の売買価格に直結する「ネットデット」の中身を示すページです。何を借入金に準じる債務とし、何を余剰資金と見たのかを明らかにすることで、売買価格を議論するための土台を買い手とそろえます。

このページに書いてあること:株式の売買価格に直結する「ネットデット」の中身を示すページです。何を借入金に準じる債務とし、何を余剰資金と見たのかを明らかにすることで、売買価格を議論するための土台を買い手とそろえます。

作成のポイント

ネットデットとは、借入金などの負債から、事業に使っていない余剰資金などを差し引いた純額のことです。株式の売買価格は、事業の価値からこのネットデットを差し引いて決まることが多いため、その金額は価格に直結します。

何をネットデットに含めるかは、売り手と買い手の利害が正面からぶつかる論点です。一般的なIMでは借入金の残高が示されるだけで、この論点に触れていないことが少なくありません。その場合、買収前の詳しい調査(デューデリジェンス)の段階で買い手側から項目を追加され、価格の引下げを求められることがあります。

このページでは、手元に残すべき現預金(P78)や、借入金に準じる債務、退職慰労金の引当金まで含めた計算を、売り手側から先に示しています。計算の前提をそろえておくことで、価格の議論を同じ土台から始められます。土地の含み益を含めない理由もあわせて示し、P75で示した資産の実像とのつながりも分かるようにしています。

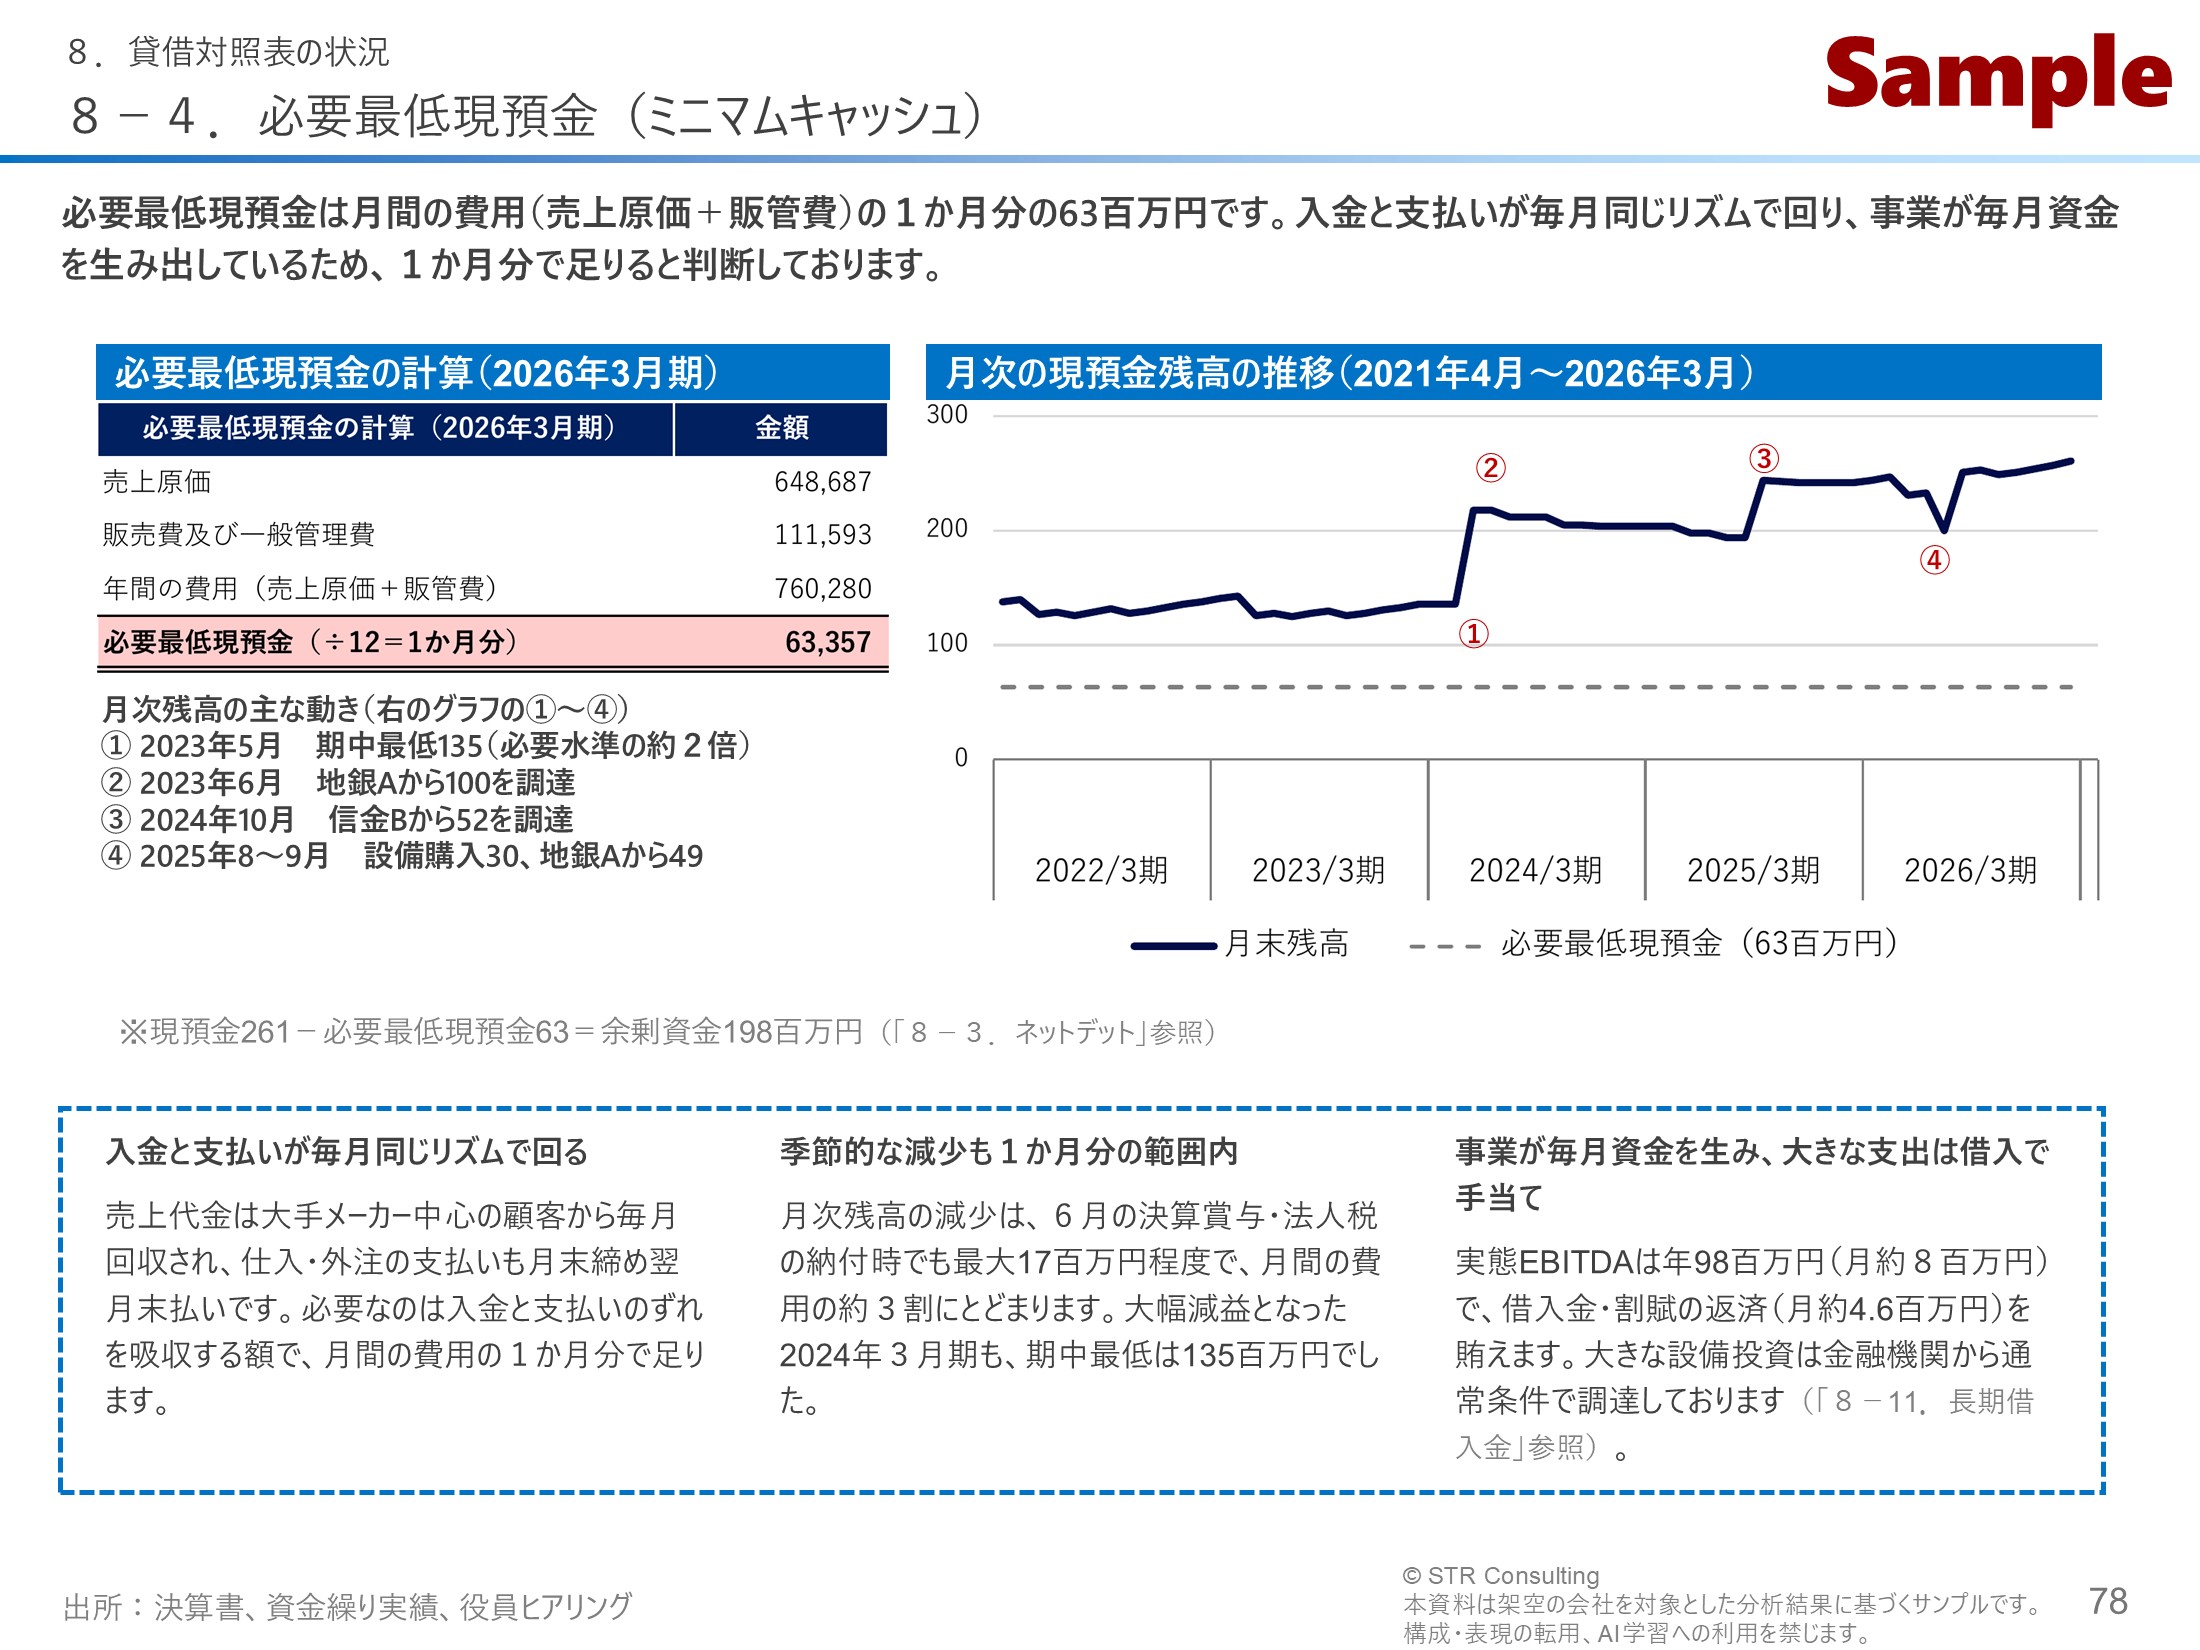
P78|必要な手元資金の額と根拠を示し、余剰資金の範囲をはっきりさせる

事業を回すために手元に残しておくべき現預金の額と、その根拠を示すページです。日々の資金の出入りの実態から金額を導くことで、手元資金のうちどこまでが余剰資金にあたるのかを、買い手と共通の物差しで議論できるようにします。

このページに書いてあること:事業を回すために手元に残しておくべき現預金の額と、その根拠を示すページです。日々の資金の出入りの実態から金額を導くことで、手元資金のうちどこまでが余剰資金にあたるのかを、買い手と共通の物差しで議論できるようにします。

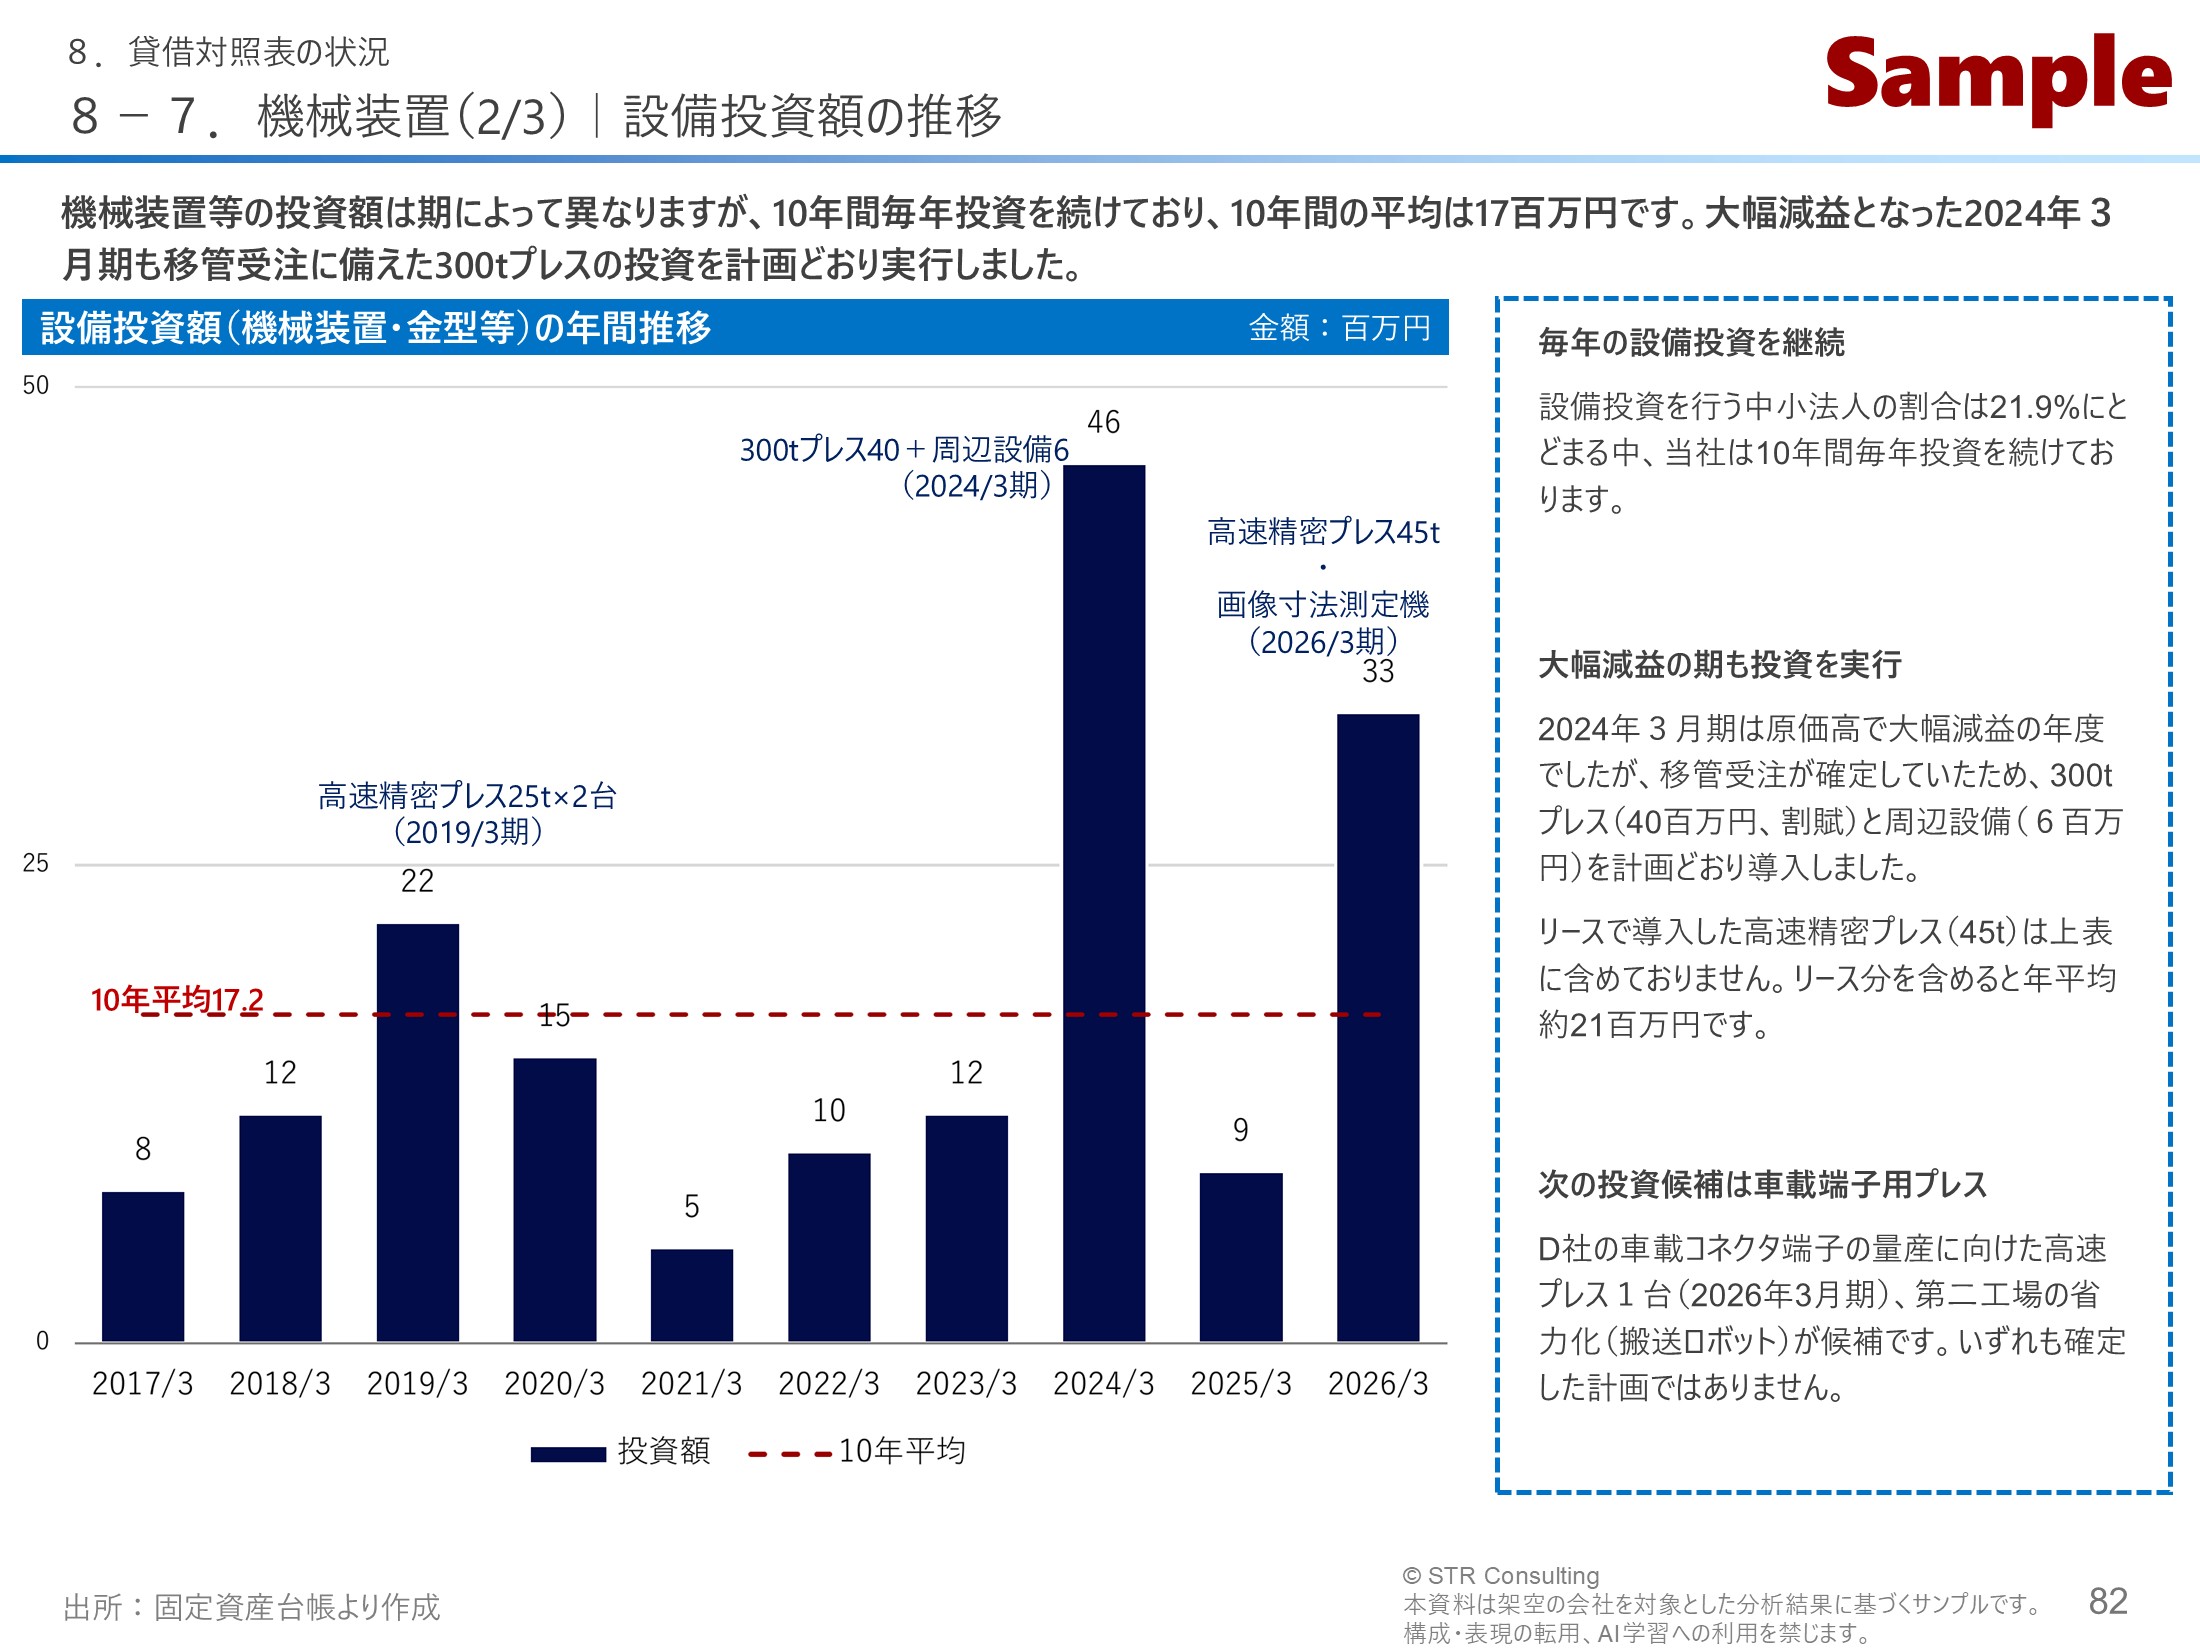
P82|設備投資の推移と今後の見込みで、買収後に必要な投資を判断できるようにする

対象会社が設備にどれだけ投資を続けてきたかを示すページです。業績が悪い年も投資を止めなかったことと、今後の投資の見込みを示し、設備が古びていないか、買収後にどれだけの投資が必要かを買い手が判断する材料にしています。

このページに書いてあること:対象会社が設備にどれだけ投資を続けてきたかを示すページです。業績が悪い年も投資を止めなかったことと、今後の投資の見込みを示し、設備が古びていないか、買収後にどれだけの投資が必要かを買い手が判断する材料にしています。

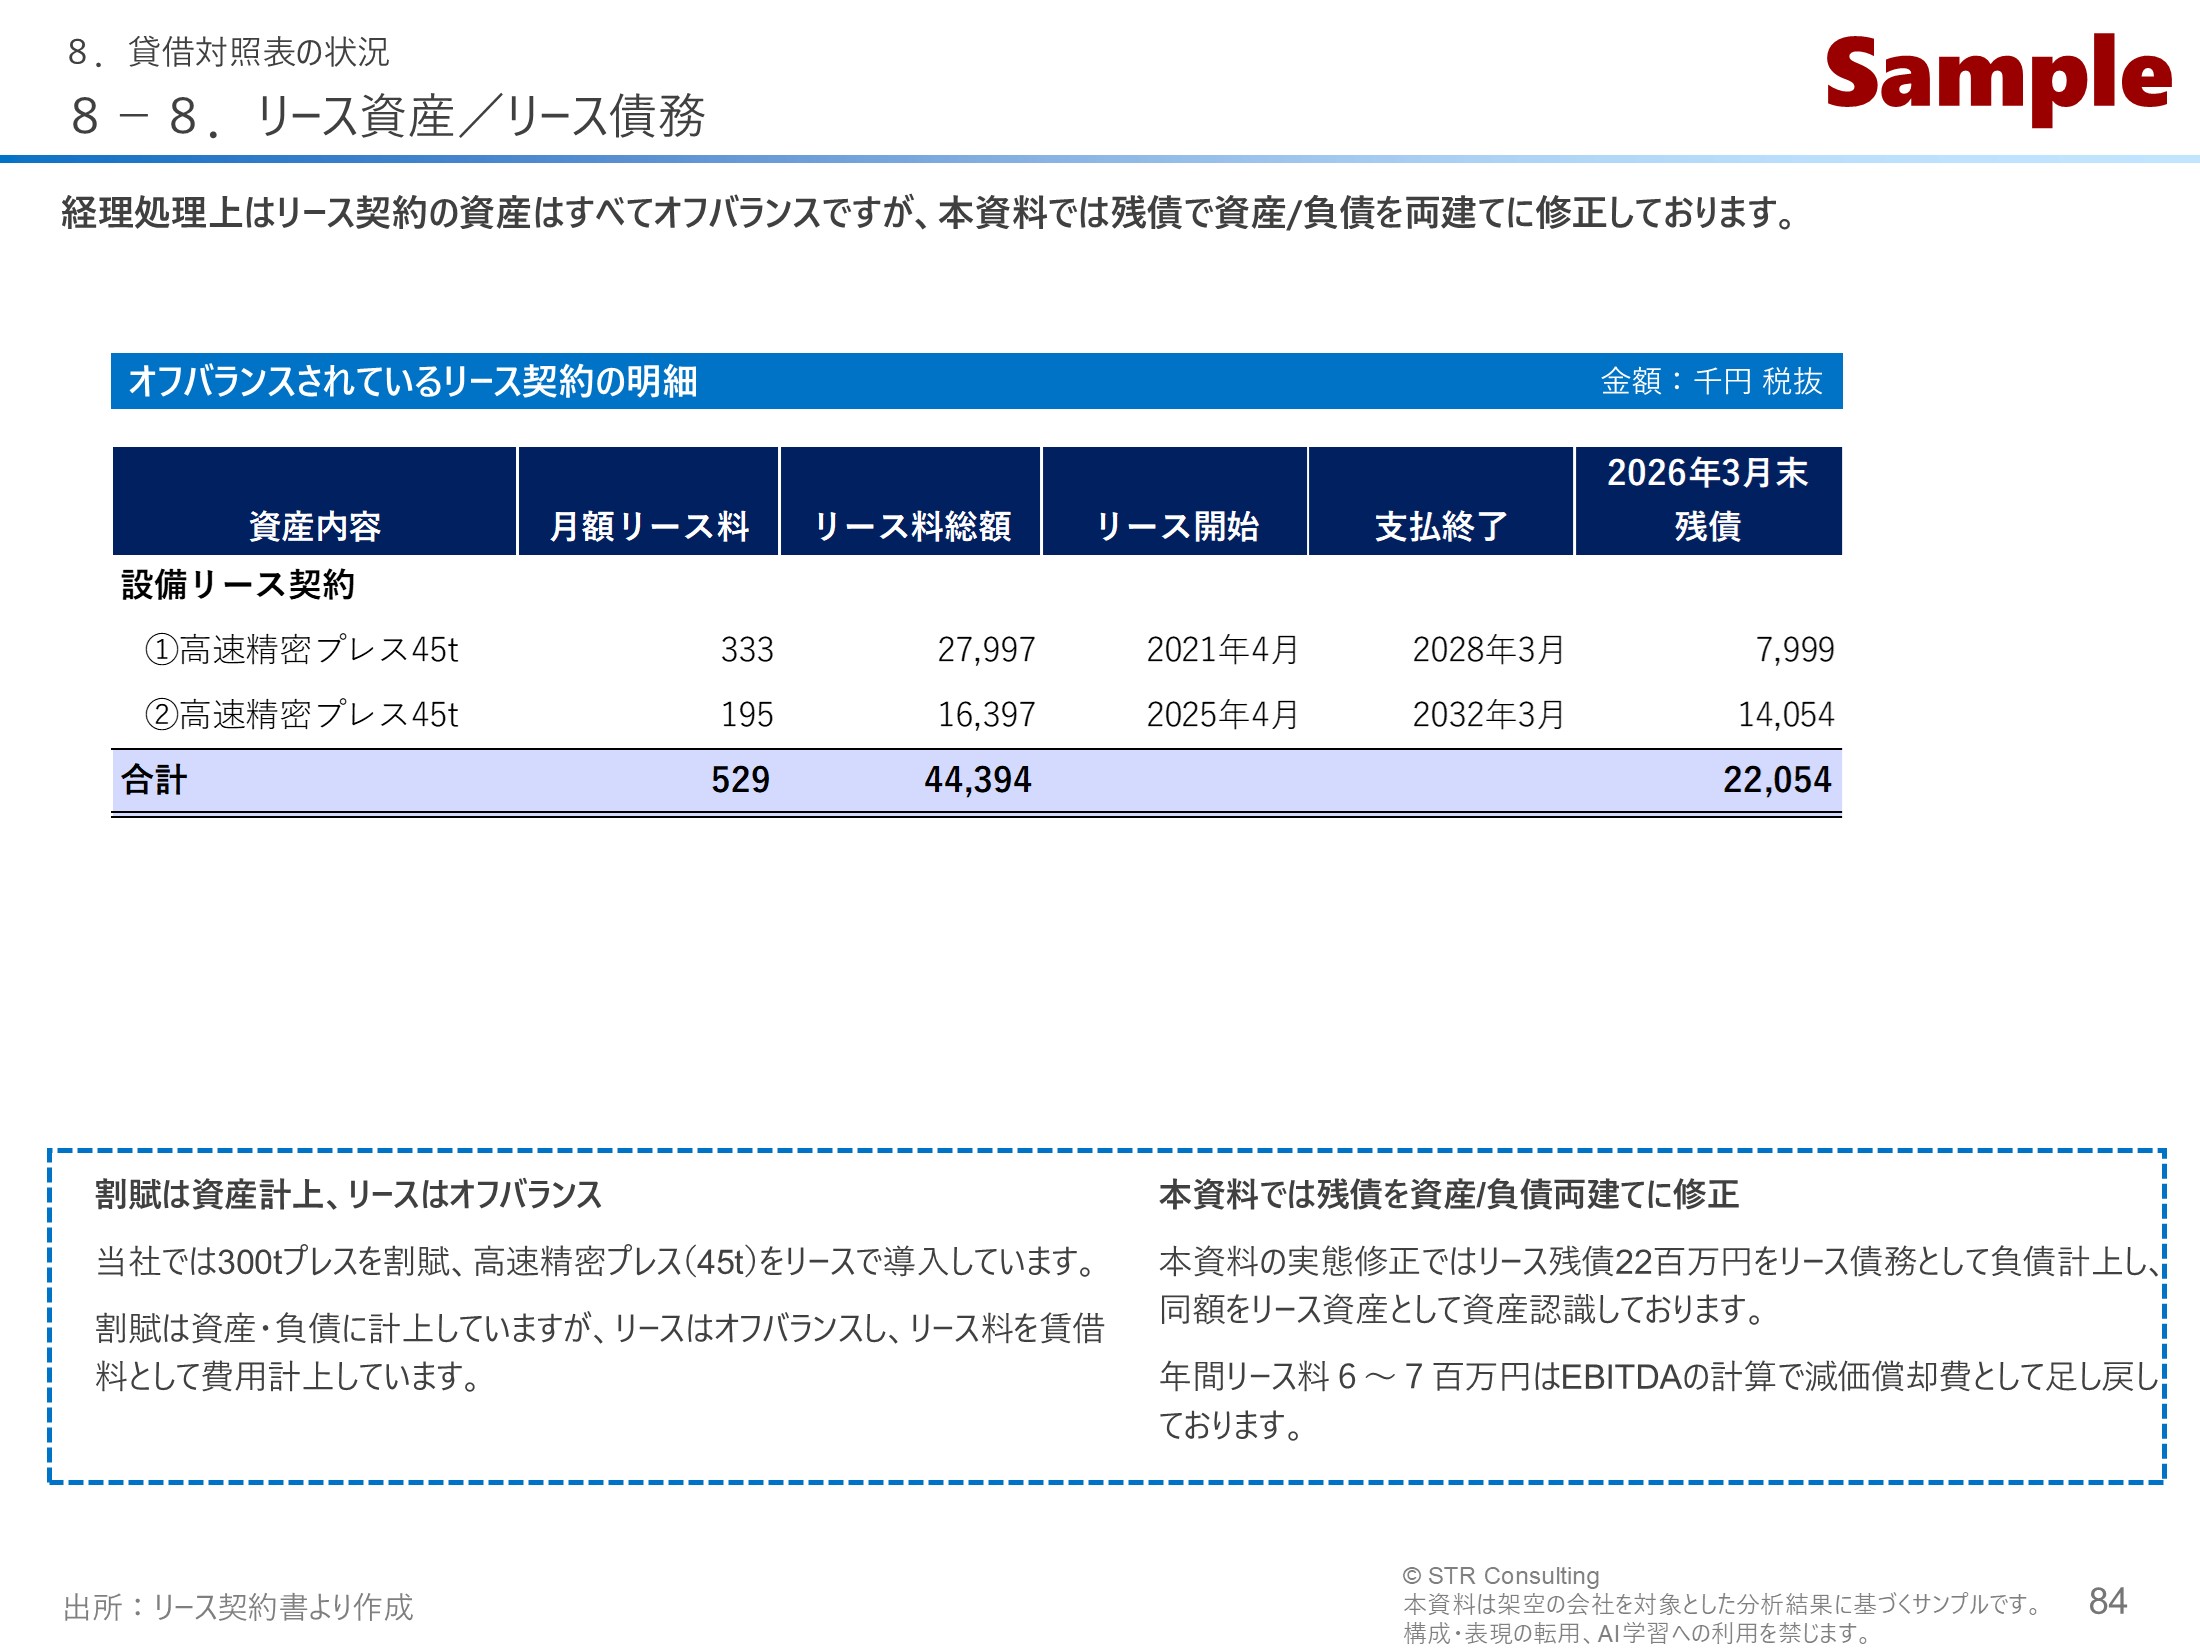
P84|決算書に載らないリース契約を洗い出し、実質的な負債として示す

決算書には載っていないリース契約を洗い出し、実質的な負債として示すページです。帳簿に表れない債務を先に明らかにし、ネットデットやEBITDAの計算に漏れがないことを買い手に示します。

このページに書いてあること:決算書には載っていないリース契約を洗い出し、実質的な負債として示すページです。帳簿に表れない債務を先に明らかにし、ネットデットやEBITDAの計算に漏れがないことを買い手に示します。

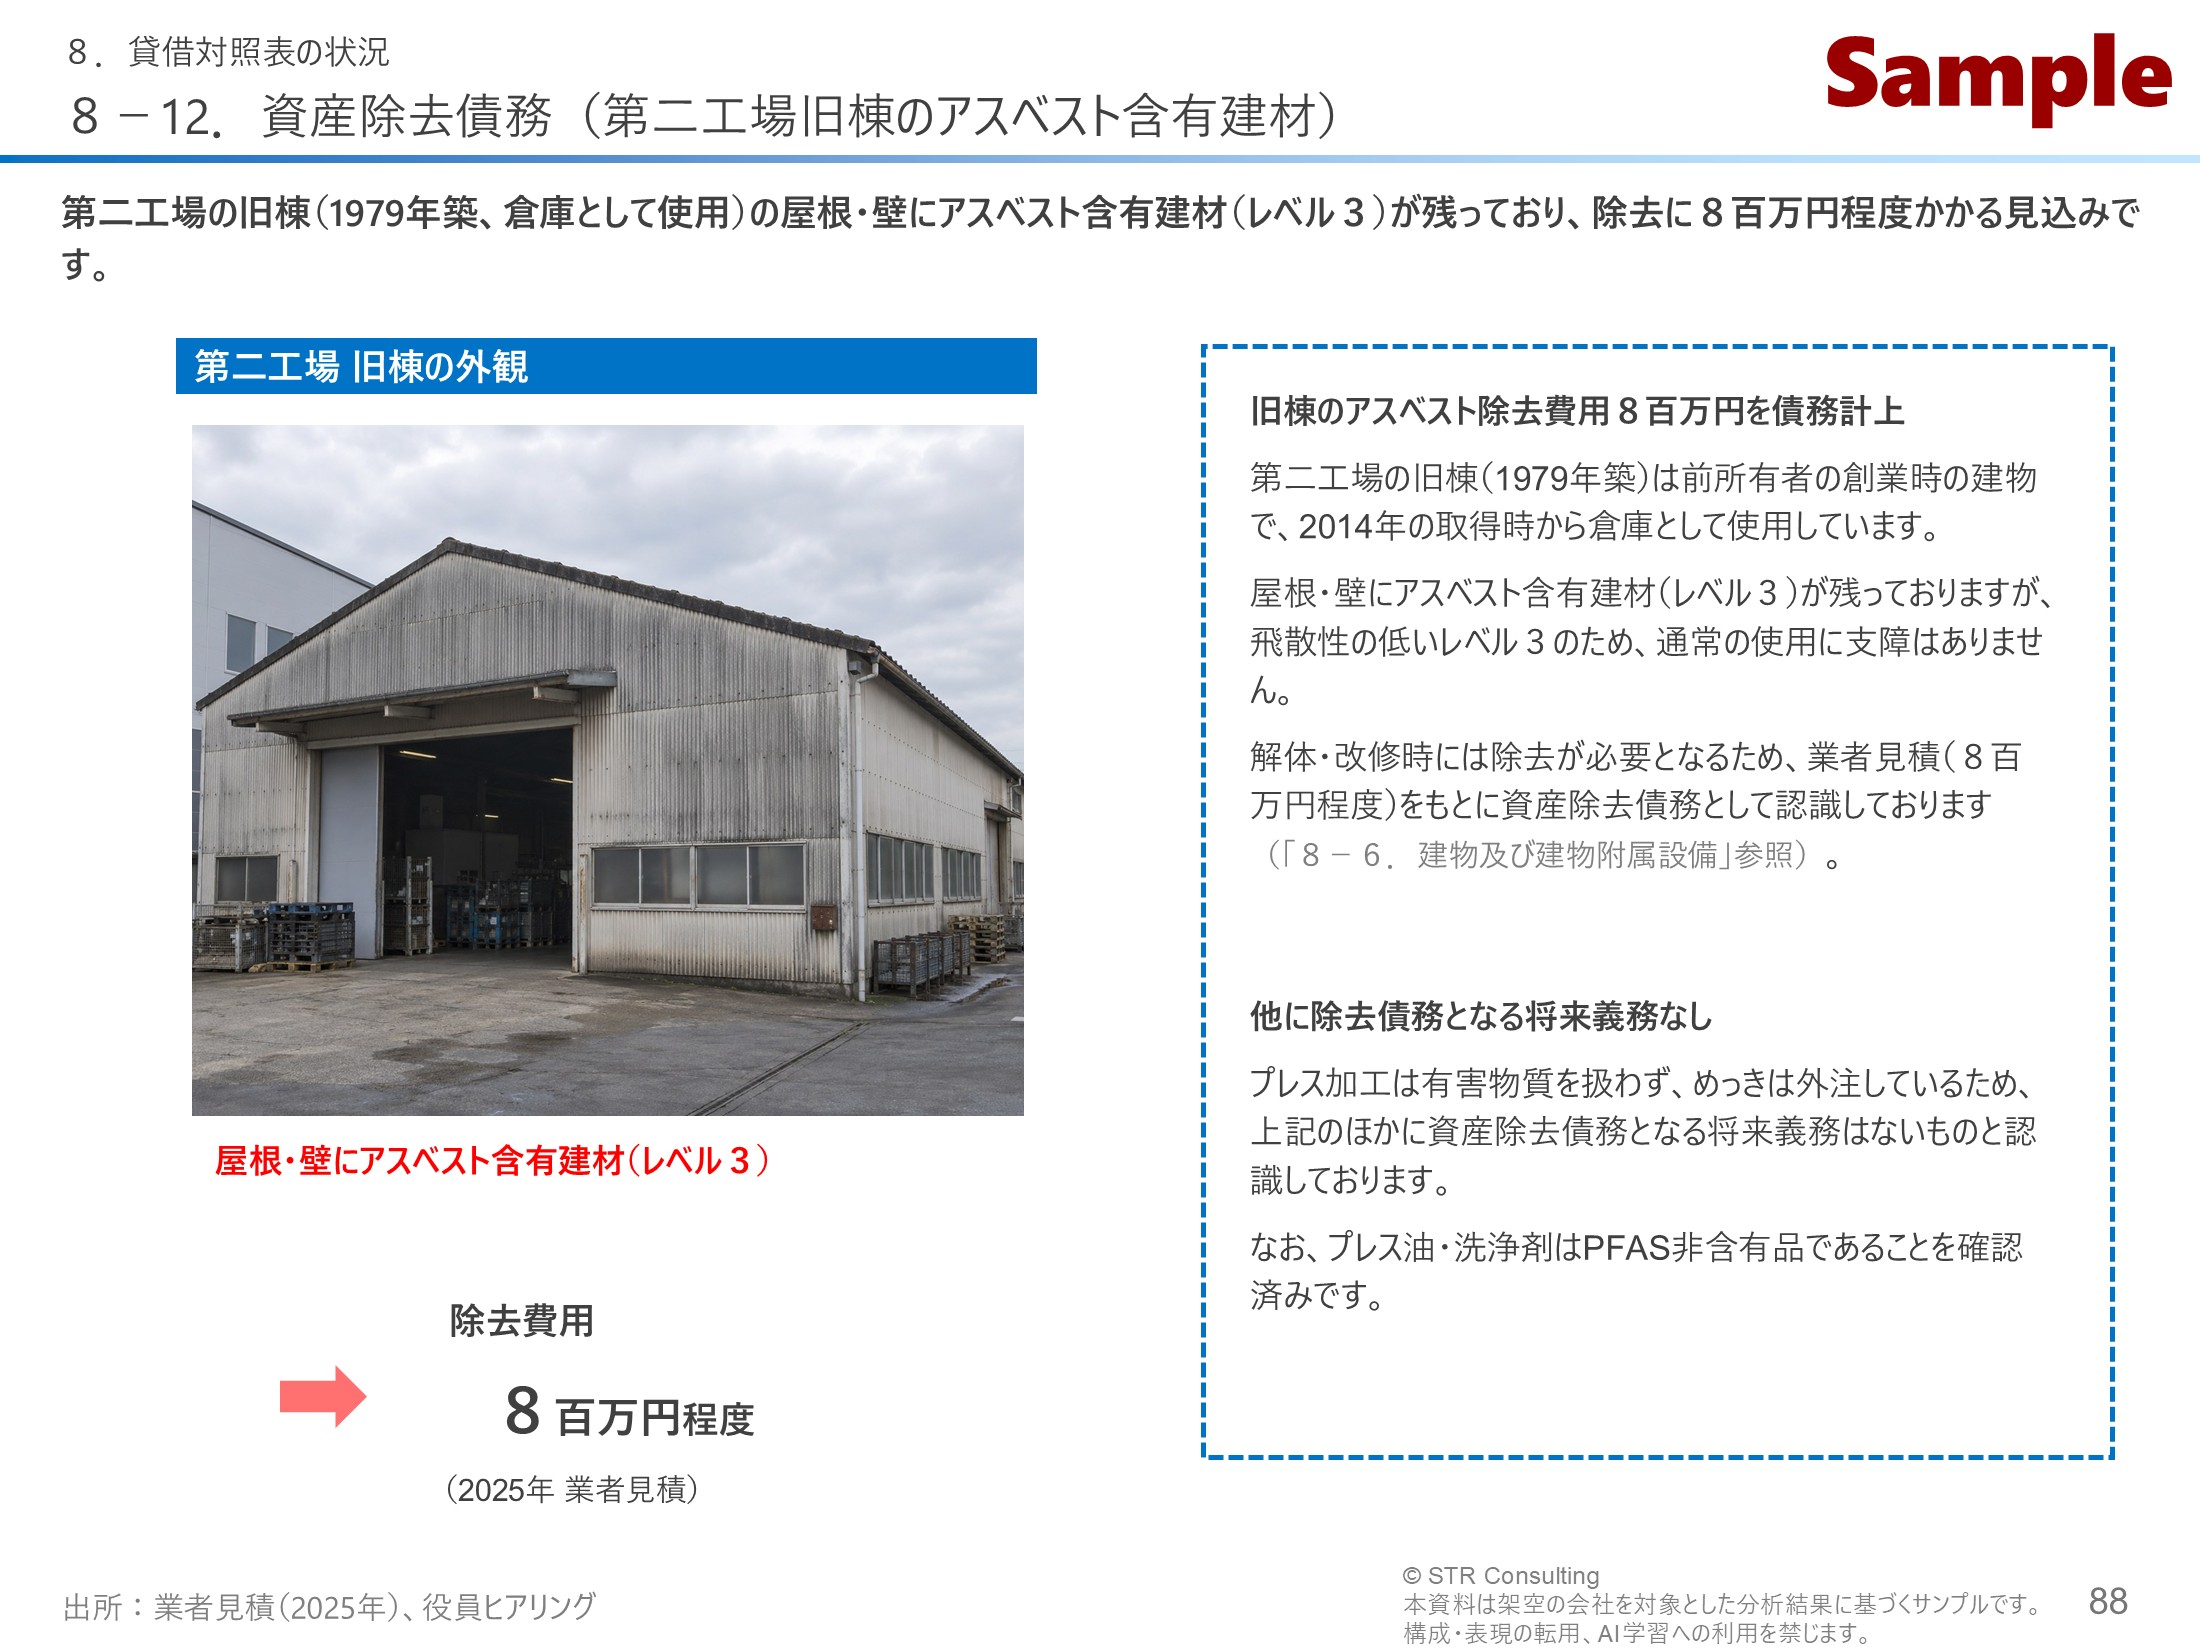
P88|将来の費用負担を売り手側から先に明らかにし、隠れたリスクの範囲を示す

将来発生する費用負担を、売り手の側から先に明らかにするページです。対象となる建物と見込まれる費用、ほかに同様の義務がないことを示し、買い手が引き継ぐ隠れたリスクの範囲をはっきりさせます。

このページに書いてあること:将来発生する費用負担を、売り手の側から先に明らかにするページです。対象となる建物と見込まれる費用、ほかに同様の義務がないことを示し、買い手が引き継ぐ隠れたリスクの範囲をはっきりさせます。

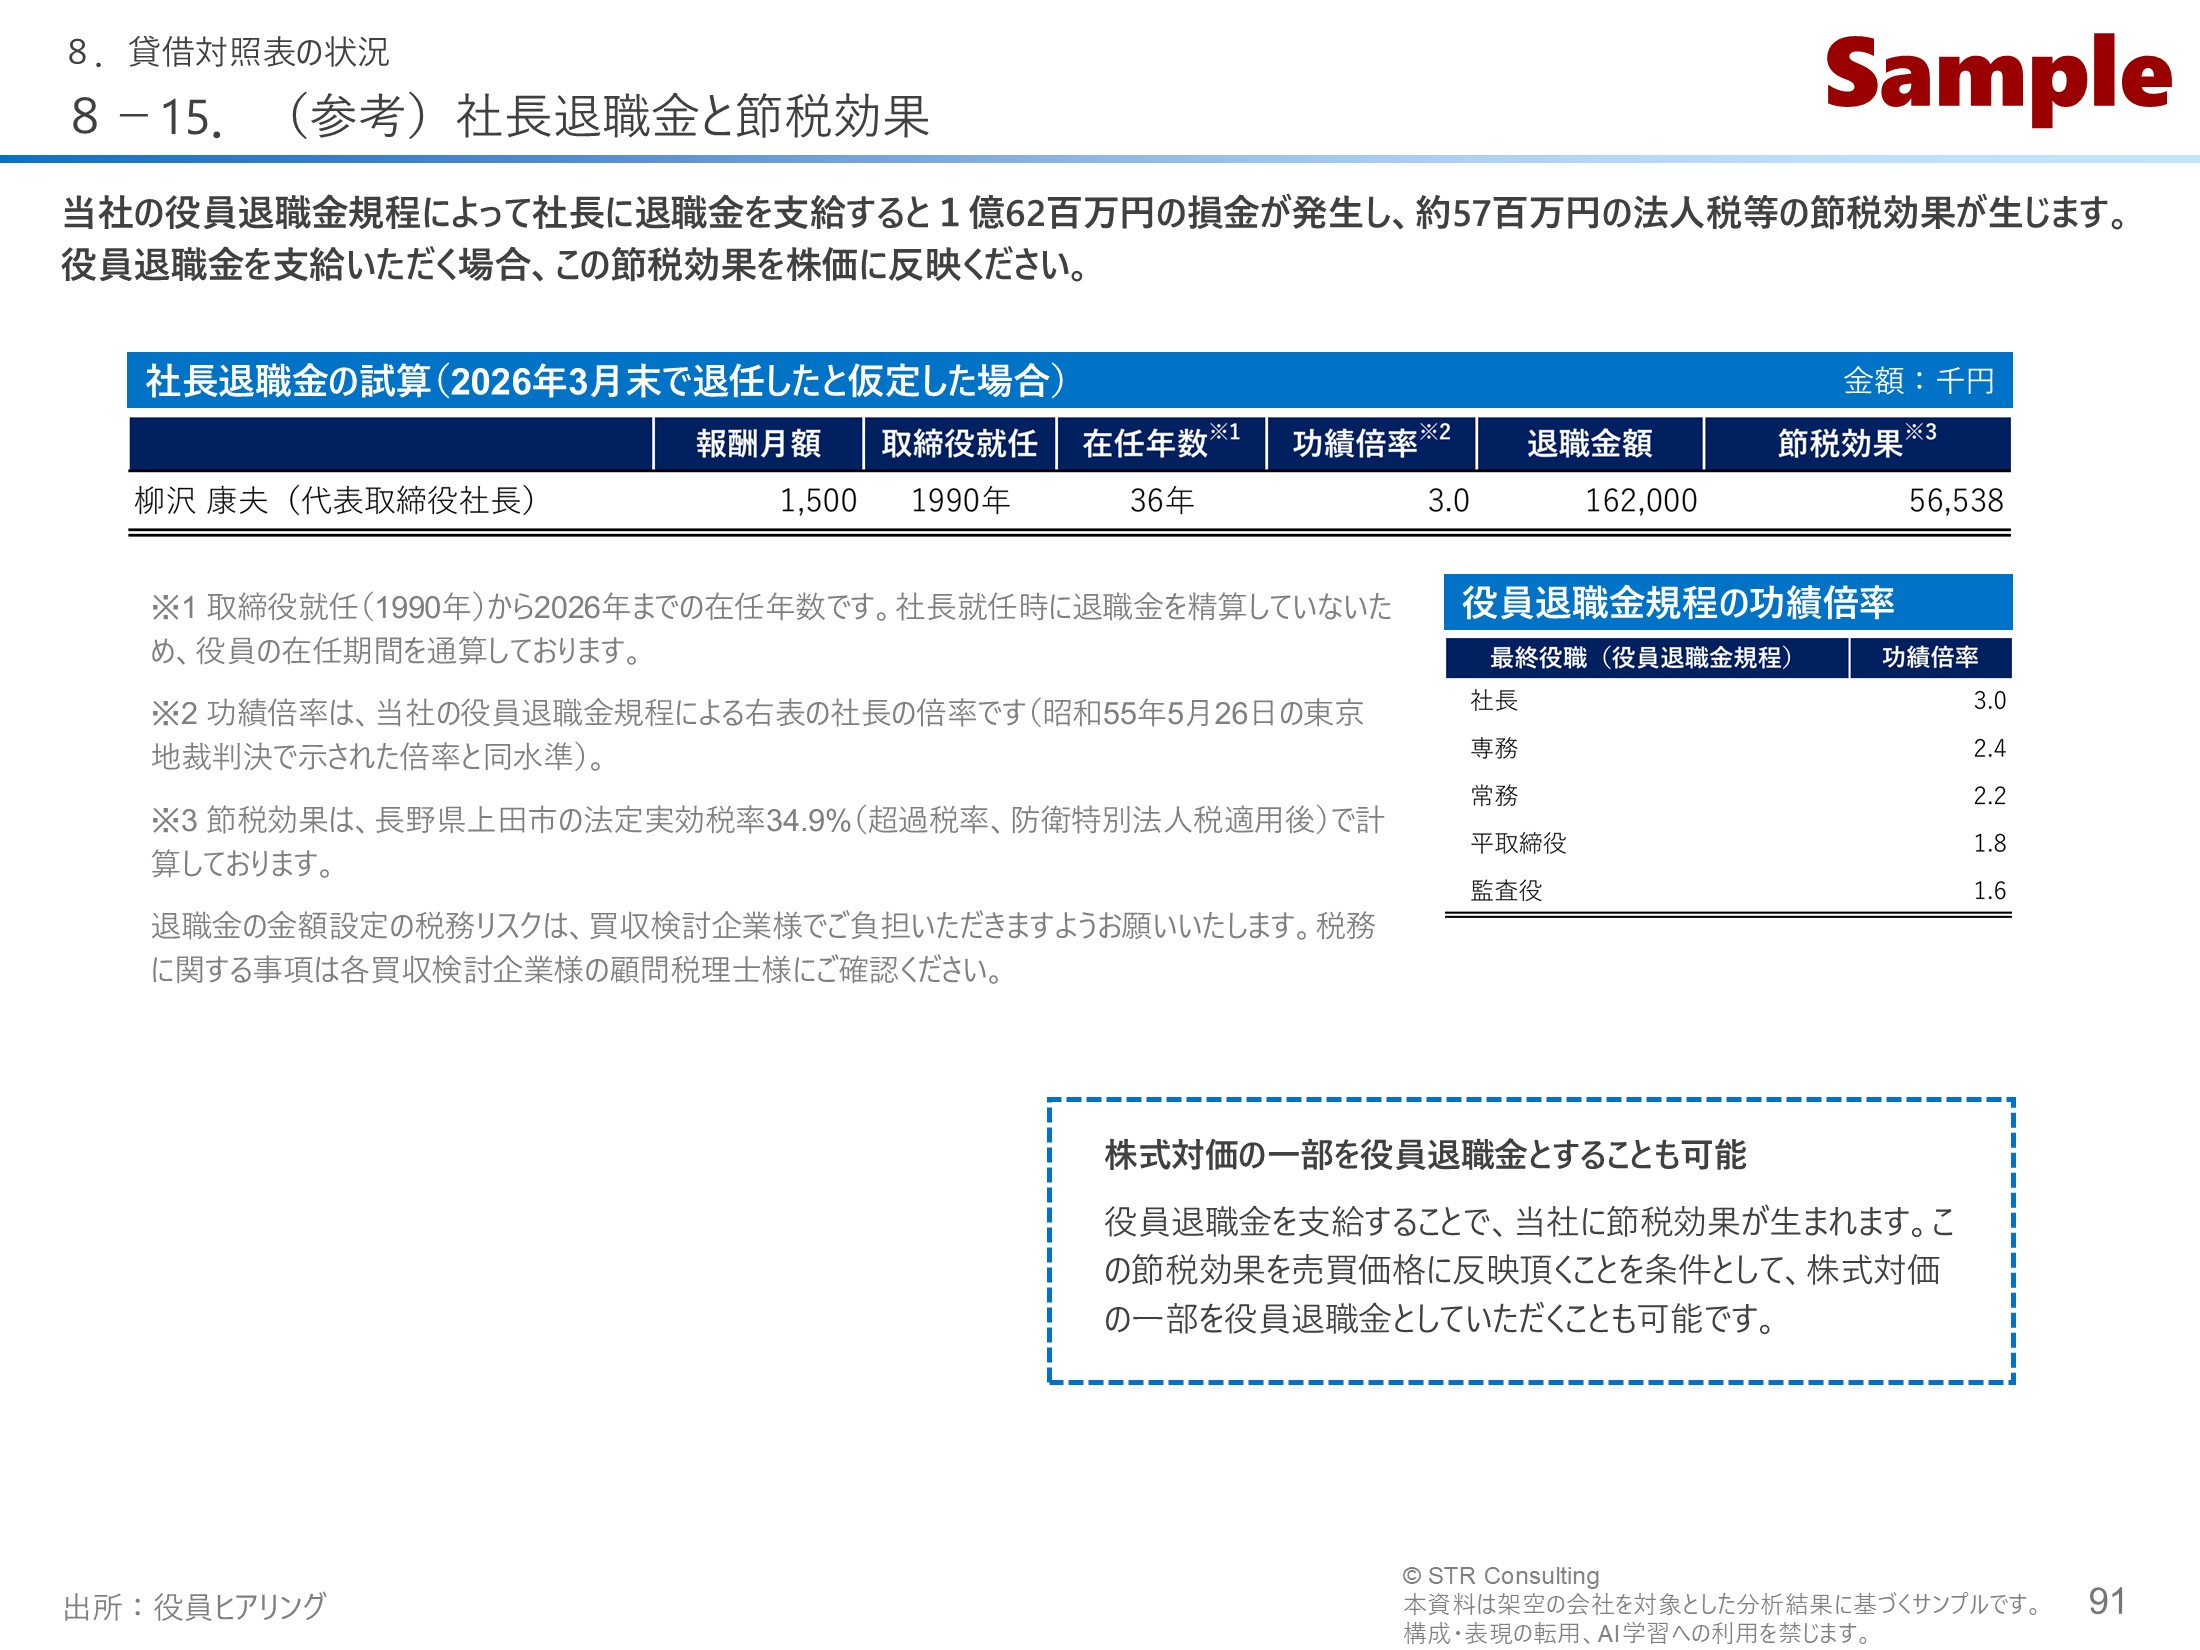
P91|退職金の活用で買い手に生じる税金面のメリットと、価格への反映を示す

社長の退職金を売買の対価の一部に充てた場合に、買い手側に生じる税金面のメリットを示すページです。そのメリットを売買価格にどう反映させるかが、売り手の手取りを左右する論点であることを伝えます。

このページに書いてあること:社長の退職金を売買の対価の一部に充てた場合に、買い手側に生じる税金面のメリットを示すページです。そのメリットを売買価格にどう反映させるかが、売り手の手取りを左右する論点であることを伝えます。

Appendix

P92|Appendixの入口として、ここから先の内容を案内する

Appendixの入口として、ここから先に何が載っているかを示すページです。本体の説明を補う詳しい情報がどのような区分でまとまっているかを、買い手に案内します。

このページに書いてあること:Appendixの入口として、ここから先に何が載っているかを示すページです。本体の説明を補う詳しい情報がどのような区分でまとまっているかを、買い手に案内します。

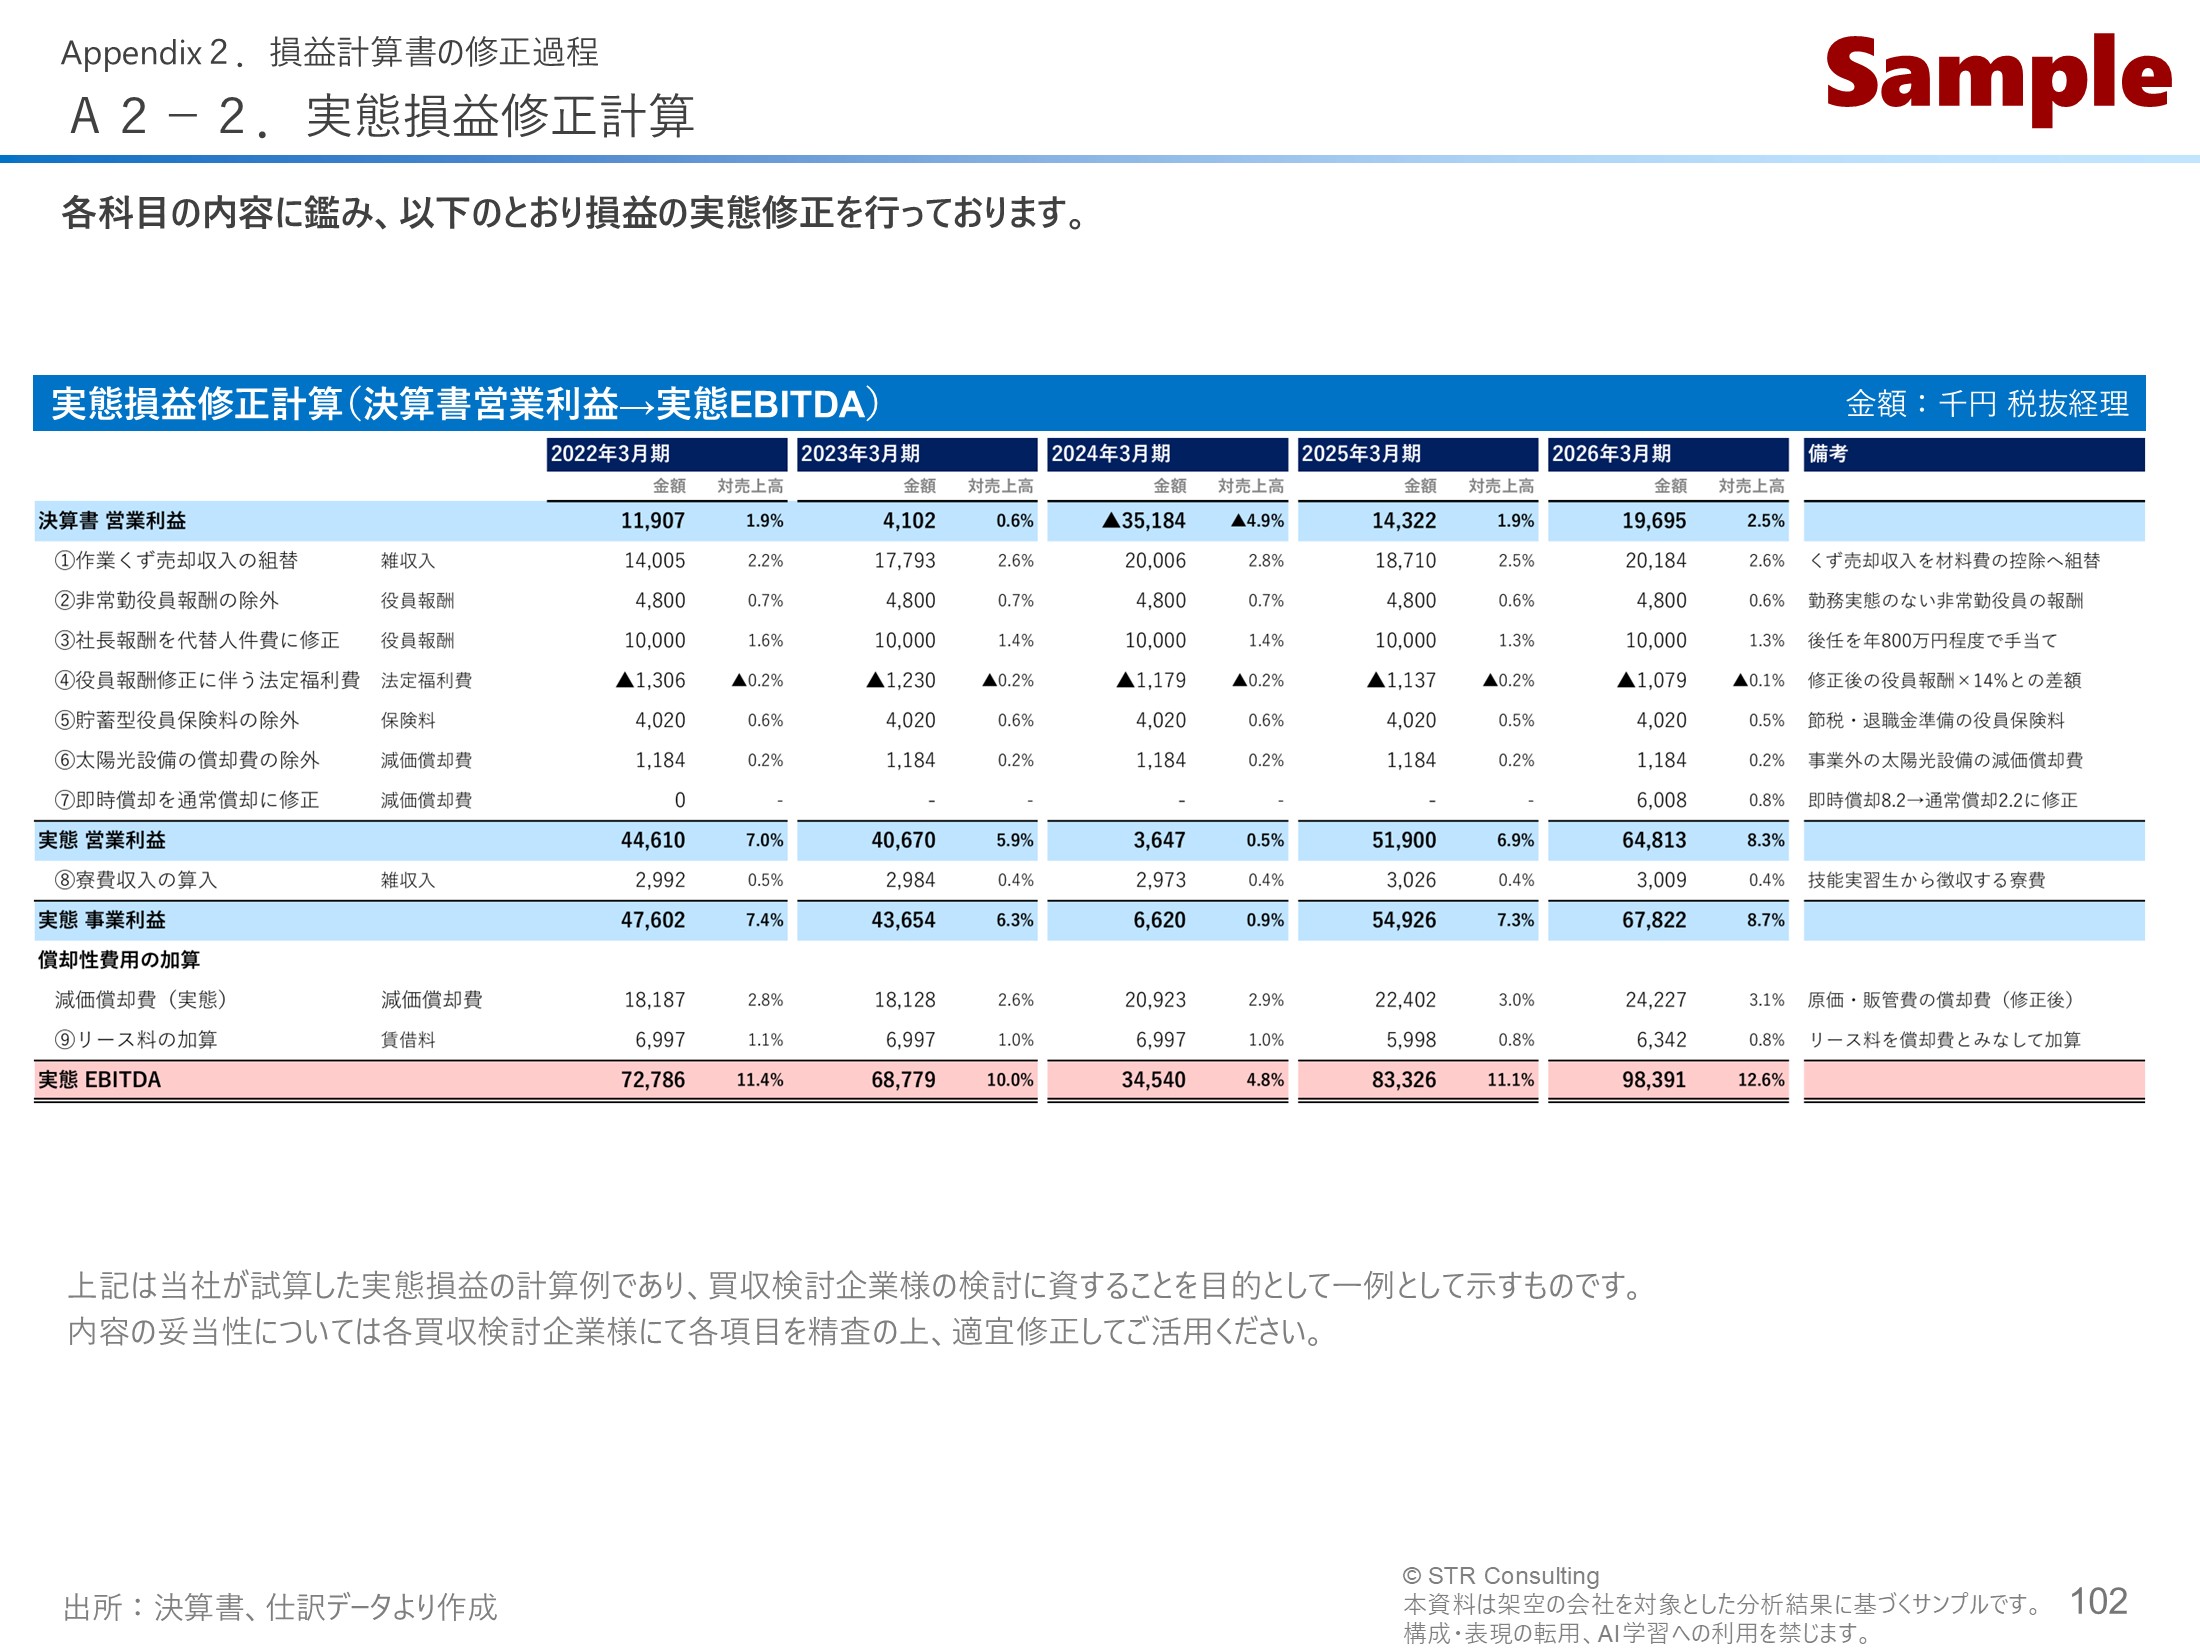
P102|決算書の利益から実態の利益までの修正を一覧にし、検証できるようにする

決算書の利益から実態の利益に至るまでの修正を、一つの表にまとめたページです。本体で個別に説明した修正の全体像を一覧で示し、買い手が実態の利益がどのように導かれたかを検証できるようにしています。

このページに書いてあること:決算書の利益から実態の利益に至るまでの修正を、一つの表にまとめたページです。本体で個別に説明した修正の全体像を一覧で示し、買い手が実態の利益がどのように導かれたかを検証できるようにしています。

一般的なIMとの比較

同じ上田ファインプレスを題材に、一般的な企業概要書の水準を想定した対比用のサンプル(全21ページ)も作成しました。どちらも同じ会社・同じ数字ですが、買い手が受け取る情報は大きく異なります。

※対比用のサンプルは、STRコンサルティングが作成した架空のものです。特定の仲介会社の資料をもとにしたものではなく、表紙の会社名「〇〇M&Aパートナーズ株式会社」も架空です。

項目 対比用サンプル(一般的な水準) STRのIMサンプル
ページ数 21ページ 104ページ
市場環境 記載なし 市場の成長性と、顧客が部品メーカーに求めるものを公開統計で示す(4ページ)
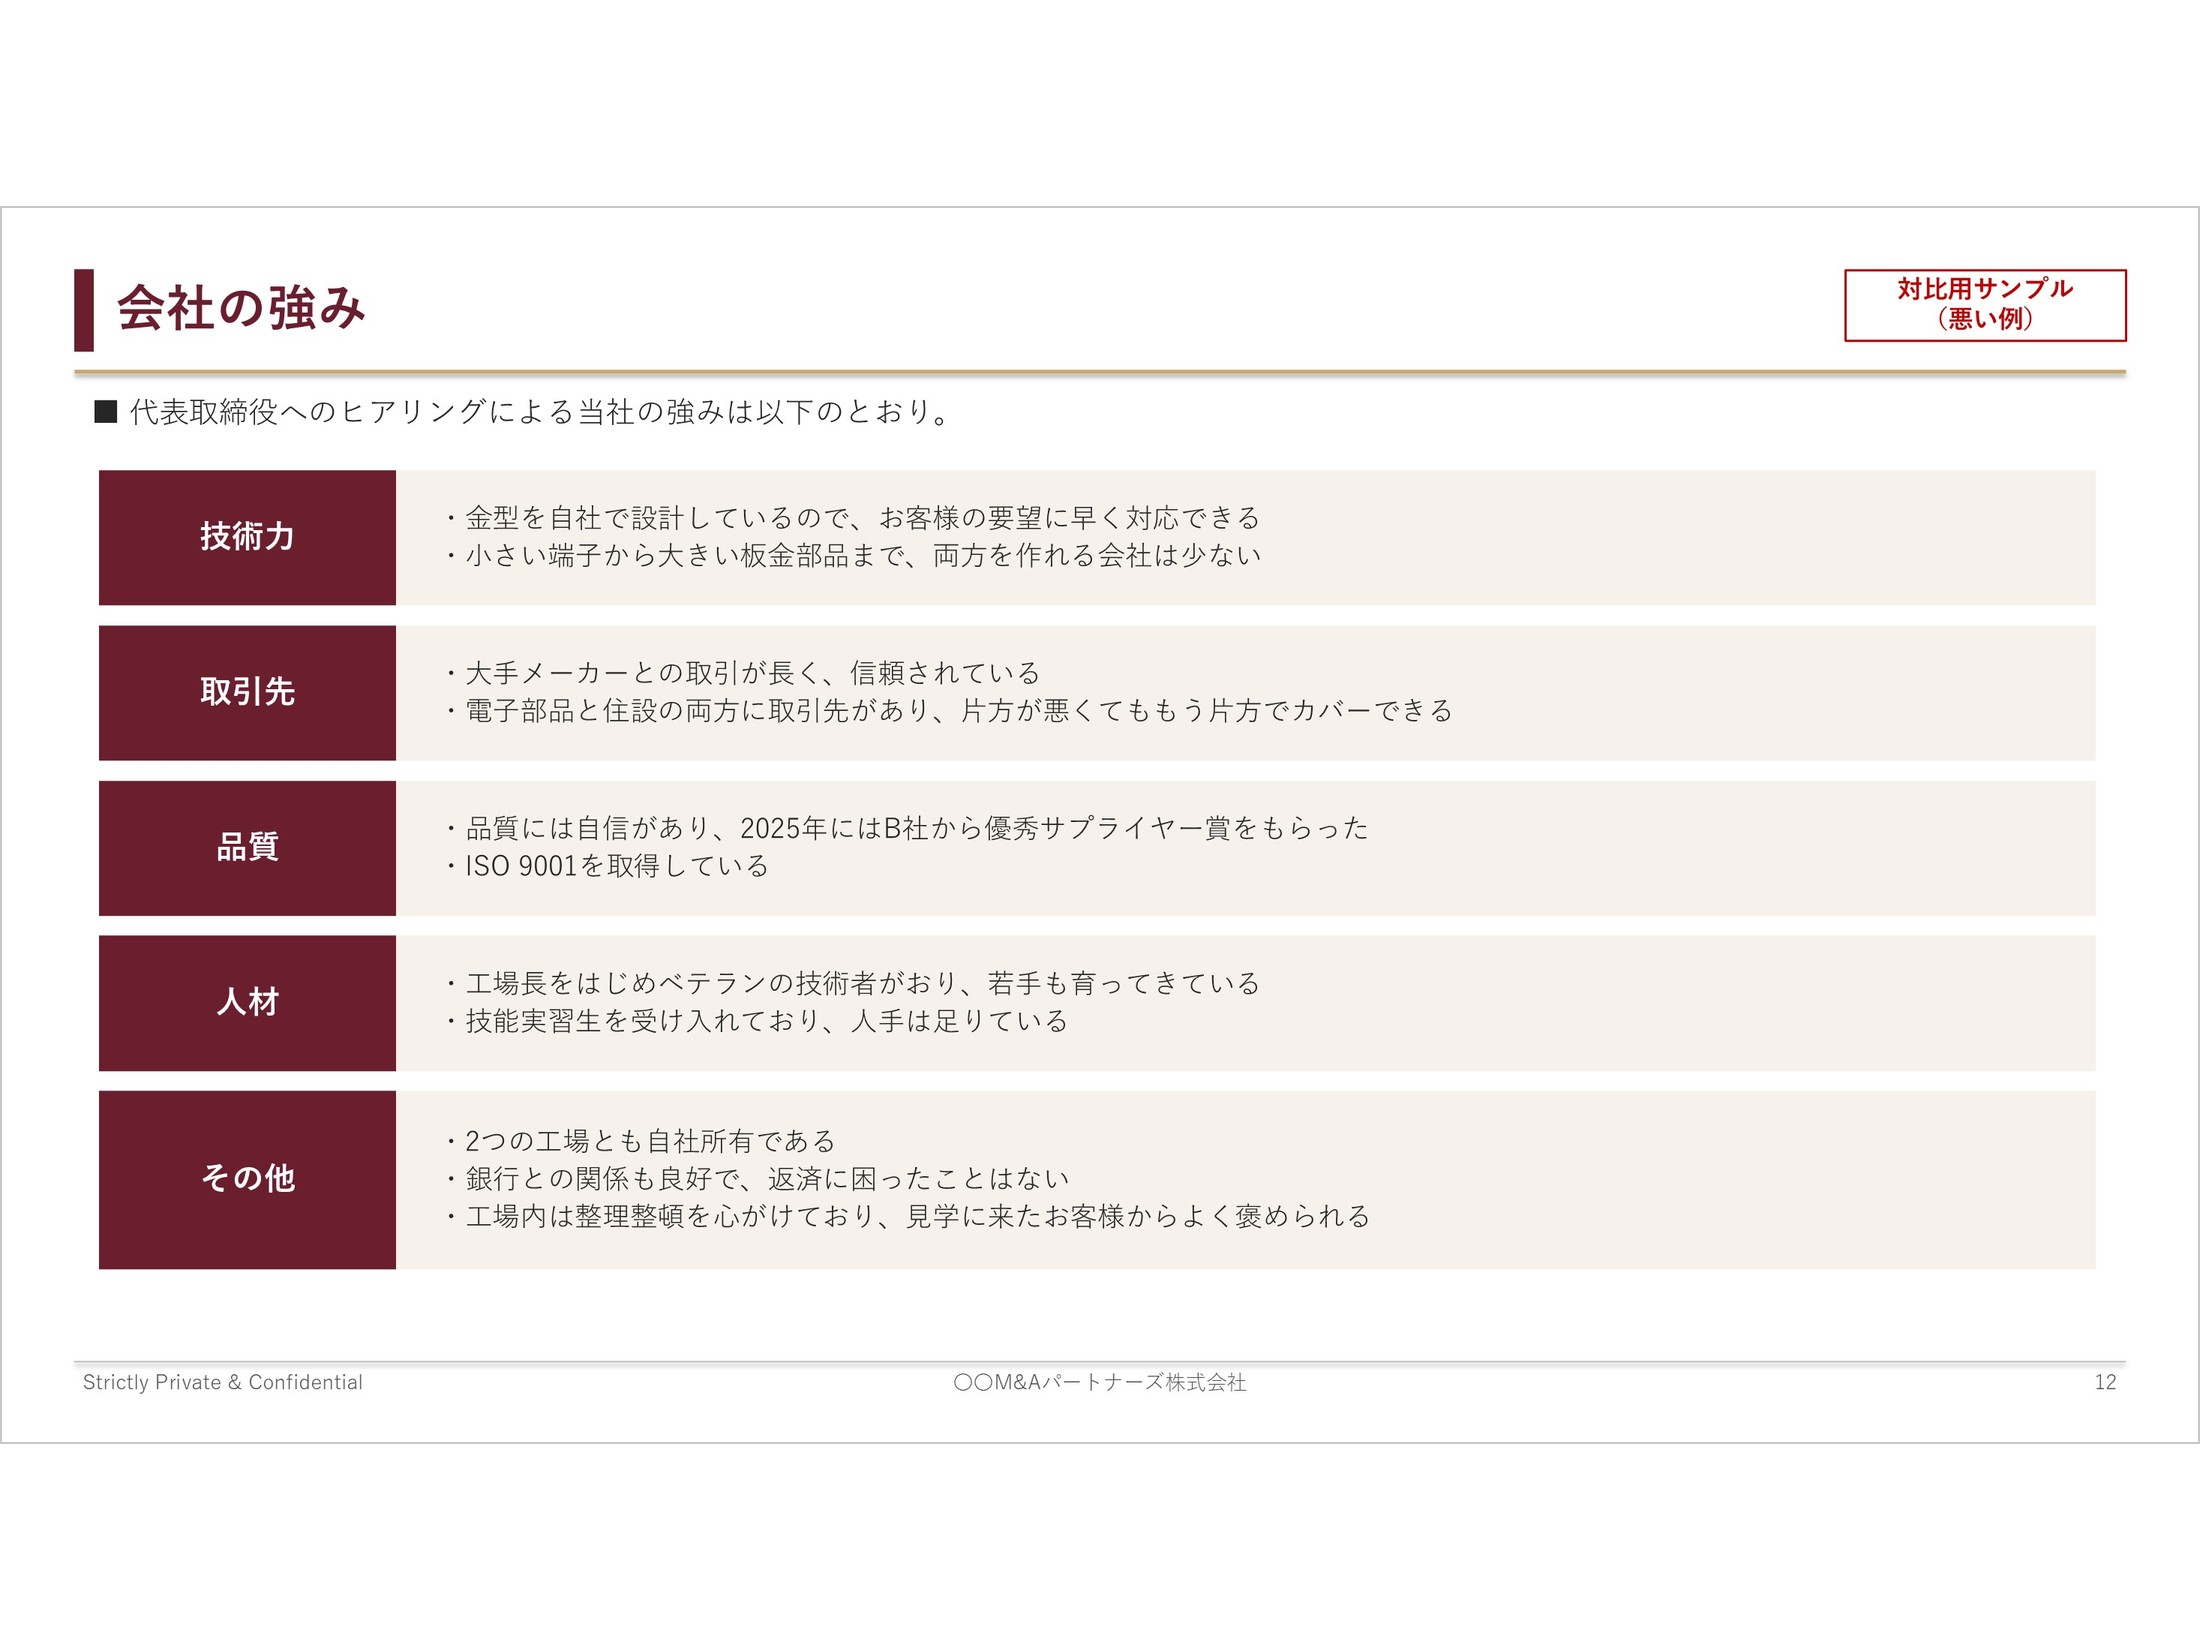
会社の強み 社長へのヒアリングを箇条書きで載せる(1ページ) 強みを3つに絞り、仕組み・開発事例・顧客の評価で裏づける(13ページ)
主要取引先 売上高の上位に商社が並び、最終納入先が見えない 商社の先の最終納入先と最終用途まで示す
2024年3月期の営業赤字 数字のみ。理由の説明なし 銅相場と価格転嫁の遅れが原因であることと、連動契約で回復したことをグラフで説明
損益計算書 決算書の数字を円単位で転記 実態修正後の損益を文章で解説し、固変分解・部門別損益も示す
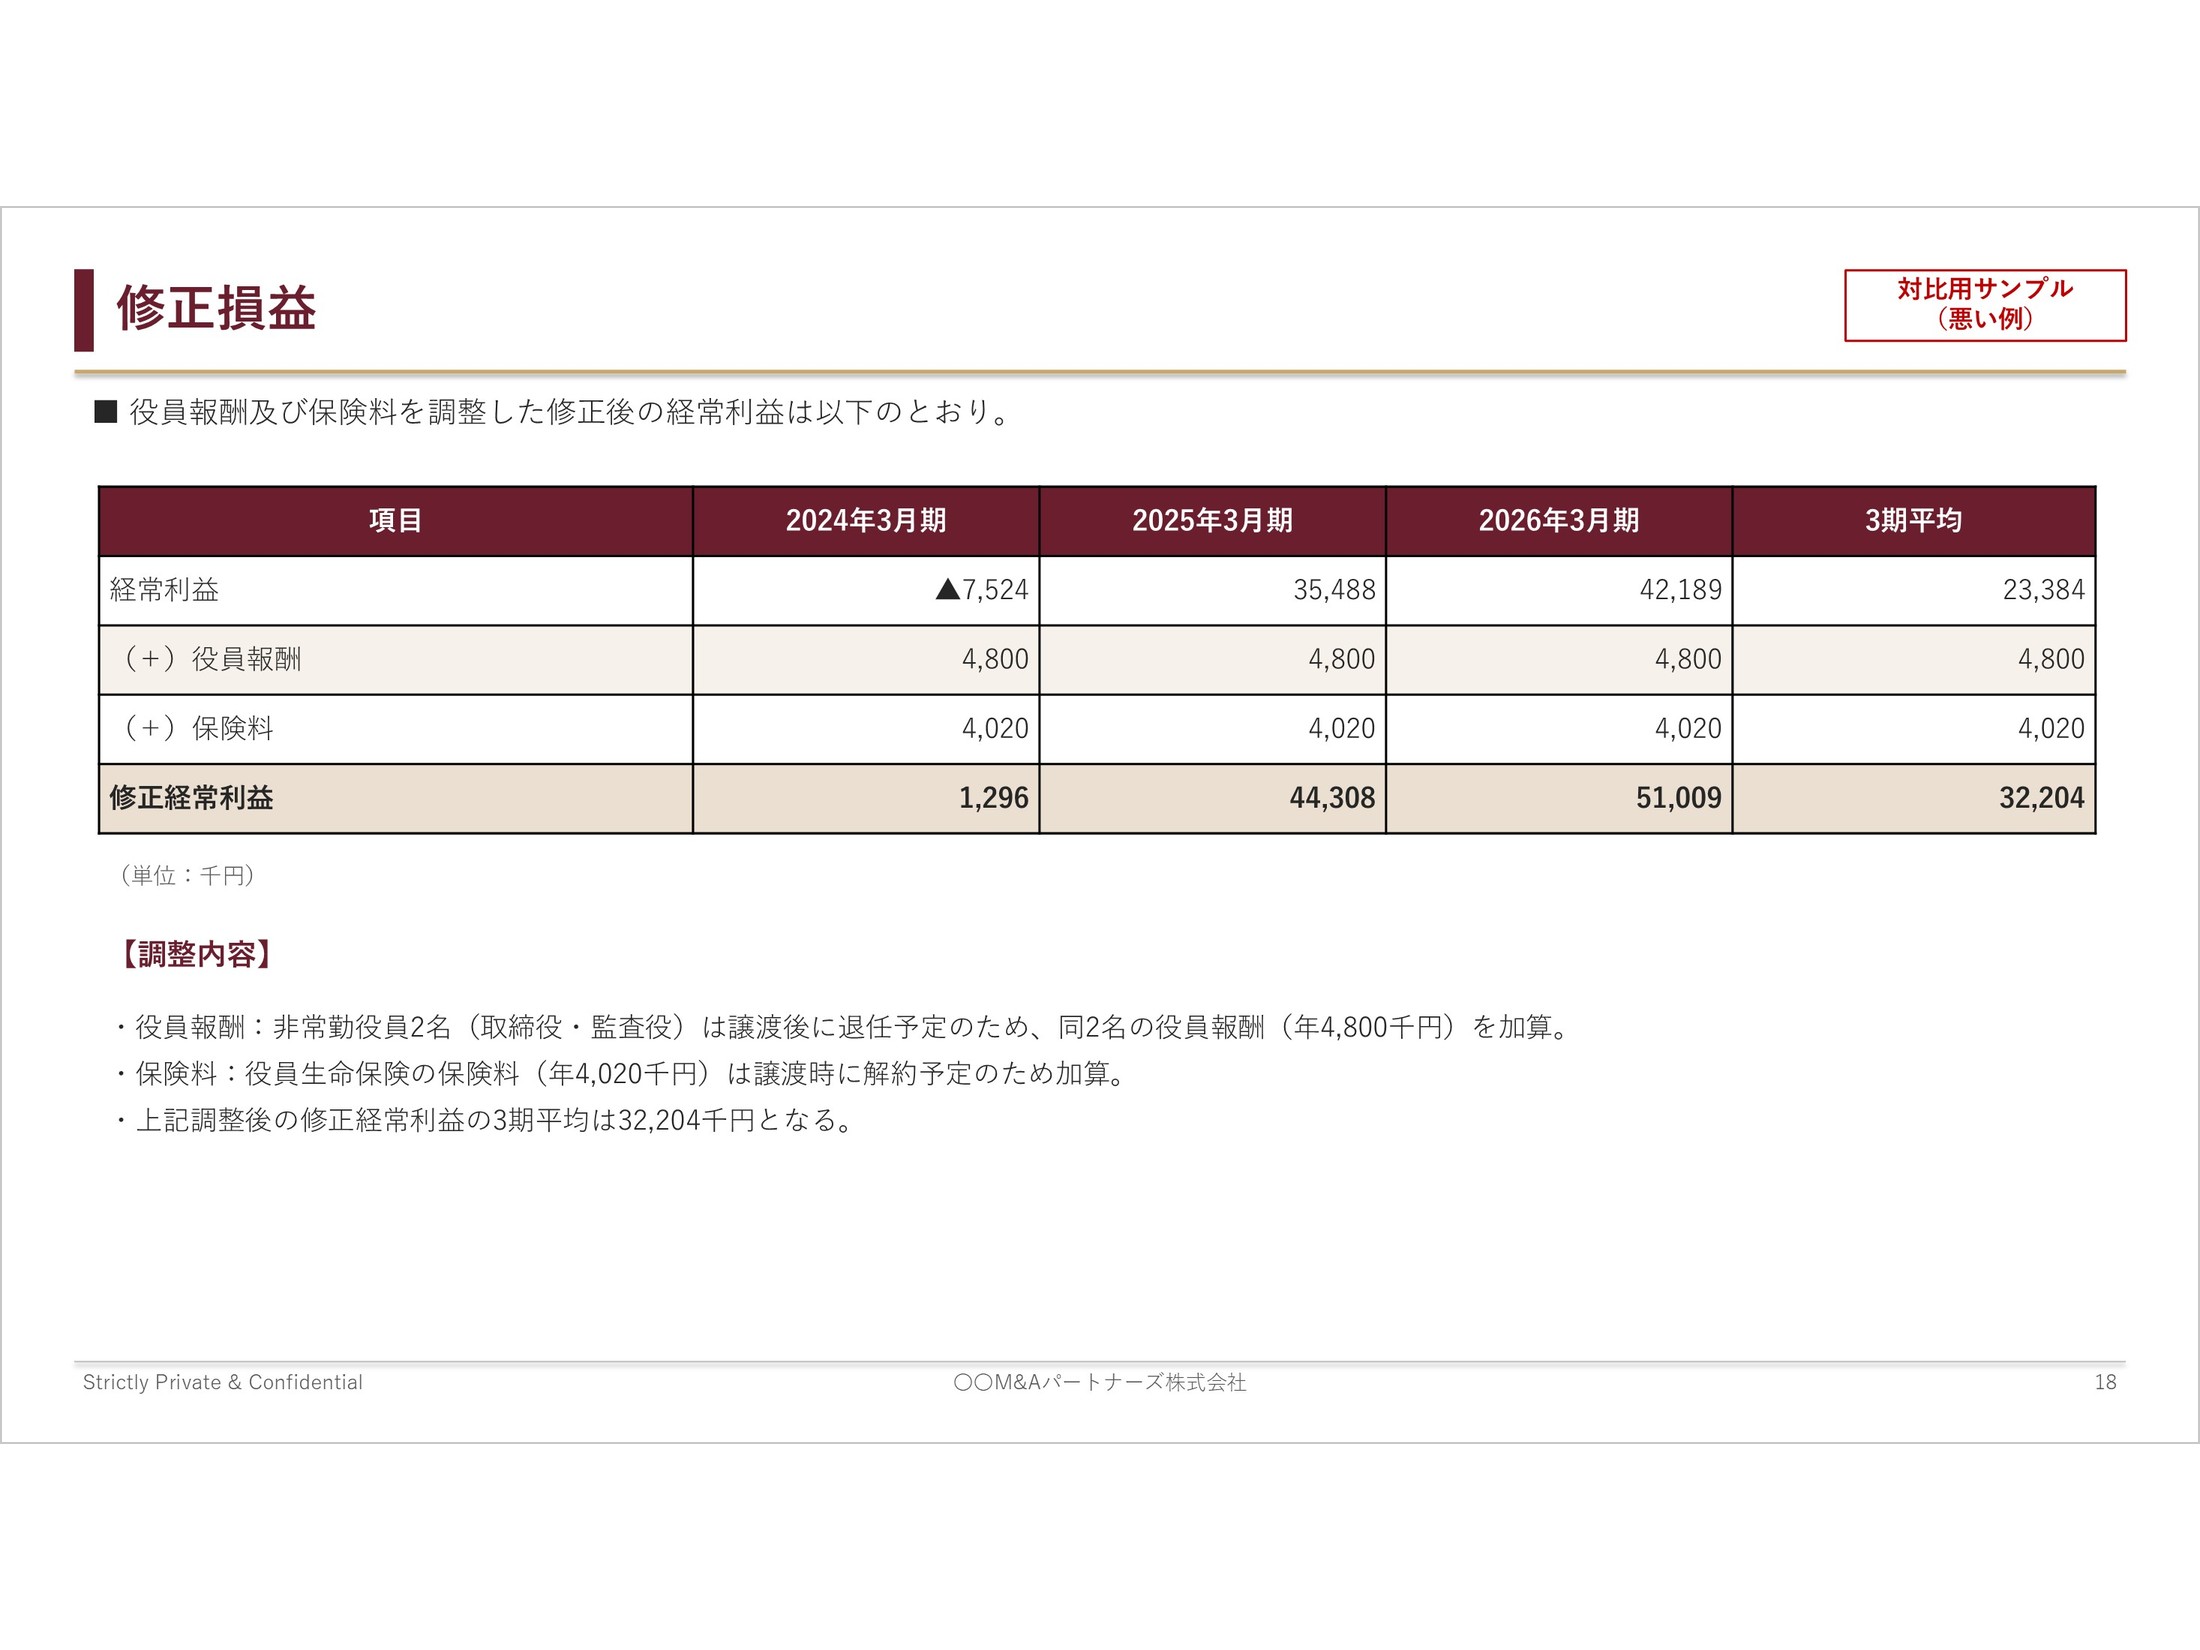
利益の修正 非常勤役員の報酬と保険料の2項目。3期平均の修正経常利益は32百万円 社長報酬の置き換え、雑収入の組替え、リースなどを修正。直近の実態EBITDAは98百万円
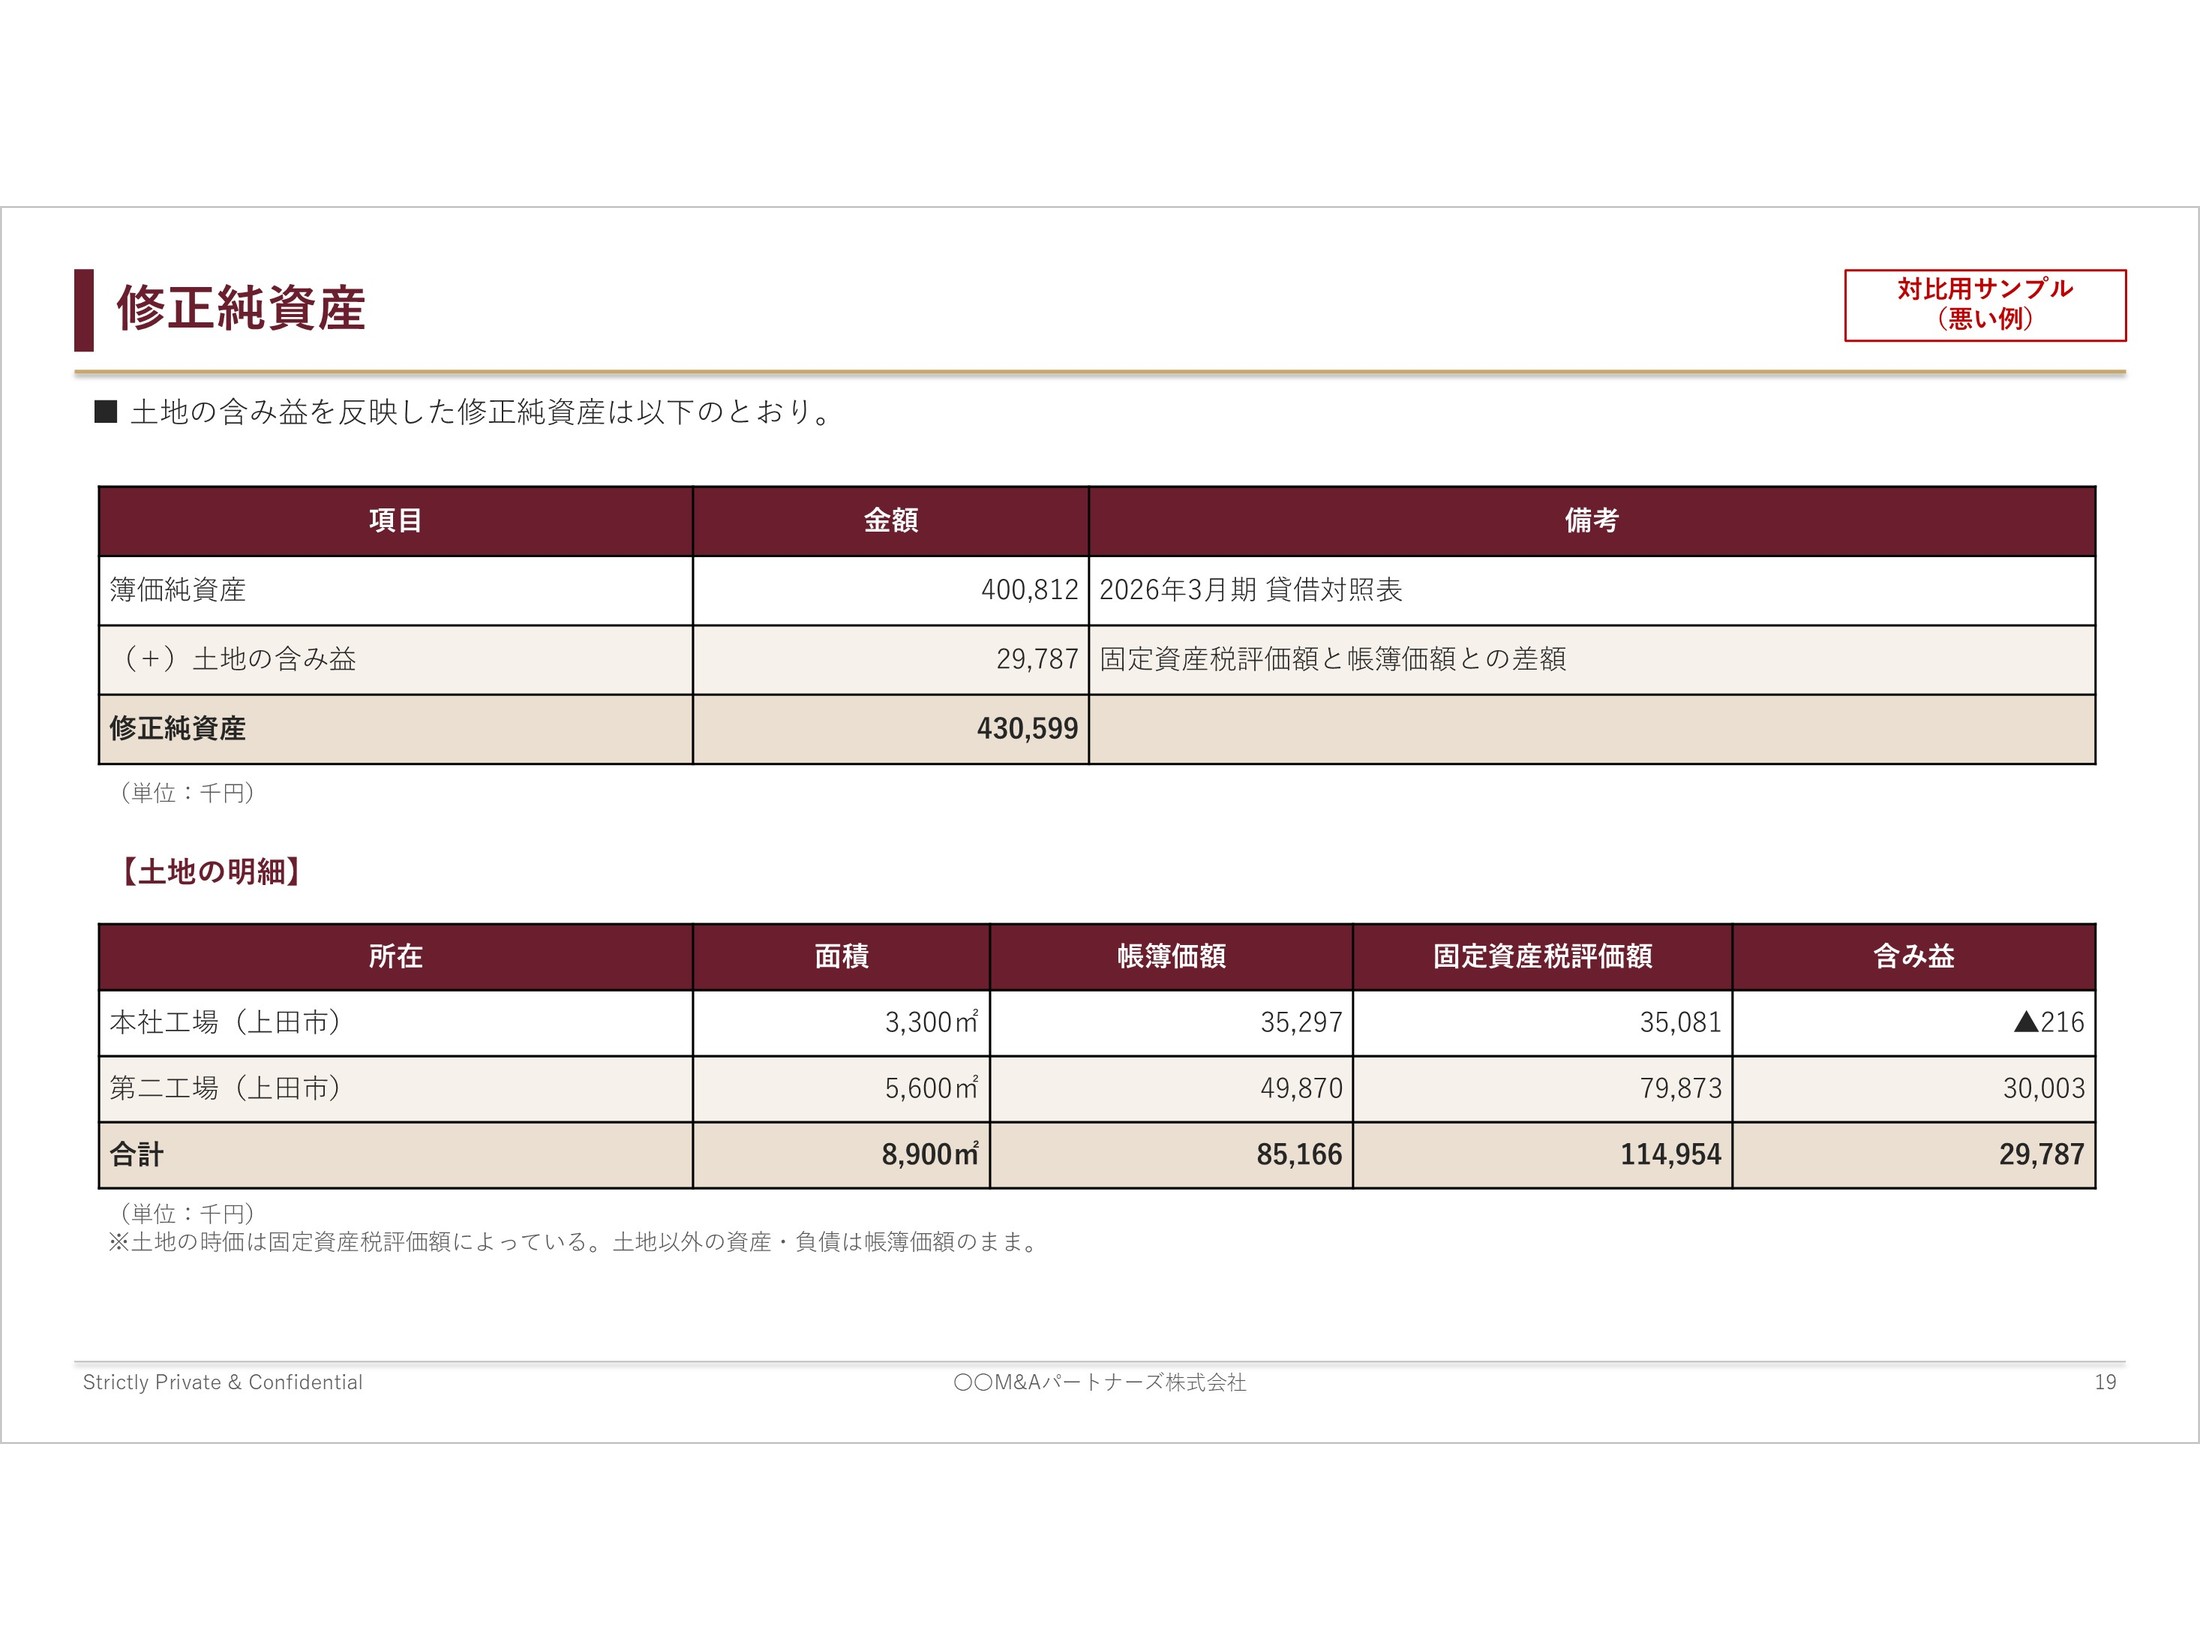
純資産 土地を固定資産税評価額で修正(含み益30百万円) 資産・負債を簿価と実態額で示す(土地の含み益95百万円)
ネットデット・ミニマムキャッシュ 記載なし(借入金一覧のみ) リース・割賦・引当金まで集計し、必要最低現預金の根拠も示す
不利な情報 記載なし アスベスト除去費用などを売り手から先に開示
今後の見通し 記載なし 受注・試作中の5件の案件を紹介

「金型を自社で設計している」だけでは、買い手はその価値を判断できません

対比用サンプル P12 会社の強み

STRのIMサンプル P35 競争力の源泉

3期平均で示すと、回復した直近の収益力が薄まって伝わります

対比用サンプル P18 修正損益

STRのIMサンプル P8 損益ハイライト

株価を決める計算の前提を、売り手の側から先に示しているかどうか

対比用サンプル P19 修正純資産

STRのIMサンプル P77 ネットデット

関連ページ

このサンプルのもとになった案件の進め方は、プロジェクトストーリー「精密部品製造業」で紹介しています。


本資料の利用条件

このIMサンプルは株式会社STRコンサルティングが作成したもので、登場する会社・数値・事実はすべて架空です。各ページは対象会社の分析結果から設計したものであり、他の会社にそのまま当てはめられる型ではありません。会社売却を検討する方の参考としての閲覧は歓迎しますが、権利者の許諾なく、他社向けIMの雛形としての複製・改変、M&A仲介・アドバイザリー等の商用目的での利用、AIの学習データや生成の参照資料としての利用を行うことを禁止します。

© 2026 STR Consulting Co., Ltd. All rights reserved.

まずはお気軽に
ご相談ください

お打ち合わせは、
【オンライン・ご来社】
いずれも対応可能です。
後悔のないM&Aのためには、
「準備段階の質」が重要です。
迷いや疑問を感じたときこそ、
ご相談のタイミングです。